 VLSI Korea
HBM4の真の勝負どころはボンディングだ — ハイブリッドボンディングが延期され続ける理由
ハイブリッドボンディングはHBM4の量産に入っていない。2026年のHBM4を担うのはサムスン電子のTC-NCFとSKハイニックスのMR-MUFだ。JEDEC厚み規格の緩和と歩留まり・経済性が導入をHBM4E以降に先送りした。AIメモリの真の勝負はボンディングの経済性だ。


30秒でわかる要点: 2026年10月現在、ハイブリッドボンディングはHBM4の量産ラインに入っていない。サムスン電子とSKハイニックスは既存方式(それぞれTC-NCF、MR-MUF)でHBM4を量産しており、ハイブリッドボンディングの導入は早くて2027年前後のHBM4E一部製品からになる見通しだ。延期の核心はJEDEC厚み規格の緩和と、歩留まり・経済性の未解決である。AIメモリの真の勝負は「ハイブリッドボンディングを持っているか」ではなく「既存ボンディングで16段スタックを経済的に量産できるか」だ。
背景: なぜボンディングがHBM4のボトルネックになったのか
HBM(High Bandwidth Memory)はDRAMダイを垂直に積層したメモリだ。第6世代のHBM4ではインターフェースが1024-bitから2048-bitへと倍増し、スタックあたりの帯域幅は2TB/sを超える(HBM3Eの約1.2TB/sに対し)。問題は高さだ。AIアクセラレータが求める容量に応えるには12段、16段と積まねばならず、ウェハーは薄くなる一方だ。12段スタックのダイは約50μm、16段では約30μmまで薄くする必要がある。紙より薄いダイを16枚積み、各層で数千の電気的接続を完璧に作らねばならない。この「貼り合わせ技術」がボンディングである。
既存方式はダイ間に微細な金属突起(マイクロバンプ)を置き、熱と圧力で接合する熱圧着(thermal compression)だ。サムスン電子はTC-NCF(Thermal Compression Non-Conductive Film)、SKハイニックスはMR-MUF(Mass Reflow Molded Underfill)という独自の派生技術を使う。MR-MUFは全層を一括リフローしてモールドアンダーフィルで包む方式で、TC-NCFの反り(warpage)問題を改善した技術と評価される。
ハイブリッドボンディング(hybrid bonding)はこのバンプをなくす方式だ。平坦に研磨した銅パッドと酸化膜表面を室温で密着させ、熱処理で銅の熱膨張により接合を完成させる。バンプが消えればコアダイを最大24%厚くでき(20段基準)、熱抵抗はMR-MUF比で約35%低下し、バンプピッチは30μmから18μm以下に縮小する。論理的にはHBM高層化の正解だ。ところが2026年10月現在、量産ラインにこの技術はない。
深掘り: 各社の現在地
サムスン電子: HBM4はTC-NCF、ハイブリッドボンディングはHBM4Eで
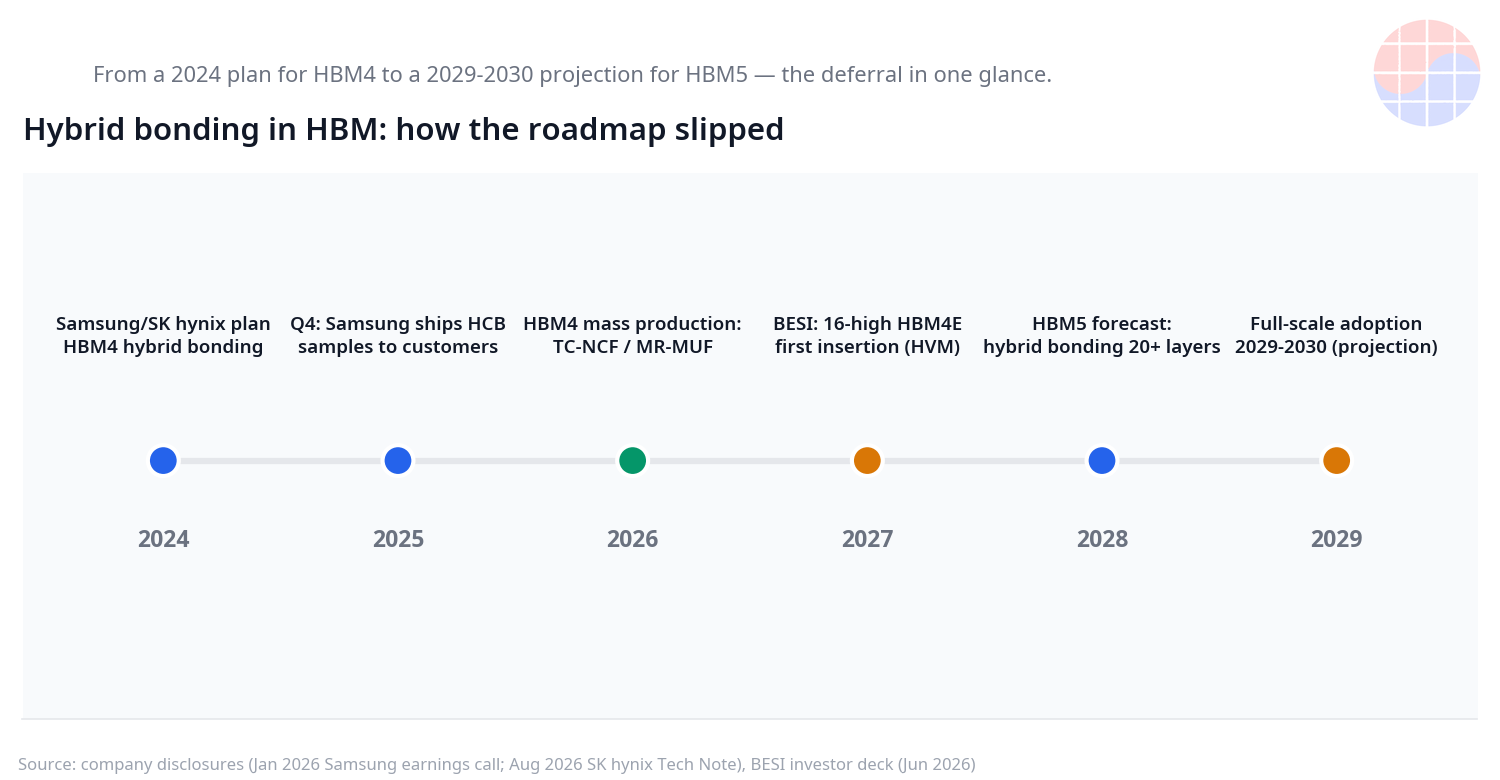
サムスン電子は2026年1月の決算説明会で、2025年第4四半期にHCB(Hybrid Copper Bonding)サンプルを顧客に納入し技術協議を開始したと明らかにした。同席でHBM4E段階で一部製品に部分的商用化(partial commercialization)する計画も示した。2026年3月のGTC 2026では、HCB技術により16段以上のスタックをサポートでき、従来の熱圧着(TCB)比で熱抵抗を20%以上低減できると発表した。ただしこれはサムスン自身の技術比較値であり、競合製品との実測差ではない。現在量産中のHBM4はTC-NCF方式で、4nmロジックダイを採用した製品は3.3TB/sの帯域幅を出す。
SKハイニックス: MR-MUFで耐え、検証は完了
SKハイニックスは一歩違う道を歩む。2026年4月の業界報道によると、同社の技術リーダーは12段ハイブリッドボンディングHBMの検証(validation)を完了し、現在は量産歩留まりの引き上げ段階にあると述べた。2026年6月18日には12層HBM4Eサンプル(48GB、ピンあたり16Gbps)を主要顧客に出荷したが、この製品はAdvanced MR-MUFパッケージングを採用する。すなわち検証は終えたが、出荷製品は既存方式だ。
2026年1月のCES 2026では16層HBM4(48GB、384Gb)を初公開した。2TB/sを超える帯域幅のこの製品はTSMCの12nmロジックダイをベースダイに使う。2026年8月25日にSKハイニックスのニュースルームに掲載された技術ノートはロードマップを比較的率直に示す。既存方式はHBM4まで市場をカバーでき、HBM4E以降で構造的限界が現れる可能性があり、ハイブリッドボンディングの本格導入はHBM4EまたはHBM5世代、20層以上のスタックでという見通しだ。
なぜ延期されるのか: 3つの理由
第一に、JEDECの厚み規格緩和だ。 HBM4のパッケージ厚み目標は775μmから825〜900μmへと緩和される改訂案が出ている。HBM5も約1000μm水準で議論される。厚み圧力が下がれば既存の熱圧着方式でも規格を満たせるため、ハイブリッドボンディングの緊急性が低下する。JEDECが規格を上げるたび、MR-MUFはもう一世代延命してきた。
第二に、歩留まりと経済性だ。 ハイブリッドボンディングは表面平坦度とパーティクル管理が極めて厳しい。検証通過と量産歩留まりは別の問題だ。大手ボンダー装置メーカーの2026年6月の投資家資料は、16段HBM4Eを初回導入世代に位置づけ、主要顧客が2027年の量産(high-volume manufacturing)を準備中と記した。2026年8月のHot Chips講演では、ハイブリッドボンディングがHBM4Eに入るのは難しいとの観測も出た(ただし講演者は目標世代を明示していない)。本格普及の時期については2029〜2030年のHBM5世代との予測もある。情報源ごとに時期は異なるが、方向は一つだ。初回導入と普及の間隔が広がっている。
第三に、需要の現実だ。 2026年6月1日のGTC Taipei基調講演でNVIDIAのJensen Huangは、Vera RubinプラットフォームのHBM4サプライヤーとしてサムスン電子、SKハイニックス、Micronを確認した。Vera Rubinは2026年6月から本格量産に入り、サプライチェーン分析ではSKハイニックスが約60〜70%、サムスン電子が約25〜30%の数量を担うと推定される。顧客が今求めるのは「ハイブリッドボンディングHBM」ではなく「期限通り、良い歩留まりで出てくるHBM4」だ。2026年9月にはNVIDIAが2026年第4四半期までに16段HBMの供給を要請したとの報道も出た。今売れているのは12段、16段のHBM4であり、未来の技術ではない。
韓国の半導体業界コミュニティでは最近、HBM4後工程装置の発注延期説やハイブリッドボンディング開発難航の観測が出ている。ただし装置発注のタイミングは企業が公開しない情報だ。公開された公式発表(決算説明会、ニュースルーム技術ノート、装置メーカー投資家資料)とコミュニティの観測は分けて見る必要がある。公式記録が示すのは「遅延」より「順序の調整」に近い。検証は進んでおり、量産投入はHBM4E以降に先送りされた。
Chase's Take
この戦争を「ハイブリッドボンディングを誰が先に商用化するか」と見るのは間違いだ。真の勝負は「既存ボンディングで16段を経済的に量産できるか」だ。30μmまで薄くしたダイを16枚積んで歩留まりを合わせる仕事は、ハイブリッドボンディング研究より今すぐ金になる技術だ。SKハイニックスがMR-MUFにこだわる理由も、サムスン電子がTC-NCFでHBM4を先に出した理由も同じだ。顧客(NVIDIA)が買うのはロードマップのスライドではなく納期だ。
MBAの視点では、これは典型的な「持続的イノベーションの罠回避」ケースだ。ハイブリッドボンディングは明らかに次のSカーブだが、今キャッシュを生むのは現行技術の最後の最適化だ。次のSカーブに早く乗ったから勝つのではなく、キャッシュカウ世代の歩留まり戦争に勝った企業が次世代への投資余力を得る。ボンダー装置メーカーが2027年を「初回導入」と位置づけるのも同じ文脈だ。装置メーカーの売上はメモリメーカーの量産決定に従属する。
投資家なら「ハイブリッドボンディング開発完了」のような見出しではなく、3つの数字を見よ。第一に16段HBM4の量産歩留まり。第二にHBM4Eサンプルの顧客採用速度。第三にボンダー装置メーカーの受注残高にメモリ向けの比率が実際に上がってくるか。この3つの数字が動くまで、ハイブリッドボンディングはR&Dのストーリーだ。
示唆
- メモリ大手3社: 2026〜2027年の業績はHBM4/HBM4Eの12段・16段の歩留まりとNVIDIAへの割当比率が決める。ハイブリッドボンディングは2028年以降のオプション価値だ。
- 後工程装置: ハイブリッドボンダーのメモリ向け売上は2027年以降に本格化する。それまでは熱圧着・リフロー装置の高度化需要が続く。
- AIインフラ: Vera Rubin(2026年)とRubin Ultra(2027年下期予定、HBM4E搭載)のメモリ供給リスクは、ボンディング技術ではなく歩留まりと生産能力にかかっている。
- 韓国視点: サムスン電子とSKハイニックスが異なるボンディング戦略で同じ顧客を競う構図は、韓国メモリ産業全体の交渉力を高める。片方の技術が詰まっても、もう片方が数量を埋められるからだ。
FAQ
Q1. HBM4にハイブリッドボンディングは使われていますか?
いいえ。2026年10月16日現在、量産中のHBM4はサムスン電子のTC-NCF、SKハイニックスのMR-MUF方式です。ハイブリッドボンディングは検証・サンプル段階にあり、量産導入はHBM4E以降の世代で議論されています。
Q2. TC-NCF、MR-MUF、ハイブリッドボンディングの違いは?
TC-NCFとMR-MUFはいずれもダイ間にマイクロバンプを置き熱と圧力で接合する熱圧着系です。MR-MUFは全層同時リフローとモールドアンダーフィルで反りを改善した方式です。ハイブリッドボンディングはバンプをなくし銅パッド同士を直接接合する方式で、より薄く熱特性に優れますが、表面品質の要求がはるかに厳しいです。
Q3. ハイブリッドボンディングの導入が延期される理由は?
3つあります。JEDECの厚み規格緩和で既存方式でも規格を満たせるようになったこと、ハイブリッドボンディングの量産歩留まりと経済性がまだ確保されていないこと、そして顧客が今求めるのは未来の技術ではなく期限通りのHBM4数量だからです。
Q4. ハイブリッドボンディングはいつ量産に入りますか?
予測は分かれています。ボンダー装置メーカーの資料は16段HBM4Eを初回導入世代とし、主要顧客の2027年量産準備に言及しました。一部の予測は本格普及を2029〜2030年のHBM5世代と見ます。SKハイニックスの技術ノートはHBM4EまたはHBM5、20層以上での本格導入を展望しました。いずれにせよ2026年のHBM4世代ではありません。
免責: 本記事は2026年10月16日現在の公開情報に基づき作成されており、投資助言ではありません。歩留まり・日程などの非公開情報は企業の公式発表と異なる場合があります。


