 VLSI Korea
HBM4Eで始まるメモリ階層戦争 — SKハイニックス対サムスン、「ポストHBM」標準を決めるのは誰か
SKハイニックスとサムスンがSEDEX 2026でHBM4Eを同時公開。スペックは互角、真の勝負は「HBMの次のメモリ階層」標準戦争だ。3D積層DRAM・HBF対HBM5・カスタムHBM・CXL・PIM——AIメモリの次の10年を握るのは誰かを分析する。


30秒サマリー
SKハイニックスとサムスン電子は2026年10月14日、ソウル・COEXのSEDEX 2026でHBM4Eを同時に公開した。両社の次世代HBMはピンあたり14〜16 Gb/sと事実上同クラスだ。真の勝負はHBM4Eのスペック表ではなく、「HBMの次に来るメモリ階層を誰が定義するか」にある。SKハイニックスは3D積層DRAMとHBF(High Bandwidth Flash)という新しい階層を追加する「高さ」の戦略を、サムスンはHBM5・カスタムHBM・CXL・PIM・大容量SSDを束ねる「速度+フルスタック」の戦略を選んだ。AIインフラが2030年までに2026年比で約20倍に拡大するとの見通し(SKハイニックス、2026年10月14日)の下で、ポストHBM標準を書く者が今後10年のAIメモリ経済を握る。
背景:HBM4E、スペック戦争の終焉
2026年10月14日、SEDEX 2026初日。SKハイニックスのブースとサムスン電子のブースは並んで「HBM4E」という同じ言葉を掲げた。SKハイニックスのHBM4Eはピンあたり16 Gb/s、HBM4比で20%以上の低消費電力、12段積層サンプルは2026年6月にすでに出荷済みだ。サムスンのHBM4Eはピンあたり14〜16 Gb/s、最大3.6 TB/sの帯域幅、1c世代DRAMと4nmベースダイの組み合わせである。
| 項目 | SKハイニックス HBM4E | サムスン HBM4E |
|---|---|---|
| ピンあたり速度 | 16 Gb/s | 14〜16 Gb/s |
| 最大帯域幅 | 約2.0 TB/s(12段換算)* | 最大3.6 TB/s |
| 消費電力 | HBM4比20%以上削減 | 非公開(低電力設計を強調) |
| DRAM世代 | 非公開 | 1c世代 |
| ベースダイ | 非公開 | 4nmロジック |
| 12段サンプル | 2026年6月出荷 | SEDEX 2026で公開 |
| 公開時期 | SEDEX 2026(10/14) | SEDEX 2026(10/14) |
*SKハイニックスは最大帯域幅を公表していない。16 Gb/s×1024ビット・インターフェースは2.0 TB/sに相当する。
スペックを並べれば結論は一つだ。**HBM4Eはもはや技術差別化の武器ではない。**ピン速度も電力も積層段数も、両社は半年以内の差で追いつく。メモリ業界ではHBMは「標準スペックの戦い」から「次の標準を誰が書くか」の戦いに移った。実際、HBM4Eは2027年以前に供給緩和効果をほとんど生まない。スタックあたりのDRAMダイ数が増え、ベースダイは最先端ロジックプロセスを要求し、顧客ごとの再認証(クオリフィケーション)サイクルが新たに回るからだ。HBM4の2027年契約価格が前年比121%上昇するとの見通し(韓国経済新聞、2026年、業界報道経由)の背景にはこの構造がある。供給不足、旺盛な需要——この構造はHBMの一世代のスペック向上では壊れない。
同日のSEDEX基調講演に立ったSKハイニックスの安鉉(アン・ヒョン)社長はこう言った。「HBM alone is not enough.」AIインフラは2030年までに2026年比で約20倍に膨張しなければならず、エージェント型AIがトークン使用量を爆発させ、KVキャッシュのデータ移動が新たなボトルネックとなり、成長を牽引するエンジンは学習ではなく推論(inference)だという。一文にまとめれば、ボトルネックはHBMの帯域幅からメモリ階層全体の構造へ移ったのである。
ビジネス深掘り:標準戦争の実態
新しいメモリ階層——SKハイニックスが描いた地図
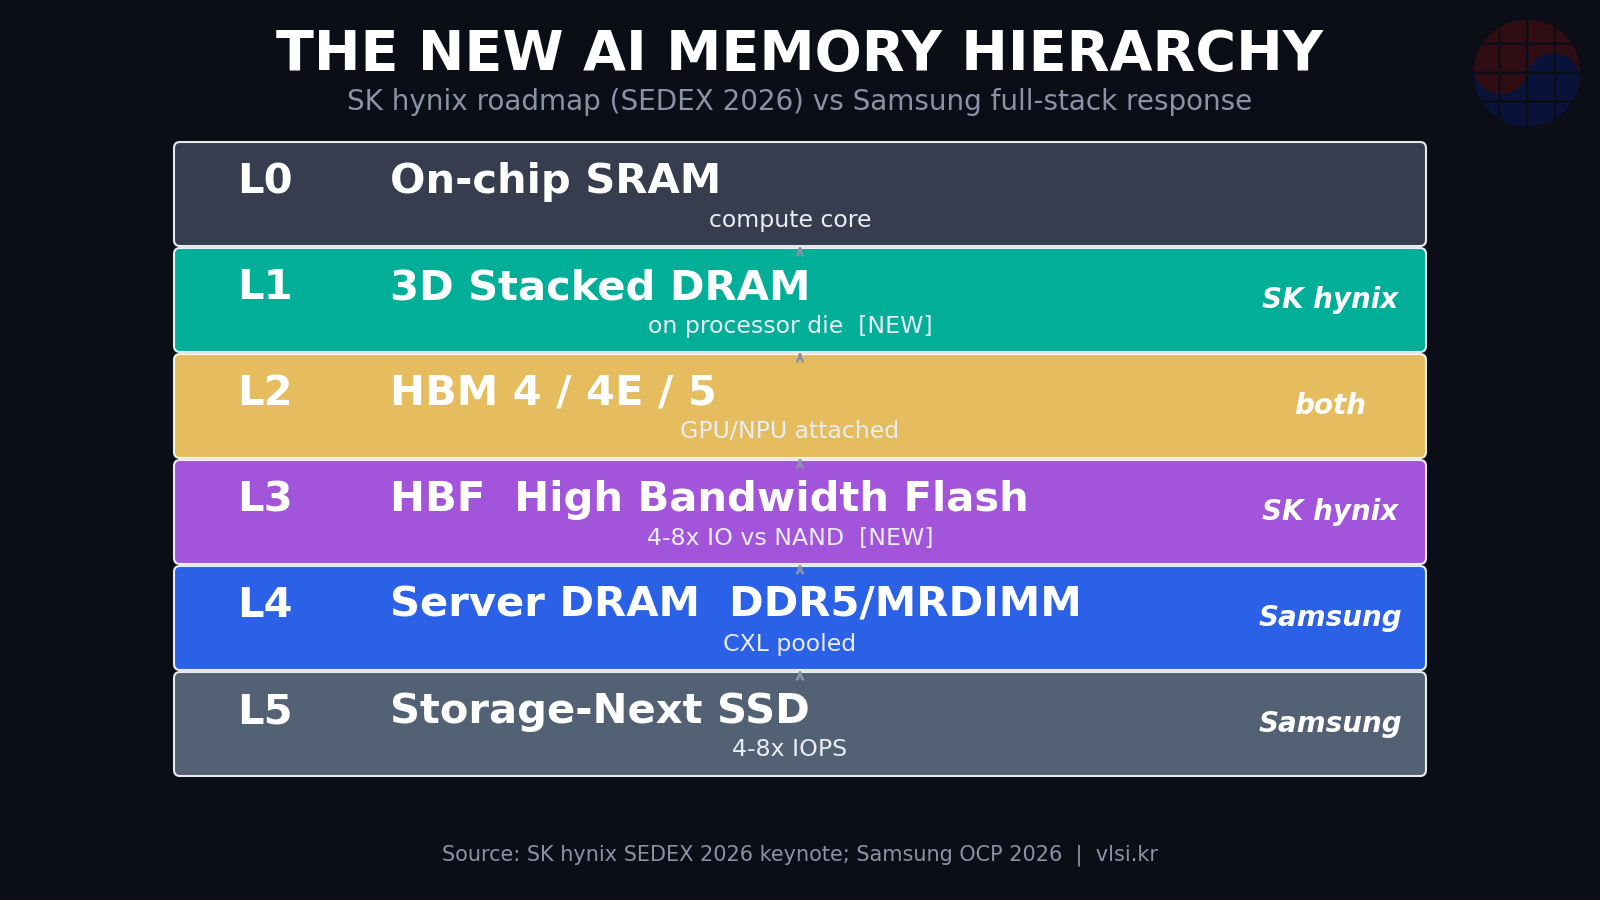
安社長のロードマップの核心は「階層の追加」だ。従来はオンチップSRAM→HBM→サーバーDRAM→SSDという比較的シンプルな構造だった。SKハイニックスが示した新しい階層は次の通りだ。
| 階層 | 技術 | 役割 | ビジネス上の意味 |
|---|---|---|---|
| L0 | オンチップSRAM | 演算コア直結キャッシュ | ロジック企業の領域(変化なし) |
| L1(新規) | 3D積層DRAM | プロセッサダイ上にDRAMダイを直接積層 | TSV積層ノウハウの拡張、ロジックとメモリの境界崩壊 |
| L2 | HBM(HBM4/HBM4E/HBM5) | GPU/NPU直結の高帯域幅メモリ | 標準戦争の中心、カスタマイズ化でマージン構造が変化 |
| L3(新規) | HBF(High Bandwidth Flash) | 現行NAND比4〜8倍のIO | DRAM主導のAIメモリ秩序へのNAND陣営の反撃 |
| L4 | サーバーDRAM(DDR5/MRDIMM) | 大容量メインメモリ | CXLプーリングで稼働率の経済学が変化 |
| L5 | Storage-Next エンタープライズSSD | 現行比4〜8倍のIOPS | ストレージとメモリの境界が曖昧に |
この表で投資家が注目すべきはL1とL3だ。3D積層DRAMはHBMのTSV積層技術をプロセッサパッケージ内に引き込んだもので、SKハイニックスがHBMで蓄積した積層・熱管理ノウハウをそのまま再利用できる領域だ。HBFはさらに大胆だ。NANDを「ストレージ」ではなく「メモリ階層の一員」に格上げする試みであり、NANDメーカーがDRAM中心のAIメモリ序列に割り込める唯一の通路だ。NAND陣営の反撃開始宣言として読むべきである。
サムスンの対抗:速度+フルスタック
サムスン電子は10月12〜15日の米サンノゼOCP Global Summit 2026でAMDと共同のCXLメモリ拡張デモを披露し、異なる絵を描いた。サムスンの戦略は三本柱だ。
- 速度(Speed):HBM5、そしてベースダイに顧客専用ロジックを埋め込むカスタムHBM。ファウンドリ(4nm級ベースダイ)とメモリIDMを組み合わせるサムスンの強みを生かすカードだ。
- 容量拡張(Capacity):CXLベースのメモリプーリング。サーバーDRAMを複数のアクセラレータで共有し、稼働率を引き上げる。
- ストレージ(Storage):大容量エンタープライズSSD。メモリからストレージまで一社で調達する「ワンストップ」提案。
そこにPIM(Processing-in-Memory)技術を載せる。演算をメモリ内に持ち込み、データ移動そのものを減らす発想だ。
| 戦略軸 | SKハイニックス | サムスン |
|---|---|---|
| 核心の賭け | 高さ(Height):新階層の追加(3D DRAM、HBF) | 速度+フルスタック:HBM5・カスタムHBM・CXL・PIM・SSD |
| 差別化の源泉 | HBM積層ノウハウの拡張、NAND子会社(Solidigm)連携 | ファウンドリ+メモリIDM、ベースダイのロジック設計 |
| 顧客対応 | カスタムHBM(ベースダイ内の顧客ロジック) | カスタムHBM+ファウンドリ連携のワンストップ |
| NAND戦略 | HBFでNANDをメモリ階層に編入 | 大容量SSDでストレージのリーダーシップ強化 |
| 弱点 | ロジック設計力(ベースダイ)はサムスンに劣後 | HBM市場シェアはSKハイニックスが先行 |
マージン構造の変化:カスタムHBMが変えるゲーム
両社が並んで打ち出した「カスタムHBM」は、この標準戦争で最も過小評価された変数だ。従来のHBMはJEDEC標準スペックのコモディティに近かった。価格が決まり、スペックが決まり、同じ製品を多くの顧客に売る構造だ。カスタムHBMはベースダイに顧客ごとのロジック(コントローラ、セキュリティ、インターフェース最適化など)を埋め込む。コモディティから顧客専用シリコンへの移動である。
マージン構造への示唆は三つある。
第一に、標準品より価格決定力が強くなる。顧客ごとの設計が入ればスイッチングコストが生じ、ベンダーロックインが深まる。第二に、ベースダイのロジック設計力がメモリ企業の核心競争力になる。これはファウンドリ・ロジック設計資産を持つサムスンに有利な戦場だ。SKハイニックスはこの差を埋めるため外部のロジック設計力を取り込む必要がある。第三に、標準HBMとカスタムHBMの二元化はサプライチェーンを複雑にする。同じHBM4Eでも顧客ごとにベースダイが異なれば生産計画・在庫管理が難しくなり、それが再び価格上昇圧力として作用する。2027年のHBM4契約価格121%上昇見通しの裏側にはこうした構造要因もある。
CXLプーリング:稼働率の経済学
CXLベースのメモリプーリングは「メモリ稼働率」という新しい経済学を開く。AIサーバーではメモリはアクセラレータごとに割り当てられるが、実際の使用率はばらつく。あるGPUはメモリ不足に喘ぎ、隣のGPUは余っている。CXLでメモリプールを共有すれば、全体のメモリ購入量を減らしながらボトルネックを緩和できる。
ハイパースケーラーにとってはTCO(総所有コスト)削減のカードだ。メモリ企業にとっては諸刃の剣である。短期的にはサーバーあたりのメモリ搭載量が減りうるが、長期的には「メモリプール」という新市場が開き、CXLコントローラ・スイッチという新部品需要が生まれる。サムスンがOCPでAMDとデモをした理由がここにある。標準は一人では作れない。エコシステムの鍵を握る者と共に実演してこそ、標準になる。
市場背景:メモリが半導体の半分を超えた
業界リサーチの推計によれば、メモリは2026年の半導体売上高全体の約54%を占める見通しだ。2025年の27%からほぼ倍増であり、AIアクセラレータ1台あたりのHBMの金額比率が膨らんだ結果である。メモリ企業が「AIメモリ階層の定義者」になろうとする理由がここにある。標準を定義する者が価格・スペック・認証のルールを決め、ルールを決める者がマージンを決める。
Chase's Take:高さ vs フルスタック、誰が標準を書くのか
この戦いの本質は技術ではなく**標準設定権(standard-setting power)**だ。歴史を見よう。DRAM標準はJEDECが定めたが、実際には先に量産し先に認証を取った企業が標準の実質的な著者になった。HBMも同じだった。SKハイニックスがHBM3・HBM3Eを先にNVIDIAに納入して事実上の標準を書き、サムスンが追った。
今回は様相が違う。SKハイニックスは「HBMの次」という白紙に先に絵を描いた。3D積層DRAMとHBFは既存のJEDEC標準にない新階層だ。先に定義し、先に試作品を出し、先に顧客と組めば——それが標準になる。サムスンは逆に「検証済みの戦場」で勝負する。HBM5の速度、カスタムHBMの柔軟性、CXLエコシステム、PIM、SSD——どれか一つではSKハイニックスの新階層攻勢を止められないが、フルスタックで束ねれば顧客(特にハイパースケーラー)に「メモリの悩みは我々に任せろ」というパッケージ提案になる。
韓国的視点で見ると興味深い。両社とも韓国のナショナルチャンピオンだ。かつてのDRAMチキンゲーム時代には互いの増設がそのまま価格暴落だったが、今や二社が異なる標準を掲げて世界のAIメモリ秩序を編む構図だ。韓国メモリ・デュオポリーが世界のAIインフラの設計図を描く時代が来たのである。ただしリスクも明確だ。新階層が増えるほどシステムの複雑さと認証負担が増す。HBFが実ワークロードでNANDの限界(耐久性・レイテンシ)を克服できるか、3D積層DRAMの熱問題を誰が解決するかはまだ証明されていない。サムスンのPIMも長年「デモは立派だが量産はまだ」の技術だ。標準戦争の勝者は「最も美しい絵」ではなく「最も早く量産される現実的な絵」を描く側になる可能性が高い。
反論も挙げておくべきだ。一部には「HBM4E・HBM5のような漸進的改善でも推論需要は賄える」との見方がある。KVキャッシュのボトルネックが深刻になれば、モデルアーキテクチャ(アテンション最適化、量子化)が先に変わるのではないかという主張だ。一理ある。しかしメモリ企業の立場ではそれは「待つ戦略」であり、待っている間に標準設定権は他者の手に渡る。SKハイニックスとサムスンが同時に動いた理由である。
投資・経営への示唆
投資家の視点: - メモリが半導体売上高の半分を超えた構造では、HBM以後の階層を定義する企業が構造的プレミアムを得る。短期のスペック取引(HBM4E)よりロードマップの実行力(3D DRAM・HBF・CXLの量産時期)を追うべきだ。 - カスタムHBMの普及はメモリ企業のマージン率上昇要因だが、ベースダイのロジック設計力を持たない企業には受託設計コストという新たな原価項目が付く。バリューチェーン上の恩恵はロジック設計・CXLコントローラ・先端パッケージ(OSAT/装置)へ波及する。 - HBM4の2027年契約価格121%上昇見通しはメモリ企業の業績上振れ要因だが、同時にハイパースケーラーのTCO圧力→CXLプーリング・アーキテクチャ最適化加速のトリガーになる。価格上昇が需要破壊に転じる地点を監視すべきだ。
経営者の視点: - AIインフラを構築・運用する企業は、メモリ調達戦略を「HBMの購入」から「メモリ階層の設計」へ格上げすべきだ。CXLプーリングの導入時期、HBFの成熟度、カスタムHBMの認証リードタイムが調達ロードマップの変数になる。 - ファブレス・システム企業にとってベースダイのカスタマイズ力は新たな交渉カードだ。標準HBMを買うこととカスタムHBMを共同設計することは、サプライチェーンのパワー関係が異なる。 - NAND企業にとってHBFは「記憶装置」という箱を壊す機会だ。DRAM中心の序列に編入されるか、SSD高度化で独自路線を行くかの岐路に立っている。
FAQ
Q1. HBM4EはHBM4と何が違うのか? HBM4EはHBM4の拡張(Extended)世代で、ピンあたり速度が16 Gb/s級に上がり電力効率が改善された。SKハイニックスはHBM4比20%以上の低電力を、サムスンは最大3.6 TB/sの帯域幅と4nmベースダイを掲げる。ただしスペック差は小さく、HBM4E自体よりその後のロードマップ(HBM5、カスタムHBM、新メモリ階層)がより重要になった。
Q2. HBF(High Bandwidth Flash)とは何か? SKハイニックスがSEDEX 2026で示した新しいメモリ階層で、現行NANDフラッシュ比4〜8倍のIO帯域幅を目指す。HBMとサーバーDRAMの間に位置し、大規模推論ワークロードのKVキャッシュなどを処理する概念だ。NANDを「ストレージ」ではなく「メモリ階層」に格上げする試みであり、DRAM主導のAIメモリ秩序へのNAND陣営の挑戦と解釈される。
Q3. CXLメモリプーリングが重要な理由は? CXL(Compute Express Link)で複数のアクセラレータがメモリプールを共有すれば、アクセラレータごとのメモリ使用率のばらつきを吸収し、全体のメモリ購入量を減らせる。ハイパースケーラーのTCO削減カードであり、メモリ企業には新市場(CXLコントローラ・スイッチ)を開く技術だ。サムスンがOCP 2026でAMDと共同デモをした背景である。
Q4. 「ポストHBM」標準戦争の勝者を決める基準は? 三つある。第一に量産時期——デモではなく、誰が先に顧客認証を通してボリュームを出すか。第二にエコシステム——ハイパースケーラー・GPU企業と共に標準を作れるか。第三に経済性——新階層がTCOを実際に下げるか。美しいロードマップより、先に回るシリコンが標準になる。
免責:本記事の数値・見通しは2026年10月17日時点の公開資料と業界報道に基づくものであり、実際の製品スペック・量産時期は変更される可能性がある。


