VLSI Korea
ヘリウムがなければ工場は止まる ― スポット価格3倍、世界供給の3分の1が足止め
ヘリウムのスポット価格は2026年に3倍となり、世界供給の3分の1がホルムズ海峡の封鎖で足止めされている。半導体は世界のヘリウムの2割を消費し、米国のある工場では装置の40〜50%がヘリウムを使う。小さなコスト項目が、生産を止める二値のリスクに変わった理由を整理した。


AI半導体のボトルネックとして誰もモデル化していなかったものは、露光装置でも、先端パッケージングの能力でも、HBMでもない。ガスである。ヘリウムは工場のコスト構造の中では小さな項目にすぎないが、通常の投入財とはまったく異なる振る舞いをする。供給が逼迫しても、ウェハー1枚あたりのコストが上がるだけでは済まない。ウェハーが流れるかどうか自体を決める。割り当て(アロケーション)はコスト曲線を引き上げない。出力を消し去る。
半導体産業が2026年に直面したのは、まさにその状況である。2026年2月、ホルムズ海峡の封鎖により、世界のヘリウム供給の約3分の1が足止めされた。2026年3月には、カタールのラス・ラッファンが攻撃を受けた。世界最大の天然ガス施設であり、ヘリウムの主要な供給源である。スポット価格はその後3倍になった。これはCBS 60 Minutes(2026年10月18日放送)による。米国の工場1社は、すでに供給業者の1社から割り当てを受けている。大学の研究室は、前年の使用量の半分に削減された。これらは予測ではない。2026年10月20日時点の操業条件である。
5年単位で能力を計画し、あらゆる材料を仕様の細部まで認定する産業にとって、ヘリウムは不都合な空白を露わにする。ファウンドリも半導体メーカーも、装置のリードタイム、基板供給、HBMの割り当ては詳細にモデル化してきた。しかし「ガスが尽きる」という行を能力モデルに入れていた企業は、ほぼ存在しない。本稿では、検証された数値、工場の中でヘリウムが代替できない理由、市場構造が問題を悪化させる理由、そして次に注視すべき点を整理する。
数字で見る現状 ― 集中した市場への圧力
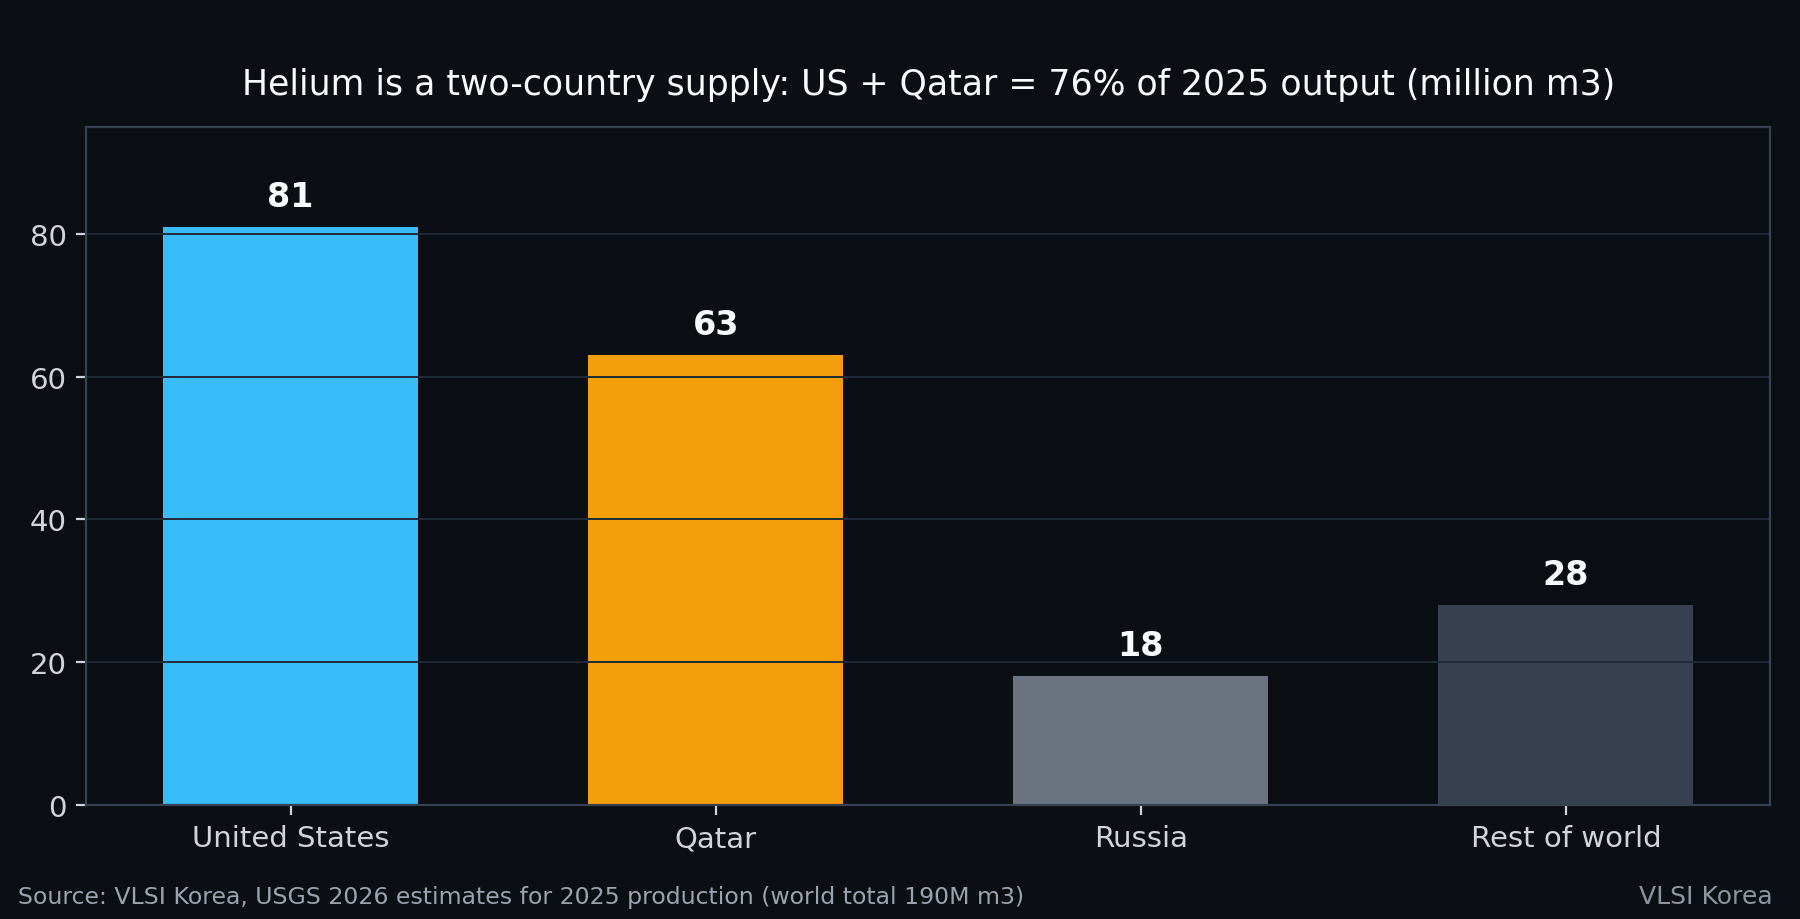
まず生産量から見る。USGS 2026 estimatesによれば、2025年の世界のヘリウム生産量は1億9,000万立方メートルだった。米国は8,100万立方メートルで、全体の約43%を占めた。カタールは6,300万立方メートルで約33%だった。ロシアは1,800万立方メートルだった。つまり、米国とカタールの2か国で世界のヘリウムの約76%を供給していたことになる。第3の供給源であるロシアは、すでに制約を受けていた。米国とEUによるロシア産ヘリウムの輸入禁止は2025年も継続し、最も必要とする買い手からその供給を断っていた。
需要の側面は、この集中をさらに吸収しにくくする。半導体産業は世界のヘリウムの約5分の1を消費する。これはCBS 60 Minutes(2026年10月18日放送)で引用された数字である。この比率は、半導体産業を周辺的な買い手として扱えないほど大きく、かつ、1つの航路や1つのガス施設の混乱が産業全体を一度に動かすほど集中している。
2026年2月、ホルムズ海峡の封鎖で世界のヘリウム供給の約3分の1が足止めされた。2026年3月、イランの攻撃がラス・ラッファンを直撃した。カタールは、完全復旧には少なくとも3年かかると表明し、ヘリウムを積んだ船はカタールから出航していない。カタールの歳入は上半期に42%減少した。これは先週、カタールの首長が諮問評議会で述べた数字であり、被害が同国の中核であるエネルギー事業にどれほど深く及んだかを示す。
| 項目 | 数字 | 時点・出典 |
|---|---|---|
| 世界のヘリウム生産量(2025年) | 1億9,000万立方メートル | USGS 2026 estimates |
| 米国の生産シェア(2025年) | 8,100万立方メートル(43%) | USGS 2026 estimates |
| カタールの生産シェア(2025年) | 6,300万立方メートル(33%) | USGS 2026 estimates |
| 米国とカタールの合計シェア | 76% | USGS 2026 estimates |
| ロシアの生産量(2025年) | 1,800万立方メートル | USGS 2026 estimates |
| 半導体産業の世界消費シェア | 約20%(5分の1) | CBS 60 Minutes(2026年10月18日放送) |
| ホルムズ封鎖で足止めされた世界供給 | 約3分の1 | 2026年2月 |
| 2026年のヘリウム・スポット価格の変化 | 3倍 | CBS 60 Minutes(2026年10月18日放送) |
| 戦争開始後の米国のヘリウム輸出の変化 | 70%増加 | CBS 60 Minutes(2026年10月18日放送) |
| ラス・ラッファンの復旧期間 | 完全復旧まで少なくとも3年 | カタール表明、2026年3月 |
価格のシグナルは、物理的な不足を裏付けている。ヘリウムのスポット価格は2026年に3倍になった。これは、産業ガス大手の元幹部で現在はコンサルタントを務めるリッチ・ブルック氏がCBS 60 Minutes(2026年10月18日放送)で述べた内容である。同時に、米国のヘリウム輸出は戦争開始以降70%増加し、その多くは半導体生産国向けである。7月の報道によれば、中国もヘリウム輸出を禁止した。これにより取引可能な供給プールはさらに縮小した。貯蔵も隠れた緩衝材にはならない。世界のヘリウム貯蔵洞窟は、米国の2か所とドイツの1か所が現在取り崩されており、その量は公表されていない。
工場の中でヘリウムが代替できない理由
工場におけるヘリウムの価値は、好みではなく物理学に由来する。ヘリウムは地球上で最も冷たい液体であり、沸点は約マイナス269度、華氏では約マイナス452度である。ブルック氏はCBS 60 Minutes(2026年10月18日放送)で「それほど低い温度で沸騰するものは他にない」と述べた。極端で安定した低温を必要とする工程にとって、棚に待機している第2の候補は存在しない。
現代の工場では、ヘリウムはあらゆる場所に現れる。一般的な工場の実務として、冷却、ウェハーの欠陥を防ぐためのプロセス環境の清浄で安定した維持、そしてリーク検出に使われる。これらはいずれも任意の改良ではない。冷却は、プロセスレシピが前提とする温度を保つ。清浄で安定した環境は、1つの粒子がダイを不良にしうる状況で歩留まりの崩壊を防ぐ。リーク検出は、ライン全体が依存する真空系とガス供給系を守る。これらの機能のどれか1つからヘリウムを取り除いても、ラインは整然と比例的に遅くなるわけではない。多くの工程では、ライン自体が動かなくなる。
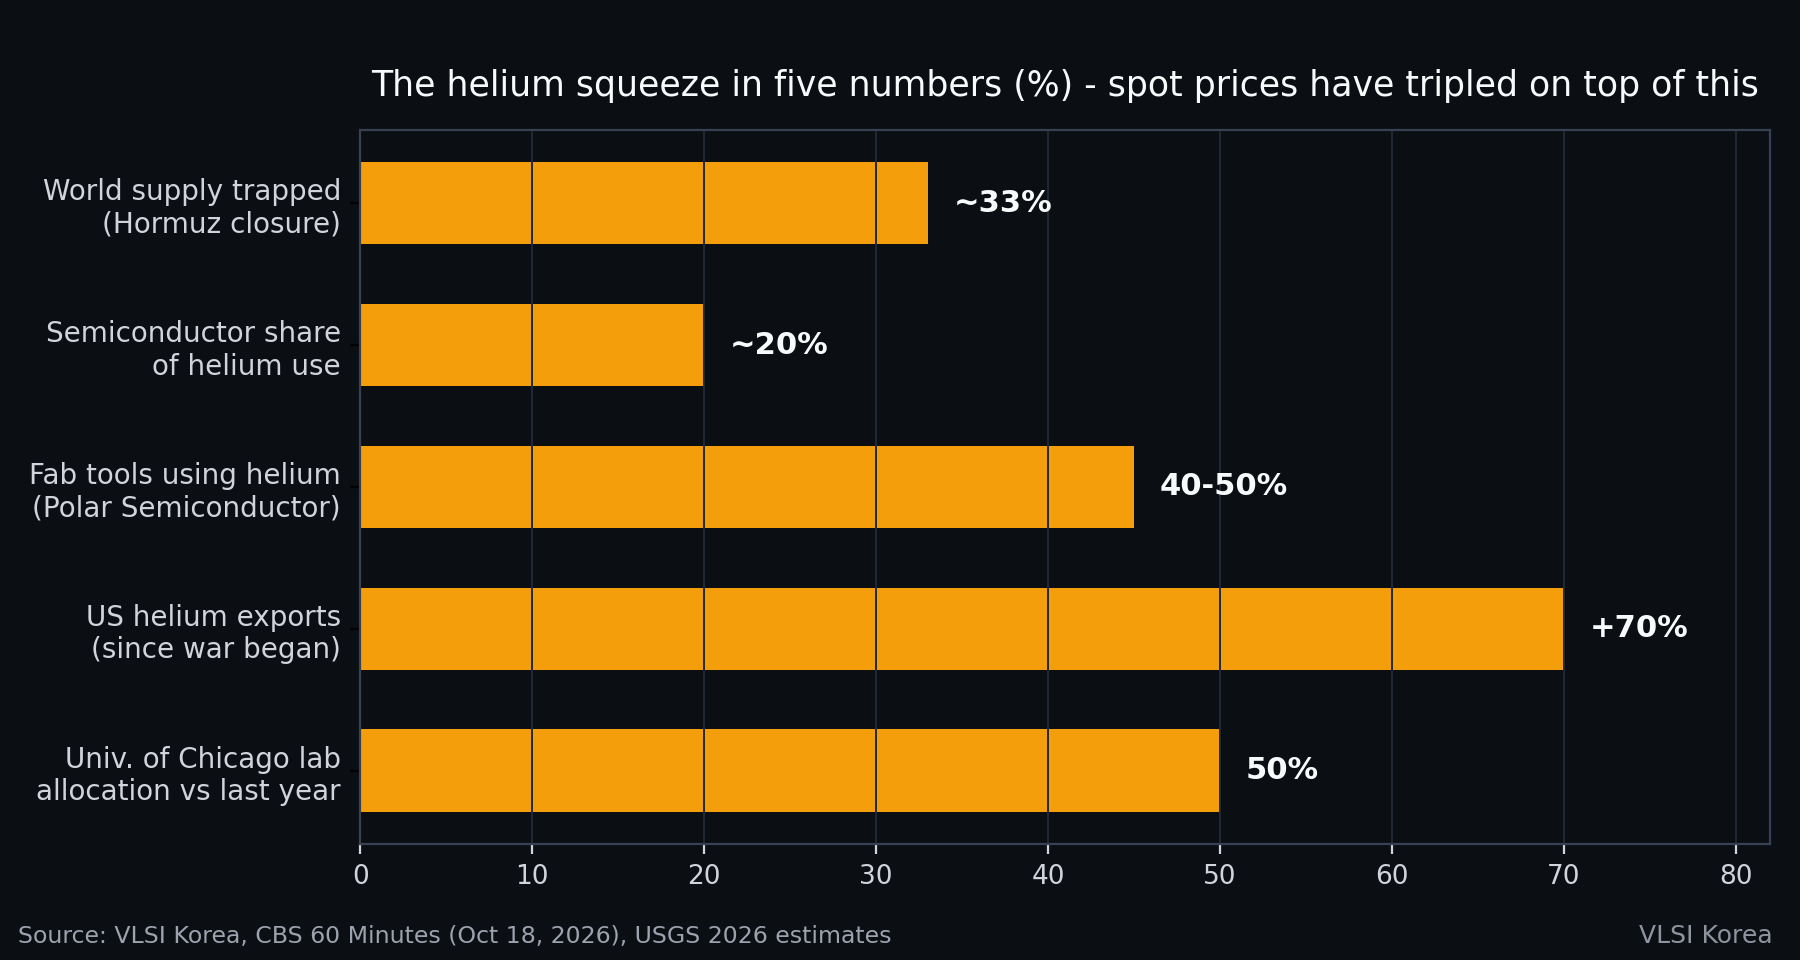
1つの工場内部での規模は、外部の想像より大きい。ミネソタ州のポーラー・セミコンダクターでは、社長兼最高執行責任者のスーリヤ・アイヤー氏が、工場内の装置の40〜50%が何らかの形でヘリウムを使い、数百のプロセスステップにヘリウムが関わっていると述べた。これが決定的な細部である。ヘリウムはプロセスフローの特殊な一角だけで使われるのではない。フローそのものに織り込まれている。アイヤー氏はさらに、取引先3社のうち1社が同社を割り当て、すなわち配給の対象にしたと述べ、ヘリウムがなければ工場は完全に停止せざるを得ないとも述べた。ポーラー社は縮小しているのではない。月産1億4,000万個の半導体へと能力を倍増させる計画であり、まさに最悪のタイミングでヘリウムへの露出が拡大している。
締め付けは工場の外にも及ぶ。シカゴ大学の研究室では、研究者のジョー・サックレーベン氏が、供給業者の割り当てにより前年の使用量の50%に削減されたと説明した。同研究室はNMR磁石を華氏マイナス452度に保つためにヘリウムを使い、数か月に1回、約100リットルを注ぎ足している。研究室と生産工場が同じ言葉、すなわち割り当てを口にするとき、不足はスポット市場から日常の操業へと移行している。
経営上の問題 ― ヘリウムは調達の常識をすべて裏切る
MBAの視点で見ると、ヘリウムは調達部門がリスク管理に依拠する常識を、ことごとく裏切る。
第一に、供給が集中している。USGS 2026 estimatesによれば、2か国で生産の76%を占める。ほとんどの重要投入財には、信頼できる第3、第4の供給源が少なくとも存在する。ヘリウムの第3の供給源は、2025年も継続した輸入禁止により、米国と欧州の買い手にとってほぼ閉ざされている。
第二に、中核的な用途に代替品が存在しない。多くの材料では、価格上昇に直面した買い手は、配合を変え、設計を変え、あるいは性能低下を受け入れることができる。ヘリウムの最低温用途と工場に不可欠な機能については、そのいずれの選択肢も存在しない。したがって短期的な需要はほぼ完全に非弾力的である。工場は3倍の価格でも同じ量を必要とし、さもなければ停止する。
第三に、価格形成が不透明である。主要供給業者6社が販売の大半を占め、市場には、買い手が他のコモディティで使うような透明で取引所ベースの価格発見の仕組みがない。売り手が少なく、公開ベンチマークがなく、買い手が切迫している市場では、価格ではなく割り当てが実際の配分メカニズムになる。そして割り当ては買い手ではなく売り手が決める。
第四に、物流が消耗する。ヘリウムは輸送中に蒸発する。金属インゴットのように備蓄することはできず、損失なしにゆっくり安く運ぶこともできない。そのため、距離と航路、とりわけホルムズ海峡は、単なる配送の細部ではなく、供給そのものの一部になる。
第五に、そして最も重要なことに、ヘリウムは天然ガスの副産物である。供給はヘリウムの価格シグナルに応答しない。ガス生産者は、ヘリウムが3倍になったからといって新しい天然ガス田を掘ることはない。ヘリウムの産出量は、まったく別の理由で下される天然ガスの意思決定に連動して増減する。通常の市場は自己修正する。高価格が新たな供給を呼び込む。この市場は、その構造上、速やかに自己修正することができない。
認定の問題は、事態をさらに難しくする。半導体メーカーは、在庫のある売り手からどんなヘリウムでも買えばよいわけではない。工場ガスは認定された投入財である。伝統的に、半導体メーカー向けに認定された供給源は、カタールと米国のエクソンの2つだけだった。これはブルック氏がCBS 60 Minutes(2026年10月18日放送)で述べた内容である。カタールが停止したとき、韓国、台湾、シンガポールの半導体メーカーは米国供給に転じた。サインオフやプロセス認定の実務を経験した者なら、この構図に見覚えがあるはずだ。歩留まりの基準は、数百のステップを経て、数か月、数年かけて築かれる。そのステップを流れるガスは、基準の一部である。ガス供給源の切り替えや再認定は、PDKの再認定に似ている。スポット貨物が手に入るからといって、生産の途中で差し替えるものではない。試験し、相関を取り、基準を取り直す。その間もラインは出荷を続けなければならない。だからこそ「別の業者から買えばよい」は計画ではない。不足の最中に行う認定プロジェクトの始まりにすぎない。
工場はいま何をするのか ― コスト削減から生存へ
戦略的な対応はすでに形になりつつあり、工場内におけるヘリウム支出の位置付けを変えている。
最初に動くのは、ヘリウムの回収とリサイクルのシステムである。長年、回収はコスト削減プロジェクトであり、安く安定したヘリウム価格に対する回収期間で評価されてきた。その計算はもはや通用しない。スポット価格が3倍になり、割り当ての下では、回収は生存のための設備投資である。回収した1立方メートルは、航路にも、被災したガス施設にも、供給業者の配給リストにも依存しない1立方メートルになる。回収能力は新しい工場の設計に最初から組み込まれ、プロセスが許す場所では既存ラインにも後付けされることが見込まれる。
長期契約とオンサイト貯蔵も、同じ理由で戦略的価値を持ち始める。緩い市場で割高に見えた契約は、割り当ての市場では安い保険になる。長く遊休する運転資本と見なされてきたオンサイト貯蔵は、守られた生産日数で測る緩衝材になる。かつてその双方に疑問を呈した財務部門は、いまや代替案、すなわち工場の完全停止という選択肢に値付けをしなければならなくなる。
痛みは均等には分布しない。割り当てのリスクは、巨大企業よりも先に、小規模な工場と研究室を直撃する。その証拠はすでに記録にある。単一拠点の米国工場であるポーラー・セミコンダクターは、取引先3社のうち1社から割り当てを受け、シカゴ大学の研究室は前年の使用量の50%に置かれている。最大手の半導体メーカーには、米国の輸出供給を確保するための購買規模、複数地域にまたがる契約、そして政治的な重みがある。米国の輸出はすでに70%増加し、その多くは半導体生産国向けである。小規模なプレーヤーには、そのいずれの手段もない。長期化すれば、不足は静かに再編の力になる。能力が存続するのは、ヘリウム契約が存続する場所である。
残念ながら、新規供給は数年先である。プルサー・ヘリウムのミネソタ州トパーズ・プロジェクトは、100平方マイルの区域に7本の井戸を持つ。同社の社長クリフ・ケイン氏は国防総省に説明を行い、ヘリウムを単一の重大な障害点と表現した。その捉え方は正しい。同時に、時間軸も示している。説明と開発の段階にあるプロジェクトは、今四半期や今年の不足を解消しない。その間、米国とドイツの貯蔵洞窟は取り崩されている。緩衝材は時間を買う。供給を生み出すわけではない。
注視リスト ― 検証可能な6つのシグナル
この見立ては検証可能である。次の6つのシグナルを、順に注視すべきだ。
- ホルムズのヘリウム輸送 ― 今後3か月以内に、ホルムズ海峡経由のヘリウム輸送が再開するかどうか。ブルック氏がCBS 60 Minutes(2026年10月18日放送)で述べたように、ホルムズを教えてくれれば、ヘリウムを教えよう。
- ラス・ラッファンの復旧動向 ― カタールの期間が「完全復旧まで少なくとも3年」のままか、改善するか、さらに延びるか。
- 追加の割り当て通知 ― ポーラー・セミコンダクターとシカゴ大学の研究室に続き、割り当てを報告する工場や研究室が増えるかどうか。
- スポット価格の方向 ― 2026年に3倍になった後、ヘリウムのスポット価格は上昇を続けるか、高止まりするか、反落するか。
- 回収システムへの設備投資 ― ヘリウムの回収とリサイクルへの支出が、工場計画や決算説明の場で明示され始めるかどうか。
- 新規供給の市場到達 ― トパーズ・プロジェクトや他の新規供給源が、プロジェクトから実際の供給量へ移行するかどうか。その期間は月単位ではなく年単位である。
輸送が再開し、復旧が加速し、割り当て通知が止まれば、危機の見立ては弱まる。価格が3倍のまま割り当てが広がれば、半導体生産の拘束条件は、装置でもウェハーでもなく、ガスである。
よくある質問
工場はなぜヘリウムの代わりに別のガスを使えないのか
ヘリウムの中核的な用途には代替品が存在しないためである。ヘリウムは地球上で最も冷たい液体であり、沸点は約マイナス269度(華氏約マイナス452度)で、それほど低い温度で沸騰する物質は他にない。これはCBS 60 Minutes(2026年10月18日放送)で引用された内容である。工場はさらに、冷却、ウェハーの欠陥を防ぐためのプロセス環境の清浄で安定した維持、リーク検出にもヘリウムに依存している。別のガスではこの特性の組み合わせを再現できず、短期的には代替という対応は取りえない。
半導体産業は世界のヘリウムのどれくらいを使っているのか
世界のヘリウムの約5分の1、すなわち20%を半導体産業が消費する。これはCBS 60 Minutes(2026年10月18日放送)で引用された数字である。USGS 2026 estimatesによる2025年の世界生産量1億9,000万立方メートルに対して、このシェアにより半導体メーカーは、市場で最大級かつ最も柔軟性の低い需要ブロックの1つになる。価格を動かすには十分に大きく、使用量の削減は生産の削減なしには行えない。
半導体メーカーはなぜ新しい供給業者から買うだけでは済まないのか
工場ガスは自由に差し替えられるコモディティではなく、認定された投入財だからである。伝統的に、半導体メーカー向けに認定された供給源は、カタールと米国のエクソンの2つだけだった。これはCBS 60 Minutes(2026年10月18日放送)による。工場の歩留まりの基準は、特定の認定供給を用い、数百のプロセスステップを経て築かれる。その供給源を変えることは再認定作業を意味し、不足の最中に生産の途中で行えば、調達が守るはずだった生産そのものを危険にさらす。
不足はどれくらい続くのか
検証された期間は、月単位ではなく年単位を示している。カタールは、2026年3月の攻撃の後、ラス・ラッファンの完全復旧には少なくとも3年かかると述べた。ミネソタ州のトパーズ・プロジェクトのような新規供給はまだ開発段階にあり、米国とドイツの貯蔵洞窟は補充ではなく取り崩しが進んでいる。ホルムズ経由の輸送が予想より早く再開しない限り、買い手は、割り当てと高止まりする価格が2026年をはるかに超えて続くことを前提に計画すべきである。
開示
本稿は分析であり、投資助言ではない。内容は、2026年10月20日時点で上記に引用した報告と数字、すなわちCBS 60 Minutes(2026年10月18日放送)とUSGS 2026 estimatesのみに基づく。ラス・ラッファンの被害の程度は公式には確認されておらず、生産、価格、復旧に関する数字は、より完全な情報が得られるにつれて修正される可能性がある。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。