 VLSI Korea
ビッグテックがIntel 14Aに集まる ― ファウンドリのセカンドソース競争が始まった
2026年10月17日のチャネルチェックは、Intel 14AでBroadcom・Google・マイクロソフト・NVIDIAの契約とアップル等の評価中を伝える。Intelの公式確認はない。PowerDirectとセカンドソースの経済学、10月29日の検証を読む。


30秒サマリー
- 2026年10月17日に報じられたアナリストのチャネルチェックは、Intel Foundryへの強い関心を伝えている。数量の中心は18A-Pではなく14Aだ。 アジア出張後のチャネルチェックであり、Intelが公式に確認した内容ではない。(Source)
- 契約と報じられた顧客: Broadcom(ネットワークスイッチ)、Googleとマイクロソフト(サーバーCPU)、NVIDIA(ゲーミングGPU)の製造。
- 評価中と報じられた顧客: アップルはM/Aシリーズの複数世代契約を14Aで評価中。アマゾン、Anthropic、SpaceX/TeslaのTerafabは18A-P/14Aを評価中で、多くが14Aを好む見通しとされる。
- 技術的なフックはPowerDirectだ。 14Aは1.4nm級のプロセスノードで、電源をウェハーの裏面電源供給に回し、表面を信号Routingに空け、抵抗を下げ、トランジスタ密度を高める。
- 検証日は2026年10月29日、Intelの決算説明会だ。外部ファウンドリの売上高とガイダンスが、チャネルチェックの物語を裏付けるか否かが決まる。
- 本質はビジネスだ。最先端プロセスの生産能力は逼迫し、一地域に集中している。大手顧客が「信頼できるセカンドソース」の値付けを始めた。勝負は歩留まりのグラフだけではない。誰が先にテープアウトを任せるかへ移っている。
Background: セカンドソースがなぜ経営課題になったのか
過去10年、最先端ファウンドリの問いにはデフォルトの答えがあった。最も先進的なロジックが必要なら支配的な供給業者1社に並び、割り当てを受け入れ、その立ち上げ日程に製品カレンダーを合わせる。割高でも生産能力が確保でき、地理的集中がリスクではなく効率と扱われる間は機能したモデルだ。
二つが変わった。第一に、AI需要が最先端の生産能力を構造的に逼迫させた。サーバーCPU、ネットワークシリコン、GPUが同じ先端ウェハーを奪い合い、割り当てを逃せば製品1世代を逃す。第二に、集中そのものに価格が付くようになった。最先端供給の大半が一地域に集まれば、顧客は価格と生産能力だけでなく、自ら制御できない停止シナリオまでヘッジしなければならない。
10月17日のチャネルチェックはこの文脈で届いた。アジア出張後、アナリストはIntel Foundryへの著しく前向きな評価を伝え、決定的に、数量議論の中心が18A-Pではなく14Aだと報じた。ファウンドリでは、顧客がどのノードを尋ねるかが、本当の製品ウィンドウがどこだと考えているかを示す。18Aは信頼性のテストだ。今回の報道通りなら、14Aは顧客が実際の数量を議論するノードである。
精密さが重要だ。ファウンドリの噂は安く、テープアウトは高いからだ。以下の顧客リストはすべて2026年10月17日に報じられたアナリストのチャネルチェックに基づく。Intelはこれらの契約を確認していない。アップルも評価結果を確認していない。正直な読み方は、「報じられた関心の地図」に固い検証日を付けて読むことだ。10月29日である。
Business Deep Dive
1. 報じられた顧客マップ:「契約」と「評価中」を分ける
この物語で最も重要な規律は、「契約と報じられたもの」と「評価中」を分けることだ。商業的状態が異なり、売上高への含意も異なる。この二つを曖昧にすれば、チャネルチェックは誇張に変わる。
| 顧客 | 製品(報道基準) | 状態(チャネルチェック、2026-10-17) | ノードの焦点 |
|---|---|---|---|
| Broadcom | ネットワークスイッチ | 契約と報道 | 14A中心の数量議論 |
| サーバーCPU | 契約と報道 | 14A中心の数量議論 | |
| マイクロソフト | サーバーCPU | 契約と報道 | 14A中心の数量議論 |
| NVIDIA | ゲーミングGPU | 契約と報道 | 14A中心の数量議論 |
| アップル | M/Aシリーズ、複数世代 | 評価中 | 14A |
| アマゾン | 未特定 | 評価中 | 18A-P / 14A、多くが14A志向 |
| Anthropic | 未特定 | 評価中 | 18A-P / 14A、多くが14A志向 |
| Terafab(SpaceX/Tesla) | 未特定 | 評価中 | 18A-P / 14A、多くが14A志向 |
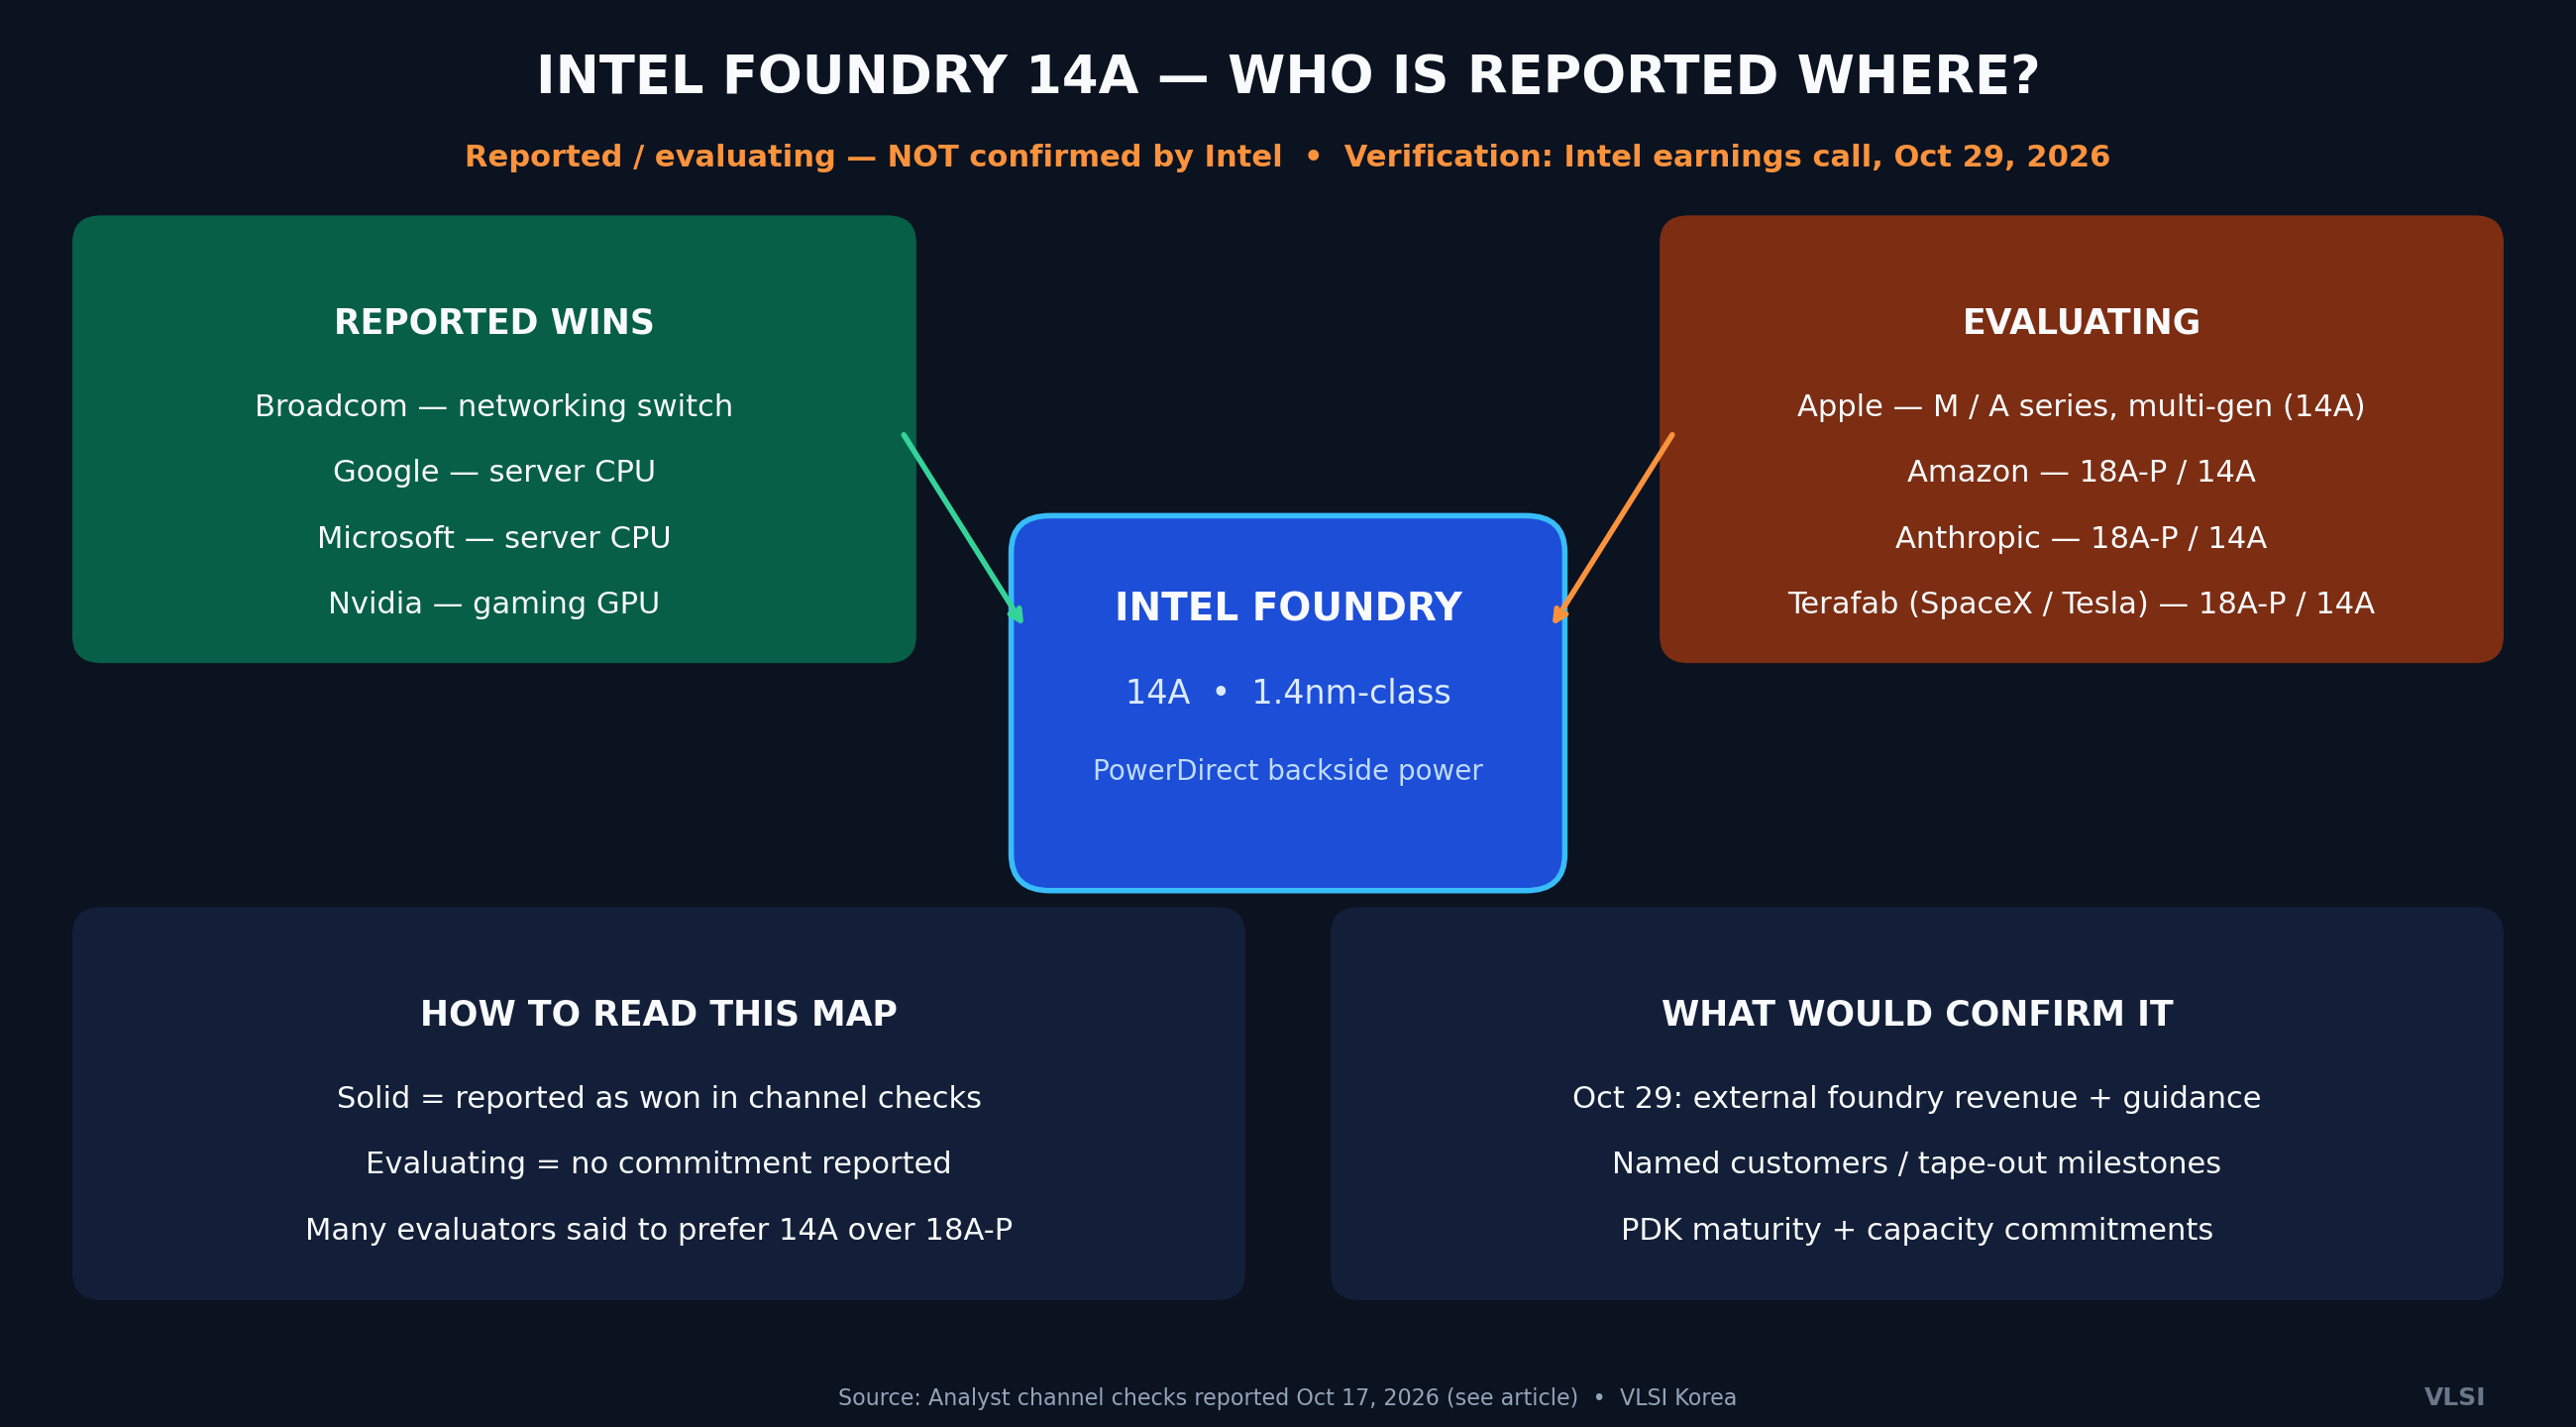
「契約と報道」の列の形を読んでほしい。無作為なロゴの羅列ではない。ネットワークスイッチ、ハイパースケーラーのサーバーCPU 2件、ゲーミングGPUは共通のプロファイルを持つ。大きなダイ、電源供給のストレス、そしてスタックの他部分をすでにマルチソース化している買い手だ。単価以上の戦略的価値がセカンドソースにあり、PowerDirectの裏面電源供給の物語が最も響く製品がまさにこの側にある。
「評価中」の列は別の意味で重要だ。アップルの関心は14Aでの複数世代のM/Aシリーズ取り決めと報じられた。複数世代という言葉が実際の契約になれば、ファウンドリで最も強い信号になる。顧客がウェハーを買うのではなく、ロードマップを買うからだ。アマゾン、Anthropic、Terafabが18A-Pと14Aの両方を評価し、多くが14Aを好むという点は、顧客が頭の中で中間ノードを飛ばし、本当に欲しいノードを中心に交渉していることを示唆する。
2. なぜ14Aか、なぜPowerDirectか
14AはIntelの1.4nm級プロセスノードだ。今回の報道で目玉の特徴はPowerDirectである。電源を表面で信号と競わせず、ウェハーの裏面から供給する方式だ。
| 従来の表面電源 | 14A PowerDirect(裏面電源供給) | |
|---|---|---|
| 電源経路 | 電源と信号が表面メタルを共有 | 電源をウェハー裏面にRouting |
| 信号Routing | 電源と表面空間を奪い合う | 表面が信号Routing専用に空く |
| 抵抗 / IRドロップ | 高く、微細化で悪化 | 電源経路の抵抗が低下 |
| 密度への効果 | Routing混雑が微細化を制約 | Routing余裕が密度を支える |
| 適合製品 | 一般ロジック | 大型で電源負荷の大きいAI/HPC・CPU・GPU・スイッチのダイ |
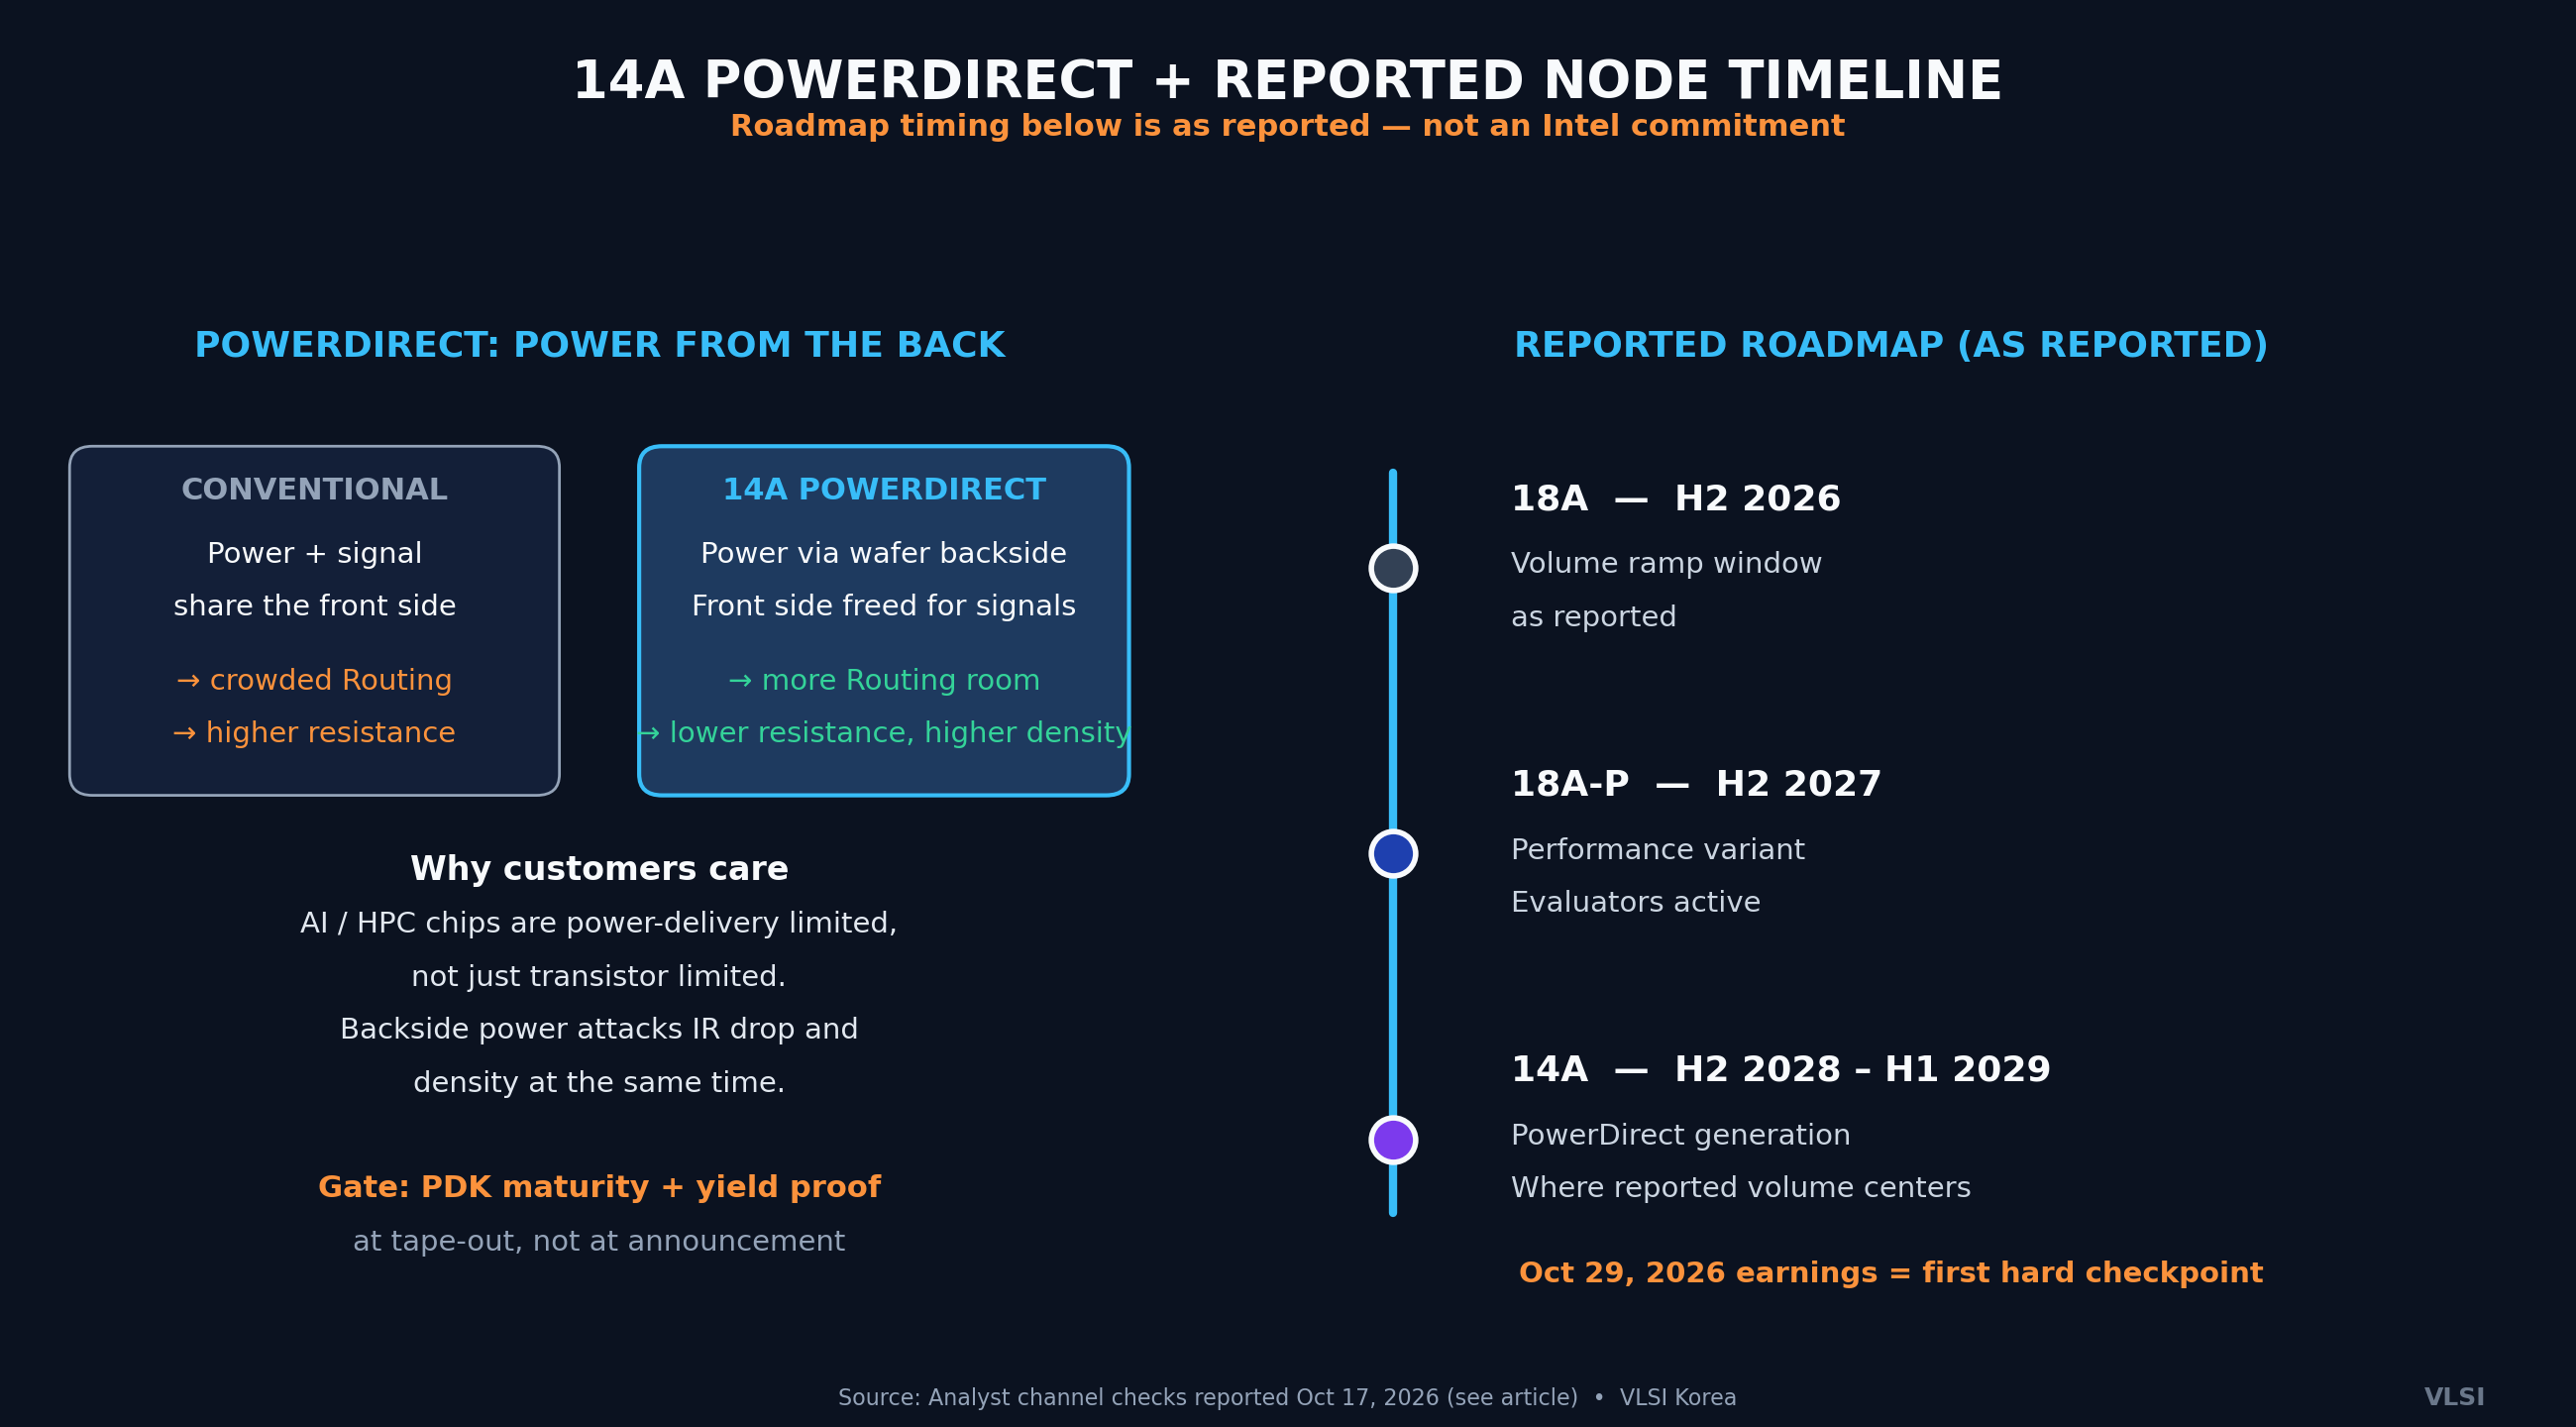
なぜ顧客が納得するのか。最先端ノードでは、旗艦チップの多くはもはやトランジスタ数だけで制限されない。許容できない電圧降下と熱なしに、そのトランジスタへ電源を届けることが律速になる。裏面電源供給はこのボトルネックを正面から攻める。電源問題と信号問題を分離し、それぞれ最適化できるようにする。持続的に高稼働で動くサーバーCPUやネットワークスイッチにとって、これはプロセスのパンフレット文句ではなく製品レベルの利点だ。
しかし特徴は契約ではない。関心と数量の間のゲートは地味だ。PDKの成熟度、設計イネーブルメント、そして顧客がテープアウトの根拠にできる歩留まりの証拠である。顧客はスライドに複数世代のロードマップを任せない。テストチップを経て、PDK改訂が安定し、ファウンドリが日程を守れることを証明した後に任せる。だから14A志向の報道は両刃だ。目的地は裏付けるが、証明の負担をより遅いノード側へ押し出す。
3. ヘッジの経済学:セカンドソースの本当の値段
顧客は慈善で多様化を買っているのではない。三つの項からなるMBAの計算をしている。
- 単一ソースのリスクプレミアム: 生産能力の割り当てリスク+地理的集中リスク。供給が逼迫する時、代替がないコストは「ウェハー単価が少し上がる」ことではなく「製品発売が遅れる」ことだ。
- 代替案の実行リスク: セカンドソースは実際に出荷されて初めてヘッジになる。PDKの未熟さ、歩留まりの立ち上げ、日程の遅れがIntelの提案に適用される割引率だ。
- 切替・資格コスト: 設計の移植、再資格審査、数量を二つのプロセスに分けることには実際のエンジニアリング時間がかかる。数量分散は既存供給業者との規模のレバレッジも一部犠牲にする。
セカンドソースの取引は、第一の項が残り二つを超える時に成立する。逼迫した生産能力は第一の項を大きくする。信頼できる18Aのマイルストーン一つひとつが第二の項を下げる。そしてアンカーカスタマーは、後に続く全員の第三の項を下げる。初期の移植作業がPDKとエコシステムを成熟させるからだ。アンカーカスタマー競争が重要な理由がここにある。最初にコミットした数社は売上高を足すだけでなく、次の10社にとってプラットフォームのリスクを下げる。
プレスリリースに絶対載らない交渉配当もある。信頼できるセカンドソースを持つ顧客は、主供給業者と違った交渉をする。割り当て、価格、ロードマップへのアクセスすべてでだ。ビッグテックがIntelから買っているものの一部は、評価段階ですらオプション価値である。Intelの課題は、そのオプションが行使されずに失効する前に、コミットされたテープアウトへ変えることだ。
4. 10月29日が示すべきこと
チャネルチェックは仮説を立てる。決算は証拠基準を立てる。10月29日には、どんな見出しよりも次の四つが重要だ。
| チェックポイント(10月29日) | 強気の信号 | 弱気の信号 |
|---|---|---|
| 外部ファウンドリ売上高 | 外部顧客ミックス増で前四半期比成長 | 横ばい、内部製品中心のミックス |
| ファウンドリ・ガイダンス | 前向きなコミットメント・生産能力の言葉が固まる | 曖昧で後ろ倒しの日程 |
| 顧客開示 | 名前のある顧客またはテープアウトの節目 | 報じられた名前すべてに沈黙 |
| 18Aの実行 | 日程通りという立ち上げコメント | 遅れの言葉、歩留まりの留保 |
強い決算説明会でも、チャネルチェックの全ての名前を「確認」することはない。企業がアナリストのリストを一行ずつ検証することは稀だ。確認できるのは方向だ。外部売上高の変曲、固まるコミットメント、維持される実行。逆に沈黙がチェックを反証するわけでもない。ファウンドリ契約は通常、顧客が顧客のタイミングで開示する。ただ沈黙は物語全体の割引率を上げるだろう。
Chase's Take
ファウンドリ競争の採点方式が静かに変わった。以前は歩留まり曲線で採点した。今は誰が先にテープアウトを任されるかで採点する。テープアウトは、顧客自身の製品締め切りがファウンドリの約束の担保になる地点だからだ。
10月17日のチェックに対する私の解釈は意図的に両面を持つ。強気のケースは実在する。契約と報じられたリストは一貫し(電源負荷が大きく戦略的動機のある製品群)、評価中リストは重量級で、14Aへの傾きという報道は、顧客がIntelの現在のノードを儀礼的に試すのではなく、最良の将来ノードを中心に交渉していることを示す。生産能力が逼迫した世界では、セカンドソース市場はまさにこうして形成される。
弱気のケースも等しく実在し、一語に宿る。報じられたという言葉だ。このどれもIntelは確認していない。チャネルチェックには知られた失敗モードがある。評価段階の本物の熱意を捉え、購入注文であるかのように価格を付けることだ。ファウンドリの歴史には、何年も「評価だけした」顧客が散らばっている。評価中とテープアウトの距離はPDK改訂、テストチップの歩留まり、弁護士で測られ、セカンドソースの物語が通常遅くなるのはまさにそこだ。
だからこの物語の信頼資産は、区別そのものだ。一つだけ覚えるならこれだ。契約の報道4件、評価中4件、公式確認0件 ― そして10月29日という日付の付いた試験。 四つの節を同時に握れば、誇張よりも冷笑よりもこの物語をよく理解できる。
韓国の視点も触れておきたい。信頼できるIntelのセカンドソースは、先進ロジックチェーン全体の交渉力を組み替える。韓国のファブレスにとっても、AIシリコンが実際にどこで作られるかを追うHBMを含むメモリ側にとっても同じだ。セカンドソースの地理は一つのファウンドリだけの物語ではない。
Implications: 投資・経営への示唆
投資家へ:
- 10月29日は判定ではなく方向の確認として扱うこと。報じられた名前の一つが言及されるかどうかより、外部ファウンドリ売上高の軌跡とガイダンスの言葉が重要だ。
- 今後の四半期は転換ファネルを見ること。評価中 → テストチップ → テープアウト → コミットされた数量。段階間の移動が本当のKPIであり、ファネル最上部に新しいロゴが付くのは最も弱い信号だ。
- 「報じられた」「評価中」という言葉を落とした再伝達は割り引いて聞くこと。この物語のプレミアムは、隔たりを尊重する側にある。
チップ経営者とサプライチェーン管理者へ:
- 自分のヘッジを正直に値付けすること。割り当てリスクと集中リスクには今や観察可能な市場の証拠がある。顧客は積極的に代替を作っている。単一ソースの安らぎは減価する資産だ。
- セカンドソースを評価するなら、発表ではなく本当に欲しいノード(報じられた14A志向が雛形だ)を中心に交渉し、PDK成熟度のマイルストーンで契約すること。
- アンカーの経済学は双方向だ。先行者は移植コストを最も高く払うが、プラットフォームが成功すれば割り当て優先権と交渉レバレッジを最も大きく得る。
Intel観察者へ:
- 戦略的な問いはもはや「Intelは先進ノードを作れるか」ではない。「報じられた関心を、顧客が製品計画の根拠にできる日程上のテープアウトへ変えられるか」だ。10月29日が日付の付いた最初の答えになる。
注:本分析は2026年10月17日に報じられ上にリンクしたアナリストのチャネルチェックに基づく。ここに記した顧客契約と評価は、公開時点でIntelおよび当該顧客が確認していない。本稿は分析であり、投資助言ではない。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。


