 VLSI Korea
2027年の好況か、2029年の供給過剰か ― メモリサイクルの頂点での設備投資の賭け
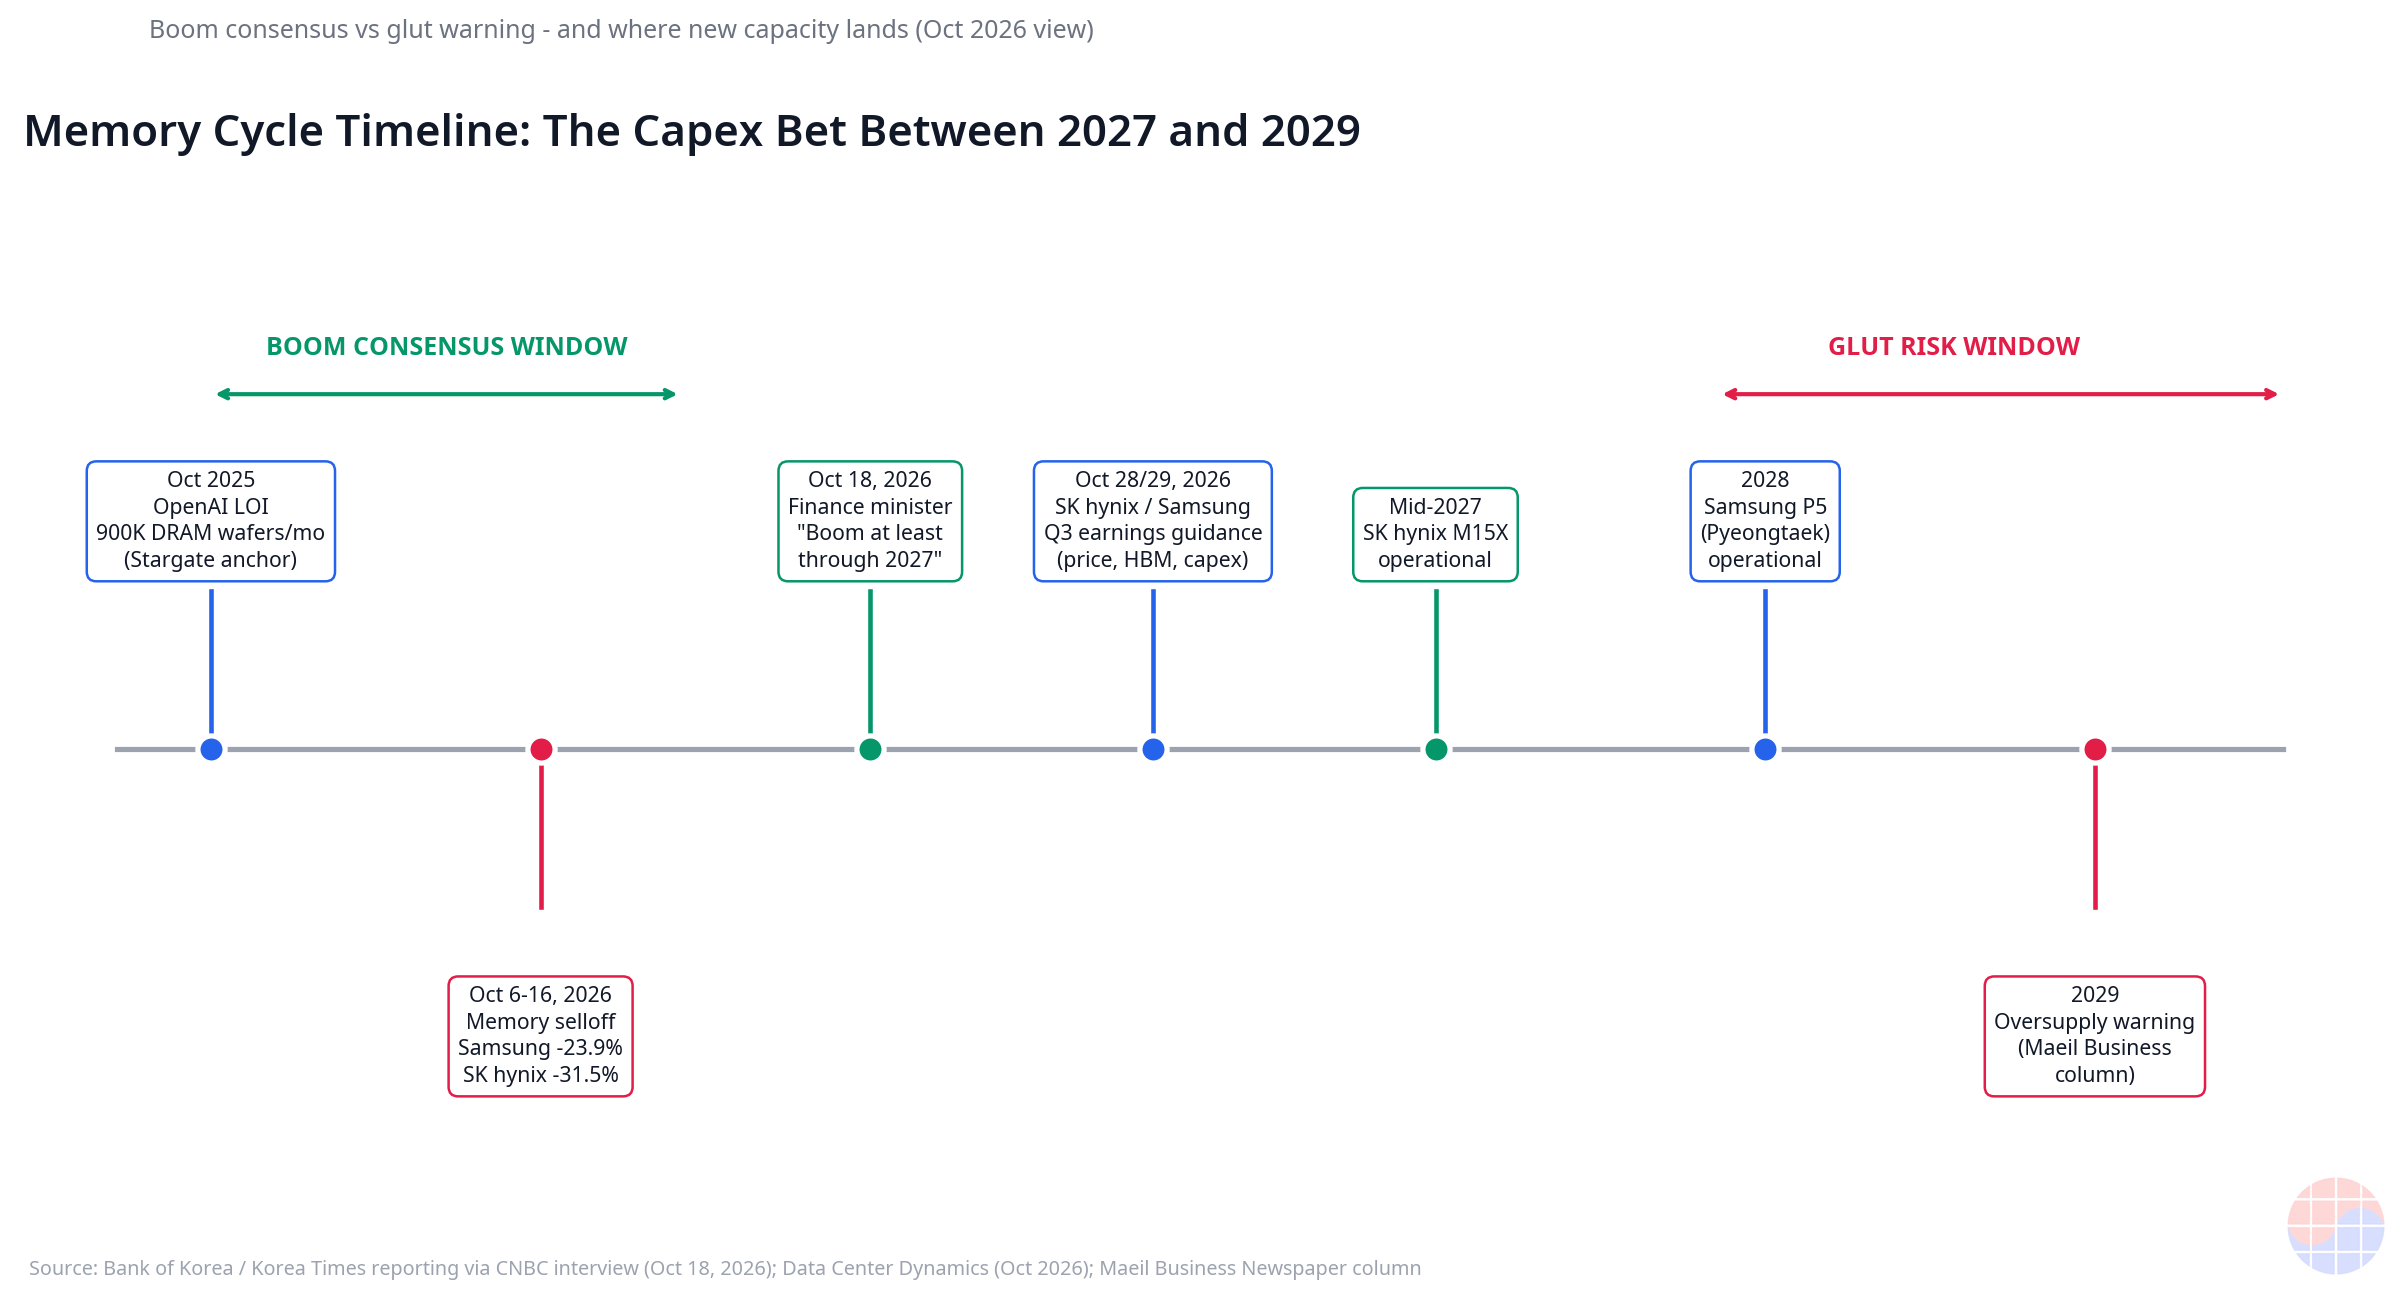
10月18日、韓国企画財政部長官は半導体好況が2027年まで続くと述べた。一方で2029年のメモリ供給過剰を警告する声もある。それでもサムスンとSKハイニックスは積極増産を続ける。サイクル頂点での設備投資の賭けの経済学と、それを判定する10月28・29日の決算。


30秒サマリー
- 2026年10月18日、韓国の李炯日(イ・ヒョンイル)企画財政部長官はCNBCのインタビューで、半導体の好況が少なくとも2027年まで続くとの見通しを示した。 顧客需要は依然として供給を上回り、2026年の税収も当初見通しを上回る見込みだという。(Source)
- 同じ週、メモリ株は急落した。サムスン電子は7営業日で−23.9%、SKハイニックスは−31.5%、韓国総合株価指数(KOSPI)は約21%下落した。KB証券のリサーチ本部長はこれを過剰反応と断じ、原因を国内の買い支え不在に求めた。
- 一方、毎日経済新聞のコラムは、新規生産能力の稼働に伴い2029年にはメモリ市場が供給過剰に転じる可能性を警告した。
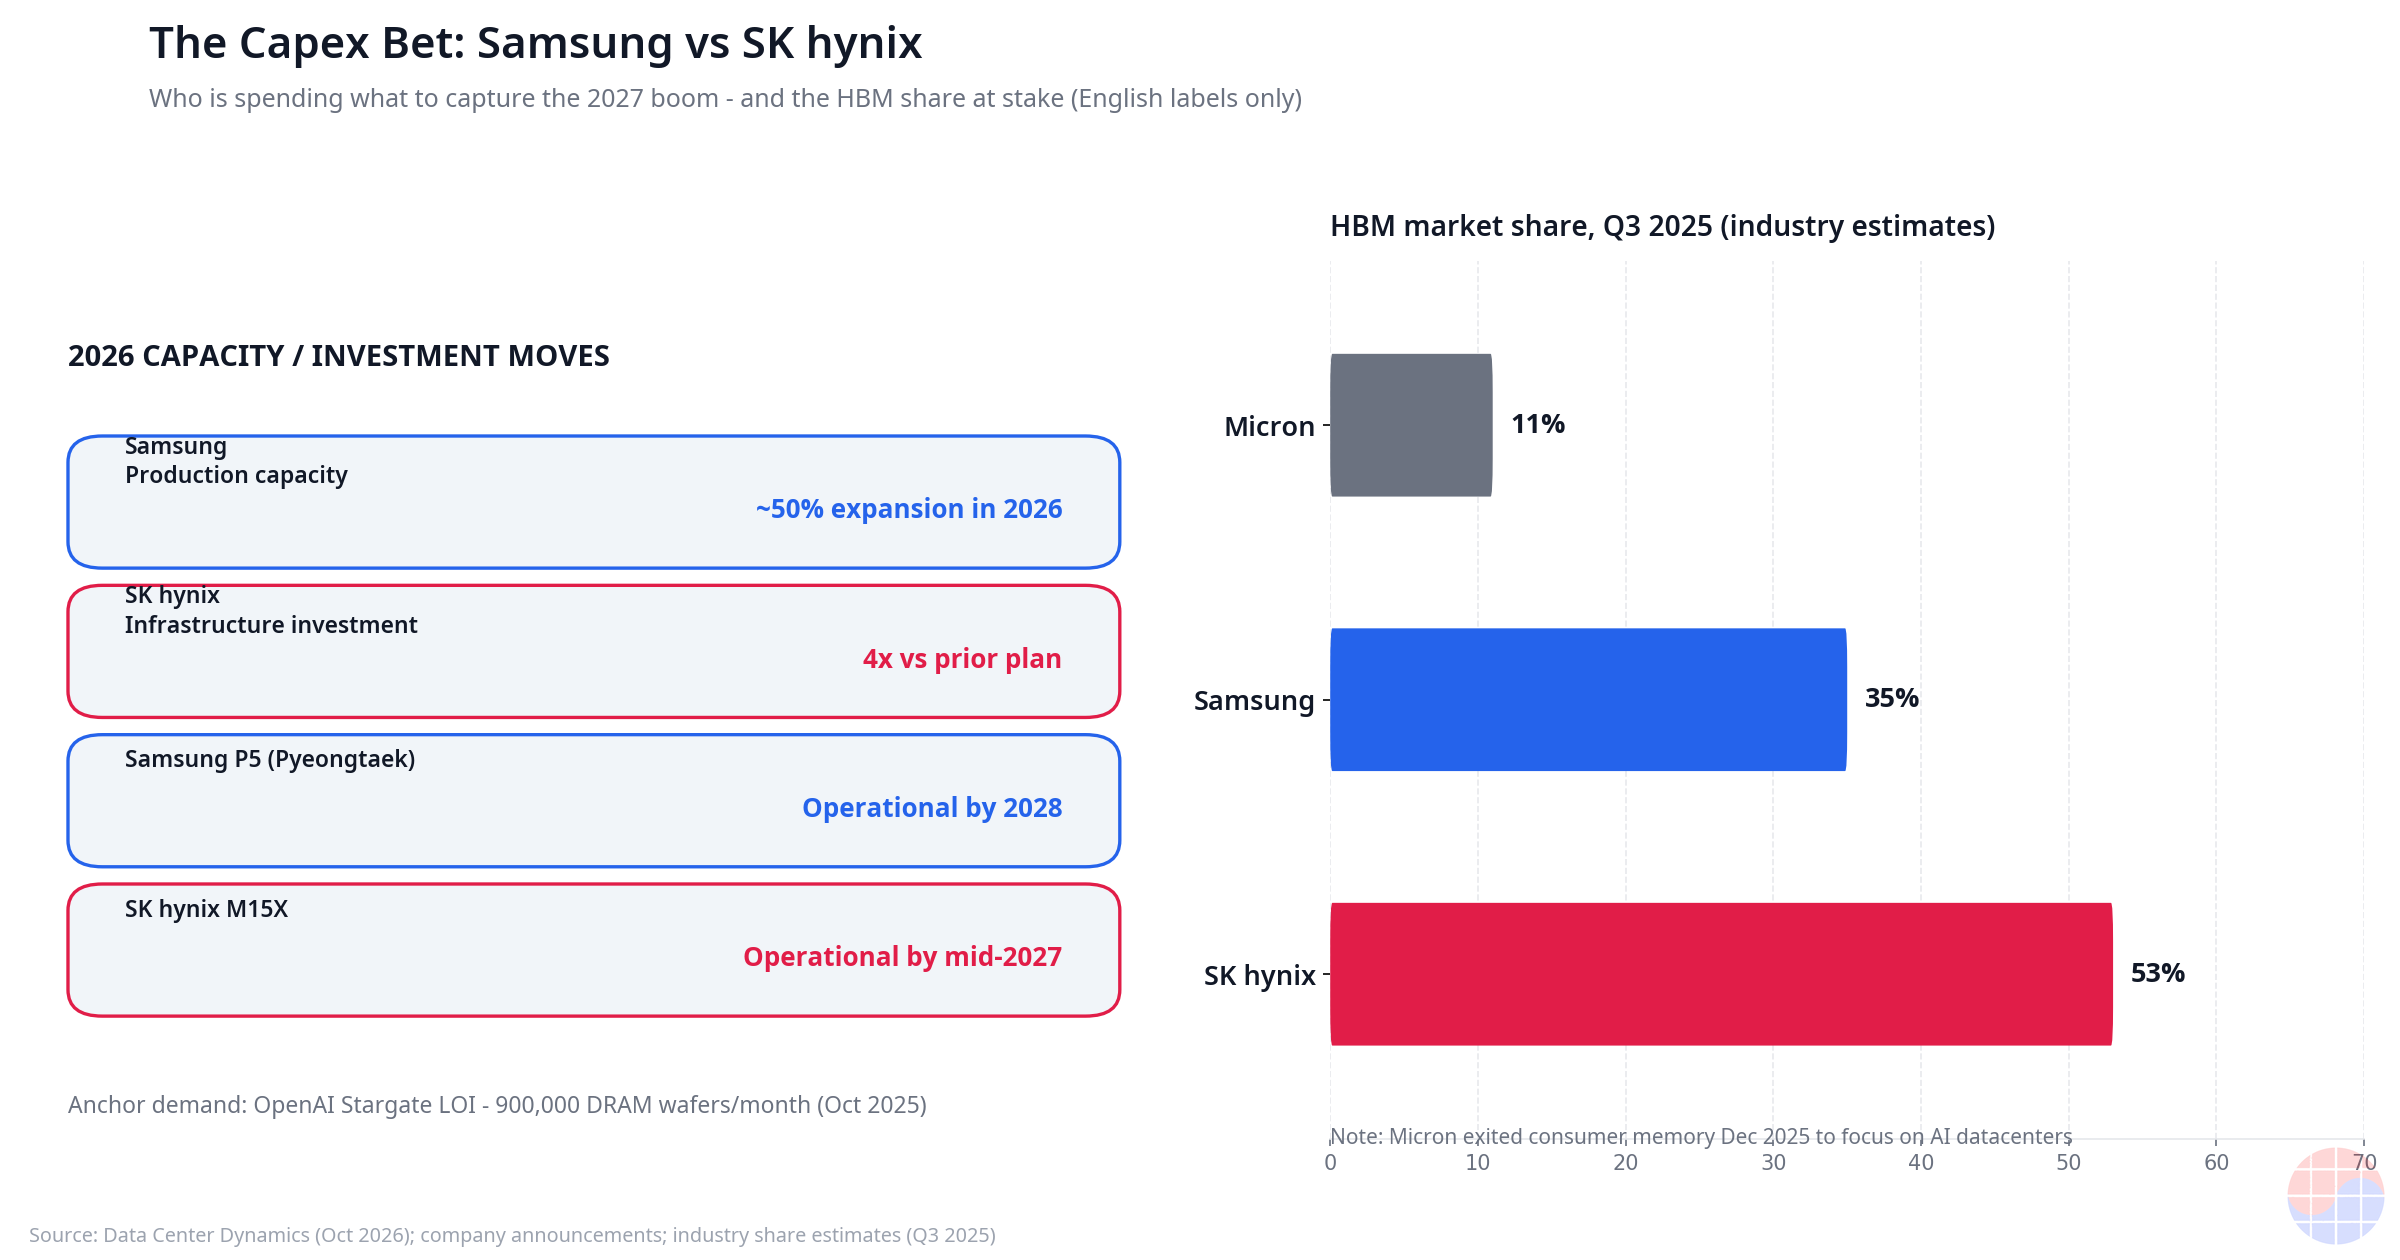
- それでも両社はサイクルの頂点で積極的な増産を止めない。サムスン電子は2026年に生産能力を約50%拡大し、SKハイニックスはインフラ投資を従来計画の4倍に引き上げた。サムスンのP5(平沢)は2028年、SKハイニックスのM15Xは2027年半ばの稼働を目指す。(Source)
- この賭けの下支えとなるのはアンカー需要だ。2025年10月にサムスン・SKハイニックス・OpenAIが締結したLOIには、Stargateプロジェクト向けに月90万枚のDRAMウェハー供給が盛り込まれている。
- 判定のタイミングは10月28日と29日。 SKハイニックスの第3四半期決算(10/28)とサムスン電子(10/29)のメモリ価格・HBM需要・設備投資ガイダンスが、この賭けの中間検証となる。
- 核心的な判断:サイクルの頂点のシグナルは価格ではなく契約構造の変化から読み取る。
Background:同じサイクル、正反対の読み方
韓国銀行の資料(4月のKorea Herald報道)によると、今年第1四半期の韓国GDPは前期比1.7%増と2020年以降で最速となり、そのうち約55%が半導体製造によるものだった。サムスン電子とSKハイニックスは同四半期にそろって過去最高の四半期営業利益を記録した。メモリ好況は韓国経済そのものになっていた。
ところが10月6日から始まった7営業日で、メモリ株は異例の売りに見舞われた。サムスン電子−23.9%、SKハイニックス−31.5%、KOSPIは1,449.52ポイント・約21%の下落。中国メモリメーカーの競争激化と金利上昇懸念が投資心理を押しつぶし、NVIDIAなど世界の半導体株も連れ安となった。
金曜日に市場はいったん落ち着いた。KOSPIは2.05%高の5,668.05と7日続落を止め、サムスン電子は2.62%、SKハイニックスは0.79%上昇した。ウォン・ドル相場は1ドル=1,331.4ウォンへと強含み、外国人投資家は約3,410億ウォンを買い越した。売ったのは国内の個人と機関だった。これがKB証券リサーチ本部長の「過剰反応」診断の背景である。下げ幅を広げたのはファンダメンタルズではなく、国内の買い支え不在だったということだ。
その週末、IMF・世界銀行年次総会が開かれたバンコクで長官のインタビューが出た。「現時点では、この成長を維持できるというのが我々の見方だ(For now, our view is that we can sustain this growth)」。顧客が求める量が生産者の供給能力をなお上回っていることが根拠だった。同じ記事の中には2029年の供給過剰警告も並んでいた。同じデータ、正反対の読み。 投資家と経営者が今必要としているのは、どちらの陣営が正しいかという予言ではなく、この賭けの構造を読むフレームだ。
Business Deep Dive
1. 寡占の数学:今のメモリ市場は誰の手にあるか
世界のDRAMとHBM市場は実質的に3社の寡占だ。HBM市場では2025年第3四半期の業界推計でSKハイニックス53%、サムスン電子35%、マイクロン11%だった。2025年12月、マイクロンは民生用メモリ・ストレージ事業から撤退し、AIデータセンター顧客への集中を宣言した。HBMの舵は韓国2社が握っている。
| プレーヤー | HBMシェア(2025年Q3、業界推計) | 2026年の生産能力の動き |
|---|---|---|
| SKハイニックス | 53% | インフラ投資4倍、M15Xは2027年半ば稼働 |
| サムスン電子 | 35% | 生産能力を約50%拡大、P5は2028年稼働 |
| マイクロン | 11% | 民生メモリ撤退(2025年12月)、AIデータセンター集中 |
寡占の核心は価格決定力だ。メモリ不況の歴史的パターンは常に同じだった。需要が折れるより先に、供給が先に増える。だから「2029年供給過剰」警告は単なる悲観論ではなく、この寡占構造が繰り返し生み出す条件付きシナリオだ。条件は、新規生産能力が実際に稼働するタイミングと、その生産能力を受け止める需要が契約で縛られているかどうかである。
2. 二つの陣営:2027年好況論 vs 2029年過剰論
| 2027年好況論 | 2029年過剰論 | |
|---|---|---|
| 発言者 | 企画財政部長官(2026-10-18、CNBC) | 毎日経済新聞コラム(2026年10月) |
| 論拠 | 顧客需要が供給を上回り続ける。AIデータセンター需要が2年分積み上がっている | 新規生産能力(P5・M15Xなど)が2027〜2028年に稼働すれば供給が需要を上回る |
| 根拠データ | 2026年税収は見通しを上回る、第1四半期GDPの55%を半導体製造が牽引 | メモリ投資は2〜3年のリードタイム。今の増設は未来の供給 |
| リスク | 中国勢の追い上げ、金利 | 対称的。需要が予想より強ければ過剰シナリオは後ずれする |
二つの陣営は実は矛盾しない。2027年までの好況も、2029年の過剰警告も、両方正しい可能性がある。 メモリの設備投資は決定から量産まで2〜3年のリードタイムがかかる。2027年半ば〜2028年の稼働を目指すファブは2024〜2025年に決められたものだ。好況期の投資判断が過剰期の供給として戻ってくる。これがサイクル産業の構造的悲劇だ。
3. 設備投資の賭けの経済学:なぜ頂点でさらに投資するのか
MBAの教科書の古典的ジレンマがそのまま当てはまる。
- 頂点で投資すれば:自ら増やした生産能力が市場供給を増やし、過剰を招く。価格下落の引き金を自ら引いたことになる。
- 投資しなければ:競合が増やした生産能力で自社のシェアを奪われる。次のサイクルの主導権を失う。
寡占体制ではこのジレンマが囚人のジレンマ構造になる。サムスンだけが増設してSKハイニックスが動かなければサムスンのシェアゲームの勝利だ。逆も同じ。双方が増設すれば過剰で共倒れになる。それでも各社にとって「増設」は支配戦略(dominant strategy)になりやすい。相手が増設する中で自分だけ動かなければ最悪だからだ。
今回のサイクルが過去と決定的に違うのは、需要の「期間」ではなく「性質」が変わったことだ。2025年10月のOpenAIとのLOI。Stargateプロジェクト向け月90万枚のDRAMウェハーは、単なる購入意向書ではなく構造変化の象徴だ。AIメモリはもはやスポット市場で価格を見て買う商品ではない。HBMはすでに顧客別の割り当て(allocation)体制で売れ、長期契約が数量を縛る。設備投資の賭けの下支えは、スポット価格の変動ではなく契約で縛られた数量になったのだ。
数式で書けばこうなる。設備投資判断の期待値 =(アンカー契約で確保した数量 × 契約マージン)+(残余生産能力のスポットオプション価値)− 設備投資額。アンカー需要が大きいほど第一項が大きくなり、賭けは合理的になる。OpenAIの月90万枚LOIこそ、その第一項を埋める数字だ。
4. 10月の売りの解剖:過剰反応か、先行シグナルか
| 指標 | 数値 | 日付/出典 |
|---|---|---|
| サムスン電子 7営業日 | −23.9% | 10/6起点、Korea Times報道 |
| SKハイニックス 7営業日 | −31.5% | 10/6起点、Korea Times報道 |
| KOSPI 7営業日 | 約−21%(1,449.52pt) | 10/6起点 |
| KOSPI 金曜日 | +2.05% → 5,668.05 | 10/16 |
| サムスン電子 金曜日 | +2.62% | 10/16 |
| SKハイニックス 金曜日 | +0.79% | 10/16 |
| 外国人買い越し | 約3,410億ウォン | 10/16 |
KB証券リサーチ本部長の診断は明確だった。下げの原因はファンダメンタルズの悪化ではなく国内の買い支え不在だった。外国人はむしろ買い越した。中国メモリメーカーの競争激化と金利懸念が引き金だったが、価格は行き過ぎたという。
この判断の検証タイミングが10月28日と29日だ。SKハイニックスの第3四半期決算(10/28)とサムスン電子(10/29)で確認すべきは3つ。
- メモリ価格ガイダンス:契約価格(contract price)の方向。上昇継続か、減速か。
- HBM需要:AI顧客向けHBM4・HBM4Eの割り当て状況と受注残。
- 設備投資ガイダンス:2027年の設備投資計画の上方・維持・下方。賭けの強さを示す直接指標。
価格ではなく契約構造を見よ、というのが本稿の主張だ。固定価格の期間が長くなり、テイク・オア・ペイ的な長期契約の比率が上がり、顧客別割り当て制が強化されるほど、サイクルの頂点は「持続可能な頂点」に近づく。逆に契約期間が短くなりスポット比率が高まれば、頂点通過のシグナルだ。
5. 経営者の選択肢:頂点での4つの設備戦略
サイクルの頂点で経営者が選べる戦略は4つある。
- 積極的増設(サムスンの道):生産能力約50%拡大。シェアゲームでは勝つが、過剰時の価格下落の第一撃を受ける。アンカー需要(OpenAI LOI)が下支えするという計算。
- インフラ先行投資(SKハイニックスの道):投資4倍+M15Xの早期稼働。HBM首位(53%)を生産能力で固める戦略。2027年半ばの稼働が2029年の過剰警告より1年以上早いことがポイント。過剰の前に投資回収の区間を確保する。
- 規律ある設備投資(マイクロンの道):民生メモリ撤退、高マージンのAIデータセンター集中。数量ゲームから抜けてマージンゲームを選ぶ。
- ノード微細化で耐える:1c・1γ世代DRAMのような先端プロセス転換でGb当たり原価を下げる。生産能力を増やさずにビット成長(bit growth)で需要を吸収する戦略。
4つとも合理的だ。違いは自分が握っているカードだ。HBMシェア53%を握る会社は生産能力で首位を固め、IDM構造の会社は垂直統合で耐え、3位は選択と集中でいく。頂点での正解は一つではなく、自社のポジションに合った賭けを選ぶことだ。
Chase's Take
メモリサイクルのジレンマはMBA初年度の企業戦略で学ぶ古典だ。頂点で投資すれば過剰を招き、投資しなければシェアを失う。それでも企業は毎回、頂点で投資する。なぜか。教科書は「集団的非合理性」というが、現場の答えは違う。投資しない側が先に死ぬからだ。 サイクル産業ではシェアは永久資産であり、価格は一時的変数だ。過剰が来れば皆が痛むが、シェアを失えば自分だけが死ぬ。
今回が違うのは一つだ。需要の「期間」ではなく「性質」が変わったこと。かつてのメモリ需要はスポット価格という一つの数字で動いた。今のAIメモリ需要は契約書で動く。OpenAIの月90万枚LOI、HBMの顧客別割り当て制、長期契約のテイク・オア・ペイ。これは需要予測の問題ではなく需要の所有権の問題だ。アンカー需要を誰が契約で縛ったかが、設備投資の賭けの勝敗を分ける。
だから2029年の過剰警告は「日付」ではなく「条件」として読むべきだ。M15XとP5の立ち上げタイミング、HBM長期契約の更新時期、中国勢の歩留まり曲線。この3条件が揃ったときに過剰が来る。一つでも外れれば警告は後ずれする。KB証券の「過剰反応」診断も同じ文脈だ。市場は価格という結果だけを見て売ったが、本当に見るべきは契約構造という原因だ。
韓国の視点の含意もある。第1四半期GDPの55%を半導体製造が作ったということは、メモリサイクルがすなわち韓国経済のサイクルだということだ。長官が「2027年までいく」と言ったのは産業見通しであると同時に財政見通しだ。税収が見通しを上回るという言葉の裏には、メモリ好況が折れれば税収も一緒に折れるという警告が隠れている。サイクル頂点での設備投資の賭けは、企業だけのゲームではなく国家のゲームでもある。
検証は10月28日と29日に来る。そのときのガイダンスで契約構造の変化を読み取ればよい。本稿のフレームが正しければ、見るべきは株価ではなく決算資料の小さな文字。契約期間、割り当て比率、設備投資の数字だ。
Implications:投資・経営への示唆
投資家へ ― 10/28・10/29チェックリスト:
- 契約価格ガイダンスの方向。上昇継続なら好況論に重み、減速なら過剰論に重み。
- HBM4・HBM4Eの顧客別割り当て状況と受注残(backlog)。「完売(sold out)」の期間はどれくらいか。
- 2027年の設備投資ガイダンス。上方なら経営陣も好況に賭けているシグナル、下方なら頂点警戒シグナル。
- 契約構造の変化:長期契約の比率、テイク・オア・ペイへの言及、顧客別割り当て制の強化の有無。
経営者へ ― 設備投資タイミングのチェックリスト:
- アンカー需要を契約で縛ったか。LOIレベルではなくテイク・オア・ペイレベルで。
- 立ち上げ時期が過剰警告時期より最低12カ月以上早いか。(M15X:2027年半ば vs 2029年警告 = 約18カ月の回収区間)
- ノード転換(1c・1γ)でGb当たり原価を下げる並行戦略はあるか。新規ウェハー投入なしにビット成長を吸収する余地。
- 中国メーカーの歩留まり曲線を監視する専用トラッカーはあるか。過剰の引き金は韓国生産能力ではなく中国歩留まりかもしれない。
判定フレーム(まとめ):
| シグナル | 好況継続(2027) | 過剰転換(2029) |
|---|---|---|
| 契約構造 | 長期契約・割り当て制の強化 | 契約短期化・スポット比率の拡大 |
| 設備投資ガイダンス | 上方・維持 | 下方 |
| 在庫 | 顧客在庫は正常 | チャネル在庫の積み上がり |
| 中国歩留まり | 停滞 | 急改善 |
FAQ
Q1. 2029年の供給過剰は確定した見通しか? 違う。毎日経済新聞のコラムが示したのは条件付きシナリオだ。P5・M15Xなどの新規生産能力が2027〜2028年に稼働し、その数量を吸収する需要が契約で縛られていないときに過剰が発生する。3条件(立ち上げタイミング・HBM契約更新・中国歩留まり)が揃って初めて現実になる。
Q2. 過剰が分かっていてなぜ頂点で生産能力を増やすのか? 寡占のゲーム理論のためだ。相手が増設する中で自分だけ動かなければシェアを失う。シェアは永久資産、価格下落は一時的変数だ。しかも今回はOpenAI LOI(月90万枚)のようなアンカー需要が長期契約で縛られており、かつてのスポット中心サイクルより賭けの下支えが堅い。
Q3. 10月28日・29日の決算で何を見るべきか? 3つだ。メモリ契約価格ガイダンスの方向、HBM4・HBM4Eの顧客別割り当てと受注残、2027年の設備投資ガイダンスの上方・維持・下方。特に契約期間と長期契約比率の変化が頂点シグナルの核心だ。
Q4. 最近のメモリ株急落は買い場か? KB証券リサーチ本部長は過剰反応と診断した。7営業日でサムスン電子−23.9%、SKハイニックス−31.5%の下げは国内の買い支え不在が広げ、外国人はむしろ買い越した。ただしこれは分析の見方にすぎない。10/28・10/29のガイダンスで契約構造の変化が確認されるまでは判断を留保するのが合理的だ。
本稿は公開された報道と企業の発表資料に基づく分析であり、投資助言ではありません。数値の基準時点は各出典の報道日(2026年10月)に従います。


