 VLSI Korea
Market Bulletin: RAMageddon — AIデータセンターがメモリを呑み込み、スマホ出荷は20%急落
2026年Q3、世界のスマホ出荷は前年同期比20%減と2012年以来最悪の第3四半期に。AIデータセンターがメモリ供給を吸収し、小売価格は1月以降約20%上昇。サムスンの半導体部門は過去最高の89.2兆ウォンの営業利益、一方デバイス部門は8,000億ウォンの赤字。勝者と敗者、そして第4四半期の展望。


Market Bulletin: RAMageddon — AIデータセンターがメモリを呑み込み、スマホ出荷は20%急落
2026年10月15日 — 2026年第3四半期の世界スマートフォン出荷台数は前年同期比20%減となり、2012年以来最悪の第3四半期となった。AIデータセンターの建設ブームが、スマホに必要なメモリ供給を吸い上げたためだ。小売価格は1月以降約20%上昇し、消費者は買い替えを先延ばししたり整備品に流れたりしている。一方サムスンは第4四半期のスマホ生産を最大30%削減すると報じられている。サムスン半導体部門に四半期過去最高の89.2兆ウォンという営業利益をもたらしたのと同じスーパーサイクルが、デバイス部門には8,000億ウォンの赤字をもたらした。これがRAMageddonだ——需要はエッジ(末端)で崩れ、ブームがコアで支えられている。
Key Highlights
- 四半期を壊したのは需要ではなく供給不足だ。 第3四半期出荷は前年同期比20%減——2012年以来最悪の第3四半期——原因はDRAM/NANDの価格高騰と供給不足。(Edaily, JoongAng Ilbo, Channel News Asia)
- シェアは上位に集中。 サムスンがシェア23%で首位(出荷は前年同期比3%減、シェアは19%から上昇)。Appleは22%で、第3四半期として初めて20%を突破(18%から上昇)。Xiaomiは30%超減で10%、OPPOとvivoはそれぞれ20%超減で9%と8%。(KBench)
- 価格ショックが広がる。 小売価格は1月以降約20%上昇。Galaxy S26はサイクル途中で値上げ——韓国ではベースモデルが約15万ウォン、米国では全モデル100ドル引き上げ。(JoongAng Ilbo, KBench)
- サムスンの両刃の剣。 半導体(DS)部門は四半期過去最高の89.2兆ウォンの営業利益、デバイス(DX)部門は8,000億ウォンの赤字。第3四半期のDX赤字は1.8〜2.1兆ウォンと見込まれる。(JoongAng Ilbo)
- 最大の制約は供給割当だ。 中小メーカーは「確保できるかどうか」の壁に直面。不足は2027年まで続くとの見方が大勢。サムスンDSは中国メーカーにDRAM/NANDの7〜10%値上げを求め、Appleも第4四半期に交渉のテーブルに戻る。(Reuters, GSMArena)
Market Update
10月中旬に出揃った第3四半期の数字は、世界出荷が前年同期比20%減——2012年以来最も深い第3四半期の落ち込みだった。需要の物語ではない。消費者は心が離れたのではなく、価格に追い出されたのだ。コスト転嫁が進み、小売価格は1月以降約20%上昇。買い手は買い替えを先延ばしし、プレミアムにお金を出し、あるいは整備品に流れた。
痛みは驚くほど不均等だった。サムスンの出荷は前年同期比わずか3%減に留まり、シェアは19%から23%へ上昇——Galaxy Z Fold 8の立ち上がりの速さとGalaxy Aシリーズの安定供給が支えた。Appleは数量では減ったが、シェアは18%から22%へ——第3四半期として初めて20%を突破した。Xiaomiは30%超の減少、OPPOとvivoはそれぞれ20%超の減少。低価格帯のスマホは利益率が薄く、買い手は価格に敏感だ。値上げすれば数量を失い、据え置けば赤字を被る。サムスンとAppleはプレミアムのミックスでコストを転嫁できたが、中国勢にはできなかった。
コスト転嫁はすでに店頭に並んでいる。10月1日、サムスンは発売から7カ月でGalaxy S26の韓国価格を引き上げた——ベース256GBは125万4,000ウォンから140万3,600ウォンへ、Ultra 1TBは約27万ウォンの値上げ。米国では全モデルが100ドル、Ultra 1TBは200ドルの値上げとなった。AppleもiPhone 18 Proを前モデルより高く設定し、iPhone 17の国内価格を引き上げた。発売中の製品に対するサイクル途中の値上げは、コスト圧力が価格カレンダーを押し流したことの証だ。
値札の裏では、サプライチェーンがAI向けに組み替えられている。ファブはスマホ向けLPDDRより高収益のHBMやサーバー向けDRAMを優先し——LPDDR5Xの一部はAIサーバーに回され——NANDもデータセンター需要で上昇している。メモリはスマホ・PCのBOMの20〜50%、400ドル前後の機種では60%近くを占める。価格の急騰は低価格帯から爆発する。サムスンDSは中国メーカーにDRAM/NANDの7〜10%値上げを求め、Appleは第4四半期に交渉のテーブルに戻る——そしてサムスン自社のMXも身内割引はなく、DSとDXは別会社だからだ。対応は撤退戦だ。サムスンは第4四半期の生産を最大30%削減すると報じられ、中小メーカーは「価格ではなく確保できるかどうか」が最大の制約だと訴える。
| ブランド | 2026年Q3 出荷台数 前年同期比 | 2026年Q3 シェア |
|---|---|---|
| Samsung | −3% | 23%(19%から上昇) |
| Apple | 減少(数値は未公表) | 22%(18%から上昇、第3四半期で初の20%超え) |
| Xiaomi | −30%かそれ以上 | 10% |
| OPPO | −20%かそれ以上 | 9% |
| vivo | −20%かそれ以上 | 8% |
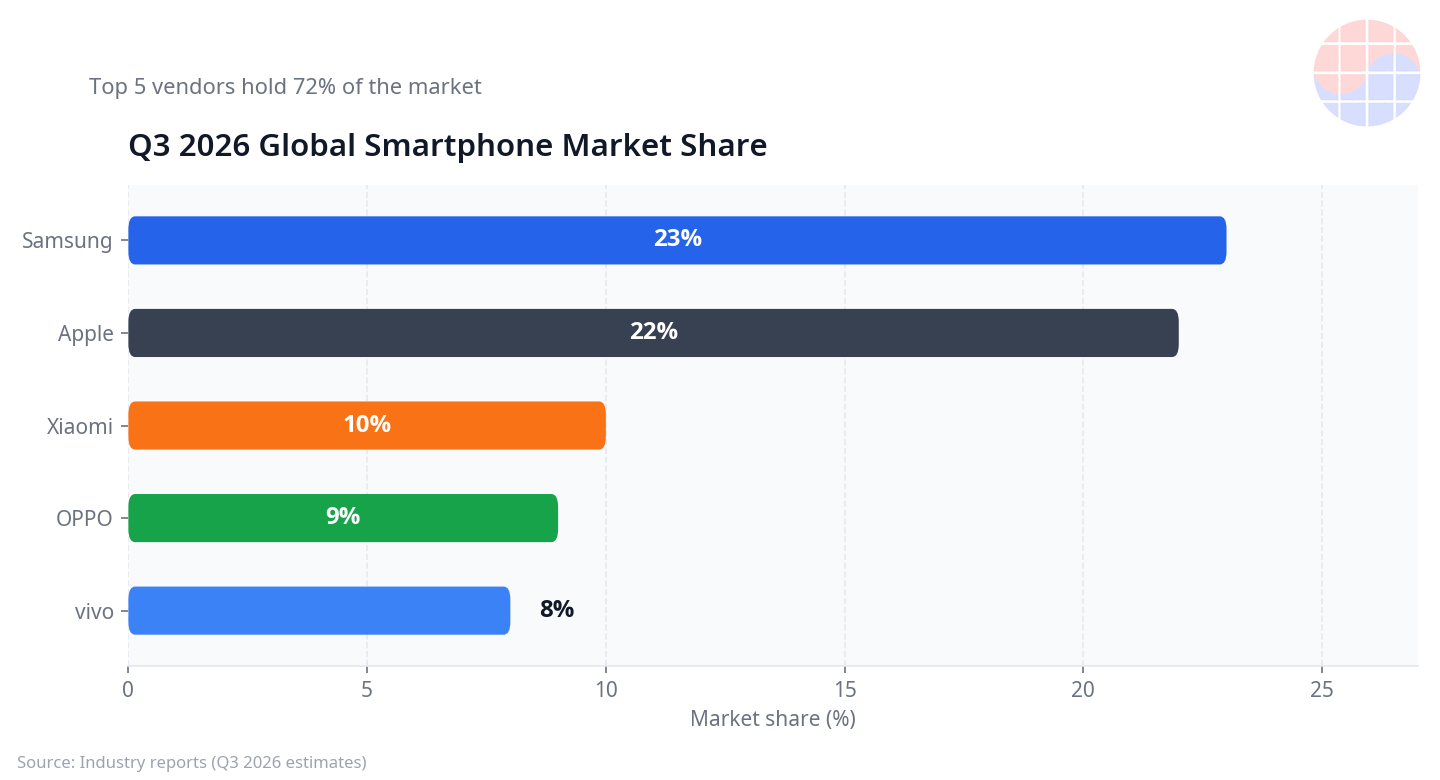
図1:2026年Q3のブランド別シェア(報道ベースの推計)。縮小する市場の45%をサムスンとAppleが握る。中国勢はメモリコストの打撃が最も大きい低価格帯に後退した。
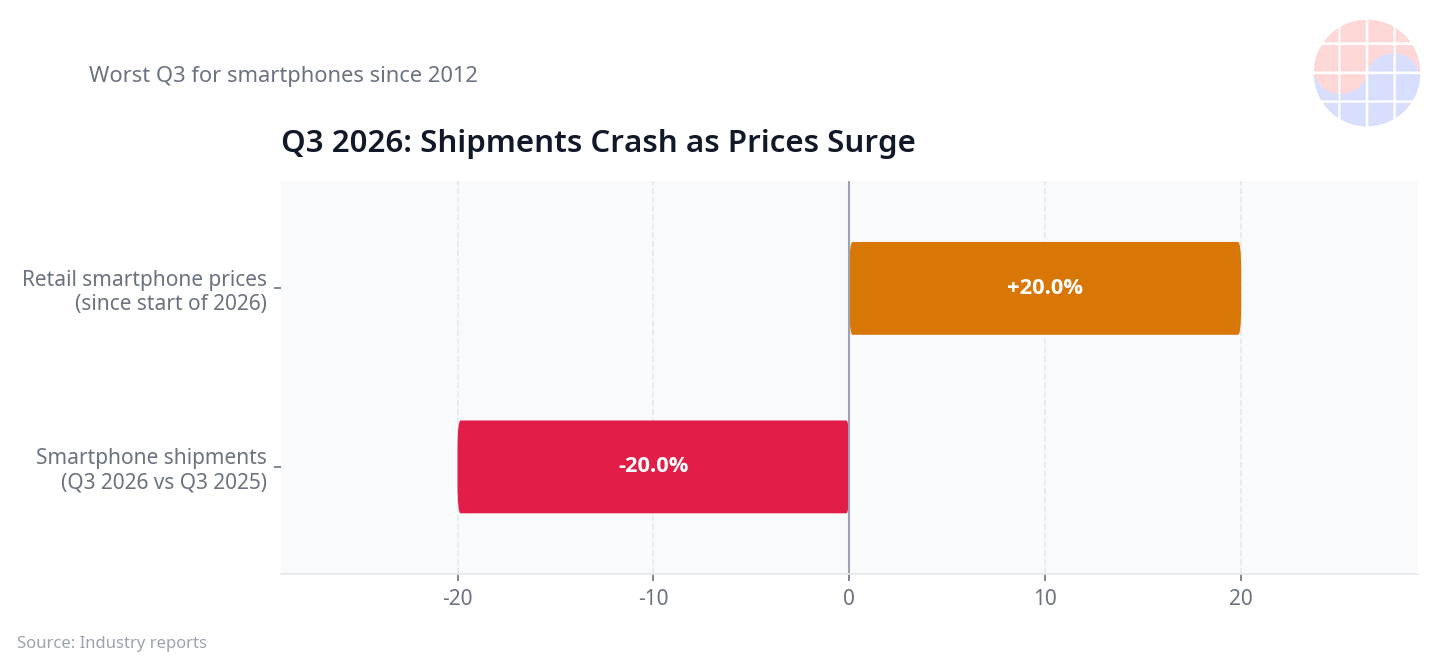
図2:2026年Q3の出荷ショック——前年同期比20%減、2012年以来最悪の第3四半期。需要の崩壊ではなく、メモリ価格の高騰と供給不足が主因。
VLSI's View
メモリはコモディティから戦略的な割当財へと格上げされた。ファブが、AIクラスター向けの高収益HBMスタックと、格安スマホ向けの低収益LPDDRパッケージのどちらを作るか選ぶとき、スマホは負ける——いまや業界全体の規模でだ。スマホ不況とメモリブームは、同じ出来事を正反対の側から見た姿だ。データセンターに吸い上げられる1ギガバイトごとに、スマホから1ギガバイトが値上げされていく。
勝者:まずはメモリサプライヤー——サムスンDSは四半期過去最高益を叩き出した。SKハイニックスもHBMという切り札で同様の価格支配力を持つ。AppleとサムスンMXはプレミアムのミックスで相対的に勝ち、整備品はサイクルが延びることで漁夫の利を得る。敗者:BOMの最大半分を占めるメモリコストを吸収できない、薄利の低価格帯中心の中国ブランド。供給割当の壁が死活問題の中小メーカー。そして、選択肢が減る中で約20%値上がりした価格に向き合う消費者だ。
韓国から見ると、これはサムスンの両刃の剣だ。DSの第2四半期の営業利益89.2兆ウォン(売上高約127.5兆ウォン)という過去最高益が追い風、DXの第2四半期8,000億ウォンという赤字——四半期ベースで初の赤字——がその代償で、第3四半期は1.8〜2.1兆ウォンと見込まれる。損益が別々の会社だから、サムスンのスマホ事業もライバルと同じ高値でメモリを買う。垂直統合は、上流が自社の利益を最大化するときの盾にはならない。SKハイニックスはこの取引のもう一つの側にいる——CEOは2027年が供給面で最悪の年になると警告し、2030年以降も需要が供給能力を上回ると見ている。予測であり、価格シグナルでもある。韓国にとって、スーパーサイクルは2社に集中する国全体の追い風であり、すべてのデバイスメーカーと消費者に拡散する国全体のコストだ。
ひとつ検証しておく。すべてのシグナルが上を向いているわけではない。欧州のスマホメーカーは、ストレージとDRAMの合算パッケージ価格が3月末にピークをつけてから横ばいだと述べ、「倍増」の予測を外してみせた——第3四半期の数字は報道ベースの暫定推計に過ぎず、AI需要が一服したり新規供給が入ったりすれば軌道は変わり得る、というリマインダーだ。それでも基本シナリオは2027年までの供給不足だ。
チェースの見解:私は日々STAサインオフの仕事をしているが、ひとつだけ変わらない原則がある。ファブがAIクラスター向けの高収益HBMスタックと、格安スマホ向けの低収益LPDDR5Xパッケージのどちらを優先できるか選ばれれば、スマホは必ず負ける。例外はない。これは需要の危機ではなく、供給割当の危機だ。メモリはAI時代の戦略物資となり、スマホは優先顧客からプライステイカーに格下げされた。勝者は供給を握る企業——空前の利益を叩き出したサムスンのDS部門、HBMという切り札を持つSKハイニックス——と、コストをプレミアム買い層に転嫁できるAppleやサムスンMXだ。他の面々は端切れをめぐって交渉している。いまミッドレンジのスマホを持っているなら、大事に使うことだ。買い替えは高くつき、届くのも遅くなる。
Outlook
- 第4四半期の契約交渉:サムスンDSは中国メーカーにDRAM/NANDの7〜10%値上げを求める。Appleは第4四半期にテーブルに戻る——購買量はサムスンの約2倍、Xiaomiの約3倍。
- 減産 vs ホリデー需要:サムスンは第4四半期の生産を最大30%削減すると報じられる。ホリデー需要が値上げを吸収するか、それとも跳ね返すかが焦点。
- 不足の期間:報道の大勢は2027年までの供給不足。SKハイニックスのCEOは2027年の供給を警告し、一部の中小メーカーは2028年からの正常化を見込む。2027年の能力増強が最大の変数。
- 低価格帯の命運:200ドル以下のスマホは存続の岐路に。プレミアムと整備品が押し出された需要を受け止め続けるかが焦点。
- 供給割当の政治学:ファブがAIインフラを構造的に優先するなか、デバイスメーカーの課題はもはや価格ではなく、供給の確保だ。
FAQ
Q1: 「RAMageddon」とは正確に何のことか?
RAMとArmageddon(終末)の合成語。AIデータセンターがDRAMとNANDの供給を吸い上げ、メモリ価格が暴走している状況を指す。ファブは高収益のHBMとサーバー向けDRAMを優先し、価格は垂直上昇——スマホのBOMの20〜50%を占めるメモリが、低価格帯からデバイスの採算を破壊する。
Q2: なぜ2026年Q3の世界スマホ出荷は20%も落ちたのか?
メモリ価格の高騰と供給不足が小売価格を1月以降約20%押し上げた。消費者は買い替えを先延ばししたり整備品に流れたりし、薄利の低価格帯ブランド——Xiaomi(30%超減)、OPPOとvivo(それぞれ20%超減)——が最大の打撃を受け、サムスンは第4四半期の生産を最大30%削減する。
Q3: サムスンはなぜ同じ四半期にチップで過去最高益とデバイスで赤字を同時に計上できるのか?
DSとDXは別々の事業だからだ。DSはメモリを記録的な価格で売った(第2四半期の営業利益89.2兆ウォン)。スマホや家電向けにそのメモリを買うDXは8,000億ウォンの赤字——四半期ベースで初の赤字となった。サムスン自社のMX部門ですら、高値で買わざるを得ない。
Q4: メモリ不足はいつ終わるのか?
報道の大勢は2027年までの供給不足。SKハイニックスのCEOは2027年が供給面で最悪の年になると警告し、2030年以降も需要が供給能力を上回ると見ている。一部の中小メーカーは2028年からの正常化を見込む。注目は第4四半期の契約交渉で、サムスンDSは7〜10%の値上げを求めている。
1 出荷台数・シェア・価格の数値は2026年10月中旬時点の報道ベースの暫定推計(第3四半期のデータは10月12〜13日報道)。証券会社のDX赤字見通しは中央日報経由。


