 VLSI Korea
マイクロン台中AATT2稼働、2027年HBMパッケージ能力は完売 — 先端パッケージがAIサプライチェーンのボトルネックになった理由
マイクロンは2026年10月15日、台湾・台中で2番目のHBMパッケージ工場AATT2を稼働させ、2027年計画能力の完売を宣言した。AI半導体サプライチェーンのボトルネックが前工程から先端パッケージへ移った決定的証拠である。需要シグナルと実行リスク(労使・ランプアップ)、6億ドルの特許和解金、台湾集中のパラドックスをVLSI+MBAの視点で分析する。


30秒で読める要約
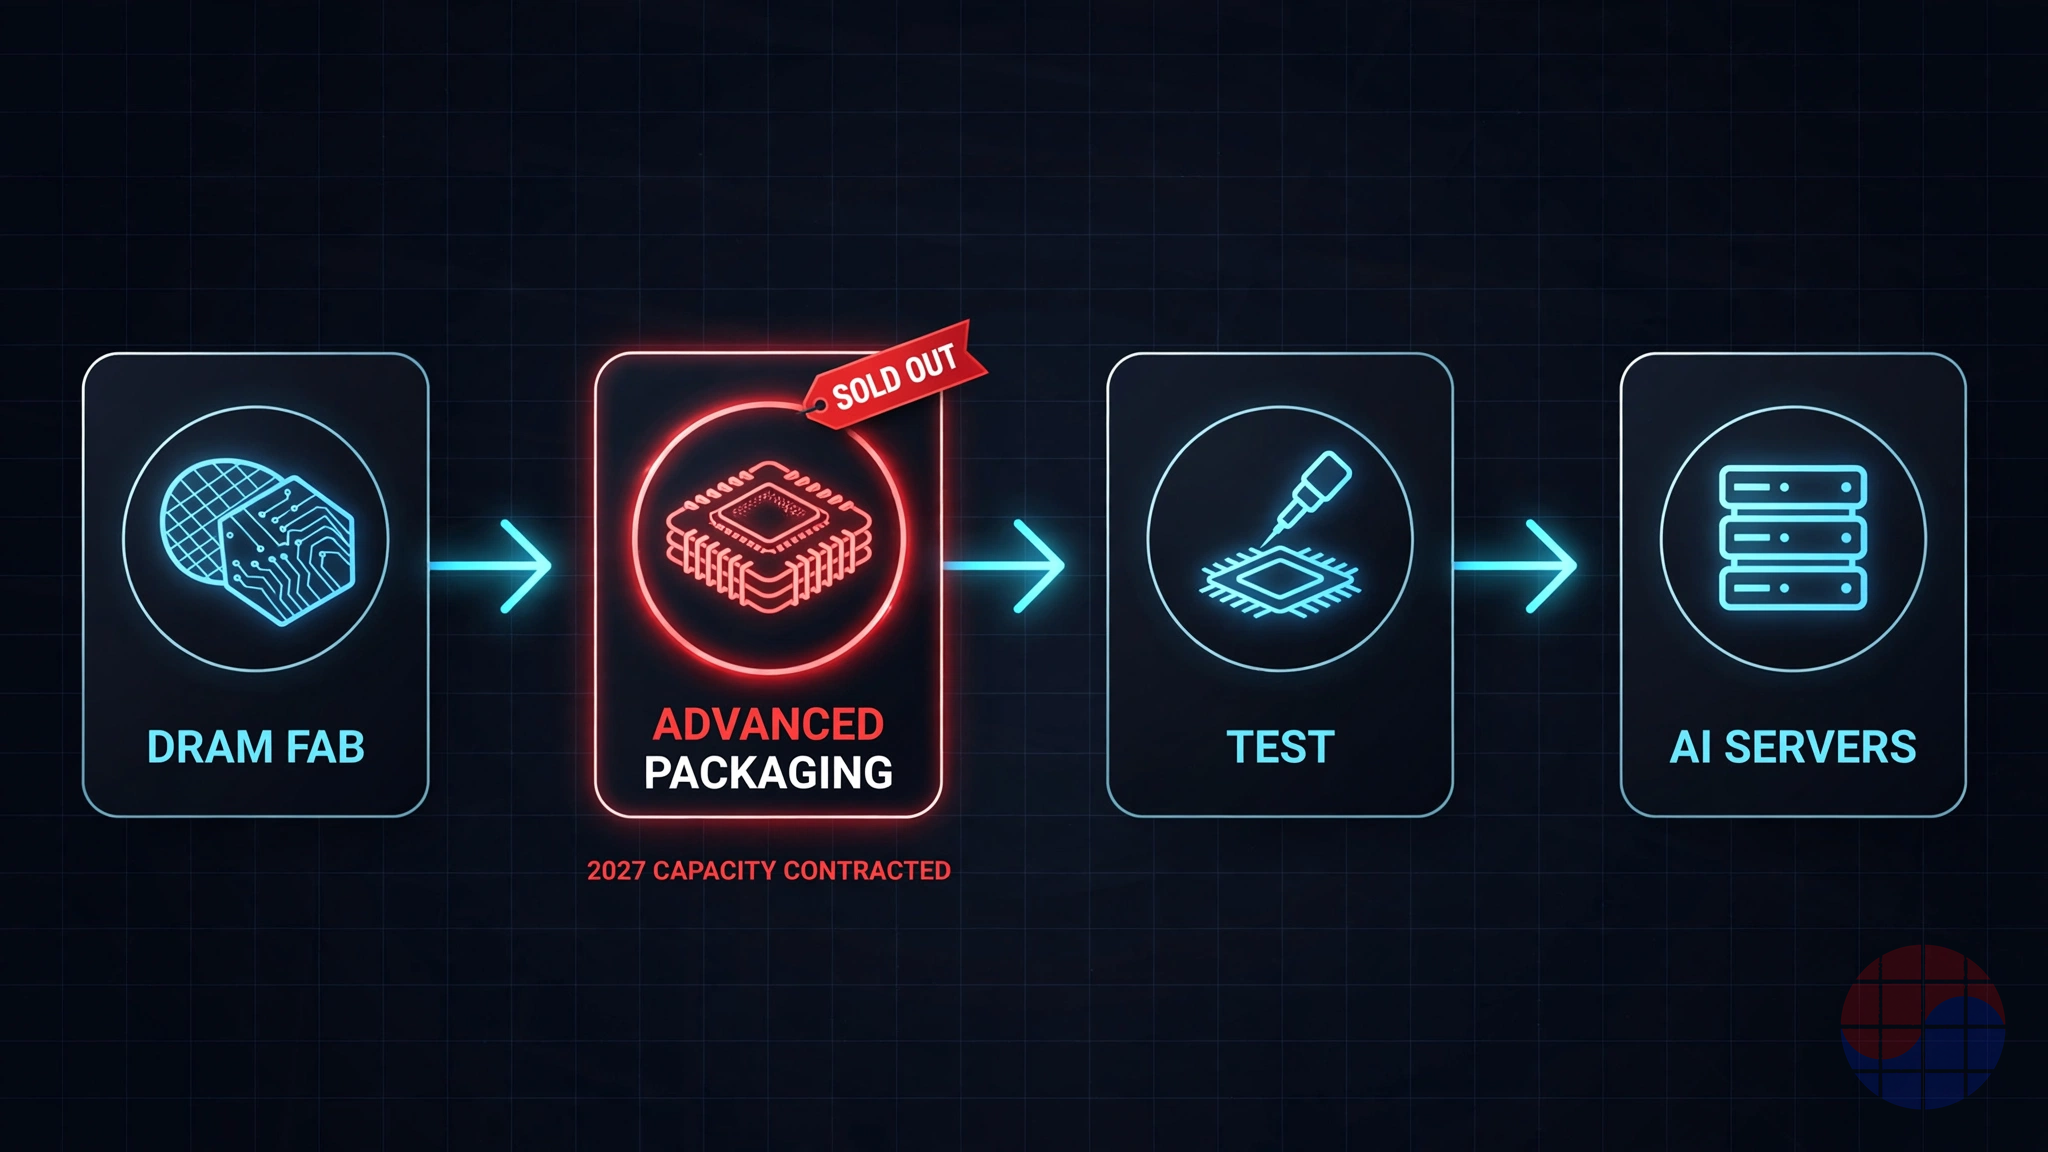
結論: AI半導体サプライチェーンのボトルネックは、ウェハーの前工程から先端パッケージの後工程へ移った。 マイクロンは2026年10月15日、台湾・台中の后里に2つ目のHBMパッケージ・テスト工場「AATT2」(Advanced Assembly and Test Taiwan 2)を開所した。開所式でCOOのマニッシュ・バーティアは、2027年の計画生産能力がすでに完売したと発表した。台湾のライ・チンドー総統が開所式に出席した。(出典: マイクロン プレスリリース、2026-10-15)
- マイクロンは9月30日の決算発表で、2027年暦年のHBMビット供給の大部分がすでに顧客契約でカバーされており、前年比で大幅な価格上昇が反映されていると発表した。HBMの成長率は2028年まで従来型DRAMを上回る見通しだ。(出典: マイクロン 決算発表、2026-09-30)
- 変数もある。桃園の労働組合は10月7日にストライキ承認投票を可決した。台中の労働組合(組合員約11,000人/従業員12,300人)は10月22日に労使調停に戻る。10月19日の集会はストライキではない。ストライキはまだ始まっていない。(出典: 通信社報道、2026-10-07)
- 2026年10月初旬、マイクロンはNetlistとの特許訴訟を6億ドルで和解した。5年間、四半期ごとに3,000万ドルずつ支払う。スケールアップの隠れた税金が、コスト構造の固定項目になったことになる。
- 「完売」の分母を正確に読む必要がある。AATT2の2027年計画キャパの完売と、全社の受注残高は基準が異なる。マイクロンはAATT2の生産分の一部がまだ確定契約の外にあることも明らかにしている。工場の開所は建設のマイルストーンであり、量産承認(qualification)を終えた生産物ではない。実際の供給への貢献は、ランプアップと顧客承認の速度にかかっている。
主要指標一覧
| 指標 | 数値 | 基準日 |
|---|---|---|
| AATT2 2027年計画キャパ予約率 | 完売(COO発言) | 2026-10-15 |
| 2027年HBMビット供給の契約カバー率 | 大部分(vast majority) | 2026-09-30 決算 |
| 2027年HBM価格 | 前年比で大幅上昇 | 2026-09-30 決算 |
| HBM成長率見通し | 2028年まで従来型DRAMを上回る | 2026-09-30 決算 |
| マイクロン台湾の従業員数 | 約15,000人 | 2026-10-15 発表 |
| マイクロン台湾の累積投資 | NT$1.6兆超(約494億ドル) | 2026-10-15 発表 |
| Netlist特許和解金 | 6億ドル(5年間で四半期3,000万ドル) | 2026年10月初旬 |
| 台中労組の組合員 | 約11,000人(従業員12,300人中) | 2026-10 報道 |
| 次の労使の節目 | 10月22日 調停復帰 | 予定 |

Background: ボトルネックは今や後工程にある
この40年間、半導体産業の関心は一貫して前工程にあった。微細化、歩留まり、ウェハー投入量。だがAI時代のサプライチェーンは、別の場所で詰まっている。先端パッケージ(advanced packaging) — HBMをTSVで積層し、ロジックダイとインターポーザーの上に載せ、最終テストを経てAIアクセラレータに入る完成品を作る後工程 — こそが、今のAIチップ生産で最も制約的な工程だ。
理由はシンプルだ。前工程は金をかければキャパを増やせる問題だが、先端パッケージはそうではない。HBM級のパッケージングは、高度な精密ボンディング、厳格な熱管理、立ち上がりの遅い歩留まり曲線を要求する。装置も、熟練人材も、検証済みのレシピも限られている。だから顧客は最先端メモリのキャパを何年も前から予約する。2027年分が2026年10月に完売したという発表は、この構造の直接的な証拠だ。
マイクロンの選択は、このボトルネックを「買って」解決することだ。OSAT(外部の後工程受託企業)に任せるのではなく、パッケージ・テストを直接内製化し、その拠点を台湾に置く。AATT2はその戦略の2つ目の工場である。
なぜHBMはパッケージ集約的なのか
HBMが汎用DRAMと違うのは「作る場所」ではなく「積む場所」で決まる。HBMは複数枚のDRAMダイをTSV(シリコン貫通電極)で垂直積層し、その上にロジックダイを載せ、インターポーザーを経てGPUと接続する構造だ。ウェハーがファブを出た瞬間からが本当の始まりである。
積層すればするほど難易度は上がっていく。8段から12段へ、さらにその先へと段数が上がるほど、位置合わせ精度、熱管理、歩留まりの要求水準がともに上がる。1枚のダイの不良がスタック全体を廃棄させかねないため、KGD(良品ダイ選別)の重要性が極大化する。最終テストも汎用DRAMとは次元が違う。帯域幅、信号インテグリティ、熱特性をすべて検証しなければならず、テスト時間そのものが原価のかなりの部分を占める。
これがHBMパッケージのキャパが「建てればできる」ものではない理由だ。装置は発注しても、人材の熟練とレシピの安定化には時間がかかる。歩留まり曲線に乗るまで通常数四半期を要し、その間はキャパがあっても実際の出荷にはつながらない。AATT2の2027年「完売」宣言を読むとき、このタイムラグを必ず一緒に読まなければならない。売れたものと出せるものは違う。
需要の性格: なぜ顧客は数年前から予約するのか
AIアクセラレータのロードマップは2〜3年単位で組まれる。次世代GPUのメモリ構成が決まれば、それに合うHBMの世代・段数・帯域幅が決まる。メモリメーカーの立場では、顧客のロードマップに合わせて2年前にキャパ投資を決めなければならない。顧客の立場では、欲しい時期に欲しいHBMを確保するには2年前に予約しなければならない。互いのリードタイムがかみ合うことで、「数年前から予約する」構造が定着したのである。
ここにカスタムHBMの流れが加わる。ハイパースケーラーが自社のAIチップに最適化したメモリ仕様を要求するようになり、HBMはますます「受注生産品」になっている。受注生産品は汎用品よりリードタイムが長く、サプライヤーの切り替えが難しい。一度設計に入ったHBMは、そのAIチップのライフサイクルを通じて同じサプライヤーから出続ける。これが2027年分の大部分がすでに契約済みである構造的理由だ。一時的な品薄ではなく、製品構造が生んだ長期契約の時代である。
Business Deep Dive
マイクロンの台湾ベット: 数字で見る足跡
| 時期 | 内容 | 出典 |
|---|---|---|
| 2023年11月 | AATT1開所 — HBM3EおよびDRAMパッケージ | マイクロン プレスリリース |
| 2026年10月15日 | AATT2開所 — 台中后里、2つ目のHBMパッケージ・テスト工場。ライ・チンドー総統が出席 | マイクロン プレスリリース、2026-10-15 |
| 現在 | 台湾従業員約15,000人、累積投資NT$1.6兆超(約494億ドル) | マイクロン発表 |
NT$1.6兆は単なる数字ではない。台湾の半導体エコシステムにおいて、単一の海外メモリ企業による累積投資としては異例の規模だ。AATT1がHBM3Eパッケージの橋頭堡だったとすれば、AATT2は2027年以降のHBM供給の中核拠点になる。開所式でCOOが「2027年計画キャパ完売」を宣言したのは、この工場が門を開く前からすでに顧客の需要で埋まっていたという意味だ。
2027年HBMの需給構図: セラーズマーケットの条件
マイクロンは9月30日の決算発表で、2027年暦年のHBMビット供給の大部分を顧客契約で確保し、前年比で大幅な価格上昇を反映させたと発表した。HBMの成長率は2028年まで従来型DRAMを上回る見通しだ。数字の絶対値は公表されていないが、条件は明確だ。需要が供給を上回り、価格決定権が売り手側にあるセラーズマーケットである。
この構造の含意を読み解こう。第一に、価格上昇の転嫁が可能になったということは、HBMがもはやコモディティDRAMの価格サイクルから切り離されつつあることを意味する。第二に、「大部分が契約済み」は顧客側のコミットメントが長期化していることの裏返しであり、顧客は価格上昇を受け入れても確保を優先している。第三に、成長率が2028年まで従来型DRAMを上回るという見通しは、メモリメーカーの設備投資配分がHBMに傾き続けることを意味し、従来型DRAMの供給は相対的にタイトになる可能性がある。
ただし、ここでスチールマン(反対仮説)を立てておく。「完売」は本当に需要の強さの証拠なのか、それともダブルブッキングの可能性はないのか。AIバブル期の供給不安の中で、顧客が複数のサプライヤーに重複発注している可能性は否定できない。マイクロン自身が「AATT2生産分の一部はまだ確定契約の外にある」と認めている点も、完売宣言の分母が「予約意向」と「確定契約」の間にあることを示唆する。需要シグナルとして読むべきだが、文字通りの「在庫ゼロ」と読むのは行き過ぎだ。
| 項目 | 2027年の状況 | 読み方 |
|---|---|---|
| 需要サイド | 2026年10月時点で2027年分が完売宣言 | 2年先の前倒し予約。重複発注の可能性あり |
| 供給サイド | AATT2は開所直後。量産承認・ランプアップはこれから | 売れた分≠出せる分。歩留まりが鍵 |
| 価格 | 前年比で大幅上昇(2026-09-30決算発表) | セラーズマーケット。顧客は確保を優先 |
| 成長率 | 2028年まで従来型DRAMを上回る見通し | 設備投資はHBMに傾斜し続ける |
2027年の3シナリオ
ベースケース(最も確からしい): 10月22日の調停が妥結し、AATT2のランプアップが順調に進む。2027年は契約通りの出荷となり、HBMの価格上昇が利益を押し上げる。メモリの「受注残ビジネス化」が定着する。
ダウンサイド: 調停決裂による短期ストライキ、または歩留まりの停滞で、完売したはずの供給が遅延する。顧客の信頼が低下し、二重予約のキャンセルが連鎖するリスク。売れたのに作れない事態は、長期契約時代における最大の信用毀損になる。
アップサイド: 需要がさらに加速し、2028年分の前倒し予約が始まる。パッケージキャパの希少性がさらに高まり、価格上昇が続く。先端パッケージを押さえた者がAIサプライチェーンの配分権を握る構図が鮮明になる。
ストライキのタイムラインとリスク
| 日付 | 出来事 | 状態 |
|---|---|---|
| 2026-10-01〜06 | 桃園労組、ストライキ承認投票を実施 | 可決(10月7日発表) |
| 2026-10-07 | 桃園労組がストライキ行動を承認(賞与をめぐる対立。報道では利益の約15%を要求) | 承認済み、未実行 |
| 2026-10-19 | 労組が集会を呼びかけ | 集会はストライキではない |
| 2026-10-22 | 台中労組(組合員約11,000人/従業員12,300人)が労使調停に復帰 | 予定 |
重要なのは事実関係の正確さだ。ストライキはまだ始まっていない。10月7日に承認されたのは「ストライキをする権利」であり、10月19日の集会は明示的にストライキではない。台中労組は10月22日に調停に戻る。つまりリスクは「顕在化した混乱」ではなく「交渉のカード」として存在している。
だが、ビジネス的にはこのカード自体がコストだ。2027年キャパ完売を宣言した直後に、生産拠点の労働不安が報じられること自体が、顧客の信頼に影響する。HBMのような長期契約商品では、供給の確実性が価格と同じくらい重要な購買基準になる。マイクロンにとって10月22日の調停は、単なる労使問題ではなく、完売宣言の信憑性を裏付けるイベントになる。逆に言えば、調停が決裂すれば「売れたのに作れない」という最悪のシナリオが現実味を帯びる。投資家が見るべきはストライキの有無ではなく、10月22日以降の交渉の温度だ。
6億ドルの特許税: スケールの隠れたコスト
2026年10月初旬、マイクロンはNetlistとの特許訴訟を6億ドルで和解した。5年間、四半期ごとに3,000万ドルずつ支払う。この数字をどう読むべきか。
第一に、これは一時費用ではなく、5年間の固定キャッシュアウトフローだ。四半期3,000万ドルは、HBMの価格上昇で吸収可能な規模かもしれないが、利益率のバッファを削る。第二に、これは「スケールアップの税金」だ。メモリのビット成長が進むほど、特許ポートフォリオの地雷原は広がる。HBMのような高付加価値製品ほど、特許ホルダーの標的になりやすい。第三に、和解は将来の訴訟リスクを消す代わりに、業界全体へのシグナルになる。特許ホルダーにとって、6億ドルの和解は「メモリ大手は払う」という前例だ。
ただしバランスも必要だ。6億ドルはマイクロンの年間売上高に比べれば小さく、5年分割払いはキャッシュフローへの衝撃を和らげる。和解によって訴訟の不確実性が消えたことは、むしろ2027年の長期契約を結ぶ上でのプラス材料にもなる。問題は金額そのものより、HBMの高収益化が進むほど「特許税」の標的になりやすいという構造だ。
台湾集中のパラドックス: なぜ米国企業が台湾に賭けるのか
マイクロンは米国企業でありながら、HBMパッケージの中核を台湾に置いている。従業員約15,000人、累積投資NT$1.6兆超。これは地政学リスクの観点からは逆説的だ。ではなぜ台湾なのか。拠点選択の論理を定性的に比較してみよう。
| 観点 | 台湾 | 米国 | 日本 | 東南アジア |
|---|---|---|---|---|
| 先端パッケージのエコシステム | 最も成熟。OSAT・材料・装置の集積が最大 | 育成中。補助金はあるが集積はこれから | 材料・装置に強み。後工程の集積は台湾に及ばない | コスト優位。先端パッケージの実績は限定的 |
| 熟練人材のプール | 豊富。AATT1の経験者がAATT2に展開可能 | 不足。半導体人材の獲得競争が激しい | 限定的。後工程人材は縮小傾向 | 育ちつつあるが先端領域は不足 |
| 顧客・パートナーとの近接性 | 高い。AIサプライチェーンの中核に隣接 | 設計拠点とは近いが製造チェーンからは遠い | 装置・材料パートナーとは近い | 物流ハブとしての利点 |
| 地政学リスク | 最も意識される | 最も低い | 低い | 中程度 |
| コスト | 中程度 | 高い | 中〜高 | 低い |
表が示すのは、台湾選択が「リスクを無視した賭け」ではなく「エコシステムの重力に従った合理的選択」だということだ。HBMパッケージのような高度な後工程は、装置・材料・人材・ノウハウの集積なしには立ち上がらない。AATT1で3年かけて築いた基盤を、AATT2で複製するのが最も速い。米国に同じものを一から作るより、台湾で拡張する方が2027年の需要に間に合う。これが「台湾集中のパラドックス」の実態だ。地政学リスクは認識しつつも、実行可能性がそれを上回った。
だがパラドックスは残る。2027年キャパ完売の供給が、単一地域の労使交渉(10月22日の調停)の結果に左右される構造は、顧客にとっての集中リスクでもある。マイクロンがこの先、米国や日本への後工程分散を進めるかどうかが、次の戦略的問いになる。
パッケージ経済学: マージン、ロックイン、キャパの性格
先端パッケージの内製化は、メモリメーカーの損益構造を変える。第一にマージンだ。HBMの付加価値の相当部分はパッケージ工程で生まれる。OSATに外注すればそのマージンは外部に流出する。内製化すれば取り込める。第二にロックインだ。顧客のAIチップに合わせてカスタマイズされたHBMパッケージは、サプライヤー切り替えコストが極めて高い。一度採用されれば、そのチップのライフサイクルを通じて売上が続く。第三にキャパの性格だ。前工程のキャパは汎用的だが、HBMパッケージのキャパは顧客・製品ごとに特化する。完売したキャパは「誰にでも売れる在庫」ではなく「特定顧客向けの専用ライン」に近い。
この3つが合わさると、メモリビジネスの見え方が変わる。従来のDRAMはコモディティで、価格サイクルに翻弄されるビジネスだった。HBMパッケージ内製化は、それを「受注生産型の高マージンビジネス」に変える。マイクロンの2027年価格上昇が可能になった背景には、この構造変化がある。ただし裏返しのリスクもある。専用化したキャパは、需要が変調したときに転用がきかない。2027年の完売は、需要予測が当たった場合の最大の武器であり、外れた場合の最大の固定費になる。
競争環境: 3つの垂直統合モデル
HBMをめぐる競争は、メモリチップの競争ではなく「垂直統合モデル」の競争になっている。
SKハイニックスは韓国の垂直統合モデルだ。国内に前工程から後工程までを集約し、長年築いたHBMのリードを活かす。強みはHBM自体の技術リードと、国内サプライチェーンの結束力だ。
サムスン電子はファウンドリ+メモリのターンキーモデルだ。ロジックとメモリを一社で提供できる唯一のプレーヤーとして、AIチップのワンストップ供給を狙う。強みは総合力だが、ファウンドリとメモリの両方でトップを取る難しさも抱える。
マイクロンは純粋メモリプレーヤーのベットだ。ロジックは持たず、メモリとそのパッケージに集中する。AATT2はその象徴で、「後工程の内製化」で勝負する。強みは集中とスピードだが、ロジック側のパートナーへの依存は残る。
3つのモデルに優劣をつけるのは早い。だが2027年のキャパ完売という事実が示すのは、少なくとも需要側はマイクロンのモデルを「買った」ということだ。顧客は特定の統合モデルに賭けるのではなく、確実に供給されるHBMに賭けている。だからこそ、10月22日の調停とランプアップの実行が、競争上の意味を持つ。
Chase's Take: VLSI+MBAの視点
- ボトルネックの主語が変わった。 半導体不足といえば前工程のファブ不足を指した時代は終わった。今の不足は後工程、正確にはHBM級の先端パッケージだ。投資家がウォッチすべきKPIも、ウェハー投入量からパッケージ歩留まりとテストキャパに移るべきだ。
- 「完売」は需要の証拠であり、同時に二重予約の疑いも残る。 2027年分が2026年10月に売り切れるのは異常な前倒しだ。AIバブルの供給不安が重複発注を生んでいる可能性は排除できない。マイクロン自身が「一部は確定契約の外」と認めた点は正直で、評価すべき開示だ。数字を額面通り受け取らず、分母を問う姿勢が要る。
- 6億ドルは「HBM税」の始まりだ。 高付加価値化するメモリほど特許ホルダーの標的になる。5年分割の四半期3,000万ドルは吸収可能な規模だが、業界全体への前例効果の方が重い。これからHBMで稼ぐ全プレーヤーが、同種の請求に直面する可能性がある。
- 台湾への集中は合理的だが、単一障害点でもある。 エコシステムの重力に従えば台湾が最適解なのは明らかだ。だが2027年の供給が10月22日の一回の調停に左右される構造は、顧客から見れば集中リスクだ。マイクロンの次の戦略的問いは「台湾の次をどこに作るか」になる。
- 韓国視点: パッケージの地理が台湾に傾いている。 韓国はHBMの前工程では世界をリードするが、先端パッケージのエコシステム集積では台湾に水をあけられつつある。マイクロンという米国企業までが台湾に後工程の中核を置く現実は、韓国の packaging 地理における相対的地位の低下を示唆する。韓国の次の一手は、前工程の優位を後工程の集積にどうつなげるかだ。これは韓国の政策立案者とメモリメーカーにとって、座視できない問いである。
- メモリはコモディティから受注生産品へ。 2027年の大部分が契約済みで価格上昇が通るという事実は、HBMがDRAMの価格サイクルから離陸しつつある証拠だ。投資家はメモリ株を「サイクル株」としてではなく「AIインフラの受注残株」として見直す時期に来ている。
Implications
投資家向け
- HBMの価格決定権は2027年も売り手側にある。 大部分が契約済みで価格上昇が反映されている以上、メモリメーカーの2027年収益の下方リスクは限定的だ。見るべきは需要の有無ではなく、ランプアップの実行と歩留まりだ。
- 見るべきKPIを変える。 ウェハー投入量ではなく、パッケージ歩留まり、テストキャパの稼働率、顧客承認(qualification)の進捗が株価ドライバーになる。決算説明会での質問もそこに集中させるべきだ。
- 労使リスクは「起きるかどうか」ではなく「いつ片付くか」で織り込む。 10月22日の調停が最初のチェックポイントだ。決裂すれば供給懸念、妥結すれば不確実性の剥落。イベントドリブンのボラティリティに備える。
- 特許訴訟はセクター全体の潜在コストだ。 Netlist和解の6億ドルはマイクロン固有の話に見えるが、HBMの高収益化が進むほど同種の請求は増える。メモリ各社の法務リスクをバリュエーションに織り込むべきだ。
- メモリ株の見方を「サイクル」から「受注残」に。 2027年の契約カバー率が高い銘柄は、従来のDRAMサイクル指標(P/Bなど)では過小評価される可能性がある。
経営者向け
- 顧客(ハイパースケーラー・AIチップ企業): 2027年のHBM確保は「買い手市場」ではない。複数サプライヤーへの分散発注と、長期契約による価格ロックを今すぐ検討すべきだ。パッケージキャパの二重予約が疑われる局面では、自社の実需と予約量の乖離を定期的に棚卸しすること。
- メモリメーカー: 後工程の内製化はもはや選択肢ではなく必須になりつつある。OSAT依存のままでは、HBMのマージンの相当部分を外部に渡すことになる。ただし専用化したキャパの固定費リスクと、特許ポートフォリオの地雷原への備えも同時に必要だ。
- 政策立案者: 先端パッケージの地理的集中は、前工程の集中と同じくらい戦略的な問題だ。台湾に次ぐ後工程拠点の育成は、サプライチェーン強靭化の次のフロンティアになる。韓国・日本・米国の政策は、前工程偏重から後工程への拡張が求められる。
FAQ
Q1: 工場の開所は、すぐに供給が増えることを意味しますか? いいえ。開所は建設のマイルストーンであり、量産承認(qualification)を終えた生産物ではありません。HBMパッケージは歩留まり曲線の立ち上がりに通常数四半期を要し、その間はキャパがあっても出荷にはつながりません。実際の供給貢献は、ランプアップと顧客承認の速度次第です。「完売」は予約の話であり、出荷の話ではありません。
Q2: 「2027年完売」をどう読むべきですか? 需要の強さを示すシグナルとして読むべきですが、文字通り受け取るべきではありません。AATT2の計画キャパ完売と全社の受注残高は分母が異なり、マイクロン自身も一部が確定契約の外にあると認めています。AIバブル期の供給不安による重複発注の可能性も排除できません。強い需要シグナルであることは確かですが、「在庫ゼロ」の実態確認は今後の決算での契約開示を待つ必要があります。
Q3: ストライキのリスクはどの程度深刻ですか? 現時点でストライキは始まっていません。10月7日に承認されたのはストライキ権であり、10月19日の集会は明示的にストライキではありません。台中労組は10月22日に調停に戻ります。リスクは「顕在化した混乱」ではなく「交渉のカード」です。ただし2027年キャパ完売を宣言した直後の労働不安は、長期契約商品における供給確実性への信頼に影響します。10月22日の調停の行方が最初のチェックポイントです。
Q4: 6億ドルの和解金は業績にどう影響しますか? 5年間で四半期ごとに3,000万ドルずつ支払う固定キャッシュアウトフローです。単年度の利益への影響は限定的で、HBMの価格上昇で吸収可能な規模とみられます。むしろ訴訟の不確実性が消えたことは、長期契約を結ぶ上でのプラス材料です。ただし業界全体への前例効果は重く、HBMの高収益化が進むほど同種の特許請求が増える可能性があります。金額より構造に注意すべき案件です。
本稿の数値・日付は公開情報に基づく。マイクロンのプレスリリース(2026-10-15)、決算発表(2026-09-30)、通信社報道(2026-10-07)を典拠とし、将来の業績や供給量を保証するものではない。投資判断は各自の責任で行われたい。


