 VLSI Korea
マイクロンはなぜ鉱物精製に投資するのか ― ボトルネックはファブの外へ移る
マイクロンがニューヨークの重要鉱物精製へ出資。最大30億米ドルのサプライチェーン計画の一環としてIndium Corporationのローム拡張を支援。長期供給契約は締結予定であり、2,500億米ドル超のファブ計画は別プログラムだ。


30秒サマリー
- 2026年10月20日、マイクロンはIndium Corporationのニューヨーク州ローム事業拡張を支援する、重要鉱物の精製と高純度素材の製造への投資を発表した。 目的は、先端半導体製造に不可欠な重要鉱物の国内精製を再開することにある。
- 原資は別の封筒から出る。マイクロンが今年7月に発表した、最大30億米ドルの米国サプライチェーン強化計画である。 ファブ建設の資金ではなく、サプライチェーンの資金だ。
- 供給契約はまだ署名されていない。 両社は、マイクロンが高純度素材へアクセスできる長期供給契約を今後締結する予定である。締結予定の段階であり、本稿もその前提で記述する。
- マイクロンの最高調達責任者Ben Tessoneの説明は直接的だ。 先端メモリ製造は重要鉱物の安定供給に依存し、投入材の確保には直接のサプライヤーをはるかに超えた関与が必要だという趣旨である。
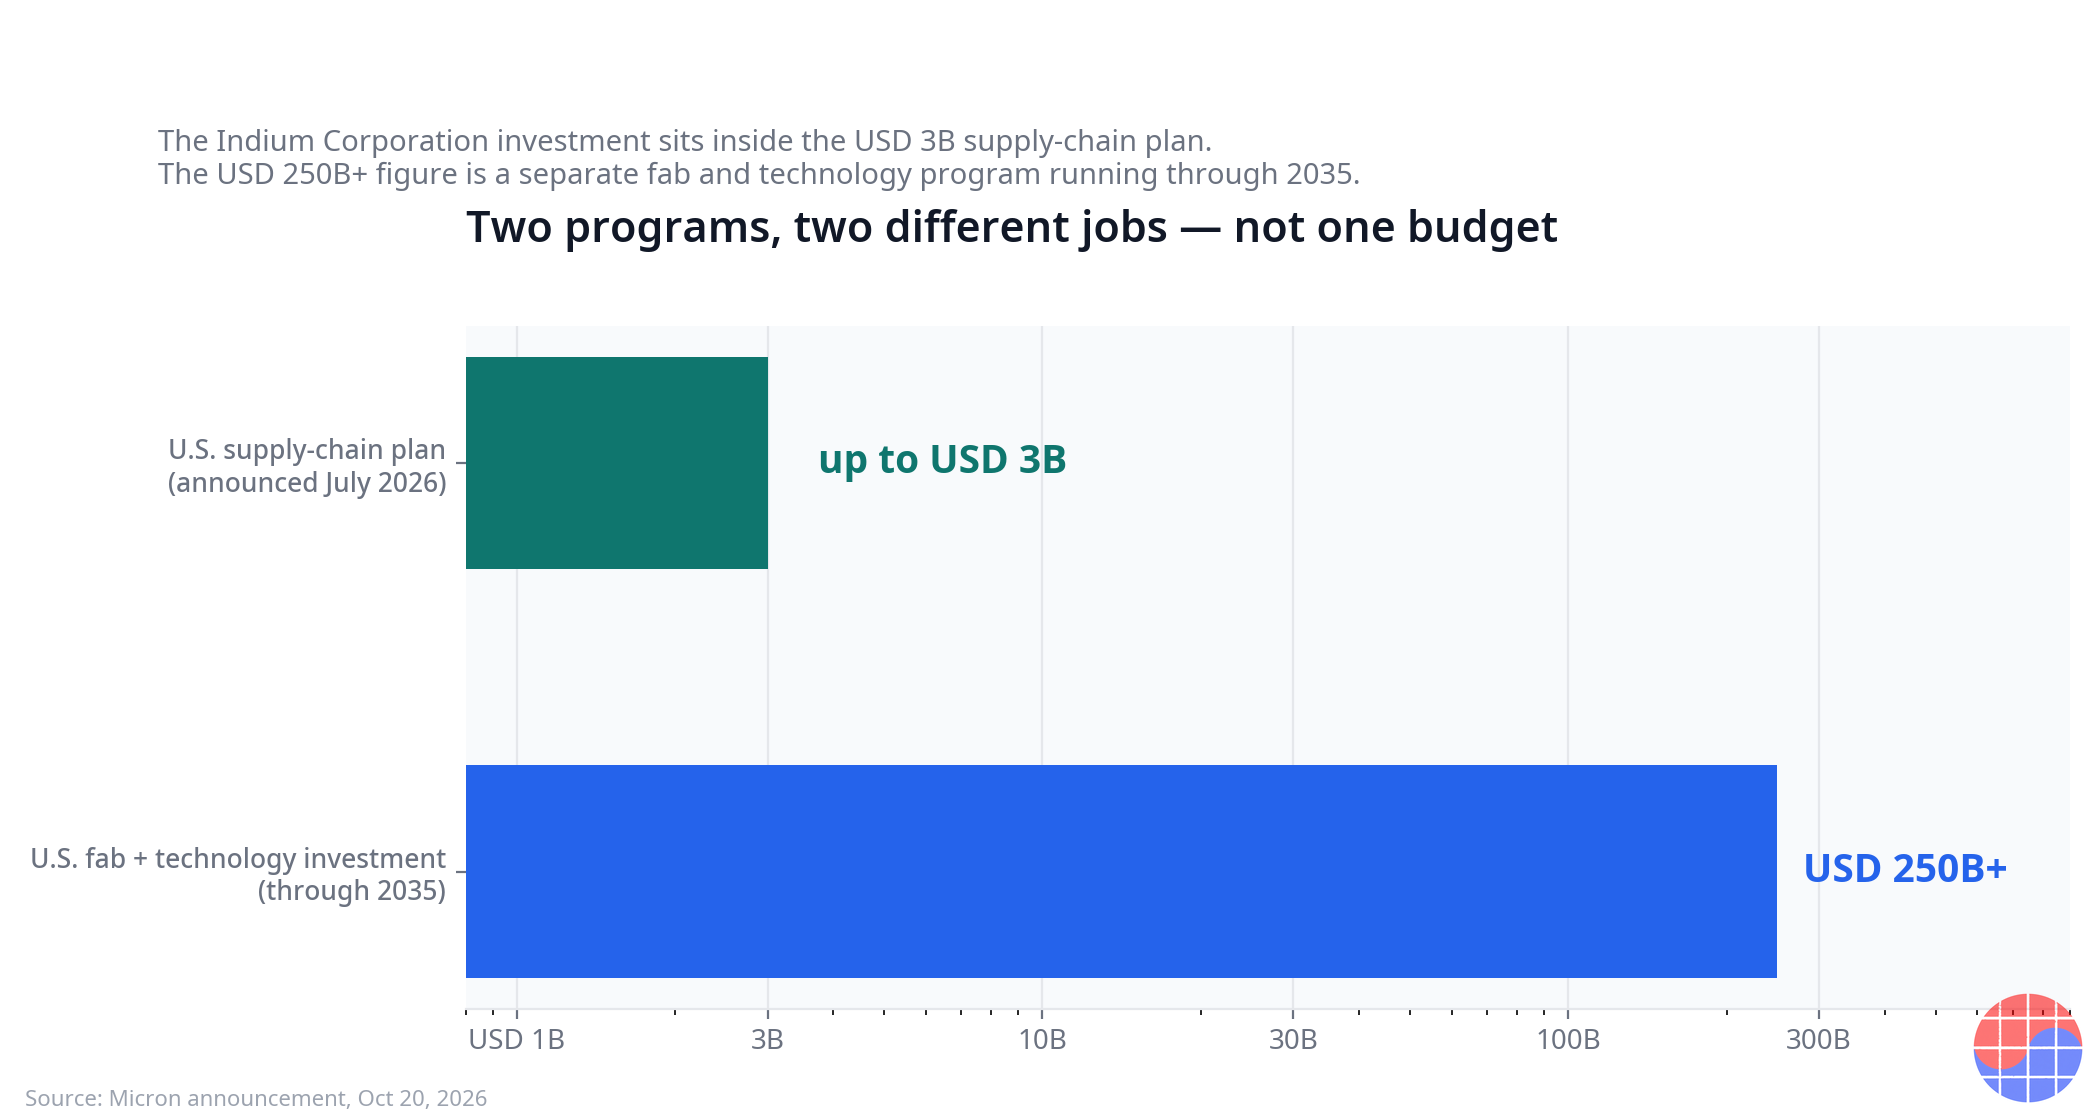
- はるかに大きな数字は別のプログラムのものだ。 マイクロンは2035年までに米国のチップ工場と技術へ2,500億米ドル超を投資する計画である。30億米ドルのサプライチェーン計画と2,500億米ドル超の製造投資計画は、役割の異なる別個のプログラムであり、1つの数字に合算してはならない。
背景
発表されたことの実体
マイクロン・テクノロジー(Nasdaq: MU)は2026年10月20日、Indium Corporationがニューヨーク州中部のロームで精製・製造事業を拡張できるよう、戦略的な資金を提供すると発表した。この投資は、重要鉱物の国内精製を再開し、先端半導体製造に使われる高純度素材の自国生産を拡大するためのものである。
| 項目 | 内容 |
|---|---|
| 発表日 | 2026年10月20日 |
| 投資主体 | マイクロン・テクノロジー |
| パートナー | Indium Corporation(米国本社、ニューヨーク州中部で90年超) |
| 所在地 | ニューヨーク州ローム(州中部) |
| 形態 | 精製・製造の拡張に向けた戦略的資金提供 |
| 原資 | 2026年7月に発表された最大30億米ドルの米国サプライチェーン強化計画の一部 |
| 供給の枠組み | 両社が今後締結する予定の長期供給契約 ― 締結予定、未署名 |
| 明示された目的 | 特定地域に集中した世界の精製能力への依存低減、国家安全保障上の優先事項と明記 |
| 別プログラム | 2035年までに米国のファブ・技術へ2,500億米ドル超を投資 |
出典:マイクロン2026年10月20日発表。リンクは脚注参照。
Indium Corporationの素材ポートフォリオには、インジウム、ガリウム、ゲルマニウム、スズが含まれ、電子・半導体生産全般に使われるはんだ、特殊合金、無機化合物も入る。シリコンウェハーやEUVフォトレジストのように注目を集める素材ではない。ボンディング、熱管理、デバイス製造の底に敷かれる静かな投入材である。しかし、こうした素材が欠ければ、ウェハーがあってもラインは同じように止まる。
ボトルネックは採掘ではなく精製だ
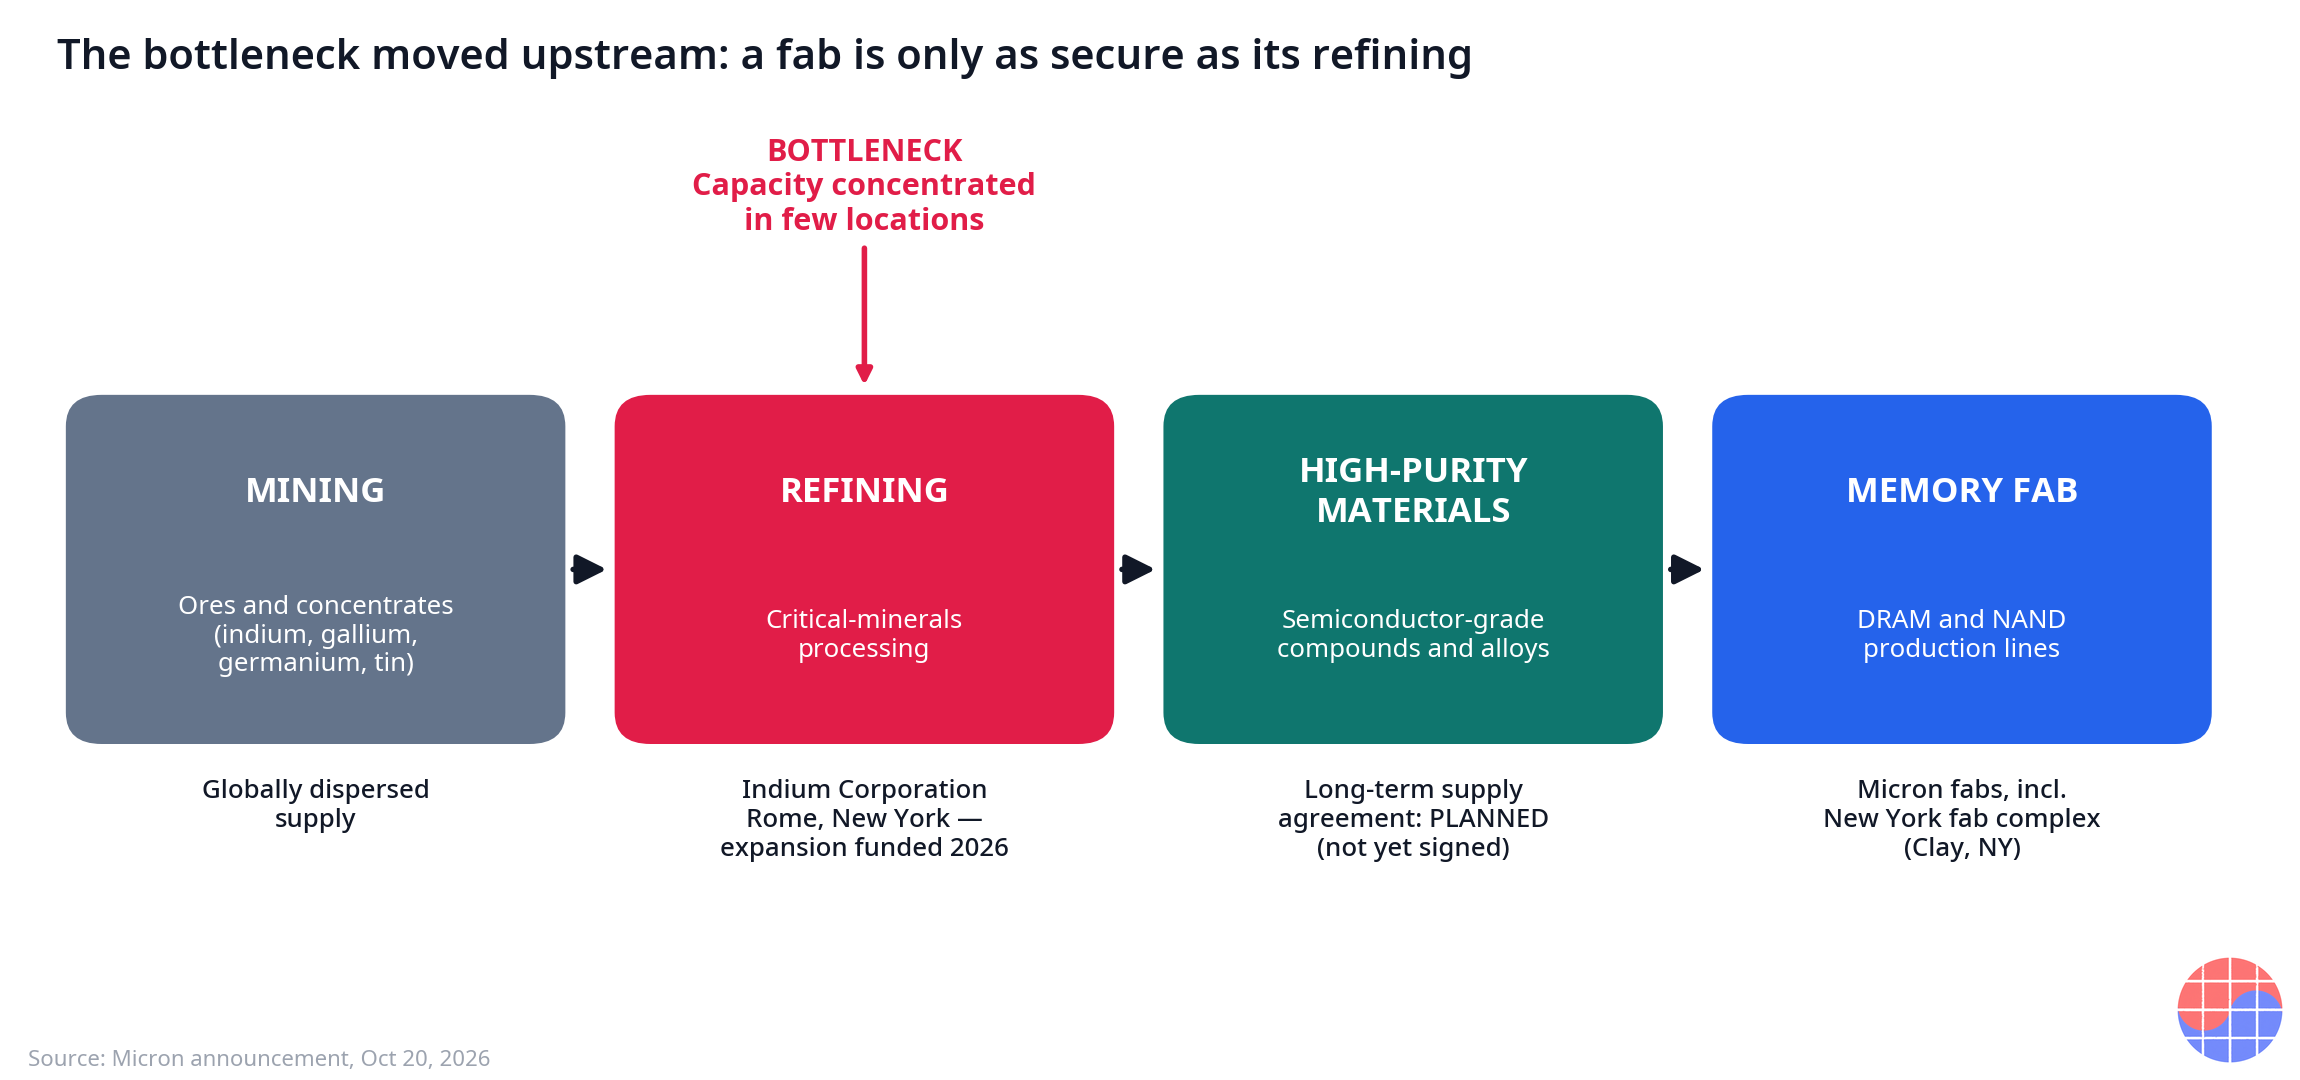
重要鉱物の議論はたいてい採掘で止まる。誰がどこで何を掘るかという話だ。しかし鉱山が生むのは鉱石と精鉱であって、半導体グレードの素材ではない。地面とファブの間には、精製と高純度化の工程がある。精鉱を、生産ラインが実際に使える高純度金属と化合物に変える工程だ。
能力が集中しているのは、この中間工程である。採掘の供給は地理的に分散しているが、多くの重要鉱物の精製能力は数十年かけて少数の地域に集積した。高純度化はエネルギー集約的で、化学プロセスが重く、許認可が難しく、歴史的に低マージンだったからだ。マイクロンが「特定地域に集中した世界の精製能力への依存低減」を目的に明記したのは、この中間工程を正確に指している。このサプライチェーンのボトルネックは地面の穴ではない。そこから出てきたものを清浄化する工場だ。
だからこそ、この発表は金額以上の意味を持つ。メモリメーカーが精製企業に資金を出す行為は、ファブを自国に建てるだけではサプライチェーンは自国化しないという認識の表明である。ニューヨークにファブを建てながら精製素材を集中した海外基盤から調達すれば、最も目立つリンクは国内にあり、最も脆弱なリンクは国外にある、半分だけの戦略になる。
1つの州、1つのクラスター
地理も意図的だ。拡張される精製事業はニューヨーク州ロームにあり、同じ州にはマイクロンのニューヨーク・ファブ複合施設があるクレイがある。州政府の説明によれば、このファブ複合施設はニューヨーク州史上最大の民間投資であり、マイクロンは工程が数カ月前倒しで進んでいるとしている。精製、高純度素材、ウェハー製造が1つの地域クラスターに集まれば、認定手続きの往復は短くなり、物流リスクは下がり、素材基盤とファブ基盤が互いを強化する。クラスターはファブだけでは生まれない。上流のリンクが下流のリンクの隣へ移ってくるときに生まれる。
ビジネス深掘り
2つのプログラム、2つの仕事 ― 数字を合算するな
この発表を扱う際の最も簡単な誤りは、2つの大きな数字を足すこと、あるいは小さい方を大きい方の脚注扱いすることだ。両者はスタックの異なる層を狙う、異なる手段である。
| プログラム | 規模 | 期間 | 買うもの |
|---|---|---|---|
| 米国サプライチェーン生態系強化計画 | 最大30億米ドル | 2026年7月発表、Indium投資はその執行の1つ | 精製能力、高純度素材、サプライヤー生態系の厚み |
| 米国のファブ・技術投資 | 2,500億米ドル超 | 2035年まで | ウェハーファブ、技術開発、製造規模 |
2,500億米ドル超のプログラムは工場を建てる。30億米ドルのプログラムは、工場に投入するものがあるようにしようとする。前者がおよそ2桁大きくなるのは、ファブが地球上で最も資本集約的な構造物の1つだからだ。後者は規模に比べて戦略的な比重が大きい。投入材が1つ消えれば前者の産出全体が止まり得るからである。資本配分の非対称性は単純だ。チェーンで最も安いリンクが、最も高いリンクを人質にできる。
資金提供+締結予定の契約:準垂直統合
マイクロンはIndium Corporationを買収せず、自前の精製工場も建てない。構造はより軽く、この層ではより賢明だ。パートナーの能力を拡張する戦略的資金提供に、両社が今後締結する長期供給契約を組み合わせ、産出物へのアクセスを確保する方式である。
この組み合わせが準垂直統合だ。マイクロンは、垂直統合が通常買う2つのもの、すなわち能力の確保と優先アクセスを、自らの専門性から遠い事業を所有することなく手に入れる。Indiumは独立性、他の顧客、90年超蓄積した素材のノウハウを維持したまま、大手顧客の需要を錨とする資金付きの拡張を得る。Indiumの社長兼CEO、Ross Berntsonは、この取引を自社の人材と納入能力への信頼と位置づけ、半導体グレードの重要鉱物の供給拡大が国内製造の一歩になると述べた。
順序に注目する必要がある。この発表で誠実な部分がそこにあるからだ。資金提供と拡張の意思は今発表され、長期供給契約は両社が今後「締結する」ものである。アクセスは計画されたものであって、契約されたものではない。現時点で確保済みの数量としてモデル化するのは、文書より一歩先を行くことになる。
最高調達責任者が戦略家になる瞬間
この発表で最も多くを物語る引用は、調達責任者のものだ。上級副社長兼最高調達責任者のBen Tessoneは、先端メモリ製造は重要鉱物の安定供給に依存し、その供給を可能にするには直接のサプライヤーをはるかに超えた関与が必要であり、この投入材の確保はマイクロンの長期成長と技術ロードマップに不可欠だと述べた。
これは組織図の言葉として読むべきだ。メモリ企業の調達組織は本来、一次サプライヤーと価格と条件を交渉する席だった。ところが最高調達責任者が、鉱物精製という2段階上流への資本執行を、成長とロードマップの問題として公に正当化している。事業の拘束条件が価格から物理的な可用性へ移ると、調達機能はコストセンターであることをやめ、戦略機能になる。技術ロードマップを語る人物の肩書が最高調達責任者だという点が、信号である。
競争の論理もある。メモリは、大手3社が同じサプライヤー群から同じ投入材を買う事業だ。精製された重要鉱物が引き締まれば、資金が提供され、契約が予定され、地理的に近い能力を持つ生産者は、安く買えるだけでなく、競合が割り当てを受ける間にラインを回し続けられる。汎用メモリにおいて、稼働率はシェアである。
マイクロンがしていないこと
発表の比例を保つため、3点を明確にする。
第一に、マイクロンは採掘を自国へ戻しているのではない。投資は精製と高純度素材の製造、すなわち集中の問題が実際に座っている層に向けられている。
第二に、30億米ドルは生態系計画全体の上限(「最大」)であって、1社に宛てた単一の小切手ではない。Indium投資はその封筒から執行される1件であり、個別の規模は発表で開示されていない。
第三に、この発表は短期のメモリ供給を変えない。精製の拡張と供給契約は年単位の時間軸で動く。実行が伴えば、効果はニューヨークのファブ立ち上げと同じ窓に落ちる。両者を組にした理由はまさにそこにある。
韓国の鏡
韓国のメモリメーカーは、この発表を自らに向けられた問いとして読むべきだ。サムスン電子とSKハイニックスも同じ依存構造を運営している。国内外に世界規模のファブを持ち、そのファブは、やはり少数の地域に能力が集中した世界の精製素材・特殊化学基盤に支えられている。韓国産業の伝統的な答えは、日本と国内の素材サプライヤーとの深く長い関係、そして戦略備蓄だった。マイクロンの答えは新しい手段を1つ加える。チップメーカー自身のバランスシートを、資金提供+オフテイクの形で上流に配置することだ。
韓国の生産者にとって問いは、同じボトルネックに直面しているかどうかではない。精製層の構造上、直面せざるを得ない。問いは、どの手段が合うかだ。素材企業への出資か、オフテイクを前提とした拡張資金の提供か、合弁か。この発表の後、もはや成り立たない答えは1つだけだ。精製層は他人の問題だという態度である。
Chase's Take
この発表の標準的な読みは「マイクロンがニューヨークに金を出す」だ。面白い読みは、半導体の地図がどこで描き直されているかについてのものだ。
40年間、半導体のサプライチェーン思考はファブの門で止まっていた。上流で起きることはサプライヤーの世界であり、発注書を出し交渉すれば、可用性は前提とされた。その前提は段階的に死んだ。輸出管理、物流の衝撃、そして今や、集中した精製能力という単純な算数が、その前提を終わらせた。今回の発表は、大手3社のメモリメーカーの1社が、調達責任者の名を添えて、その前提は終わったと公に言った瞬間である。
会社が選んだ資金の投入先を見よ。鉱山でもファブでもない。華やかでない中間だ。精製にはテープカットの華やかさも、ノード名もない。しかし世界の能力が重要性に比べて最も薄く敷かれている工程がそこにある。戦略とは往々にして、地味なボトルネックが自ら価格を付ける前に資金を出す規律のことだ。30億米ドルは2,500億米ドルの隣では小さい。その比率こそが洞察である。米国の製造プログラム全体に対する保険料はプログラムの約1%であり、今週まで、その保険料を払う者はほとんどいなかった。
締結予定だが未署名の供給契約が、注視すべき細部だ。実際の数量を伴う長期契約へ転換すれば、これは雛形になる。チップメーカーが自らの上流のアンカー出資者になる構造だ。滞れば、この発表はポジショニングだった。どちらにせよ、移動の方向は定まった。半導体における企業の境界は、1層ずつ上流へ移動している。
含意
- メモリ競合にとって: 投入材確保の競争は今や公然のものになった。資金提供された精製能力と長期供給契約という雛形を基準に、サムスン電子とSKハイニックスはソウルでもボイシでも測られることになる。
- 素材・精製企業にとって: チップメーカーがアンカー出資者として現れた。大手顧客の資金提供と計画されたオフテイクが付いた信頼できる拡張計画は、今や希望ではなく、資金調達可能な構造である。
- 政策立案者にとって: ファブは補助金と見出しを集めるが、この発表は、精製層こそ国内能力が最も乏しい場所だと主張している。ウェハーファブだけに向けた支援は、チェーンで最も薄いリンクを国外に残す。
- 投資家にとって: 2つのプログラムを分けて見よ。30億米ドルのサプライチェーン計画は、2,500億米ドル超の製造の10年の中にある戦略的保険である。見出しの合算ではなく、予定された供給契約が実際に署名されるか、ロームの拡張が建設されるかで判断すべきだ。
- ニューヨークのクラスターにとって: ロームの精製、クレイのファブ。上流のリンクが下流のリンクの隣に位置するとき、クラスターの論理は強くなる。他の素材サプライヤーが同じ地域へ続くかどうかを見守るべきだ。
FAQ
マイクロンは2026年10月20日に正確には何を発表したのか?
マイクロンは、Indium Corporationがニューヨーク州ロームで精製・製造事業を拡張することを支援する、重要鉱物の精製と高純度素材製造への投資を発表した。先端半導体製造向け重要鉱物の国内精製を再開する内容である。この投資は、マイクロンが2026年7月に発表した、米国の半導体サプライチェーン生態系を強化する最大30億米ドルの投資計画の一部である。
マイクロンとIndium Corporationの長期供給契約はすでに署名されたのか?
否。2026年10月20日に発表された枠組みによれば、両社はマイクロンが高純度鉱物へアクセスできる長期供給契約を今後締結する予定である。締結予定の契約、すなわち将来の段階として発表されたものであり、署名済みの契約ではない。したがって、契約済みの数量ではなく、意図されたアクセスとして扱うべきだ。
同じ発表に出てくる30億米ドルと2,500億米ドル超はどう違うのか?
別個のプログラムである。最大30億米ドルの計画は2026年7月に発表され、精製、高純度素材、サプライヤー生態系の厚みなど、米国のサプライチェーン生態系に資金を出す。2,500億米ドル超は、マイクロンが2035年までに計画する米国のファブ・技術投資である。一方は工場に投入するものを用意し、他方は工場を建てる。1つの見出し数字に足し合わせれば、両方を歪めることになる。
チップの供給安全保障で、採掘より精製が重要なのはなぜか?
鉱山は鉱石と精鉱を生むだけで、半導体グレードの投入材は作らない。精製と高純度化が、その精鉱をファブが使える高純度金属と化合物に変え、この処理能力こそがチェーンで集中した層である。マイクロンの発表も目的を直接明記している。特定地域に集中した世界の精製能力への依存低減である。海外の精製に支えられた国内ファブは、半分だけ国内のサプライチェーンである。
出典:マイクロン2026年10月20日発表 ― Indium Corporationとのニューヨーク重要鉱物精製への投資。本稿は分析であり、投資助言ではない。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。


