 VLSI Korea
ボトルネックは下へ移動する — MLCCと基板不足、寡占の経済学
AIのボトルネックはMLCCと基板へ下りた。MLCCリードタイム32週間(通常12週間)、FC-BGAは48〜56週間。サムスン電機の第3四半期市場予想は営業利益+134%、ハイパースケーラー10社とのLTA、基板増設の70%以上が顧客前払い。寡占の再価格付けを解剖する。


30秒サマリー
- AIハードウェアのボトルネックはバリューチェーンの下流へ移動した。 GPU、HBM、先端パッケージに続き、いま制約条件になっているのはMLCC(積層セラミックコンデンサ)とパッケージ基板である。すべてのAIサーバーボードが依存する受動部品とキャリアの層だ。(Source)
- リードタイムがそれを端的に示す。 MLCCのリードタイムは通常12週間に対して32週間に延びた。FC-BGAパッケージ基板は通常12週間に対して48〜56週間で、IT部品の中で最も深刻な供給不足と評価されている。(Source)
- 業績はボトルネックを追っている。 サムスン電機の第3四半期の市場予想は、営業利益5,269億ウォン(前年同期比+134%)、売上高3兆8,264億ウォン(同+34%)である。株価は10月19日終値で117万4,000ウォン、目標株価は241万ウォン台だ。(Source)
- 顧客は生産能力を前払いで予約している。 サムスン電機はグローバルなハイパースケーラーと半導体企業10社と長期供給契約(LTA)を結び、下半期のMLCC関連受注はシリコンキャパシタを含めて約4兆ウォン、基板増設の70%以上が顧客の前払い金で賄われる構造だ。(Source)
- 資本がテーマとして束ねられ始めた。 韓国では1週間違いで2本の新規ETFが上場する。10月20日上場分(ムラタ19%、Unimicron 17%、サムスン電機17%)と10月13日上場分(ムラタ25%、サムスン電機25%、太陽誘電15%、LGイノテック15%)で、いずれも韓・日・台のMLCC・基板メーカー13社で構成される。
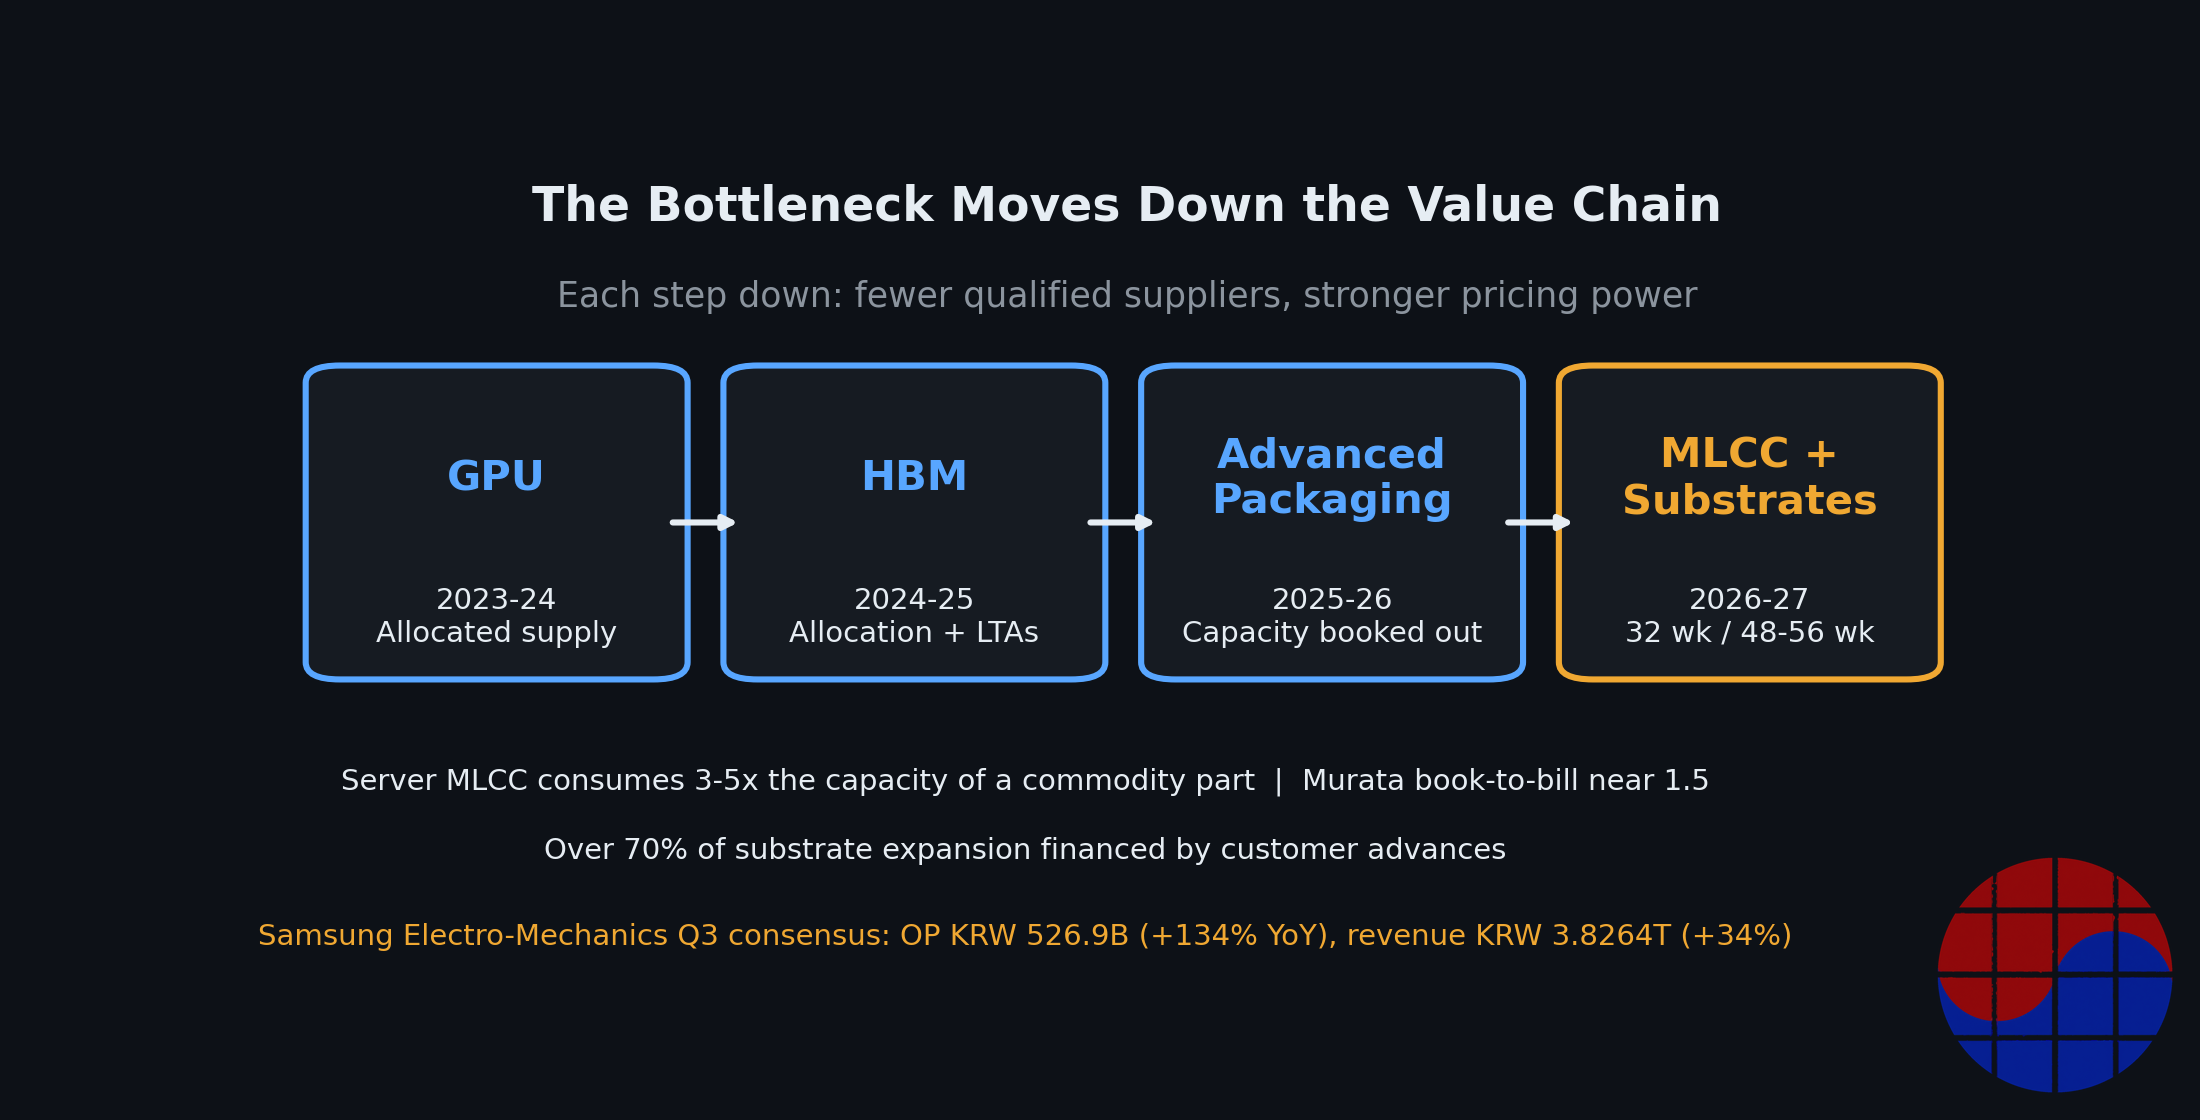
- 中核的な判断: ボトルネックが下へ移動するほど、適格な供給者の数は減り、価格決定力は集中する。サーバー向けMLCCは汎用品の3〜5倍の生産能力を消費し、ムラタのBBレシオは約1.5に近づき、受注が出荷を50%上回っている。これは汎用部品サイクルの一時的な揺らぎではなく、寡占の再価格付けである。
Background: 誰も見ていなかった制約条件
3年間、AI構築における不足リストはお決まりだった。GPUが割り当てられ、HBMが割り当てられ、先端パッケージの生産能力が割り当てられた。そのすべての制約はバリューチェーンの頂点、何千ドルもする有名ブランド製品の中にあった。その下の層、サーバーボードの電源供給を安定させるコンデンサと、パッケージを載せる基板は、配管扱いだった。安くて、豊富で、他人の問題という扱いである。
その前提は2026年10月に失効した。10月19日の報道は、MLCCと基板の不足をIT部品の中で最も深刻と伝え、MLCCのリードタイムは通常12週間に対して32週間、FC-BGA基板は通常12週間に対して48〜56週間だった。リードタイムは電子部品における最もクリーンな不足シグナルである。ごまかしが効かないからだ。注文と納品の間の待ち行列を週で測った値である。受動部品の待ち行列が8カ月に近づき、パッケージ基板の待ち行列が満1年に近づけば、制約はもはやチェーンの頂点にはない。すべてのボードが大量に必要とする層へ下りてきたのだ。
需要側がその理由を説明する。AIサーバーはアクセラレータ1個ではない。アクセラレータ、メモリ、ネットワーキング、電源ステージが密集したボードであり、各ステージには電源インテグリティのための高仕様MLCCが必要だ。サーバー向けMLCCはラベルだけが違う汎用品ではない。より大きく、公差が厳しく、信頼性要求が高い部品であり、生産には汎用品の3〜5倍の生産能力を消費する。この比率ひとつが物語全体の蝶番である。単位需要が2倍になるだけでも、有効な生産能力需要は何倍にも跳ね上がる。サーバー部品1個が汎用品3〜5個分のライン時間を食うからだ。
供給は設計上集中している。AIサーバー向けハイエンド部品に対応できるのは、サムスン電機と日本のごく少数のメーカーだけという寡占構造だ。業界最大のMLCCメーカーであるムラタのBBレシオは約1.5に近づき、受注が出荷より約50%速く入ってきている。BBレシオ1.5は予想ではない。リアルタイムで形成される待ち行列である。
本格的な分析に入る前に、ひとつ区別が必要だ。この不足は今日の生産の経済学に関するものである。既存のMLCC・FC-BGA技術のリードタイム、生産能力の配分、契約構造が主題だ。次世代技術であるガラスコア基板とは別の主題である。そちらは現在の不足ではなく、将来の材料転換に関する話だ。両者を混同すると分析が壊れる。ひとつは2026〜2027年のキャッシュフローの話であり、もうひとつは10年先の技術の話である。
Business Deep Dive
1. リードタイム: 待ち行列こそがデータだ
| 部品 | 現在のリードタイム | 通常のリードタイム | 拡大倍率 |
|---|---|---|---|
| MLCC | 32週間 | 12週間 | 約2.7倍 |
| FC-BGAパッケージ基板 | 48〜56週間 | 12週間 | 約4.0〜4.7倍 |
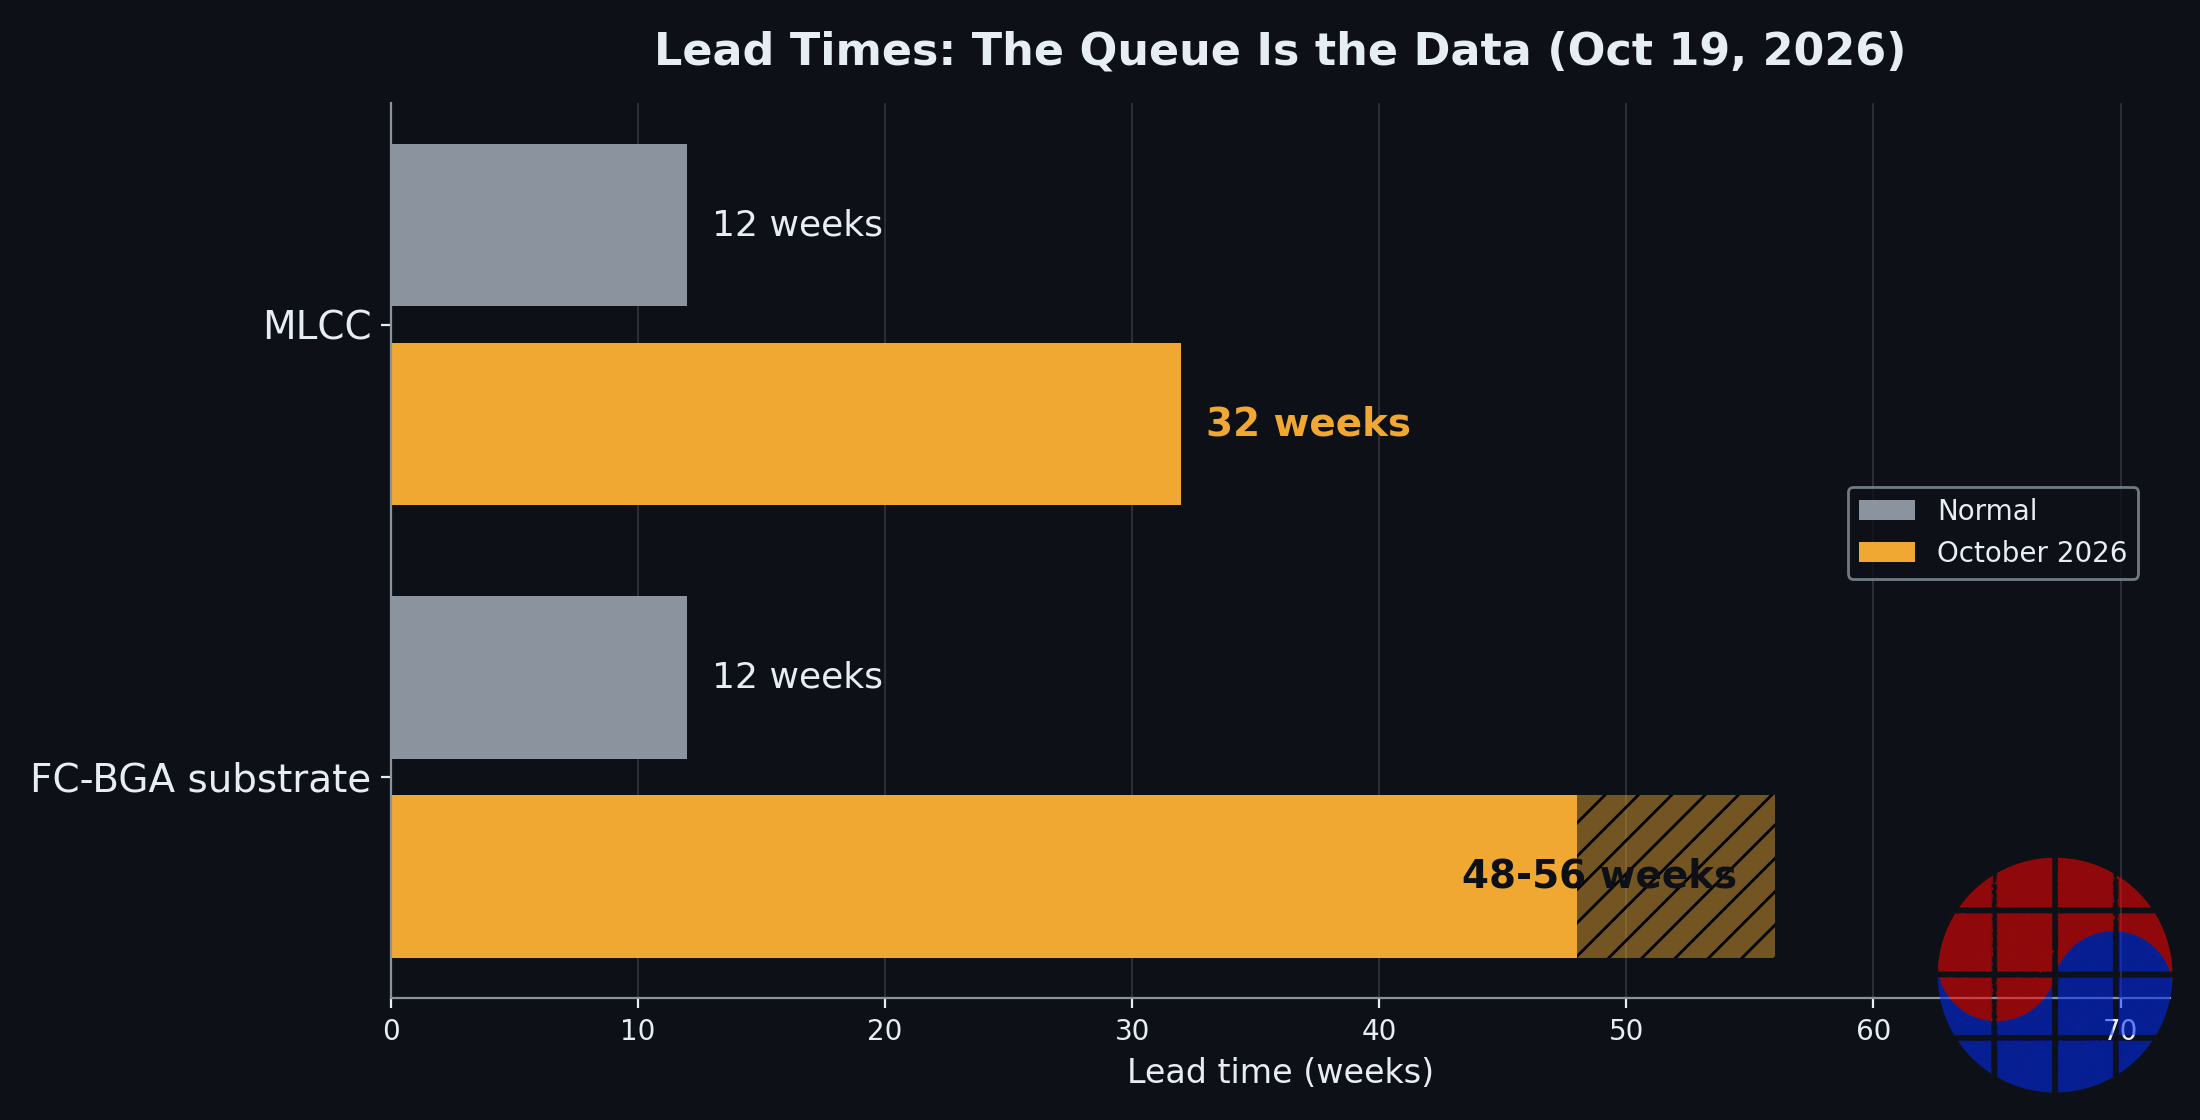
Source: 業界報道、2026年10月19日。(Source)

通常水準に対するリードタイム。FC-BGA基板がチェーンで最も深い拡大を示す。
この表は、不足プレミアムがどこに座っているかを示す地図として読むべきだ。MLCCの待ち行列32週間とは、2027年半ばのビルドを計画するサーバーメーカーが2026年末にコンデンサを注文しなければならなかったことを意味する。基板の待ち行列48〜56週間とは、2027年末のパッケージ生産能力が事実上1年前に決まりつつあったことを意味する。この時間軸ではスポット購入は戦略として機能しない。機能するのは配分、長期契約、前払いだけであり、いまチェーン全体で見られる契約行動がまさにそれである。
2. サムスン電機: コンセンサスの再価格付け
| 項目 | 数値 | 備考 |
|---|---|---|
| 第3四半期 営業利益(市場予想) | 5,269億ウォン | 前年同期比+134% |
| 第3四半期 売上高(市場予想) | 3兆8,264億ウォン | 前年同期比+34% |
| 株価(10月19日終値) | 117万4,000ウォン | — |
| 目標株価 | 241万ウォン台 | 証券各社の予想レンジ |
| 下半期MLCC関連受注 | 約4兆ウォン | シリコンキャパシタ含む |
| うち2027年MLCC数量 | 約2.4兆ウォン | 先行予約された需要 |
| 基板供給契約(10月19日) | 3,605億ウォン(USD 267.3M) | 納品は2027年1月1日〜12月31日 |
| 2025年売上高に対する契約規模 | 3.2% | 顧客名は非公開 |
Source: 市場予想データと開示報道、2026年10月。(Source)(Source)
3点が際立つ。第一に利益の弾力性だ。売上高+34%に対して営業利益+134%は、数量だけではなくハイエンド部品へのミックス転換と価格決定力が生んだ署名である。第二に先行受注残だ。シリコンキャパシタを含む下半期MLCC関連受注が約4兆ウォン、そのうち2027年MLCC数量だけで約2.4兆ウォンということは、来年のハイエンド生産のかなりの部分が、年が始まる前に行き先が決まっていることを意味する。第三に10月19日の基板契約だ。3,605億ウォン(USD 267.3M)、納品は2027年の1年間、2025年売上高の3.2%、顧客名は非公開。基板もコンデンサと同じ先行基準で契約されていることを示している。
市場もそれに気づいた。10月19日終値117万4,000ウォンに対して目標株価241万ウォン台なら、アナリストはおおむね2倍の経路を見ていることになる。積極的だが、スポット価格への希望ではなく、契約された数量と寡占ミックスの上に建てられた目標である。
3. 契約構造: LTAと顧客が賄う生産能力
この物語で最も重要な数字は価格ではない。契約条件である。
| メカニズム | 根拠 | 効果 |
|---|---|---|
| 長期供給契約(LTA) | ハイパースケーラー・半導体企業10社 | 数量と配分を数年先行して確定 |
| BBレシオ | ムラタ約1.5に接近 | 受注が出荷を50%上回る |
| 顧客前払い金 | 基板増設の70%以上を顧客前払いで調達 | 増設リスクが買い手へ移転 |
| 生産能力強度 | サーバーMLCCが汎用品の3〜5倍の生産能力を消費 | 需要単位あたりの有効供給が縮小 |
Source: 企業・業界報道、2026年10月。(Source)(Source)
HBMの配分を規定した生産能力予約競争が、いまや受動部品にまで下りてきた。基板増設の70%以上が顧客の前払い金で賄われるということは(サムスン電機の世宗・ベトナム基板増設の文脈)、供給者のバランスシートがもはや増設のサイクルリスクを負っていないということだ。顧客が負っている。需要リスクを誰が負うかという構造変化であり、これは買い手が不足は建設期間より長く続くと信じるときにだけ起きる。2四半期の揺らぎをヘッジするために工場代金の70%を前払いする者はいない。
ハイパースケーラーと半導体企業10社とのLTAが絵を完成させる。買い手は流通業者でも携帯電話メーカーでもない。AI構築そのものの所有者たちが、受動部品の層を直接契約している。チェーン全体の最終顧客がコンデンサと基板に長期契約の署名をすれば、それは需要の可視性が最も高い人々がボトルネックを公式に認めたということだ。
4. ETFという包装: テーマが取引可能になる
| 上場日 | 運用会社 | 公開された上位比重 |
|---|---|---|
| 2026年10月20日 | Mirae Asset | ムラタ19%、Unimicron 17%、サムスン電機17% |
| 2026年10月13日 | Kiwoom | ムラタ25%、サムスン電機25%、太陽誘電15%、LGイノテック15% |
Source: ファンド上場報道、2026年10月。(Source)
2つの運用会社が1週間違いでほぼ同じ商品を上場し、それぞれ韓・日・台のMLCC・基板メーカー13社を組み入れた。重なり自体が情報である。互いに独立した商品チームが同じチェーンを見て、同じ短い名簿に収斂した。ムラタとサムスン電機が両ファンドのアンカーであり、Unimicron、太陽誘電、LGイノテックが基板と部品のエクスポージャーを埋める。サプライチェーンの一層が専用ETFの包装を得ると、2つのことが続く。パッシブ資金が寡占をバスケットとして買い始め、テーマが個別の決算発表を超えるティッカーレベルのアイデンティティを得る。どちらもリードタイムの物理を変えはしないが、供給者の株主構成と資本コストは変える。おおむね供給者に有利な方向へ。

ボトルネックはバリューチェーンを下へ移動し、一歩下がるごとに適格な供給者は前段より少なくなっている。
5. サイクルの序盤と頂点を見分ける方法
価格と数量が同時に上がる局面は、正反対の2つを意味しうる。生産能力制約型の上昇サイクルの序盤か、調整直前の二重発注の末期かである。今回の判別根拠は序盤を指す。リードタイムの拡大は、同一汎用品のパニック的な買いだめではなく、高仕様製品需要のミックス効果(サーバー品の生産能力消費3〜5倍で裏づけられるもの)から来ている。先行受注は投機的なスポット買いではなく契約型だ。LTA、開示された2027年基板契約、2027年MLCC数量2.4兆ウォンがそれである。そして資金構造、増設の70%以上を顧客が賄う構造は、頂点でよく見られる供給者自己資金による過剰建設の正反対だ。正直な留保は期間である。基板リードタイム48〜56週間には2027年末のAI需要見通しを前提に置かれた注文が埋め込まれており、その見通しが下方修正されれば、同じ待ち行列が調整の材料になる。実在するリスクだが、2026年の契約で価格付けされる2027年の問題である。
Chase's Take
内面化すべきパターンは移動の方向である。この構築局面のすべてのボトルネックは一方向にだけ動いた。下へ、である。GPUがHBMに席を譲り、HBMが先端パッケージに、そして今パッケージがその下の受動・キャリア層に席を譲った。下へ一歩進むごとに、同じ2つの性質が現れる。適格な供給者はより少なくなり、1年前には誰も価格決定力を認めなかった地味な製品が、より強い価格決定力を持つ。市場は見える層に価格をつけ、その下の層を過小評価する作業を繰り返す。ある層がETFを得る頃には再価格付けはかなり進んでいるが、生産能力の算数はたいていまだ動いている最中だ。
第二のポイントは、確実性への対価を誰が払うかである。通常の部品サイクルでは、供給者は自らのバランスシートで生産能力を建てて祈る。今回はハイパースケーラーがコンデンサにLTAを結び、基板増設の70%以上を前払い金で賄う。約束と引き換えの配分というHBMのプレイブックが、1個数円から数ドルという部品に適用されたのだ。テクノロジー業界で最も裕福な顧客が、最も小さな供給者の需要リスクを進んで引き受けるなら、それは彼らの内部見通しが、不足は建設サイクルより長く続くことを示しているということだ。コメントではなく、表明された選好を信じるべきである。
第三に、単位数ではなくミックスの数字を見るべきだ。サーバーMLCC1個が汎用品の3〜5倍の生産能力を消費するということは、業界の名目生産能力統計が、まさに重要な製品群において数倍の単位で実態を歪めているということだ。単位基準で「増設」を発表する供給者は、見出しが示唆するよりはるかに少ない有効なサーバー向け供給を増やしている。だからこそ、業界全体の増設発表と共存しながら、最大メーカーのBBレシオが1.5になりうる。増設は実在し、それでも不足する。新規需要1単位がライン3〜5単位を食うからである。
韓国について特に目立つ事実はポジショニングだ。サムスン電機は2本の新規ETFの両方に17%と25%の比重で入り、LTAの名簿を保有し、顧客名を明かさないまま前年売上高の3.2%に相当する2027年基板契約をちょうど開示した。寡占の席、契約された先行受注、顧客が賄う増設という組み合わせは、部品メーカーが上昇サイクルで占めうる最も強い構造的位置である。議論する価値があるのは、その位置が良いかどうかではない。株価が117万4,000ウォンから241万ウォン台の目標へ向かうなかで、その良い位置のどれだけがすでに支払われたかである。
Implications
投資家へ:
- リードタイムを第一の指標として追うこと。 MLCC 32週間、FC-BGA 48〜56週間(通常12週間)がこのサイクルの回転計だ。決算ではなく、この水準からの圧縮が最初の信頼できる頂点シグナルになる。
- スポット価格より契約残を重く見ること。 下半期MLCC関連受注約4兆ウォン、2027年MLCC数量約2.4兆ウォン、ハイパースケーラー・半導体企業10社とのLTA、2027年基板契約3,605億ウォンが先行可視性を規定する。
- ETFの重なりはヒントではなく地図として使うこと。 ムラタ、サムスン電機、Unimicron、太陽誘電、LGイノテックは、2つの独立した商品チームが収斂した名前であり、それがそのまま寡占の構成員名簿である。
- バリュエーションの乖離を正直に尊重すること。 終値117万4,000ウォンに対して目標241万ウォン台なら、相当の実行がすでに価格に入っている。弱気シナリオは短期決算ではなく、48〜56週間の基板注文を打つ2027年AI需要の下方修正だ。
経営者・戦略担当者へ:
- 生産能力予約競争は受動部品に到達した。 製品ロードマップがサーバー向けMLCCやFC-BGA基板に依存していて、2026年にスポットで買っているなら、2027年の供給計画はないのと同じである。
- 前払い金が新しい配分通貨だ。 基板増設の70%以上が顧客資金という構造では、発注書ではなくバランスシート上の約束が待ち行列の順番を決める。
- BOMを単一層リスクで再監査すること。 ボトルネックは3年で2回移動した。正しい対応は、ちょうど緩んだ層を祝うことではなく、次に締まる層を地図化することである。
FAQ
Q1. MLCCと基板はなぜ突然AIサーバーのボトルネックになったのですか? サーバー向け部品が汎用品ではないからです。サーバーMLCCは汎用品の3〜5倍の生産能力を消費し、AIサーバーは電源供給のためにそれを大量に必要とし、ハイエンド供給はサムスン電機と日本のごく少数のメーカーに限られます。結果は、MLCCリードタイムが通常12週間に対して32週間、FC-BGA基板リードタイムが通常12週間に対して48〜56週間です。(Source)
Q2. サムスン電機の数字は実際に何を示していますか? 進行中の寡占の再価格付けです。第3四半期の市場予想は売上高3兆8,264億ウォン(+34%)、営業利益5,269億ウォン(+134%)です。サムスン電機はシリコンキャパシタを含めて下半期MLCC関連受注約4兆ウォンを確保し、そのうち約2.4兆ウォンが2027年MLCC数量で、10月19日には2027年の1年間に納品する3,605億ウォン(USD 267.3M)規模のパッケージ基板契約を開示しました。2025年売上高の3.2%に相当します。(Source)
Q3. 新規のMLCC・基板ETFとは何で、なぜ重要ですか? 韓国の2つの運用会社が1週間違いでテーマETFを上場しました。2026年10月20日上場分(ムラタ19%、Unimicron 17%、サムスン電機17%)と10月13日上場分(ムラタ25%、サムスン電機25%、太陽誘電15%、LGイノテック15%)で、それぞれ韓・日・台のメーカー13社を組み入れます。2商品の重なりが寡占の構成員を地図化し、パッシブ資金をその内側へ送るため重要です。(Source)
Q4. 顧客は不足にどう対応していますか? 供給者のリスクを引き受ける形で対応しています。サムスン電機はグローバルなハイパースケーラーと半導体企業10社と長期供給契約を結び、基板増設の70%以上が顧客の前払い金で賄われます。買い手が生産能力を前払いするということは、不足が建設期間より長く続くと見ているシグナルです。ムラタのBBレシオ約1.5は、受注が出荷を約50%上回る状態です。(Source)
Sources
注: 数値は2026年10月19〜20日の報道基準であり、サムスン電機の第3四半期数値は確定した決算ではなく市場予想である。本稿は分析であり、投資勧誘ではない。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。


