 VLSI Korea
Rebellions 深掘り:韓国AIチップ企業の評価額$2.34Bを支えるRebel100・ソブリンAI・IPO
Rebellionsは2026年3月のプレIPOラウンドで$2.34Bの評価額を得た。2025年売上高の約100倍という価格を、ソブリンAI需要、SKテレコムでの量産実績、Rebel100、2027年IPOへの道から分解する。


30秒サマリー
韓国のAI推論チップ・スタートアップRebellionsは、2026年3月のプレIPOラウンドで約$2.34Bの評価額を得た。 会社が発表した数値であり、噂ではない。このラウンドでは$400M(韓国報道では6,400億ウォン)を調達し、未来アセット金融グループと韓国国民成長ファンドが主導、累計調達額は$850Mに達した。報道ベースの2025年売上高は約320億〜350億ウォン(1ドル=1,400ウォン換算で約$23M〜25M)であり、評価額はその約100倍にあたる。つまり市場は、Rebellionsが今日売っているものを買っているのではない。買っているのは次の3点だ。(1)政府が直接資金を出すソブリンAIの需要、(2)量産の実績――ATOM-Max NPUがSKテレコムの商用AIサービス4件を1日約1,400万リクエスト規模で動かしていること、(3)2027年のIPOを前にラック規模のシステムへ広がる第2世代チップレット・プラットフォームRebel100。本稿はこの価格を分解する。
Background
Rebellionsは2020年9月、韓国・城南市で設立された。CEOのSunghyun ParkはMITで博士号を取得し、Intel、SpaceX、Morgan Stanleyを経た人物である。同社はAI推論、すなわち学習済みモデルを1日に何百万回も実行する処理のためのNPU(ニューラル・プロセッシング・ユニット)を設計する。推論市場では、トークンあたりのコストと電力が経済性を決める。
同社を定義する構造的な決断は2つある。第一に、2024年12月、SKテレコムのAIチップ子会社Sapeon Koreaとの合併を完了した。合併法人の評価額は約1.3兆ウォン(約$935M)とされ、韓国初のAI半導体ユニコーンとなり、Parkが単独CEOに就いた。Sapeonの通信事業者への展開基盤とRebellionsの設計チームが一体化し、最も直接的な国内競合は消えた。第二に、株主名簿そのものがサプライチェーンになっている。RebellionsはSKテレコムとKTの両通信大手から出資を受けた唯一の韓国AIチップ・スタートアップであり、Samsung Electronics、SK hynix、Arm、サウジアラムコのWa'ed Ventures、テマセクのPavilion Capital、DG大和ベンチャーズ、Korelya Capitalも株主に名を連ねる。チップはサムスン ファウンドリーが製造する――ATOMは5nm、Rebel100はSF4X 4nmプロセス――そしてHBMは株主が支配するエコシステムから供給される。
資金調達の階段は急だ。2024年1月のシリーズBではKT主導で$124Mを調達し、評価額は約$658Mだった。2025年9月のシリーズCでは$1.4Bの評価額で$250Mを調達し、Armが戦略投資家として加わった――Armにとってアジア太平洋地域初のスタートアップ投資と報じられた。その6カ月後、2026年3月のプレIPOラウンドが$2.34Bの評価額で$400Mを追加した。創業以来の資本の75%以上にあたる$650Mが、わずか6カ月の間に集中したことになる。それはモメンタムであると同時に、検証すべき未来への主張でもある。
Business Deep Dive
1. $2.34Bという価格の解剖
確認できる唯一の分母から始めよう。Rebellionsは完全な財務諸表を公表していないが、韓国の監査報告書ベースの集計によれば、2025年売上高は約320億〜350億ウォンで、前年比約3.4倍、2023年比では約10倍に成長し、重い研究開発費のため営業損失が続いた。1ドル=1,400ウォン換算で売上高$23M〜25Mに対し評価額$2.34B、すなわち後行売上高の約95〜100倍である。
これは半導体企業のマルチプルではなく、オプションの価格だ。成熟したファブレス企業は売上高の1桁台から10倍台前半で取引され、高成長のAIシリコン企業でも売上高が本格化すれば20〜30倍を持続するのは難しい。したがって正しい問いは「$2.34Bは高いか」ではない――後行指標では明らかに高い。正しい問いはこれだ。どのような売上高の軌跡が$2.34Bを普通の価格にするのか?
| シナリオ(安定時のマルチプル) | $2.34Bを支える売上高 | 2025年売上高(約$24M)比 |
|---|---|---|
| 売上高20倍(プレミアム成長ファブレス) | 約$117M | 約5倍 |
| 売上高10倍(確立したAIシリコン) | 約$234M | 約10倍 |
| 売上高8倍(成熟ファブレス) | 約$293M | 約12倍 |
成長企業として妥当な価格になるには売上高が約5倍、確立した企業として妥当になるには約10倍の成長が必要だ。厳しい要求だが、非現実的ではない。2025年の売上高自体が1年で約3.4倍に伸びており、その期間に第2世代プラットフォームはまだ本格出荷前だった。この評価額は、その成長率かそれに近い水準がさらに2〜3年続くという賭けである。
2. ソブリンAI:需要の実体はどこまでか
「ソブリンAI」は需要のテーゼだ。AIインフラを米国のGPUだけに依存したくない政府が、国内の代替案に資金を出すという考えである。Rebellionsにとってこれはスローガンではなく、現金で確認できる話だ。6,400億ウォンのプレIPOラウンドのうち、2,500億ウォンが国民成長ファンド、500億ウォンが国有の韓国産業銀行から出た。国民成長ファンドの投資は同ファンド初の直接投資であり、世界で競争できる国産AIチップ企業を育てる政府の「K-Nvidia」構想の下で実行された。民間では未来アセットが3,000億ウォンのアンカー投資を担い、政府はNPU開発企業に相当規模の民間マッチング資金を資格要件として求めたが、Rebellionsは国内同業でこれを最初に完了したと報じられた。
ただし正確に区別する必要がある。政府の2,500億ウォンは発注ではなく株式投資だ。国家がRebellionsの存続と資金調達を望んでいる証拠にはなるが、国家がRebel100システムを大規模に買う証拠にはならない。最も明確な試金石である国家AIコンピューティングセンターはSamsung SDS主導のコンソーシアムが獲得し、GPU中心の設計で、国産NPUの割り当ては公開されていない。ソブリン需要は韓国国外にも存在する。第1世代チップはサウジアラビアに展開されており――Wa'ed Venturesは株主で、同社はリヤドに子会社を持つ――2025年7月のMarvellとの提携はAPACと中東のソブリン・地域展開向けカスタムAIインフラを狙う。正直な読み方はこうだ。ソブリンAIは実際に資金が動く政策の流れであり、Rebellionsはその韓国の指定チャンピオンだが、政策が発注に変わる過程は同社の後ろではなく、まだ前にある。
3. トラクション:ATOMが証明したこと、Rebel100が証明すべきこと
この物語で最も強い証拠は財務ではなく運用にある。サムスンの5nmプロセスで作られた第1世代チップATOMは2023年に量産に入り、パイロットを越えて商用サービスへ移行した。KTはNPU-as-a-serviceのクラウドでRebellionsのハードウェアを運用する。代表事例はSKテレコムだ。ATOM-Maxベースのサーバーは2025年12月にA.(エイダット)の通話要約サービスで商用運用を開始し、2026年9月には通話要約、ストリーミングTTS、AIコンタクトセンター、不正メッセージ検出のScam Vanguardまで4サービスをRebellionsのNPUが担い、1日約1,400万リクエスト、トークン換算で1日40億超を、数百枚のカードで構成するNPUファームで処理した。現在のデータセンター向けカードATOM-MaxはATOMダイ4個とPCIeコントローラを組み合わせ、350WでFP16 128 TFLOPS、INT4最大1,024 TOPSを出す。実際の通信トラフィックを毎日、数カ月処理し続けることは、調達担当者が実際に確認するリファレンスである。
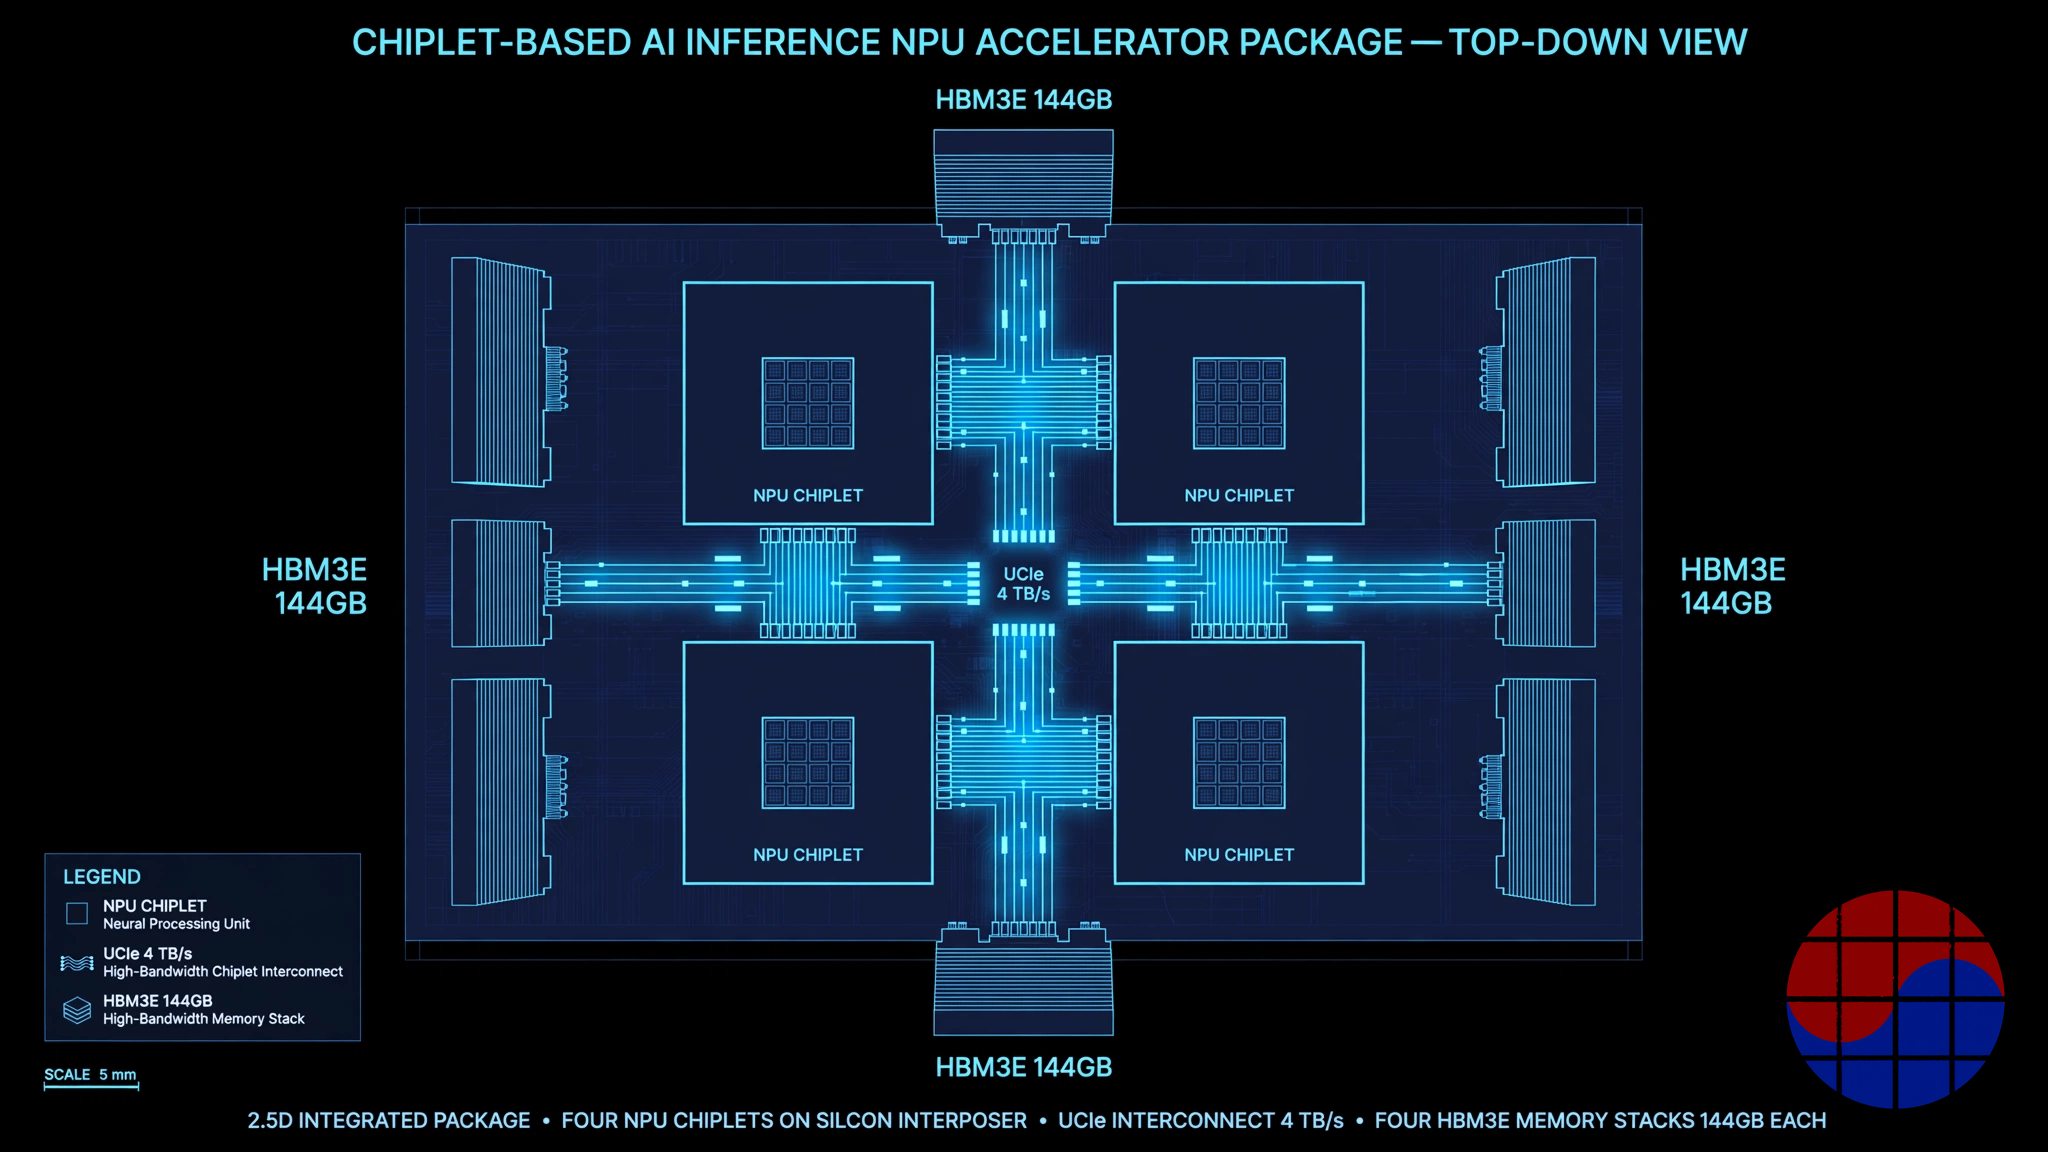
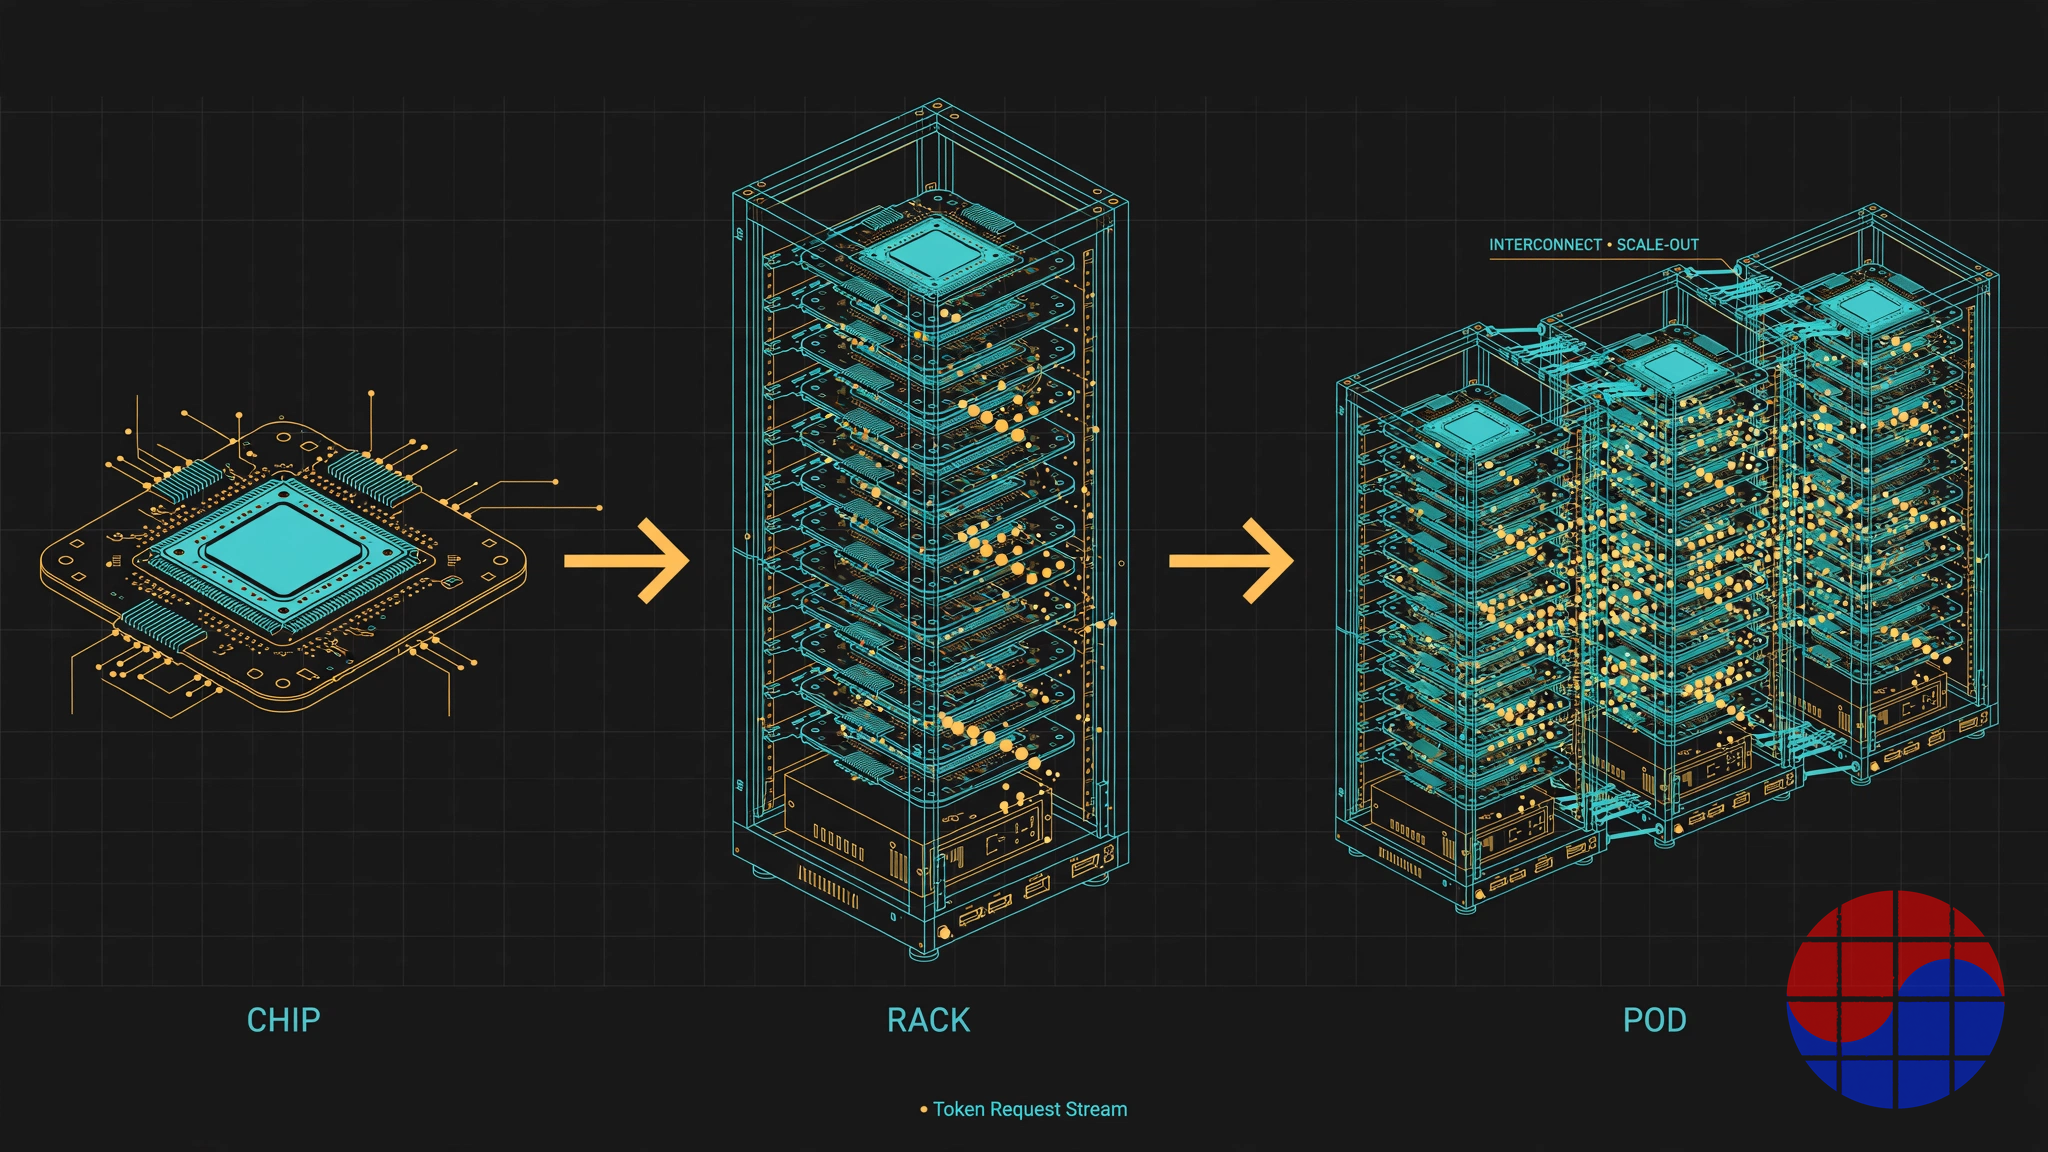
評価額が実際に価格付けしている製品はRebel100だ。Hot Chips 2025でREBEL-Quadとして公開され、ISSCC 2026の論文で詳細が示されたこのチップは、約320mm²のNPUチップレット4個をサムスンSF4X 4nmプロセスとI-Cube S 2.5Dパッケージングで統合した。AIアクセラレータとして世界で初めてUCIe-Advancedチップレット相互接続を採用し、16Gbpsリンクで合計約4 TB/s、レイテンシ約11nsを実現し、4つのダイが1つのプロセッサとして振る舞う。HBM3E 144GB(12層積層36GBスタック×4)を4.8 TB/sの帯域で接続し、FP16で1 PFLOPS、FP8で2 PFLOPS、ホストインターフェースはPCIe Gen5 x16を2系統備える。2026年3月、同社はこれをシステム化した。RebelRackは量産対応の推論コンピューティング・ラック、RebelPODはラックを束ねたクラスタである。シリコンと同じくらい重要なのは事業モデルの変化だ。Rebellionsはベアチップではなく、ラックとポッド――展開あたりのシステム売上――を売る会社へ移行しつつある。
まだ証明されていないことも具体的だ。Rebel100はグローバル顧客とのPoC段階にあり、韓国報道によればその中にはMetaが含まれる。Park CEOはハイパースケーラーよりもMetaやxAIのような大規模AIラボを目標顧客に挙げた。Rebel100の売上高、価格、数量は公開されておらず、Park自身がメモリ確保を現在の課題として挙げている――パッケージあたりHBM3Eスタック4個が必要な製品にとって、HBMが逼迫する市場では軽くない発言だ。その先のロードマップ(REBEL-IO、REBEL-CPU、最大256ソケットのクラスタを狙うRebel100s、サムスン2nm GAAプロセスによるArm Neoverse CSS V3ベースのAI CPUチップレット・プラットフォーム)は野心を示す。しかし野心はトラクションではない。2027年の問いは、Rebel100がPoCを公開可能なリピート受注に変えられるかだ。
4. IPOへの道――そして価格への影響
プレIPOという名称は文字通りだ。Samsung証券は2024年から国内主幹事であり、2026年にはJPモルガンがグローバル幹事に選ばれた。Parkは2026年7月、2027年第1四半期または第2四半期のKOSPI上場を目指し、年末までに申請書類を準備するものの時期は市場環境次第だと述べた。その後の米国上場はADR方式が検討されており、NYSEとナスダックの双方と協議したとされる。2026年9月の韓国報道は変数を1つ加えた。KOSDAQのファストトラック上場も検討中で、市場選択は未確定だという。
評価額にとってIPOは諸刃の剣だ。2027年に$2.34B以上で上場に成功すればプレIPO価格が検証される。同時に開示が始まる。監査済み売上高、顧客集中度、Rebel100の受注の見通しが公開文書になり、後行約100倍のマルチプルは四半期ごとの新しい数字と対照される。上場が遅れるか、プレIPO価格を下回って値が付けば、$2.34Bは踏み台ではなく未上場市場の物語の頂点として後付けで再解釈される。未上場の評価額は最後に買うと言った買い手が決め、上場後の評価額は毎日決まる。
5. ダウンサイド:$2.34Bが間違う理由
名指しできるリスクは4つある。第一に顧客集中。 公開された量産基盤は韓国の通信グループ2社であり、しかも両社は株主でもある。株主である顧客は優れたリファレンスだが、オープンマーケットの需要の証明としては弱い。第二にGPUの重力。 ソブリンの論理は、買い手が非Nvidiaの選択肢を欲しがることに賭けている。GPU供給が正常化し価格が下がれば、セカンドソースの切迫感は弱まり、国家コンピューティングセンターのGPU中心設計はデフォルトの調達がどちらに傾くかを示している。第三にHBMの割り当て。 Rebel100の経済性には大量のHBM3E供給が必要で、この市場では最大の買い手が容量を前払いで押さえる。戦略株主は助けになるが、割り当ては所有ではない。第四に実行の規模。 従業員約300人、倍増を計画する会社が、新チップのスケールアップ、ラックシステム事業、新任の事業総括と進める米国市場参入、IPO準備を同時に行う。どれも単体では普通の成長課題だが、合わさるとそれ自体がリスクになる。
逆方向のオプションも1つある。2026年8月、提携・投資・買収をめぐるNvidiaとRebellionsの初期段階の接触があったという未確認の報道が出た。両社とも確認しておらず、政府が直接株主になった今、指定された国家チャンピオンの海外売却は複雑な問題になる。確認された下支えではなく、報道されたオプションとしてのみ扱うべきだ。
Chase's Take
$2.34Bという価格は、測定値ではなく資金調達の道具として理解するのが正確だ。韓国は国家AIチップ・チャンピオンが必要だと決断し、資本の薄いチャンピオンは始まる前に調達の議論で負ける。国民成長ファンド初の直接投資、未来アセットのアンカー投資、6カ月で$650Mという調達シーケンスは、Rebellionsを「必然」に見せるよう設計された――そしてインフラ市場では、必然に見えることは本物の商業的資産だ。データセンターの買い手は、5年後も存続するベンダーに賭けるからである。
私が信頼するのは華やかでない方だ。1日に数十億トークンの実際の通信トラフィックを処理するATOM-Max。多くのAIチップ・スタートアップは、素晴らしいHot Chips論文と量産リファレンスの不在で終わる。Rebellionsは量産リファレンスを持ち、アーキテクチャとして本格的な第2世代チップ――シリコンで実装したUCIe-Advanced、144GBのHBM3E、信頼できるチップレット・ロードマップ――を持ち、ファウンドリとメモリと最初の顧客を支配する株主を持つ。この組み合わせは世界のどこでも稀で、韓国では唯一だ。
まだ見えないのは、$2.34Bを「安い」と呼ばせる数字、公開されたRebel100の売上高である。Rebel100が株主でない顧客に数量をもって売れるまで、この評価額は2025年売上高約$24Mの基盤と政策の追い風の上に立っている。私の判断はこうだ。実在のシリコンと実在の展開を持つ国家チャンピオンを作るコストとして、この価格は擁護可能だ――そして2027年のIPO目論見書がRebel100の売上高がマルチプルの中へ成長していく姿を示すとき、初めて本当に魅力的になる。見るべきは3点。目論見書の売上構成、名指しされる最初の非株主Rebel100顧客、政府コンピューティング・プログラムで開示されるNPU割り当て。次の資金調達ヘッドラインではなく、この3つのデータが同社の実際の価値を決める。
Implications
韓国の半導体エコシステムにとって、Rebellionsはサムスン ファウンドリーのウェハ、SK hynixのHBM、通信事業者のアンカー顧客、国家資本という国内部品でファブレス・チャンピオンを組み立てられるかを問う試験である。成功すればこの型は韓国のAIファブレス全体へ広がり、行き詰まれば、エコシステムの組み立てはオープンマーケットの需要の代わりにならないという教訓が残る。
サムスン ファウンドリーにとって、Rebellionsはウェハ数量以上の意味を持つリファレンス顧客だ。HBMを統合した4nmチップレット設計と、開発中の2nm CPUチップレット・プログラムは、サムスンが市場に示すべき先端ノード・先端パッケージングの勝利そのものである。
推論インフラの買い手にとって、実務的な含意はより狭く、より有用だ。量産の通信リファレンス、開かれたソフトウェアスタック(vLLM、PyTorch、Triton、Kubernetes)、ラック規模の製品を備えた非GPU推論プラットフォームが今や存在する。米国GPUへ全面標準化できない、あるいはしないソブリン・地域展開では、Rebellionsは評価リストに載る資格があり、デューデリジェンスの焦点はソフトウェアの成熟度とHBMに基づく納入スケジュールであるべきだ。
投資家にとって、2027年のIPOはアジアの純粋なAI推論チップ企業に対する、初めて価格が付けられ監査された公開資料になる。プレIPOラウンドは$2.34Bに錨を下ろし、目論見書はその錨のうちいくらが売上高で、いくらが受注残で、いくらが政策かを示すだろう。
注:評価額とラウンドの数値は会社発表(2026年3月30日)に基づく。2025年売上高は監査報告書ベースの報道集計であり、執筆時点で会社が完全な財務諸表として公表した数値ではない。ウォン換算は1ドル=1,400ウォンを適用し、ウォン建ての数値が直接開示されている場合はその数値を用いた。
FAQ
Q1. Rebellionsの最新の評価額はいくらで、いつ決まったのか? 約$2.34B(韓国報道では約3.4兆ウォン)で、2026年3月30日に発表された$400MのプレIPOラウンドで決まった。未来アセット金融グループと国民成長ファンドが主導し、累計調達額は$850Mに達した。
Q2. Rebel100(REBEL-Quad)はどのようなチップか? Rebellionsの第2世代AI推論アクセラレータである。サムスン4nm SF4XプロセスのNPUチップレット4個、世界初のUCIe-Advanced相互接続(合計約4 TB/s)、HBM3E 144GB(帯域4.8 TB/s)、FP16 1 PFLOPS・FP8 2 PFLOPSの演算性能を備える。チップ単体に加え、RebelRackとRebelPODのラック規模システムとしても販売される。
Q3. Rebellionsは実際にチップを売っているのか、それとも売上前の段階か? 売っている。報道された2025年売上高は約320億〜350億ウォン、ATOMは2023年に量産を開始し、ATOM-Max NPUは2026年9月時点でSKテレコムの商用AIサービス4件を1日約1,400万リクエスト(トークン40億超)規模で運用している。ただしRebel100自体の売上高は公開されていない。
Q4. RebellionsのIPOはいつか? 2027年上半期の韓国上場を目指す。Park CEOは2026年7月に2027年第1四半期または第2四半期に言及し、年末までに書類を準備するが時期は市場環境次第だとした。グローバル幹事はJPモルガン、国内主幹事はSamsung証券。KOSPIとKOSDAQのどちらになるかは2026年9月報道時点でも検討中であり、その後の米国ADR上場も検討対象である。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。


