 VLSI Korea
SambaNova深掘り:データフローAIチップ、SambaStackラックと110億ドル評価額の条件
2026年7月にシリーズFでポストマネー110億ドルの評価額となったSambaNova。RDUデータフローアーキテクチャ、チップではなくラックを売るSambaStackモデル、JPMorganChaseとSoftBankの実績、そしてこの価格が成立する条件を解剖する。


30秒サマリー。SambaNova Systemsは、Reconfigurable Dataflow Unit(RDU)アーキテクチャを中核とするパロアルトのAI半導体企業である。2026年7月8日、シリーズFのファーストクローズとして10億ドルを調達し、ポストマネー評価額は110億ドル(1ドル=1,400ウォン換算で約15.4兆ウォン)に達した。わずか5カ月前、同社は約22億ドルと報じられる評価額でシリーズEを終えたばかりであり、2025年末には債務込み約16億ドルでの買収交渉が報じられていた。110億ドルは現在の売上高(2025年半ば時点で年約1億ドルと報道)への価格ではない。この価格を支えるのは三つだ。エージェンティック推論に合わせて設計された3階層メモリシステムとデータフローアーキテクチャ、チップではなく完成したAIインフラを売るターンキーラック事業(SambaStack/SambaRack)、そしてJPMorganChase、SoftBank、Intelと中東のソブリンAI需要につながる実名の顧客実績である。この価格が維持されるには、2026年下期のSN50出荷が、同社がこれまで公表したことのない規模の売上高へ転換されなければならない。
Background: 3度値付けし直された会社
SambaNovaは2017年11月、パロアルトで設立された。創業者は、SPARCプロセッサ開発を率いた元Oracle/Sun Microsystems幹部のRodrigo Liang、マルチコアプロセッサの先駆者として知られるスタンフォード大学教授のKunle Olukotun、同大学コンピュータサイエンス教授のChristopher Réである。Walden Internationalを通じて初期から投資してきたLip-Bu Tanがエグゼクティブチェアマンを務める。創業の仮説はアーキテクチャにあった。GPUが固定されたコアで命令をフェッチ・実行するのに対し、データフローマシンはモデルの計算グラフをシリコンに直接配線し、データが処理ステージを流れていくようにする、という発想である。
資金調達の軌跡が評価額の物語をそのまま示す。2018年にシリーズAで5,600万ドル、2019年にシリーズBで1.5億ドル、2020年2月にはシリーズCで2.5億ドル(ポストマネー25億ドル)を調達した。2021年4月、SoftBank Vision Fund 2が主導したシリーズD 6.76億ドルで評価額は51億ドルに達した。大規模言語モデルの本番推論市場が存在する前の、第1次AIインフラサイクルの頂点だった。
続いたのは長い冬である。同社は2025年を通じて身売りを模索し、2025年12月にはIntelとの間で債務込み約16億ドルの買収交渉が進展していると報じられた。交渉は停滞した。主要投資家の1社は保有分の評価を約17%切り下げ、企業価値は21〜24億ドル程度と示唆された。救済は買収ではなく提携の形で訪れた。2026年2月24日、SambaNovaはVista Equity PartnersとCambium Capitalが主導しIntel Capitalが参加した3.5億ドル超のシリーズEをクローズした。報じられたポストマネー評価額は約22億ドルである。Intelは同時に、Xeonインフラを基盤とする推論ソリューションを共同開発・販売する複数年の戦略提携を結んだ。その5カ月後、2026年7月8日にGeneral Atlantic主導のシリーズFファーストクローズ10億ドルがポストマネー110億ドルで成立した。Seligman Ventures、T. Rowe Price、Capital Group、BlackRock、Intel Capital、Vista Equity Partners、カタール投資庁(QIA)などが参加し、累計調達額は約25億ドルに達する。
| ラウンド | 時期 | 調達額 | ポストマネー評価額 | リード |
|---|---|---|---|---|
| Series A | 2018 | $56M | — | — |
| Series B | 2019 | $150M | — | — |
| Series C | 2020-02 | $250M | $2.5B | — |
| Series D | 2021-04 | $676M | $5.1B | SoftBank Vision Fund 2 |
| Series E | 2026-02-24 | $350M+ | ~$2.2B | Vista Equity Partners, Cambium Capital |
| Series F (first close) | 2026-07-08 | $1B | $11B | General Atlantic |
Business Deep Dive
チップ: データフローの5世代
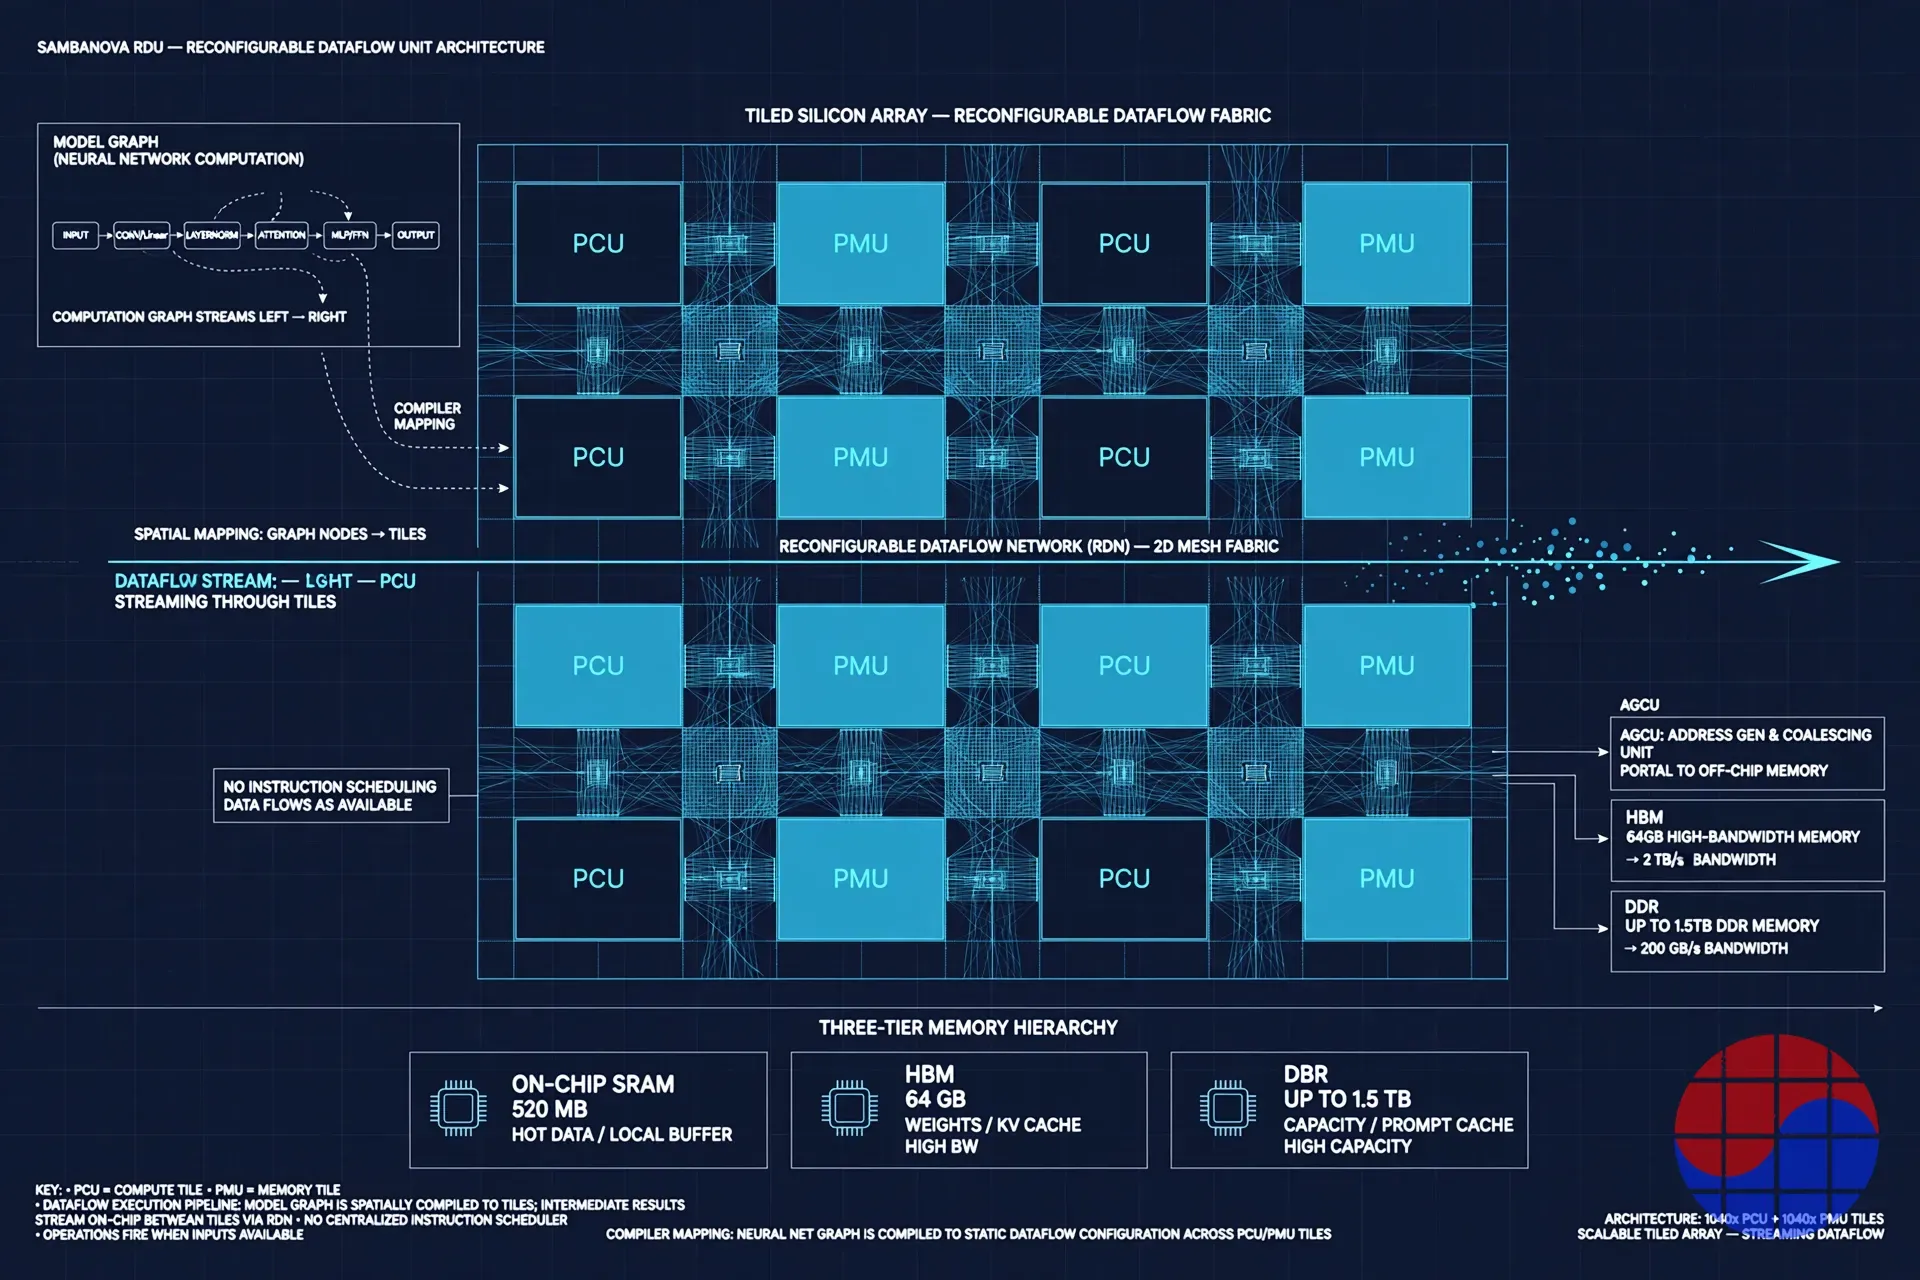
RDUは、Pattern Compute Unit(PCU)とPattern Memory Unit(PMU)を再構成可能なファブリックで結んだタイル配列である。コンパイラがモデルのグラフをタイル上にマッピングし演算を融合させるため、中間結果がチップ外に出ることはない。商用世代は初期のSN10、SN20、7nmのSN30を経て、2023年のSN40Lに至った。SN40LはTSMC 5nmプロセス、トランジスタ数1,020億個、PCUとPMUを各1,040個搭載し、638 BF16 TFLOPSを発揮する。第5世代のSN50は2026年2月に発表された。業界報道によればTSMC 3nmプロセスのデュアルチップレット設計で、演算ユニットを約2倍に増やしBF16で1.6 PFLOPS、FP8で3.2 PFLOPS、チップ間インターコネクトは2.2 TB/s、最大256基のアクセラレータを単一の共有メモリ推論ドメインとして連結できる。出荷は2026年下期に始まる。
本当の製品はメモリシステムである
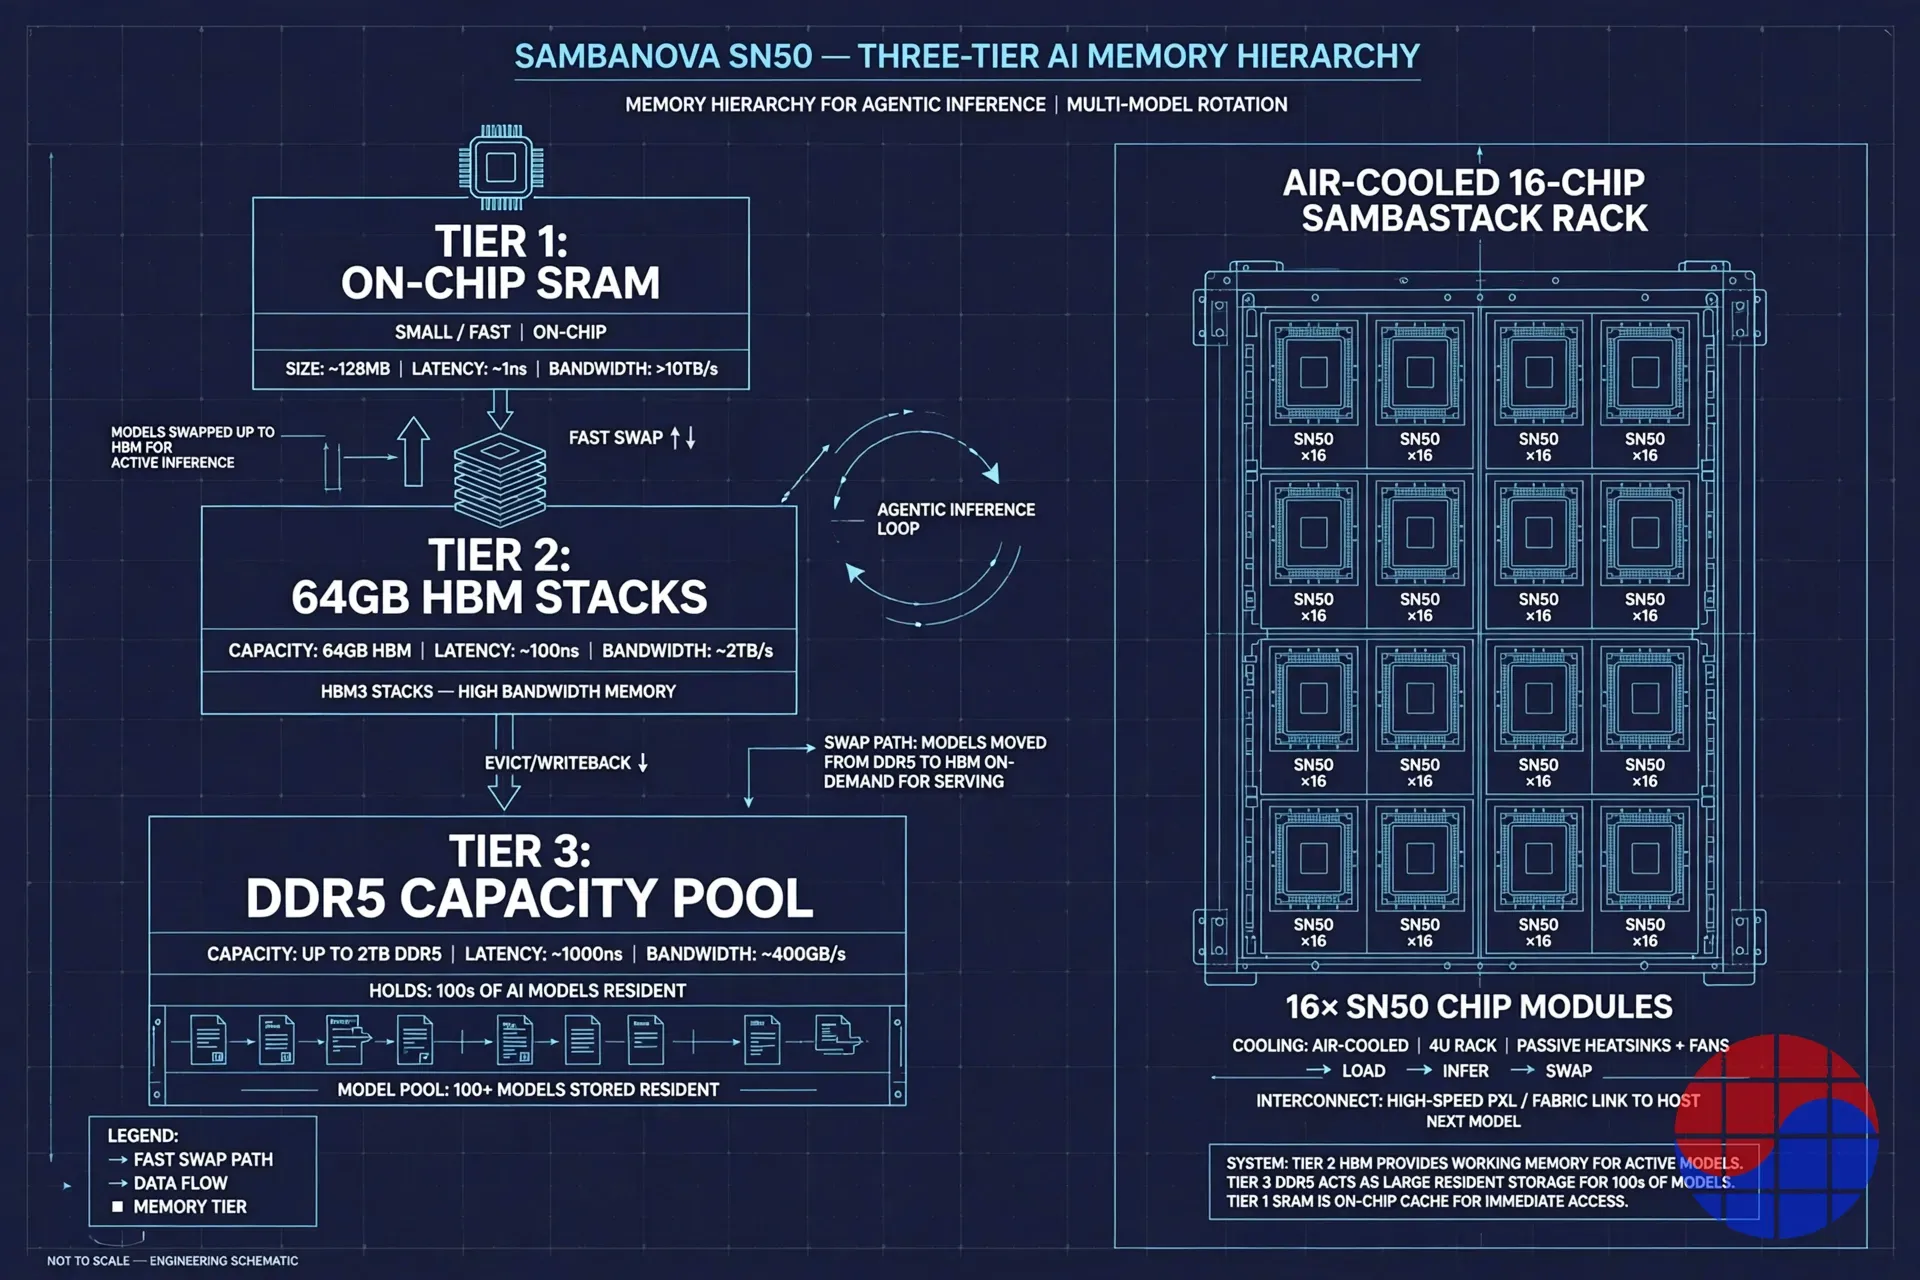
すべてのRDUは3階層のメモリ階層を備え、同社の核心的な主張は生のFLOPSではなくここにある。SN40LはオンチップSRAM 520 MB、HBM 64 GB、直接接続のDDR5最大1.5 TBを組み合わせる。SN50はHBM 64 GBを維持しつつ、DDR5をチップあたり最大2 TBまで拡張した。モデルはDDR階層に常駐し、1.6 TB/s超でHBMへスワップインされる。同社によればLlama 3.1 8Bへの切り替えは0.01秒未満だ。これにより単一ノードに数百のモデルを常駐させ、順に提供できる。推論モデル、コーディングモデル、音声モデルを順番に呼び出すエージェンティックAIのアクセスパターンに正確に一致する。意図的な選択も目を引く。SN50のHBMは最新世代より1世代前のHBM2Eである。経営陣の論理はコストと供給だ。最新のHBMスタックをGPUベンダーと奪い合わなければ、BOMと納期を自社で制御できる。ここでのHBM数値は同社が公表したGB単位の容量であり、アーキテクチャの容量階層はHBMではなくDDRである点が要点だ。
SambaStack: チップではなくラックを売る
SambaNovaはマーチャントシリコンベンダーのようにアクセラレータ単体を売らない。取引の単位はSambaRackである。チップ16基をまとめた空冷ラック(SN40L世代で平均約10 kW、SN50で約20 kW)に、オーケストレーション、モデルバンドル、企業連携を含むソフトウェアプラットフォームSambaStackを載せる。買い方は三通りある。オンプレミスまたは専用クラウドとして導入するSambaStack、SambaNova運営のデータセンターからAPIで推論を提供するSambaCloud、そしてクラウド/データセンター事業者が約90日で自社の推論サービスを立ち上げられるターンキー型のSambaManagedだ。このモデルは双方の経済性を変える。買い手はベアなGPUクラスタが要求する数四半期規模の統合プロジェクトを回避できる。既存の空冷ホールに電力と冷却はあるがCUDAのエンジニアリング組織はない銀行、政府、事業者にとって決定的だ。SambaNovaはチップのASPではなく、シリコン、システム、ソフトウェア、サービスのフルスタックマージンを獲得し、顧客を自社のコンパイラとオーケストレーション層に囲い込む。
トラクション: 名前は実在するが、数字は非公開
顧客の証拠はファネルの上流で具体的だ。JPMorganChaseはシリーズFと合わせてSambaNovaを推論インフラパートナーに選定し、セキュアなオンプレミス推論のためにSN40LとSN50のシステムを導入する。規制産業の銀行全体に波及するリファレンスである。SoftBankは日本のAIデータセンターにおけるSN50の最初の導入パートナーだ。Intelは投資家であり、インフラパートナーであり、共同販売チャネルでもある。欧州ではOVHcloudがSambaRackでPremium AI Endpointsを構築した。ソブリンの軸も具体的である。サウジアラビアへの約1.4億ドルの投資を発表し、通信事業者stcとソブリンAIクラウドを推進中で、Saudi Aramcoが顧客名簿にあり、シリーズEにはSaudi First Dataが、シリーズFにはQIAが入った。一方、現在の売上高は開示されていない。最後に報じられた数値である2025年半ば時点の年約1億ドルはSN50サイクル以前のものであり、2025年末の「record bookings and revenue」という同社発表に数字はなかった。
110億ドルが成立するために真でなければならないこと
計算してみよう。報じられた年売上高約1億ドルを基準にすると、110億ドルは売上の100倍を超える。将来の数量によってのみ正当化される価格だ。条件は四つある。第一に、エージェンティックなワークロードがトークン量を膨らませるなか、推論が学習から予算シェアを奪い続けなければならない。同社のポートフォリオ全体がこの移行に値付けされている。第二に、SN50が2026年下期に予定通り出荷され、量産が立ち上がらなければならない。シリーズFの資金使途はサプライチェーン確保と明記され、経営陣はサプライチェーンを今後12カ月の受注履行のボトルネックと名指ししている。第三に、ソブリンおよび企業のラック案件が発表段階から複数ラック・複数年の売上高へ転換されなければならない。灯台顧客が数社だけのターンキーモデルはプラットフォーム事業ではなくプロジェクト事業だ。第四に、約2年以内に売上高が数億ドル後半に到達しなければ、入口価格は成長倍率には見えない。CEOが強く検討していると述べるIPOが、その価格を検証する出口となる。
ダウンサイド
弱気の論拠も同じく具体的だ。CUDAのソフトウェアエコシステムは依然としてデフォルトであり、SambaNovaのすべての受注は、顧客が本番ワークロードを独自コンパイラに賭けることを要求する。ハイパースケーラーは自社推論シリコンを投入し、資金力のある推論特化スタートアップが同じソブリン/ネオクラウドの予算を奪い合う。スペック表だけ見れば、SN50のピークFLOPSとHBM帯域は最新のフラッグシップGPUを下回る。同社の答えは利用率とメモリ容量だが、それを決着させる独立した同条件の本番ベンチマークはまだ乏しい。モデル自体も資本集約的だ。累計調達25億ドル、ハードウェアの原価構造、売上高が入る前に先行投資が必要なサプライチェーンがある。最後に、この資産は5年間で51億ドル、約22億ドル、110億ドルと評価が行き来した。ボラティリティ自体が情報である。この価格は物語に対する交渉済みのプライベートマークであり、市場清算価格ではない。
Chase's Take
110億ドルを読む正直な方法は、推論こそが学習よりも長く残る金になるという点で市場の合意が形成された瞬間に締結された、「ポストGPU推論スタックに対するオプション価格」として見ることだ。私が本当の差別化だと見るのは、2017年以来のデータフローの売り文句ではない。挑戦者にめったに同居しない三つの資産の整合だ。マルチモデルのエージェンティックサービングに合わせたメモリ階層、銀行や省庁が実際に買えるターンキーラック、そして流通チャネルを兼ねる株主名簿(General Atlantic、Vista、Intel、QIA、顧客としてのSoftBank)である。対抗する重しも明確だ。SambaNovaはすでに一度のハイプサイクルと16億ドル近辺での売却間際を経験している。ワークロードが足元で変われば半導体企業に二度目の機会は訪れるし、エージェンティック推論は本物のワークロード変化だ。しかし立証責任はチップから損益計算書へ移った。2027年に意味を持つデータはSN50の売上高だけである。
Implications
- AI半導体市場:シリーズFは、後期資本が推論専門企業を部品ベンダーではなくインフラプラットフォームとして値付けすることを確認した。フルスタックの範囲が入場券である。
- ソブリンAIの買い手:データをオンプレミスに置く空冷10〜20 kWのターンキーラックが、購入可能なカテゴリーになった。サウジと日本の導入がリファレンスケースである。
- 企業:JPMorganChaseの導入は規制産業に非GPUオンプレミス推論の同業先例を提供し、「GPUを買えば誰も責められない」というデフォルトを弱める。
- 投資家:2027年までSN50出荷の売上転換と売上開示の有無を見守ること。それまで110億ドルに公開財務アンカーはない。
注:SambaNovaは非上場企業である。評価額は同社が発表した資金調達に基づくポストマネー数値(シリーズFファーストクローズ、2026年7月8日)であり、売上高は監査済み開示ではなく報道数値である。ベンダーの性能比較は、独立ベンチマークでない限り同社の主張である。
FAQ
SambaNovaの評価額はなぜ110億ドルなのか?
110億ドルはシリーズF資金調達のポストマネー評価額である(General Atlantic主導の10億ドルファーストクローズ、2026年7月8日発表)。現在の報道売上高である年約1億ドルではなく、SN50チップ、ターンキー型SambaStackラック、JPMorganChaseやSoftBankといった顧客を根拠とする将来の推論インフラ売上高に付けられた価格である。
SambaNovaのRDUはGPUと何が違うのか?
GPUは固定コア上でスケジューリングされた命令としてモデルの演算を実行する。SambaNovaのRDUはモデルのグラフを演算・メモリユニットの空間配列にコンパイルし、SRAM、HBM、DDRの3階層メモリで数百のモデルを単一ノードに常駐させ、ミリ秒単位で切り替える。マルチモデルのエージェンティック推論を狙った設計である。
SambaStackとは何か?
SambaStackはSambaNovaのターンキーAIプラットフォームである。SambaRackシステム(RDUチップ16基、空冷)とオーケストレーションおよびモデルサービングのソフトウェア全体を束ねる。オンプレミス/専用クラウド型のSambaStack、API推論のSambaCloud、事業者向けマネージド型のSambaManagedとして販売され、顧客は裸のチップではなく完成した推論容量を買う。
SambaNovaは上場企業か? 主なリスクは?
いいえ。非上場であり、CEOはIPOを強く検討していると述べている。主なリスクはCUDAエコシステムへのロックイン、ハイパースケーラーの自社シリコンや他の推論半導体スタートアップとの競争、約25億ドルを調達したハードウェア事業の資本集約性、そして51億ドル(2021年)から約22億ドル(2026年初頭)、110億ドル(2026年7月)へ動いた評価額である。この価格が検証されるにはSN50売上高の急成長が必要だ。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。


