 VLSI Korea
400層V-NANDと256TB SSD — サムスンNAND反撃のストレージ経済学
サムスンが400層超V-NANDと世界最小の256TB SSDを発表した。ビット密度58%向上の意味はGB単価の構造的下落だ。HBMを積み増す代わりにSSDへKVキャッシュをオフロードするアーキテクチャが現実になった。NANDがAIインフラの第二のマージンプールとして浮上するストレージ経済学を読む。


30秒サマリー
- 結論: サムスン電子は2026年10月15日、深センのGMIF2026で業界初の400層超V-NAND(V10)と世界最小の256TBエンタープライズSSD(BM1773)を発表した。NANDは「安いストレージ」から「GPUメモリ拡張レイヤー」へ再定義されつつあり、ストレージ階層はAIインフラの第二のマージンプールとして浮上している。(Source: Samsung PRNewswire, 2026-10-15)
- 主要数値: V10はV9比でビット密度+58%、I/O速度+33%、消費電力-25%。BM1773はV9 QLCベースの16TB〜256TB。PM1763はPCIe Gen6の高性能SSDで2026年第4四半期にサンプリング開始。
- なぜ重要か: AIが学習から推論・エージェント型へ移行するなか、KVキャッシュがGPUメモリを超えつつある。HBMを積み増す代わりにSSDへオフロードするアーキテクチャが現実になった——これはストーリーではなく原価計算だ。
- 投資示唆: NANDのGB単価下落の恩恵がSSDメーカーからデータセンター運営者へ移る地点に注目。エンタープライズSSDは2026年第2四半期にNAND出荷ビットの48%を占め、年末には50%を超える見通し。
背景: GMIF2026でサムスンが切った3枚のカード
2026年10月15日、中国・深セン。第5回GMIF(Global Memory Innovation Forum)Innovation Summitが開催された。深セン市メモリ産業協会と北京大学集積回路学院の共催で、3,000人超の専門家が参加。今年のテーマは「AIメモリとストレージの上に築く未来(The Future Built on AI Memory and Storage)」だった。(Source)
基調講演はサムスン電子メモリ中国のCVP兼CTO、ケビン・ユン(Kevin Yoon)。演題は「メモリ革命:エージェンティックAIの基盤を築く(The Memory Revolution: Building the Foundation of Agentic AI)」。この日サムスンが切ったカードは3枚だった。
第1に、業界初の400層超V-NAND——V10 BV-NAND。第2に、**256TBエンタープライズSSD「BM1773」とPCIe Gen6 SSD「PM1763」**の2トラック・サーバーSSDラインアップ。第3に、エッジAI向け次世代NANDアーキテクチャ「zNAND-O」。サムスンは同サミットで「Outstanding AI Memory and Storage Industry Leadership Award」も受賞した。
ユンCTOの核心命題は1文に圧縮できる。「KVキャッシュがGPUメモリを超えた瞬間、独立した共有ストレージ階層は必然となる(Once KV cache outgrows GPU memory, an independent shared storage tier becomes inevitable)」。
AIパラダイムが生成型からエージェンティックへ移り、複数のエージェントが協調して大量のトークンを生成・再利用する。KVキャッシュの容量と再利用需要が爆発し、GPUメモリに収まらなくなった——これが今回の発表のビジネス文脈である。
ビジネス・ディープダイブ
1. 400層ボンディングの経済学 —— ビット密度+58%はGB単価の下落である
NAND産業の原価構造は単純だ。1枚のウェハーから何ビット取り出せるかがすべてを決める。積層数を上げれば同じウェハー面積からより多くのビットを生産でき、GB単価は下がる。
サムスンV-NANDの世代別軌跡は以下の通り。
| 世代 | 積層数 | ダイ容量 | I/Oインターフェース | 備考 |
|---|---|---|---|---|
| V7 | 176層 | — | — | BM1743 61.44TB QLC SSDの基盤 |
| V8 | 236層 | 1Tb TLC | Toggle 5.0 (2.4 GT/s) | 当時の業界最大積層数 |
| V9 | 290層 | 1Tb TLC | Toggle 5.1 (3.2 GT/s) | ダブルスタック(2×145)、消費電力-10% |
| V10(BV-NAND) | 400層超 | 未公開 | — | 業界初400層超、ビット密度+58%、I/O+33%、消費電力-25% |
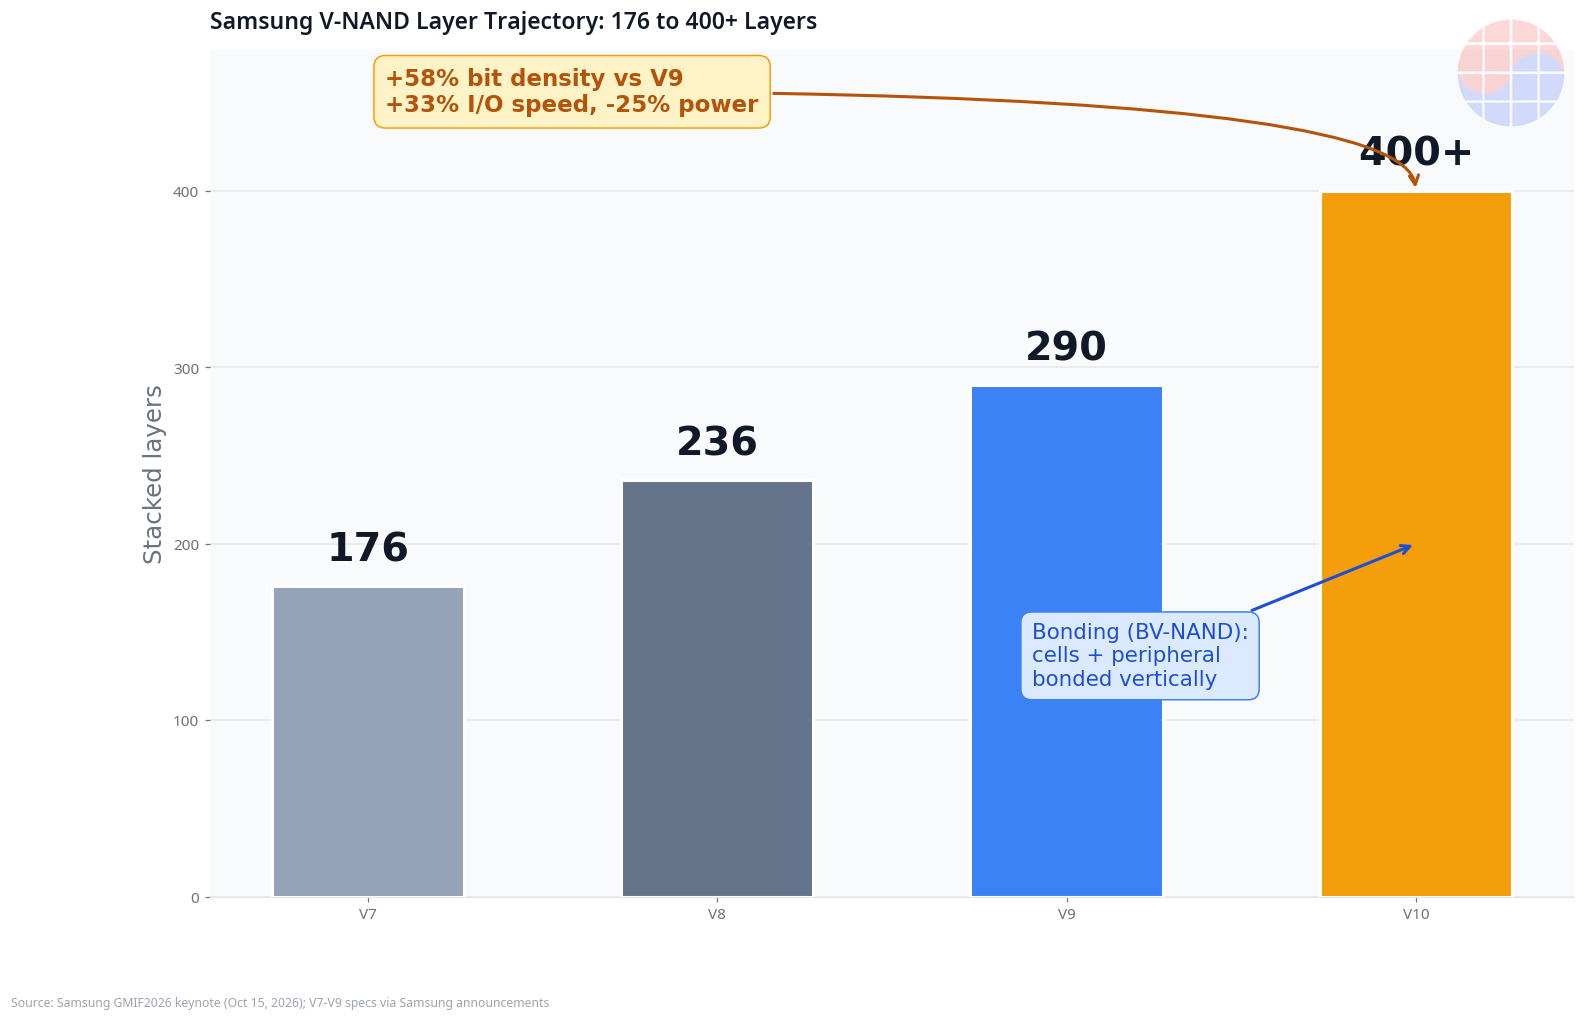
(Source: Pulse/Maeil Business, V9量産 · KED Global, V9 290層 · Samsung PRNewswire, GMIF2026)
V10の鍵は「BV-NAND」、すなわちボンディングV-NANDである。メモリセルアレイと周辺回路を別々に製造し、垂直に接合する方式だ。400層を超えると一括積層ではプロセス限界にぶつかる。ボンディングはこの限界を回避する産業標準の解法になりつつある。
MBAの視点で重要なのは技術ではなく経済学だ。ビット密度+58%は同じウェハーで58%多くのビットを生産できることを意味し、GB単価の構造的下落に直結する。NANDはシクリカル産業であり、原価下落は2つのいずれかに転換される。(a)価格を下げてシェアを奪う、(b)価格を維持してマージンを取る。AI推論需要が爆発する今、サムスンは両方を狙う——256TB級の大容量SSDというプレミアム製品でマージンを取り、V10の原価優位でボリュームを取る戦略だ。
2. 256TB SSD —— 「世界最小」というポジショニングの意味
BM1773の発表スペックを整理する。
| 項目 | PM1763(高性能型) | BM1773(大容量型) |
|---|---|---|
| インターフェース | PCIe Gen6 | 未公開(エンタープライズ) |
| NAND | V-NAND TLC | V9 QLC |
| 容量帯 | 未公開 | 16TB〜256TB |
| ポジショニング | 性能市場 | 容量市場——「世界最小の256TB SSD」 |
| スケジュール | 2026年第4四半期サンプリング | 発表済み |
| ターゲット | KVキャッシュ共有ストレージ | KVキャッシュ共有ストレージ |
(Source: Samsung PRNewswire, GMIF2026)
ユンCTOの発言——「この2つのSSDで性能市場と容量市場の両方を主導する(With these two SSDs, we will drive both the performance and capacity markets)」——はセグメント戦略の宣言である。PM1763が速度(PCIe Gen6+TLC+強化冷却)を、BM1773が容量(V9 QLC)を担う。
「世界最小」という表現のビジネス的意味を考えよう。データセンターではSSDの物理サイズはそのままラック当たりの容量密度に直結する。同じフォームファクターに256TBを収めれば、ラック当たりのストレージ密度が上がり、データセンターの単位面積当たりコスト(TCO)が下がる。ハイパースケーラーにとってSSDは「部品」ではなく「床面積」だ。BM1773のポジショニングはまさにこの点を突いている。
PM1763のPCIe Gen6採用も注目点だ。Gen6はレーン当たり64GT/sでGen5の2倍の帯域を持つ。KVキャッシュ・オフロードではボトルネックはNANDセル速度ではなくインターフェースにある。Gen6性能型SSDの先陣を切るというタイトルは、AIサーバー世代のインターフェース標準の主導権を狙う手である。
3. GPUメモリ・オフロードのTCO —— ストーリーではなく原価計算
本稿の核心的問いはこれだ。「GPUメモリが足りなくなったら、なぜHBMを積み増さずSSDに逃がすのか」。
答えは価格表にある。
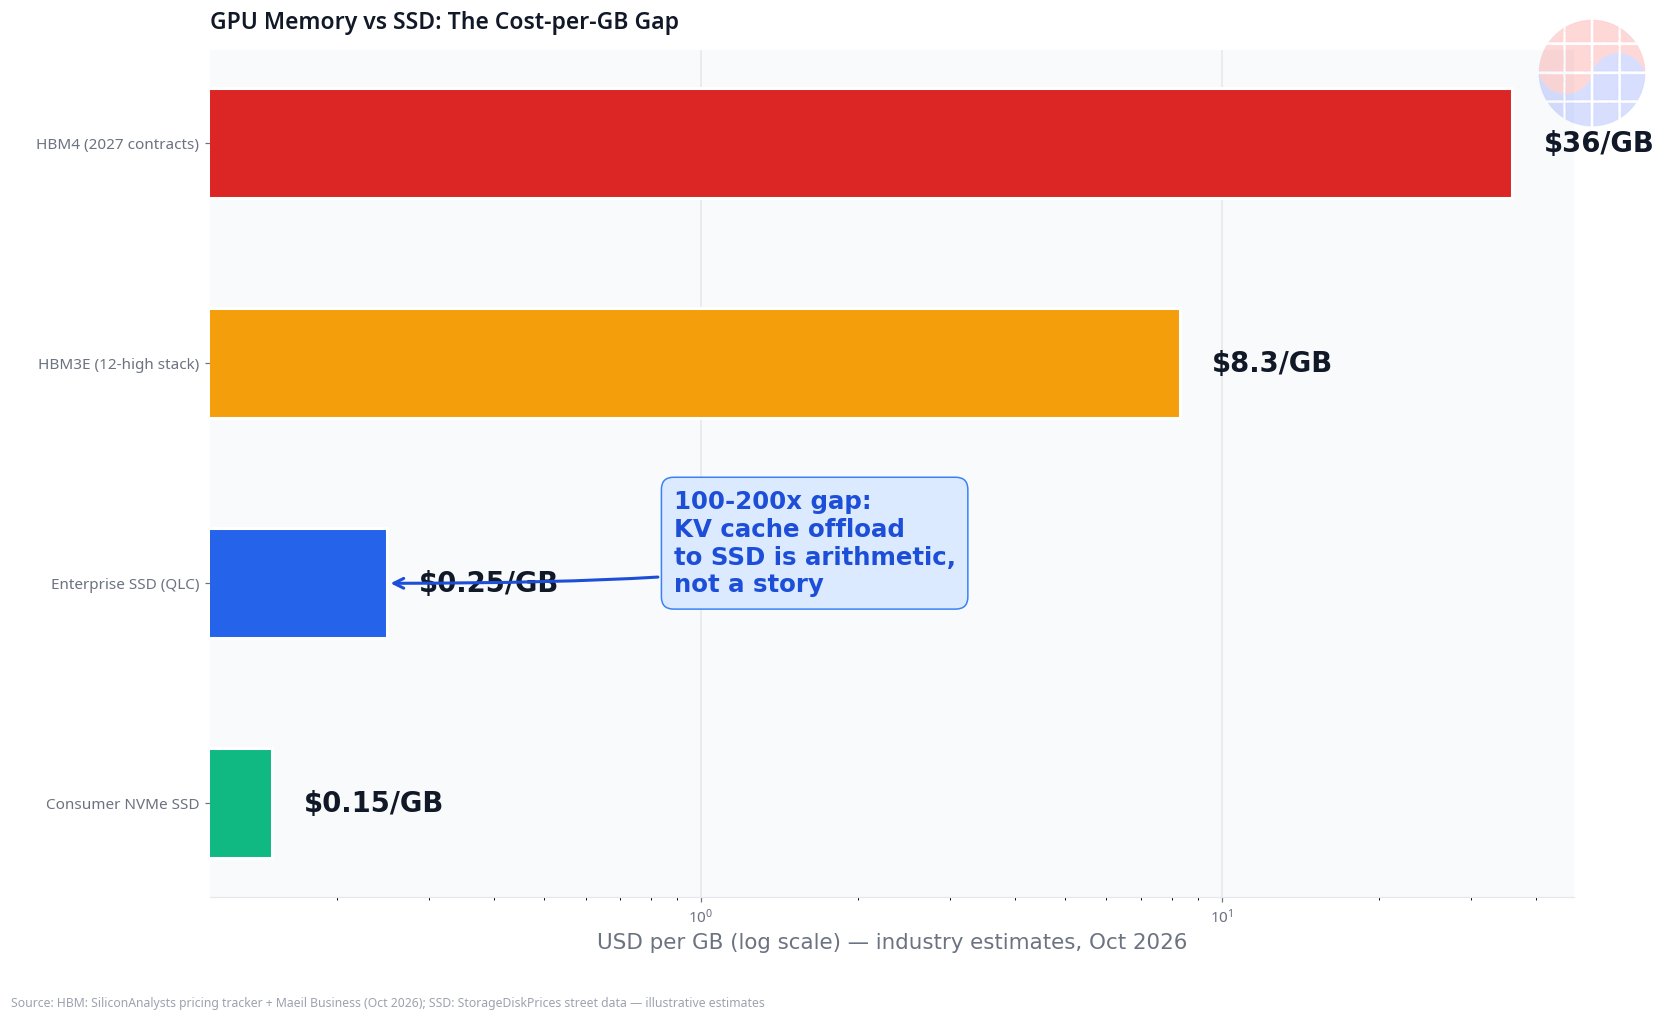
| メモリ/ストレージ | GB単価(推定) | 備考 |
|---|---|---|
| HBM3E(12-high、36GB/288Gbスタック) | 約$8.3/GB | スタック当たり約$300(2026年10月の業界推定) |
| HBM4(12-high、36GB/288Gbスタック) | 約$32/GB以上 | サムスン、2027年契約でGb当たり$4台半ばを提示(HBM3Eの$1.50/Gbの3倍) |
| エンタープライズSSD(大容量QLC) | 約$0.15〜0.35/GB | 2026年市況、需給タイト |
| コンシューマーNVMe SSD | 約$0.11〜0.19/GB | 2026年9月市況 |
(Source: SiliconAnalysts HBM価格トラッカー · Maeil Business, HBM4価格交渉 · StorageDiskPrices SSD市況 ——いずれも業界推定値)
HBM4の約$32/GBとエンタープライズSSDの約$0.2/GBを並べれば、同じ容量の確保に100〜200倍の単価差が生じる。KVキャッシュはHBMに収めるには大きすぎ、捨てて再計算するには高すぎる。その中間地帯をSSDが占めるのは必然だ。
無論、SSDの帯域とレイテンシはHBMに遠く及ばない。しかしKVキャッシュ・オフロードの対象は「ホット」なトークンではなく「ウォーム」なコンテキスト——エージェント間で共有される長期コンテキスト、再利用されるシステムプロンプトや文書チャンクだ。HBMに常駐させるほど頻繁にアクセスされないが、毎回再計算するには高い。PCIe Gen6 SSDはこのワークロードの経済的最適点である。
これが「ストーリーではなく原価計算」の意味だ。HBMスタックを1つ積み増すこととSSD階層を置くことのTCOを比べれば、後者が圧倒的に安い。サムスンのBM1773/PM1763の2トラックはこの計算の上に立っている。
4. zNAND-O —— エッジAIのメモリ階層に打ち込む楔
データセンターの話題に隠れがちだが、GMIF2026で最も戦略的なカードはzNAND-Oかもしれない。
- 定義: オンデバイスAI向け次世代NANDアーキテクチャ。現在4レイヤー版・8レイヤー版を開発中。
- 構造: MPUの隣にco-packageされ、UCIeインターフェースで接続。
- スペック: 標準DRAM比10倍のビット密度、NANDフラッシュ比7倍の読み出し帯域・読み出しエネルギー効率。
- シミュレーション: Moonshot AIのKimi K2-1Tモデルによるシミュレーションでは、zNAND-OベースのNPU最適化アーキテクチャが同等性能でメモリコストを1/4に削減し、約2倍の大きさのモデルを搭載できた。
(Source: Samsung PRNewswire, GMIF2026)
MBAのレンズで見れば、zNAND-Oはメモリ階層(memory hierarchy)そのものへの攻撃だ。2030年にはAIモデルが1兆パラメータを超えると予想され、従来のUMAで全重みをDRAMに載せればオンデバイスのコストは耐えられない水準に跳ね上がる。zNAND-Oは「より安いDRAM」ではなく、プロセッサの隣に置く新しい階層を定義しようとする試みだ。
UCIeインターフェースの選択が核心である。UCIeはチップレット間のオープンなインターフェース標準で、特定ベンダーに依存しない。独自バスではなくUCIeを選んだことは、zNAND-Oを自社AP専用ではなく業界標準の階層にする野心の表れだ。階層を定義する者がマージンを定義する——HBMがそうだったように。
5. 市場構造 —— エンタープライズSSDがNAND需要の半分を飲み込んだ
数字で市場を見る。
| 指標 | 数値 | 時期/出典 |
|---|---|---|
| サムスンNAND売上シェア | 29.3%(1位) | 2026年第2四半期、業界調査推定(BusinessKorea) |
| サムスンNAND売上シェア | 29%(1位) | 2026年第1四半期、業界調査推定(SamMobile) |
| 世界NAND売上 | $46B(前年同期比3.5倍) | 2026年第1四半期——2023年通年を上回る(SamMobile) |
| エンタープライズSSDのNANDビット出荷比率 | 48%(1年前は26%) | 2026年第2四半期、年末には50%超の見通し(Pulse/Maeil Business) |
| YMTC出荷シェア | 14%(世界3位に初 진입) | 2026年第2四半期、キオクシアを抜いて初の3位(Pulse/Maeil Business) |
構造変化は明確だ。AIワークロードが学習から推論へ移るなか、エンタープライズSSDがNANDビット全体のほぼ半分を持っていった。コンシューマー供給は不足し、コンシューマーASPは過去最高を記録。NAND業界の売上は1年で3.5倍に跳ねた。
競争構図も揺れている。サムスンは高マージンのDRAMを優先したためNAND出荷シェアが25%まで低下(出荷ベース)し、SKハイニックスは子会社SolidigmのQLCエンタープライズSSD(ビット出荷が前四半期比+40%)に支えられて22%を占めた。中国YMTCは267層3D NANDを量産し300層超技術を開発しながら、初めて世界3位に入った。
サムスンのGMIF2026発表は、この戦場への反撃である。V10の原価構造+BM1773の容量リーダーシップ+PM1763の性能リーダーシップで、エンタープライズSSDプレミアム市場の主導権を取り戻すという宣言だ。
Chase's Take
HBMがヘッドラインをさらう間に、本当のマージン移動はストレージ階層で起きている。
第1に、NANDの再定義が始まった。この10年、NANDは「GB当たり最も安いストレージ」だった。サムスンは今、NANDを「GPUメモリに収まらないKVキャッシュを受け止める拡張レイヤー」へ repositioning している。カテゴリーの再定義はマージンの再定義だ。ストレージとして売る場合とメモリ拡張として売る場合では、同じビットでも価格が違う。
第2に、400層ボンディングは技術競争ではなく原価競争の宣言だ。ビット密度+58%は結局GB単価の下落であり、GB単価の下落は価格決定力である。YMTCが300層台で追い上げるなか、サムスンがボンディングで400層時代を開くのは「積層数の差」を「原価の差」に変える手だ。NAND価格交渉のテーブルでは、積層数はそのまま発言力である。
第3に、zNAND-Oが長期的に最大の賭けだ。BM1773とPM1763は1〜2年で売上につながる製品だが、zNAND-Oはメモリ階層そのものを変えようとする試みである。UCIeというオープンなインターフェースを選んだことはエコシステムを作るという意味であり、エコシステムを作る者が標準の果実を得る。2030年の1兆パラメータ時代のオンデバイス・コスト問題を解く鍵になり得る——まだ開発段階である点は割り引いて見る必要があるが。
第4に、リスクは供給だ。エンタープライズSSDがNANDビットの半分を飲み込むなかでコンシューマー供給はタイトになり、サムスン自身もDRAM優先戦略ゆえNANDキャパに制約を受けている。V10の原価優位が実際の出荷量につながらなければ、反撃はスペック発表に終わる。2026年第4四半期のPM1763サンプリングとV10量産ランプの速度が検証ポイントだ。
示唆(Implications)
投資の視点 - NAND原価下落の恩恵はSSDメーカーからデータセンター運営者(ハイパースケーラー)へ移動する。GB単価が下がれば大容量SSDのTCOが下がり、AIインフラのストレージ予算が拡大する。恩恵の最終的な帰着点はストレージ階層を「買う」側だ。 - エンタープライズSSDのプレミアム化は構造的である。NANDビットの半分超がサーバー向けになる市場では、コンシューマーNANDの供給不足・ASP上昇が続く可能性がある。NANDミックスにおけるエンタープライズSSD比率の高い企業のマージン構造に注目。 - HBM価格(HBM4はGb当たり$4台半ばで交渉)とSSD価格の100倍超の開きは、KVキャッシュ・オフロード・アーキテクチャの経済的正当性を裏付ける。CXL・PCIe Gen6ベースのメモリ拡張エコシステム企業も併せて見たい。
経営の視点 - メモリ調達戦略を「HBMの確保」から「メモリ階層の設計」へ拡張すべきだ。HBM+CXL+高性能SSD+大容量SSDの4段ティアにおいて、ワークロード別の最適配置(TCO基準)がインフラ競争力になる。 - エッジAI製品を作る企業なら、zNAND-OのようなUCIeベースのメモリ階層の登場を注視すべきだ。オンデバイスのモデルサイズの経済性が変わる時点が製品ロードマップの分岐点になる。 - NANDベンダー選定において「積層ロードマップ」はすなわち「原価ロードマップ」である。400層ボンディング世代のランプ速度が2027〜2028年のNAND価格交渉力を分ける。
FAQ
Q1. V10 V-NANDの400層積層はなぜ重要なのですか?
NANDの原価はウェハー当たりのビット数で決まります。400層超の積層でビット密度が前世代比58%上がれば、同じウェハーから58%多くのビットを生産でき、GB単価が構造的に下がります。これが価格決定力とマージンの源泉です。サムスンはセルと周辺回路を別々に作って垂直接合するボンディング(BV-NAND)技術でこの積層数を達成しました。(Source)
Q2. 256TB SSD(BM1773)は誰が、なぜ買うのですか?
AIデータセンター(ハイパースケーラー)が買います。エージェンティックAI時代にKVキャッシュがGPUメモリを超え、独立した共有ストレージ階層が必然となりました。BM1773はV9 QLCベースの16TB〜256TBの容量型ラインアップで「世界最小の256TB SSD」を標榜します。物理サイズが小さいほどラック当たり容量密度が上がり、データセンターのTCOが下がります。(Source)
Q3. PM1763とBM1773の違いは何ですか?
PM1763はPCIe Gen6インターフェースの性能型フラグシップ(V-NAND TLC、強化冷却、2026年第4四半期サンプリング)、BM1773はV9 QLCベースの容量型フラグシップ(16TB〜256TB)です。サムスンは2製品で「性能市場と容量市場の両方を主導する」という2トラック戦略を宣言しました。どちらもKVキャッシュ共有ストレージを狙います。(Source)
Q4. zNAND-Oは従来のSSDと何が違うのですか?
zNAND-OはSSDではなく、プロセッサ(MPU)の隣にco-packageされるメモリ階層向けNANDアーキテクチャです。UCIeインターフェースで接続され、標準DRAM比10倍のビット密度、7倍の読み出し帯域・エネルギー効率を持ちます。オンデバイス(エッジ)AI向けで、2030年の1兆パラメータ時代にDRAMだけでは賄えないオンデバイス・メモリコスト問題を解くことが目標です。現在4レイヤー版・8レイヤー版が開発中です。(Source)
本稿は公開された報道資料と業界推定値に基づく分析であり、投資勧誘ではありません。数値は発表時点(2026年10月)基準で、市場状況により変動します。


