VLSI Korea
Market Bulletin: サーバーCPUが中心へ回帰 - AMDデータセンター売上はUSD 67億へ倍増、エージェントがラックを書き換える
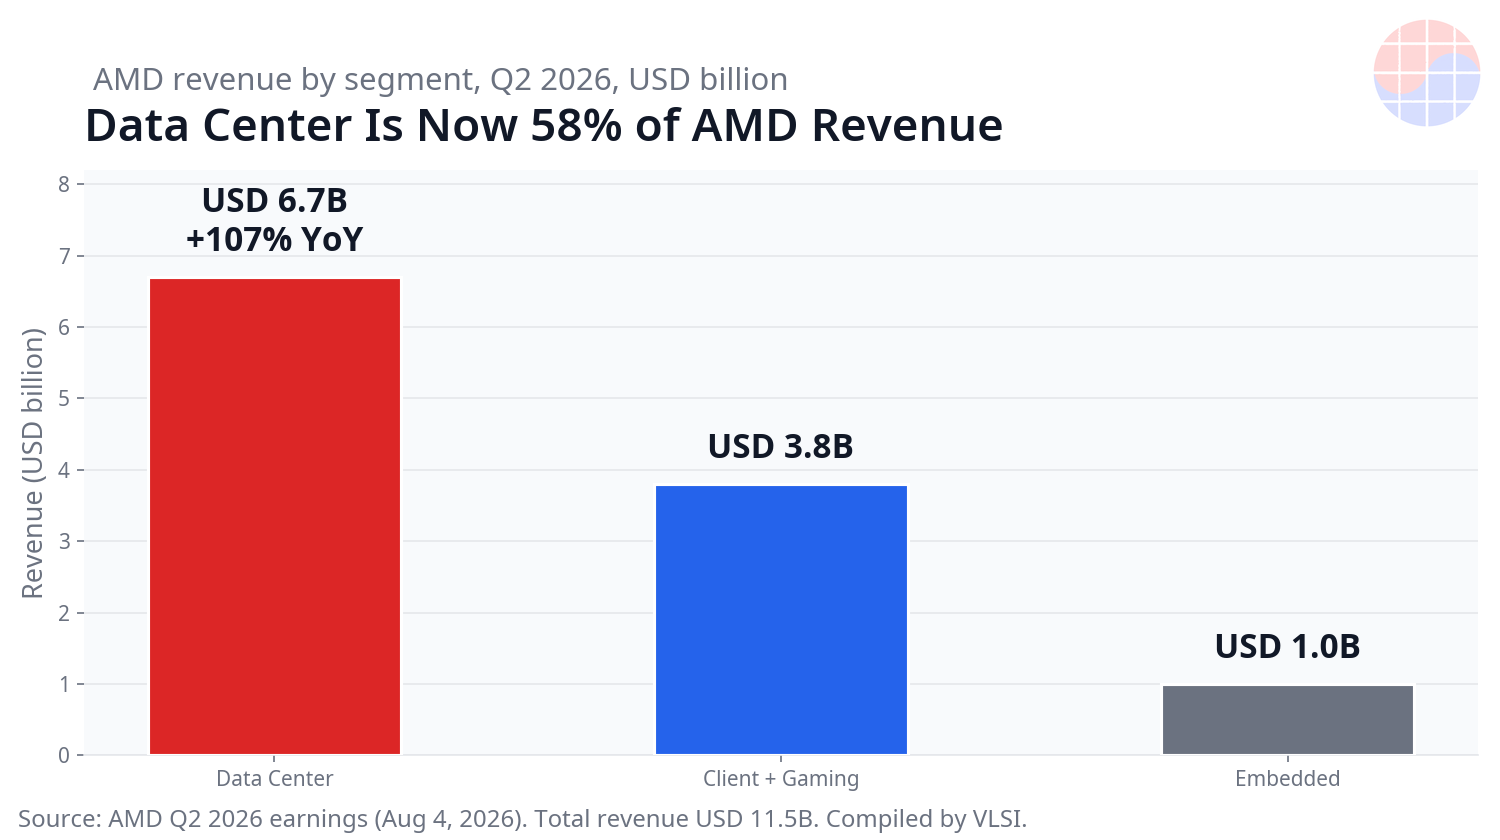
AMDのデータセンター売上は2026年第2四半期にUSD 67億、前年同期比107%増で全体の58%を占めた。サーバーCPU売上シェア46.2%、AWS新規CPU容量の半分以上がArm、NVIDIA Veraの単独CPU参入まで、エージェント型AIが需要を押し上げる。


サーバーCPUが再び成長市場の中心に戻った。原動力はエージェント型AIである。 AMDの2026年第2四半期売上高はUSD 115億で前年同期比50%増、データセンター売上高はUSD 67億と同107%増で2倍以上になった (eeNews Europe、2026年8月5日)。データセンター比率は1年前の42%から58%へ上昇し、サーバーCPU売上高は5四半期連続で過去最高を記録した。クラウド向けと企業向けのサーバー売上はそれぞれ70%以上の伸びである (Zacks、2026年8月5日)。理由はワークロードの構造にある。GPUやASICがモデルを実行する一方、その合間でコードを実行し、ツールを呼び、データを動かし、結果を検証する調整作業はCPUが担う。エージェントが増えるほど、アクセラレータ1台あたりに必要なホストCPUも増える。
Key Highlights
- AMDデータセンター売上は2倍: 2026年第2四半期にUSD 67億、前年同期比107%増。全体売上はUSD 115億で同50%増、非GAAP粗利率は56%だった (AMD 2026年第2四半期決算報道、2026年8月5日)。
- サーバーCPU売上は5四半期連続の最高記録: クラウド向けと企業向けのEPYC売上はそれぞれ前年同期比70%以上の増加だった (AMD決算報道、2026年8月5日)。
- x86内部でシェアが動く: 2026年第2四半期、AMDのx86サーバーCPU出荷シェアは広い定義で34.5%、EPYCとXeonの中核製品だけの比較では46.4%だった。サーバーCPU売上シェアは2026年第1四半期に46.2%へ達した (Mercury Researchデータ、TweakTown経由、2026年)。
- CPU市場そのものが再評価される: AMDはサーバーCPUの市場規模見通しを2030年にUSD 2,000億超へ引き上げた。9か月で3回目の引き上げで、エージェント型ワークロードがCPU需要を押し上げている (AMD Advancing AI 2026報道、2026年)。
- Armは実験ではなく物量である: AWSは、過去3年間に追加した新規CPU容量の半分以上がGravitonだと述べた。自社シリコン事業の年換算売上はUSD 200億を超えた (AWS Graviton5報道、2026年6月)。
Market Update
まず金額から見る。1年前、AMD売上に占めるデータセンターの比率は42%だった。2026年第2四半期には58%となり、部門売上の伸び107%は会社全体の50%の2倍を超えた (eeNews Europe、2026年8月5日)。サーバーCPUとデータセンター向けアクセラレータが半導体市場の平均より速く伸びていることを示す、最も明確な公開証拠である。AMDは第3四半期売上見通しを約USD 130億とし、データセンター売上は下半期にさらに加速し、2027年には高い基盤から再び2倍以上になるとの見方を示した。
製品競争は需要の行き先を示す。フラッグシップのコア数はソケットあたり88から288まで開いたが、設計思想は2つに分かれる。クラウド処理量を狙う最大スレッド密度と、エージェント調整に要るコアあたり性能とアクセラレータ結合力である。下の表は各ベンダーが公開したフラッグシップを独自に分類したものである。
| ベンダー | フラッグシップ | コア / スレッド | プロセス | 2026年の状態 |
|---|---|---|---|---|
| AMD | EPYC Venice (Zen 6) | 256 / 512 | TSMC 2nm級 | サンプリングと初期生産、物量はGenoaとTurinが担う |
| Intel | Clearwater Forest (Xeon 6+) | 288 / 288 | Intel 18A | 2026年発売、Diamond Rapidsは2027年へ延期 |
| NVIDIA | Vera (Olympus) | 88 / 176 | TSMC 3nm級 | 2026年から単独販売、秋からサーバー各社が出荷 |
| AWS | Graviton5 | 192 / 192 | TSMC 3nm | EC2インスタンス群で2026年を通じて拡大 |
| Microsoft | Cobalt 200 | 132 / 132 | TSMC 3nm | 初の量産サーバーが稼働、2026年に拡大展開 |
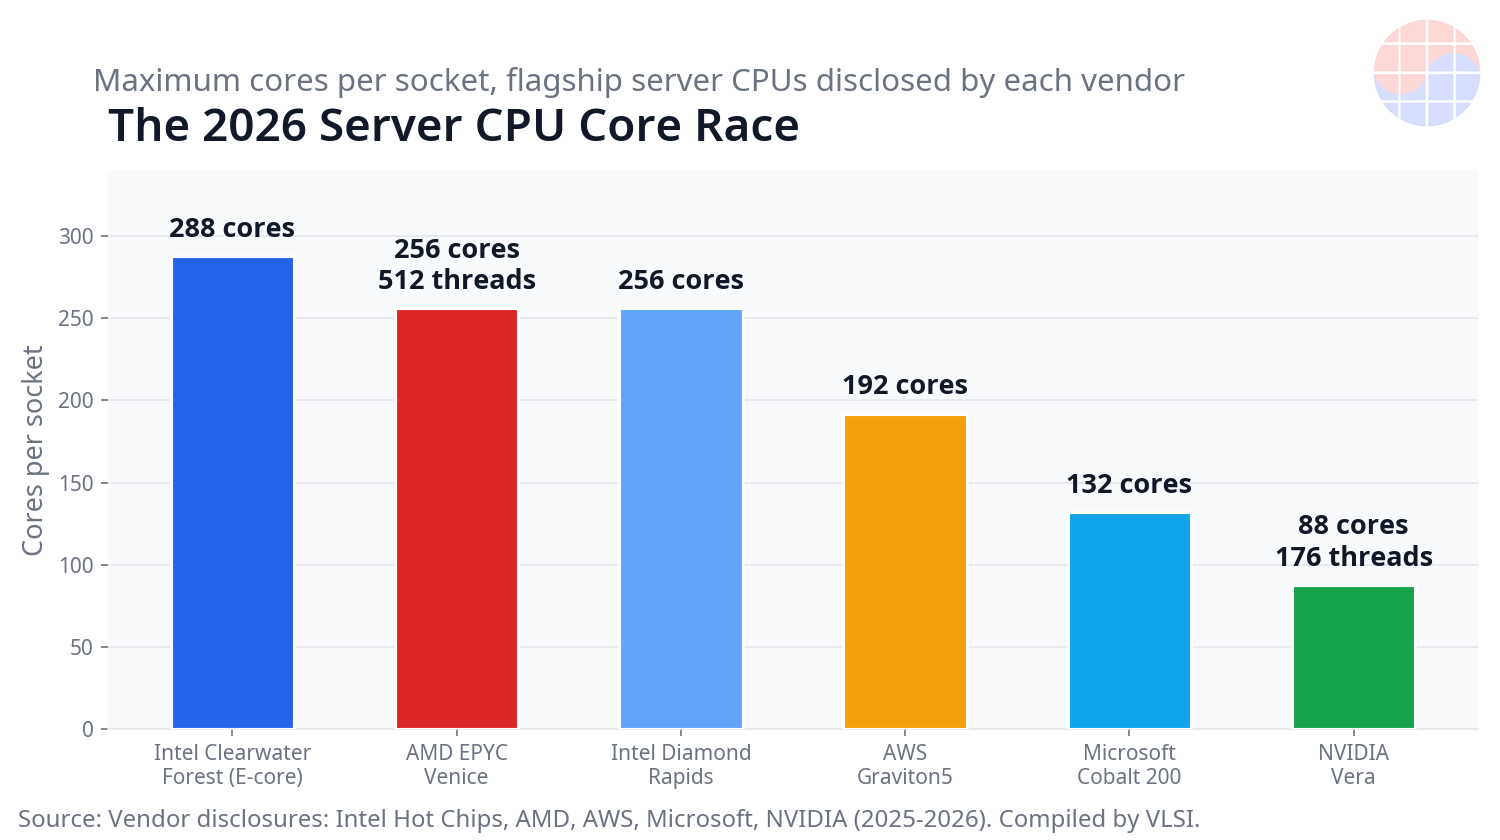
供給面の事実3点は仕様と同じくらい重要である。第一に、NVIDIAはVeraをGPUラックのホストとしてだけでなく単独CPUとして販売する。Veraは独自設計のOlympus Armコア88個、メモリ帯域1.2 TB/s、Rubin GPUへのNVLink-C2C接続1.8 TB/sを備え、Dell、HPE、Lenovo、Supermicroを通じて2026年秋から供給される (TechSpot、2026年3月)。第二に、ハイパースケーラーの自社シリコンが大規模に出荷されている。AWS Graviton5は3nm級プロセスに192コアを収め (TechTimes、2026年6月)、Microsoft Cobalt 200は132コアで前世代比50%の性能向上を掲げ、初の量産サーバーがすでに稼働している (Data Centre Dynamics、2026年)。第三に、Intelの最高性能Pコア製品Diamond Rapidsは最大256コア構成でありながら2027年へ後ろ倒しになり、2026年はClearwater ForestとGranite Rapidsで持ちこたえる必要がある (The Register、2026年8月25日)。
VLSI's View
構造変化はCPUとアクセラレータの比率である。学習クラスターは少数のホストCPUに高密度GPUラックを組み合わせた。エージェント型推論はこの比率の一部を反転させる。エージェントのセッションごとにコード実行、検索、ツール呼び出し、評価ループが生まれ、これらは直列で遅延に敏感でCPUに縛られる。AMDが推論をAI市場の大きな半分と述べ、CPU市場見通しを9か月で3回引き上げたのは、通常のサーバー更新周期ではなく、この比率変化を価格に織り込んだ動きである (AMD Advancing AI 2026報道、2026年)。
📩 このテーマ、追いかけていますか?
決算・レポート・HBM需給の続報を毎日10:30(KST)にメールでお届けします。 無料購読 →
勝者と敗者は発表資料ではなく供給で決まる。AMDはEPYCロードマップが予定どおり出荷され、TSMCの容量が維持される間は勝つ。Arm陣営はハイパースケーラーがソフトウェアスタックを握る場所でソケットを取る。GravitonとAxionとCobaltは公開市場に勝たなくても物量が出る。最も危険な新規参入者はNVIDIAである。Veraはすでに売れたラックを足場に、GPUの強者をCPUベンダーへ変える。Intelのリスクはタイミングである。288コアの効率型製品は良いクラウド商品だが、Pコアフラッグシップの延期は最も価値の高いエージェントとHPCのソケットをもう1年開けたままにする。
日本と韓国の観点では、読み替え先はメモリとパッケージングである。ラックあたりのCPUソケットが増えれば、アクセラレータ向けHBM需要に加えて、サーバーDRAMと先端パッケージングの需要もシステムあたりで増える。Samsung ElectronicsとSK hynixは新しい比率の両側に販売する。ソケット拡大は、AIラックに入るサーバープラットフォームやボード、熱と電力の部品の価値も引き上げる。
Chase's Take: 10年間、サーバーCPUはAIの部品表で誰も語らない部品だった。その時代は終わった。エージェントスタックはCPUをAIファクトリーの指揮者にし、指揮者は報酬を得る。AMDのサーバー売上の連続記録とVeraの初の単独導入を一緒に見てほしい。両方が2027年初めまで続けば、CPUはアクセラレータに次ぎ、HBMと並ぶAIインフラの第2の収益源になる。
Outlook
- 2026年第3〜4四半期決算: AMDのサーバーCPU売上の最高記録が6〜7四半期連続になるか、IntelがXeon供給をどこまで開示するか。
- Veraの単独導入: 2026年秋のシステム出荷以降、CPU専用ラックでのNVIDIA Vera初の実名量産導入事例。
- ハイパースケーラーのシリコン周期: Graviton5インスタンス拡大、Cobalt 200の一般提供、次世代Google Axion。
- Intelの2027年の窓: Diamond Rapidsのサンプリングと価格、その間にGranite Rapidsの値下げがシェア低下を遅らせるか。
- ファウンドリ配分: VeniceとVera、Graviton、CobaltがAIアクセラレータやHBMベースダイと並んで先端TSMC容量を奪い合う。
Sources: AMD Q2 2026 earnings and earnings-call reporting (August 2026), Mercury Research shipment data reported by TweakTown (2026), AMD Advancing AI 2026 disclosures reported by Wccftech (2026), NVIDIA Vera disclosures reported by TechSpot (March 2026), AWS Graviton5 reporting by TechTimes (June 2026), Microsoft Cobalt 200 reporting by Data Centre Dynamics (2026), Intel Diamond Rapids reporting by The Register (August 25, 2026). Figures are company disclosures and reported shipment estimates compiled by VLSI; forward-looking statements are the issuing companies' own.
📩 今日の分析を見逃したら、明日の朝はメールで
毎日10:30(KST)のDaily Siliconと、決算・レポートの核心解説をいち早くお届けします。Samsung・SK hynix・TSMC・HBM需給を現役エンジニアの視点で整理。すでに300名以上が購読中です。
無料で購読する →
無料 · スパムなし · いつでも解除可能