 VLSI Korea
SKハイニックスがワシントンに提案した「取引」――大連の装置なしでは米国NAND工場もない
SKハイニックスがワシントンに突きつけた条件――大連工場への米国製装置の搬入承認を、米国NAND新工場建設の対価に。関係者の証言をもとに、約7倍に上昇したNAND価格を切り札にした「時間裁定」の取引構造と、年次ライセンス制が生んだ交渉の力学を分析する。次の焦点は2027年のライセンス発行だ。


30秒サマリー:結論ファースト
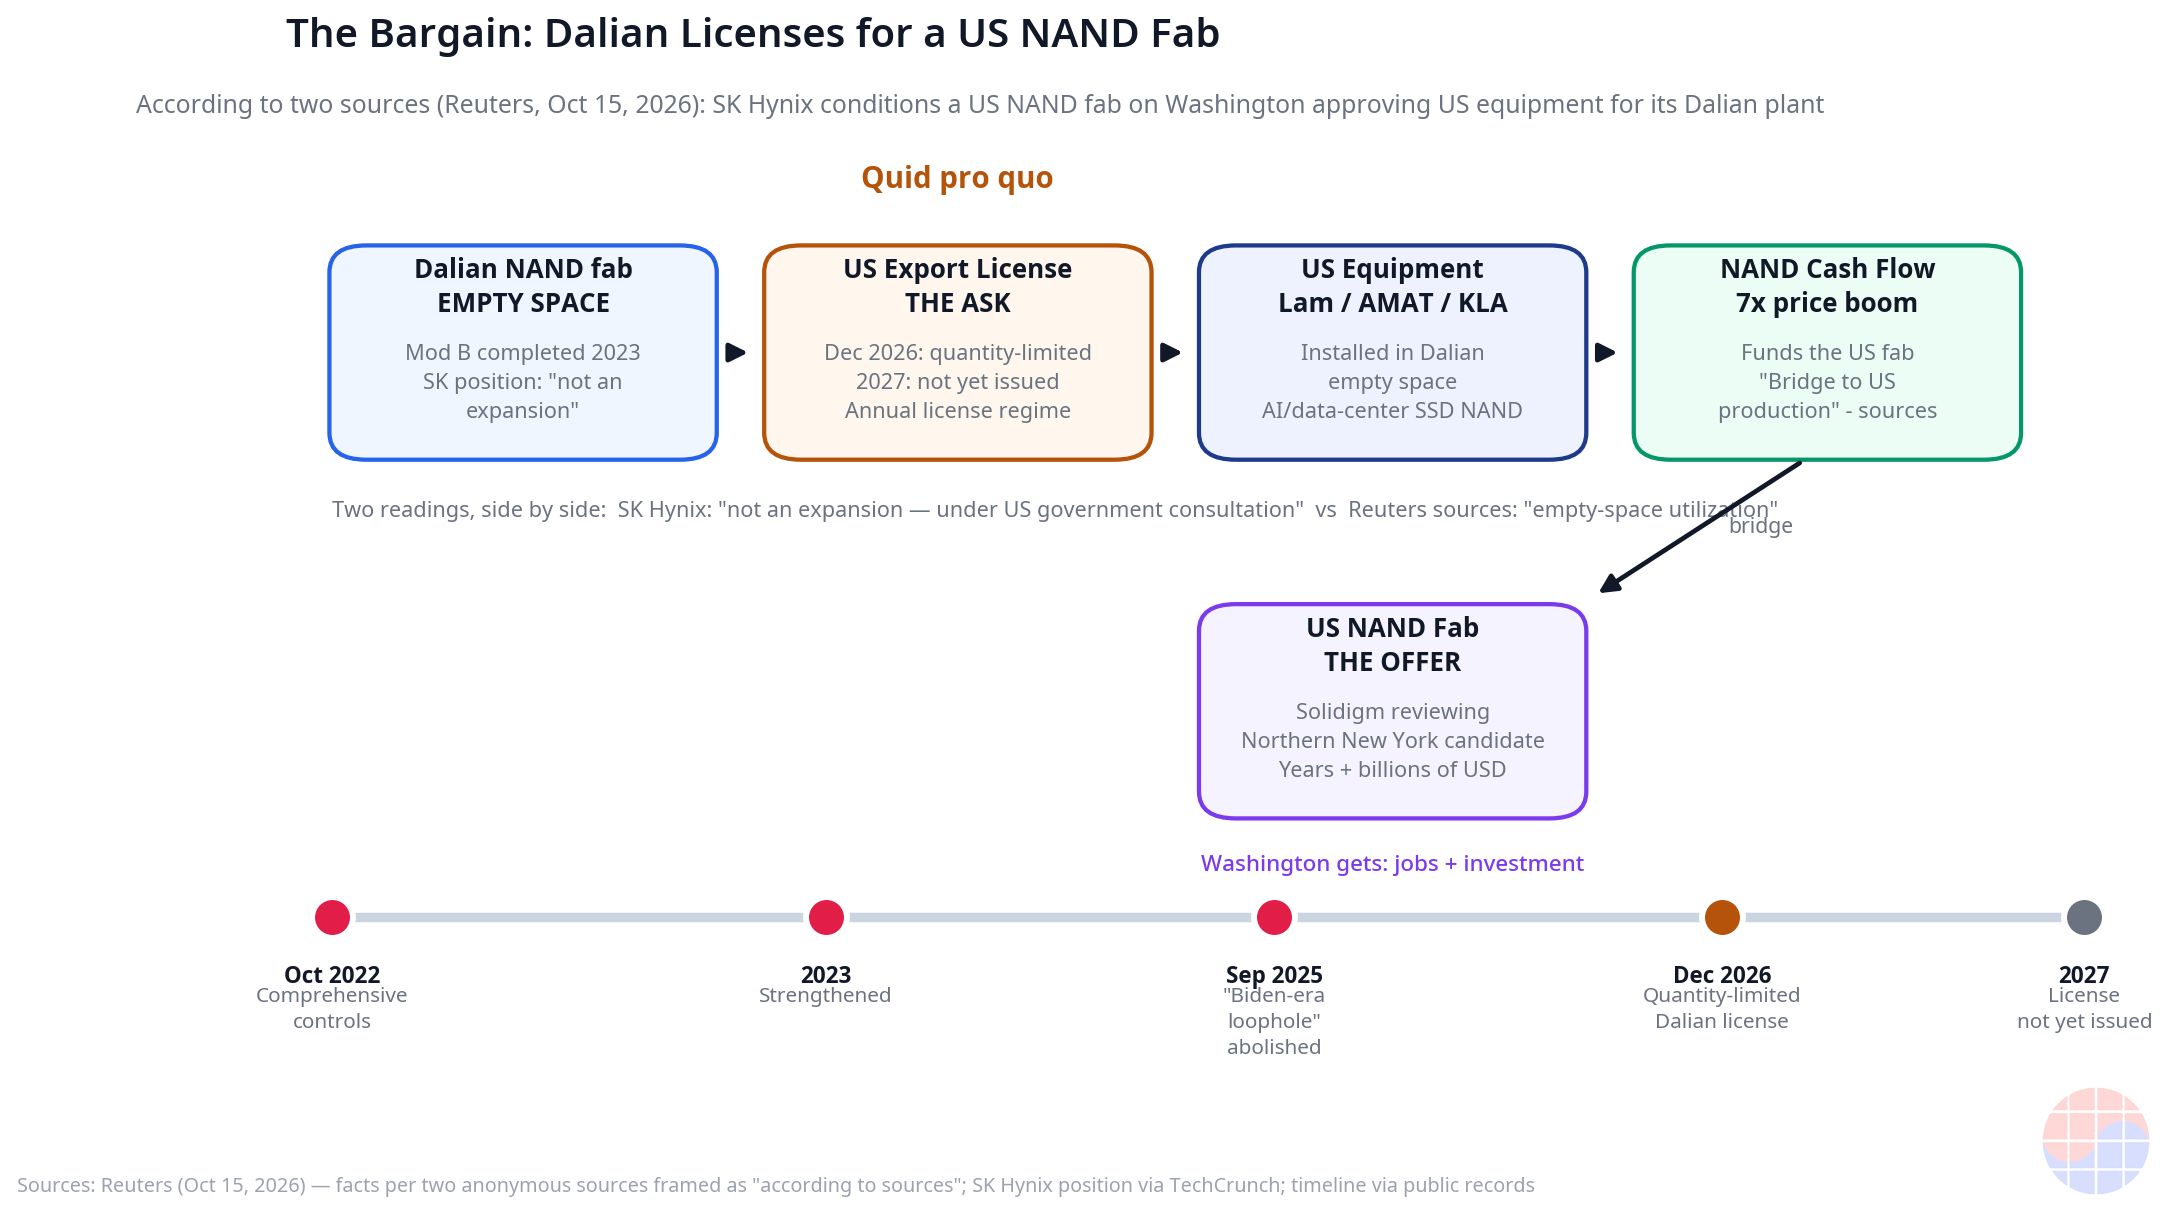
関係者によると、SKハイニックスはワシントンに対し、中国・大連のNAND工場への米国製半導体製造装置の搬入承認を求め、その承認を米国NAND新工場の建設条件として突き付けたという。背景は、2025年9月に抜け穴が塞がれ年次ライセンス制に移行した対中輸出管理と、2023年半ば以降で約7倍に上昇したNAND価格だ。大連の空きスペース(empty space)を活用すれば、今日のキャッシュフローが数年後の米国工場の原資に変わる――それがこの取引の経済構造である。
背景
大連工場は、旧インテルNAND事業(現・子会社Solidigm)の買収で取得した資産だ。関係者によると、Solidigmは工場内の空きスペースに装置を据え、AI/クラウドデータセンター向けSSDのNANDを増産したい意向だという。装置はラムリサーチ(Lam Research)、アプライド マテリアルズ(Applied Materials)、KLA――すべて米国企業製だ。大連でNANDを1枚増やすにも、ワシントンの承認が事実上の前提になる構造である。
一方、トランプ政権はSKハイニックスとサムスン電子に米国での工場建設を強く要求してきた。Solidigmは米国NAND工場を検討中で、候補地としてノーザンニューヨーク(northern New York)が浮上していると報じられている。工場建設には数年と数十億ドルを要する。「米国で造れ」という圧力と「中国で造らせろ」という要求が、ひとつの取引として結びついた。
ビジネス・ディープダイブ:取引の経済学
1. 交渉の切り札はNANDの価格ブーム
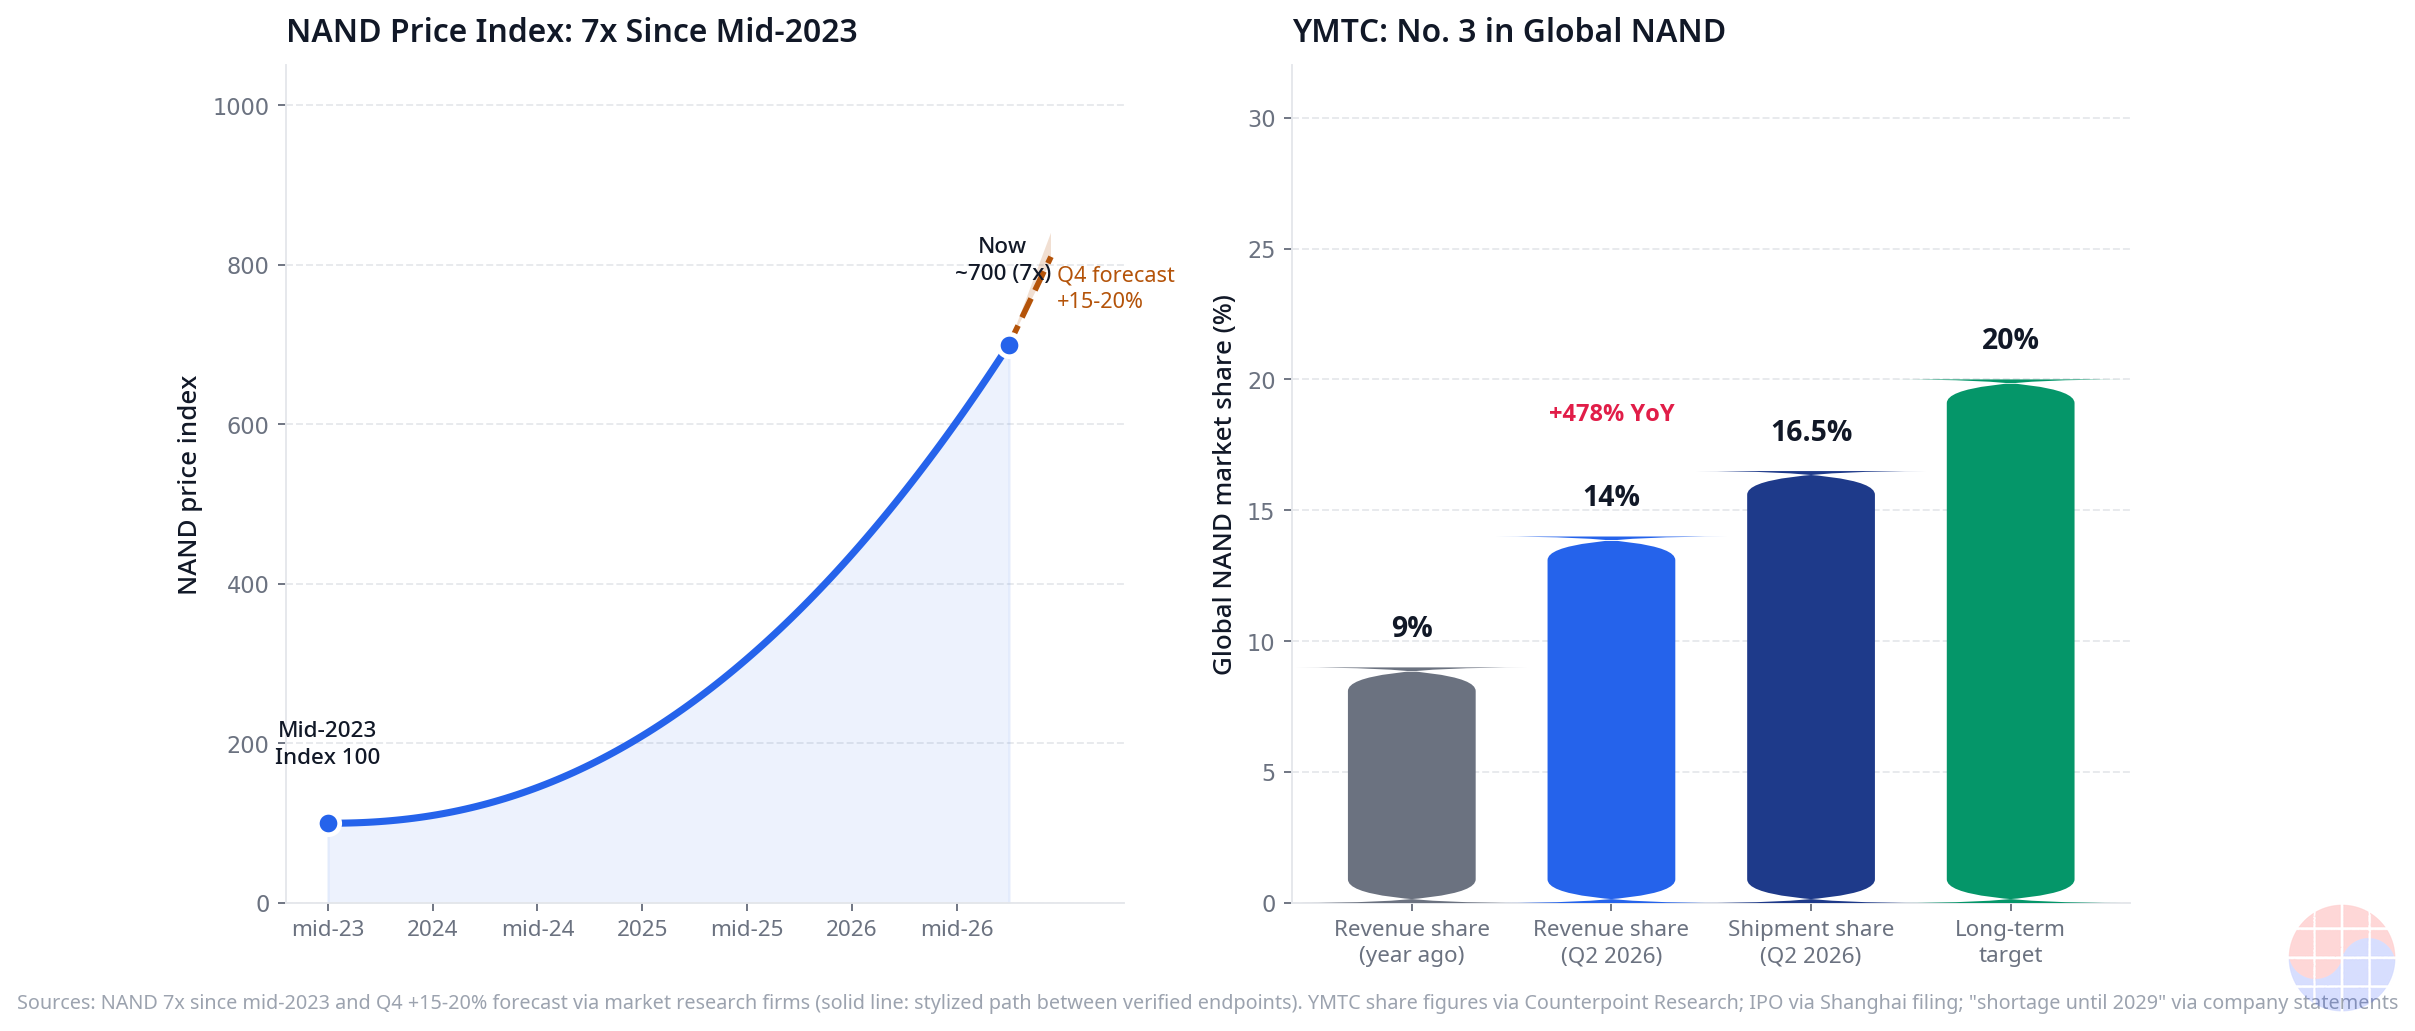
NAND価格は2023年半ば以降で約7倍に上昇し、市場調査会社は2026年第4四半期に15~20%のさらなる上昇を予測する。不足が2029年まで続くとの見立ても出始めた。供給逼迫局面では、稼働率と生産能力がそのまま利益に直結する。
関係者によると、SKハイニックスの主張はこうだ。大連の生産拡大が米国工場の資金調達を助ける――大連のキャッシュフローが米国の生産能力拡大への「橋渡し」になる。米国工場の完成は数年先、その間の資金を中国の既存資産で稼ぐ。これはキャッシュフローの時間裁定(time arbitrage)だ。価格が約7倍という数字が、この時間裁定の威力を示している。
2. 規制のタイムライン:「年次ライセンス」が交渉の場を作った
| 時期 | 出来事 |
|---|---|
| 2022年10月 | 米国の包括的対中輸出管理が導入 |
| 2023年 | 輸出管理がさらに強化 |
| 2025年9月 | 「バイデン政権時代の抜け穴」廃止。年次ライセンス制へ移行 |
| 2026年12月(期限) | 大連向けライセンスは数量限定で交付済み |
| 2027年 | 次のライセンスはまだ発行されていない |
米商務省の基本方針は、既存工場の維持・運用を支える装置は認める一方、生産拡張や技術アップグレード目的の装置は認めない見込みというものだ。数量限定の2026年ライセンスが切れる瞬間、大連の装置搬入はワシントンの署名なしに止まる。年次化により米国政府は毎年「再交渉」の機会を得、SKハイニックスも毎年「対価」を要求する機会を得た。規制そのものが、取引可能な触媒に変わったのである。
3. 両サイドの「歩み去るコスト」
- ワシントンが断った場合:米国NAND工場の計画は失速し、「製造業回帰」の政治目標は後退する。NAND不足が2029年まで続くなら、国内生産能力の不在は価格交渉力を弱める。大連を渋っても中国のNAND競争相手が空白を埋めるだけ、という見方もある。
- SKハイニックスが断った場合:大連の空きスペースは放置され、2027年ライセンスの更新は不透明になる。価格ブームの恩恵を最大化する機会を失い、米国市場での政治的 goodwill も損なわれる。
双方に明確な「断るコスト」がある。だからこそ、装置承認と工場建設の交換という形で合意の余地が生まれる。
4. YMTCの追い上げが交渉の時計を早める
| 指標 | 数値 |
|---|---|
| 世界NAND出荷シェア(2026年第2四半期) | 第3位・16.5%(サムスン電子、SKハイニックスに次ぐ) |
| 売上高シェア(1年間) | 9% → 14%(前年同期比+478%)※market research |
| 上海上場 | 2026年8月にIPO申請 |
| 長期目標 | シェア20%、月産約50万枚のウェハー |
| 価格見通し | 「メモリ不足は2029年まで続く」、NAND値上げを明言 |
長江存儲科技(YMTC)が月産50万枚のキャパシティ目標を掲げたことは、交渉の時計を早く回す圧力になる。許可が渋られるほど大連の生産余力は空き、シェア差は縮まらない。関係者によると、SKハイニックスは「大連で稼ぐほど米国への投資余力が増す」という論理でこの逆説をワシントンに売り込もうとしている。YMTCの存在があるからこそ、この主張は説得力を持つ。
5. 「拡張ではない」という主張と報道のバランス
SKハイニックスは、大連の装置据え付けは「2023年に完成した大連Mod Bの拡張ではない」と主張し、米国政府との協議・承認のもとで進めているとしている。一方、報道は工場内の空きスペースへの装置据え付けと伝えている。
両者は「建物の拡張ではないが、空きスペースに装置を入れれば実質的な生産能力は増える」という一つの構造に収まる。商務省の方針(拡張・技術アップグレード目的の装置は認めない見込み)と照らせば、「何をもって拡張と呼ぶか」という定義の違いがライセンス審査の核心だ。関係者によると、この定義こそが2027年のライセンス発行をめぐる次の交渉の焦点になると見られる。
Chase's Take:産業政策は法令ではなく「取引」で動く
この一件が示すのは、産業政策が実際には法令ではなく「取引(deal)」の積み重ねで動いているという事実だ。
米国政府は輸出管理という強力なレバーを持つが、レバーは「押す」ためだけの道具ではない。押す手を止めて対価を引き出す――それが今回の交渉の本質だ。SKハイニックスにとって輸出管理はコストではなく、交渉の場(bargaining table)になった。大連のライセンスは年次更新され、そのたびにワシントンは「米国工場の進捗」を問え、SKハイニックスは「大連の装置を認めるなら」と返せる。規制が継続的な交渉関係を生み、その交渉関係が投資を動かす。
さらにこの取引は、「中国での生産」と「米国での生産」を対立ではなく補完として組み立てている。関係者によると、SKハイニックスの論理は「大連で稼いだから米国に投資できる」という順序だ。キャッシュフローの出所を問わなければ、産業政策の目的(米国内の生産能力構築)は達成される。ワシントンがこの論理を受け入れれば、輸出管理は「中国を締め出す道具」から「米国の投資を誘導する道具」へと性格を変える。
ただし脆弱性もある。ライセンスは年次であり、政権や政治的風向きが変われば条件は一夜で反転しうる。SKハイニックスは「数年と数十億ドル」の投資を、毎年更新される約束の上に積むことになる。産業政策が取引で動く以上、取引が破綻するリスクも常に背負う。
Implications
投資家への示唆
- 次の waypoint は2027年のライセンス発行:2026年の数量限定ライセンス失効後、2027年ライセンスが発行されるかが取引の実効性を測る最初の試金石だ。発行=前進、遅延・縮小=停滞と読むべきだ。
- 装置メーカーの受注シグナル:大連向け承認はラムリサーチ、アプライド マテリアルズ、KLAの中国向け売上に直結する。数量条件の緩和は3社の追い風になる。
- NAND価格の持続性:約7倍の価格と第4四半期15~20%上昇の見通しが、SKハイニックスの交渉力を支えている。価格が反転すれば「大連のキャッシュフローで米国工場を賄う」という論理の基盤が揺らぐ。
経営者への示唆
- 規制を「交渉の場」として設計する:年次ライセンス制のような継続的承認は、企業にとって毎年の交渉機会になる。規制対応を「遵守コスト」ではなく「交渉資産」として捉え直す視点が、この事例から得られる。
- 設備投資の時間裁定:既存資産の空きスペース活用は新規建設よりキャッシュフロー化が速い。価格ブーム局面では、ブラウンフィールド活用の方が資本効率が高い場合がある。
FAQ
Q1: SKハイニックスは米国政府に何を求めているのか? 関係者によると、SKハイニックスは大連のNAND工場への米国製半導体製造装置の搬入承認をワシントンに求め、その承認を米国NAND新工場の建設条件として提示したという。「大連の装置を認めるなら、米国に工場を造る」という交換条件の提案だ。
Q2: なぜ大連への装置搬入に米国の承認が必要なのか? 大連工場はラムリサーチ、アプライド マテリアルズ、KLAといった米国企業の製造装置を使う。米国の対中輸出管理のもとでは、これらの装置を中国に持ち込むには米商務省のライセンスが必要だ。2025年9月に抜け穴が廃止され年次ライセンス制に移行して以降、この承認は毎年の交渉事項になっている。
Q3: SKハイニックスは大連工場を「拡張」しているのか? 同社は「2023年に完成した大連Mod Bの拡張ではない」と主張し、米国政府との協議・承認のもとで進めているとしている。一方、報道は工場内の空きスペースへの装置据え付けと伝えている。両者は「何をもって拡張と呼ぶか」という定義の違いに帰着し、この定義が2027年のライセンス審査の焦点になると見られる。
Q4: この取引が成立した場合、誰が得をするのか? SKハイニックスは価格ブーム下の大連の生産でキャッシュフローを確保し、米国工場の建設資金に充てられる。米国政府は国内NAND生産能力の獲得という政治目標に近づく。装置メーカーは大連向け受注の道が開ける。一方、YMTCとの競争や年次ライセンスという不安定な基盤といったリスクも残る。
本記事は公開情報と匿名の関係者証言に基づく分析であり、投資助言ではない。Reutersの報道は2名の匿名情報源によるものであり、SKハイニックスおよび米国政府の公式見解とは異なる可能性がある。数値・見通しは報道時点のものであり、将来の実績を保証するものではない。
