 VLSI Korea
Tenstorrent 企業価値62億ドルの内訳 — Jim KellerのRISC-V AIチップ戦略とGalaxy
Tenstorrentは2026年10月19日、Series Eで15億ドルをpost-money企業価値62億ドルでクローズした。BlackholeとGalaxyの量産シグナル、SamsungとLGが顧客のTT-Ascalon RISC-V CPU IP、韓国との資本・事業接続まで、市場がこの価格を付ける理由を解剖する。


2026年10月19日、Tenstorrentは15億ドルのSeries Eを、post-money企業価値62億ドルでクローズしたと発表した。2024年12月の26億ドルから2年足らずで2.4倍である。市場はなぜこの会社にこの価格を付けるのか。答えはチップ1枚ではなく、RISC-V CPUとAIコアを同時に売る「オープンアーキテクチャへのオプション」にある。
30秒サマリー
- 最新の企業価値: Tenstorrentは2026年10月19日、Series Eで15億ドルを調達し、post-money企業価値は62億ドル(1ドル=1,400ウォン換算で約8兆6,800億ウォン)となった。Trace CapitalとInnovation Xがリードし、ARK Invest、Fidelity、Morgan Stanley、SanDisk、T. Rowe Priceなどが参加した。
- 前回ラウンド: 2024年12月のSeries Dは6億9,300万ドル超、pre-money 20億ドル・post-money約26億ドル。Samsung SecuritiesとAFW Partnersがリードし、Bezos Expeditions、LG Electronics、Hyundai Motor Groupが参加した。引用される「27億ドル」はこのpost-moneyの近似値である。
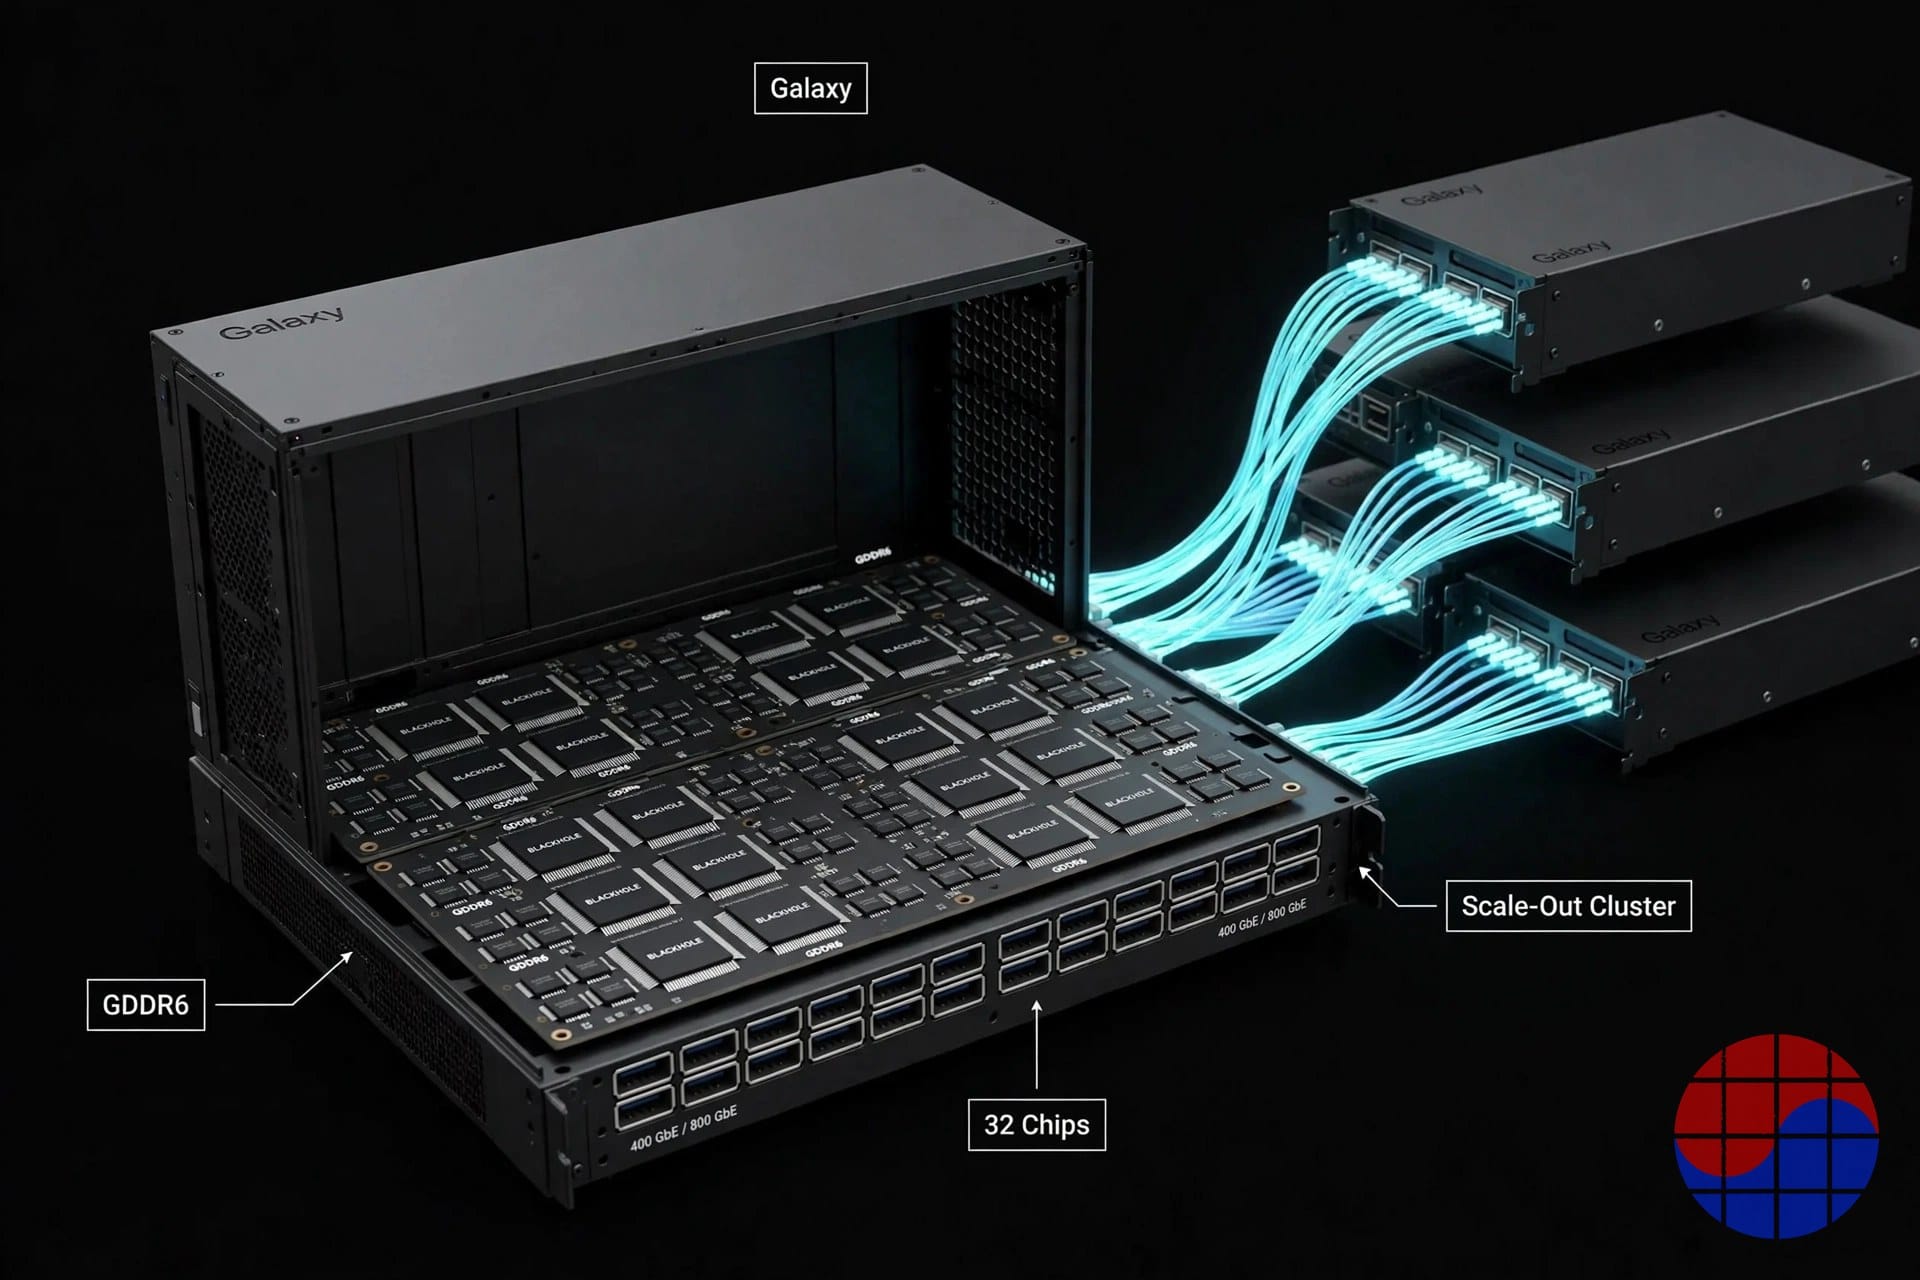
- 何を売る会社か: ①Blackhole AIアクセラレータカード(p100aは999ドルから)、②チップ32個を束ねたGalaxy Blackholeサーバ(11万ドルから、Block FP8で23 PFLOPS)、③TT-Ascalon RISC-V CPUとTensix AIコアのIPライセンス。SamsungとLGがライセンス顧客である。
- 価格の実体: 62億ドルは現在の売上高への価格ではない。売上高は非公開で、2024年末時点の報道ベースの累計契約は約1億5,000万ドルだった。この価格は、RISC-V・オープンチップレット・オープンソースソフトウェアという代替エコシステムが成立する確率と、Jim Kellerチームの実行実績に付けられたオプション価格である。
- 成立条件: Galaxyの量産ランプ、IPライセンスの継続収益化、ソフトウェアの成熟、IPOへの道筋——4つが同時に回らなければならない。どれか1つが崩れれば、ダウンサイドはソフトウェアエコシステムの格差から始まる。
要約表:Tenstorrentの主要数値
| 項目 | 内容 |
|---|---|
| 設立 | 2016年、トロント — CEO Jim Keller |
| Series C(2021年5月) | 2億ドル調達、約10億ドル評価 |
| 転換社債(2023年8月) | 1億ドル(Hyundai 3,000万、Kia 2,000万、Samsung Catalyst 5,000万) |
| Series D(2024年12月) | 6億9,300万ドル超、post-money約26億ドル |
| Series E(2026年10月19日) | 15億ドル、post-money 62億ドル |
| 累計調達額 | 約26億8,000万ドル |
| Blackhole p100a | Tensix 120個、SRAM 180MB、GDDR6 28GB、300W、999ドル |
| Galaxy Blackhole | 32個、23 PFLOPS Block FP8、11万ドルから |
| IPライセンス | TT-Ascalon RISC-V CPU + Tensixコア(Samsung、LG) |
| 累計契約(2024年末・報道) | 約1億5,000万ドル |
Background
Tenstorrentは2016年、Ljubisa Bajic、Milos Trajkovic、Ivan Hamerによってトロントで設立された。現在の本社はSanta Claraで、Austin、Toronto、Belgrade、Tokyo、Bangaloreに拠点を持ち、従業員は約1,000人規模とされる。同社を市場の中心に押し上げたのはJim Kellerである。Apple A4/A5、AMD Zenアーキテクチャ、TeslaのFull Self-Drivingチップを率いたKellerは2020年にCTOとして参画し、後にCEOに就いた。
資金調達の軌跡はエコシステムへの賭けと正確に重なる。2021年5月のSeries Cでは企業価値約10億ドルで2億ドルを調達(Fidelityリード)。2023年8月にはHyundai Motorが3,000万ドル、Kiaが2,000万ドル、Samsung Catalyst Fundが5,000万ドルを出す1億ドルの転換社債型調達を行った。2024年12月のSeries Dは6億9,300万ドル超をpost-money約26億ドルでクローズ。そして2026年10月19日、Series E 15億ドルがpost-money 62億ドルでクローズし、累計調達額は約26億8,000万ドルに達した。2025年11月に報じられた「8億ドル、pre-money 32億ドル」の協議は、このSeries Eに置き換わったと見るのが妥当である。
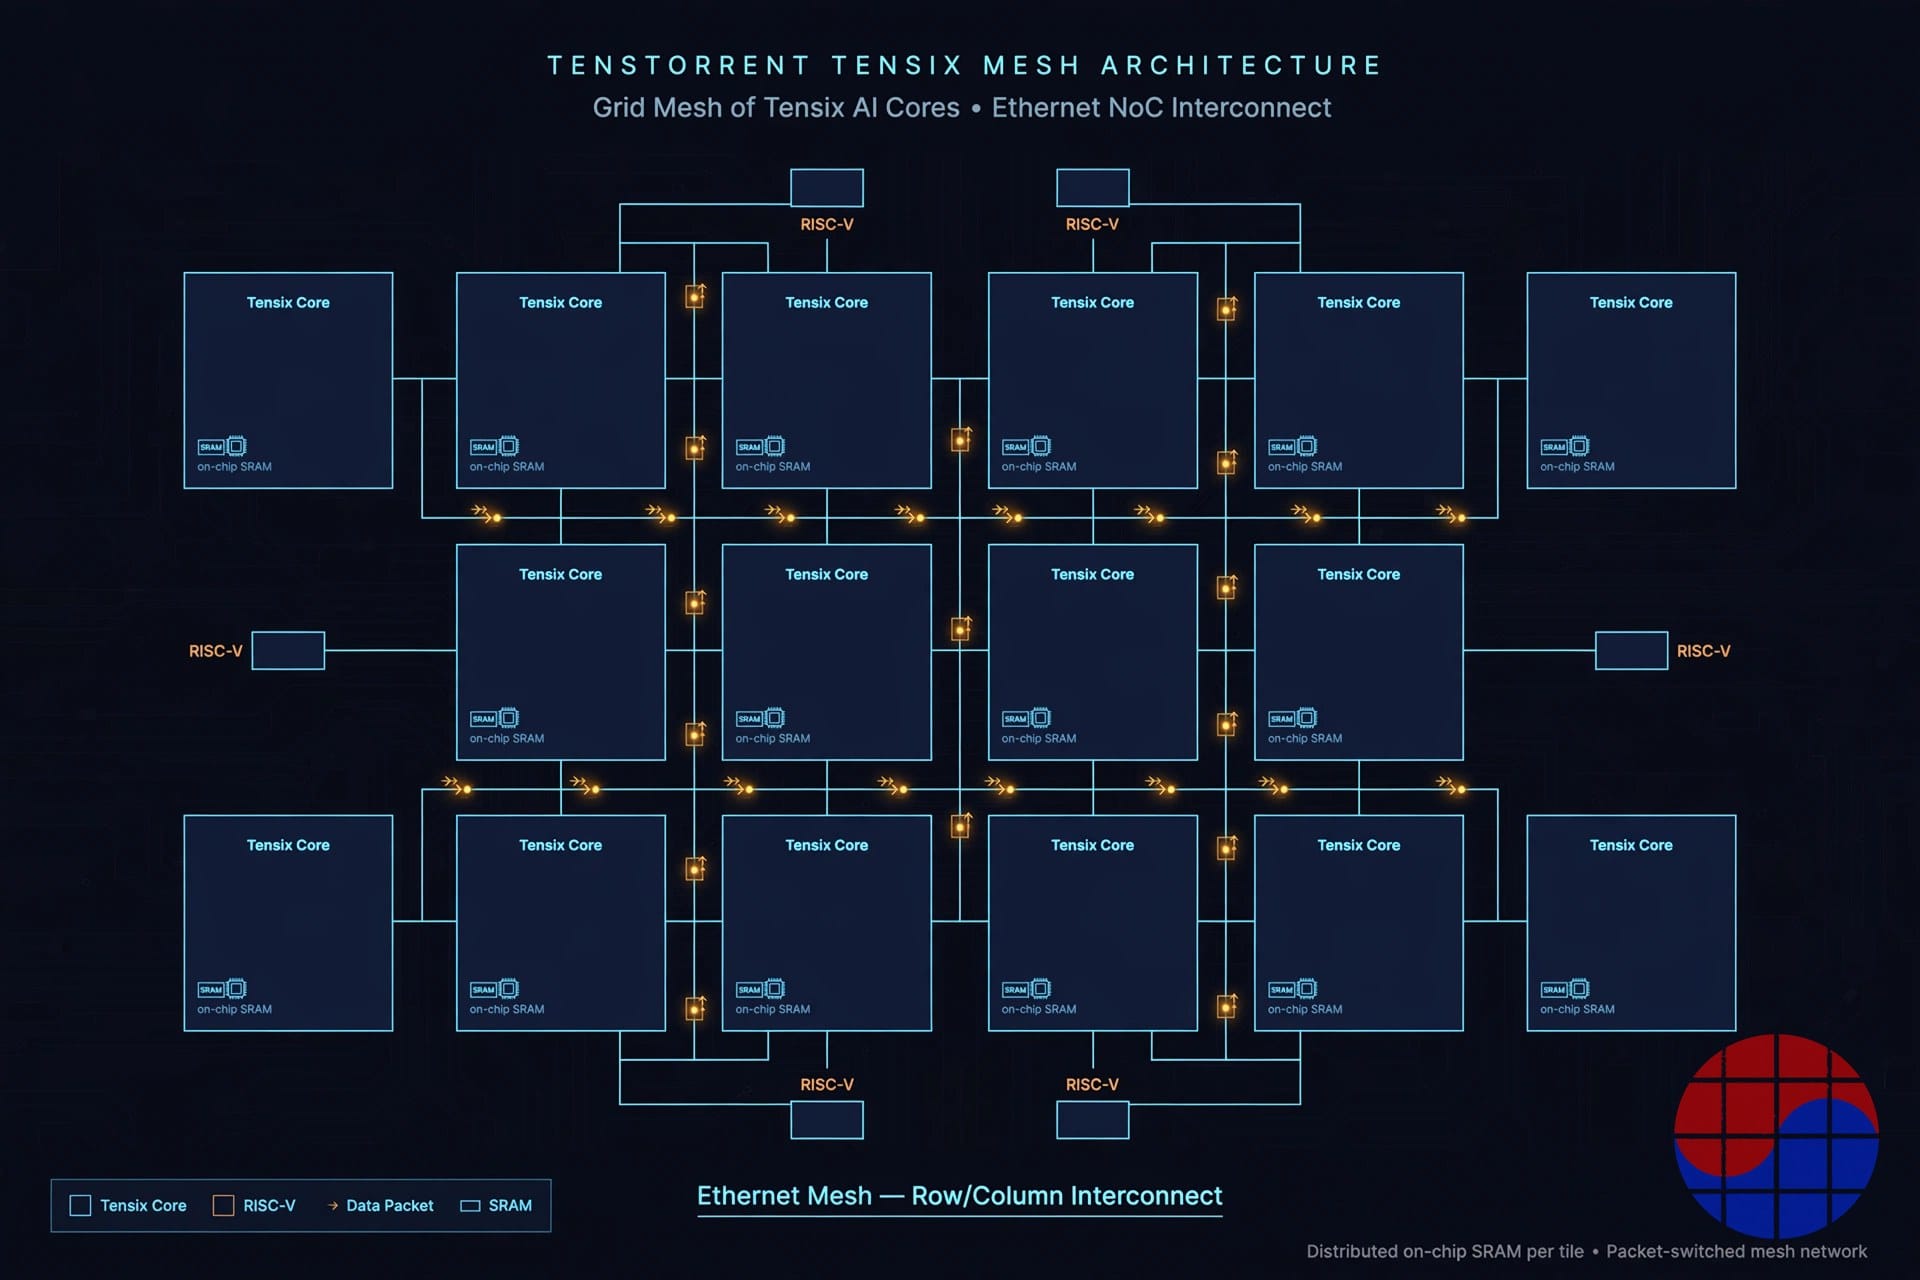
Kellerの技術路線は一貫している。専有ISAと閉じたソフトウェアスタックで固まったAIコンピューティングに対し、ライセンスフリーのRISC-Vとオープンソースソフトウェアで対抗する。Kellerは「HBMを使えばNVIDIAには勝てない。NVIDIAが最も多くのHBMを買い、コスト優位を持つからだ」と公言してきた。そのためTenstorrentのチップはHBMではなくGDDR6を使い、大容量オンチップSRAMとEthernetスケールアウトでtokens-per-dollarを攻める。
Business Deep Dive
バリュエーション解剖:26億ドルから62億ドルへ
22カ月で2.4倍のリレーティングを説明する材料は3つある。第一に、製品が「サンプル」から「注文可能なシステム」に移ったこと。Galaxy Blackholeは2026年4月28日に一般供給(GA)を開始し、Blackholeチップ32個でBlock FP8 23 PFLOPS、オンチップSRAM 6.2GB(2.9 PB/s)、DRAM 1TB(16 TB/s)、最大56基の800G Ethernetポートを提供する。価格は11万ドルから、4台構成のスーパークラスタは44万ドルから。第二に、顧客の名前が出始めたこと。第三に、CPU IPが独立した事業として見え始めたこと。ここにIntelとQualcommが50億ドル超で買収を打診したとの2026年の報道(reported、会社は確定していない)が重なり、市場は「戦略的希少性」まで価格に乗せた。
ただし数字の性格は明確にしておく必要がある。62億ドルは業績マルチプルではない。売上高は非公開で、公表された契約規模の最後の数字は2024年12月報道ベースの約1億5,000万ドルである。つまりこのバリュエーションは「今稼いでいるお金」ではなく「代替エコシステムの勝者になった場合の株式価値」を先取りした価格であり、Series Eの投資家名簿にARK Invest、T. Rowe Price、Morgan Stanleyといった上場市場投資家が多く入ったことは、IPOを見据えたポジショニングとして読める。Keller本人も投資家がIPOに積極的だと述べている。
製品とトラクション:BlackholeとGalaxy
BlackholeはTensixコアベースのAIアクセラレータである。PCIeカードp100aはTensix 120個、big RISC-Vコア16個、180MB SRAM、28GB GDDR6(448 GB/s)を300Wで提供し、価格は999ドル。p150系は32GB GDDR6(512 GB/s)と800G QSFP-DDポート4基を備え1,299~1,399ドル。水冷ワークステーションTT-QuietBox(Blackhole)は11,999ドルである。実行リスクを示すくだりもある。p150は当初140コア・210MB SRAMで発表されたが、2026年2月のファームウェアで全製品が120コア・180MBに統一された。会社は歩留まりとソフトウェア標準化を理由とし、性能差は1~2%と説明する。出荷済みスペックを「下げる」判断はハードウェア企業として異例であり、量産の歩留まり管理がなお進行中であることのシグナルとして読むべきである。
それでも量産・顧客のシグナルは前世代と質が違う。EquinixのAshburnデータセンターにはGalaxy 16台がすでに設置されDistributed AI Hubとして稼働し、インドのTuriyamは第1フェーズで最大32台の導入を発表した。AIネオクラウドのCirrascale、元Tenstorrent幹部のDavid Bennettが設立した日本のai&も顧客であり、ai&は120台超の導入が言及される最大のデプロイ先とされる。KellerはTT-Deploy後の最大の単一注文が米国外向け96-Galaxyクラスタ(Blackhole 3,072個)だと明かした。金融機関のオンプレミス低遅延需要も繰り返し言及される。絶対規模は依然として大手GPUベンダーと比較にならないが、「デモ機」から「設置済みインフラ」へ移ったことこそSeries Eの根拠である。
第二のエンジン:RISC-V CPUとIPライセンス
Tenstorrentが他のAIチップスタートアップと分かれるのはここである。同社はアクセラレータだけを売らない。TT-AscalonはRVA23プロファイルに準拠する64-bit out-of-order superscalar RISC-V CPUで、8-wide decodeとdual 256-bit vector datapathを備える。会社と業界資料が引用する性能は約21 SPECint2006/GHzで、Arm Neoverse V3やAMD Zen 5級を主張する(会社主張ベース)。2026年6月30日に発表されたTT-Ascalon Sは面積を約半分にし、mm²あたり性能を約140%に高めた派生型で、agentic AIの制御フローのような分岐の多いワークロードや、高効率サーバ・ネットワーキング・ストレージSoCを狙う。
事業上決定的なのはライセンス顧客である。Series Eの発表資料は、SamsungとLGがTT-AscalonとTensixコアをライセンスする顧客であると明記する。Kellerは主要ハイパースケーラーのCEOと会いCPU IPの契約を推進中であり、あるハイパースケーラーは小型チップ向けAI IPを検討中だと述べた。IPライセンスはファウンドリの生産能力も在庫もなしにマージンが積み上がるannuity型の売上高である。62億ドルの相当部分は、この「第二のエンジン」が本格的な売上高に変わるシナリオに賭けられた値である。チップレットを切り売りし他社のチップレットと接続するオープン戦略も同方向であり、顧客が自社SoCにAscalonだけを選んで入れられなければライセンス市場は開かないからである。
韓国との接続:資本・顧客・ファウンドリが1つの国に
Tenstorrentの韓国接続は、この分析で最も過小評価された軸である。資本から見よう。Series DをリードしたのはSamsung Securitiesで、共同リードのAFW Partnersも韓国の会社である。AFW Partnersの運用担当者は、LGをはじめ既存協業先の韓国企業からの肯定的なフィードバックが投資のきっかけだったと述べた。2023年の転換社債型調達はHyundai Motor・Kia・Samsung Catalyst Fundが組成し、Series DにはSamsung Electronics、LG Electronics、Hyundai Motor Groupが並んで入った。
事業面の接続も実在する。LG Electronicsとは2023年からRISC-V・AIチップの共同開発(スマートTVなどの家電SoC)を進めてきており、現在はIPライセンス顧客として公式化された。Hyundai Motor Groupは2023年、将来のHyundai・Kia・Genesis車両にTenstorrentの設計を採用する計画を表明した。製造面では初期のGlobalFoundriesからTSMCとSamsung Foundryへ移り、2nm設計と並行して日本のRapidusとの協議も報じられた。韓国はTenstorrentに対して資金・需要・生産を同時に提供する唯一の国単位クラスタである。
62億ドルが成立するために真でなければならないこと
- Galaxyが「設置事例」から「反復出荷」に変わること。96-Galaxy級の注文が四半期ごとに繰り返され再注文につながって初めて、システム売上高がバリュエーションを支える。
- IPライセンスで大型契約が1件決まること。Samsung・LGに続くハイパースケーラー級のAscalon契約があれば、事業モデル自体が再評価される。逆に協議が「検討中」に留まれば、第二のエンジンは物語に終わる。
- ソフトウェアが「プロジェクト」から「プラットフォーム」になること。TT-Forge、TT-Metalium、TT-NN、TT-LLKはオープンソースだが、現時点でモデルを載せる作業は依然としてTT-Metalのエンジニアリングに近い。対応モデルと自動化が臨界点を超えて初めて開発者が自ら集まる。
- 2年周期のロードマップが遅れないこと。リーダーが年次で新製品を出す市場で2年周期は資本効率の選択だが、1回の遅延がそのまま4年の空白になる。
ダウンサイド
最大のリスクはソフトウェアエコシステムである。ハードウェアのスペックと価格だけで勝ったAIチップスタートアップはまだいない。開発者の習慣、デバッグツール、モデルカバレッジにおけるCUDAとの格差は実在し、その格差は資本だけでは埋まらない。第二に実行速度である。p150のコア数引き下げは歩留まり管理の現実を示し、GDDR6戦略はメモリ帯域幅がボトルネックになる大規模モデルのデコードで構造的な限界を抱える。会社は大容量SRAMとEthernetスケールアウトで回避するが、ワーキングセットがSRAMに収まらなければ回避路は狭くなる。第三にバリュエーション自体である。売上高が非公開の状態での62億ドルは実行ではなく期待の価格であり、IPO市場の窓が閉じるか大型IP契約が遅れれば、次回ラウンドの条件がそのまま試金石になる。
Chase's Take
私の見方はこうである。Tenstorrentを「NVIDIA対抗馬」と呼ぶフレームは、同社の本当の資産を隠してしまう。アクセラレータ市場ではTenstorrentは依然挑戦者だが、RISC-V CPU IP市場では話が違う。Armライセンスへの反発が強まるなか、ハイパースケーラーや家電・自動車メーカーが「改変可能な高性能RISC-Vコア」を買える選択肢は実際に数えるほどしかない。Ascalonがその短いリストに入った瞬間、Tenstorrentはチップ企業ではなくプラットフォーム持分として価格を付けられ始めた。Series Eの62億ドルは、まさにその地点に置かれたお金である。
韓国の読者にはもう1層見えるものがある。Samsung Securitiesのリード、Samsung ElectronicsとLG Electronicsの投資とライセンス、Hyundai Motor Groupの持分——韓国の大企業群がこの会社に資本と需要を同時に供給した構造は、韓国半導体エコシステムが「オープンアーキテクチャ時代の保険」を買った形である。Samsung Foundryのチップレット物量までつながれば、この投資は財務的リターン以上の戦略資産になる。反対に問うべきはこれである。62億ドルの半分以上は、まだ起きていないIP契約とIPOにかかっている。今後12カ月で見るべきは新製品発表ではなく、名前が公表される大型ライセンス契約1件と、Galaxyの再注文の報せである。その2つが来ればこの価格は安く見え、来なければ高く見えるだろう。
Implications
- AIチップスタートアップ:「アクセラレータ+CPU IP+オープンソフトウェア」の三角ポートフォリオが後期ラウンドのバリュエーション文法になりつつある。単一チップの性能競争だけではSeries E級の価格は得にくい。
- Arm・x86陣営:RVA23で標準化された高性能RISC-Vが、ライセンス交渉のテーブルで梃子として使われ始めた。ロイヤルティ構造そのものが圧力を受ける局面である。
- 韓国大企業:Samsung・LG・Hyundaiのポジションは財務投資と事業協力が結合した稀な事例である。ライセンスが実際の製品採用に移るかどうかが韓国側リターンの分岐点だ。
- ファウンドリ:チップレット分割が進むほど中立的なファウンドリ需要が増える。TSMC・Samsung Foundry・Rapidusが同じ顧客を巡って競う構図が固まりつつある。
- 投資家:非上場AIハードウェアの価格は売上高ではなく「エコシステム勝者確率×戦略的希少性」で決まる。Tenstorrentの次の検証イベントは決算ではなく契約の公表である。
FAQ
Tenstorrentの最新の企業価値はいくらですか?
2026年10月19日にクローズが発表されたSeries E基準で、post-money 62億ドル(1ドル=1,400ウォン換算で約8兆6,800億ウォン)です。調達額は15億ドルで、Trace CapitalとInnovation Xがリードしました。前回の2024年12月Series Dはpost-money約26億ドルでした。
Tenstorrentは何を売る会社ですか?
3つを売ります。BlackholeベースのAIアクセラレータカード(p100aは999ドルから)、チップ32個を束ねたGalaxy Blackholeサーバ(11万ドルから)、そしてTT-Ascalon RISC-V CPUとTensix AIコアのIPライセンスです。ソフトウェアスタック(TT-Forge、TT-Metaliumなど)はオープンソースで公開しています。
Tenstorrentと韓国の関係は?
Samsung SecuritiesがSeries Dをリードし、Samsung Electronics、LG Electronics、Hyundai Motor Groupが投資家です。SamsungとLGはTT-Ascalon・Tensix IPのライセンス顧客で、Hyundai Motor Groupは将来の車両にTenstorrentの設計を採用する計画を表明しています。製造はTSMCとSamsung Foundryを活用します。
62億ドルのバリュエーションで最大のリスクは何ですか?
ソフトウェアエコシステムの格差です。ハードウェアの価格性能とは別に、モデルの移植と開発ツールの成熟度がCUDAの水準に届かなければ、Galaxyの出荷もIP採用も鈍ります。売上高が非公開であること自体、この価格が「期待の価格」であることを示しています。
注:バリュエーションと調達条件は、2026年10月19日時点の会社発表と報道を照合した値であり、非上場企業の特性上、売上高など一部の財務情報は公開されていない。ウォン換算は1ドル=1,400ウォン基準である。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。


