 VLSI Korea
TSMC、過去最高決算の裏側 ― 2nmが売上高の8%を占めるという意味
TSMCが過去最高の第3四半期決算を発表した。売上高1兆4942億台湾ドル、純利益は68.7%増の7631億台湾ドル。2nmがウェハー売上高の8%に跳ね上がり、HPCは総売上高の68%を占めた。CEOは「需要が供給を上回っている」と宣言した。AIチップサイクルのボトルネックは需要ではなく供給であることを、数字が証明している。


30秒サマリー
TSMCが10月15日に発表した2026年第3四半期決算は、すべての項目で過去最高だった。売上高は1兆4942億台湾ドル(約467.2億ドル)、純利益は前年同期比68.7%増の7631億台湾ドル。営業利益率は58.7%でガイダンスの上限を上回り、売上総利益率は66.4%だった。だが数字より重要なのは構造だ。最新プロセスの2nmがウェハー売上高の8%を占め、1四半期で3%からジャンプした。HPC(高性能コンピューティング)プラットフォームは総売上高の68%を占める。1年前は57%だった。決算説明会で魏哲家(C.C. Wei)董事長兼CEOは「AI需要は依然として当社の供給能力を上回っている」と宣言した。過去最高の決算にもかかわらず株価は1.8%下落した ― 9月の米CPIが予想を上回ったためだ。マクロがその日の株価を決めたが、四半期の数字は別の話をしている。AIチップサイクルのボトルネックは需要ではなく供給であり、その供給を握るファウンドリの経済学が根本から変わったということだ。
Background
TSMCは世界最大のファウンドリ(受託生産)企業である。ファブレスのチップ設計会社が設計したチップを代わりに製造するビジネスで、NVIDIAのAIアクセラレータ、AppleのiPhoneチップ、AMDのデータセンタープロセッサはすべて同社のファブを通過する。先端プロセスノードにおいては、事実上の独占体制にある。
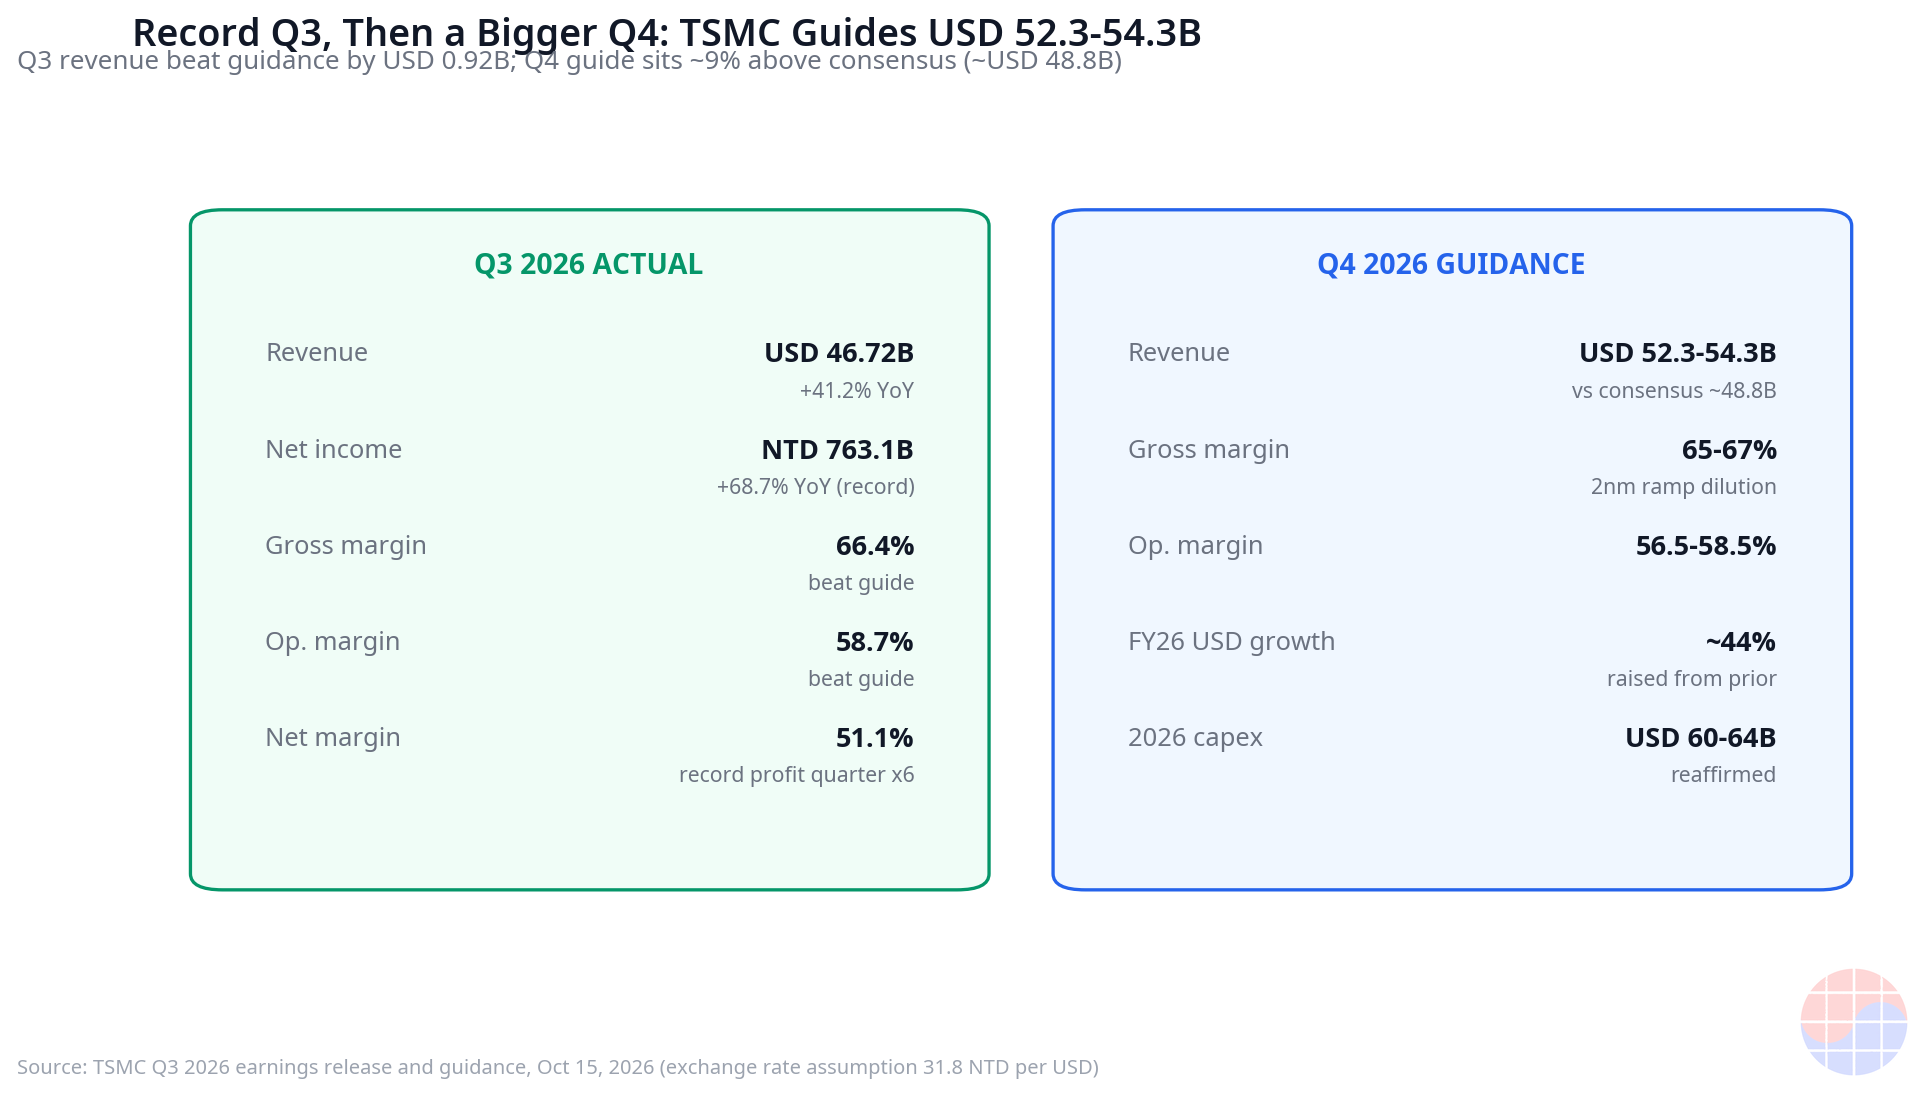
10月15日発表の2026年第3四半期決算の主要数値は以下の通りだ。Source: TSMC Q3 2026 決算まとめ
| 項目 | 2026年第3四半期 | 前年同期比 |
|---|---|---|
| 売上高 | 1兆4942億台湾ドル(467.2億ドル) | +50.9%(台湾ドル)/+41.2%(ドル) |
| 純利益 | 7631億台湾ドル(約239億ドル) | +68.7%(過去最高) |
| 希薄化EPS | 29.43台湾ドル(ADR当たり4.60ドル) | +68.7% |
| 売上総利益率 | 66.4% | 前年同期59.5% |
| 営業利益率 | 58.7% | ガイダンス(56〜58%)上限超過 |
| 純利益率 | 51.1% | 6四半期連続で過去最高 |
ガイダンス比でもすべての項目を上回った。7月に示した売上高ガイダンスは446億〜458億ドルだったが、実績の467.2億ドルは上限を約9.2億ドル上回った。LSEG集計のコンセンサス(7463億台湾ドル)に対する純利益のビート幅は2.2%だった。前四半期比では売上高が17.6%(台湾ドルベース)、純利益が8.0%増加した。
株価の反応は逆説的だった。過去最高の決算にもかかわらず、株価は1.8%安の422.15ドルで引けた。背景はマクロだ。9月の米CPIが3.7%と予想(3.6%)を上回り、フィラデルフィア半導体指数も連れ安する中で発表された。取引開始前の時間外では一時3.4%安まで売られた。ファンダメンタルズではなく金利への恐怖が株価を動かした一日だった。
Business Deep Dive
1. ノード立ち上げのマージン吸収メカニズム ― 66.4%が出た理由
半導体ファウンドリ業界には古くからの常識がある。新ノードが量産に入るとマージンが壊れる。歩留まりの低い初期ロットに固定費が集中し、学習曲線(ラーニングカーブ)が立ち上がるまでは赤字的な生産が続くからだ。TSMC経営陣も今年上期、「下期は2nmの初期量産と海外ファブ拡張によるマージン希薄化が3〜4ポイントに達する」と予告していた。
ところが第3四半期の売上総利益率は66.4%だった。前年同期の59.5%から6.9ポイント上昇し、会社ガイダンス(65〜67%)の上限圏だ。営業利益率58.7%はガイダンス(56〜58%)の上限を突き抜けた。どうやって可能だったのか。
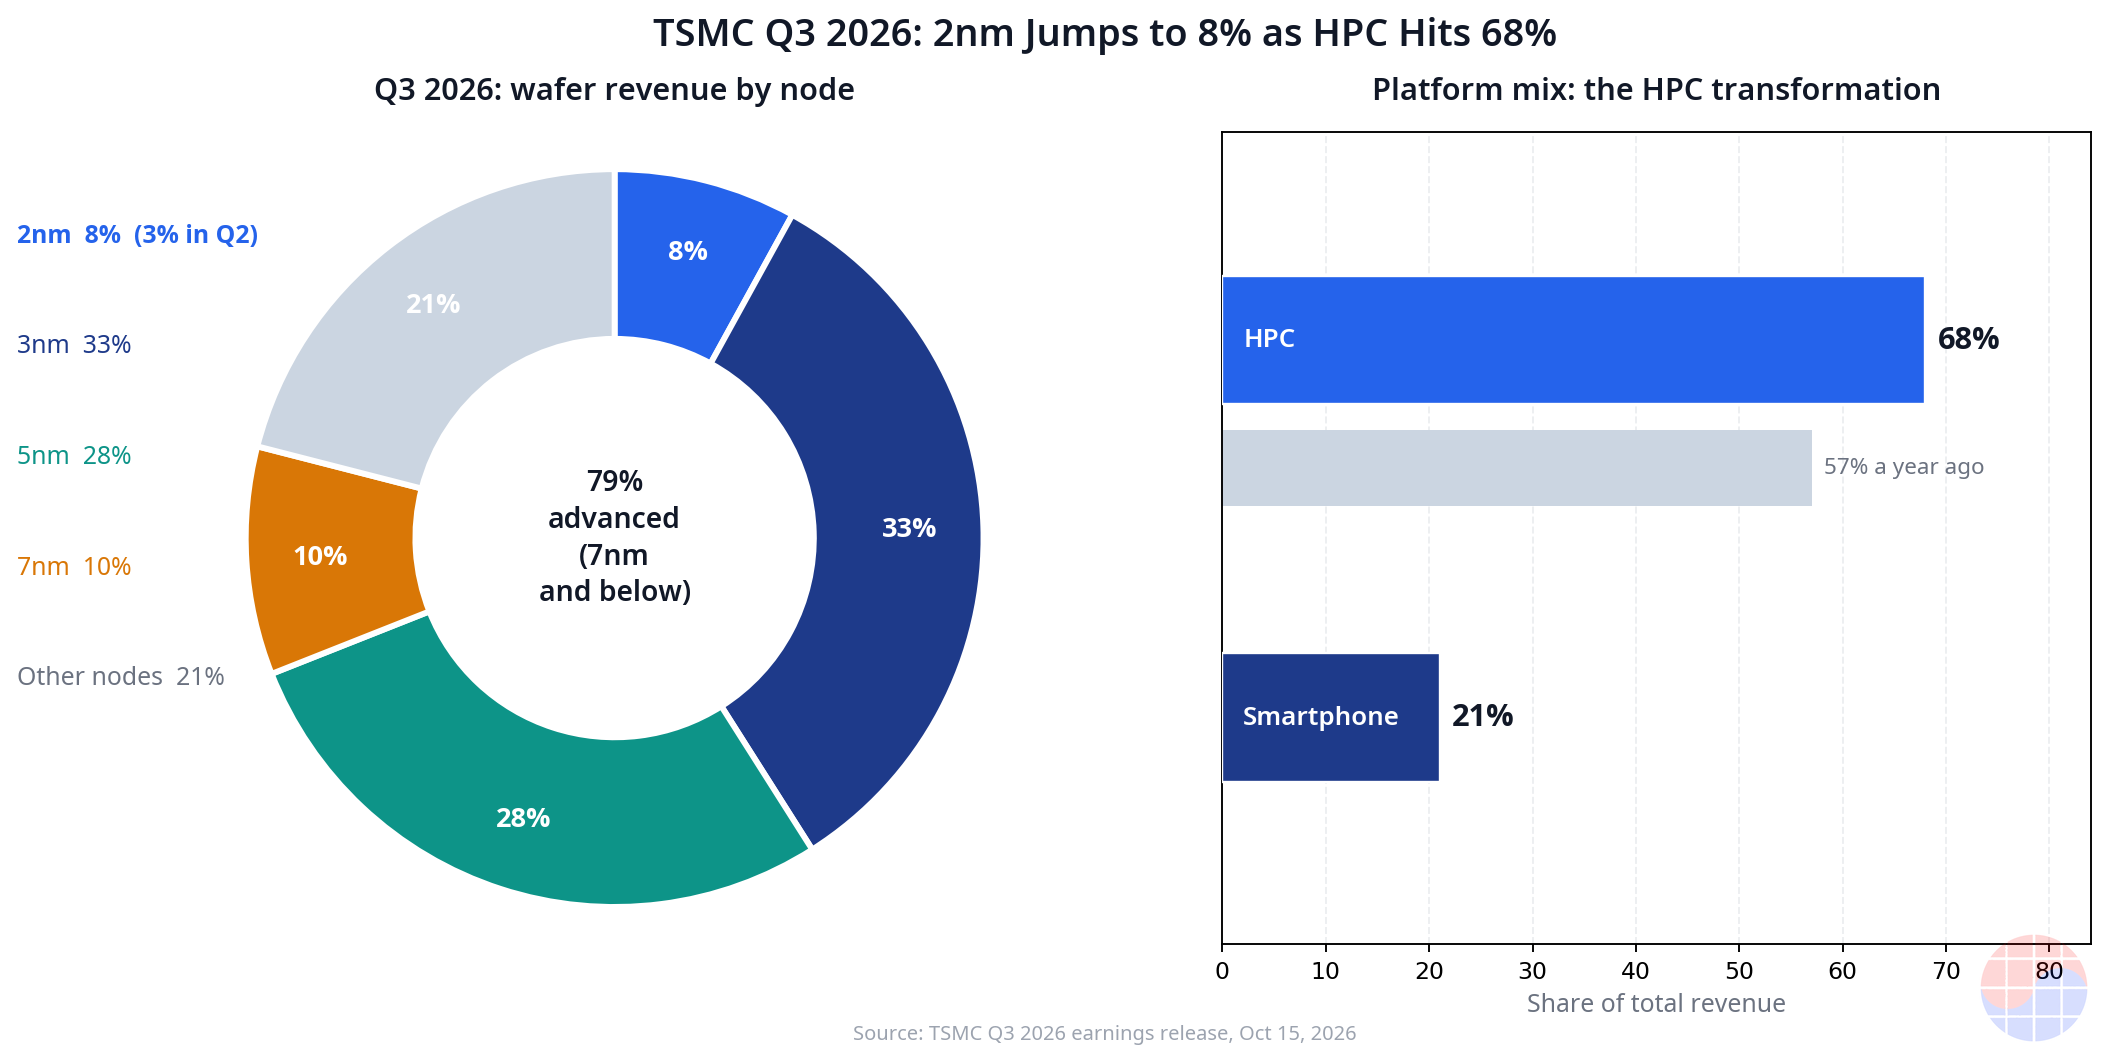
答えはミックスにある。プロセスノード別のウェハー売上高構成を見てみよう。Source: TSMC Q3 2026 決算説明会ハイライト
| ノード | 2026年第2四半期 | 2026年第3四半期 | 変化 |
|---|---|---|---|
| 2nm | 3% | 8% | 1四半期で+5ポイント |
| 3nm | 約34% | 33% | 安定したキャッシュカウ |
| 5nm | ― | 28% | 堅調 |
| 7nm | ― | 10% | 堅調 |
| 7nm以下合計 | 77% | 79% | 先端比率が拡大 |
ファブから出荷されるウェハーの5枚に4枚が先端ノードだ。そしてプラットフォームミックスが決定的だった。HPC売上が前期比22%急増し、総売上高の68%を占めたのだ。HPCチップはスマートフォンAPより単価が高く、マージン率の良いポートフォリオだ。2nmの初期立ち上げコストを、HPCという高マージンのミックスが丸ごと飲み込んだ構造である。
もっとも、希薄化は始まっている。売上総利益率は前期の67.7%から66.4%へ1.3ポイント低下し、会社はこれを「2nm初期量産のマージン希薄化」と明言した。純利益の前期比伸びが8.0%にとどまったのも、第2四半期の一時的利益(Vanguard International Semiconductor株式の売却・評価益958億台湾ドル)が剥落したためだ。つまり66.4%は「希薄化前のピーク」かもしれない。経営陣が予告した海外ファブ拡張による3〜4ポイントの希薄化は、今後数年で拡大する見通しだ。
ファウンドリのビジネスモデルの核心はここにある。先端ノードの学習曲線コストは、最終的には顧客ミックスで相殺する。ノード移行そのものはマージンを削るが、そのノードを最も高く買ってくれる顧客(HPC・AI)を先に確保すれば、移行期のマージン防衛が可能になる。TSMCが2nmを「スマートフォンとHPC AI需要」の両方で立ち上げると述べた理由もここにある。
2. 事業構造の転換 ― 「スマホチップ会社」から「AIチップ会社」へ
プラットフォーム別売上高構成を1年前と比較すると、構造転換の速度が浮き彫りになる。
| プラットフォーム | 2025年第3四半期 | 2026年第3四半期 | 変化 |
|---|---|---|---|
| HPC(AIアクセラレータ・データセンター) | 57% | 68% | +11ポイント |
| スマートフォン | ― | 21%(前期比+10%) | 縮小 |
| IoT・車載・その他 | ― | 11% | ― |
HPC比率は1年で57%から68%へ11ポイント跳ね上がった。TSMCはもはや「スマートフォンチップを主に作る会社」ではない。AIチップを主に作り、スマートフォンが副業の会社に変わった。
この転換のビジネス的意味は、顧客集中リスクの組み替えだ。かつてはApple依存が最大のリスクだった。今はAIアクセラレータ顧客と、カスタムAIチップを設計するハイパースケーラーへの依存がその座を奪った。依存そのものは消えず、依存の相手が変わっただけである。
諸刃の剣だ。HPCは高マージン・高成長だが、サイクルが急峻だ。AIインフラ投資が減速する瞬間、売上高の68%を占めるプラットフォームが一気に揺らぐ。スマートフォン時代は需要が分散していた。HPC時代は需要が集中している。集中した需要は上昇局面で爆発的だが、下降局面でも爆発的だ。
3. 価格決定力 ― 2027年最大10%値上げの意味
マージン防衛の第二のレバーは価格だ。7月の報道によると、TSMCは主要顧客に対し、2027年からファウンドリ価格を最大10%引き上げると通告した。交渉は6月に始まり7月にまとまった。Source: Reuters
- 値上げ幅:顧客・製品により5〜10%、最大10%
- 成熟プロセス(12nm・16nm・28nm):最大10%値上げ
- 先端プロセス(6nm以下を含む):最大10%値上げ
- 理由:原材料・装置価格の上昇と海外ファブ建設コスト
- 発効:2027年1月
会社スポークスパーソンのコメントが印象的だ。「当社の価格戦略は戦略的(strategic)であり、機会主義的(opportunistic)ではない。顧客と緊密に協力し、当社の価値を売り込んでいく」。魏CEOも6月に「値上げしたい」としながら、「一部のメモリ企業が断行したような急激な値上げはしない」と線を引いた。
ここにMBA的な洞察がある。TSMCは独占に近い地位を持ちながら、価格を「抑制」してきた。理由は単純だ。ファウンドリ顧客の設計サイクル(design cycle)は数年単位である。1年で暴利をむさぼれば、顧客は次の設計から代替を探す。長期の囲い込み(lock-in)の価値が、短期のレント抽出より大きいという計算だ。「戦略的」という言葉の実体はこれである。
2027年の値上げはこの戦略のバリエーションだ。コスト上昇(海外ファブ・装置・原材料)を名目に、顧客が受け入れられる範囲で価格を上げる。効果は2027年業績から反映され始める。2nm立ち上げの希薄化と海外ファブの希薄化が本格化するタイミングで、価格がマージンを下支えする構造だ。
4. 設備投資の再投資サイクル ― 1260億ドルの現金の行方
TSMCは2026年の設備投資(capex)ガイダンス600億〜640億ドルを維持した。第3四半期のcapexは138.4億ドル、年初来で406.4億ドルだ。経営陣は2026〜2028年のcapexが「直近3年を大きく上回る」と述べた。
この投資サイクルを支えるキャッシュ創出力が驚異的だ。四半期の営業キャッシュフローは9198億台湾ドル、capexを差し引いたフリーキャッシュフロー(FCF)は4766億台湾ドル(約150億ドル)。現金および有価証券の保有額は約1260億ドル。四半期に150億ドルずつ現金が積み上がる会社が、600億ドルを投資する構造だ。在庫日数は82日と5日短縮した。
投資の行き先は明確だ。全世界で約20のファブが開発中で、そのうち13が台湾内の先端ノード・先端パッケージングファブ、5〜6が海外ファブである。
- N2(2nm):2025年第4四半期に量産開始、新竹・高雄で立ち上げ中。2027年の年間生産能力は2倍以上に拡大する見通し。
- N3(3nm):台南サイエンスパークの新ファブが2027年上期に量産予定。さらに台南にもう1つの3nmファブを建設することを決定(2028年上期量産)。
- アリゾナ:第2ファブの建設が完了し、装置搬入中。2027年第3四半期の量産予定で、従来日程を前倒しした。
- A14:2027年にリスク生産、2028年に量産準備。魏CEOは「A14への顧客の関心は、これまでの2nmを上回っている」「A14は2nmより大きなノードになる」と述べた。
地政学的分散も加速する。魏氏は決算説明会で「アリゾナ以外の米国での拡張」を検討中であり、テキサスが選択肢の一つだと確認した。評価チームをテキサスに派遣し、イーロン・マスク氏のTerafabプロジェクトとの協力協議を進めている。ただし一つの条件を突きつけた。「どんな形になろうと、ファブはTSMCが運営しなければならない」。マスク氏が10月7日に「TSMCがTerafabの一部をサブリースする程度」と線を引いたこととは温度差がある。協議は継続中だ。
投資家が見るべき数字は希薄化だ。海外ファブ拡張によるマージン希薄化は、今後数年で3〜4ポイントに拡大する見通しだ。現在の66.4%は「台湾集中」のマージンである。地政学的分散にはコストがかかる。
5. 先端パッケージング ― CoWoSの次の段階
ロジックノードと同じくらい重要なのが先端パッケージングだ。魏氏は5倍レチクルサイズ製品が量産中で、9倍・14倍レチクルサイズに向けて開発中だと述べた。CoWoSは依然として顧客の「leading choice」であり、同社は追加のパッケージング方式を開発すると同時に、GlobalFoundriesと協力してバックエンドの生産能力不足に対応している。
この一節は、AIアクセラレータのボトルネックがフロントエンド(微細化)からバックエンド(パッケージング)へ広がっていることを示している。HBMスタックとロジックダイを接合するCoWoSの生産能力が、AIチップ供給の第二の関門だ。TSMCがパッケージング能力を「ノード」のように拡張している点に注目すべきだ。
Chase's Take
この四半期を一文でまとめるとこうなる。「ノード移行はマージンを削るという教科書を、顧客ミックスで上書きした四半期」。
ファウンドリのビジネスモデルをMBAケースとして解けば、核心は一つだ。固定費が支配する事業で、マージンは二つのレバーで決まる。単価(価格決定力)とミックス(誰に売るか)。TSMCは二つを同時に握った。2027年の値上げで単価を上げ、HPC68%というミックスで2nmの学習曲線コストを吸収した。ノード移行期のマージン防衛は技術の問題ではなく、ポートフォリオ設計の問題だったということだ。
第二の解釈は「需要が供給を上回っている」という宣言の重みだ。決算説明会の常套句に聞こえるが、数字と一緒に読むと違う。在庫日数は82日に短縮し、第4四半期ガイダンスはコンセンサスを9%上回る。需要超過は宣言ではなく受注残で証明される局面だ。そしてこの宣言は、値上げの正当化ロジックでもある。需要が供給を上回る市場で、値上げはマージン拡大の最も確実なレバーだ。
第三はカウンターアーギュメントだ。66.4%はピークかもしれない。2nmの希薄化は始まったばかり(前期比-1.3ポイント)で、海外ファブの希薄化3〜4ポイントは今後数年で拡大する。2027年の値上げ効果がフルに反映されるまで、マージンは下押し圧力を受ける。またHPC68%はサイクル集中リスクだ。AIのcapexが鈍る瞬間、このミックスは逆に作用する。今のミックスが「構造」なのか「サイクルの頂点」なのかは、2027年のcapexガイダンスが教えてくれるだろう。
だから今後2年の先行指標は明確だ。2nm売上高比率の四半期ごとの軌跡。3%→8%のジャンプが2027年にどこまで行くかが、マージンとcapexを分ける。A14が「2nmより大きなノード」になるというCEOの発言は、その次の波を予告している。
Implications
投資への示唆
- 次のカタリストは3つだ。第4四半期決算の2nmミックス(2桁突入か)、2027年のcapexガイダンス(600億ドル台の維持・上方修正か)、そして2027年値上げの実際の浸透幅である。
- 株価の逆説を忘れるな。過去最高の決算でも-1.8%。短期の株価はマクロ(CPI・金利)が決める。だが四半期の数字はファンダメンタルズの方向を決める。マクロノイズの中でのファンダメンタルズ投資の局面だ。
- バリューチェーンへの波及:2nmの立ち上げは装置・材料・EDA需要の先行指標だ。N2の生産能力が2027年に2倍以上に拡大するということは、先端装置需要が2027年も鈍化しないということだ。
経営への示唆
- ファブレスにとって:先端ノードのスロット確保は今や設計戦略の一部だ。「需要が供給を上回る」とは、スロット配分の政治が始まるということだ。2nm・A14への設計移行タイミングをファブの生産能力スケジュールに合わせなければならない。
- ファウンドリの競合にとって:TSMCの2027年値上げは業界全体の価格の傘(price umbrella)になる。追随者は値上げの名目と余裕を同時に得る。
- 政策当局にとって:「テキサス評価」とTerafab協議は補助金交渉のてこだ。TSMCはファブ立地をカードとして使っている。「The fab has to be run by TSMC」という条件は、運営権が交渉の核心だという意味だ。
FAQ
Q1. TSMC第3四半期決算の核心数字は? 売上高1兆4942億台湾ドル(467.2億ドル、前年比+50.9%)、純利益7631億台湾ドル(+68.7%、過去最高)、売上総利益率66.4%、営業利益率58.7%、純利益率51.1%だ。6四半期連続の過去最高純利益で、売上高は7月のガイダンスを約9.2億ドル上回った。
Q2. 2nm売上高比率8%がなぜ重要なのか? 2nmは2025年第4四半期に量産に入った最新ノードで、第2四半期の3%から第3四半期に8%へ、1四半期で2.7倍に跳ね上がった。ノード移行初期は歩留まりが低くマージンが壊れるのが普通だが、TSMCは66.4%のマージンを維持した。HPCという高マージンの顧客ミックスが2nmの学習曲線コストを吸収したからだ。2nm比率の四半期ごとの軌跡は、今後2年のマージンの先行指標である。
Q3. HPC68%は何を意味するのか? TSMCの総売上高の68%がハイパフォーマンスコンピューティング(AIアクセラレータ・データセンターチップ)から生まれる。1年前の57%から11ポイント上昇した。TSMCが「スマートフォンチップ会社」から「AIチップ会社」へ構造転換したということだ。ただしこれは顧客集中リスクの組み替えでもある。Apple依存が下がった代わりに、AIインフラ投資サイクルへの依存が高まった。
Q4. 過去最高の決算なのに株価が下落した理由は? マクロの上書きだ。9月の米CPIが3.7%と予想を上回り、金利への恐怖が広がってフィラデルフィア半導体指数も連れ安した。TSMC株は1.8%安の422.15ドルで引けた。短期の株価はマクロが決めるが、第4四半期ガイダンス(523億〜543億ドル、コンセンサス上回り)と2nmの立ち上げは、ファンダメンタルズの方向を示している。
本記事は公開された決算資料と報道に基づく分析であり、投資勧誘ではありません。数値はTSMCの公式発表日(2026年10月15日)時点のものであり、その後変動する可能性があります。
