 VLSI Korea
Unconventional AI深掘り:チップなしで評価額45億ドルが付いた理由
設立2カ月、チップも売上もないUnconventional AIが評価額45億ドルで4億7,500万ドルのシードを調達した。投資家が価格を付けたのは製品ではなく、創業者Naveen Raoの二度のイグジットとアナログコンピューティングという基板交代のオプションだ。その価格が成り立つ条件を解剖する。


30秒要約
- Unconventional AIは2025年12月8日、評価額45億ドル(報道ベース)で4億7,500万ドルのシードラウンドをクローズしたと発表した。 設立から約2カ月、チップも製品も売上もない状態での調達である。1ドル1,400ウォン換算で45億ドルは約6兆3,000億ウォン、4億7,500万ドルは約6,650億ウォンに相当する。
- ラウンドはAndreessen HorowitzとLightspeed Venture Partnersが共同主導し、Lux Capital、DCVC、Databricks、Jeff Bezosが参加した。CEOのNaveen Raoは同条件で自己資金1,000万ドルを投じた。4億7,500万ドルは、最大10億ドルを計画する調達の第一弾である。
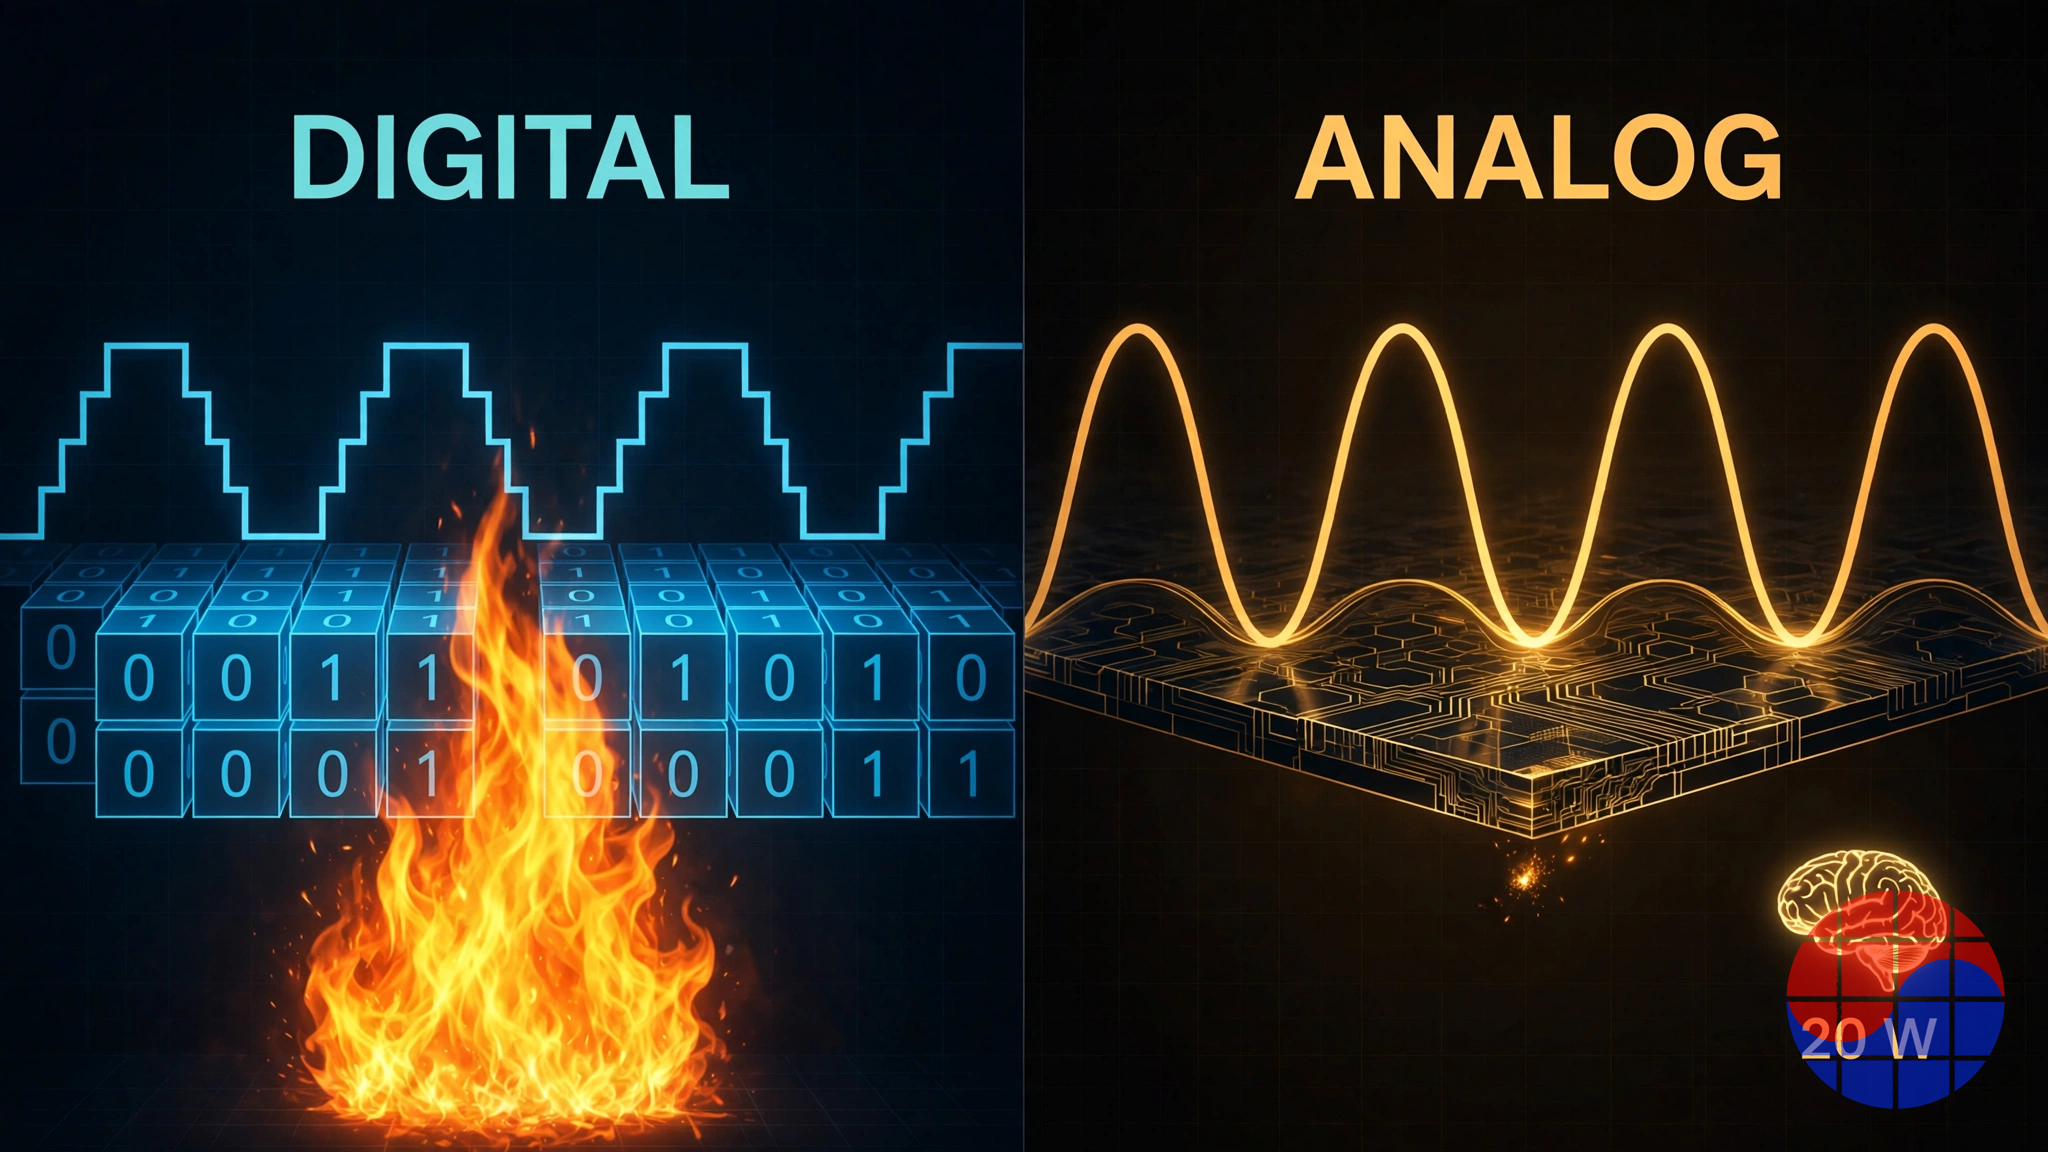
- 同社はAI向けに、アナログ方式の物理法則ベースのコンピュータを開発している。デジタルチップ上でニューラルネットワークをシミュレーションする代わりに、シリコンの物理そのもの――結合振動子(coupled oscillator)の fabric――に計算させ、今日のハードウェアより約1,000倍低いエネルギーを狙う。参照点は約20Wで動作する人間の脳だ。
- 今日存在するのはシリコンではなくシミュレーションである。 初のモデルUn-0(2026年6月)はcoupled oscillator系のシミュレーションで画像を生成し、ImageNet 64x64でFID 6.74を記録、初期の従来型生成モデルに比肩する水準を示した。ただし学習も実行も従来のB200 GPU上で行われた。物理チップはまだ公表されていない。
- ゆえに45億ドルは製品の価格ではない。二度のイグジット(NervanaをIntelへ、MosaicMLをDatabricksへ13億ドルで売却)を生んだ創業者、MIT・Stanford・量産アナログ設計の経験を束ねる4人の創業チーム、そしてデジタルコンピューティングのエネルギー障壁が新しい基板(substrate)を強制する可能性へのオプションの価格である。本稿はその価格を解剖する。
Background:出荷するものがないシードラウンド
シードラウンドは通常、プロトタイプを買うための資金だ。Unconventional AIのシードは研究プログラムを買い、後期ステージ企業のような価格を付けた。
同社が表に出たのは2025年9月。Naveen RaoがXで「脳規模の効率(brain-scale efficiency)」を持つコンピュータを作る会社を共同設立中だとほのめかしたのが始まりだった。2カ月後の2025年12月8日、Raoと3人の共同創業者はローンチ記事を公開した。45億ドルの評価額で4億7,500万ドルを調達し、中核の主張は、AI産業はデジタルチップだけでは工学的に乗り越えられないエネルギー障壁にぶつかっている、というものだった。
創業者4人がバリュエーションの第一行である。Raoはこの問題の両側に立ったことのある稀な創業者だ。Dukeで電気工学を学び、Sun Microsystemsでコンピュータアーキテクトとして働いた後、工学を離れてBrownで計算神経科学の博士号を取得した。約20Wの予算で感覚入力を行動に変える脳を研究したのである。その後Qualcommでneuromorphic computingに携わり、2014年にNervana Systemsを共同設立。グラフィックスから借りた設計ではなく、ワークロードに合わせて設計した深層学習ハードウェアを作った。Intelが2016年に報道ベース約4億ドルで買収し、RaoはIntelのAI製品グループを率いた。2021年には大規模モデル学習のコストを下げるMosaicMLを共同設立し、Databricksが2023年に13億ドルで買収、RaoはDatabricksのAI担当VPとなった。二度のイグジット、報道ベース合計約17億ドルは、いずれも「AIのコストはハードウェアの問題だ」という同じ執着の上に立つ。
脇を固めるのはMichael Carbin。プログラミングシステムと新しい基板上での計算の基礎を研究するMIT准教授で、MosaicMLの共同創業者でもある。Sara Achourはコンパイラと物理ベース計算を研究するStanford助教。そしてMeeLan LeeはGoogle、Qualcomm、Intelを渡ったアナログ回路設計者で、このチームで量産環境のアナログシリコンを実際に作った経験を持つ人物だ。構成は意図的である。イグジットを繰り返したCEOが1人、ソフトウェアを物理ダイナミクスに写像する理論家が2人、アナログ設計がどこで死ぬかを知る実務家が1人。
問題設定は単純で、これまでのところ経験的に正しい。AIの能力は計算量とともに伸び、計算量は電力とともに伸びてきた。今やデータセンターはチップではなく電力――発電容量、系統接続、冷却――を基準に計画される。Raoの言い回しはこうだ。「AIは本質的にハードウェアと結びつき、ハードウェアは本質的に電力と結びついている。エネルギー問題のせいで、単位時間あたりの推論回数をある水準以上に増やせない。今後10年でそれだけのエネルギーを追加で生産することはできない」。同社の主張は、需要の伸びが3〜4年以内にエネルギー供給の線形成長に追いつくというものだ。その日程が正確かどうかは別として、方向性に争いはない。推論あたりのエネルギーは今や一次コストであり、一次制約である。
この背景の上に、同社は80年間コンピューティングを支配してきた抽象化を捨てることを提案する。デジタルコンピュータはすべてを数で表し、ダイナミクスを段階的にシミュレーションして、莫大なエネルギーを代償に払う。自然の学習システムは決してそうしなかった。「自然の学習システムは数を使ったことがない。学習のダイナミクスをシミュレーションもしなかった。自らが載る基板固有の物理を使って学習システムを構築する。私たちはその振る舞いをシリコンで再現できると信じている」とRaoは語る。
Business Deep Dive
1. ディールの算数:45億ドルで4億7,500万ドルが語ること
算数から始めよう。算数こそが物語だからだ。ポストマネー45億ドルに4億7,500万ドルの新規投資が入ったということは、新規投資家が会社の約10.6%を買い、プレマネーバリュエーション――アイデアとチーム、それ以外の何もないものの価格――が約40億3,000万ドルだったことを意味する。比較すれば、このプレマネーは、製品も顧客も売上もあったMosaicMLをDatabricksが2023年に買った価格の約3倍である。
規模と同じくらい構造が重要だ。4億7,500万ドルは、同社が述べる通り、最大10億ドルに達し得る調達の第一弾である。先行する報道では、この大きなラウンドで50億ドルの評価額を狙うとも言われた。こうした分割調達はマイルストーン機械である。第一のクローズはビジョンに価格を付け、第二のクローズはその時点までにビジョンが生み出したものに価格を付ける。同条件で入ったRao自身の1,000万ドルは4億7,500万ドルに対して約2%と小さいが、象徴的な重みがある。「創業者が信じている」というピッチの一文を、バランスシートの事実に変えるからだ。
投資家は実際に何を引き受けたのか。キャッシュフローの割引ではない。キャッシュフローは存在しない。引き受けたのは確率加重オプションである。このチームがGPU後の基板を生み出す小さな確率に、成功した際にAI計算の意味ある一角を所有する価値を掛け、さらにチームが実証した被買収能力による下限価値を加えたものだ。以下の第6節でこのオプションを明示する。
2. 科学:物理に計算させよ
技術的な賭けは三層からなる。
第一層:デジタルではなくアナログ。 アナログ回路は量をビットではなく連続した電圧と電流で表す。AIが実際に実行する演算――膨大なmultiply-accumulate、ダイナミクス、分布からのサンプリング――では、物理系が計算をシミュレーションするのではなく計算そのものになれる場合が多い。Rao自身の例は風洞だ。エンジニアが今も風洞を作るのは、空気の流れという物理モデルが、デジタルの流体力学が高コストで近似するものを直接計算するからである。主張は、ニューラルネットワークはスプレッドシートより風洞に近いというものだ。ニューラルネットワークは確率的で分散した動的システムであり、決定的で精密な数値基板に無理に載せると、ワークロードが求めたことのない抽象化にエネルギー予算の大半を費やすことになる。
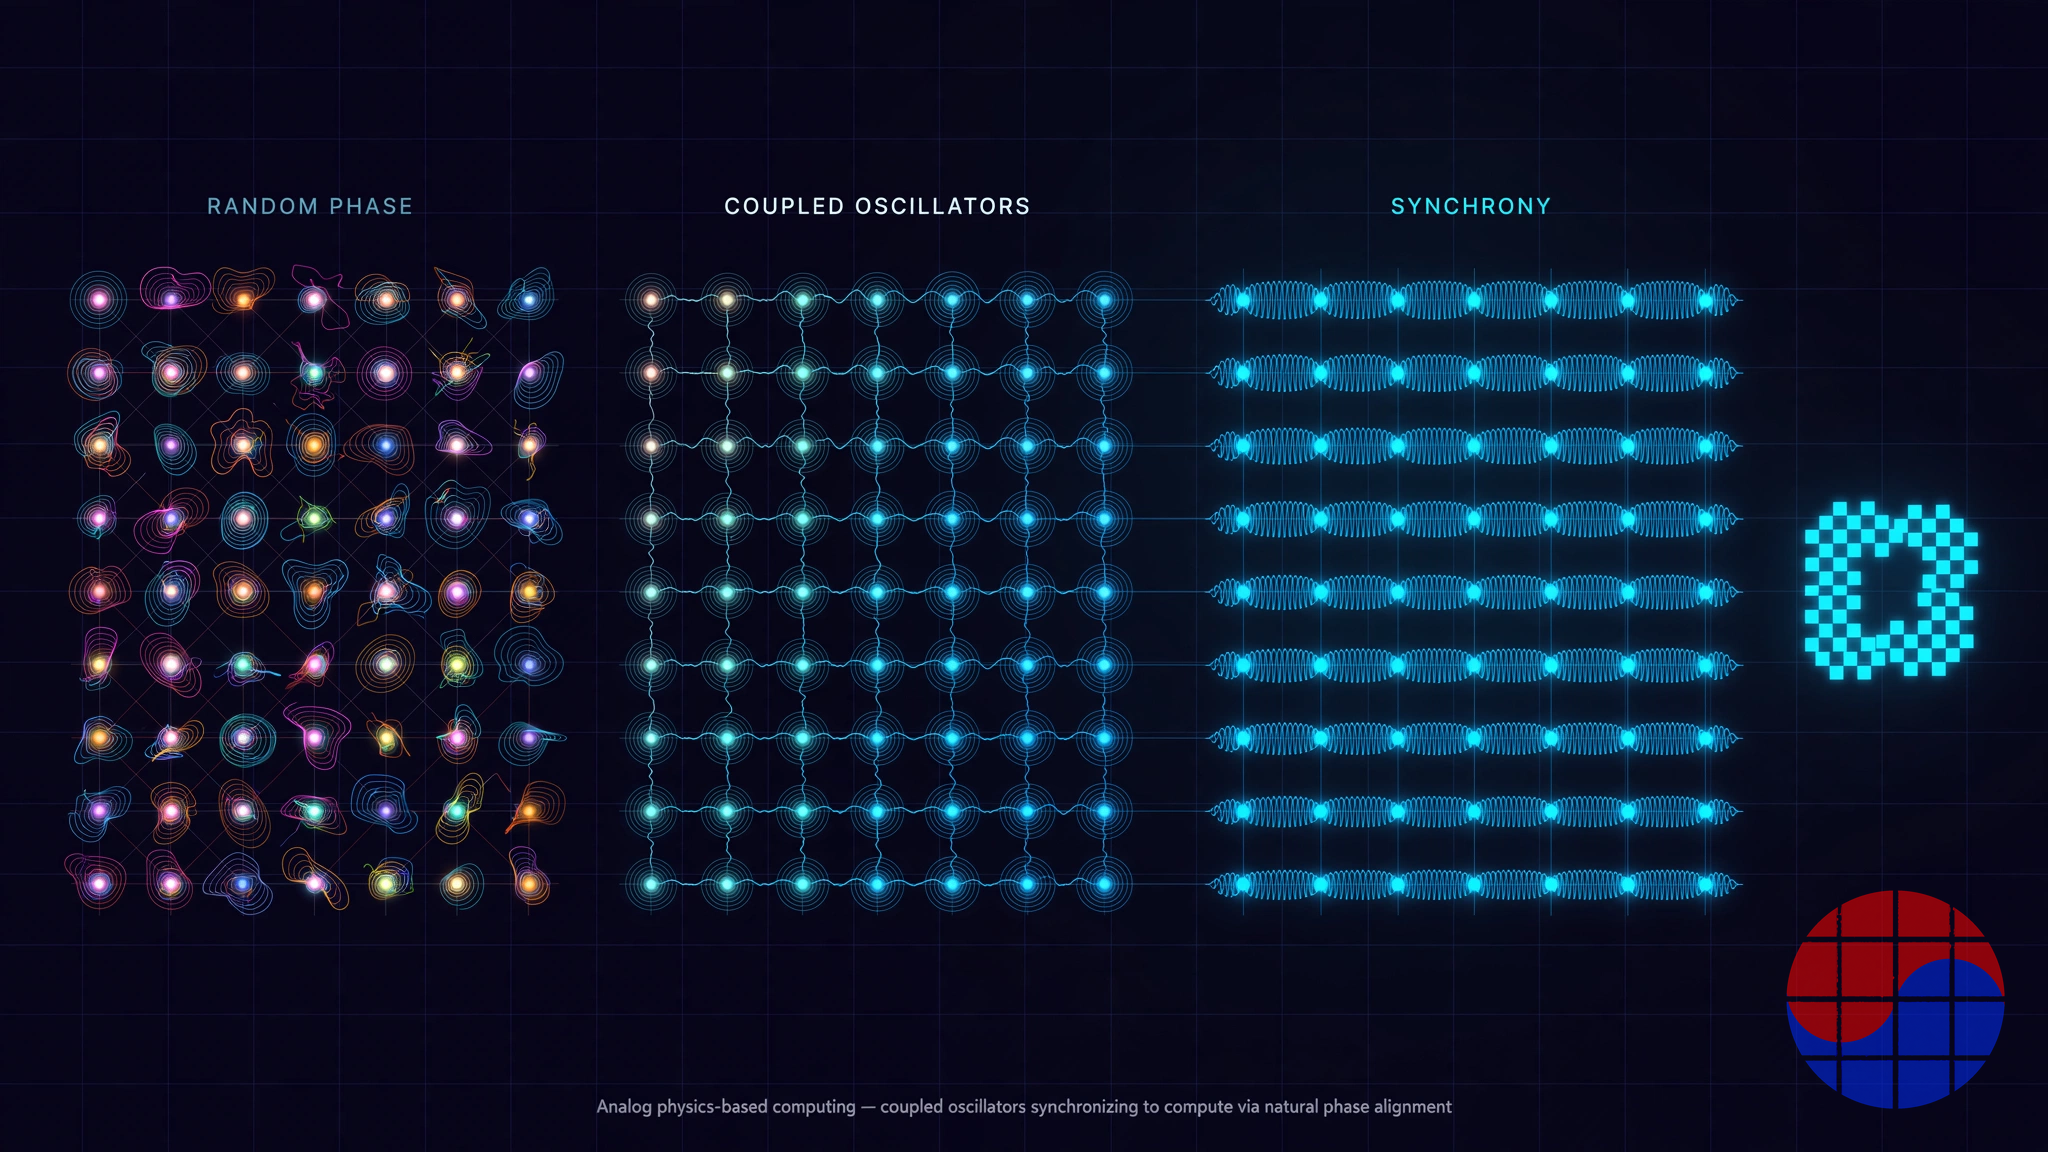
第二層:基本素子としてのcoupled oscillator。 同社初の公開成果物Un-0は、この抽象的な主張を具体化する。Un-0は、計算エンジンがcoupled oscillatorの大集団である画像生成器であり、Kuramoto model――同じテーブルの上のメトロノーム、ホタル、心臓のペースメーカー細胞が互いを同期へ引き寄せる現象の数学――でモデル化される。各oscillatorは位相を持ち、学習可能なパラメータはすべてのoscillator対の間の結合強度と各oscillatorの固有振動数である。画像を生成するときは、ランダムな位相から始め、小さな条件付けoscillator群が集団を望むクラスへ傾け、物理に進化させ、最終的な位相パターンを読み取ってピクセルにデコードする。学習するとは、結合を学習することだ。デコーダはモデルパラメータの13%未満を占めるにすぎず、同社のablationはoscillator自体が有用な計算を行っていることを示唆する。従来型生成器を飾っているだけではないということだ。
第三層:共同設計、すなわち「neural co-evolution」。 同社はモデルとハードウェアを一体で設計すべきだと主張する。メモリを計算に物理的に近づけ、トークンごとに数十億のパラメータを読み直す代わりに物理状態を時間にわたって再利用し、ハードウェアの不完全さを工学で排除する対象ではなくモデルが学習する対象として扱う。ノイズが最も鮮明な例だ。デジタル設計では、ノイズはエネルギーを払って抑える敵である。このアーキテクチャでは、生成AIはそもそもランダムさから始まり、特定の基板上で学習したネットワークはその基板のばらつきを学習できる。デジタルチップが完全な均一性を強制するために使うエネルギーは、この物語では単に使われないエネルギーである。
効率目標はベンチマークではなく熱力学から来る。同社は、デジタルのAIハードウェアが動作する地点と物理的に可能な地点との隔たりはおよそ三桁だと主張する。だから約1,000倍という数字が出てくる。この数字の地位を正確にしておく必要がある。これは理論的な隔たりの推定値であって測定値ではない。ハードウェアで実証されたことはなく、Un-0の結果――oscillator 16,384個、パラメータ3億2,200万の構成でImageNet 64x64のFID 6.74、初期のGANやdiffusion系が登場した当時と同じレンジ――は、学習の主張(物理的動的システムが実際の生成タスクを適度な規模で学習できる)を検証するものであって、効率の主張を検証するものではない。Un-0自体がB200 GPU上で動いたからである。
3. 今日存在するもの:シミュレーション、論文の軌跡、5年の時計
同社の最新の公開マイルストーン時点で、目録は短い。Un-0の重み、学習コード、ablationコードを公開したローンチ記事と技術ブログがある。ステルスのハードウェア新興企業の多くが公開する以上の、本物のオープンリサーチ成果物だ。チップはない。公表されたテープアウト日もない。Raoは、今後数年は「いくつかのアイデアとプロトタイプを試し、最も効率よくスケールするパラダイムを見つける」期間になると述べ、チップ構築に概ね5年の時間軸を示し、TSMCと提携すると語り、初のプロトタイプを「おそらくこれまで作られた中で最大級、ことによると最大のアナログチップ」と表現した。同社は最終製品を部品販売ではなく、シリコンと推論スタック全体を束ね、究極的には計算プロバイダとして競争するシステムプレーとして位置づけている。
ここから先の間には、アナログコンピューティング最古の問題が横たわり、Rao自身がそれを名指しする。アナログコンピュータは最初期のコンピュータの一部であり本質的に効率的だが、製造ばらつきのためにデジタルに敗れた――スケールできなかったのである。すべての素子はわずかに異なり、温度変化とプロセスばらつきが誤差を入れ、蓄積する。デジタルが勝ったのは、まさにその混乱に無関心だからだ。Unconventional AIの科学的賭けの全体は、ニューラルワークロードという特定の場合に限ればこの80年前の評決を覆せるというものだ。ニューラルネットワークは、砲兵の射表や会計には致命的だったまさにそのばらつきに耐え、学習で吸収できるからである。
4. 懐疑論の論拠
正直な反論は四つあり、どれも軽くない。
精度と変換オーバーヘッド。 アナログ計算はノイズが多く、ノイズは大きな計算で蓄積する。歴史的に、アナログアクセラレータは中核の行列演算では最も良く見え、システム水準では最も悪く見える。アナログ領域とデジタル領域の間の変換――あらゆる境界にあるADCとDAC――が、アナログコアが節約したエネルギーの多くを消費し得るからだ。実際のワークロードで、壁コンセント基準で、エンドツーエンドで測定されていない効率の主張は割り引いて見るべきである。Unconventionalの1,000倍は現在、存在しない基板についての見通しである。
プログラマビリティ。 GPUの堀は性能だけではない。同じシリコンが月曜にモデルを学習し、火曜に別のモデルを提供できることだ。アナログ系は計算を物理構造に埋め込む傾向があり、硬直的だ。同社の答え――物理へのソフトウェアインターフェース、そしてまさにそれを専門とする創業者2人によるコンパイラ――は書類上はもっともらしく、実践では未検証である。AIハードウェアの歴史は、CUDAの柔軟性に敗れた、より高速なチップで埋まっている。
スケーリング。 oscillator 16,384個をシミュレーションして64x64の画像を作るのは研究成果である。量産の推論基板は、現代の言語モデル規模に相当するダイナミクスを、学習が吸収できるばらつきで、ファウンドリが署名できる歩留まり(yield)で製造しなければならない。シミュレーションからプロトタイプへ、プロトタイプから製品へ、画像生成からLLM推論へ――各段階が過去のアナログベンチャーを殺してきた。この分野が空なわけでもない。アナログインメモリコンピューティングは他社も長年追求してきており(Mythicはエッジ推論向けアナログプロセッサを出荷している)、北京大学のチームは2025年後半にRRAMベースのアナログ行列計算システムでGPUに対する大きな効率向上を主張した。この方向が科学的に生きている証拠であると同時に、Unconventionalがこの方向を所有しているわけではない証拠でもある。
動く基準線。 デジタルの効率は静的ではない。Rao自身がDatabricks時代に指摘したように、AIの単位能力あたりコストはモデルの改善、量子化、システム作業によって年約4倍――Mooreの法則の10倍の速さ――で下がってきた。5年後に到着するアナログ基板は今日のGPUとは競争しない。5年間複利で積み上がったデジタル効率、成熟したソフトウェアエコシステム、トークンあたりコストと競争する。1,000倍という目標は、部分的にはまさにその事実の承認である。
5. 45億ドルが成り立つために真でなければならないこと
価格を、荷重を支える前提へと剥がしてみよう。シード評価額45億ドルが振り返って合理的だったと言えるためには、概ね次のことが成り立たなければならない。
| # | 前提 | 今日の状態 |
|---|---|---|
| 1 | エネルギーが10年以内にAI成長の律速条件になる | 方向性は広く受容。同社の3〜4年という日程は同社自身の主張 |
| 2 | coupled oscillator/アナログ基板を実際のAIワークロードで学習できる | 画像生成規模のシミュレーションで確認(Un-0、FID 6.74) |
| 3 | 手法がoscillator 1万6千個と画像からLLM規模の推論へ拡張する | 未検証――中核の科学リスク |
| 4 | アナログのばらつきをTSMCの量産規模で学習により吸収できる | 未検証――中核の工学リスク |
| 5 | 変換を含むエンドツーエンド効率がデジタルを大きな倍率で上回る | 理論上約1,000倍を主張。ハードウェア実証は0倍 |
| 6 | ソフトウェアスタックが基板を顧客が使えるほどプログラム可能にする | 創業者の専門性は合致。出荷物はなし |
| 7 | ハイパースケーラーが量産推論に非デジタル基板を採用する | 公開された顧客・デザインウィンはなし |
この表は漏斗として読むべきだ。前提1と2は、2025年12月に投資家が合理的な確信を持って引き受けられたものだ。前提3〜5に45億ドルが実際に宿る。この三つは二値的で、互いに相関し(いずれも「物理はスケールするか」の別の面である)、解消には数年かかる。前提7は科学リスクの上に積まれた事業リスクである。動く基板でさえ、技術で最も深く根付いたサプライチェーンを押しのけなければならない。
それでも洗練された投資家に署名させるリターンの算数はこうだ。ベンチャーのリターンはべき乗則に従う。ファンドはUnconventionalが起こりそうである必要はない。成功した分岐での見返りが巨大で、参入時の持分が意味を持つ必要がある。新しい計算基板がAI推論支出の一桁前半のシェアをソフトウェア並みのマージンで取るだけで、会社は数百億から数千億ドルの価値になる。部分的に置き換える対象の現職者は兆ドル単位で評価されている。その見返りに比べれば、約10.6%を買う4億7,500万ドルは価格の付いたオプションであり、行使価格は時間である。資金や産業の忍耐が尽きる前に物理がスケールしなければ、オプションは失効する。10億ドルに向けた第二弾の分割調達は、そのオプションの更新日である。その時点までに存在するプロトタイプの証拠に基づいて価格が付き、この会社に関する将来のデータポイントの中で最も情報量が多い。
6. ダウンサイド:床は何でできているか
製品のない会社のダウンサイド分析は通常、一語――ゼロ――だが、ここでは床にいくらか構造がある。第一にチームの床。Raoの直近の2社は報道ベース約4億ドルと13億ドルで売却され、MosaicMLの同窓ネットワークとMIT・Stanfordの研究グループを束ねるチームは、失敗シナリオでも依然として買収対象になり得る。ただしシード後の評価額は45億ドルには遠く及ばない水準になるはずで、シード投資家のリターンの算数への慰めにはならず、絶対損失を和らげるだけだ。第二にIPの床。オープンソースで公開したモデルの仕事は、防御可能なIPよりも評判と採用の引力を作る。防御層があるとすればハードウェアとコンパイラスタックだが、どちらもまだ存在しない。第三に現金の床。4億7,500万ドルは研究段階の会社にとって数年分の滑走路であり、両刃である。探索段階の資金調達リスクを取り除くと同時に、資金調達リスクが課す規律も取り除く。現実的な悪い結末は突然の崩壊ではない。緩やかなものだ――小規模では動くプロトタイプ、システム水準で縮む効率、そして2030年代の世界で同社が高価なキャップテーブルを持つ尊敬される研究所として残る結末である。
Chase's Take
物理をひとまず脇に置いて、取引を見よう。設立2カ月で4億7,500万ドルのシード、評価額45億ドルは、実はUnconventional AIのバリュエーションではない。カテゴリーの主張のバリュエーションである。すなわち、エネルギーがトランジスタではなく希少資源になったため、デジタルという抽象化の80年の支配が終わりつつあるという主張だ。投資家はチップを買ったのではない。計算の基板が変わった場合に早く入る権利を買い、まさにこの賭けのために準備してきたように読める履歴の持ち主に創業者プレミアムを払った。エンジニアから神経科学者になり、流行る前にワークロード専用ハードウェアを作って売り、効率のソフトウェア層まで売った人物である。
私の読みでは、価格は大きい順に三つの部分に分解できる。最大の部分は基板交代へのオプションで、同社が作ったものではなくAI推論の大きさに基づいて価格が付いている。第二はチームだ。真に希少である。量産アナログ設計、物理系のためのコンパイラ理論、AI効率での二度のイグジットを持つCEOを一つのチームに束ねた集団はほとんどいない。第三で最小の部分はこれまでの科学だ。Un-0は信頼できる研究マイルストーン――学習したoscillatorが実際の生成作業を行い、公開までされた――である一方、主張に比べれば証拠までシミュレーションで三桁隔たった話でもある。64x64画像のFID 6.74は学習が機能することを教えてくれる。物理が出荷されるかどうかはまだ何も教えてくれない。
私が繰り返し戻るディテールは分割調達だ。Raoは10億ドルを一度に受け取らなかった。初の4億7,500万ドルは明示的に第一弾である。これは自信(「第二のクローズが価格を付けるとき、私たちはより価値がある」)か、規律(「会社に価格を付ける前にパラダイムを証明せよ」)のどちらかであり、2社を売った創業者からは、私は両方として、そしてこの会社を追う方法の手がかりとして読む。バリュエーションの見出しを見るな。三つを見よ。第二弾がクローズするか、いくらで、どんな成果物を根拠にクローズするか。oscillatorプログラムがシミュレーションでも言語モデル規模の実証へ画像生成を脱出するか。そして壁コンセント基準の効率の数字が付いた物理プロトタイプが現れるか。第三のことが起きるまで、この会社の効率の数字はすべて――1,000倍を含めて――製品ではなく熱力学についての言明である。
半導体産業にとってより深いシグナルは、ボトルネックがどこへ動いたかにある。10年前、希少だったのはFLOPSだった。次はメモリ帯域――HBMの時代だった。Unconventional AIは、次の希少なものはジュールであり、ジュールが十分に強く縛るようになれば、産業は1940年代に閉じた問い――非数値コンピューティング、アルゴリズムとしての物理、プログラムされるのではなく学習されるハードウェア――を再び開くことを受け入れるだろうという、4億7,500万ドルの引数である。この特定の会社が失敗しても、その引数は、模倣者、論文、プロトタイプを保証する規模で資金を得た。このような価格こそ、産業が研究の方向を戦略へ格上げしたと発表する方法である。
最後に目盛りを一つ合わせよう。「45億ドル、チップなし」に対する正しい事前確率は「バブル」でも「ビジョン」でもない。「意図的に価格が付けられていないリスク」である。投資家は上表の前提のうちいくつが未検証かを正確に知りながらタームシートに署名した。すべてが成り立つ唯一のシナリオが、他の六つのシナリオのコスト以上の価値があるからだ。残りの私たちは清潔な実験を見守ることができる。脳の計算方法をシリコンで再建できるかどうかを試す、史上最も資金の豊富な実験である。その実験は、マイルストーン単位で、公開で、数字を付けて追う価値がまさにある。
Implications:投資・経営への示唆
投資家へ。 このポジションは更新日の見える二値オプションとして扱うべきだ。この会社を再評価するデータポイントは順に、(1) 10億ドルに向けた第二弾の調達――その価格と時期が市場の更新された確率推定である、(2) シミュレーションでもよいので言語モデル規模でのoscillator手法の実証、(3) エンドツーエンド(壁コンセント基準)の効率データを備えた初のシリコン、(4) 公開されるハイパースケーラーの評価である。これらがなければ、見出しの評価額ではなく論旨をマークすべきだ。比較すべきリスクは、製品と購買注文を持つ他のAIチップ新興企業ではなく、日程が四半期ではなく年単位でずれる研究段階の基板への賭けである。
半導体ストラテジストへ。 創業チームの構成が戦略シグナルだ。コンパイラとプログラミングシステムがアナログ回路の隣に座るのは、代替基板を歴史的に殺したのが素子物理ではなくソフトウェアインターフェースだったからである。AIシリコンで競争するなら、監視項目はUnconventionalのFIDスコアではない。同社の「物理へのソフトウェアインターフェース」というアプローチが、非デジタル基板をプログラム可能にする理論家とコンパイラ技術者を引きつけるかどうかだ。人材の流れは、ベンチマークより先にパラダイムの信憑性を示す。
データセンター・エネルギーの計画担当者へ。 いかなる容量計画にも1,000倍の効率係数を入れてはならない。同社自身の日程は数年のプロトタイピングであり、その間もデジタルの効率は複利で積み上がり続ける。このラウンドが工学ではなく資本配分の水準で裏付けるのは、推論あたりのエネルギーが今や最大のAI投資家によって戦略的制約として価格付けされているという事実だ。エネルギーの答えなしに推論需要が伸びると仮定する計画こそ、この4億7,500万ドルが反対に賭けた計画である。
研究者へ。 重み、学習コード、ablationを備えたUn-0の公開は、oscillatorアプローチを公開の場で反証可能にする。基板の主張はまさにそうして検証されるべきだ。開かれた問いは具体的で検証可能である。oscillator数に対する品質のスケーリング挙動が従来のフロンティアと比べてどうか、学習された結合が素子のばらつきにどれほど頑健か、物理実装における変換オーバーヘッドの大きさはどの程度か。この順序での進展が科学のスコアボードである。
FAQ
Unconventional AIにはチップがありますか? ありません。最新の公開マイルストーン(Un-0、2026年6月)時点で、同社が実証したシステムは従来のGPU上で動かしたcoupled oscillatorのソフトウェアシミュレーションです。物理的なアナログチップは開発中で、同社は数年にわたるプロトタイピング計画とTSMCとの提携を説明していますが、シリコンは公表されておらず、テープアウトの日程も発表されていません。
製品のない会社がなぜ45億ドルと評価されるのですか? 報道ベースの45億ドルは2025年12月のシード段階のポストマネー評価額であり、製品に対する市場価格ではありません。価格が付いているのは三つです。二度のイグジット歴(Nervanaは報道ベース約4億ドルでIntelへ、MosaicMLは13億ドルでDatabricksへ)を持つ創業チーム、アナログ設計とコンパイラ理論を束ねた希少な専門性、そしてAIのエネルギー制約が新しい計算基板を強制する場合へのオプションです。投資家は4億7,500万ドルで会社の約10.6%を買いました。
coupled oscillatorのアプローチを平たく言うと何ですか? ニューラルネットワークを段階的にシミュレーションするデジタルスイッチで計算する代わりに、同社は物理oscillator――メトロノームのようにリズムで循環する回路――のネットワークが互いに同期する過程そのものに計算をさせようとしています。学習可能なパラメータはoscillator間の結合強度です。物理が同期したパターンに落ち着くこと自体が推論であり、だから同じダイナミクスを数値でシミュレーションするよりはるかに少ないエネルギーで済むと同社は考えます。
次に何を見守るべきですか? 情報価値の順に三つのマイルストーンです。総額10億ドルの調達に向けた第二弾のクローズとその価格、画像生成を扱うUn-0を超えた言語モデル規模のタスクでの手法の実証、そしてエンドツーエンドの効率測定を備えた初の物理シリコンです。最後のものが出るまで、約1,000倍の効率の数字は実証された結果ではなく理論的な推定に留まります。
出典と状態に関する脚注:評価額、ラウンド規模、投資家の構成は2025年12月8日の発表時点の報道ベースの数値であり、同社は非上場で条件は独立監査されていない。技術的成果(Un-0)は同社が2026年6月に公開した自社数値である。ウォン換算は全区間1ドル1,400ウォンを適用した。
📩 VLSI Korea ニュースレター
毎日配信の半導体ディープダイブを、メールでいち早くお届けします。購読は無料です。


