VLSI Korea
SK하이닉스 Solidigm 100억달러 美 IPO 추진 · 최태원 호남 클러스터 조기 착공 선언
2026년 10월 10일 토요일 데일리 실리콘. SK하이닉스가 NAND 자회사 Solidigm의 미국 IPO를 타진하기 시작했다. 최태원 SK 회장은 호남 반도체 클러스터를 "전력·용수가 늦어져도 먼저 착공"하겠다고 선언했고, 미국 국방부는 Wolfspeed에 15억 달러 조건부 대출을 약속했다. 메모리 슈퍼사이클의 다음 장을 여는 하루였다. Executive Summary * SK hynix, Solidigm $10B 미국 IPO 추진: NAND 자회사 Solidigm의 미국 상장을 위해 Goldman Sachs·


2026년 10월 10일 토요일 데일리 실리콘. SK하이닉스가 NAND 자회사 Solidigm의 미국 IPO를 타진하기 시작했다. 최태원 SK 회장은 호남 반도체 클러스터를 "전력·용수가 늦어져도 먼저 착공"하겠다고 선언했고, 미국 국방부는 Wolfspeed에 15억 달러 조건부 대출을 약속했다. 메모리 슈퍼사이클의 다음 장을 여는 하루였다.
Executive Summary
- SK hynix, Solidigm $10B 미국 IPO 추진: NAND 자회사 Solidigm의 미국 상장을 위해 Goldman Sachs·Morgan Stanley를 선임. 한국에서는 의원실에서 "SK하이닉스 주주 가치 희석" 우려 제기.
- 최태원, 호남 반도체 클러스터 조기 착공 선언: 10월 9일 현장 방문에서 "전력·용수 구축이 늦어져도 먼저 착공하겠다". 용인 클러스터를 12년 앞당겨도 부족 — 5년 내 메모리 생산능력 2배 이상 필요.
- Wolfspeed, 미 국방부 $15억 조건부 대출: Department of War 산하 Office of Strategic Capital이 SiC·GaN 국내 공급망 구축에 15억 달러 대출 약정. 방산·전력반도체의 onshoring 가속.
- 삼성 Q3 역대 최대 후폭풍: 영업이익 ₩107.4조(+782.5% YoY), 매출 ₩195조(+126.6%)로 사상 첫 분기 영업익 100조 돌파. 영업이익률 55.1%에도 주가는 2.42% 하락 — 시선은 10월 27일 SK하이닉스 실적으로.
- 미·대만, 대중국 칩 밀수 11명 기소·체포: 대만 검찰은 10월 6일 수출통제 칩을 중국에 재판매한 10명을 기소. 미국은 $3억 규모 Nvidia 칩 서버를 밀수한 Greg Lui를 10월 1일 체포.
01. SK hynix, NAND 자회사 Solidigm의 $10B 미국 IPO 타진
TL;DR: SK hynix의 NAND 사업 자회사 Solidigm이 최대 $100억 규모의 미국 IPO를 검토 중이다. Goldman Sachs와 Morgan Stanley를 자문사로 선임했다.
Solidigm은 SK hynix가 2021년 Intel의 NAND 사업부를 $90억에 인수해 출범시킨 enterprise SSD 자회사다. 10월 9일 보도에 따르면 Solidigm은 Goldman Sachs와 Morgan Stanley를 선임해 미국 상장을 타진하고 있으며, 기업가치는 최대 $100억 수준으로 거론된다. AI 데이터센터의 storage 수요 폭증으로 NAND·enterprise SSD의 몸값이 치솟은 국면이라, SK hynix 입장에서는 자회사 가치를 시장에 재평가받을 절호의 타이밍이다.
다만 한국에서는 벌써 견제구가 나왔다. 국회에서는 Solidigm 상장이 SK hynix 기존 주주의 가치를 희석시킬 수 있다는 우려가 제기됐다. 자회사를 떼어내 상장하면 모회사의 지분 가치가 할인되는 "holding company discount" 논란이 재연될 수 있다는 지적이다. SK hynix의 몸값이 HBM과 DRAM에 묶여 있는 지금, NAND 자산을 어떻게 monetize하느냐는 주주환원 정책과 직결된 문제다.
Chase's Take: 메모리 슈퍼사이클의 수혜가 DRAM을 넘어 NAND로 확산되고 있다는 신호다. $10B 밸류에이션이 현실화되면 SK hynix의 sum-of-the-parts 재평가로 이어진다. 관건은 상장 구조 — 지분 매각 규모와 자금 용도(capex vs 주주환원)에 따라 시장의 해석이 갈린다.
Source: MoneyCheck
02. 최태원 "호남 반도체 클러스터, 전력·용수 늦어져도 먼저 착공"
TL;DR: 최태원 SK 회장이 10월 9일 호남 반도체 국가산단 예정지를 방문해 조기 착공을 선언했다. 5년 내 메모리 생산능력을 2배 이상 늘려야 한다는 판단.
최태원 회장은 10월 9일 오후 광주 군공항 탄약고 이전 예정지 등 호남 반도체 국가산단 후보지를 민형배 전남광주통합특별시장, 곽노정 SK hynix CEO 등 그룹 핵심 경영진과 함께 둘러봤다. 현장에서 최 회장은 "전력·용수 등 인프라 구축이 늦어지더라도 먼저 착공하겠다"고 말했다. "백 마디 말보다 눈으로 직접 보는 게 중요하다"며 "반도체 수요가 상당히 빠른 속도로 늘어날 것"으로 내다봤다.
배경에는 메모리 증설의 속도전이 있다. 최 회장은 "용인 클러스터 완공 시점을 12년 앞당겼지만 그것만으로는 부족하다"며 "필요하면 다른 부지를 병행 개발해야 한다"고 강조했다. AI 시대에 대응하려면 향후 5년 내 메모리 반도체 생산능력을 2배 이상으로 늘려야 한다는 게 그의 판단이다. 용인에 이은 "제2의 생산기지" 확보가 SK 메모리 전략의 다음 수순임을 공식화한 셈이다.
Chase's Take: "인프라 늦어져도 먼저 짓는다"는 건 수요 확신 없이는 못 하는 멘트다. HBM이 DRAM 웨이퍼 캐파를 갉아먹는 구조(08번 항목 참조)에서, 메모리 업체의 증설은 곧 conventional DRAM 공급에도 영향을 준다. 호남 클러스터는 SK hynix의 2030년대 메모리 패권을 가를 베팅이다.
Source: ChosunBiz
03. Wolfspeed, 미 국방부 산하 OSC로부터 $15억 조건부 대출 약정
TL;DR: 미국 Department of War 산하 Office of Strategic Capital이 Wolfspeed에 15억 달러 조건부 대출을 약정했다. SiC·GaN 국내 공급망 구축이 목적이다.
10월 9일 발표다. Department of War(전쟁부) 산하 Office of Strategic Capital(OSC)은 반도체 제조사 Wolfspeed에 15억 달러 규모의 조건부 대출 약정(conditional loan commitment)을 발표했다. 민간 자본과 결합해 silicon carbide(SiC)와 gallium nitride(GaN)의 미국 내 공급망을 강화하는 것이 목적이다. SiC·GaN은 방산·전력·RF 분야의 첨단 전력반도체 소재로, 고성능 추진 시스템·지향성 에너지 무기·드론·전자전·레이더·미사일 방어 등에 쓰인다.
OSC의 Peter B. Zuckerman은 "미군의 군사·경제적 우위를 지키려면 이중용도(dual-use) 핵심 역량에 과감한 국내 투자가 필요하다"고 밝혔다. Trump 행정부의 반도체 onshoring 드라이브의 일환으로, "Super Intelligence 시대"의 국가안보 목표와 연결된 투자라는 설명이다. Wolfspeed는 SiC 웨이퍼·디바이스의 대표 주자로, 이번 대출이 실행되면 미국 내 SiC·GaN 생산능력이 한 단계 도약한다.
Chase's Take: 전력반도체가 국가안보 자산으로 재분류되는 중이다. Logic·메모리에 이어 SiC·GaN까지 "국내 공급망" 프레임에 들어갔다는 게 포인트 — compound semiconductor 업체들의 밸류에이션에 지정학적 프리미엄이 붙는 시대다.
Source: Lokmat Times (Dept. of War 발표 인용)
04. 삼성 Q3 역대 최대 후폭풍 — 시선은 10월 27일 SK hynix로
TL;DR: 삼성전자가 영업이익 ₩107.4조(+782.5% YoY), 매출 ₩195조(+126.6%)로 사상 첫 분기 영업익 100조원을 돌파했다. 영업이익률 55.1%에도 주가는 2.42% 하락했다.
10월 8일 발표된 삼성전자 3분기 잠정실적은 문자 그대로 역사적이다. 영업이익 107.4조원은 국내 기업은 물론 Apple·Nvidia 같은 글로벌 테크 자이언트를 통틀어도 전례 없는 분기 기록이다. 매출 195조원도 역대 최대. 그런데 주가는 발표 당일 2.42% 빠져 262,000원에 마감했다. Bloomberg 컨센서스의 상단을 밑돌았다는 실망감, 글로벌 채권금리 상승 부담이 겹친 전형적인 sell-the-news다. SK hynix도 2.44% 빠져 1,681,000원에 마감했다. (10월 9일은 한글날로 국내 증시 휴장.)
이제 시장의 시선은 10월 27일 SK hynix 3분기 실적으로 옮겨갔다. 애널리스트들은 SK hynix의 분기 영업이익을 약 75조원 수준으로 예상한다. 메모리 가격 상승이 실적을 견인할 것이라는 전망이다. 삼성 실적이 "기대 이상이었지만 주가에는 이미 반영"이었다면, SK hynix는 주주환원 정책과 함께 "기대를 넘을 수 있느냐"가 관전 포인트다.
Chase's Take: 분기 영업익 100조 시대 — 메모리 슈퍼사이클이 숫자로 증명됐다. 그런데 주가가 안 오른다는 건, 시장이 이미 2027년까지의 실적을 가격에 넣었다는 뜻이다. 다음 촉매는 "얼마나 더 벌 수 있느냐"가 아니라 "이 사이클이 얼마나 가느냐"에 대한 증거다. 10월 27일이 그 시험대.
Source: Herald Business · MoneyCheck
05. 미·대만, 대중국 반도체 밀수 11명 기소·체포
TL;DR: 미국과 대만 당국이 수출통제 반도체를 중국에 불법 재판매한 11명을 각각 기소·체포했다. 싱가포르·말레이시아를 경유한 우회 수출이 공통 수법이다.
Institute for the Study of War의 10월 9일 China & Taiwan Update에 따르면, 대만 검찰은 10월 6일 수출통제 대상 반도체 칩을 중국에 재판매한 10명을 기소했다. 2017년부터 늦어도 2026년 4월까지 이어진 범행으로, 일당은 대만 국가중산과학연구원(NCSIST)을 사칭하고 최종사용자 문서를 위조해 칩을 매입했다. 대만 당국은 중국 인민해방군(PLA)이 미사일·레이더 시스템용으로 첨단 칩 확보를 시도했다고 밝혔다.
미국에서는 10월 1일 캘리포니아 거주자 Greg Lui가 체포됐다. 대형 AI 모델용으로 설계된 수출통제 Nvidia 칩이 탑재된 서버 — 약 $3억 규모 — 를 재판매한 혐의다. Lui는 수출 규제를 피하기 위해 서버를 먼저 싱가포르·말레이시아로 보낸 뒤 중국에 불법 판매한 것으로 알려졌다. 미·대만 당국은 최근 최종사용자 문서 위조 + 동남아 경유 수법의 단속 사례가 잇따르고 있다고 밝혔다.
Chase's Take: 수출통제의 구멍은 "문서 위조 + 제3국 경유"라는 고전적 수법 그대로다. 단속이 강화될수록 합법 유통망의 compliance 비용이 올라간다 — 장기적으로는 공인 유통 채널의 프리미엄으로 이어지는 구조다.
Source: ISW China & Taiwan Update (2026-10-09)
06. Sumitomo Bakelite, 반도체 패키징 소재에 ¥100억 투자
TL;DR: Sumitomo Bakelite가 중국 Suzhou와 싱가포르 공장에 반도체 패키징 소재 생산라인을 증설한다. 약 ¥100억(약 $63.2M) 규모, 2030년 가동 목표.
SemiMedia 10월 9일 보도다. Sumitomo Bakelite는 Suzhou(중국)와 싱가포르 공장에 반도체 패키징 소재 생산라인을 추가하기로 했다. 투자액은 약 100억 엔(약 6,320만 달러), 새 캐파는 2030 회계연도 가동이 목표다. 생성형 AI와 데이터센터 투자 확대에 따른 첨단 패키징 소재 수요 증가에 대응하기 위해서다. 고전력 칩일수록 내열성·기계적 강도·장기 신뢰성이 높은 패키징 소재가 필요하다.
Sumitomo Bakelite는 세계적인 반도체 패키징 소재 공급사다. 지난 6월에도 Suzhou 공장 증설(2028년 말까지 캐파 확대)을 발표한 바 있고, 1월에는 Kyocera의 화학소재 사업부를 약 ¥300억에 인수하기로 했다. 일본 소재 업체들의 아시아 반도체 시장 투자가 잇따르고 있다 — photoresist developer, 전자기판 소재 등의 증설도 같은 맥락이다.
Chase's Take: 소재가 돈이 되는 구간이다. AI 칩의 발열·전력 밀도가 올라갈수록 패키징 소재의 스펙이 곧 수율이 된다. 일본 화학 업체들의 capex 랠리는 advanced packaging 슈퍼사이클의 후행 지표 — 아직 끝나지 않았다는 뜻이다.
Source: SemiMedia
07. ASE 8월 매출 +45.7% YoY — 패키징·테스트 수요 확장
TL;DR: ASE Technology의 8월 연결 매출이 TWD 822.47억으로 전년 대비 45.7% 증가했다. ATM(조립·테스트·소재) 부문은 +53.1% YoY.
세계 최대 OSAT인 ASE Technology가 10월 9일 월간 실적을 발표했다. 8월 미감사 연결 매출 TWD 822.47억(약 $26억)은 전월 대비 +11.5%, 전년 대비 +45.7%다. ATM(assembly·testing·material) 부문 매출은 TWD 512.87억으로 전년 대비 53.1%, 전월 대비 7.9% 증가했다. 2분기에는 순이익이 전년 대비 180% 급증하며 매출(+27%)을 크게 웃도는 operating leverage를 보여줬다.
경영진 가이던스에 따르면 3분기 연결 매출은 전분기 대비 21~22% 증가, 영업이익률은 11.5~12.5%가 목표다. 첨단 패키징·테스트 수요 확대가 마진 개선으로 이어지는 그림이다. 다만 회사는 반도체 경기순환·경쟁·무역정책·환율을 리스크 요인으로 명시했다.
Chase's Take: OSAT의 숫자는 AI 칩 물량의 "후행 확인" 지표다. ASE의 ATM이 +53%라는 건 CoWoS를 비롯한 첨단 패키징 수요가 여전히 가속 중이라는 뜻. 패키징 병목론의 데이터 포인트로 읽힌다.
Source: ad-hoc-news.de
08. WSTS: 글로벌 반도체 시장, $2조 눈앞
TL;DR: WSTS 업데이트 전망에 따르면 2026년 글로벌 반도체 매출은 약 $1.655조, 2027년에는 약 $2.1조에 달한다. 2026년 상반기 실적으로는 $7,020억(+102% YoY).
TechTimes 10월 9일 보도다. 세계반도체시장통계기구(WSTS)의 업데이트 전망은 2026년 상반기 실측 $7,020억(전년 대비 +102%)을 바탕으로 2026년 연간 약 $1.655조, 2027년 약 $2.1조를 제시했다. $2조 달성은 더 이상 전망이 아니라 가장 권위 있는 업계 데이터 소스의 central case다. 전망의 리스크는 메모리 시장 조정이나 hyperscaler capex 둔화인데, 현재 데이터에서는 둘 다 보이지 않는다.
흥미로운 대목은 메모리 가격의 역설이다. 기록적 수익의 원천은 AI 가속기용 HBM인데, HBM 생산은 conventional DDR5 대비 약 3:1의 웨이퍼 투입 비율로 standard DRAM 캐파를 잠식한다. Samsung·SK hynix·Micron이 DRAM 라인을 HBM으로 돌릴수록 스마트폰·노트북·일반 서버용 commodity DRAM 공급이 타이트해지고, 일상 기기의 메모리 가격이 오른다. AI 붐이 반도체 업체를 역대급으로 벌게 하면서 동시에 우리 주머니의 기기 값을 올리는 구조다.
Chase's Take: $2T는 숫자의 문제가 아니라 권력의 문제다. 반도체가 "2조 달러짜리" 산업이 되면 각국 산업정책의 무게중심이 완전히 바뀐다. 그리고 HBM의 3:1 캐파 잠식은 메모리 사이클을 구조적으로 길게 만드는 요인 — 이번 슈퍼사이클이 예전과 다른 이유다.
Source: TechTimes
09. 금요일 미국 장 — 급락 하루 만에 진정, Micron은 자사주 매입론
TL;DR: 10월 9일 미국 장은 목요일 급락(-3.4%) 후 숨 고르기. SOXX -0.7%, Nvidia -0.5%, AMD -2.0%, Micron -0.6~0.7%, SanDisk -1.7%. Broadcom +0.4%로 나홀로 상승.
목요일 OpenAI발 매도(-3.4%) 다음 날인 금요일, 반도체주는 낙폭을 줄이며 진정됐다. SOXX는 $559.40(-0.7%), SMH는 $603.33(-0.6%)에 마감했다. Nvidia $229.28(-0.5%), AMD $608.10(-2.0%), Intel $104.70(-2.2%), Broadcom $361.54(+0.4%), Lam Research $318.84(-0.5%), Analog Devices $406.19(+0.1%), onsemi $77.53(-2.4%).
메모리 투톱은 엇갈렸다. Micron은 $1,028.61(-0.7%)로 마감했는데, Barron's는 다음 촉매로 자사주 매입을 지목했다. 2024년 미국 Chips Act 자금 조건상 12월 9일부터 대규모 자사주 매입이 가능해지는데, UBS의 Timothy Arcuri는 분기당 약 $200억 규모로 시작해 2027 회계연도 말에는 분기당 $500억까지 확대될 수 있다고 분석했다. 연간 최대 $2,000억 — Nvidia의 사상 최대 자사주 매입과 맞먹는 규모다. "향후 2년간 회사의 약 30%, 2029년까지 절반을 사들일 수 있는 길"이라는 평가다. SanDisk는 $1,581.82(-1.7%)로 마감, 10월 29일 실적 발표를 앞두고 있다.
Chase's Take: Micron의 자사주 매입 스토리는 메모리 사이클 후반부의 전형적 시그널이다 — 현금이 넘쳐서 주식을 사는 구간. $2,000억/년이 현실화되면 메모리주의 밸류에이션 하단이 생긴다. 다만 Chips Act 조건(12월 9일)이 달려 있다는 점이 변수.
Source: Barron's · StockAnalysis (SNDK) · MarketBeat
10. AI 칩 파이낸싱 회담 3건 — Broadcom·SpaceX·Oracle
TL;DR: 10월 7일 3건의 AI 칩 관련 파이낸싱 논의가 보도됐다. Broadcom-OpenAI 커스텀 칩 $50B+, SpaceX의 Nvidia 칩 $40B, Oracle의 대규모 칩 구매. 모두 초기 단계다.
NeoTeo 10월 9일 정리 보도에 따르면, 10월 7일 하루에만 3건의 대형 AI 칩 파이낸싱 논의가 알려졌다. Broadcom은 OpenAI와 공동 개발 중인 커스텀 AI 칩을 위해 $500억 이상의 자금 조달을 추진 중이며, Apollo와 Blackstone이 잠재 참여자로 거론됐다. SpaceX는 Nvidia 칩 확보를 위해 $400억 규모의 파이낸싱을 논의했고 Pimco가 잠재 참여자로 지명됐다. Oracle은 Apollo·Goldman Sachs와 대규모 칩 구매 자금 조달을 협의 중이다. 세 건 모두 "완결된 파이낸싱이 아닌 논의" 단계로, 금액도 바뀔 수 있다.
이 보도들의 공통 분모는 "칩 벤더가 수요의 파이낸싱에 직접 개입"하는 패턴이다. Nvidia의 OpenAI향 최대 $1,000억(2025년 9월), AMD의 Anthropic향 최대 $50억(2026년 7월), Broadcom의 Anthropic향 $420억(2026년 10월)에 이은 흐름이다. AI 컴퓨트 비용이 칩을 만드는 벤더를 통해 순환하는 구조가 뉴노멀이 되고 있다.
Chase's Take: "수요를 판다"에서 "수요를 파이낸싱한다"로 — AI 칩 비즈니스의 본질이 바뀌고 있다. 벤더 파이낸싱이 일상화되면 칩 업체의 credit risk가 곧 AI 랩의 생존과 직결된다. 다음 사이클의 리스크는 수요가 아니라 카운터파티다.
Source: NeoTeo · Plutux (벤더 파이낸싱 정리)
반도체 주식 총정리 (10월 9일 미국 정규장 마감 기준)
하루를 한 줄로 요약하면: 목요일의 패닉은 가라앉았고, 시장은 다음 촉매를 기다린다. SOXX는 -0.7%로 낙폭을 줄였고, Micron은 자사주 매입 기대, SanDisk는 10월 29일 실적, SK hynix는 10월 27일 실적이 다음 이벤트다.
| 종목/지수 | 10/9 등락률 | 비고 |
|---|---|---|
| onsemi (ON) | -2.4% | $77.53 마감 |
| Intel (INTC) | -2.2% | $104.70 마감 |
| AMD | -2.0% | $608.10 마감 |
| Direxion SOXL (3x) | -1.9% | $139.76 마감 |
| SanDisk (SNDK) | -1.7% | $1,581.82 마감, 10/29 실적 |
| iShares SOXX | -0.7% | $559.40 마감 |
| Micron (MU) | -0.7% | $1,028.61 마감, 자사주 매입론 |
| VanEck SMH | -0.6% | $603.33 마감 |
| NVIDIA | -0.5% | $229.28 마감 |
| Lam Research (LRCX) | -0.5% | $318.84 마감 |
| Analog Devices (ADI) | +0.1% | $406.19 마감 |
| Broadcom (AVGO) | +0.4% | $361.54 마감, 나홀로 상승 |
| 삼성전자 (005930) | -2.42% (10/8) | 262,000원 마감, 10/9 한글날 휴장 |
| SK hynix (000660) | -2.44% (10/8) | 1,681,000원 마감, 10/27 실적 |
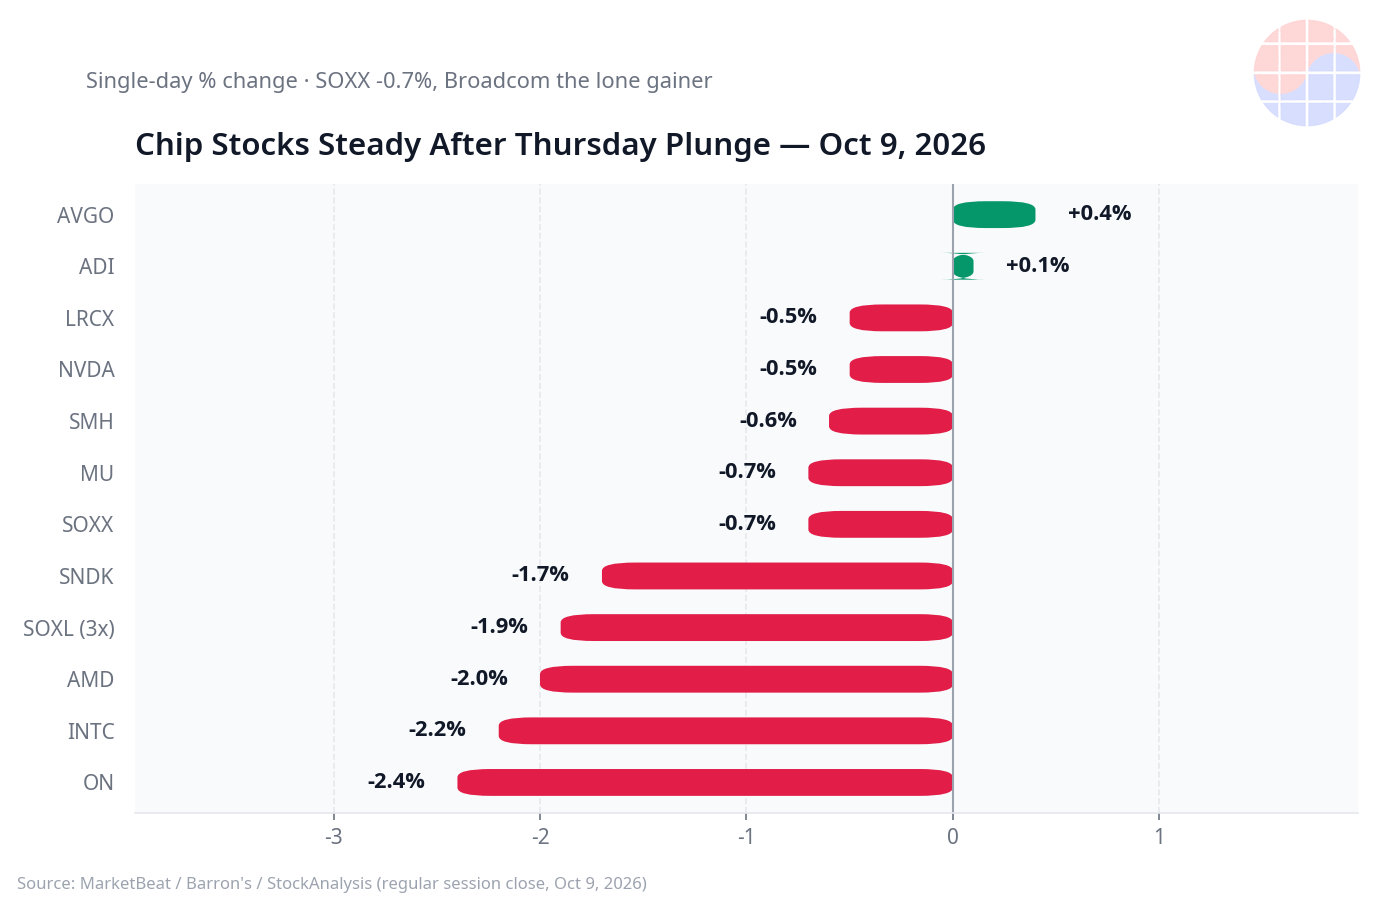
주가 데이터 출처: MarketBeat, Barron's, StockAnalysis (2026-10-09 미국 정규장 마감 기준, 한국은 10/8 종가)
자주 묻는 질문
Solidigm이 뭔가요?
SK hynix가 2021년 Intel의 NAND 사업부를 약 $90억에 인수해 출범시킨 enterprise SSD 자회사다. AI 데이터센터의 storage 수요 폭증으로 기업가치가 급등했고, 현재 최대 $100억 규모의 미국 IPO가 타진되고 있다.
호남 반도체 클러스터가 뭔가요?
SK hynix가 추진 중인 제2의 메모리 생산기지 구상이다. 용인 반도체 클러스터에 이은 추가 캐파 확보가 목적이며, 최태원 회장은 5년 내 메모리 생산능력을 2배 이상 늘려야 한다고 밝혔다. 전력·용수 등 인프라 구축이 병목이다.
Wolfspeed는 왜 중요한가요?
Silicon carbide(SiC) 웨이퍼·디바이스의 대표 주자다. SiC와 GaN은 전기차·방산·전력 인프라의 핵심 전력반도체 소재로, 미국 Department of War가 $15억 조건부 대출을 약정할 만큼 국가안보 자산으로 분류되고 있다.
WSTS의 $2조 전망 근거는?
2026년 상반기 실측 매출 $7,020억(전년 대비 +102%)을 바탕으로 한 업데이트 전망으로, 2026년 연간 약 $1.655조, 2027년 약 $2.1조를 제시했다. 리스크는 메모리 조정이나 hyperscaler capex 둔화인데, 현재 데이터에서는 보이지 않는다는 설명이다.
* 본문의 수치와 일정은 각 원문 보도 기준이며, 실적·주가는 발표 시점의 잠정치·마감가다. 자세한 내용은 Sources 링크의 원문을 참조.