VLSI Korea
OpenAI 연환산 매출 ~$50B 미스에 칩주 매도… NVIDIA, Reflection AI 인수 타진·HBM4는 Gb당 $4.90
OpenAI 매출 추정치 미스에 금요일 칩주 하락. NVIDIA의 Reflection AI 인수 타진, SpaceX $40B GPU 자금조달, HBM4 계약가 Gb당 $4.90, SK하이닉스 Solidigm IPO 준비, TSMC–GlobalFoundries interposer 계약 정리.


2026년 10월 12일 월요일 데일리 실리콘. OpenAI의 연환산 매출이 기존 추정치(~$68–70B)에 크게 못 미치는 ~$50B로 알려지며 금요일 칩주가 일제히 흔들렸다. 반면 NVIDIA는 AI 코딩 스타트업 Reflection AI 인수·추가 투자를 타진하고, SpaceX는 NVIDIA 칩 구매용으로만 $40B 자금조달에 나섰다. HBM4 계약가격은 Gb당 $4.90까지 치솟았다 — HBM3E의 3배다. AI 돈줄에 대한 의문과 정면으로 맞서는 투자 행보가 같은 주에 엇갈렸다.
Executive Summary
- OpenAI 연환산 매출 ~$50B 미스 (FT): 기존 보도(~$68–70B) 크게 하회. 금요일 SOX −0.41% (지수 상승 속 칩만 약세), NVIDIA 4거래일 연속 하락 $229.28.
- NVIDIA, Reflection AI 인수·추가투자 타진 (FT/Reuters, 10/10): 기 투자 $800M. $25B pre-money 밸류, agentic coding "Beam" 모델. 매수·신규투자·acqui-hire 모두 테이블 위.
- SpaceX, NVIDIA 칩 구매용 $40B 자금조달 추진 (FT/Reuters, 10/6): 은행대출 ~$10B + 투자등급채권 $30B, Apollo 주도, 2027년 클로징 예상.
- HBM4 계약가 $4.50–4.90/Gb (HBM3E의 3배): KB증권 "삼성 HBM ASP 2027년 +100% 이상", TrendForce "blended HBM ASP +121% YoY". 이달 중 계약 협상 마무리 국면.
- SK하이닉스, Solidigm IPO 준비·HBM4 장기계약 ~10개 고객: GS·MS 주관 예비, 목표 밸류 ~$100B·조달 ~$10B (회사 "결정 없음"). Q3 실적 10/27.
- TSMC–GlobalFoundries $2B·5년 interposer 계약: NY Malta 팹에서 CoWoS용 silicon interposer. 2028년 상반기 ramp — 미국 온쇼어링 마일스톤.
- Arm–Qualcomm royalty 소송, 배심원 평의 돌입: Arm 금요일 −3.27% (주간 −13.4%).
- 광부품 양극화: Lumentum 사상 최고치·2029년 초까지 완판, Ciena +5.58%. 중국 광부품은 FCC 규제 공포로 급락.
- 한국 (10/8 마지막 거래일, 10/9 휴장): 삼성전자 −2.42% ₩262,000, SK하이닉스 −2.44% ₩1,681,000.
- Broadcom, Fort Collins 팹 $1.5B 확장: 시 인센티브 $8.9M 승인 (10/6). 미국 내 최대 팹, 신규 고용 100명.
01 · OpenAI 연환산 매출 추정치 미스 — 칩주 금요일 매도세
TL;DR: FT 보도로 OpenAI의 9월 말 연환산 매출이 ~$50B 수준으로 알려지며 AI capex 회수 능력에 대한 의문이 금요일 반도체주를 짓눌렀다. SOX −0.41% (나스닥 +0.64% 상승에도), NVIDIA는 4거래일 연속 하락해 $229.28로 마감 (~$243 ATH 대비 약 6% 하회).
보도에 따르면 OpenAI의 연환산 매출은 9월 말 기준 약 $50B로, 기존에 알려진 ~$68–70B를 크게 밑돈다. 미국채 금리 상승·유가 부담과 겹치며 "AI 투자 대비 수익" 회의론이 매물로 연결됐다. 반도체 섹터는 지수와 역행했다: Dow +0.83%, S&P 500 +0.59% 상승 속 SOX만 −0.41% (12,572.4). 개별로는 Arm −3.27%, Intel −2.22%, AMD −2.03%, ON Semi −2.37%, GlobalFoundries −2.27%, TSMC ADR −1.03%, Micron −0.66%, SanDisk −1.72%가 약세. Broadcom +0.39%, ASML +0.60%는 버텼다.
VLSI 코멘트: 매출 추정치가 $20B씩 틀어지는 단계의 회사가 AI capex의 중심에 있다는 사실 자체가 지금 시장의 변동성 원인이다. 장비·광부품 쪽으로 매수가 옮겨가는 금요일의 자금 이동은 "AI 수요 자체"가 아니라 "AI 지출 주체"를 가려내는 과정으로 보인다.
02 · NVIDIA, Reflection AI 인수·추가투자 타진
TL;DR: NVIDIA가 AI 코딩 스타트업 Reflection AI에 대한 추가 투자 또는 인수(심지어 acqui-hire까지)를 논의 중이다. FT via Reuters, 10/10 보도. 기 투자 $800M, Reflection은 2026년 4월 $25B pre-money 밸류로 펀딩 중. 몇 주 내 윤곽이 나올 수 있으나 결렬 가능성도 있다.
Reflection은 agentic coding용 오픈웨이트 모델 "Beam"을 공개한 신생 랩으로, NVIDIA의 AI 소프트웨어 영토 확장의 다음 타깃이 된다. 투자자들의 반응은 엇갈렸다 — NVIDIA가 4거래일 연속 하락한 배경에는 "본업에서 벗어난 distraction"이라는 시선도 깔려 있다. 한편 정반대 시그널도 있다: Anthropic에 대한 Broadcom의 $42B 벤더 파이낸싱, NVIDIA-OpenAI $100B, AMD-Anthropic $5B, Amazon $25B까지 — 칩-모델 업체 간 자본 결합이 AI 인프라의 표준 문법이 되고 있다.
03 · SpaceX, NVIDIA 칩 구매용 $40B 자금조달
TL;DR: SpaceX가 NVIDIA 칩 구매 자금을 마련하기 위해 약 $40B 조달을 추진 중이다. FT via Reuters, 10/6. 은행 대출 ~$10B + 투자등급 채권 $30B 구조, Apollo가 주도, 2027년 클로징 예상. Morgan Stanley는 2028년까지 AI 인프라가 $1.5T의 외부 자금조달을 필요로 할 것으로 추산한다.
단일 구매자가 $40B 규모의 GPU 주문을 준비한다는 것은 GPU 수요 슈퍼사이클의 지속성을 뒷받침하는 가장 공격적인 데이터 포인트다. "AI 돈줄"에 대한 의문(01항)과 "돈줄을 직접 만드는 수요자"가 동시에 등장하는 아이러니다. 부채 기반 GPU 구매가 구조화되는 만큼, 향후 GPU 가격 협상력의 무게중심이 어디로 기우는지도 지켜볼 대목이다.
04 · HBM4 계약가 Gb당 $4.90 — HBM3E의 3배 시대
TL;DR: HBM4 계약가격이 $4.50–4.90/Gb 수준으로 거론된다 (매일경제 10/2, KB증권 via Korea Herald 10/7). HBM3E(~$1.50/Gb)의 3배 이상. KB증권은 삼성 HBM ASP가 2027년 전년 대비 +100% 이상 오르고 HBM4가 삼성 HBM 매출의 80%를 차지할 것으로 전망. TrendForce(9/29)는 2027년 blended HBM ASP +121% YoY를 제시했다. 이달 중 가격 협상 마무리 국면.*
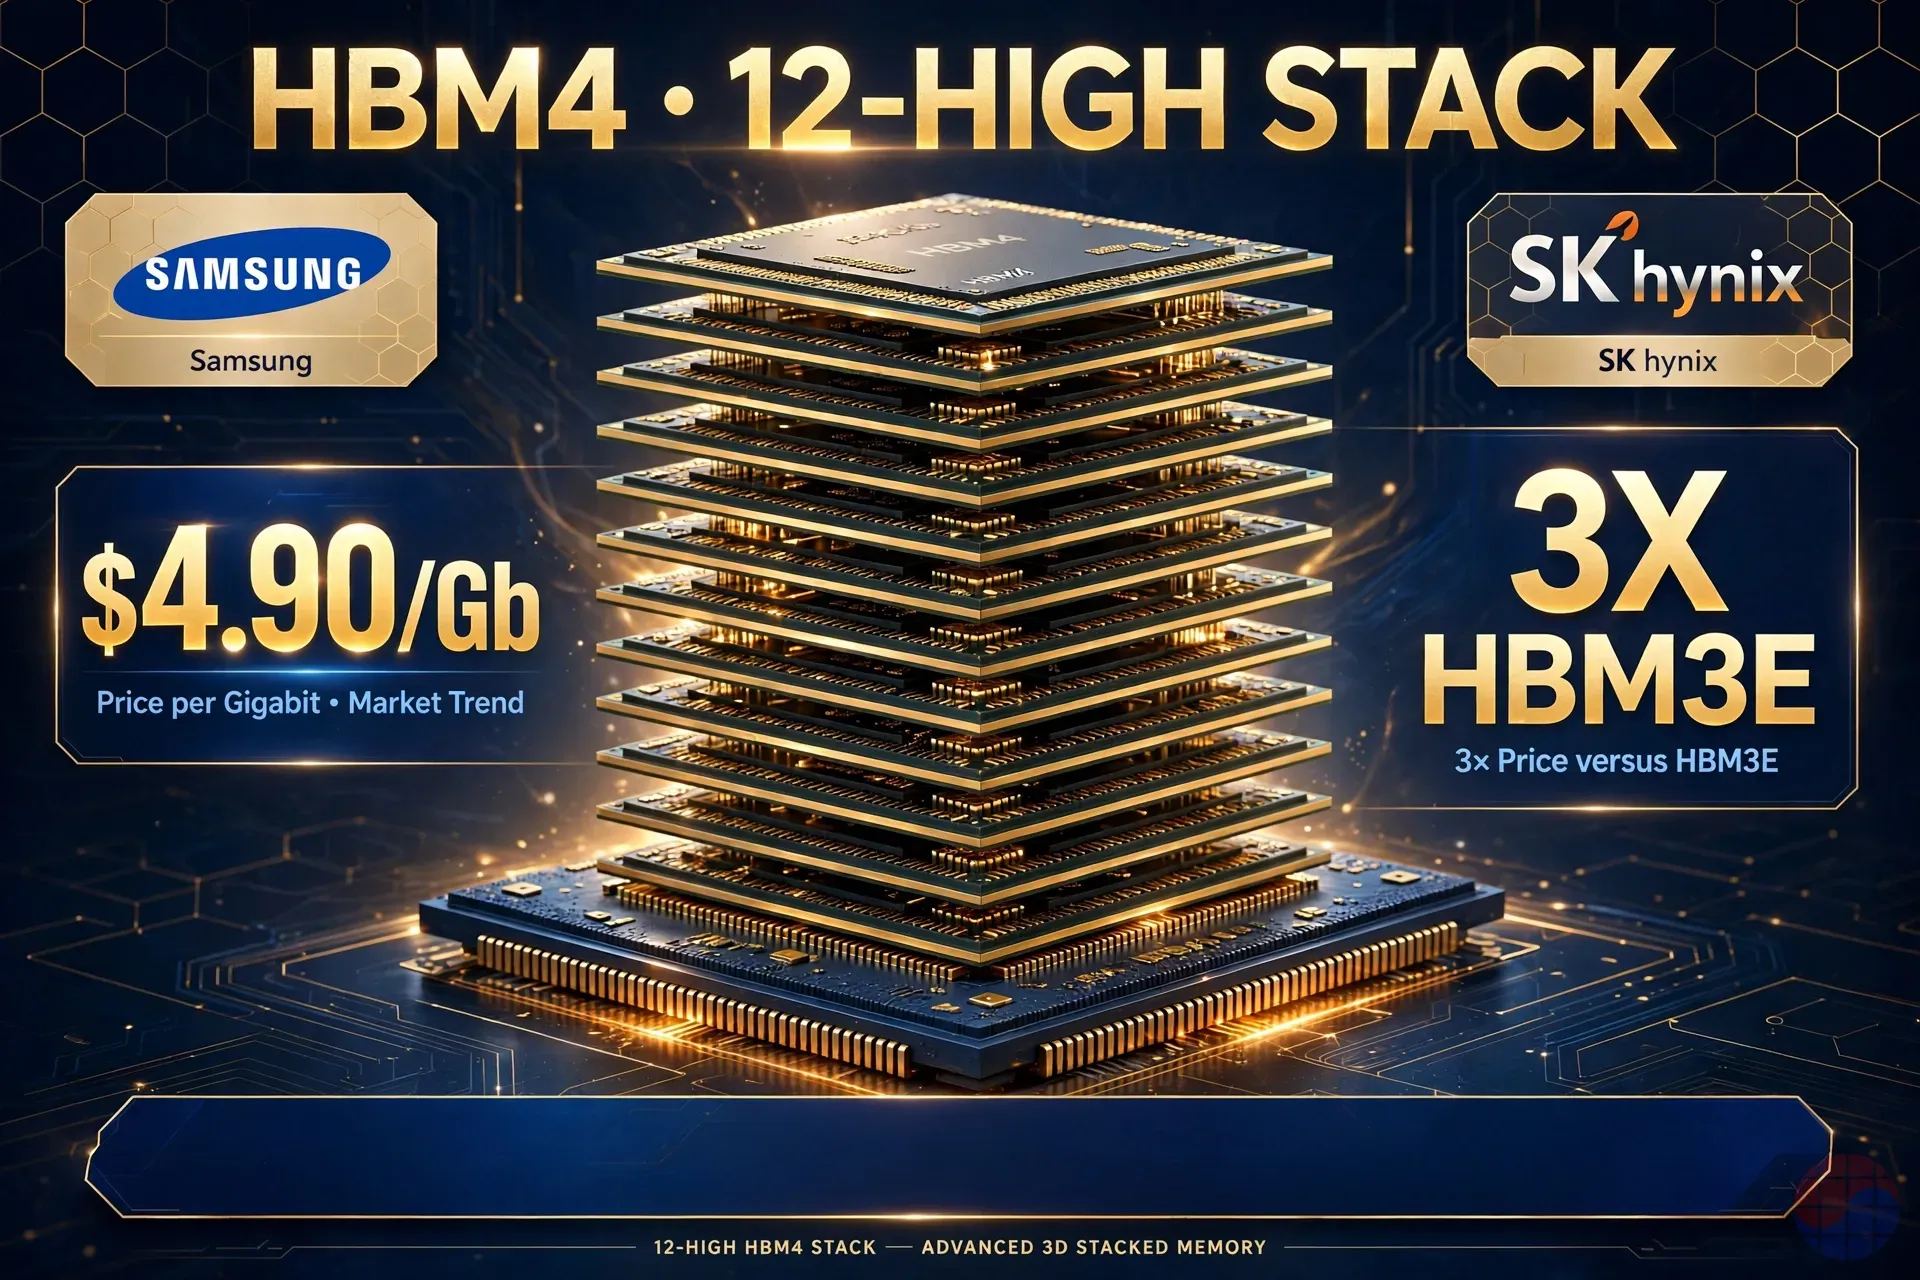
HBM은 세대 교체 때마다 가격이 리셋되는 구조지만, 이번 리셋 폭은 과거와 차원이 다르다. 12-high 적층 + hybrid bonding 전환 비용 + base die 로직 집적도가 전부 가격에 반영되기 시작했다. 삼성 Q3 가이던스(OP ₩107.4T)의 하드 데이터가 가격 협상 테이블의 근거가 되는 셈이다. 확정은 10/29 삼성전자 실적 발표와 양사의 공식 코멘트로 확인할 일이다.
05 · SK하이닉스 — Solidigm IPO 준비·HBM4 장기계약·호남 클러스터
TL;DR: SK하이닉스의 미국 자회사 Solidigm이 Goldman Sachs·Morgan Stanley를 IPO 주관 예비로 접촉했다 (Bloomberg, 10/8–11). 목표 밸류 ~$100B, 조달 ~$10B 수준이 거론되나 회사 측은 "결정된 바 없음". 한편 HBM4는 Q2부터 volume shipment 중이며 ~10개 고객과 장기계약을 체결했다. 10/8에는 미국 상장주식 90일 lockup이 만료됐다 (단기 수급 변수). Q3 실적은 10/27.
최태원 회장은 10/10 호남 클러스터가 용인과 병행 추진되며 규모가 ₩400T를 넘어설 수 있다고 밝혔다. 메모리 슈퍼사이클의 이익을 capex로 전환하는 속도가 경쟁사 대비 한 박자 빠르다 — 용인과 호남을 동시에 밀어붙이는 건 HBM4 이후 세대(20단 시대)에서의 점유율 방어 포석으로 읽힌다.
06 · TSMC–GlobalFoundries, $2B·5년 interposer 계약 (CoWoS 온쇼어링)
TL;DR: TSMC와 GlobalFoundries가 5년 $2B 규모의 silicon interposer 공급계약을 체결했다 (10/8, 회사 발표). GF의 뉴욕 Malta 팹에서 CoWoS용 interposer를 생산, 2028년 상반기부터 본격 ramp. Arizona에서 생산된 GPU를 미국 땅에서 패키징할 수 있게 되는 마일스톤이다.
Advanced packaging의 지정학적 분산이 CoWoS 병목의 해법으로 공식화되는 흐름이다. interposer는 CoWoS 캐파의 핵심 제약 요소 중 하나였고, 이를 미국 내 두 번째 소스로 확보했다는 점에서 TSMC의 Arizona 확장 로드맵과 맞물린다. 장비 관점에서는 interposer용 TSV·접합 장비 수요의 가시성이 2028년까지 이어진다.
07 · Arm–Qualcomm royalty 소송, 배심원 평의 돌입
TL;DR: Arm과 Qualcomm의 로열티 소송이 배심원 평의 단계에 들어갔다. Arm은 금요일 −3.27% ($266.28), 주간 −13.4%로 SOX 내 최대 낙폭 중 하나. Qualcomm은 −0.29%로 선방.
소송의 핵심은 Qualcomm이 Nuvia 인수를 통해 확보한 아키텍처 라이선스의 범위다. 배심원 평결이 어느 쪽으로 나오든 모바일·PC·서버 CPU 로열티 구조에 장기적 파급이 있다. 단기적으로는 Arm의 변동성이 Qualcomm보다 크다는 점이 금요일 주가에 그대로 반영됐다.
08 · 광부품 양극화 — Lumentum 사상 최고 vs 중국 광부품 급락
TL;DR: Lumentum이 금요일 +5.22% ($1,103.35) 사상 최고치를 경신하며 "2029년 초까지 완판" 소식을 전했다. Ciena도 +5.58%. 반면 중국 광부품주는 FCC의 중국산 optical transceiver 규제 우려(Morgan Stanley 10/1 노트)에 Yuanjie −6.5%, Everbright Photonics −5.4%로 급락했다. CSI 300은 −1.3%.
AI 데이터센터의 광 interconnect 수요는 실물(완판)로 증명되고 있는데, 공급망은 지정학으로 갈라지고 있다. 미국 광부품 밸류체인과 중국 광부품 밸류체인의 디커플링이 가격·점유율 양쪽에서 진행 중이다. 국내 광부품·소부장 업체들의 반사이익 여지도 체크할 대목이다.
09 · 한국 시장 (10/8 마지막 거래일 — 10/9 한글날 휴장)
TL;DR: 삼성전자는 가이던스 발표일인 10/8 −2.42% (→₩262,000)로 마감했다. 셀온 + ETF 리밸런싱 + 자사주 매입 종료가 겹쳤다. WSJ는 금요일 아시아 매도세의 배경으로 AI 매출 의문을 지목했다. SK하이닉스는 −2.44% (→₩1,681,000, lockup 만료 + 섹터 약세)에도 YTD +159%를 유지하고 있다 (보도 기준).
OP ₩107.4T라는 숫자에도 주가가 빠지는 건 "기대치 게임"의 전형이다. 10/29 확정 실적에서 DS 부문 OPM과 HBM4 가격 코멘트가 나와야 셀온 이후의 방향이 정해진다.
10 · Broadcom, Fort Collins 팹 $1.5B 확장 — 시 인센티브 $8.9M 승인
TL;DR: Broadcom이 콜로라도 Fort Collins 팹 현대화에 $1.5B를 투입한다. 시의회가 10/6 인센티브 $8.9M을 승인했다 (The Coloradoan, 10/9). Broadcom의 미국 내 최대 팹(직원 1,350명, Apple 부품 계약), 신규 고용 100명.
Custom silicon·RF의 미국 내 생산 확대가 시 단위 인센티브까지 동원되며 진행 중이다. Broadcom 무선 부문은 2012년 437명에서 1,015명으로 커졌다 — Apple향 RF 프론트엔드의 물량이 그만큼 늘었다는 뜻이다.
반도체 주식 총정리
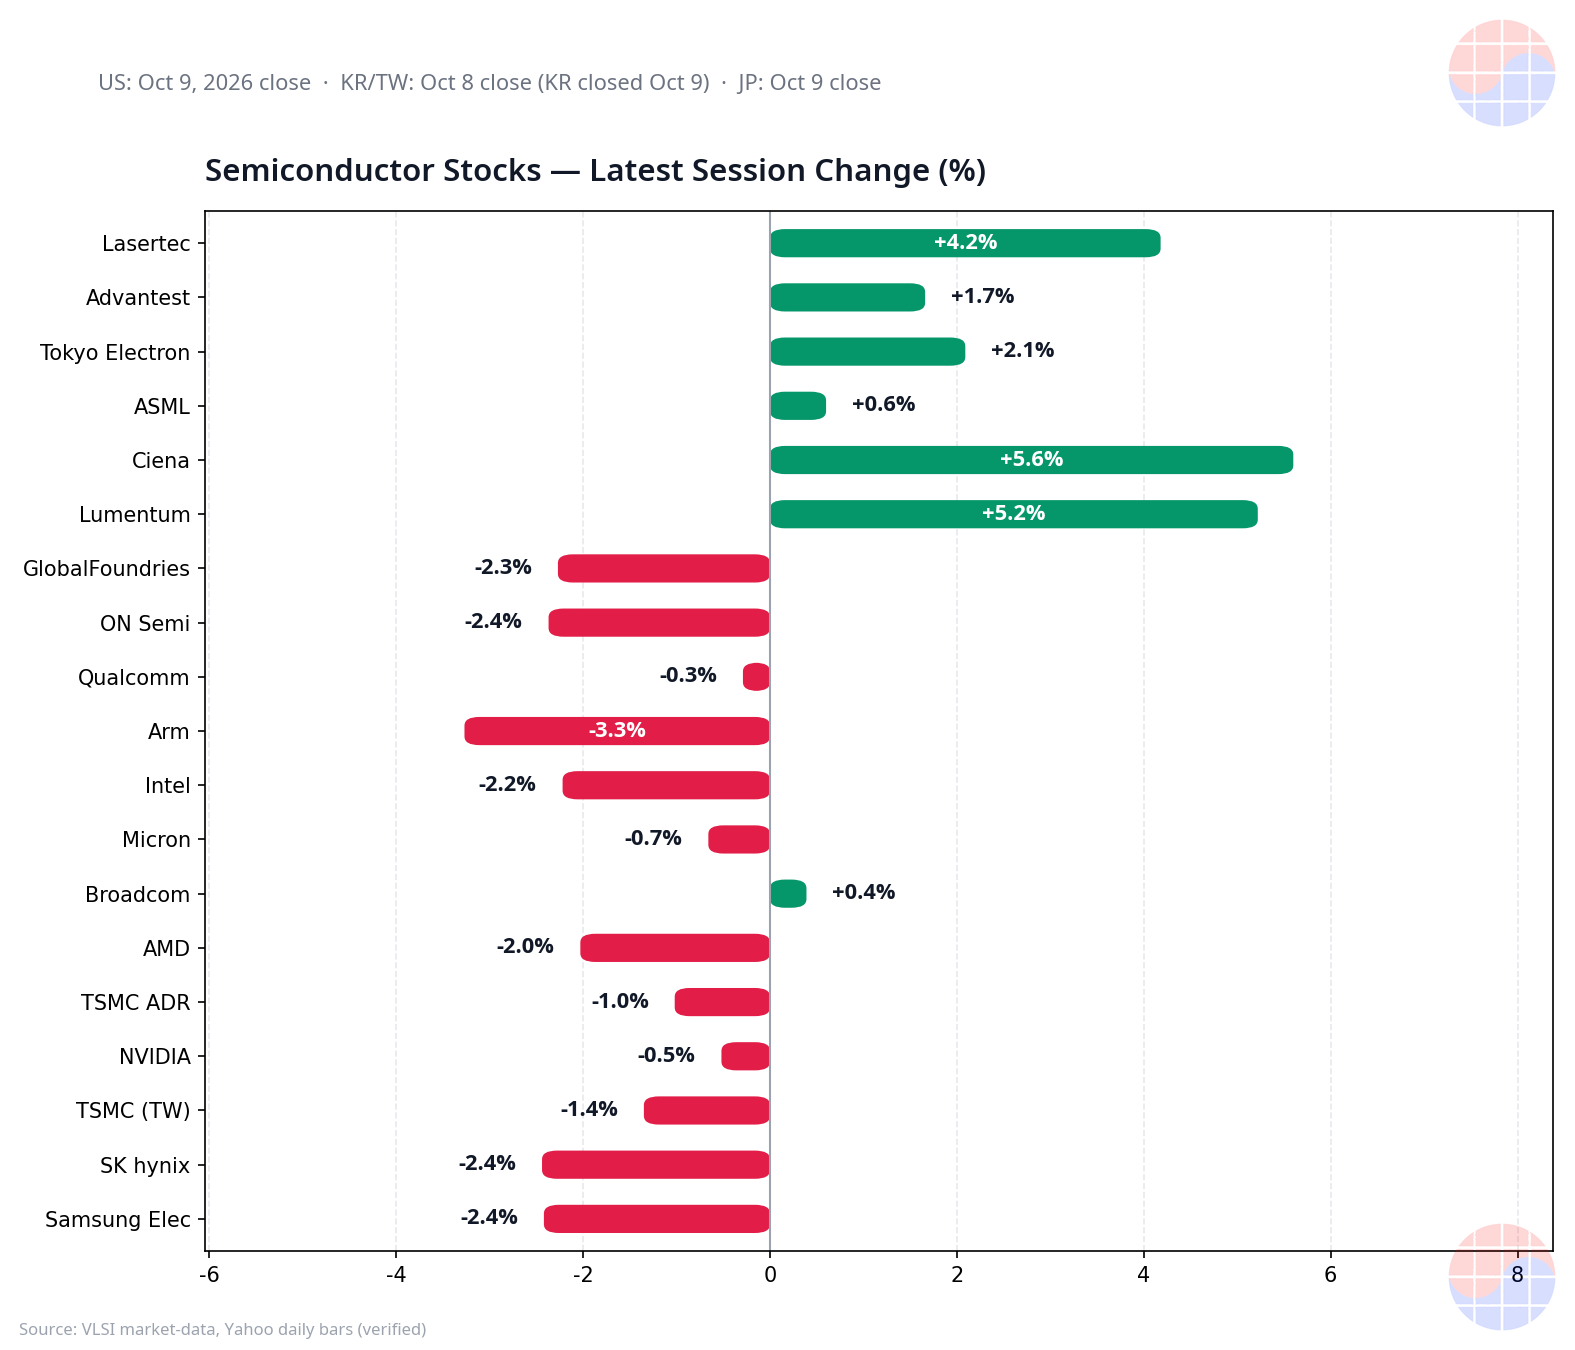
금요일(미국 10/9 종가, 한국·대만 10/8 종가 — 한국은 10/9 휴장, 일본 10/9 종가) 기준. 지수는 올랐지만 칩은 내렸다: OpenAI 매출 추정치 미스발 매도세가 SOX −0.41%로 번졌고, NVIDIA는 4거래일 연속 하락. 반면 광부품(Lumentum +5.22%, Ciena +5.60%)과 일본 장비주(Tokyo Electron +2.09%, Advantest +1.66%, Lasertec +4.18%)는 강세였다. Arm −3.27%는 로열티 소송 배심원 평의 돌입 여파. 삼성전자·SK하이닉스는 10/8 각각 −2.42%, −2.44%로 마감했다.
FAQ
OpenAI 매출 추정치가 왜 반도체주에 영향을 주나?
AI 인프라 capex의 최종 지불 주체 중 하나가 OpenAI이기 때문이다. 연환산 매출이 기존 추정치보다 ~$20B 낮다는 보도는 "GPU를 살 돈이 계획대로 있느냐"는 질문으로 직결됐고, 금요일 칩 매도세의 직접 트리거가 됐다.
HBM4 가격이 HBM3E의 3배인 근거는?
매일경제(10/2)와 KB증권(10/7)이 전한 계약 협상가 $4.50–4.90/Gb vs HBM3E ~$1.50/Gb다. 12-high 적층, hybrid bonding 전환, base die 로직 집적이 가격을 밀어올렸다. 단, 언론·증권사 추정치이며 삼성 공식 확인은 아니다.*
SpaceX의 $40B 조달이 확정된 건가?
아니다. FT 보도(10/6) 기준 추진 중인 구조이며 Apollo 주도, 2027년 클로징이 예상된다. 은행 대출 ~$10B + 투자등급 채권 $30B 구조다.
SK하이닉스 Solidigm IPO는 확정인가?
아니다. Bloomberg 보도(10/8–11)에 따르면 GS·MS를 주관 예비로 접촉했고 목표 밸류 ~$100B·조달 ~$10B가 거론되나, 회사 측은 결정된 바 없다고 밝혔다.
* 각주: 본문에 인용된 수치 중 * 표시 항목(HBM4 계약가, HBM ASP 전망, Reflection AI·SpaceX·Solidigm 관련)은 언론 보도 또는 증권사·리서치사 추정치이며, 해당 기업의 공식 가이던스가 아니다. 나머지 수치는 기업 발표 또는 검증된 종가 데이터 기준이다.