VLSI Korea
마켓 불레틴: 파운드리 가동률 91% 도달 — 8인치 생산능력 6% 감소, 성숙 공정이 조여든다
글로벌 주요 팹의 2026년 4분기 평균 가동률이 약 91%에 이를 전망이다. 8인치 생산능력은 올해 6% 줄었고, 55/90nm 가격은 계속 상승 중이다. UMC는 한 분기 만에 79%에서 85%로 올라섰다. AI 호황이 오히려 오래된 공정부터 조이는 이유를 정리했다.


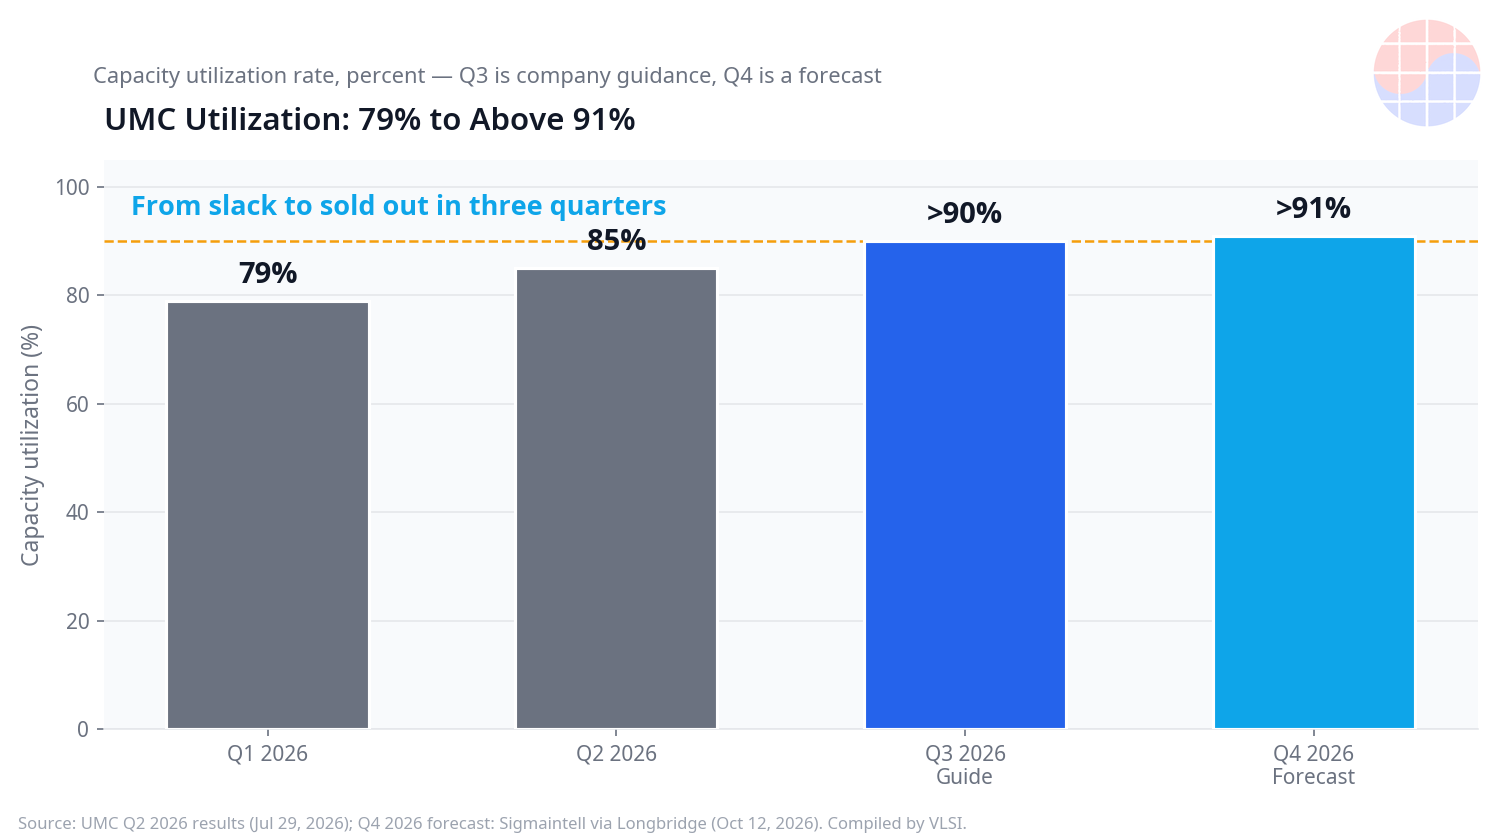
반도체 병목은 선단 공정에서 오래된 공정으로 옮겨갔다. 글로벌 주요 팹의 평균 가동률은 2026년 4분기 약 91%에 이를 것으로 전망되며, 8인치 주문 가시성은 6개월에 육박하고, 2026년 글로벌 8인치 파운드리 생산능력은 전년 대비 6% 감소했다 (Sigmaintell, 2026년 10월 12일). UMC는 이 상승 곡선을 실시간으로 보여준다. 가동률은 2026년 1분기 79%에서 2분기 85%로 올랐고, 3분기는 90% 초과가 가이던스로 제시됐으며, 4분기는 91% 초과가 전망된다 (UMC 2026년 2분기 실적, 2026년 7월 29일). 조임은 고르지 않다 — 55/90nm 가격은 2026년 4분기에 계속 오르고 2027년에는 더 큰 상승이 예상되는 반면, 28/40nm 가격은 이번 분기 보합이다.
Key Highlights
- 4분기에 91%: 글로벌 주요 팹의 평균 가동률은 2026년 4분기 약 91%가 전망된다. UMC의 4분기 가동률은 91% 초과가 예상되며 전년 대비 10%p 이상 올랐고, 22/28nm 가동률은 93% 수준이 전망된다. SMIC·화훙·넥스칩은 2026년 초부터 만가동(full capacity)을 이어가고 있다 (Sigmaintell, 2026년 10월 12일).
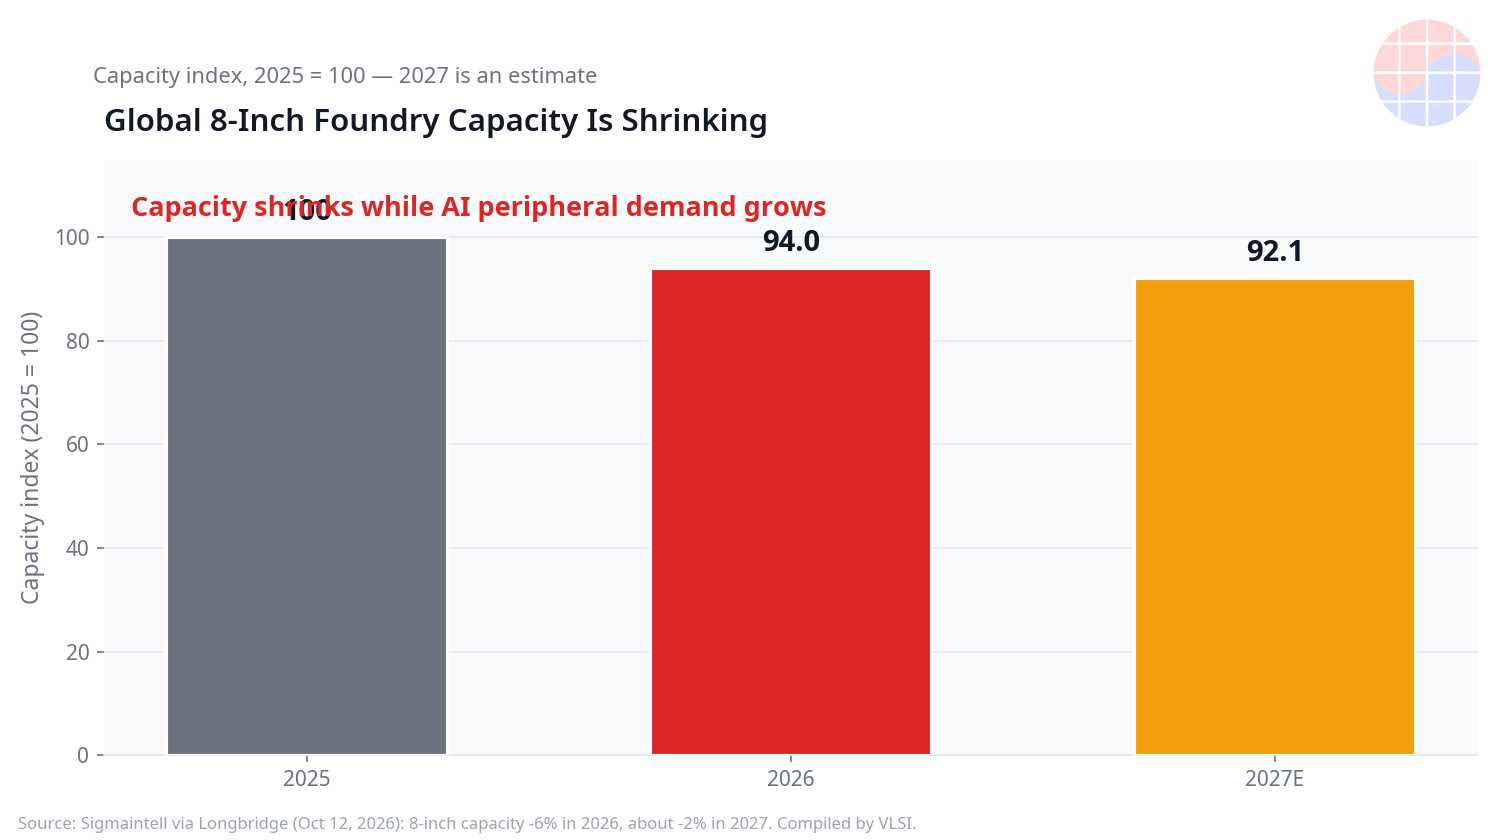
- 8인치 6% 감소: 2026년 글로벌 8인치 파운드리 생산능력은 전년 대비 6% 줄고, 2027년에는 약 2% 추가 감소가 전망된다. TSMC와 삼성전자(Samsung Electronics)가 8인치 라인을 줄이고 있기 때문이다. 8인치 주문 가시성은 6개월에 육박하고, AI 서버용 48V 고전압 PMIC는 대부분 8인치에서 생산된다 (Sigmaintell, 2026년 10월 12일).
- 가격은 공정별로 갈린다: 55/90nm 가격은 2026년 4분기에 계속 오르고 2027년에는 더 큰 상승이 예상된다. 28/40nm 가격은 2026년 4분기 보합이고 상승 압력은 2027년으로 밀렸다 (Sigmaintell, 2026년 10월 12일).
- UMC의 한 분기 요약: 가동률은 1분기 79%에서 2분기 85%로 상승했고 3분기는 90% 초과가 제시됐다. 매출은 687.3억 대만달러(21.8억 달러)로 전년 대비 17% 증가, 매출총이익률은 32.5%, 웨이퍼 매출의 37%가 22/28nm에서 나와 사상 최대, 출하는 12인치 환산 112.9만 장으로 전 분기 대비 10.6% 증가, 2026년 설비투자(capex)는 20억 달러로 상향됐다 (UMC, 2026년 7월 29일).
- 선단 공정도 꽉 찼다: TSMC는 2026년 3분기 매출 467.2억 달러로 전년 대비 41.2% 증가(달러 기준), 매출총이익률 66.4%를 기록했다. 7nm 이하가 웨이퍼 매출의 79%를 차지했다(2nm 8%, 3nm 33%, 5nm 28%, 7nm 10%). 4분기 가이던스는 매출 523억~543억 달러, 매출총이익률 65~67%이며, 2026년 설비투자는 600억~640억 달러로 유지됐다 (TSMC, 2026년 10월 15일).
Market Update
조임은 서로를 곱하는 두 가지 동인에서 나온다. 공급은 빠져나간다. TSMC와 삼성전자가 8인치 라인을 줄이면서 2026년 글로벌 8인치 파운드리 생산능력은 전년 대비 6% 감소하고, 2027년에도 약 2% 추가 감소가 전망된다. 수요는 그대로다. AI 서버용 48V 고전압 PMIC는 대부분 8인치에서 만들어지고, 8인치 주문 가시성은 6개월에 육박한다 — 정상 사이클보다 훨씬 긴 기간이다. 공급이 빠지는데 수요가 유지되면 가동률은 90%를 넘고, 가장 빠듯한 공정의 가격부터 오른다. 55/90nm 데이터가 그 모습이다.
| 이전 (2026년 초) | 현재 / 2026년 4분기 (실적 또는 전망) | |
|---|---|---|
| UMC 가동률 | 79% (2026년 1분기) | 85% (2분기), 90% 초과 가이던스 (3분기), 91% 초과 전망 (4분기) |
| 글로벌 8인치 생산능력 | 지수 100 (2025년) | 94 (2026년), 약 92 (2027년 전망) |
| 55/90nm 가격 | 보합 | 2026년 4분기 상승 중, 2027년 더 큰 상승 예상 |
| 28/40nm 가격 | 보합 | 2026년 4분기 보합, 상승 압력은 2027년으로 이연 |
| UMC 내 22/28nm 비중 | 2분기에 기록 경신 | 웨이퍼 매출의 37% — 사상 최대 (2026년 2분기) |
가동률·생산능력·가격: Sigmaintell (2026년 10월 12일, Longbridge 경유). UMC 수치는 회사 2026년 2분기 실적 발표 (2026년 7월 29일). 3~4분기 가동률과 2027년 수치는 실적이 아닌 전망·가이던스다.
선단 공정의 그림은 이번 조임이 수요에서 온 것임을 확인해준다. TSMC의 2026년 3분기 실적 — 매출 467.2억 달러, 전년 대비 41.2% 증가, 매출총이익률 66.4%, 웨이퍼 매출의 79%가 7nm 이하 — 는 AI 컴퓨트 파도가 한창임을 보여준다 (TSMC, 2026년 10월 15일). 하지만 AI 서버 자재명세서(BOM)는 가속기만이 아니다. 랙의 48V 전원부가 대부분 8인치에서 만들어지므로, AI 설비투자는 업계에서 가장 오래된 팹 인프라로 곧장 흘러든다. 설비투자(capex) 대조도 의미심장하다. UMC는 호황에 힘입어 2026년 설비투자를 20억 달러로 상향했고, TSMC는 600억~640억 달러를 유지했다 — 업계가 노드 스펙트럼의 양 끝에서 동시에 확장하고 있다.
VLSI's View
AI 수요가 오래된 공정부터 조인다. 이번 사이클의 반전은 선단 로직이 아니라 22/28nm, 심지어 55/90nm이 압력 지점이라는 점이다. 이유는 숨겨진 AI 자재명세서에 있다. AI 서버용 48V 고전압 PMIC와 BCD·전원관리 디바이스는 대부분 8인치 제품이고, 랙 출하와 함께 늘어난다. 가속기 공급만 보는 투자자는 잘못된 품귀를 보고 있다 — 전원 체인에서 리드타임이 늘어난다.
'성숙 공정'은 하나의 시장이 아니다. 가격 데이터는 깔끔하게 갈린다. 55/90nm은 2026년 4분기에 상승하고 2027년에는 더 크게 오를 전망인 반면, 28/40nm은 이번 분기 보합이고 압력이 내년으로 밀렸다. 이 분기는 생산능력이 공정·플랫폼별로 다르다는 뜻이다 — 막연한 '8인치' 라벨보다 BCD·고전압·특수 공정 인증이 더 중요하다. 플랫폼 인증은 고객을 묶어둔다. 인증된 PMIC를 다른 파운드리로 옮기려면 재인증이 필요하므로, 물량은 빈 자리가 있는 쪽에 붙는다.
한국 관점에서는 불편한 그림이다. 삼성전자가 8인치 생산능력을 줄이는 동시에 파운드리는 선단 수주에 매달리고 있다. 이 조합은 국내 팹리스 PMIC·DDI 업체를 8인치 조임에 구조적으로 더 노출시킨다. 여파의 행선지는 데이터에 분명하다. SMIC·화훙·넥스칩은 2026년 초부터 만가동이고, UMC는 4분기에 91% 초과가 전망된다. 8인치를 늘 있는 유틸리티로 여긴 국내 팹리스는 이제 먼저 인증을 마친 중국 고객들과 할당을 놓고 경쟁해야 한다.
Chase's Take: STA 작업에서 가동률 91%인 블록은 ECO를 위한 여유가 없다 — 약 90%를 넘으면 추가 게이트 하나가 라우팅 혼잡에서 비례 이상의 비용을 치르고, 타이밍 클로저는 비선형으로 어려워진다. 파운드리 생산능력이 지금 정확히 그렇게 움직이고 있다. 가동률 91%에 주문 가시성 6개월이면 싼 한계 웨이퍼(marginal wafer)는 없다. 추가 주문 하나가 다른 고객의 슬롯을 밀어내고, 가격은 혼잡이 치솟는 방식으로 오른다. 조달은 타이밍처럼 계획하라 — 빌릴 여유가 남아 있지 않으니 마진을 미리 잡아둬야 한다.
Outlook
- 4분기 가격 점검: 55/90nm 상승이 2026년 4분기 예상대로 안착하는지, 그리고 2027년 상승 폭이 얼마나 커지는지.
- 28/40nm 시점: 2027년으로 밀린 상승 압력 — 파운드리들이 언제 원가 전가를 시작하는지.
- 8인치 축소 추가: TSMC와 삼성전자의 추가 생산능력 감축 발표가 나오면, 2027년 약 2% 감소 전망이 더 가팔라질 수 있다.
- 가격이 아니라 할당: SMIC·화훙·넥스칩이 2026년 1월부터 만가동인 만큼, 리드타임 연장과 팹리스 고객의 이중 소싱 움직임을 주목해야 한다.
FAQ
파운드리 가동률은 지금 얼마나 빠듯한가? 글로벌 주요 팹의 평균 가동률은 2026년 4분기 약 91%가 전망된다. UMC는 1분기 79%에서 2분기 85%로 올랐고, 3분기는 90% 초과 가이던스, 4분기는 91% 초과 전망으로 전년 대비 10%p 이상 상승했다 (Sigmaintell, 2026년 10월; UMC, 2026년 7월).
8인치 생산능력이 줄어드는 이유는? 2026년 글로벌 8인치 파운드리 생산능력은 전년 대비 6% 감소하고, 2027년에는 약 2% 추가 감소가 전망된다. TSMC와 삼성전자가 8인치 라인을 줄이는 동안 AI 서버 수요가 이어져 8인치 주문 가시성이 6개월에 육박한다 (Sigmaintell, 2026년 10월).
어느 공정의 가격이 오르는가? 55/90nm 가격은 2026년 4분기에 계속 오르고 2027년에는 더 큰 상승이 예상된다. 28/40nm 가격은 2026년 4분기 보합이며, 상승 압력은 2027년으로 밀렸다 (Sigmaintell, 2026년 10월).
팹리스 고객에게는 무슨 의미인가? 가동률 91%에 주문 가시성 6개월이면 한계 웨이퍼가 귀하다 — 고객들은 가격뿐 아니라 할당량을 놓고 경쟁한다. 인증이 필요한 BCD·고전압 플랫폼 제품이 가장 고착적이다. 파운드리를 바꾸면 재인증이 필요하기 때문이다.
📌 반도체 완전 가이드
반도체의 원리부터 종류·제조 공정·밸류체인과 한국 반도체 산업 지도까지 한 편으로 정리했습니다. 이 글의 배경 지식을 한 번에 잡고 싶다면 반도체 완전 가이드 — 반도체란 무엇인가를 먼저 읽어보세요.
📩 VLSI Korea 뉴스레터 구독하기
매일 발행되는 반도체 심층 분석을 이메일로 가장 먼저 받아보세요. 구독은 무료입니다.