VLSI Korea
Weekly Silicon: AI 인프라의 병목이 memory·packaging·소재로 번진다
AI 인프라 지출은 memory와 packaging 수요를 밀어 올리고 있지만, 실제 성장은 compute 접근성, 전력·용수, qualification, 고객 주문으로 이어지는 속도에 달렸습니다.


🆓 무료 글 · 누구나 무료로 읽을 수 있는 글입니다
VLSI KOREA · WEEKLY SILICON
이번 호는 AI data center의 물리적 제약부터 memory 공급 구조, packaging·test ramp, 고순도 소재 qualification까지 하나의 실행 사슬로 연결합니다.
3분 핵심 요약
AI 인프라
data centre 숫자보다 국내에서 쓸 수 있는 compute와 power·water·connectivity가 더 직접적인 병목입니다.
Memory
HBM 우선 배분과 AI server 수요가 conventional memory의 공급 탄력성까지 바꾸는지가 cycle의 길이를 가릅니다.
Packaging·test
facility 착공, tapeout, 장비 qualification, utilization이 서로 다른 시계로 움직여 매출 ramp의 시차를 만듭니다.
Materials
증설 발표보다 고객 qualification과 원료 조달 안정성이 semiconductor-grade 소재 매출의 선행 조건입니다.
THEME 01
AI capex의 다음 시험대는 접근 가능한 compute와 수익화
AI hardware 수요는 견조하지만 data centre capacity가 실제 compute 사용과 수익으로 전환돼야 투자 속도가 유지됩니다.
accelerator를 설치해도 power, water, connectivity, network와 운영 software가 함께 준비되지 않으면 cluster utilization은 오르지 않습니다. 지역별 전력·용수 조건과 기업별 수익화 속도가 달라 같은 capex라도 semiconductor order로 이어지는 시점은 갈립니다. 금리 상승이나 cloud 수요 둔화가 utilization 개선보다 빨라지면 이 논리는 깨집니다.
VLSI Korea 해석: AI infrastructure의 희소 자원은 건물 면적이 아니라 끝까지 가동할 수 있는 전력·network·compute 묶음입니다.
관련 리서치 · 전체 링크
Earnings off to a Strong Start, but Stocks Hesitate (IT 이익의 가장 강한 축은 AI hardware와 memory다)
2026-07-27
Vom Rechenzentrum zur Realwirtschaft: KI-Euphorie auf dem Prüfstand (데이터센터에서 실물경제로: AI 투자 열풍의 검증 구간)
2026-07-21
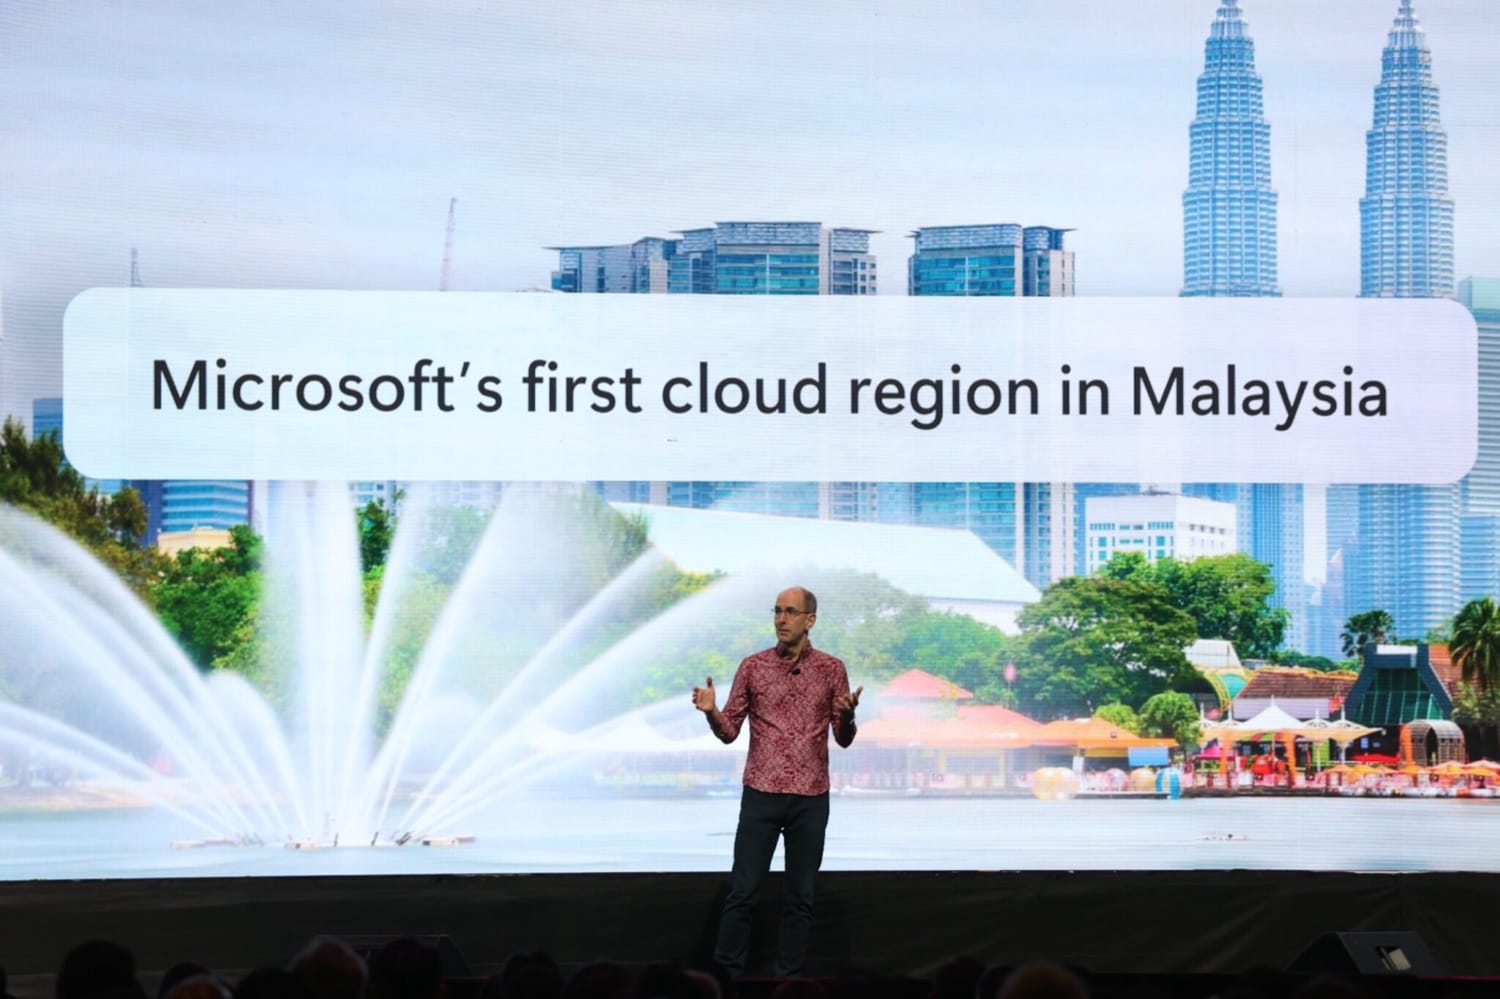
Scaling Malaysia’s AI Ambitions (말레이시아 AI 확장의 병목은 data centre가 아니라 접근 가능한 compute다)
2026-07-30
[After AI 시리즈 9] 지능제조업 ([After AI 시리즈 9] 지능제조업)
2026-07-27
THEME 02
HBM이 conventional memory의 공급 공식까지 바꾸는가
강한 수출과 가격 신호가 이어져도 wafer starts와 고객 order가 확인돼야 memory cycle의 지속성을 판단할 수 있습니다.
HBM에 capacity를 우선 배분하면 conventional DRAM·NAND 공급이 빡빡해질 수 있지만 tester, substrate, 소재의 ramp 속도는 동일하지 않습니다. 하우스별 차이는 단기 sell-on을 수급 문제로 볼지, 실적 추정치 상향이 멈추는 경고로 볼지에 있습니다. vendor capex가 급증하거나 AI 고객 주문과 수출 물량이 동시에 둔화되면 공급 제약 thesis는 약해집니다.
VLSI Korea 해석: HBM의 강세보다 중요한 것은 그 우선 배분이 conventional memory의 공급 탄력성을 얼마나 오래 낮추는가입니다.
관련 리서치 · 전체 링크
2026년 7월 22일 한눈에 투데이 (2026년 7월 22일 한눈에 투데이)
2026-07-22
반도체 셀온, 반복되지 않을 것 (반도체 셀온, 반복되지 않을 것)
2026-07-27
반도체/소부장: 실적 전망치 상향 여부가 분수령 (반도체/소부장: 실적 전망치 상향 여부가 분수령)
2026-07-27
반도체발 성장률 서프라이즈 지속된다 (반도체발 성장률 서프라이즈 지속된다)
2026-07-23
원문·리서치 허브 · https://view.asiae.co.kr/article/2026072315104940084
반도체-비이성적 주가 하락 (반도체-비이성적 주가 하락)
2026-07-22
THEME 03
facility build가 매출 ramp가 되기까지
packaging·test 수요는 facility 착공 이후에도 tapeout, 장비 반입, qualification, utilization을 차례로 통과해야 매출이 됩니다.
Micron 인도 ATMP 2단계는 물리적 capacity를 늘리는 신호이고, MosChip과 디아이의 실적은 각각 design execution과 tester order의 시계를 보여줍니다. OSAT floorplan과 utility가 준비돼도 고객 die의 tapeout이나 tester qualification이 늦으면 utilization이 따라오지 않습니다. 공사 지연, 낮은 yield, 고객 일정 변경이 겹치면 capacity와 매출 사이의 간격이 더 벌어집니다.
VLSI Korea 해석: packaging·test에서 발표된 capacity는 출발점이고, qualification을 통과한 가동 시간이 실제 공급입니다.
관련 리서치 · 전체 링크
Micron Technology has appointed Larsen & Toubro (L&T) as the general contractor for Phase II of its semiconductor Assembly (Micron 인도 ATMP 2단계와 packaging·test 증설)
2026-07-28
Q1FY27 Quarterly Result Announced for MosChip Technologies Ltd. (MosChip Q1FY27: Silicon Engineering 매출 감소)
2026-07-27
디아이 (003160):가파른 실적 성장에 주목 (디아이 (003160):가파른 실적 성장에 주목)
2026-07-26
THEME 04
고순도 소재의 병목은 증설보다 qualification
semiconductor-grade 소재는 capacity가 생긴 뒤에도 purity, yield, 원료 안정성, 고객 qualification을 모두 통과해야 공급망에 들어갑니다.
OCI 관련 리서치는 polysilicon·과산화수소의 mix 개선을, 두산은 AI interconnect용 CCL 증설을, Vietcap은 phosphoric acid의 원료 조달과 고순도 전환을 다룹니다. wet chemical과 substrate material은 lot 간 일관성과 고객 공정의 defect budget을 만족해야 하므로 qualification lead time이 capacity보다 느릴 수 있습니다. 원료비 상승, 광산 중단, project delay 또는 수율 불안이 이어지면 소재 국산화의 경제성은 낮아집니다.
VLSI Korea 해석: 소재 공급망에서 moat는 설비 규모보다 같은 purity와 yield를 반복해서 납품하는 능력입니다.
관련 리서치 · 전체 링크
OCI (456040):2Q26 Review: 반도체 소재 부문 실적 호조세 지속 전망 (OCI (456040):2Q26 Review: 반도체 소재 부문 실적 호조세 지속 전망)
2026-07-23
OCI, 2Q26 review: 반도체 소재 중심으로 실적 회복 (OCI, 2Q26 review: 반도체 소재 중심으로 실적 회복)
2026-07-23
원문·리서치 허브 · https://www.newspim.com/news/view/20260723000657
두산:2Q26 Review: 순항 중 (두산:2Q26 Review: 순항 중)
2026-07-27
DGC - H1 2026 NPAT-MI falls 52% YoY on weaker volumes, cost pressure; 2026 AGM guidance implies downside risk - Earnings Flash & AGM Documents Note (DGC의 원재료 압력과 semiconductor-grade phosphoric acid 증설)
2026-07-22
다음 호까지 볼 4가지
Hyperscaler capex
guidance에서 accelerator 구매와 power·network 투자, 실제 cloud 수익화를 분리해 확인합니다.
Memory 공급
HBM capacity 우선 배분과 conventional DRAM·NAND wafer starts가 재고에 어떤 변화를 만드는지 봅니다.
Packaging ramp
Micron 인도 ATMP 공사, 장비 move-in, tester qualification의 순차 진척을 확인합니다.
소재 승인
고순도 phosphoric acid, 과산화수소, CCL 증설이 고객 qualification과 양산 출하로 넘어가는지 봅니다.
반도체 투자자가 자주 묻는 질문
AI data center가 늘면 반도체 수요도 바로 늘어나나요?
항상 그렇지는 않습니다. accelerator 조달 뒤에도 power, water, connectivity와 실제 workload가 갖춰져 utilization이 올라야 추가 semiconductor order가 이어집니다.
HBM 성장이 conventional memory에도 도움이 되나요?
HBM에 생산 capacity를 우선 배분하면 conventional DRAM·NAND 공급이 타이트해질 수 있습니다. 다만 vendor capex와 재고가 빠르게 늘면 효과는 짧아질 수 있습니다.
packaging·test 증설에서 가장 먼저 볼 지표는 무엇인가요?
착공보다 장비 move-in, 고객 qualification, yield와 utilization의 순서를 보는 편이 유용합니다. 이 단계들이 실제 매출 가능한 capacity를 결정합니다.
semiconductor-grade 소재의 qualification은 왜 오래 걸리나요?
고순도뿐 아니라 lot 간 일관성, defect 영향, 고객 공정별 yield를 반복 검증해야 하기 때문입니다. 원료 sourcing이 불안하면 승인 뒤 양산 안정성도 흔들릴 수 있습니다.