VLSI Korea
골드만삭스 "AI 투자 사이클 변곡점 임박" — 3개 경고 신호 중 2개 점등, 몽타주테크놀로지는 목표가 하향에도 매수 유지
골드만삭스 수석 매크로 트레이더가 AI capex 사이클의 변곡점 임박을 경고했다. 3대 신호 중 2개가 점등된 가운데, 같은 주의 몽타주테크놀로지 리포트는 목표가 하향에도 매수를 유지했다. 하나의 하우스가 스스로 논쟁하는 지금, 소켓을 가진 자가 사이클을 탄다.


30초 요약
- 골드만삭스 수석 매크로 트레이더 Bobby Molavi가 10월 12일자 노트에서 AI capex 사이클의 변곡점이 다가오고 있다고 경고했다. 그가 제시한 3대 신호 — (1) 주가와 실제 이익의 괴리, (2) 신용시장의 AI 파이낸싱 리스크 재평가, (3) capex 증가율의 실제 둔화 — 중 앞의 두 개는 이미 발생했고, 세 번째는 2026년 3분기에 정점을 찍을 것으로 봤다.
- 같은 주 골드만삭스는 메모리 인터페이스 칩 1위 몽타주테크놀로지(澜起科技, 688008.SS/6809.HK)에 대해 투자의견 Buy를 유지하면서도 12개월 목표주가를 A주 CNY 377, H주 HK$500으로 하향했다. 2026년 순이익 추정치는 6% 낮췄지만 2027년·2028년은 각각 11%·14% 상향 — 단기 램프는 완만하게, 중기 수요는 더 강하게 본 셈이다.
- 숫자의 대비가 극적이다. H주 현재가 HK$233.8(10월 14일 기준) 대비 목표가 HK$500은 100%를 넘는 상방 여력을, A주 최근 거래가(~CNY 180~200) 대비 CNY 377도 비슷한 함의를 갖는다. 시장은 AI capex 피크를 가격에 반영하는 중이고, 골드만삭스의 셀사이드는 "주가는 과도하게 눌려 있다"고 말하는 구도다.
- 구조적 배경은 메모리 인터페이스 칩의 3사 과점이다. 몽타주테크놀로지 약 36.8%, Renesas 약 36.0%, Rambus 약 20.5% — 3사 합계 93%를 넘는 시장(2024년 매출 기준, 시장조사기관 집계·2차 보도). 서버 1대당 메모리 인터페이스 칩의 가치는 DDR5에서 MRDIMM 세대로 넘어가며 계단식으로 뛴다.
- 한국 관점의 핵심: 서버 메모리 용량 성장은 AI capex 사이클과 부분적으로 디커플링되는 구조적 수요다. 삼성전자·SK하이닉스의 서버 DRAM 본진에는 우호적이지만, capex 변곡점 논쟁이 현실화되면 2027~2028년 백엔드 로딩(후반 집중) 성장 스토리에 고멀티플을 부여받은 밸류체인 후단부터 재평가가 시작된다.
- Chase's Take: 골드만삭스 하우스 안에서 강세론(전략가: 내년 하이퍼스케일러 AI 투자 $1.2T, "stronger for longer")과 경계론(매크로 트레이더: 3대 신호 중 2개 점등)이 정면충돌하고 있다. 이 충돌의 진앙에 메모리 인터페이스 칩이 있다 — capex가 꺾여도 서버당 메모리 용량은 계속 늘어나기 때문이다.
인트로: "전력 질주 중인데 제자리걸음"
10월 둘째 주, 미국 증시는 신고가를 경신했다. 그런데 돈을 버는 사람은 별로 없었다. 골드만삭스의 수석 매크로 트레이더 Bobby Molavi는 10월 12일자 주간 노트에서 지금의 장세를 이렇게 진단했다 — "running hard but standing still", 전력 질주 중인데 제자리걸음이라는 것이다.
근거는 숫자가 말한다. 미국 fundamental long/short 전략 헤지펀드의 net exposure는 약 46%까지 떨어졌다. 2025년 4월 시장 폭락 당시의 저점 근처다. 지수는 오르는데 프로들은 베팅을 줄이고 있다. AI 핵심 10개 종목이 S&P 500 시가총액의 약 40%를 차지한다 — 2000년 닷컴 버블 정점보다 높은 집중도다. 올해 AI 강세주의 평균 수익률은 58%, S&P 500은 13%, Nasdaq은 22%인데, S&P 500 구성 종목의 중간값(median)은 오히려 15% 하락했다. 단 5개 종목의 시가총액이 나머지 434개 종목을 합친 것과 맞먹는다.
Molavi가 진짜로 말하고 싶은 것은 따로 있다. AI 생태계 — 빅테크, 클라우드, AI 랩, 칩메이커, 컴퓨팅 인프라를 통틀어 — 는 이제 $25T~$30T짜리 자산 덩어리이며, 그 가치는 인프라 투자의 지속 확장에 달려 있다는 것이다. 그리고 그는 AI capex 사이클의 변곡점을 판별하는 3대 신호를 제시했다. (1) 주가와 실제 이익의 괴리, (2) 신용시장이 AI 파이낸싱 리스크를 재평가하기 시작하는지, (3) capex 증가율 자체가 둔화되는지. 그의 판정은 냉정하다 — 첫 번째와 두 번째는 이미 발생했고, 세 번째는 2026년 3분기에 정점을 찍을 것으로 예상된다는 것이다.
같은 주에 나온 골드만삭스의 또 다른 리포트는 이 경고를 정면으로 마주한다. 메모리 인터페이스 칩 세계 1위 몽타주테크놀로지에 대한 10월 14일자 리서치다. Buy는 유지했지만 목표주가는 내렸다. 같은 하우스, 같은 주, 정반대 방향의 두 목소리 — 이번 글은 이 충돌을 해부한다.
본 글의 리포트 수치는 모두 2차 보도 기준이다. 리포트 원문은 고객 전용이라 직접 확인하지 못했다 — "원문 미확인". 수치마다 출처 링크를 달았고, 신뢰도가 낮은 2차 출처의 목표주가는 싣지 않았다.
본론
Episode 1. 숫자의 해부: 목표가는 내리고 매수는 유지한 이유
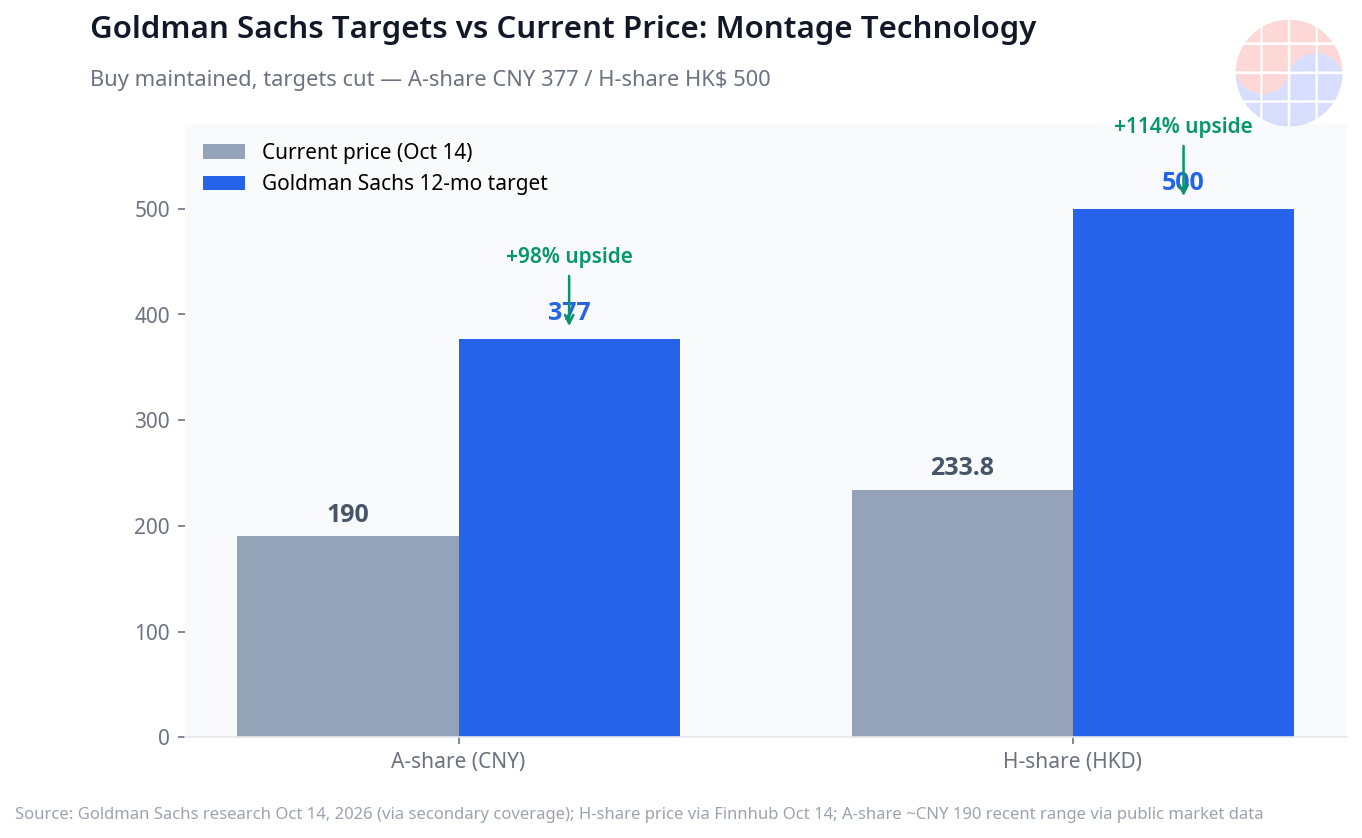
골드만삭스의 몽타주테크놀로지 리포트(10월 14일)의 결론부터 보자. 투자의견 Buy 유지, 12개월 목표주가 A주 CNY 377 / H주 HK$500으로 하향. 이익 추정치 수정폭이 이야기의 전부다 — 2026~2028년 순이익 추정치를 각각 -6%, +11%, +14%로 수정했고, 매출은 -6%, +5%, +4%, gross margin은 -1.5pp, +0.8pp, +1.7pp로 조정했다. 밸류에이션 기준은 A주 2030년 할인 P/E 48.7배, H주 59.3배다.
해석은 명확하다. 2026년의 눈높이는 낮췄지만 2027년 이후의 기울기는 더 가파르게 본 것이다. 근거도 구체적이다. 서버용 RCD05와 클라이언트용 CK01P가 9월에 양산에 들어갔고, 고세대 DDR5 인터페이스 칩과 함께 MRCD/MDB, PCIe Retimer 신제품의 램프업이 2027년부터 본격 기여한다는 전망이다. 즉 "단기 신제품 램프는 생각보다 완만하지만, 수요의 방향은 틀리지 않았다"는 판단이다.
시장의 반응은 차갑다. H주(6809.HK)는 10월 14일 HK$233.8에 거래됐고, 5거래일 낙폭은 24.8%에 달한다. A주(688008.SS)도 최근 CNY 180~200대에서 거래되고 있다. 목표주가와의 괴리가 크다 — H주는 목표가 대비 100% 넘는 상방 여력, A주도 90% 안팎이다. 시장은 이미 AI capex 피크 시나리오를 가격에 선반영하는 중이고, 골드만삭스의 셀사이드는 "눌림이 과도하다"고 맞서는 구도다. 참고로 7월 모건스탠리도 A주 목표주가로 CNY 377을 제시한 바 있다(2차 보도 기준) — 두 하우스의 숫자 눈높이가 일치한다는 점은 우연 이상의 의미를 갖는다.
Episode 2. 구조적 함의: 골드만삭스가 스스로에게 던진 질문
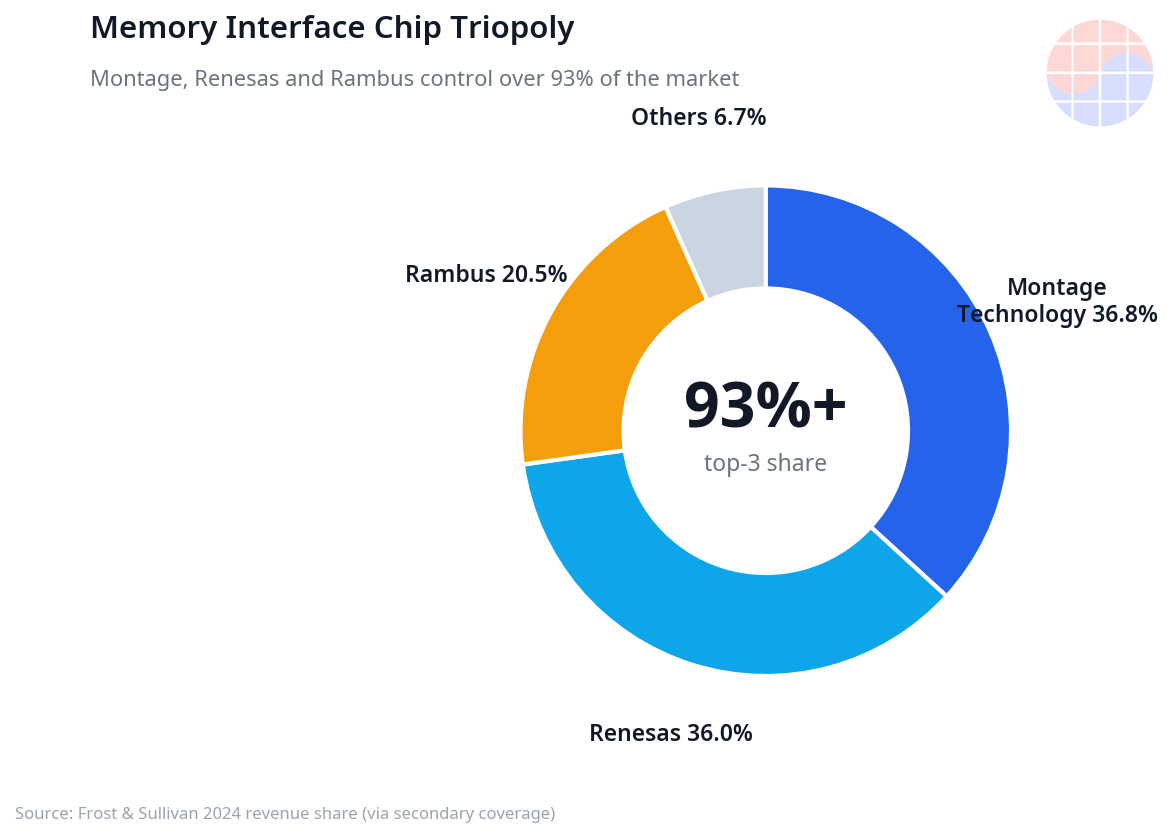
이 리포트를 특별하게 만드는 것은 몽타주테크놀로지라는 회사의 위치다. 이 회사는 중국 상하이의 팹리스로, 메모리 인터페이스 칩 — 서버 메모리 모듈(RDIMM)이 CPU와 통신하게 만드는 칩 — 의 세계 1위다. 2024년 매출 기준 점유율은 몽타주테크놀로지 약 36.8%, Renesas 약 36.0%, Rambus 약 20.5%. 세 회사의 합계가 93%를 넘는 과점 시장이다(시장조사기관 집계·2차 보도 기준).
과점이 깨지지 않는 이유는 밸리데이션의 벽이다. 메모리 인터페이스 칩 하나가 주류 서버에 들어가려면 JEDEC 표준, DRAM 벤더, CPU 플랫폼(Intel·AMD), 클라우드 사업자, 서버 OEM의 다단계 검증을 통과해야 한다. 통상 18~24개월이 걸린다. 서버 고객에게 메모리 링크 장애는 서버 전체의 안정성 문제라, 몇 달러 아끼자고 검증된 공급사를 바꾸지 않는다. 이 해자가 93% 과점을 만든다.
그리고 지금 이 과점의 한복판에서 "per-module value의 계단식 점프"가 일어나고 있다. DDR5 RDIMM에서 MRDIMM(Multiplexer Combined Ranks DIMM)으로의 세대 전환이다. MRDIMM은 모듈당 대역폭과 용량을 끌어올리는 대신 MRCD(Multiplexer Register Clock Driver)라는 새 인터페이스 칩을 요구한다. 7월 번스타인의 분석(2차 보도 기준)에 따르면 MRDIMM 침투율은 2026년 약 3%에서 2030년 25%로 오르고, DDR 모듈+인터페이스 칩 TAM은 2030년 약 $200억까지 연평균 65% 성장하며, 그중 MRDIMM 관련이 약 73%를 차지한다. DDR5 RDIMM 인터페이스 칩 매출의 57.8%가 RCD에서 나왔다는 2025년 집계(2차 보도 기준)를 떠올려보라 — RCD 다음의 주인공이 MRCD라는 이야기다.
여기서 Molavi의 경고와 연결된다. capex 사이클이 변곡점을 맞는다고 해서 서버당 메모리 용량 증가가 멈추는 것은 아니다. 하이퍼스케일러가 GPU 구매를 늦춰도, 이미 깔린 서버의 메모리 용량 업그레이드와 DDR5에서 MRDIMM으로의 세대 전환은 JEDEC 로드맵을 따라 간다. 골드만삭스의 셀사이드가 Buy를 유지한 진짜 근거는 여기에 있다 — "AI capex의 양(quantity)이 흔들려도, 메모리 인터페이스 칩의 단가(value per module)는 세대 전환으로 방어된다"는 것이다.
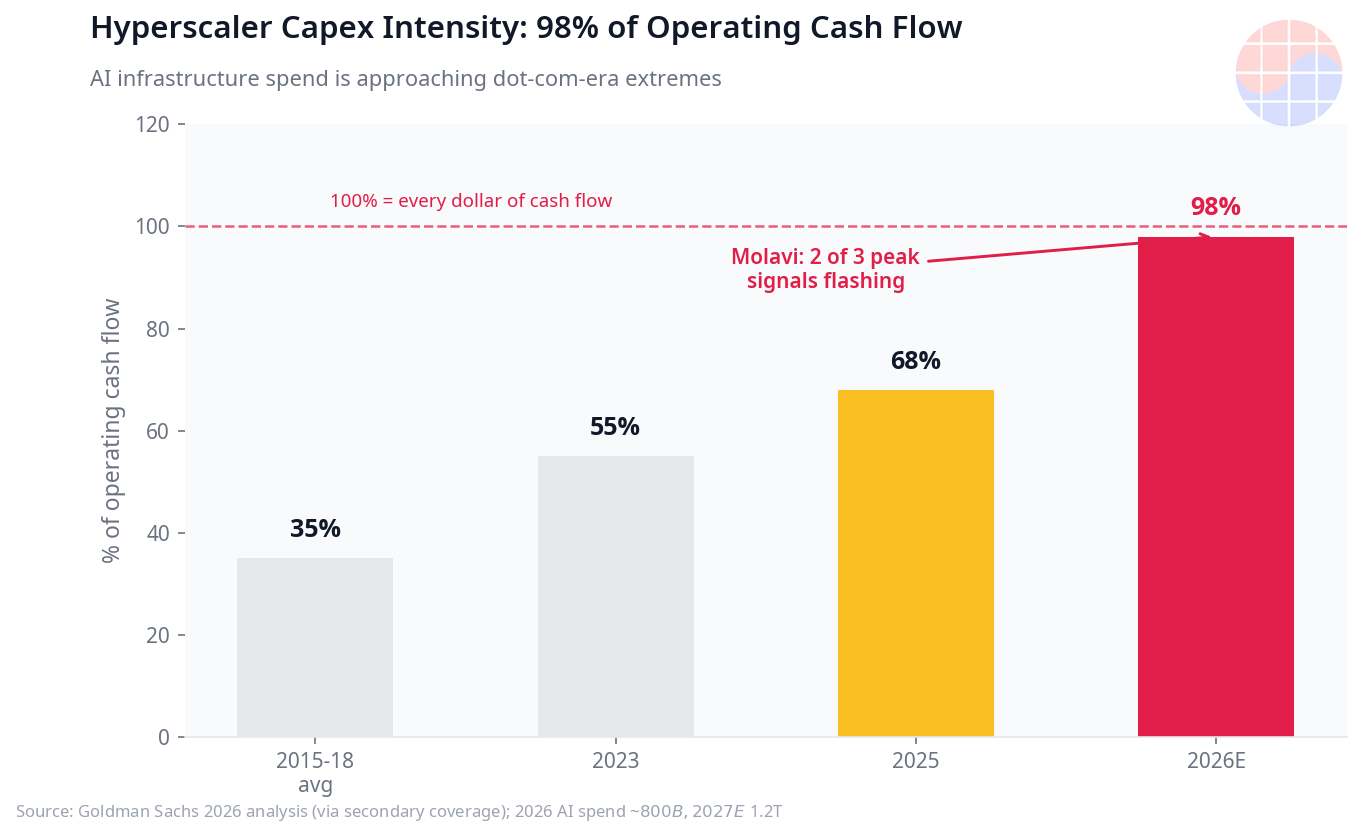
물론 같은 하우스의 다른 목소리도 기록해야 한다. 9월 25일 골드만삭스 아시아태평양 수석 전략가 Timothy Moe는 하이퍼스케일러의 AI 투자가 올해 약 $8000억에서 내년 약 $1.2T로 늘어난다며 "stronger for longer"를 말했다. 6월 분석에서는 2026년 하이퍼스케일러 capex가 영업현금흐름의 약 98%에 달할 것으로 봤다(2015~2018년 30~40%, 2023년 55%, 2025년 68%에서 치솟는 곡선). 그리고 10월 초의 분석(2차 보도 기준)에서는 2028년부터 AI 투자가 S&P 500 EPS의 tailwind에서 marginal drag로 전환되고 EPS 성장률이 약 11%로 둔화되며, 2026~2031년 하이퍼스케일러 capex 누계가 약 $7.6T에 이른다고 봤다. S&P 500 forward P/E 약 21배는 역사적 88th percentile다.
하나의 하우스 안에서 "내년 $1.2T, 더 강하게 더 오래"와 "3대 신호 중 2개 점등, 변곡점 임박"이 공존한다. 이게 지금 월가의 실제 온도다 — 컨센서스가 아니라 논쟁이다.
Episode 3. 승자/패자, 그리고 한국 관점
승자 후보 1: 메모리 인터페이스 칩 과점 3사. capex 사이클 논쟁과 무관하게, 서버당 메모리 value는 MRDIMM 세대 전환으로 올라간다. 18~24개월 밸리데이션 해자는 신규 진입을 막는다. 골드만삭스가 목표가는 내리면서도 Buy를 유지한 이유와 같다.
승자 후보 2: 한국 메모리 본진. 서버 DRAM 용량 성장은 AI capex의 양과 부분적으로 디커플링되는 구조적 수요다. 삼성전자·SK하이닉스의 서버 메모리 프랜차이즈에는 우호적이다. DDR5 sub-generation migration이 제품 믹스를 끌어올린다는 골드만삭스의 지적도 같은 방향이다.
패자 후보 1: 2027~2028년 백엔드 로딩 성장 스토리의 고멀티플 밸류체인. 골드만삭스가 몽타주테크놀로지의 2026년 추정치를 깎은 이유 — "신규 인터커넥트 제품의 램프가 생각보다 완만하다" — 는 이 구간 전체에 대한 경고로 읽힌다. PCIe Retimer, CXL 관련, 차세대 인터커넥트에 2027년 이후 실적을 걸고 2030년 할인 P/E 48~59배를 받는 구조는 capex 변곡점 논쟁에 가장 취약하다.
패자 후보 2: 신용시장의 재평가를 받는 고레버리지 AI 인프라. Molavi의 2번 신호 — 신용시장이 AI 파이낸싱 리스크를 재평가하기 시작했다 — 는 주식보다 채권에서 먼저 온다. 레버리지로 AI 인프라를 쌓는 구조는 조달금리 상승에 직접 노출된다.
한국 관점의 세 가지 체크포인트. 첫째, 7월 15일 서울중앙지검 공정거래조사부가 몽타주테크놀로지·Renesas·Rambus의 한국 사무소를 메모리 인터페이스 칩 가격담합 혐의로 압수수색했다. 같은 해 1월에는 미 법무부도 조사에 착수했다는 보도(2차 보도 기준)가 있다. 이 3사의 가격을 지불하는 쪽은 삼성전자·SK하이닉스·마이크론이다. 담합이 사실이라면 피해자는 한국 메모리 3사, 수혜자는 과점 3사라는 구도가 된다 — "인터페이스 칩 과점의 가격결정력"을 논할 때 빼놓을 수 없는 변수다. 둘째, 몽타주테크놀로지는 중국 메모리 자립의 상징주다. 중국 서버 DDR5 인터페이스의 국산화율이 올라갈수록 한국 메모리 업계의 중국 내 포지셔닝도 다시 그려야 한다. 셋째, H주 5거래일 -24.8%라는 낙폭은 "중국 AI 밸류체인 리스크 오프"의 바로미터다. 같은 기간 한국 반도체주의 상대 강도를 점검하는 잣대로 쓸 수 있다.
Chase's Take
업계 안에서 일하는 사람으로서, 이번 골드만삭스 리포트 뭉치에서 내가 가장 주목한 것은 숫자 자체가 아니다. 하나의 하우스가 스스로 논쟁하고 있다는 사실이다.
전략가는 "내년 하이퍼스케일러 AI 투자 $1.2T, stronger for longer"를 말하고, 같은 집의 매크로 트레이더는 "3대 변곡점 신호 중 2개가 이미 점등됐다"고 말한다. 보통은 한쪽이 틀린다. 하지만 이번에는 두 말이 동시에 맞을 수 있는 구조다. capex의 총량(gross dollar)이 정점을 찍어도, 서버 한 대당 들어가는 메모리 인터페이스 칩의 가치(net value per box)는 MRDIMM 세대 전환으로 계속 올라가기 때문이다. 양의 피크와 단가의 상승이 겹치는 구간 — 지금이 정확히 그 구간이다.
그래서 나는 이 리포트를 "몽타주테크놀로지 매수/매도"의 관점이 아니라 "AI 투자 사이클의 어디에 서 있는가"를 묻는 리트머스 시험지로 읽는다. EDA 일을 오래 하다 보면 알게 된다. 진짜 해자는 스펙시트가 아니라 밸리데이션 타임라인에 있다. 18~24개월의 검증 게이트를 통과한 칩은, capex가 한 분기 꺾인다고 해서 소켓에서 뽑히지 않는다. 소켓을 지키는 자가 사이클을 탄다. 그게 메모리 인터페이스 칩 3사 과점이 93%를 유지하는 이유고, 골드만삭스가 목표가는 내리면서 Buy를 뗄 수 없었던 이유다.
다만 한 가지, Molavi의 2번 신호를 가볍게 보지 말자. 신용시장의 AI 파이낸싱 리스크 재평가는 주식시장의 논쟁보다 반 박자 먼저 현실이 된다. 2026~2031년 $7.6T의 누적 capex 전망이 "계획"으로 남을지 "현금흐름"으로 증명될지는, 결국 내년 하이퍼스케일러들의 가이던스에서 갈린다. 그 전까지는 포지션의 무게중심을 "소켓을 가진 자" 쪽에 두는 것이 합리적이다. 나는 그렇게 보고 있다.
FAQ
몽타주테크놀로지는 어떤 회사인가?
중국 상하이의 팹리스 반도체 기업(澜起科技)으로, 서버 메모리 모듈과 CPU를 연결하는 메모리 인터페이스 칩(RCD·MRCD·DB·PCIe Retimer 등)의 세계 1위다. 2024년 매출 기준 글로벌 점유율 약 36.8%로 Renesas(약 36.0%), Rambus(약 20.5%)와 함께 3사 과점(93%+)을 이룬다. 상하이거래소(688008.SS)와 홍콩거래소(6809.HK)에 이중 상장돼 있다.
골드만삭스가 목표주가는 내리면서 매수를 유지한 이유는?
2026년 실적 눈높이는 낮췄지만(-6%), 2027년(+11%)·2028년(+14%)은 오히려 올렸다. 서버용 RCD05와 클라이언트용 CK01P가 9월 양산에 들어갔고, 고세대 DDR5 인터페이스 칩과 MRCD/MDB·PCIe Retimer 신제품의 기여가 2027년부터 본격화된다는 판단이다. 단기 램프는 완만하지만 수요 방향은 유효하다는 메시지다.
Molavi의 "AI capex 변곡점 3대 신호"란 무엇인가?
골드만삭스 수석 매크로 트레이더 Bobby Molavi가 10월 12일 노트에서 제시한 판별 기준이다. (1) 주가와 실제 이익의 괴리, (2) 신용시장의 AI 파이낸싱 리스크 재평가, (3) capex 증가율의 실제 둔화. 그의 판정으로는 1·2번이 이미 발생했고, 3번은 2026년 3분기에 정점을 찍을 것으로 예상된다.
한국 반도체 투자자에게 시사점은?
두 개의 사이클을 분리해서 보라는 것이다. AI capex 총량의 사이클(논쟁 중)과 서버당 메모리 용량·단가의 구조적 성장(DDR5에서 MRDIMM으로, 진행 중)은 다른 궤도를 탄다. 전자에 흔들릴 때 후자의 소켓을 가진 기업 — 메모리 본진의 삼성전자·SK하이닉스와 인터페이스 칩 과점 — 의 눌림이 기회가 되는지 점검하는 프레임으로 쓸 수 있다. 7월의 국내 압수수색(가격담합 혐의) 등 규제 리스크는 별도 변수로 관리해야 한다.
면책
이 글은 정보 제공 목적이며 투자 조언이 아니다. 인용된 리포트 수치는 2차 보도 기준이며 원문을 직접 확인하지 못했다. 모든 투자 결정은 본인의 판단과 책임 하에 이루어져야 한다.