VLSI Korea
골드만삭스 프라임 노트 해부 — 헤지펀드, 5일 만에 2025년 이후 AI 순매수를 전부 되돌리다
골드만삭스 프라임 노트: 헤지펀드는 10월 8~14일 5일 연속 AI 주식을 순매도해 2025년 이후 순매수를 전부 되돌렸고, 메모리 시총은 7,000억 달러 넘게 사라졌다. 그런데도 골드만삭스는 삼성전자·SK하이닉스 매수를 유지했다.


30초 요약
- 결론 먼저: 이번 하락은 펀더멘털이 아니라 포지셔닝이 만들었다. 골드만삭스 프라임 브로커리지 노트(10월 16일 로이터 보도 기준)에 따르면 글로벌 롱숏 헤지펀드는 10월 8~14일 5거래일 연속 글로벌 AI 주식을 순매도했고, 그 규모는 2025년 초 이후 쌓은 순매수 전체를 되돌리는 수준이었다.
- 손실의 크기가 이례적이다. 글로벌 펀더멘털 롱숏 펀드는 10월 15일까지의 한 주간 매일 손실을 기록하며 -2.9%를 냈다. 아시아 집중 펀드는 10월 상반기에만 -6.8% — 6월 말 고점(연초 대비 +40% 이상)에서 쌓은 성과의 절반 이상이 사라졌다.
- 팔기만 했지, 베팅을 걸진 않았다. 롱 매도가 숏 매도의 약 3.5배였다. 확신이 무너진 게 아니라 들고 있던 것을 줄인 디레버리징이었다. 그런데도 AI 롱 익스포저는 여전히 최근 3년 기준 83퍼센타일, 레버리지는 5년 극단 수준 근처에 있다 — 골드만삭스의 Vincent Lin은 디레버리징이 "끝보다 시작에 가깝다"고 본다.
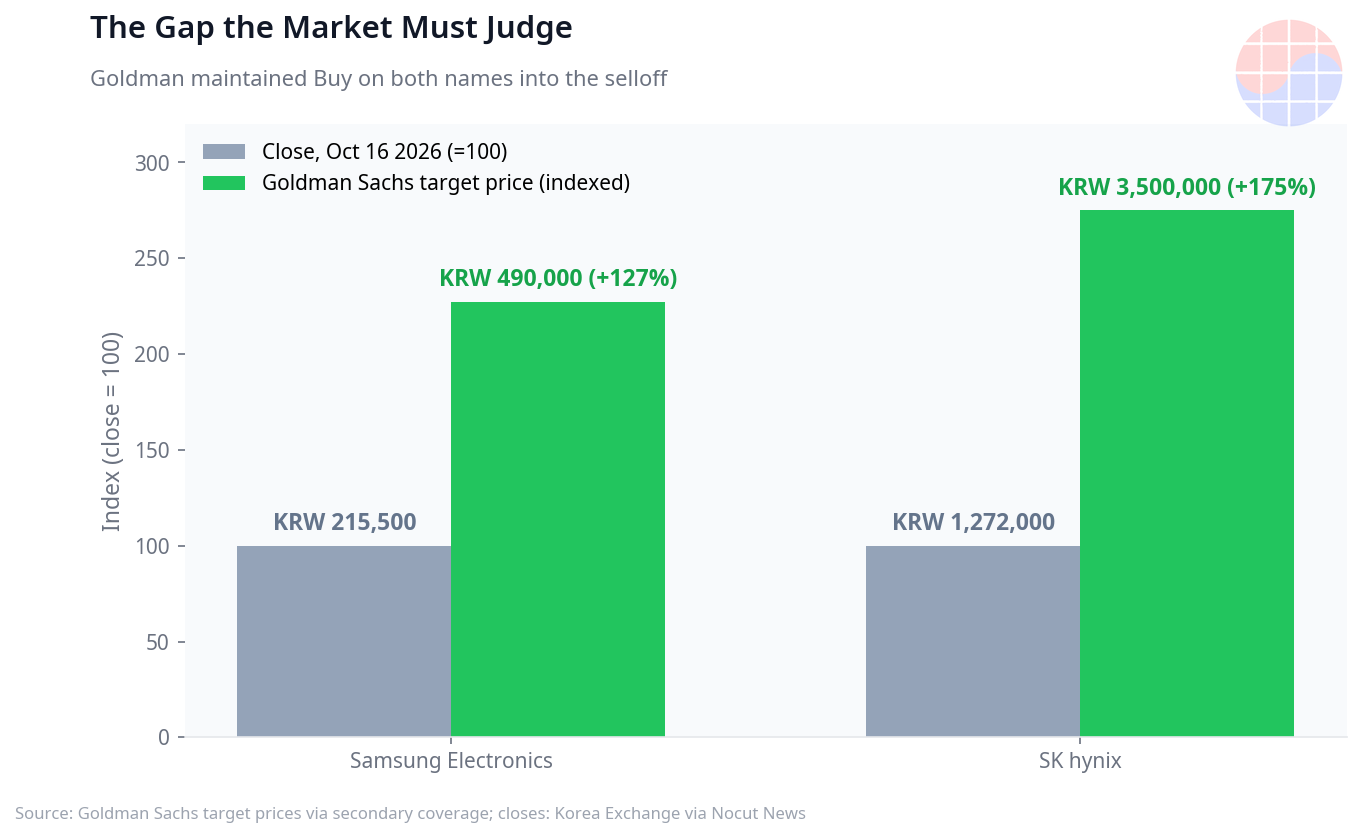
- 같은 주, 골드만삭스 리서치의 답은 정반대였다. 메모리 주식은 10월 10일 이후 시가총액 7,000억 달러 이상이 사라졌지만, 골드만삭스는 삼성전자(확신 매수, 목표주가 보통주 490,000원)와 SK하이닉스(매수, 목표주가 3,500,000원)를 유지했다. 2027년 DRAM·NAND·HBM 수급이 2026년보다 더 타이트해지고 부족이 2028년까지 간다는 판단이다.
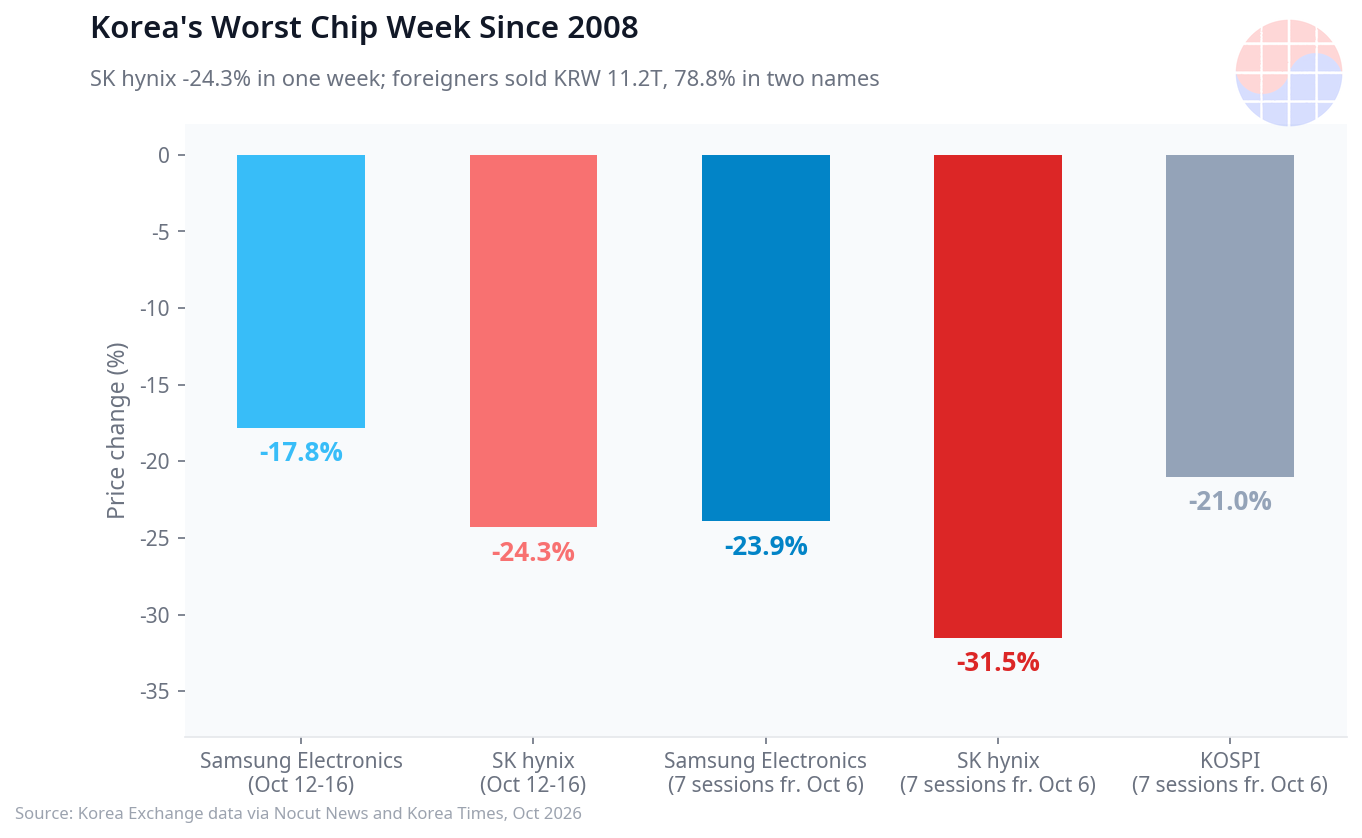
- 한국이 진앙이었다. 10월 12~16일 한 주간 삼성전자는 -17.8%, SK하이닉스는 -24.3% 하락했다 — SK하이닉스 기준 2008년 11월 이후 최악의 한 주다. 외국인은 그 주 코스피에서 11조 2,068억 원을 순매도했고, 그중 78.8%가 두 종목에 집중됐다.
- Chase's Take: TSMC는 같은 목요일(10월 15일) 사상 최대 분기 실적을 냈다. 기술은 아무것도 변하지 않았다. 변한 건 빌린 돈으로 그 기술을 사들인 사람들의 손이었다.
본 글의 리포트 수치는 모두 2차 보도 기준이다. 리포트 원문은 고객 전용이라 직접 확인하지 못했다 — "원문 미확인". 수치마다 출처를 달았고, 확인할 수 없는 수치는 싣지 않았다.
인트로: 실적이 아니라 손이 문제였다
10월 15일 목요일, TSMC는 3분기 실적을 발표했다. 매출 467억 2,000만 달러(전년 동기 대비 +41.2%), 순이익 7,630억 6,000만 대만달러(+68.7%) — 둘 다 사상 최대였다. 그런데 바로 그날, 한국 코스피는 8% 하락하며 6개월 만의 최저치로 마감했고 대만 증시도 3% 넘게 빠졌다.
실적이 무너진 게 아니다. 손이 무너졌다. 골드만삭스 프라임 브로커리지 — 헤지펀드에게 돈을 빌려주고 주식을 보관하는, 그래서 누가 무엇을 얼마나 들고 있는지 가장 정확히 아는 데스크 — 가 그 주에 쓴 노트는 올해 들어 가장 차가운 시장 진단 중 하나였다. 이번 글은 그 노트의 숫자와, 정반대 방향을 가리킨 골드만삭스 리서치 데스크의 메모리 콜을 함께 해부한다. 두 노트를 같이 읽어야 이번 하락의 성격이 보인다: 하나는 "군중이 문으로 몰리고 있다"고 말하고, 다른 하나는 "문 밖의 세상은 멀쩡하다"고 말한다.
Episode 1: 프라임 노트 숫자 해부 — 5일 만에 21개월이 사라졌다
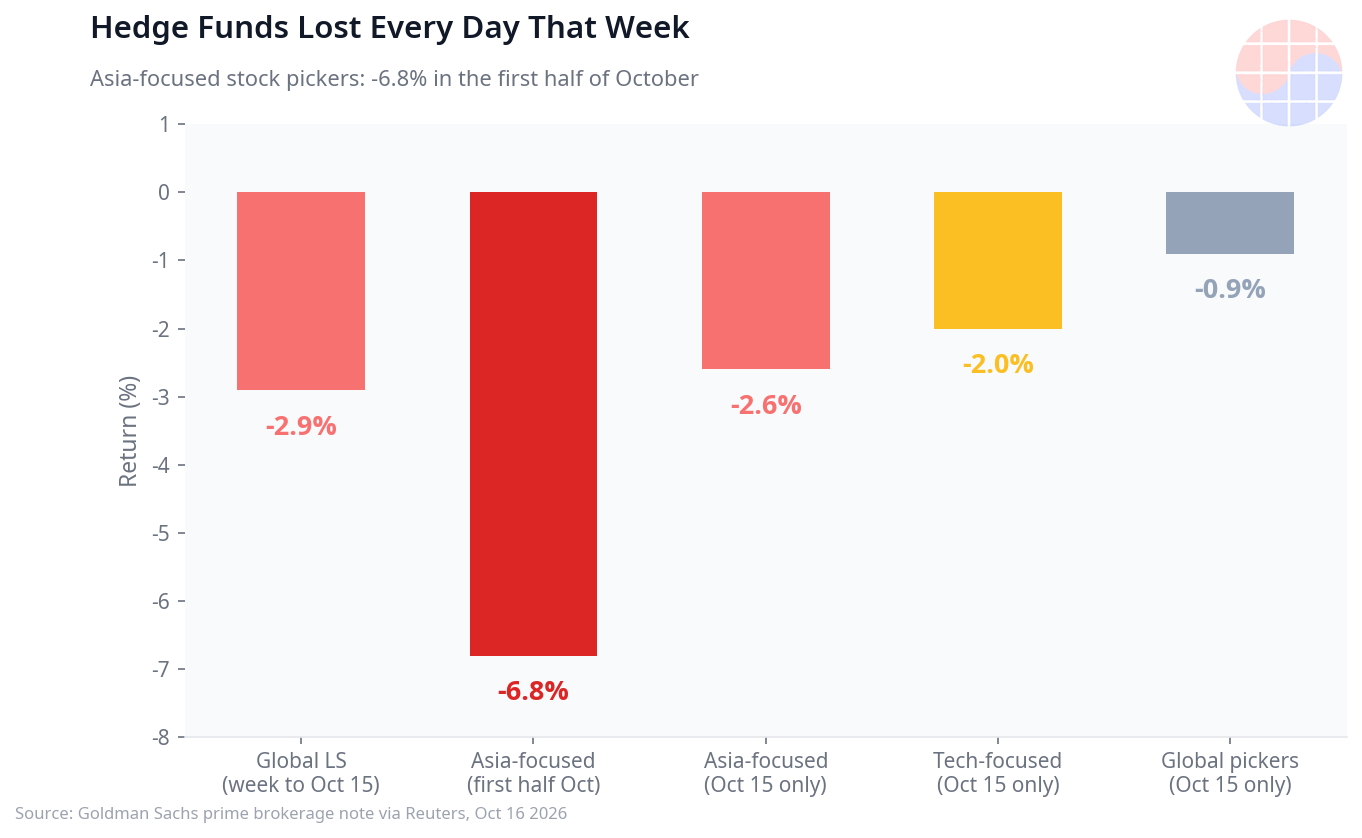
골드만삭스 프라임 노트의 핵심 숫자는 여섯 개다. 출처는 로이터의 10월 16일 보도다 (Reuters).
첫째, 손실의 연속성. 글로벌 펀더멘털 롱숏 펀드(스톡피커)는 10월 15일까지의 한 주간 단 하루도 빠짐없이 손실을 기록했고, 주간 수익률은 -2.9%였다. 그래도 연초 대비로는 +14.3%를 유지하고 있다 — 무너진 게 아니라, 쌓은 것을 토해내는 중이다.
둘째, 아시아의 낙폭. 아시아 집중 스톡피커는 10월 상반기에 -6.8%를 기록했다. 6월 말 고점에서 연초 대비 +40%를 넘겼던 성과는 절반 이상이 사라졌다. 10월 15일 하루만 보면 글로벌 스톡피커 -0.9%, 아시아 -2.6%, 테크 집중 펀드 -2.0%, 시스템트레이딩 롱숏과 멀티전략도 각각 약 -1%였다.
셋째, 동시 하락의 희귀성. 골드만삭스는 "코로나 시기부터 2025년 말까지 세 가지 광범위 전략이 같은 날 80bp 넘게 하락한 적은 한 번도 없었다"고 썼다. 그런데 2026년에는 벌써 세 번 — 2월 4일, 7월 28일, 그리고 10월 15일이다. 전략이 달라도 같은 날 같이 빠진다는 건, 들고 있는 게 사실상 같다는 뜻이다.
넷째, 매도의 규모. 롱숏 매니저들은 10월 8~14일 5거래일 연속 글로벌 AI 주식을 순매도했다. 골드만삭스 집계로 이 매도는 2025년 초 이후의 순매수 전체를 되돌렸다. 그중 하루는 최근 1년 중 두 번째로 큰 단일일 순매도였다.
다섯째, 매도의 성격. 롱 매도 대 숏 매도의 비율은 약 3.5 대 1이었다. 미국 11개 섹터 중 8개가 순매도였고 정보기술과 산업재가 앞섰다. 숏을 새로 거는 하락 베팅이 아니라, 들고 있던 롱을 줄이는 디레버리징이었다는 게 노트의 판독이다.
여섯째, 그런데도 여전히 붐빈다. 이 매도 이후에도 헤지펀드의 글로벌 AI 롱 익스포저는 최근 3년 기준 83퍼센타일에 있고, 프라임 북의 레버리지는 5년 극단 수준 근처에 머물러 있다. Vincent Lin이 디레버리징이 끝보다 시작에 가깝다고 보는 근거다. 방아쇠는 예상보다 뜨거웠던 미국 물가 지표였다 — 인플레이션이 금리 인하 기대를 밀어내자, 반도체와 AI 공급망 주식이 가장 먼저 팔렸다.
Episode 2: 7,000억 달러의 증발 — 그리고 정반대를 말한 리서치 데스크
프라임 데스크가 군중의 움직임을 기록했다면, 매도세의 가격표는 이렇다. 야후 파이낸스 집계(10월 16일 보도 기준)로 삼성전자·SK하이닉스·Micron·SanDisk·Kioxia 등 메모리 주식은 10월 10일 이후 — 7거래일 기준으로 — 합산 시가총액 7,000억 달러 이상을 잃었다. 종목별 낙폭은 11~26%다. 반도체·스토리지 61개 종목 바스켓으로는 약 2조 5,000억 달러가 사라졌고, iShares 반도체 ETF는 8거래일 연속 하락해 2008년 10월 이후 최장 하락 기록을 세웠다.
매도세의 방아쇠 중 하나로 지목된 것은 중국 CXMT다. CXMT가 더 촘촘한 4F² DRAM 셀 구조에서 진전을 이뤘고 연말까지 서버용 제품을 계획 중이라는 소식이 전해지자, 시장이 중국의 추격 속도를 다시 가격에 반영하기 시작했다.
그런데 골드만삭스 리서치 데스크의 답은 매도가 아니었다. 골드만삭스는 삼성전자에 대해 매수와 확신 매수(Conviction Buy) 지위를 유지하며 목표주가 보통주 490,000원·우선주 360,000원을 제시했고, SK하이닉스에 대해서도 매수와 목표주가 3,500,000원을 유지했다. 논거는 세 가지다. 첫째, conventional DRAM과 NAND, HBM 모두 2027년 수급이 2026년보다 더 타이트해진다. 둘째, 공급 부족은 2028년까지 이어진다. 셋째, CXMT가 신뢰할 수 있는 양산 수율에 도달하고 까다로운 고객 인증을 통과하기까지는 수년이 걸린다 — 셀 구조의 진전과 HBM 시장 진입 사이에는 긴 거리가 있다.
| 회사 | 투자의견 | 목표주가 |
|---|---|---|
| 삼성전자 (보통주) | 확신 매수 | 490,000원 |
| 삼성전자 (우선주) | 확신 매수 | 360,000원 |
| SK하이닉스 | 매수 | 3,500,000원 |
두 데스크의 메시지는 모순이 아니다. 프라임 데스크는 "누가 팔고 있는가"를, 리서치 데스크는 "무엇이 남는가"를 말한다. 가격이 포지셔닝으로 결정되는 구간에서는 두 문장이 동시에 참일 수 있다.
숫자로 보면 골드만삭스 목표주가와 현재 가격의 괴리는 극단적이다. 삼성전자 목표주가 490,000원은 10월 16일 종가 215,500원의 약 2.3배, SK하이닉스 목표주가 3,500,000원은 종가 1,272,000원의 약 2.8배다. 통상 목표주가는 12개월 전망인데, 이 정도 괴리는 두 가지 중 하나를 뜻한다 — 시장이 이익 전망 자체를 믿지 않거나, 전망은 믿지만 그 이익이 지속되는 기간을 훨씬 짧게 보고 있다는 것이다. 모건스탠리가 지난주 노트에서 지적한 '밸류에이션 트랩' 논쟁과 정확히 맞물리는 지점이다. 다만 방향은 반대다. 모건스탠리가 "이익이 정점이라 싸 보이는 것"이라고 했다면, 골드만삭스는 "공급 부족이 2028년까지 가므로 이익의 고원이 길다"고 답한 셈이다. 어느 쪽이 맞는지는 결국 2027년 신규 캐파가 실제로 가동되는 속도와, HBM 장기 공급계약이 가격 하한을 얼마나 단단하게 만드는지에 달려 있다.
Episode 3: 승자·패자와 한국 관점
패자는 '한국 메모리 베타'였다. 한국거래소 집계로 10월 12~16일 한 주간 삼성전자는 262,000원에서 215,500원으로 -17.8%, SK하이닉스는 1,681,000원에서 1,272,000원으로 -24.3% 하락했다 (Nocut News 보도). SK하이닉스의 주간 낙폭은 2008년 11월 셋째 주(-31.9%) 이후 최대다. 10월 6일부터 7거래일로 넓히면 삼성전자 -23.9%, SK하이닉스 -31.5%, 코스피는 -21%(1,449.52포인트)였다.
외국인 매도의 집중도가 본질이다. 그 주 외국인은 코스피에서 11조 2,068억 원을 순매도했는데, 삼성전자 3조 4,763억 원과 SK하이닉스 5조 3,565억 원 — 두 종목이 전체의 78.8%를 차지했다. 외국인 지분율은 삼성전자 45.98%(2009년 7월 이후 최저), SK하이닉스 48.85%(2021년 12월 이후 최저)까지 내려갔다. 이익 전망이 무너져서 판 게 아니라, 한국 반도체 익스포저 자체를 줄인 것이다.
국내 애널리스트의 반론도 같은 방향이다. 코리아타임스 보도(10월 16일)에 따르면 KB증권은 이번 하락을 "펀더멘털 악화가 아니라 한국 시장의 매수 여력 부족과 심리 위축이 만든 과도한 조정"으로 봤고, SK증권은 메모리 공급 부족이 예상보다 깊어지며 내년 HBM 가격이 오른다는 전망을 유지했다 (Korea Times).
다음 판정은 실적이다. SK하이닉스는 10월 28일, 삼성전자는 10월 29일 3분기 실적을 발표한다. 골드만삭스 목표주가와 금요일 종가(215,500원·1,272,000원) 사이의 괴리 — 삼성전자 약 +127%, SK하이닉스 약 +175% — 는 그 자체로 시장의 질문이다. 실적이 그 괴리를 메울지, 포지셔닝이 더 밀어낼지는 83퍼센타일에 남아 있는 AI 롱 익스포저가 먼저 답한다.
Chase's Take
업계 안에서 일하는 사람으로서, 이번 노트에서 가장 오래 남은 숫자는 -2.9%가 아니라 3.5 대 1이다. 숏이 아니라 롱을 판 것이다. 아무도 AI가 끝났다고 베팅하지 않았다. 다만 모두가 같은 문으로 나가려 했고, 문은 좁았다.
반도체 사이클을 오래 본 사람은 이 패턴을 안다. 수요 전망이 바뀌어서 빠지는 하락은 느리다. 포지셔닝이 무너지는 하락은 빠르다 — 그리고 대개 펀더멘털보다 먼저 멈춘다. 문제는 이번엔 두 번째 하락인데도 익스포저가 여전히 83퍼센타일이라는 점이다. 첫 번째 물결이 지나갔다고 안심할 단계가 아니라는 게 프라임 데스크의 말이고, 나는 그 판독에 동의한다.
반대로 골드만삭스 리서치의 메모리 콜은 내가 현장에서 보는 것과 크게 다르지 않다. HBM 인증은 분기가 아니라 연 단위로 움직이고, 수율은 논문이 아니라 양산 라인에서 증명된다. CXMT의 셀 진전은 진짜 뉴스지만, 그것이 2027년 수급을 바꾸는 뉴스는 아니다.
정리하면 이렇다. 단기 가격은 헤지펀드의 손이, 중기 가격은 10월 28~29일 실적이, 장기 가격은 2027년 수급이 결정한다. 세 개의 시계가 서로 다른 속도로 도는 구간 — 지금이 딱 그 구간이다.
FAQ
골드만삭스 프라임 노트는 정확히 무엇을 말했나?
글로벌 롱숏 헤지펀드가 10월 8~14일 5거래일 연속 AI 주식을 순매도해 2025년 초 이후 순매수 전체를 되돌렸고, 10월 15일까지의 한 주간 -2.9%의 손실을 기록했다는 것이다. 원문은 고객 전용이라 로이터 등 2차 보도 기준으로 정리했다.
하락의 원인은 펀더멘털 악화인가?
아니다 — 최소한 아직은 아니다. 같은 주 TSMC는 매출 +41.2%, 순이익 +68.7%의 사상 최대 실적을 냈다. 골드만삭스 프라임 노트가 기록한 것은 예상보다 뜨거운 미국 물가가 촉발한 포지셔닝 청산이며, 롱 매도가 숏 매도의 약 3.5배라는 점이 이를 뒷받침한다.
골드만삭스가 삼성전자·SK하이닉스를 매수 유지한 근거는 무엇인가?
2027년 DRAM·NAND·HBM 수급이 2026년보다 더 타이트해지고 공급 부족이 2028년까지 이어진다는 전망, 그리고 CXMT가 양산 수율과 고객 인증을 갖추기까지 수년이 걸린다는 판단이다. 목표주가는 삼성전자 보통주 490,000원, SK하이닉스 3,500,000원이다.
앞으로 무엇을 체크해야 하나?
세 가지다. 첫째, 헤지펀드 AI 롱 익스포저(현재 최근 3년 83퍼센타일)와 레버리지의 하락 속도. 둘째, 10월 28일 SK하이닉스와 10월 29일 삼성전자의 3분기 실적. 셋째, 외국인 지분율이 삼성전자 45.98%·SK하이닉스 48.85%에서 반등하는지 여부다.
본 글은 정보 제공 목적이며 투자 조언이 아닙니다. 인용된 리포트 수치는 2차 보도 기준이며 원문을 직접 확인하지 못했습니다. 투자 결정은 본인의 판단과 책임 하에 하시기 바랍니다.
📩 VLSI Korea 뉴스레터 구독하기
매일 발행되는 반도체 심층 분석을 이메일로 가장 먼저 받아보세요. 구독은 무료입니다.