VLSI Korea
HBM의 숨은 병목은 테스트다: 16단 적층이 만드는 검사 시간의 벽
HBM 경쟁의 진짜 병목은 본딩이 아니라 테스트다. 다이 양품률 99%에서도 12단 스택은 88.6%로 떨어지는 곱셈 구조, HBM4 2,048-bit·16단이 만드는 검사 시간의 벽과 한국 테스트 생태계의 기회를 읽는다.


HBM의 숨은 병목은 테스트다: 16단 적층이 만드는 검사 시간의 벽
30초 요약
HBM 경쟁의 진짜 병목은 본딩이 아니라 테스트다. JEDEC이 2025년 4월 16일 확정한 HBM4 표준(JESD270-4)은 인터페이스를 2,048-bit로 두 배 넓히고 독립 채널을 32개로 늘렸으며, 스택은 최대 16단·512Gb(64GB)까지 커졌다. 다이 하나의 양품률이 99%여도 12개를 쌓으면 스택 양품률은 약 88.6%로 떨어지고, 95%면 약 54%까지 무너지는 곱셈 구조가 HBM 제조의 중심에 있다. 불량 다이 하나가 스택 전체를 불량으로 만들기 때문에, 적층 전 Known-Good-Die 선별과 적층 후 전수검사는 선택이 아니라 원가와 리드타임을 결정하는 공정 그 자체다. 테스터 시장은 이를 숫자로 확인한다. Advantest는 2026년 테스터 시장 전망을 130억~145억 달러로 상향했고(2026년 7월 실적 발표), Teradyne의 2026년 2분기 메모리 테스트 매출은 2억 1,200만 달러로 사상 최대를 기록했다. 그리고 이 병목의 수혜는 한국 테스트 생태계 — 테크윙, 와이씨, ISC, 리노공업 — 에도 열리고 있다.
Background: 양산은 시작됐고, 시장의 눈은 본딩에만 가 있다
HBM4 양산 시계는 이미 돌고 있다. SK하이닉스는 2025년 9월 HBM4 양산 체계를 구축했고, 2026년 2분기 실적 발표에서는 2분기부터 양산 공급을 시작해 하반기 생산을 확대한다고 밝혔다. 삼성전자는 2026년 2월 12일 HBM4 양산 시작과 상업 출하를 '업계 최초'로 공식 선언했다. 삼성전자의 HBM4는 1c(6세대 10nm급) DRAM과 4nm 로직 베이스 다이를 결합해 안정 전송속도 11.7 Gb/s(JEDEC 기준 8 Gb/s 대비 +46%), 최대 13 Gb/s를 제시했고, 2026년 HBM 매출은 전년 대비 3배 이상을 전망했다(삼성전자 공식 발표, 2026-02-12). 두 회사 모두 다음 단계도 예고했다. HBM4E 샘플은 SK하이닉스가 2026년 상반기 공급을 완료했고 삼성전자는 2026년 하반기를 계획 중이며, 본격 양산과 커스텀 HBM 샘플은 2027년으로 잡혀 있다.
그런데 시장의 관심은 온통 한 곳에 쏠려 있다. 다이를 쌓아 붙이는 TC 본더, 즉 본딩 장비다. 한미반도체가 대표적이다. 한미반도체는 2026년 6월 SK하이닉스와 HBM4용 TC 본더(4.5 GRIFFIN) 442억 원 공급계약을 체결했고, 2026년 2분기 매출 2,511억 원(+39.5% YoY), 영업이익 1,303억 원(+51.0% YoY)을 기록했다(2026년 2분기 실적 기준). 분명 중요한 장비다. 다만 한 가지는 분명히 구분해야 한다. TC 본더는 테스트 장비가 아니라 본딩(적층) 장비다. 본딩이 아무리 빨라져도, 쌓은 스택이 좋은지 나쁜지를 판정하는 테스트 캐파가 따라오지 못하면 출하는 늘지 않는다. HBM4 세대에서 실제로 타이트해지는 것은 붙이는 속도가 아니라 검사하는 시간이다.
Deep Dive 1: 곱셈으로 무너지는 수율 — 16단이 만드는 검사의 벽
HBM 테스트가 병목이 되는 이유는 산술이 결정한다. 스택 양품률은 다이 양품률의 곱이다. 업계 공개 해설이 제시하는 산식을 그대로 계산하면 다음과 같다(기준: 다이 개별 양품률 가정별 자체 계산).
| 다이 양품률 | 12단 스택 양품률 | 16단 스택 양품률 |
|---|---|---|
| 99% | 약 88.6% | 약 85.1% |
| 97% | 약 69.4% | 약 61.4% |
| 95% | 약 54.0% | 약 44.0% |
다이 양품률 95%는 DRAM 공정에서 결코 나쁜 숫자가 아니다. 그런데 16단을 쌓는 순간 스택의 절반 이상이 불량이 된다. 게다가 불량은 값싼 웨이퍼 단계에서 끝나지 않는다. GPU 패키지 1개에는 HBM 스택 8개가 붙는 구조라, 패키징이 끝난 뒤 스택 1개의 불량이 발견되면 고가의 가속기 패키지 전체가 손실로 이어진다. 그래서 HBM에서는 "일단 쌓고 마지막에 검사"가 성립하지 않는다. 쌓기 전에 각 다이가 Known-Good-Die인지 확인하는 웨이퍼 테스트와, 쌓은 뒤 베이스 다이를 통해서만 접근할 수 있는 Known-Good-Stack 테스트가 구조적으로 강제된다.
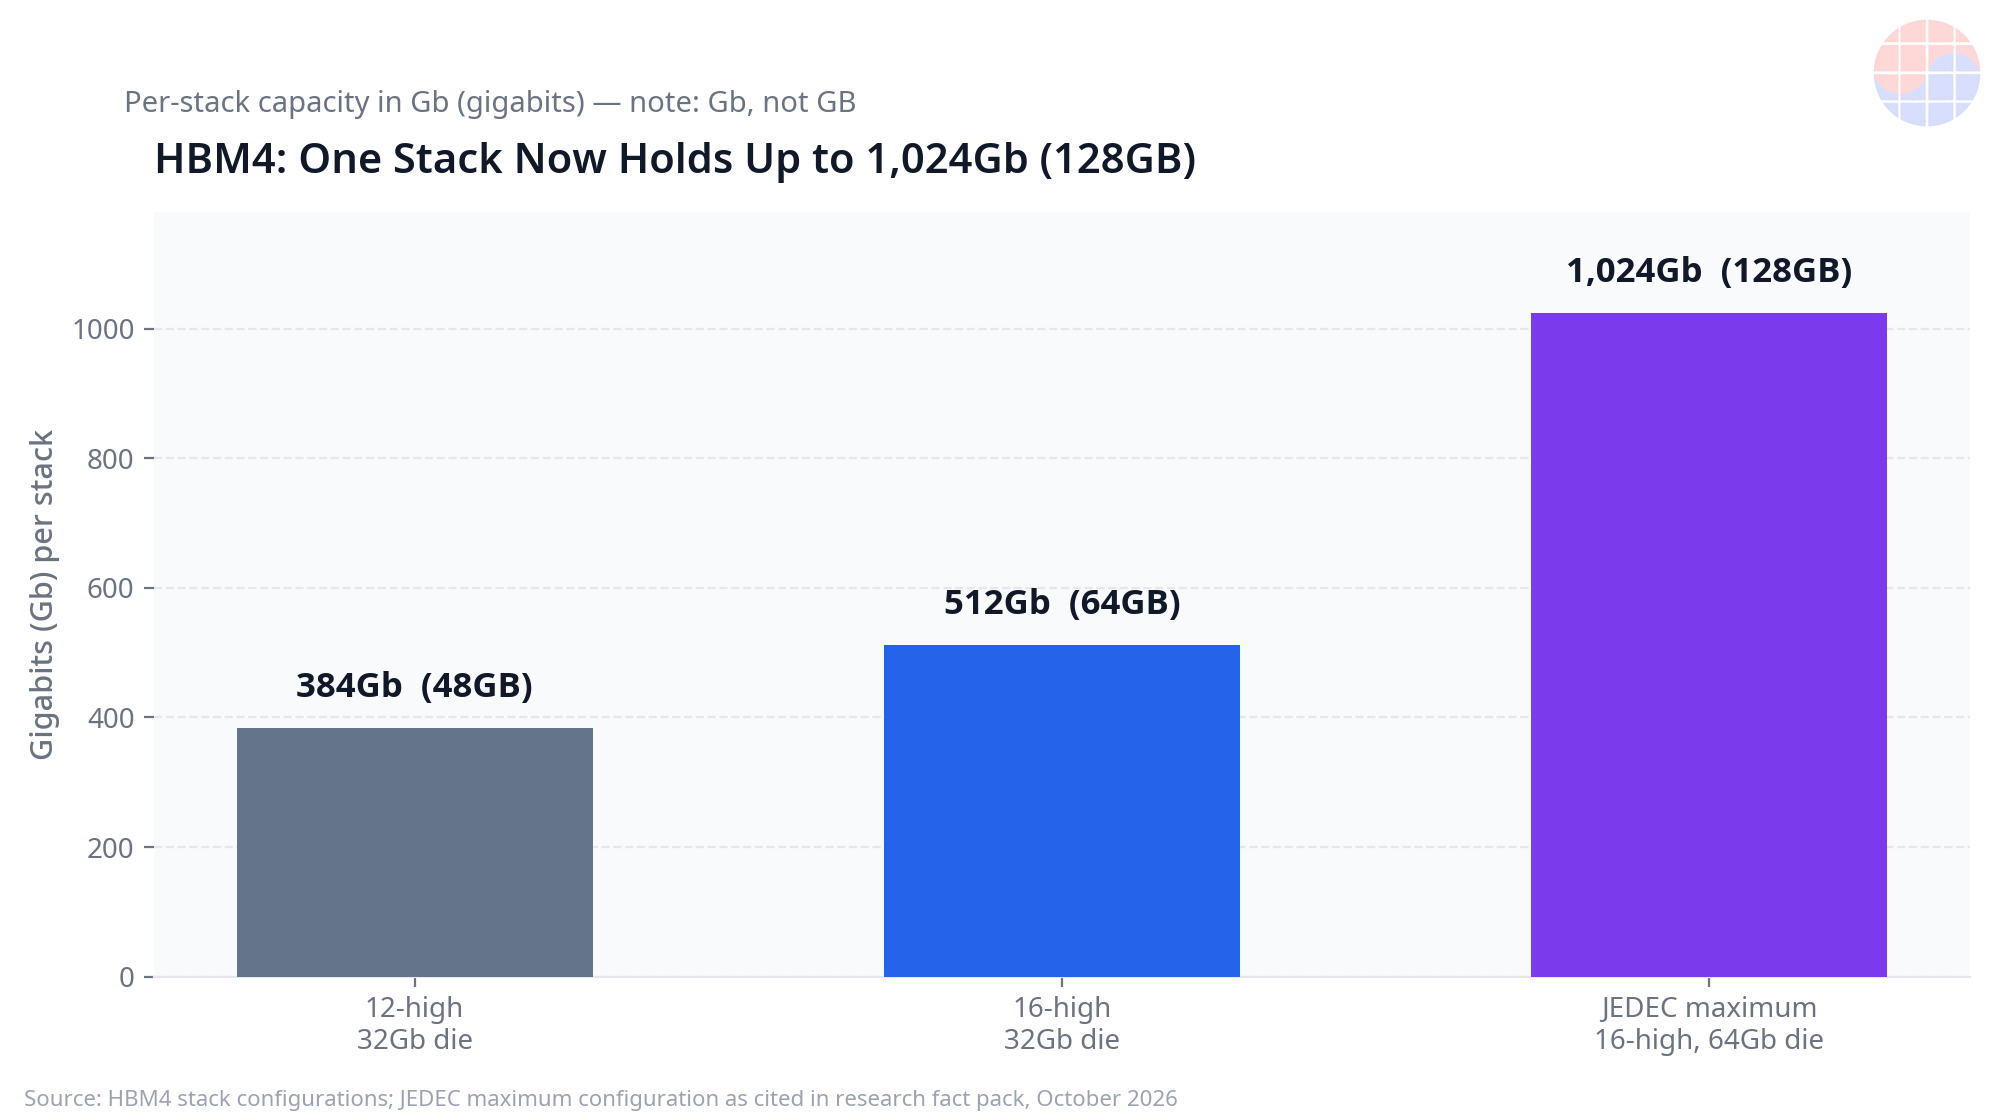
HBM4는 이 구조를 더 가혹하게 만든다. JEDEC JESD270-4(2025-04-16) 기준 스택 구성은 4단·8단·12단·16단, 다이 밀도는 24Gb 또는 32Gb다. 32Gb 다이 16단이면 스택 용량은 512Gb(64GB), 24Gb 다이 12단이면 288Gb(36GB), 32Gb 다이 12단이면 384Gb(48GB)다. 인터페이스는 스택당 2,048-bit로 HBM3의 1,024-bit에서 두 배, 독립 채널은 16개에서 32개로 두 배가 됐고 채널당 pseudo-channel은 2개다. 업계 해설에서는 HBM4 스택의 연결 수가 TSV 20,000개 이상, 마이크로범프 약 16,148개 수준으로 거론된다(단일 해설 출처의 추정치로, 확정 수치로 보기는 어렵다). 연결점이 늘어난다는 것은 곧 검사해야 할 접점과 테스트 항목이 늘어난다는 뜻이다. 전압 규격(VDDQ 0.7~0.9V, VDDC 1.0V 또는 1.05V)까지 세분화되면서, 테스트는 더 많은 조건에서 더 오래 돌아가야 한다.
Deep Dive 2: 테스트는 앞으로 이동하고(shift-left), 테스터 시장은 사상 최대다
업계의 대응은 테스트 시점을 앞당기는 'shift-left'다. 테스터·프로버 업체 임원들이 2026년 공개 기술 매체에서 설명한 현재 표준 흐름은 세 단계다. 첫째, 웨이퍼 단계에서 DRAM 다이와 로직 베이스 다이의 내부 회로·코어 메모리·TSV를 테스트하고, 웨이퍼 레벨 번인(burn-in)으로 초기 불량을 걸러 KGD를 확보한다. 둘째, 적층 후에는 베이스 다이를 통해 스택 전체를 테스트한다(KGS). 셋째, 최종 패키지 테스트로 마무리한다. 테스트가 후공정에서 전공정 쪽으로 이동할수록 고속 테스트, 병렬도, 열 제어에 대한 요구가 커진다고 이들은 설명한다.
여기서 병목의 실체가 드러난다. 번인은 시간을 단축할 수 없는 공정이다. 일정 시간 고온·고전압 스트레스를 가해 초기 불량을 드러내는 것이 목적이라, 단수가 늘고 검사 항목이 늘면 소요 시간은 구조적으로 길어진다. 동시에 2,048-bit 인터페이스와 32개 채널은 다이 1개를 검사하는 데 필요한 테스터 채널 자원을 불려, 테스터 1대가 동시에 처리할 수 있는 디바이스 수, 즉 테스트 패러렐리즘을 갉아먹는다. 장비 대수를 늘리지 않으면 검사 캐파가 생산 캐파를 따라잡지 못하는 구조다.
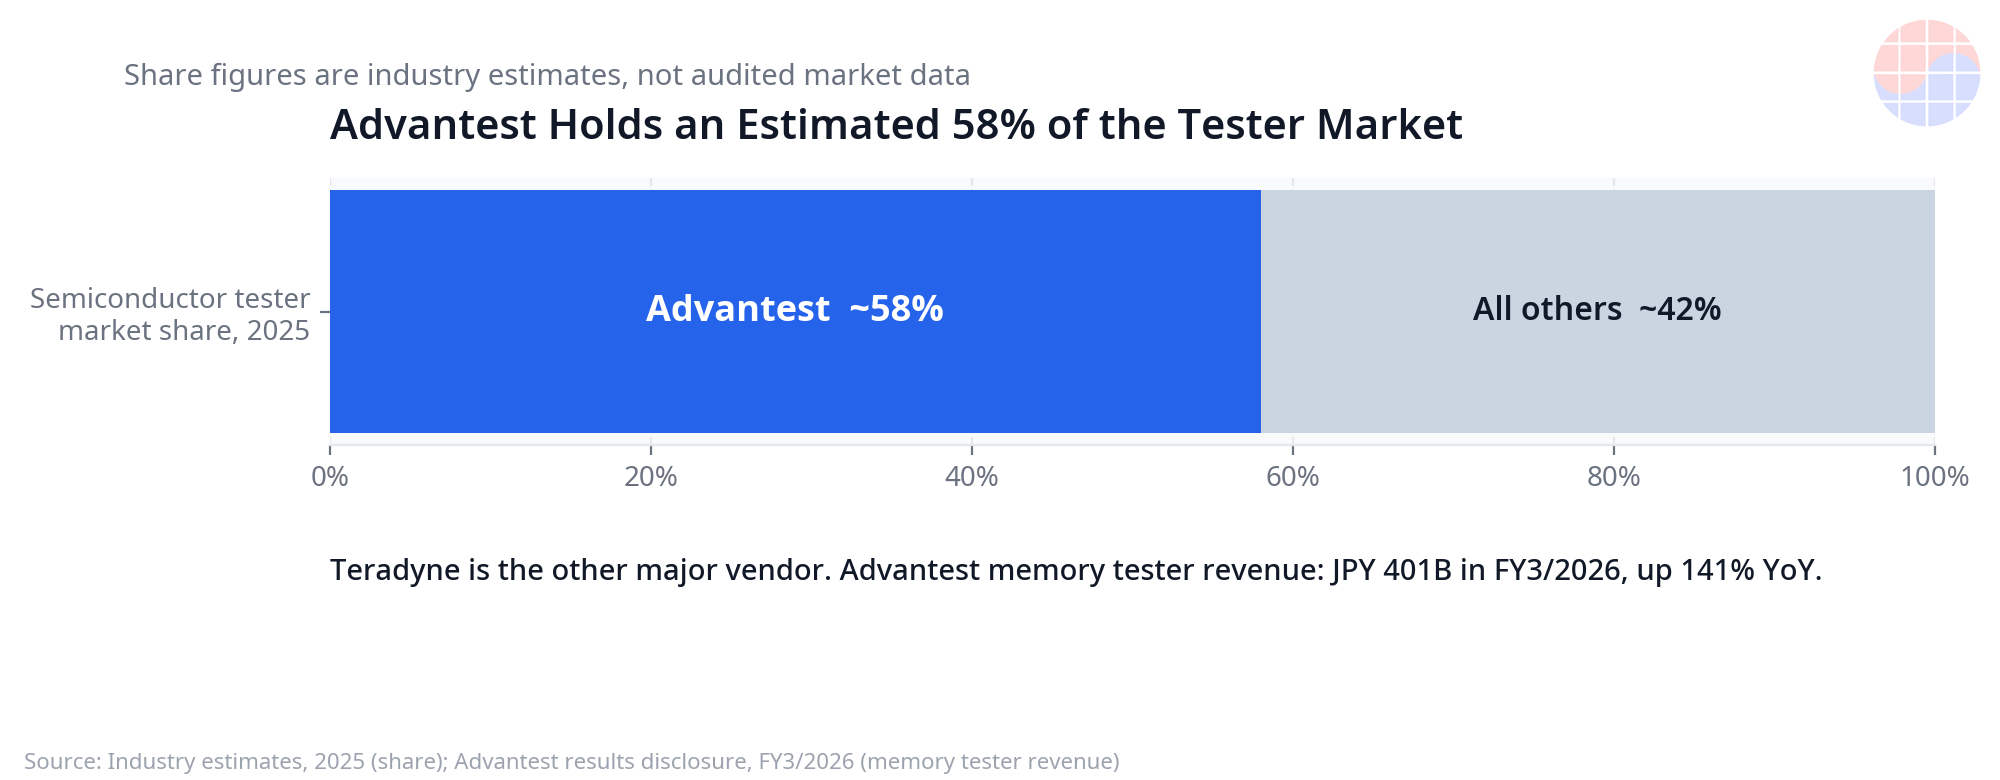
시장 숫자가 이를 뒷받침한다. Advantest의 FY2026 1분기(2026-06-30 종료, 2026년 7월 발표) 매출은 3,674억 엔(+39% YoY), 영업이익은 1,893억 엔(+53% YoY)이었다. 부문별로는 SoC 테스터 2,596억 엔(+36% YoY), 메모리 테스터 480억 엔(+43% YoY)으로, 회사는 메모리 테스터 성장의 견인차로 HBM·고성능 DRAM·NAND용 테스터 판매 증가를 직접 지목했다. Advantest는 2026년 테스터 시장 전망을 총 130억~145억 달러로 상향하면서 메모리 테스터만 25억~30억 달러로 제시했는데, 이는 4월 전망 대비 약 +19%다. Teradyne도 같은 방향이다. 2026년 2분기(2026년 7월 발표) 전체 매출은 13억 3,000만 달러(+103.9% YoY), 반도체 테스트 11억 2,000만 달러 중 메모리 테스트가 2억 1,200만 달러로 사상 최대를 기록하며 3분기 연속 2억 달러를 넘겼다. 경영진은 HBM·DRAM 테스트 수요를 성장 이유로 들었고, 메모리 부문 book-to-bill은 2를 초과했으며, 2026년 메모리 테스트 시장이 2025년보다 40% 이상 크다고 전망했다. 테스터 2강의 숫자가 동시에 사상 최대를 가리키는 구간에서, 테스트는 더 이상 후공정의 부속 공정이 아니다.
Deep Dive 3: 한국 테스트 생태계 — 장비·소켓·핀에 열리는 기회
이 병목은 한국 테스트 생태계에 실적이라는 형태로 도착하고 있다.
- 테크윙 (HBM 전용 검사장비): HBM 전용 검사장비 '큐브 프로버'가 핵심이다. 2026년 1분기 매출은 524억 원(+51.4% YoY), 2026년 3분기 잠정실적은 매출 878억 원(+110.2% YoY), 영업이익 180억 원(+153% YoY)으로 보도됐다(2026-10-14 보도, 잠정 수치). 반면 2025년에는 HBM4 수율 문제로 큐브 프로버 탑재가 하반기로 밀리며 영업이익이 164억 원(-29.6%)으로 줄었다. 테스트 장비 매출 자체가 고객의 HBM4 양산·수율 일정에 연동된다는 것을 보여주는 사례다.
- 와이씨 (웨이퍼 테스터): 메모리 성능·불량 검사장비인 웨이퍼 테스터를 공급한다. 2026년 2분기 연결 매출은 약 1,050억 원(+31% YoY), 영업이익은 약 151억 원(+249% YoY, 이익률 약 14%)을 기록했다. 2026년 8월에는 반도체 검사장비 공급계약 공시도 있었다. 다만 분기별 매출 인식은 고객사 설비투자와 검수 일정에 따라 변동성이 크다.
- ISC (테스트 소켓): 2026년 2분기 매출 729억 원(+41% YoY), 영업이익 213억 원(+55% YoY, 이익률 29%), AI 관련 매출은 591억 원(+71% YoY)으로 전체의 81%를 차지했다(2026-07-27 실적발표 자료 기준). 상반기 누적으로는 매출 1,412억 원, 영업이익 449억 원이다. 주목할 점은 매출 구성이다. 비메모리 78%, 메모리 22%로, 무게중심은 HBM 직접 매출이 아니라 AI 가속기와 서버 CPU의 최종 테스트·시스템레벨 테스트(SLT) 소켓에 있다. 테스트 수요의 폭발이 메모리 바깥에서도 일어나고 있다는 방증이다.
- 리노공업 (테스트 핀·소켓, 소모품): 소켓과 핀은 검사 때마다 닳는 소모품이라 테스트 물량 자체가 늘면 교체 수요가 따라 붙는다. 2026년 상반기 매출은 2,430억 원(+27.2% YoY), 영업이익 1,208억 원(49.7%), 2분기 단독으로는 매출 1,432억 원·영업이익 735억 원(51.3%)이었다. IC 테스트 소켓 매출 비중은 2022년 57.2%에서 2026년 상반기 68.5%로 올랐고, 소켓 생산수량은 2024년 130,672개에서 2025년 191,102개(+46%)로 늘었다(2026-09-25 게시 집계 기준). 2025년 연간으로도 매출 3,725억 원(+33.9%), 영업이익 1,770억 원(47.5%)을 기록했다.
정리하면 구도는 이렇다. 전수검사를 수행하는 장비(테크윙·와이씨)가 HBM 캐펙스 사이클의 직접 수혜선에 있고, 검사가 반복될 때마다 소모되는 부품(ISC·리노공업)이 물량 연동 수혜를 받는다. 그리고 다시 강조하지만, 이 구도에 한미반도체의 TC 본더를 넣으면 안 된다. TC 본더는 본딩 장비로, 테스트 생태계와는 고객과 사이클만 공유할 뿐 기능이 다르다.
Chase's Take: 테스트는 '품질 게이트'에서 '캐파 게이트'로 바뀌었다
반도체 업계에서 테스트는 오랫동안 품질 부서의 일이었다. 불량을 걸러내는 비용 센터로 취급됐고, 투자 판단에서도 본딩 장비 대수나 노광 캐파 뒤에 숨었다. HBM4 세대에서 이 위상이 뒤집힌다. 곱셈 수율 구조에서는 테스트 캐파가 곧 출하 캐파다. 검사를 통과하지 못한 스택은 존재하지 않는 캐파와 같기 때문이다.
설계 쪽에서 비유하면 signoff와 닮았다. 칩이 아무리 빨리 구현돼도 timing signoff를 통과하지 못하면 테이프아웃 일정은 그 자리에서 멈춘다. HBM의 테스트가 정확히 그 위치로 이동하고 있다. 본딩 라인이 월 10만 스택을 쌓을 수 있어도, 웨이퍼 번인과 KGS 검사 캐파가 8만 스택분뿐이면 실제 출하는 8만이다. 나머지 2만은 재고이자 리드타임이다.
한국 관점에서 더 흥미로운 것은 수혜의 형태다. 장비(큐브 프로버·웨이퍼 테스터)는 고객의 양산 일정에 베팅하는 고변동 사업이지만, 소켓과 핀은 다르다. 테스트 물량이 존재하는 한 마모되고 교체되는 소모품 구조는, 사이클의 방향보다 사이클의 '물량'에 연동되는 반복 매출에 가깝다. 리노공업의 50% 안팎 영업이익률과 ISC의 AI 매출 비중 81%는 이 구조가 숫자로 나타난 모습이다. 물론 약점도 분명하다. 테크윙의 2025년 역성장이 보여주듯, 한국 테스트 장비의 실적은 소수 고객의 HBM4 수율·양산 스케줄에 강하게 묶여 있다. 병목의 수혜자는 병목이 풀리는 방식에도 베팅하고 있는 셈이다.
Implications
- 메모리 캐펙스의 배분 변화: HBM4 양산이 본격화되는 2026년 하반기, 메모리 업체의 투자 판단에서 테스터·프로버·번인 캐파의 비중은 더 커진다. Advantest가 메모리 테스터 시장 전망을 한 분기 만에 약 +19% 상향한 것은 이 배분 변화의 선행 신호다.
- 리드타임의 결정 변수 이동: HBM 공급 리드타임을 볼 때 본딩 장비 납기만으로는 부족하다. 검사 캐파, 특히 웨이퍼 레벨 번인과 KGS 테스트 캐파가 실제 출하 속도를 정한다. Teradyne 메모리 부문의 book-to-bill 2 초과는 주문이 출하를 두 배 이상 앞지르고 있다는 뜻이다.
- 한국 소부장의 재평가 구간: 테크윙·와이씨는 HBM 직접 연동, ISC·리노공업은 AI 테스트 물량 연동으로, 서로 다른 두 개의 성장 엔진이 한국 테스트 생태계 안에 공존한다. 다만 잠정실적(테크윙 3분기)과 분기 매출 인식 변동성(와이씨) 같은 숫자 해석의 주의점은 함께 봐야 한다.
- 다음 세대는 더 가혹하다: HBM4E 본격 양산(2027년 목표)과 커스텀 HBM 샘플(2027년 계획)이 오면 베이스 다이의 로직 비중이 커지고 테스트 항목은 더 늘어난다. 테스트 병목은 HBM4 한 세대의 현상이 아니라 세대마다 심해지는 구조적 변수다.
FAQ
Q1. 왜 HBM에서는 테스트가 병목이 되나요? 스택 양품률이 다이 양품률의 곱으로 결정되기 때문입니다. 다이 양품률 99%에서도 12단 스택은 약 88.6%, 95%에서는 약 54%까지 떨어집니다. 불량 다이 하나가 스택 전체, 나아가 스택 8개가 붙은 GPU 패키지 전체를 불량으로 만들 수 있어 적층 전 KGD 선별과 적층 후 전수검사가 강제되고, 이 검사 시간이 출하 속도를 결정합니다.
Q2. KGD와 KGS 테스트는 무엇이 다른가요? KGD(Known-Good-Die)는 적층 전에 웨이퍼 단계에서 다이 하나하나가 양품임을 확인하는 테스트로, 웨이퍼 레벨 번인으로 초기 불량을 걸러냅니다. KGS(Known-Good-Stack)는 적층이 끝난 뒤 베이스 다이를 통해 스택 전체를 테스트하는 단계입니다. HBM4는 베이스 다이를 통해서만 스택 내부에 접근할 수 있어 두 단계가 모두 필요합니다.
Q3. 한미반도체의 TC 본더도 테스트 장비인가요? 아닙니다. TC(열압착) 본더는 다이를 쌓아 붙이는 본딩(적층) 장비로, 테스트 장비가 아닙니다. 한미반도체의 2026년 2분기 매출 2,511억 원, SK하이닉스와의 HBM4용 TC 본더 442억 원 공급계약(2026년 6월)은 본딩 캐파의 확장 신호이지 테스트 캐파의 신호가 아닙니다. 두 장비군은 같은 HBM 투자 사이클에 묶여 있지만 기능은 구분해야 합니다.
Q4. 한국 기업 중 HBM 테스트의 직접 수혜는 어디인가요? 장비에서는 테크윙(HBM 전용 검사장비 큐브 프로버)과 와이씨(메모리 웨이퍼 테스터)가 HBM에 직접 연동됩니다. ISC와 리노공업은 테스트 소켓·핀 등 소모품이 중심이며, ISC의 경우 2026년 2분기 매출의 78%가 비메모리로 AI 가속기·서버 CPU의 최종 테스트 수요가 더 큽니다. 직접 수혜와 물량 연동 수혜를 구분해서 봐야 합니다.
주: 본 글의 시장 전망·수율 산식 등 일부 수치는 업계 공개 해설과 기업 실적 발표를 인용한 것으로, 잠정실적 등 확정되지 않은 수치는 본문에 그 취지를 표기했다. 특정 종목의 매매를 권유하지 않는다.
Sources
- JEDEC HBM4(JESD270-4) 표준 발표 (2025-04-16): https://www.design-reuse.com/news/202501760-jedec-and-industry-leaders-collaborate-to-release-jesd270-4-hbm4-standard-advancing-bandwidth-efficiency-and-capacity-for-ai-and-hpc/
- HBM 테스트 shift-left 기술 해설 (2026): https://semiengineering.com/hbm-shifts-testing-left-to-preserve-ai-chip-yield/
- 프로버 업체 기술 블로그 — AI·HBM과 테스트 (2026): https://www.formfactor.com/blog/2026/how-ai-and-hbm-are-redefining-semiconductor-test/
- Advantest FY2026 1분기 실적 보도 (2026-07): https://www.thelec.net/news/articleView.html?idxno=12645
- Teradyne 2026년 2분기 실적 분석 (2026-07): https://futurumgroup.com/insights/teradyne-q2-fy-2026-doubles-semiconductor-test-revenue-on-ai-compute-and-memory-demand/
- 테크윙 2026년 3분기 잠정실적 보도 (2026-10-14): https://kookbob.com/d/5696-tekeuwing-3q-yeongeobig-153-geubjeung-siljeog-gongsi-ddeudeobogi
- 와이씨 2026년 2분기 실적 보도: https://www.job-post.co.kr/news/articleView.html?idxno=228568
- ISC 2026년 2분기 실적 보도 (2026-07-27 자료): https://www.incheonilbo.com/news/articleView.html?idxno=1333819
- 리노공업 실적 집계 (2026-09-25 게시): https://pergap.com/notes/leeno-earnings-surge-2025-2026/
- 한미반도체 2026년 2분기 실적·TC 본더 계약 보도: https://www.job-post.co.kr/news/articleView.html?idxno=228532
- 삼성전자 HBM4 상업 출하 공식 발표 (2026-02-12): https://news.samsungsemiconductor.com/global/samsung-ships-industry-first-commercial-hbm4-with-ultimate-performance-for-ai-computing/
- SK하이닉스 2025년 실적·HBM4 양산 보도: https://www.thepickool.com/sk-hynix-2025-results-record-profit-on-ai-memory-demand/
📩 VLSI Korea 뉴스레터 구독하기
매일 발행되는 반도체 심층 분석을 이메일로 가장 먼저 받아보세요. 구독은 무료입니다.