VLSI Korea
오픈AI 매출 500억 달러 쇼크 — AI 칩 붐의 '지불 능력'을 해부하다
오픈AI 연환산 매출 500억 달러, 기대치 700억을 밑돌았다. 동시에 300억 달러를 기업가치 1.4조에 조달하려 한다. AI 인프라의 병목은 칩도 전력도 아니다 — GPU를 사는 쪽의 지불 능력이다. 브로드컴 CEO가 투자자를 카지노 도박꾼이라 부른 진짜 이유를 추적한다.


title: "오픈AI 매출 500억 달러 쇼크 — AI 칩 붐의 '지불 능력'을 해부하다" slug: "openai-50b-run-rate-ai-payment-capacity-ko" excerpt: "오픈AI 연환산 매출 500억 달러, 기대치 700억을 밑돌았다. 동시에 300억 달러를 기업가치 1.4조에 조달하려 한다. AI 인프라의 병목은 칩도 전력도 아니다 — GPU를 사는 쪽의 지불 능력이다. 브로드컴 CEO가 투자자를 카지노 도박꾼이라 부른 진짜 이유를 추적한다." tags: [deep-dive, ai-capex, openai, fundraising, korean]
30초 요약 (conclusion first, AEO)
2026년 10월, AI 인프라 논쟁의 중심축이 움직였다. 오픈AI의 연환산 매출(run-rate)이 9월 말 기준 500억 달러에 접근했다는 소식 Source 이 전해지면서, 시장이 기대하던 700억 달러와의 괴리가 화두가 됐다. 그러나 이 괴리는 매출이 사라진 게 아니라 회계 방식의 차이라는 점이 핵심이다. 앤트로픽은 클라우드 파트너(AWS, 구글 클라우드)를 통해 들어오는 고객 결제 전액을 매출로 잡고, 오픈AI는 파트너 딜 중 일부에서 자신의 몫만 매출로 인식한다. 두 방식 모두 GAAP을 준수한다 Source.
진짜 뉴스는 숫자가 아니다. 브로드컴의 Hock Tan CEO가 10월 12일 싱가포르 컨퍼런스에서 "많은 AI 투자자들이 자신들이 무엇에 투자하는지 전혀 모른다. 기대치가 극단적이라 카지노에 있는 것 같다"고 말했다는 점 Source , 그리고 그가 AI 인프라 성장의 주된 제약이 칩이나 전력이 아니라 자본에 대한 접근(access to capital)이 될 수 있다고 지목했다는 점이다. AI 빌드아웃의 병목이 칩 → 전력 → 자본/지불 능력 순으로 이동하고 있다. 랩(랩은 곧 GPU의 구매자)이 매출을 현금으로 전환하는 속도가 파운드리·메모리·장비 수주 체인의 배수를 결정하는 시대가 온 것이다.
Background
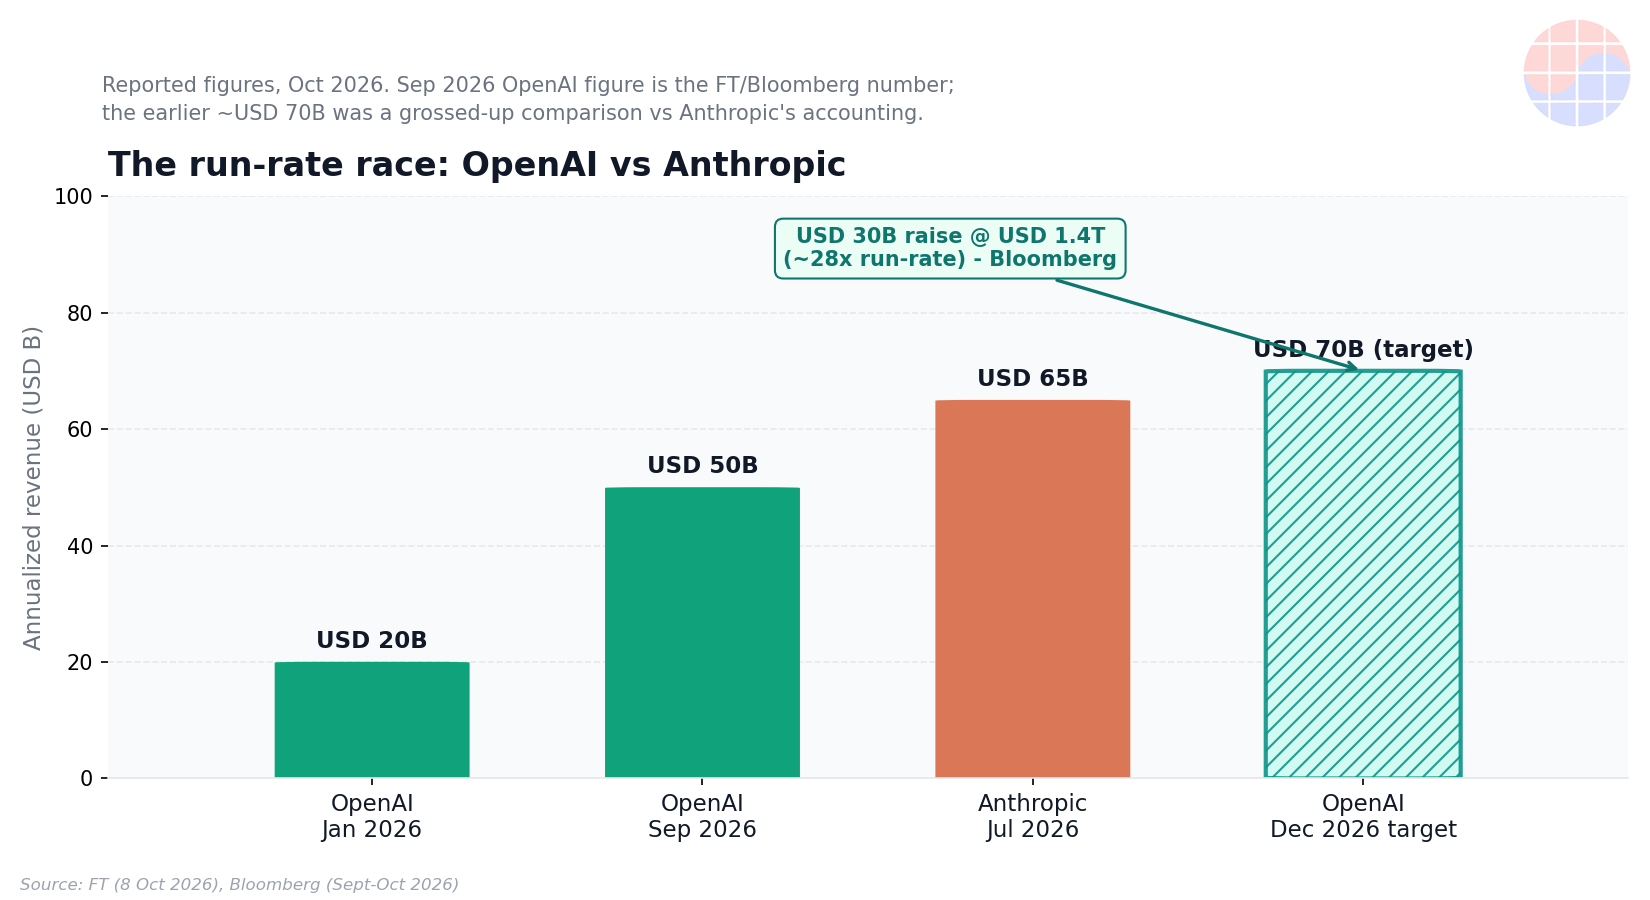
2026년 9월 29일, 오픈AI의 연환산 매출이 700억 달러를 넘어섰다는 보도가 나왔다. 그런데 10월 8일, 투자자 문서를 인용한 보도는 다른 숫자를 내놓았다. 9월 말 기준 오픈AI의 연환산 매출은 500억 달러에 접근하고 있다는 것이었다 Source. 같은 회사의 같은 시점 매출이 200억 달러나 차이 나자 시장은 충격에 빠졌다.
해법은 의외로 간단했다. 700억 달러 수치는 앤트로픽의 매출 인식 방식을 기준으로 "그로스업(grossed up)"한 값이었다. 앤트로픽은 클라우드 파트너를 경유한 고객 결제 전액을 매출로 인식하고, 오픈AI는 특정 파트너 딜에서는 자기 몫(net share)만 매출로 잡는다. 회계 기준은 둘 다 GAAP을 충족하고, 어느 한쪽이 매출을 부풀리거나 숨긴 것이 아니다 Source. 즉, 시장이 비교하던 두 숫자는 처음부터 같은 잣대가 아니었던 셈이다.
같은 기간 앤트로픽은 7월 말 기준 연환산 매출 650억 달러를 기록했고 Source , 11월 IPO를 준비 중이다. 오픈AI의 IPO는 최소 2027년 이후로 밀렸다. 양사의 숫자 전쟁은 사실 "누가 더 빨리 현금을 버는가"라는 질문으로 수렴하고 있다.
Business Deep Dive
1. 숫자 정리: run-rate 레이스의 실제 스코어보드
먼저 숫자부터 정리하자. 다음 표는 이번 달에 공개된 주요 수치를 같은 기준 위에 올려놓은 것이다.
| 항목 | 수치 | 출처 시점 |
|---|---|---|
| 오픈AI 연환산 매출 (9월 말) | ~500억 달러 | 투자자 문서, 10월 8일 |
| 오픈AI 연환산 매출 목표 (연말) | 700억 달러 이상 | 경영진 가이던스, 10월 9일 |
| 오픈AI Q3 run-rate 성장률 | +77% QoQ | 10월 9일 |
| 오픈AI 엔터프라이즈 매출 성장률 | +107% | 10월 9일 |
| 오픈AI 연초 연환산 매출 | ~200억 달러 | 2026년 1월 |
| 앤트로픽 연환산 매출 (7월 말) | ~650억 달러 | 10월 보도 |
| 앤트로픽 2025년 매출 | 46억 달러 (전년 대비 12배) | 유출된 공모 설명서 초안 |
(오픈AI 관련 수치 Source, 앤트로픽 수치 Source 및 Source)
표에서 읽어야 할 것은 세 가지다. 첫째, 오픈AI는 연초 200억 달러에서 연말 700억 달러로 가는 가파른 궤도에 있다. 성장률 자체는 실화 수준이다. 둘째, 그럼에도 시장은 "왜 700억이 아니라 500억인가"에 집착한다. 기대치가 현실을 앞지른 것이다. 셋째, 앤트로픽은 7월 말 650억 달러로 이미 오픈AI의 9월 말 수치를 앞서 있다. 이 격차의 상당 부분은 회계 방식에서 오지만, 전부가 회계 탓은 아니다. 비즈니스 모델의 차이가 숨어 있다.

2. 비즈니스 모델의 분기: 누가 현금을 빨리 버는가
앤트로픽과 오픈AI는 겉보기엔 같은 "AI 랩"이지만, 돈을 버는 방식이 정반대다. 앤트로픽 매출의 약 75~85%는 API에서 나온다. 서브스크립션은 매출의 약 10%에 불과하지만 inference 컴퓨트의 40% 이상을 소비한다. 보고된 외부 추정치에 따르면 앤트로픽의 API inference gross margin은 80%를 상회하고, 블렌디드 inference gross margin은 60%대 중반이다 Source. 독립적인 분석에서도 incremental inference margin이 약 80% 수준이며, 앤트로픽은 2026년 1분기에 분기 매출 110억 달러 기준 5%의 영업이익률로 영업 흑자를 달성했다고 평가한다 Source.
반면 오픈AI는 거대한 무료 사용자 기반을 안고 있다. 유료 전환이 빠르게 진행 중이긴 하지만(엔터프라이즈 매출 +107%), 무료 트래픽이 먹는 컴퓨트는 매출로 전환되지 않는다. 이것이 두 회사의 "현금 전환 속도" 격차의 본질이다. API-first·usage-based 모델은 쓴 만큼 과금되니 inference 1토큰이 곧바로 매출이 된다. 무료 사용자 기반 모델은 컴퓨트를 선지출하고 나중에 과금으로 회수해야 한다.
여기서 500억 대 700억 논쟁이 비즈니스적 의미를 갖는다. 회계 방식을 통일하면 격차가 줄어들지만, "누가 GPU 구매 대금을 스스로 감당할 수 있는가"라는 질문은 남는다. 앤트로픽의 유출된 공모 설명서 초안에 따르면 2025년 매출은 46억 달러(12배 성장)였지만 순손실은 420억 달러였고, 그중 약 340억 달러는 비현금 비용이었다. 그리고 미래 컴퓨트 커밋먼트는 5,180억 달러에 달하며 그중 약 80%는 취소 불가(non-cancelable) 조건이다 Source. 매출이 폭발적으로 성장해도, 컴퓨트에 대한 take-or-pay 성격의 약정은 그보다 더 크게 쌓이고 있다.
3. 브로드컴의 역설: 칩은 팔리는데 왜 카지노 타령인가
10월 12일 싱가포르 DBS 아시아 컨퍼런스에서 브로드컴의 Hock Tan CEO는 작심한 듯 말했다. 많은 AI 투자자들이 자신들이 무엇에 투자하는지 "전혀 모른다(no clue)"고, 기대치가 너무 극단적이라 "마치 카지노에 있는 것 같다"고 했다. 기업의 AI 토큰 지출은 "오락실에서 토큰을 태우는 아이들" 같다고도 했다. 그는 오픈AI의 500억 달러 run-rate를 직접 언급하면서, AI 인프라 성장의 주된 제약이 칩이나 전력이 아니라 자본에 대한 접근이 될 수 있다고 말했다 Source Source.
여기서 역설이 생긴다. 브로드컴 스스로 9월에 제시한 AI 칩 매출 전망은 2026 회계연도 약 580억 달러 → 2027년 약 1,150억 달러 → 2028년 약 2,300억 달러로, 매년 두 배씩이다. 수요가 최소 2년 이상 공급을 초과할 것이라고도 했다 Source. 같은 행사에 참석한 인텔의 Lip-Bu Tan CEO도 하드웨어 부족이 2~3년은 지속될 것이라고 말했다 Source. 칩은 없어서 못 파는데, CEO는 투자자를 도박꾼이라 부른다. 이 모순을 어떻게 읽어야 하나.
해답은 발언의 대상을 구분하는 데 있다. 골드만삭스의 Rich Privorotsky는 탄 CEO의 발언이 "심하게 맥락에서 벗어나 인용됐다"고 지적했다. 브로드컴과 인텔 모두 향후 2~3년간 이례적으로 강한 수요를 재확인했고, 홍콩 경제일보는 발언의 타깃이 단기 데이터에 베팅하는 매도 세력이었다고 해석했다 Source. 즉, "칩 수요는 진짜지만, 그 수요에 붙는 밸류에이션 기대는 도박 수준"이라는 메시지다. 칩 회사의 수주잔고(backlog)는 계약으로 확인되지만, 그 계약의 최종 지불자인 AI 랩들의 자금 조달 레이어가 흔들리면 체인 전체가 재평가(repricing)된다는 경고인 셈이다.
4. 파운드리·메모리·장비 체인에 대한 함의
오픈AI는 현재 기업가치 약 1.4조 달러(pre-money) 기준으로 300억 달러 이상을 조달하는 협상을 진행 중이다. 이는 현재 run-rate의 약 28배에 해당하는 밸류에이션이다. 지난 3월 라운드에서는 8,520억 달러 밸류에이션에 1,220억 달러를 조달했다 Source. 앤트로픽은 11월 IPO를 통해 약 2조 달러(5월 라운드 9,650억 달러의 두 배 이상) 밸류에이션을 노리고 있다 Source.
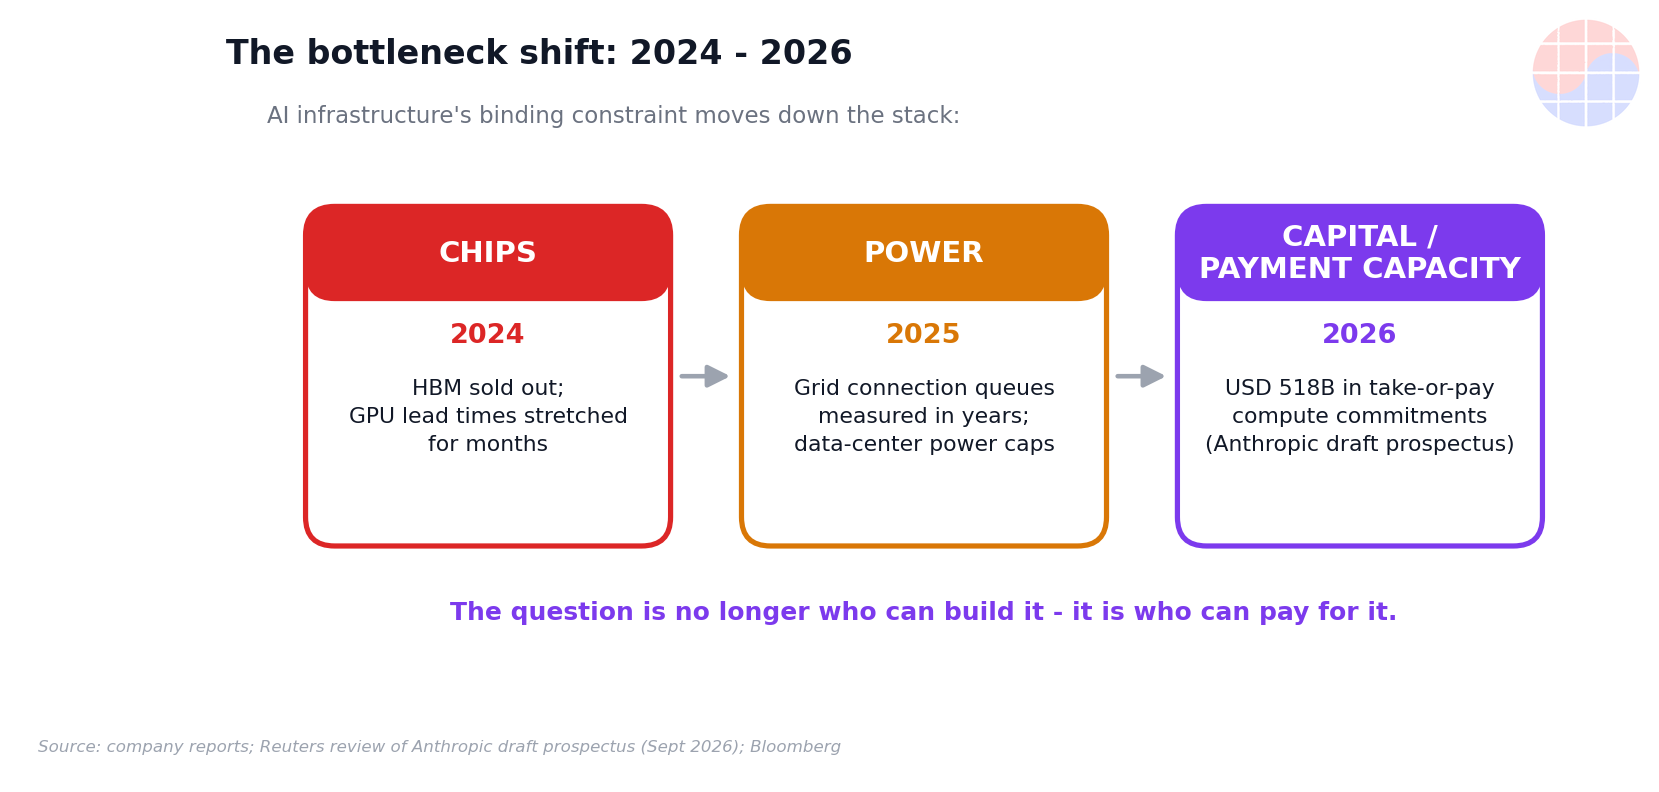
이 숫자들이 파운드리·메모리·장비 체인에 던지는 메시지는 명확하다. AI 랩이 곧 GPU의 최대 구매자이고, 그들의 지불 능력(payment capacity)이 곧 체인의 수주 배수를 결정한다. 병목의 이동 경로를 정리하면 다음과 같다.

2023~2024년의 병목은 칩이었다. GPU를 구하지 못해 프로젝트가 밀렸다. 2025년의 병목은 전력이었다. 데이터센터 용량과 전력망이 발목을 잡았다. 2026년 하반기의 병목은 자본이다. 칩도 있고 전력도 확보되는데, 문제는 GPU를 사는 쪽이 대금을 치를 수 있는가이다. 5,180억 달러의 컴퓨트 커밋먼트 중 80%가 취소 불가라는 앤트로픽의 숫자는 이 구조를 상징한다. 수요는 계약으로 잠겨 있지만, 그 계약을 이행할 현금흐름과 자금 조달이 체인의 진짜 변수다.
메모리 관점에서 보면, HBM의 단위당 가치는 Gb(비트) 기준으로 평가되며 AI 가속기 한 대당 탑재량이 세대를 거듭할수록 늘어난다. 랩들의 capex가 유지되는 한 HBM 수요의 구조적 성장 스토리는 흔들리지 않는다. 그러나 랩의 자금 조달이 경색되는 시나리오는 메모리 사이클의 하방 리스크로 직결된다. 장비 업체 역시 마찬가지다. 파운드리의 선단 공정 증설은 랩들의 장기 컴퓨트 커밋먼트를 담보로 움직이는데, 담보의 신용도가 곧 증설 속도의 상한이 된다.
Chase's Take
이번 사건을 관통하는 하나의 문장으로 정리하면 이렇다. AI 붐의 병목은 칩에서 전력으로, 다시 자본으로 이동했고, 이제 체인의 운명은 GPU를 파는 회사가 아니라 GPU를 사는 회사의 손에 있다.
세 가지 포인트를 짚고 싶다.
첫째, 500억 대 700억 논쟁은 "회계의 승리"이지 "실적의 패배"가 아니다. GAAP을 준수하는 두 가지 인식 방식이 있을 뿐이고, 시장은 다른 잣대로 잰 두 숫자를 같은 경기의 스코어로 착각했다. 투자자가 배워야 할 교훈은 명확하다. AI 랩의 매출을 비교할 때는 반드시 매출 인식 기준(revenue recognition basis)을 먼저 확인할 것. 이건 반도체 업계의 오래된 교훈과 같다. 파운드리 가동률 숫자도 "판매 기준"인지 "생산 기준"인지에 따라 완전히 다른 이야기가 된다.
둘째, 브로드컴의 역설은 모순이 아니라 역할 분담이다. 칩 회사는 수주잔고가 있으니 수요를 확신하고, 동시에 그 수요의 최종 지불자인 랩들의 자금 조달 구조를 걱정한다. 이건 자동차 부품사가 완성차 업체의 할부금융 건전성을 걱정하는 것과 같은 구조다. 부품 수요는 진짜지만, 최종 소비자의 지불 능력이 무너지면 체인 전체가 멈춘다. 탄 CEO의 "카지노" 발언은 칩 수요에 대한 회의가 아니라, 칩 수요에 붙은 금융 레이어에 대한 경고다.
셋째, 비즈니스 모델의 분기가 밸류에이션의 분기로 이어질 것이다. API-first 모델은 inference 1토큰이 곧 매출이라 현금 전환이 빠르다. 무료 사용자 기반 모델은 컴퓨트를 선지출하고 나중에 회수한다. 전자는 "팔수록 남는" 구조에 가깝고, 후자는 "규모가 곧 부담"인 구간을 거쳐야 한다. 오픈AI의 엔터프라이즈 매출 +107%는 바로 이 부담을 덜어내는 방향의 증거다. 결국 2027년의 승자는 더 좋은 모델을 가진 랩이 아니라, 컴퓨트 커밋먼트를 감당할 현금흐름을 먼저 증명한 랩이 될 것이다.
그리고 한국 반도체 업계가 주목해야 할 것은 이것이다. HBM이든 선단 파운드리든, 우리의 고객의 고객은 결국 이 랩들이다. 랩들의 지불 능력이 체인의 배수를 결정하는 시대에는, 랩들의 분기 실적과 자금 조달 뉴스가 곧 우리의 수주 선행지표가 된다. D램 사이클을 보던 눈으로 이제는 AI 랩의 현금흐름표를 봐야 한다.
Implications
투자자와 경영진이 지금 당장 체크해야 할 시사점을 정리한다.
투자 시사점: AI 밸류체인 투자의 리스크 팩터가 바뀌었다. 지금까지의 질문이 "칩이 모자라서 못 파는가"였다면, 이제부터의 질문은 "사는 쪽이 돈을 치를 수 있는가"다. 랩들의 자금 조달 라운드 성사 여부와 조건(밸류에이션 배수, 조달 규모)이 곧 파운드리·메모리·장비 업체의 수주 가시성을 좌우한다. 특히 취소 불가 컴퓨트 커밋먼트가 쌓이는 구조에서는, 랩 한 곳의 유동성 이벤트가 체인 전체의 재고 조정으로 번질 수 있다. 포트폴리오에서는 "칩을 파는 회사"와 "칩을 사는 회사의 신용"을 분리해서 봐야 한다.
경영 시사점: 반도체 장비·소재·부품 업체의 경영진에게 2027년 사업 계획의 핵심 가정은 랩들의 capex 지속성이다. 고객의 수주잔고가 아니라 고객의 고객의 현금흐름을 모니터링하는 체계를 갖춰야 한다. 아래 세 개의 선행지표(leading indicators)를 분기별로 트래킹할 것을 권한다.
- 앤트로픽 11월 IPO 윈도우: 추수감사절 전 상장이 예정되어 있다 Source. 공모가와 상장 후 주가가 AI 랩 섹터 전체의 밸류에이션 앵커가 된다. 흥행에 실패하면 섹터 전체의 자금 조달 비용이 올라가고, 체인의 수주 배수가 낮아진다.
- 오픈AI 300억 달러 라운드 성사 여부: 기업가치 1.4조 달러, run-rate의 약 28배 Source. 이 라운드가 어떤 조건으로 닫히는지가 "AI 랩의 자본 접근성"을 가늠하는 바로미터다. 밸류에이션 할인이나 규모 축소가 발생하면 시장의 risk appetite가 꺾였다는 신호다.
- Q4 엔터프라이즈 매출 램프: 오픈AI는 연말까지 연환산 700억 달러 이상을 가이던스로 제시했고, 동력은 엔터프라이즈 부문이다 Source. Q4에 엔터프라이즈 매출이 실제로 램프업되는지가 "무료 트래픽의 현금 전환" 스토리를 검증하는 분기점이다. 이 숫자가 꺾이면 2027년 컴퓨트 커밋먼트의 지속 가능성에 의문이 붙는다.
FAQ
Q1: 오픈AI 매출이 700억 달러가 아니라 500억 달러라는 건 실적이 나쁘다는 뜻인가요? 아니요. 200억 달러의 차이는 매출이 사라진 게 아니라 회계 인식 방식의 차이입니다. 앤트로픽은 클라우드 파트너를 통한 고객 결제 전액을 매출로 잡고, 오픈AI는 일부 파트너 딜에서 자기 몫만 인식합니다. 두 방식 모두 GAAP을 준수합니다 Source. 오픈AI의 Q3 run-rate는 전분기 대비 77% 성장했고, 연초 200억 달러에서 연말 700억 달러를 향한 궤도에 있습니다 Source.
Q2: 브로드컴 CEO가 AI 투자자를 "카지노 도박꾼"이라고 한 건 AI 칩 수요가 꺾인다는 신호인가요? 정반대입니다. 브로드컴은 AI 칩 매출이 2026년 580억 달러에서 2028년 2,300억 달러로 성장할 것으로 전망하고, 수요가 2년 이상 공급을 초과할 것으로 봅니다 Source. 발언의 타깃은 칩 수요가 아니라 칩 수요에 붙은 과도한 밸류에이션 기대와 단기 베팅이었습니다. 골드만삭스 애널리스트는 발언이 맥락에서 벗어나 인용됐다고 지적했고, 브로드컴과 인텔 모두 2~3년간 강한 수요를 재확인했습니다 Source.
Q3: AI 인프라의 병목이 "자본"이라는 건 무슨 뜻인가요? 2023~2024년에는 GPU를 구하지 못하는 게 병목이었고, 2025년에는 데이터센터 전력 확보가 병목이었습니다. 2026년 하반기에는 칩도 전력도 확보되는데, GPU를 사는 AI 랩들이 대금을 치를 자금 조달이 변수가 됐습니다. 앤트로픽의 미래 컴퓨트 커밋먼트 5,180억 달러 중 약 80%가 취소 불가 조건이라는 점이 이 구조를 보여줍니다 Source. 랩들의 지불 능력이 파운드리·메모리·장비 수주 체인의 배수를 결정합니다.
Q4: 앤트로픽과 오픈AI 중 누가 더 유리한 비즈니스 모델을 가졌나요? 현금 전환 속도만 보면 앤트로픽의 API-first 모델이 유리합니다. 매출의 75~85%가 API에서 나오고, API inference gross margin은 80%를 상회하는 것으로 추정됩니다 Source. 오픈AI는 거대한 무료 사용자 기반의 컴퓨트 비용을 먼저 부담해야 하지만, 엔터프라이즈 매출이 107% 성장하며 현금 전환 구조로 이동 중입니다 Source. 승부는 누가 먼저 컴퓨트 커밋먼트를 감당할 현금흐름을 증명하느냐에 달렸습니다.
본 글의 수치(매출·밸류에이션·성장률 등)는 보도된 투자자 문서 및 경영진 가이던스 인용으로, 감사받은 실적이 아닙니다.