VLSI Korea
PC 다운턴이 풀어준 웨이퍼는 왜 AI 메모리가 되지 못하는가 — 2026 메모리 공급망 3층 구조 딥다이브
2026년 3분기 PC 출하량 -22.4%, DRAM 가격은 분기마다 상승. PC 다운턴이 풀어준 웨이퍼는 AI 메모리가 될 수 없는 '틀린 실리콘'이다. crowding-out·공급 규율·누가 대가를 치르는가를 3층 구조로 해부한다.


<!-- slugs: pc-downturn-ai-supply-paradox-ko | 기준일: 2026-10-14 -->
30초 요약
PC 출하량이 무너지고 있는데 메모리 가격은 계속 오른다. 2026년 3분기 글로벌 PC 출하량은 전년 대비 22.4% 감소했지만(Gartner, 2026-10-13 발표), conventional DRAM 계약 가격은 분기 대비 13~18% 상승했다(TrendForce, 2026-10 기준). 표면적으로는 모순이지만, 실제로는 하나의 구조적 스토리다. 첫째, PC 다운턴이 "풀어준" 레거시 웨이퍼는 AI 메모리(HBM)가 될 수 없다 — 틀린 노드, 틀린 스펙의 실리콘이기 때문이다. 둘째, HBM 확장은 웨이퍼·팹 자원을 비정상적으로 많이 소모해 commodity DRAM/NAND 공급 증가를 구조적으로 묶어둔다(crowding-out). 셋째, 메모리 업체들은 이 희소성을 공급 규율(supplier discipline)로 바꾸고 있다 — 장기공급계약(LTA) 확대, 고객 티어링, 가격 인상. 그리고 넷째, AI 인프라 CAPEX가 2026년 약 7,300억 달러 규모로 치솟으면서 이 공급망의 대가를 누가 치르는지가 신용시장으로 옮겨가고 있다. 결론: PC 다운턴은 AI 공급망의 구원자가 아니라, HBM 중심 공급 재편을 가속하는 촉매다.
Background: PC가 무너지는데 메모리가 비싸지는 역설
2026년 3분기 PC 시장은 숫자로 보면 충격적이다. Gartner가 2026년 10월 13일 발표한 예비치에 따르면 3분기 글로벌 PC 출하량은 5,535만 대로 전년 동기 대비 22.4% 감소했다 — 2023년 초 이후 최저 수준이다. IDC 집계도 비슷하다. 6,270만 대, 전년 대비 20.1% 감소. 상위 6개 업체 모두 감소했고, HP는 30.9% 급감해 낙폭이 가장 컸다. IDC는 연간 전망까지 낮춰 2026년 전체 PC 출하량을 11.3% 감소로 보고 있다.
그런데 메모리 가격은 정반대로 움직였다. DRAM 계약 가격은 2026년 2분기 전분기 대비 약 60% 급등했고, 3분기에도 13~18% 추가 상승했다(TrendForce, 2026-10 기준). Bernstein 집계로는 3분기 약 20% 상승. 4분기에도 DRAM 10~15%, NAND 15~20%의 추가 인상이 전망된다. 메모리가 PC BOM에서 차지하는 비중은 커졌고, 그 비용이 그대로 소비자 가격에 전가되면서 수요가 더 위축되는 악순환이 돌고 있다. Gartner는 이미 2026년 2월에 2026년 말까지 메모리 가격이 약 130% 오르고 PC 가격이 17% 상승할 것이라고 전망한 바 있다.
여기에 AI PC라는 변수까지 꼬였다. 2026년은 원래 Windows 구형 시스템 교체 수요와 NPU 내장 프로세서 확산으로 "AI PC 원년"이 될 예정이었다. 하지만 IDC는 높은 메모리 가격이 바로 이 교체 사이클을 늦추고 있다고 지적한다(2026-07 기준). 온디바이스 AI 애플리케이션은 큰 RAM 용량에서 성능이 나오는 경우가 많은데, RAM이 비싸고 구하기 어려우면 매스마켓 가격대의 AI PC를 내놓기 어렵기 때문이다. AI가 PC 수요를 살리기는커녕, AI발 메모리 품귀가 PC 수요를 죽이는 형국이다. 이것이 이번 다운턴이 과거의 재고 조정과 질적으로 다른 이유다.
전통적인 반도체 사이클 논리대로라면 이건 말이 안 된다. 수요(PC)가 무너지면 웨이퍼 수요가 줄고, 남는 캐파가 가격을 눌러야 한다. 그런데 이번에는 정반대다. 왜일까. 답은 "남는 웨이퍼"가 실은 AI가 필요로 하는 웨이퍼와 완전히 다른 실리콘이기 때문이다.
Deep Dive: 세 개의 층으로 읽는 2026 메모리 공급망
Layer 1 — Crowding-out: HBM이 먹는 것은 웨이퍼가 아니라 "미래의 commodity 비트"다
HBM은 웨이퍼 한 장당 생산되는 비트(bit) 기준으로 보면 비효율적인 제품이다. 같은 DRAM 웨이퍼라도 HBM으로 가면 TSV(through-silicon via) 공정, 적층(stacking), 고도화된 테스트를 거쳐야 하고, 수율 손실과 공정 스텝 증가로 유효 비트 산출이 commodity DRAM보다 크게 낮다. 그런데도 공급업체들이 HBM에 캐파를 몰아주는 이유는 단순하다. 가격이 비싸고, 2026년 생산분은 이미 완판됐기 때문이다.
숫자로 보자. SK하이닉스는 2026년 전체 DRAM 캐파의 약 30%를 HBM에 배정했고, 2027년에는 40%에 육박할 것으로 전망된다(Meritz Securities, 2026-09 기준). SK하이닉스의 2026년 HBM 캐파는 12-high 스택 환산 기준 월 약 150k~170k 웨이퍼, 삼성전자는 월 약 110k~130k 웨이퍼, Micron은 월 약 50k~60k 웨이퍼 수준으로 추정된다(TrendForce 종합 추정치, 2026 기준). 삼성전자는 평택 P4 라인을 중심으로 연말까지 HBM 생산 캐파를 월 약 250k 웨이퍼까지, 약 47% 늘리는 것을 목표로 하고 있다(TrendForce 모델링, 2026-09 기준).
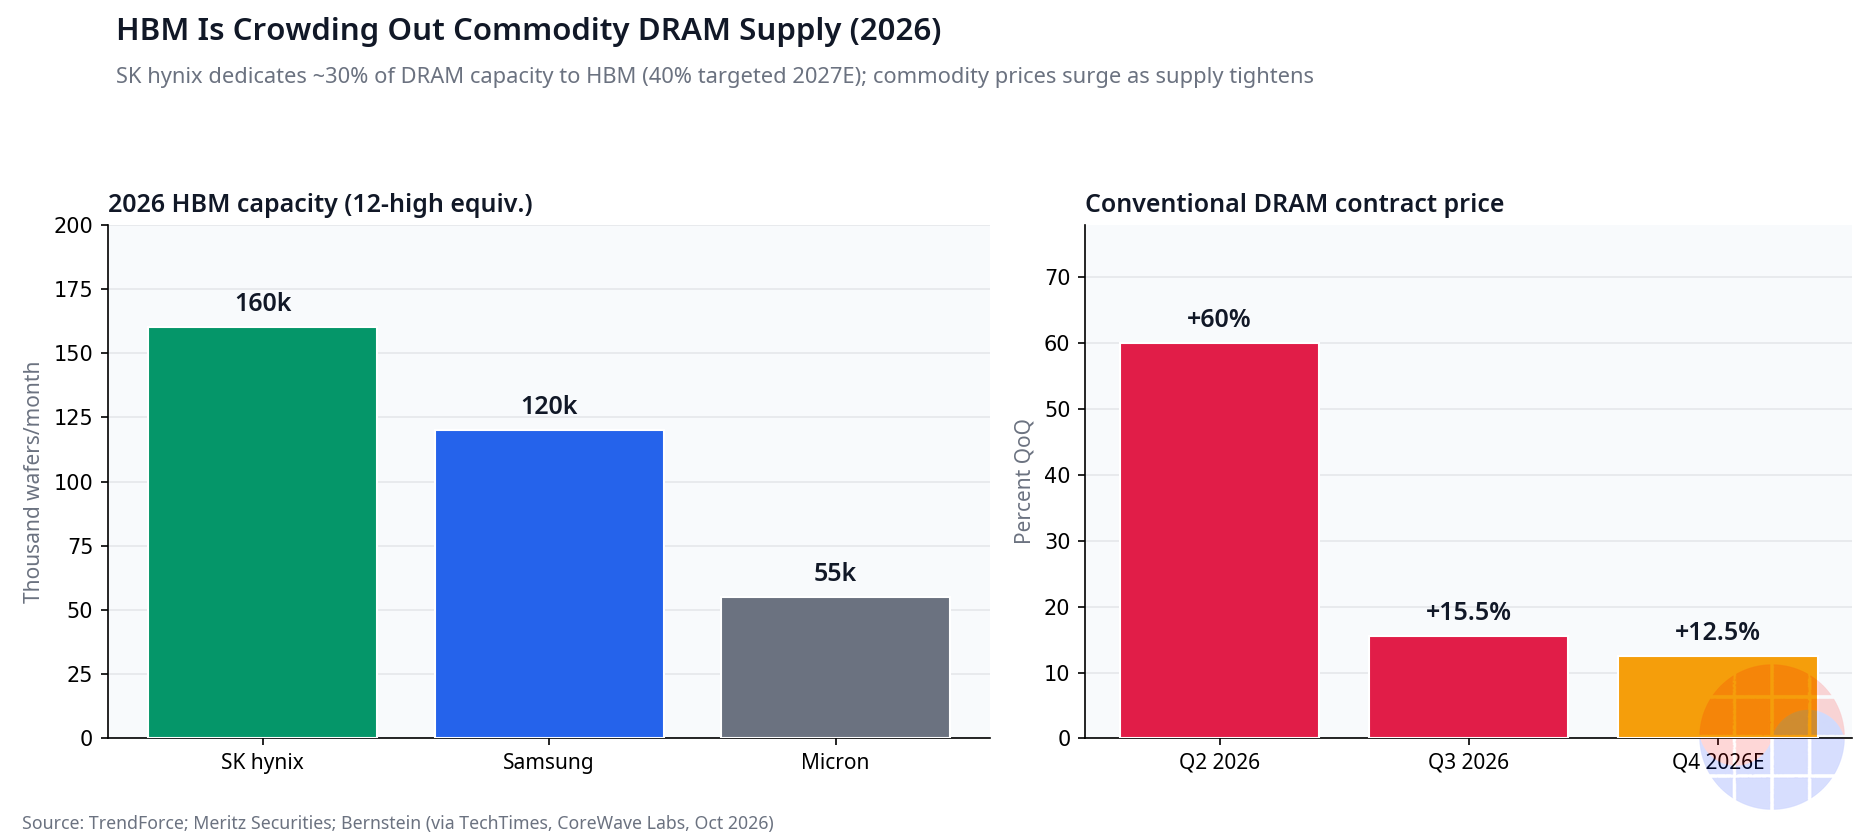
이 crowding-out의 결과는 commodity 쪽 숫자에 그대로 찍힌다. Meritz Securities는 2026년 하반기 DRAM 공급업체들이 전체 수요의 75~80%만 충족하고 있으며, 2027년에는 충족률이 60% 수준까지 떨어질 수 있다고 추정했다(2026-09 기준). TrendForce는 2026~2027년 3대 공급업체가 웨이퍼 투입량 확대보다 공정 노드 마이그레이션에 집중할 것으로 보는데, 이는 CAPEX는 늘어도 실제 비트 공급 증가는 완만하다는 뜻이다. HBM4는 2026년 생산분이 사실상 완판(sold out) 상태이며, 주요 고객들이 2026년 HBM4 물량을 선점했다는 보도가 이어지고 있다(2026-01~10 누적 보도 기준).
공급 부족의 양상도 제품별로 갈라지고 있다. Sigmaintell(2026-09 기준)에 따르면 2026년 4분기 DRAM 가격은 제품군별로 16GB DDR4 +8%, 4GB LPDDR4X +5.2%, 하이엔드 12GB LPDDR5X +4.2% 수준의 완만한 상승이 전망된다. 프리미엄 스펙보다 mainstream 제품의 상승폭이 크고, 저용량 레거시 SKU일수록 공급이 먼저 마른다. mature 노드 캐파가 고부가 advanced 제품으로 지속 전환되면서 레거시 SKU의 spot 공급이 마르는 구조적 발산(structural divergence)이 진행 중인 것이다. 다시 말해 "DRAM이 부족하다"는 말은 정확하지 않다. AI 서버용 advanced DRAM은 LTA로 잠기고, PC·모바일용 레거시 DRAM은 단종 수순을 밟으며, 그 사이 mainstream DDR5는 웃돈이 붙는 — 세 개의 다른 시장이 동시에 돌아가고 있다.
여기에 중국 변수도 있다. 2026년 10월 10일 상하이 컨퍼런스에서 CXMT(ChangXin Memory Technologies) 사장이 4F² DRAM 셀 아키텍처 진전을 공개하고, 2026년 말까지 관련 기술 기반 DDR5 서버 RDIMM 출시 계획을 밝혔다(Reuters·TradingKey 보도, 2026-10-12 기준). 4F² 셀은 기존 6F² 대비 같은 면적에 약 30~50% 더 많은 셀을 집적할 수 있는 구조다. 다만 발표된 것은 R&D 진전이지 양산·고객·물량 확약이 아니며, Cantor Fitzgerald는 이를 "헤드라인이 현실보다 나쁘다"고 평가했다(2026-10-13 기준). Counterpoint 기준 CXMT의 2026년 2분기 글로벌 DRAM 매출 점유율은 약 9.5~10%로 4위다. 중요한 것은 CXMT가 확장하는 영역이 DDR4/DDR5 중심의 commodity라는 점 — 빅3가 비중을 줄이고 있는 바로 그 영역이다.
"풀린 웨이퍼가 AI를 돕는다"는 주장에 대한 스트레스 테스트
이제 핵심 반론을 정면으로 검증하자. PC 수요 감소로 mature-node DRAM 캐파에 여유가 생기면, 그걸 HBM으로 돌리면 되지 않는가?
안 된다. 이유는 세 가지로 명확하다.
첫째, 프로세스 노드가 다르다. HBM3E/HBM4의 베이스 다이는 1a/1b/1c급 leading-edge DRAM 노드에서 생산된다. PC용 DDR4나 레거시 DDR5를 찍던 mature 노드 팹은 HBM용 다이를 만들 수 없다. 노드 전환은 "빈 공간에 넣는" 문제가 아니라 EUV 리소그래피, 신규 레시피, 수율 램프가 필요한 수년짜리 프로젝트다.
둘째, TSV와 적층 인프라가 별도다. HBM은 다이를 수십 μm 수준으로 박화(thinning)하고 TSV로 수직 연결한 뒤 적층하는 패키징이 본질이다. TC bonder 같은 전용 장비, advanced packaging 팹(Cheongju P&T, Cheonan 등)이 필요하며, 이 캐파 자체가 현재 병목이다. 웨이퍼 팹의 빈 공간이 패키징 캐파를 만들어주지 않는다.
셋째, 테스트와 고객 인증(qualification)이 다르다. HBM은 NVIDIA 같은 가속기 업체의 시스템 레벨 인증을 통과해야 하며, 이 과정만 수개월이 걸린다. Commodity DRAM 테스트 인프라로는 HBM을 검증할 수 없다.
결론적으로, PC 다운턴이 "풀어주는" 것은 AI 공급망에 쓸 수 없는 실리콘이다. 오히려 레거시 캐파의 가치 하락은 공급업체들이 commodity 라인을 더 공격적으로 축소·전환하는 명분을 준다. 이것이 역설의 핵심이다.
Layer 2 — Supplier discipline: 희소성을 가격 결정력으로 바꾸는 법
메모리 3사는 이번 사이클에서 과거와 다른 행동을 보이고 있다. 삼성전자는 2026년 7월 전체 메모리 생산량의 약 3분의 2를 장기공급계약(LTA)으로 커버하는 것을 목표로 한다고 밝혔다(2026-07 발표 기준). LTA는 통상 가격 상한(ceiling) 메커니즘을 포함해 급등기 업사이드를 제한하지만, 대신 물량과 가격 하방을 보장한다. SK Securities는 삼성전자의 2026년 3분기 메모리 영업이익률이 약 76%로 2분기와 flat할 것으로 전망했는데(2026-10 기준), 이유 중 하나가 바로 이 LTA 가격 상한과 원화 강세다. 원화는 3분기에 달러 대비 약 14.3% 절상됐고(1998년 초 이후 최대 분기 변동), USD/KRW는 2026년 6월 초 약 1,562원에서 9월 9일 약 1,338원까지 하락했다.
구조는 명확하다. AI 서버 수요와 LTA가 advanced 노드 캐파를 잠그고, mature 노드는 고부가 제품으로 지속 전환되면서 레거시 SKU의 spot 공급이 마른다(Sigmaintell, 2026-09 기준). 공급업체들은 소비자 수요를 파괴하지 않을 수준에서 가격을 올리는 "규율 있는 인상"을 이어가고 있다. TrendForce의 Avril Wu SVP는 공급업체들이 소비자 가전 수요를 해칠 정도의 가격 책정을 경계하고 있다고 지적했다(2026-10 기준). 즉, 가격은 오르되 수요가 완전히 무너지지 않는 "최적점"을 노리는 것이다.
NAND 쪽도 같은 구조다. Enterprise SSD의 2026년 비트 수요는 80% 이상 성장할 것으로 전망되고(CoreWave Labs 집계, 2026-10 기준), 4분기 NAND 계약 가격도 15~20% 추가 인상이 예상된다(TrendForce, 2026-10 기준). AI 서버가 DRAM뿐 아니라 NAND까지 빨아들이는 구조라, "PC가 안 팔리니 NAND는 남겠지"라는 기대도 틀렸다. 스토리지 가격 상승은 데이터센터의 TCO 계산서를 직접 건드린다.
이 규율의 수혜자는 숫자로 확인된다. Nanya는 2026년 3분기 DRAM 가격 급등(+17%)에 힘입어 분기 매출 기준 사상 최대 수준의 마진을 기록했고(TechTimes, 2026-10-12 기준), 4분기 ASP도 약 10% 추가 상승이 전망된다(TrendForce, 2026-10-06 기준). Winbond는 2026년 9월 매출이 전년 대비 256.67% 증가했고, 4분기 메모리 가격 8~13% 추가 인상이 예상된다(Commercial Times 인용 보도, 2026-10 기준).
Layer 3 — 누가 대가를 치르는가: 1조 달러를 향한 CAPEX와 신용시장
AI 인프라 CAPEX의 규모는 이제 팹의 문제가 아니라 금융의 문제다. 2026년 하이퍼스케일러 CAPEX 가이던스를 합치면 약 7,300억 달러에 달한다. 회사별 2026년 가이던스(Q2 2026 실적발표 기준): Amazon 약 2,200억 달러, Alphabet 1,950억~2,050억 달러, Microsoft 약 1,750억 달러, Meta 1,300억~1,450억 달러(중간값 약 1,380억 달러). 2023년 4사 합계 1,410억 달러에서 3년 만에 5배 이상이다. 여기에 Oracle의 FY2026 약 557억 달러를 더하면 규모는 더 커진다. Goldman Sachs는 2026년 9월 기준 2027년 하이퍼스케일러 합산 CAPEX가 약 1.14조 달러에 근접할 것으로 전망했다.
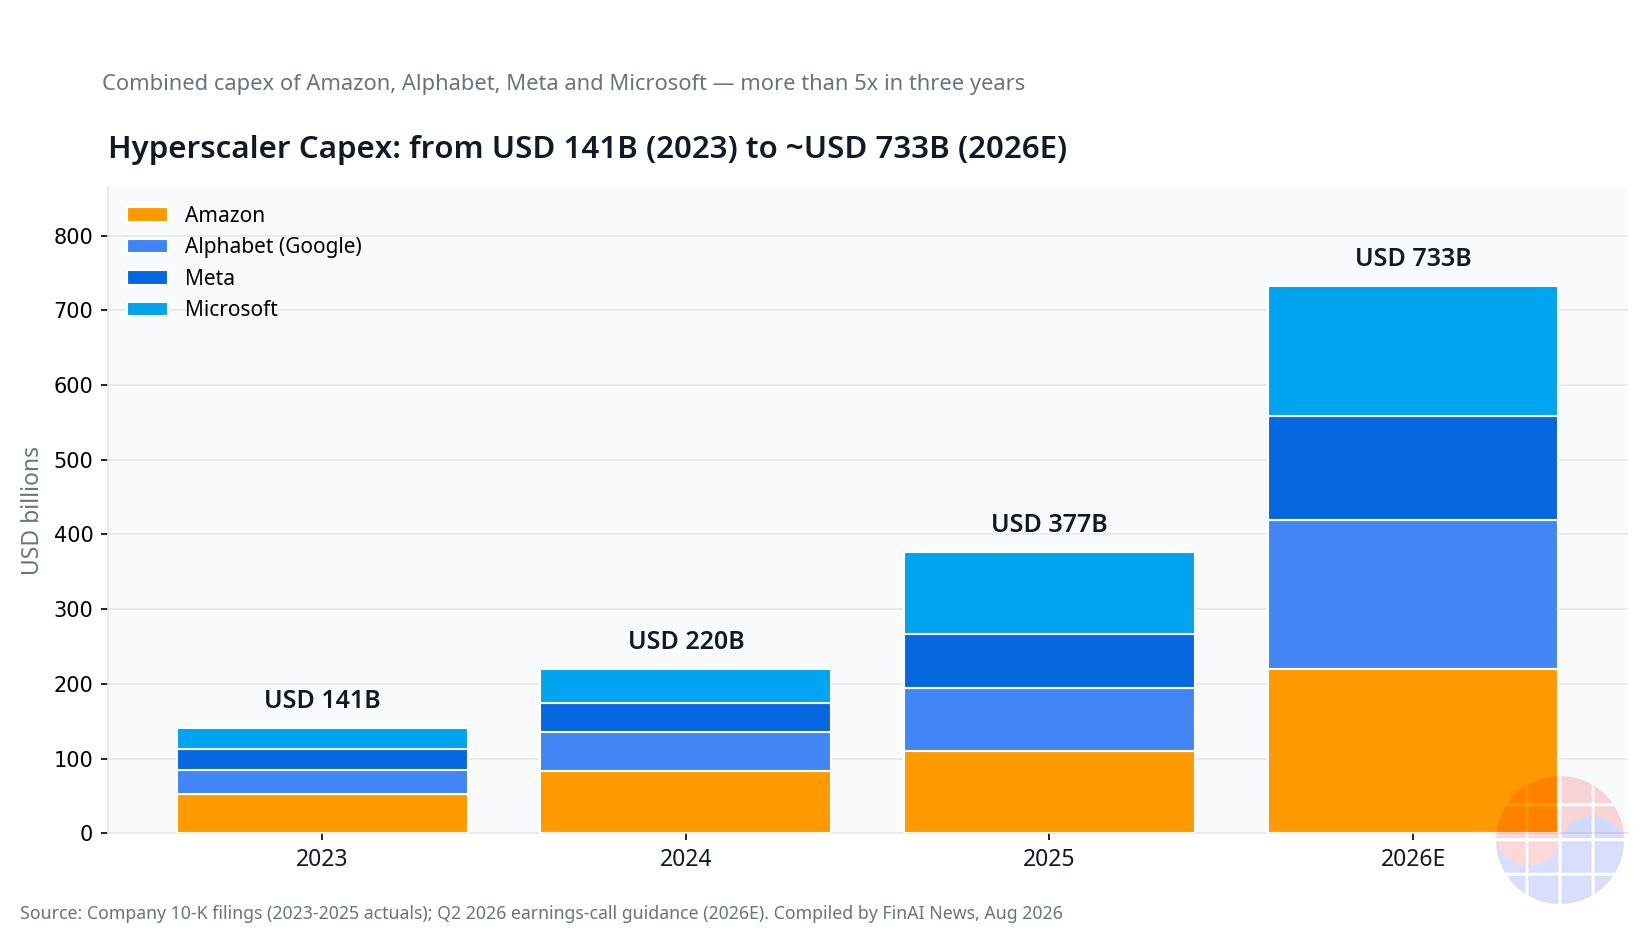
이 돈이 어디서 오는지가 2026년의 새로운 스토리다. 다섯 개 하이퍼스케일러는 2025년에 약 1,145억 달러의 회사채를 발행했고(직전 3년 평균의 약 5배), 2026년 9월 중순까지 누적 발행액은 이미 1,861억 달러로 2025년 연간을 넘어섰다(2026-09 기준 집계). Morgan Stanley는 2026년 AI 관련 채권 발행이 5,700억 달러를 넘을 것으로 전망했다. 더 구조적인 변화는 오프밸런스시트다. Meta는 2025년 10월 Blue Owl과의 Hyperion JV로 루이지애나 메가캠퍼스에 약 270억 달러 부채 + 약 25억 달러 자기자본 구조를 짰다 — Meta 지분 20%, 부채 만기 2049년, Meta 재무제표 밖에 두는 설계다. 2026년 5월에는 Google과 Blackstone이 미국 내 AI 인프라 JV를 발표했고, Blackstone이 초기 50억 달러 자기자본을 출자한다. BIS는 2026년 분기 리뷰에서 하이퍼스케일러들이 private credit 파트너와 오프밸런스시트 구조를 활용하고 있다고 명시했다.
신용시장은 이제 "AI 컴퓨트가 돈을 버는가"가 아니라 "누가 그 대가를 치르는가"를 가격에 반영하기 시작했다. SPV에 쌓인 부채는 스폰서 재무제표에 안 보이지만, 리스 현금흐름으로 상환되는 구조라 수요 둔화·프로젝트 지연 시 의무는 남는다. UBP의 2026년 9월 분석은 다섯 개 하이퍼스케일러의 2026년 CAPEX를 약 8,200억 달러, 영업현금흐름 약 7,500억 달러로 추정하며, 2027년에는 1.0조~1.3조 달러 지출을 전망했다. 규모가 unprecedented하다는 표현이 보고서에 그대로 등장한다.
여기에 Jevons paradox가 겹친다. 토큰 가격이 계속 떨어지면 컴퓨트는 덜 귀해지는 게 아니라 더 귀해진다. 추론 비용 하락이 수요를 폭발시켜 총 컴퓨트 소비를 늘리고, 그 컴퓨트 한가운데 HBM이 있다. 토큰이 싸질수록 HBM 수요는 더 단단해지는 구조 — 이것이 메모리 공급업체들이 공격적인 HBM 전환에 베팅하는 수요 측 논리다.
한국 플레이어에게 의미하는 것
삼성전자와 SK하이닉스는 이 3층 구조의 정중앙에 있다. Counterpoint 기준 2026년 2분기 글로벌 HBM 매출 점유율은 SK하이닉스 50%, 삼성전자 33%, Micron 18%다. 1년 전 SK하이닉스 64%, 삼성전자 15%에서 격차가 49%p에서 17%p로 좁혀졌다. 삼성전자의 HBM4 추격(하이브리드 본딩 샘플 등, 2026-10 보도 기준)과 SK하이닉스의 Cheongju M15X(2026년 1분기 웨이퍼 생산 시작, EUV 적용)·Yongin 클러스터 증설이 맞물리면서 한국은 HBM 공급의 80% 이상을 쥐고 있다.
반면 한국 PC·모듈 생태계는 반대편에 있다. 메모리 가격 급등은 저가 PC 시장을 직격했고, Gartner는 500달러 이하 엔트리 세그먼트가 2028년이면 사라질 수 있다고 경고했다(2026-02 전망 기준). 국내 중소 모듈·유통 업체들은 LTA도, 가격 협상력도 없이 spot 시장의 변동성을 그대로 맞는 구조다. TrendForce는 노트북 생산의 중국 외 비중이 2025년 24%에서 2026년 21%, 2027년 20% 아래로 떨어질 것으로 전망했다(2026-10 기준) — 비용 상승이 생산지 다변화마저 늦추고 있다.
여기에 LTA 티어링(tiering)이라는 보이지 않는 장벽이 더해진다. 삼성전자가 전체 생산량의 3분의 2를 LTA로 묶는 세상에서, LTA를 따내지 못한 중소 세트·모듈 업체는 남는 물량을 놓고 경쟁해야 한다. 과거 사이클에서는 spot 시장에 풀리는 물량이 가격 완충재 역할을 했지만, 이번에는 advanced 노드가 AI 서버에 먼저 배정되고 레거시는 단종 수순이라 완충재 자체가 얇아졌다. 국내 메모리 유통·모듈 업계의 2026년 화두가 "가격"이 아니라 "물량 확보"인 이유다. DDR4의 exit 리스크도 현실이다. 공급업체들이 mature 노드를 고부가 제품으로 전환하면서 레거시 SKU는 웃돈이 붙거나 아예 구하기 어려워지는 구간에 진입했다(Sigmaintell, 2026-09 기준). 구형 플랫폼을 유지보수하는 산업용·임베디드 수요까지 가격 전가를 맞는 구조다.
투자자 관점의 한국 테이크는 이렇다. 첫째, 메모리 실적의 드라이버는 이제 PC 사이클이 아니라 HBM 전환 속도와 HBM4 인증(qualification)이다. 둘째, 삼성전자 3분기 실적(발표 예정, 2026-10 중순)의 관전 포인트는 메모리 마진 76% 유지 여부와 LTA 비중 확대 속도다. 셋째, 리스크는 수요가 아니라 공급 측의 "중국발 헤드라인"과 HBM 수익성 논란이다 — Bernstein은 2027년이면 HBM이 conventional DRAM보다 수익성이 낮아질 수 있다고 경고했다(2026-10 기준).
Chase's Take: 공급망이 아니라 "대차대조표 게임"이다
이 스토리를 VLSI+MBA 렌즈로 다시 쓰면, 2026년 메모리는 공급망(supply chain) 이슈가 아니라 자본 배분(capital allocation) 이슈다.
첫째, 메모리 업체들은 항공사와 같은 게임을 하고 있다. 항공사가 이코노미 좌석을 줄이고 프리미엄 좌석을 늘리듯(upgauging), 메모리 3사는 commodity 비트를 줄이고 HBM 비트를 늘린다. 좌석 수(웨이퍼)는 그대로인데 매출 구성이 바뀌는 것이다. PC 다운턴은 이코노미 수요가 사라진 셈이라, 오히려 프리미엄 전환을 정당화한다. 항공사 마일리지를 아는 사람이라면 이 게임의 끝을 안다. 한 번 프리미엄으로 올라간 캐파는 다시 내려오지 않는다.
둘째, "틀린 실리콘" 문제는 반도체 산업의 고전적인 함정이다. 캐파는 숫자가 아니라 "무엇을 만들 수 있는 캐파"인지가 중요하다. PrimeTime으로 STA를 돌려본 사람이라면 안다 — 같은 넷리스트라도 타깃 노드가 다르면 타이밍 클로저가 완전히 다른 작업이 되듯, 같은 웨이퍼라도 노드와 패키징 인프라가 다르면 다른 제품이다. PC용 mature DRAM 팹을 HBM 팹으로 "전환"한다는 건, 팹 하나를 새로 짓는 것과 사실상 같은 투자다. 그래서 HBM4 병목이 TC bonder와 advanced packaging에 있는 것이고, 그래서 SK하이닉스가 Cheongju에 수십조 원을 쏟아붓는 것이다.
셋째, 신용시장 레이어는 이 사이클의 진짜 새로운 변수다. 과거 메모리 사이클의 제약은 팹이었다. 이번에는 팹도 제약이지만, 그 팹을 채울 컴퓨트 수요를 떠받치는 돈의 구조가 더 큰 제약이 될 수 있다. SPV·private credit·securitization은 수요가 꺾이는 순간 "보이지 않던 레버리지"로 바뀐다. 메모리 투자자에게 주는 시사점은 명확하다. D램 가격 그래프만 보지 말고, 하이퍼스케일러의 free cash flow와 채권 발행 규모를 같이 봐야 한다. 메모리의 다음 다운사이클은 수요 붕괴가 아니라 "돈줄의 재가격화"에서 시작될 가능성이 크다.
넷째, 한국 투자자가 이 구조에서 체크해야 할 것은 세 가지 순서다. (1) HBM4 인증과 수율 — 분기별 HBM 매출 점유율(SK하이닉스 50% vs 삼성전자 33%, 2026년 2분기 Counterpoint 기준)의 변동이 곧바로 주가에 반영되는 구간이다. (2) conventional DRAM 가격의 "감속" — 상승률 둔화는 약세 신호가 아니라 공급 규율의 증거이므로, 가격 레벨 자체가 아니라 LTA 비중과 재고 일수(10일 이하, 2026-09 보도 기준)를 봐야 한다. (3) 돈줄 지표 — 하이퍼스케일러의 CAPEX 가이던스 수정과 채권 발행 규모. 메모리 사이클의 선행지표가 팹 가동률에서 신용시장으로 옮겨가고 있다는 것이 이번 딥다이브의 가장 실전적인 결론이다.
Implications: 투자와 경영에 대한 시사점
투자자용
- 메모리 주식의 밸류에이션 앵커를 PC 사이클에서 HBM 전환율로 바꿔라. 2026년 2분기 기준 HBM 매출 점유율(SK하이닉스 50%, 삼성전자 33%, Micron 18%, Counterpoint)은 분기마다 바뀔 수 있는 전장이다. 삼성전자 HBM4 인증 진전과 SK하이닉스의 수율 안정성이 주가의 직접 변수다.
- 가격 모멘텀의 "감속"을 하락으로 착각하지 마라. DRAM 계약 가격 상승률이 2분기 +60%에서 3분기 +15% 안팎, 4분기 전망 +10~15%로 둔화되는 것은 정상화의 시작이 아니라 공급 규율의 증거다. Bernstein는 가격 상승이 2027년까지 이어지다 2027년 하반기부터 점진적 정상화를 전망했다(2026-10 기준).
- 리스크 시나리오는 두 가지다. (a) CXMT의 4F² 같은 중국발 commodity 공급 확대가 예상보다 빨라지면 conventional DRAM 가격의 상단이 눌린다. 단, 2026-10-14 현재 이는 R&D 발표 단계이며 양산 시점은 미정이다. (b) Bernstein가 지적한 대로 2027년 HBM 수익성이 conventional을 하회하면 "HBM 전환=마진 확대" 공식이 깨진다.
경영자용 (OEM·데이터센터·PC 제조사)
- 메모리 조달 전략을 spot에서 LTA로 바꿔라. 삼성전자가 전체 생산량의 3분의 2를 LTA로 묶는 세상에서 spot에 남는 것은 변동성과 웃돈뿐이다. Nanya·Winbond의 2026년 4분기 추가 인상 전망(각각 +10%, +8~13%)은 spot 시장의 방향을 보여준다.
- PC 제조사는 저가 라인업의 전제를 다시 써야 한다. 서브 500달러 세그먼트의 소멸 가능성(Gartner, 2026-02), 소비자의 기기 교체 주기 20% 연장 전망을 전제로 BOM 설계를 해야 한다. 메모리를 줄인 "같은 가격, 낮은 스펙" 전략은 단기 방편에 불과하다.
- AI 인프라 구매자(하이퍼스케일러·네오클라우드)는 컴퓨트 조달을 금융 구조와 함께 설계해야 한다. 토큰 단가가 떨어질수록 총 컴퓨트 수요는 늘어나는 Jevons 구조에서, HBM 확보는 가격 문제가 아니라 생존 문제다. 2026년 HBM4 완판 상태가 이를 증명한다.
- 국내 중소 모듈·유통사는 "가격 협상"이 아니라 "물량 확보"를 KPI로 바꿔야 한다. LTA 티어링이 굳어지는 구간에서는 spot 잔여 물량의 변동성이 커지고, DDR4 같은 레거시 SKU는 웃돈 구간에 진입한다. 재고 전략의 기준을 "싸게 사기"에서 "끊기지 않게 사기"로 전환하는 것이 2026년 하반기의 현실적인 대응이다.
FAQ
Q1. PC 수요가 줄면 DRAM 웨이퍼에 여유가 생겨 AI 메모리 가격이 내려가지 않나요? 아니다. PC용 mature 노드 DRAM 캐파는 HBM 생산에 쓸 수 없는 "틀린 실리콘"이다. HBM은 1a/1b/1c급 leading-edge 노드, TSV·적층 패키징, 시스템 레벨 인증이 필요하며, 이 세 가지는 mature 팹의 빈 공간으로 대체할 수 없다. 2026-10-14 기준 HBM4는 2026년 생산분이 완판 상태이며, commodity 가격 하락의 전제 자체가 성립하지 않는다.
Q2. 공급이 빠듯한데 메모리 업체들은 왜 가격을 더 올리지 않고 "규율"을 말하나요? 수요 파괴를 피하기 위해서다. TrendForce(2026-10 기준)에 따르면 공급업체들은 소비자 가전 수요를 해칠 수준의 가격 책정을 경계하고 있다. 대신 LTA(삼성전자 전체 생산량의 약 3분의 2 목표, 2026-07 기준)로 물량을 잠그고, spot 시장에는 웃돈을 붙이는 구조다. 가격 상승률 둔화(2분기 +60% → 4분기 전망 +10~15%)는 약세가 아니라 이 규율이 작동하는 증거다.
Q3. 한국(삼성전자·SK하이닉스)에는 어떤 의미인가요? 한국은 HBM 공급의 80% 이상을 차지하며(2026년 2분기 매출 기준 SK하이닉스 50% + 삼성전자 33%, Counterpoint), Pyeongtaek·Cheongju·Yongin으로 이어지는 HBM 전환 투자의 중심이다. 투자 관점에서는 PC 사이클이 아니라 HBM4 인증과 전환 속도가 실적 변수다. 반면 국내 PC·모듈 생태계는 LTA 협상력 없이 spot 가격 급등을 맞는 구조라 양극화가 심해진다.
Q4. AI CAPEX가 버블이라면 HBM 수요도 함께 무너지나요? 가능성은 있지만 메커니즘이 다르다. 2026년 하이퍼스케일러 합산 CAPEX 약 7,300억 달러(Q2 2026 가이던스 기준)의 상당 부분이 채권·private credit·SPV로 조달되고 있어, 수요 둔화 시 "보이지 않던 레버리지"가 문제가 될 수 있다. 다만 토큰 가격 하락이 총 컴퓨트 수요를 늘리는 Jevons 구조와 2026년 HBM4 완판 상태는 단기 수요의 하방을 받쳐준다. 주시할 지표는 D램 가격이 아니라 하이퍼스케일러의 free cash flow와 자금조달 규모다.
본 글에 인용된 시장 수치는 Gartner·IDC·TrendForce·Counterpoint·Bernstein·Meritz Securities 등 시장조사기관 및 증권사 추정치와 언론 보도 인용이며 확정 실적이 아니다. 투자 판단 전 원자료를 직접 확인할 것. (기준일: 2026-10-14)