VLSI Korea
삼성의 실리콘 포토닉스 인수전 — 광 I/O 레이어를 누가 정의하는가
삼성 고위 관계자가 실리콘 포토닉스 기업 인수를 검토 중이라고 밝혔다. 내년부터 광 칩 제조를 시작해 TSMC의 COUPE에 도전하겠다는 구상이다. AI 칩의 다음 병목은 연산이 아니라 칩 간 연결이다. 광 I/O 레이어의 소유권을 둘러싼 인수전이 시작됐다.


30초 요약
- 삼성 고위 관계자가 실리콘 포토닉스 기업 인수를 검토 중이라고 밝혔다 (2026년 10월, MTN 보도). 내년부터 300mm 웨이퍼로 광 칩(photonic IC) 제조를 시작해, 파운드리 공정·메모리·첨단 패키징을 결합해 TSMC의 COUPE에 도전하겠다는 구상이다. Source
- AI 칩의 다음 병목은 연산이 아니라 칩 간 연결(I/O)이다. 광 I/O 레이어를 누가 정의하는가가 향후 10년 AI 칩 마진을 가른다.
- TSMC는 COUPE 플랫폼으로 이미 아키텍처를 정의하고 있다. NVIDIA Quantum-X/Spectrum-X 포토닉 스위치와 Broadcom Tomahawk 6 스위치가 모두 COUPE 위에서 돌아간다.
- CPO 시장은 2024년 4600만 달러에서 2030년 81억 달러로 성장할 것으로 추정된다 (연평균 137%). 2036년에는 200억 달러를 넘을 전망이다.
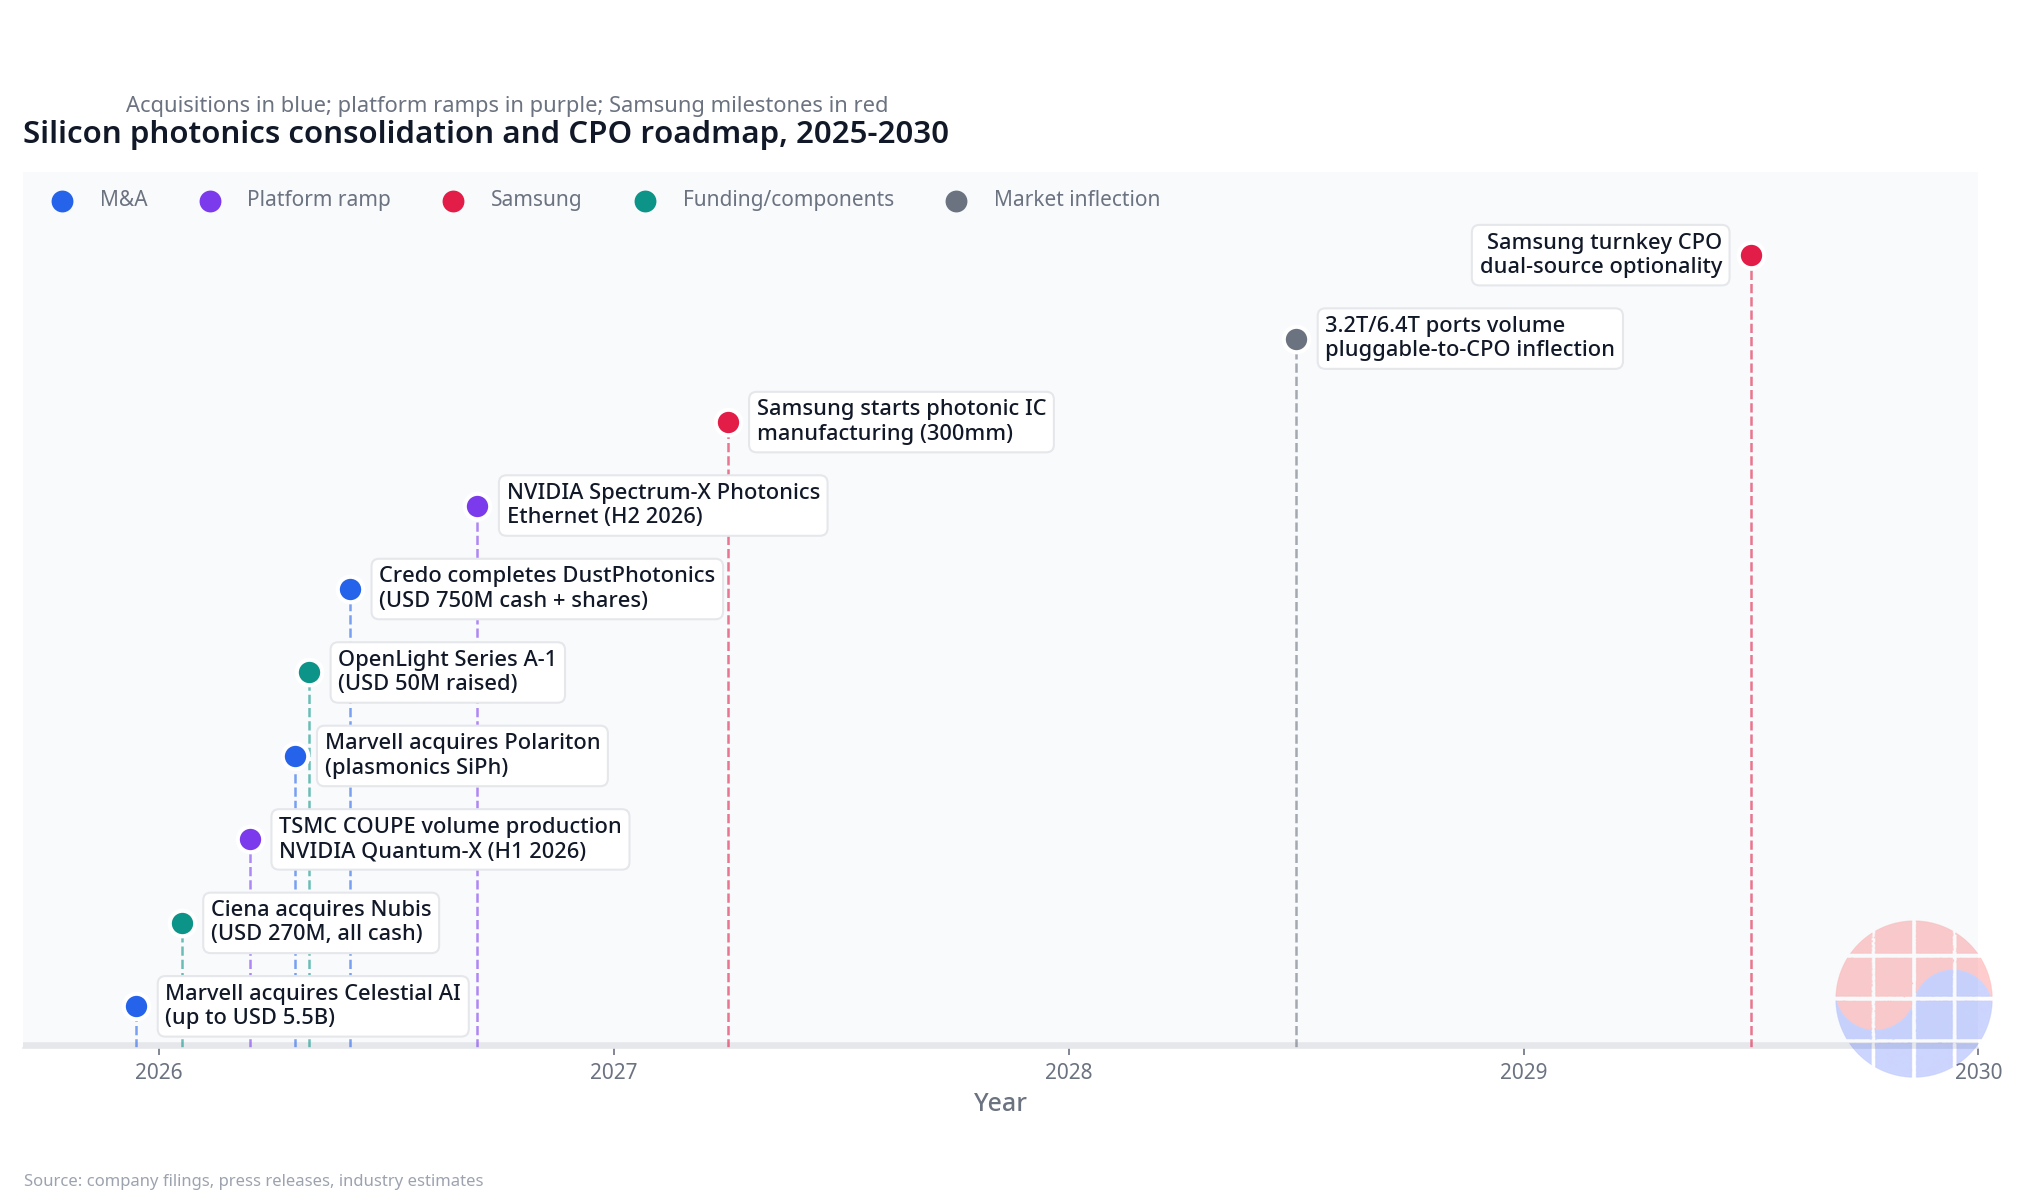
- M&A 시장은 이미 뜨겁다. Marvell이 Celestial AI를 최대 55억 달러에, Credo가 DustPhotonics를 7억 5000만 달러에 인수했다.
- 핵심 결론: TSMC는 아키텍처를 정의하고, 삼성은 M&A로 시간을 사려 한다. 2029년 삼성의 턴키 CPO가 갖는 가치는 점유율이 아니라 '듀얼소스 옵션'이다.
배경: 왜 지금 '빛'인가
데이터센터 안에서 구리선이 버티는 한계가 2026년에 현실이 됐다. GPU 한 대가 필요로 하는 대역폭은 800Gb/s에서 곧 1.6Tb/s로 향하고, 기존 플러그형 광모듈은 포트당 12~15W를 먹는다. 10만 GPU 클러스터라면 광모듈 전력만으로 10~15MW — 데이터센터 전체 전력 예산의 10~15%에 달한다. 구리 인터커넥트는 레인당 200Gbps를 넘어서면 신호 무결성이 무너진다.
해결책은 광 엔진(optical engine)을 스위치·GPU ASIC과 같은 패키지 안에 넣는 CPO(Co-Packaged Optics)다. 800G 포트 전력을 15W에서 5.4W로 65% 낮추고, 전체 네트워크 전력을 3.5배 절감한다. 이는 2026~2027년 AI 클러스터의 물리적 제약에 대한 유일한 현실적 답이다.
이런 흐름 속에서 삼성 고위 관계자가 2026년 10월 MTN과의 인터뷰에서 실리콘 포토닉스 기업 인수를 검토 중이라고 밝혔다. 계획은 구체적이다. 내년부터 12인치(300mm) 웨이퍼 공정으로 photonic IC 시장에 진입하고, Coherent·Lumentum 같은 광모듈 업체와 포토닉 IC를 설계하는 팹리스를 고객으로 확보한다. 초기에는 웨이퍼 판매로 시작해, 전기 IC와 포토닉 IC의 결합, 광 패키징으로 확장한다는 로드맵이다. Source
이 뉴스가 중요한 이유는 '진입' 선언이 아니라 '뒤처짐'의 인정이기 때문이다. MTN에 따르면 TSMC의 로드맵은 삼성보다 약 1~2년 앞서 있다. 삼성은 현재 알파 고객(alpha customer)과 광 기술을 검증 중인 단계다.
비즈니스 딥다이브
시장 규모: 4600만 달러에서 81억 달러로
CPO 시장의 성장 곡선은 반도체 역사에서도 드문 가파름을 보인다.
| 연도 | CPO 시장 규모 (추정) | 비고 |
|---|---|---|
| 2024 | 4600만 달러 | 사실상 실험실·파일럿 단계 |
| 2030 | 81억 달러 | 연평균 성장률 137% |
| 2036 | 200억 달러 이상 | 2026~2036 연평균 성장률 37% |
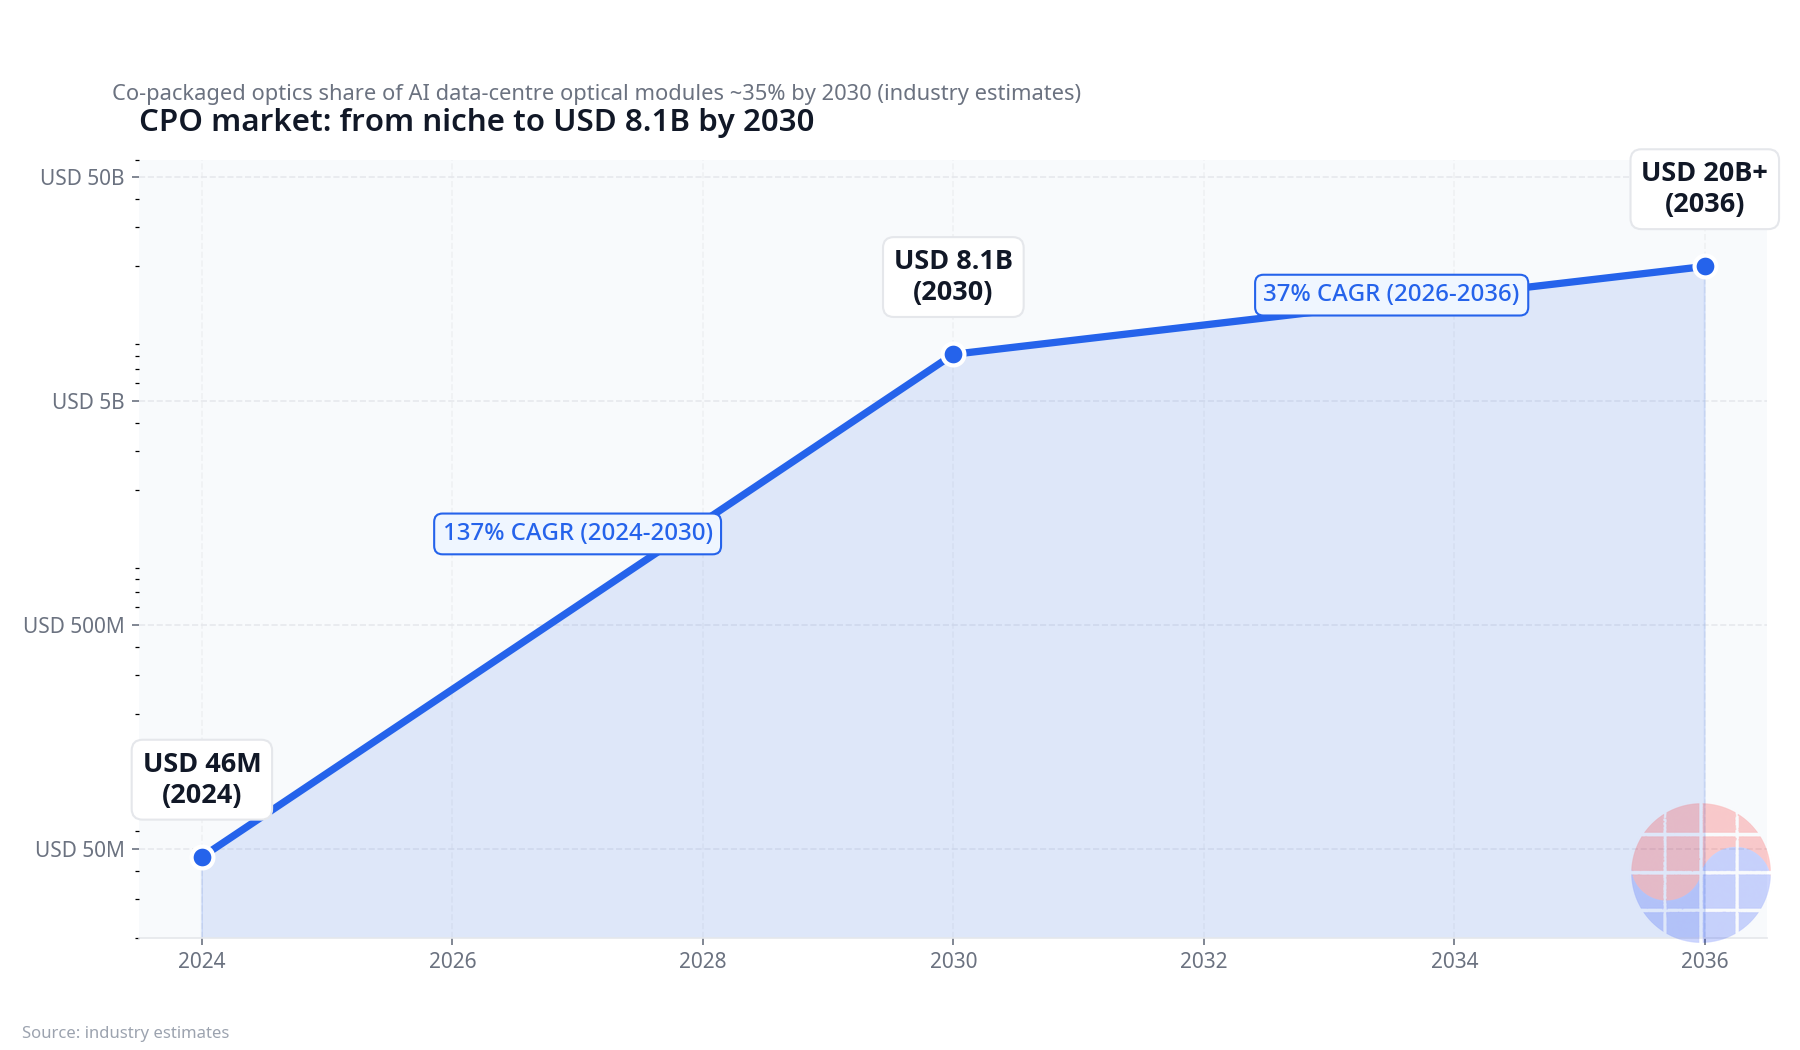
2030년이 되면 AI 데이터센터 광모듈의 약 35%가 CPO 방식으로 바뀔 것으로 추정된다. 하이퍼스케일러의 CPO 연간 조달 규모는 2026~2028년 20억~40억 달러로 예상된다. 시장은 '있을 법한 미래'가 아니라 '이미 발주서가 오가는 현재'다.
경쟁 구도: 아키텍처를 정의하는 자가 마진을 가져간다
TSMC의 COUPE(Compact Universal Photonic Engine)는 현재 CPO 생태계의 단일 표준에 가깝다. 2026년 양산에 들어갔고, NVIDIA의 Quantum-X InfiniBand 스위치(2026년 상반기, 스위치당 115Tb/s)와 Spectrum-X Photonics 이더넷 스위치(2026년 하반기)가 모두 COUPE 기반이다. Broadcom의 Tomahawk 6-Davisson(102.4Tb/s) 역시 COUPE 위에서 동작한다. NVIDIA와 TSMC가 공동 설계한 Micro Ring Modulator(파장당 200Gbps PAM4)는 업계 최고 밀도의 단일 채널 대역폭이다.
이 구조의 비즈니스적 의미는 명확하다. TSMC는 CoWoS에서 그랬던 것처럼 CPO에서도 '아키텍처 정의자'의 지위를 차지했다. 아키텍처를 정의하면 설계 규칙·패키징 경로·공급망이 그 위에 쌓이고, 가격 결정력이 따라온다. 첨단 패키징 시장에서 TSMC가 72.5%, 삼성이 5.9%를 차지한다는 MTN 인용 수치가 보여주듯, 이 게임에서 후발주자의 자리는 좁다. (해당 수치는 MTN이 인용한 수치로, 독립 검증된 공식 통계는 아니다.)
| 구분 | TSMC (COUPE) | 삼성 파운드리 |
|---|---|---|
| 양산 시점 | 2026년 (진행 중) | 2027년 광 칩 제조 개시 목표 |
| 핵심 고객·제품 | NVIDIA Quantum-X/Spectrum-X, Broadcom Tomahawk 6 | 알파 고객 검증 중, Coherent·Lumentum 타깃 |
| 패키징 연계 | SoIC-X 하이브리드 본딩 + CoWoS 경로 | 첨단 패키징 결합 계획 |
| 턴키 CPO 목표 | — | 2029년 |
| 첨단 패키징 점유율 (MTN 인용) | 72.5% | 5.9% |
삼성 파운드리의 카드도 없지는 않다. 실리콘 포토닉스 PDK는 완성됐고, 300mm 플랫폼을 갖췄으며, 대형 광모듈 수주도 확보했다는 보도가 있다. 2029년 턴키 CPO 로드맵이 현실화되면, 삼성은 TSMC의 유일한 대안이 된다. 그 '대안'의 가치가 바로 다음 섹션의 주제다.
원가 구조: 왜 광 PIC 내재화에 7억 5000만 달러를 내는가
2026년 실리콘 포토닉스 M&A 파도를 정리하면, 돈이 어디로 흐르는지 보인다.
| 시기 | 인수·투자 | 금액 | 의미 |
|---|---|---|---|
| 2025년 12월 | Marvell → Celestial AI | 최대 55억 달러 | 실리콘 포토닉스 스타트업 최대 엑시트 |
| 2026년 1월 | Ciena → Nubis Communications | 2억 7000만 달러 (전액 현금) | CPO/NPO 광 엔진 확보 |
| 2026년 4월 | Marvell → Polariton Technologies | 비공개 | 플라즈모닉 변조 기술, 3.2T 대응 |
| 2026년 4월 | OpenLight Series A-1 | 5000만 달러 (누적 8400만 달러) | 개방형 실리콘 포토닉스 PDK, 25개 이상 기업 사용 |
| 2026년 5월 | Credo → DustPhotonics | 7억 5000만 달러 현금 + 주식 | SiPh PIC 내재화, 수직통합 완성 |
[Sources: 각사 발표 — Marvell, Zacks, Photonics Spectra, OpenLight]
Credo의 DustPhotonics 인수가 교과서적 사례다. Credo는 SerDes와 DSP(광 트랜시버의 두뇌)를 설계했지만, 전기 신호를 빛으로 바꾸는 실리콘 포토닉스 칩(PIC)은 외부 조달이었다. DustPhotonics 인수로 PIC까지 품에 넣으면서 구리 케이블→DSP→PIC→시스템 통합의 풀스택을 완성했다. 회사가 밝힌 인수 명분은 세 가지다. 외부 공급 의존도 완화, 제품 개발 속도 가속, 그리고 양산 단계에서의 원가 구조 개선이다. CPO 시대의 가격 결정력은 광 엔진을 쥔 자에게 간다는 판단이다.
Marvell의 행보도 같은 문법이다. Celestial AI(최대 55억 달러)로 포토닉 패브릭 비전을, Polariton(플라즈모닉 기반 변조)으로 3.2T 이후의 디바이스 레벨 혁신을 샀다. 플라즈모닉은 기존 실리콘 포토닉스보다 고밀도·초저전력 병렬 광 링크를 가능하게 하는 기술로, 3.2T 시대를 겨냥한다.
레이저 레이어는 별도의 과점 구조다. CPO 아키텍처에서 광 엔진은 스스로 빛을 만들지 못한다. 외부 광원(ELS)에서 연속광을 주입받아야 하는데, GPU 패키지 옆 70~85°C 환경에서 동작하는 고출력 레이저의 글로벌 공급은 사실상 Lumentum과 Coherent의 복점이다. NVIDIA가 양사에 각각 20억 달러의 전략적 지분 투자와 수십억 달러 규모의 구매 확약을 한 이유다. 총 40억 달러 — NVIDIA가 단일 공급망 노드에 건 역대 최대 규모의 directed bet이다.
전략 옵션: 삼성이 살 수 있는 것과 사야 하는 것
삼성의 선택지는 크게 세 가지다.
첫째, PIC 설계 자산 인수. Credo가 DustPhotonics에 낸 7억 5000만 달러가 시세표다. 삼성은 PDK와 300mm 플랫폼을 갖췄지만, 검증된 PIC 설계 포트폴리오와 고객 traction은 돈으로 사야 시간을 번다. 인수 프리미엄은 곧 '시간의 가격'이다.
둘째, 레이저·광원 역량. Lumentum·Coherent급 고출력 레이저는 매물로 나오기 어렵다. 대신 삼성이 노리는 것은 이들을 '고객'으로 확보하는 것이다. 파운드리 고객으로서 Coherent·Lumentum을 묶어두면, TSMC 일변도인 공급망에 균열을 낼 수 있다.
셋째, 패키징 통합 역량. 삼성의 진짜 차별화 카드는 파운드리+메모리+첨단 패키징의 수직 결합이다. CPO는 전자 IC·포토닉 IC·첨단 패키징·외부 레이저·파이버 커플링이 한 몸으로 움직여야 하는 기술이다. 어느 한 레이어만 잘해서는 안 되고, 레이어 간 통합을 파는 사업자가 이긴다. IDM형 수직통합은 삼성의 몇 안 되는 구조적 강점이다.
리스크도 명확하다. HBM에서 삼성은 AI 수요 대응 속도가 늦어 점유율을 내줬다. 실리콘 포토닉스에서도 "늦게 와서 비싸게 사는" 패턴이 반복될 수 있다. 인수한 자산을 TSMC COUPE 생태계와 호환되는 방향으로 키울지, 독자 표준으로 갈지의 선택도 남는다. 호환이면 빠른 상용화, 독자면 차별화 — 둘 다 비용이 든다.
Chase's Take
이 뉴스의 본질은 '삼성이 광 칩을 만든다'가 아니다. '광 I/O 레이어의 소유권 전쟁이 M&A 국면으로 넘어갔다'는 것이다.
지난 10년 AI 칩 마진의 분배를 복기해 보자. 연산 레이어는 NVIDIA가, 메모리 레이어는 HBM 3사가, 패키징 레이어는 TSMC가 정의했다. 각 레이어의 정의자는 해당 레이어 마진의 대부분을 가져갔다. 지금 열리고 있는 네 번째 레이어가 광 I/O다. TSMC는 COUPE로, NVIDIA는 Quantum-X/Spectrum-X와 40억 달러 공급망 투자로 이미 자리를 잡았다. 삼성의 인수 검토는 이 테이블에 늦게라도 앉겠다는 선언이다.
주목할 숫자는 2029년이다. 삼성의 턴키 CPO 목표 시점은 시장이 무르익는 시점과 겹친다. 2028년 3.2T/6.4T 포트 양산과 플러그형→CPO 교체 변곡점 이후, 하이퍼스케일러는 반드시 듀얼소스를 요구한다. 단일 파운드리(TSMC)에 대한 지정학적·공급망 리스크를 아무도 감수하지 않기 때문이다. 삼성의 2029년 턴키 CPO는 점유율 게임이 아니라 '듀얼소스 옵션'의 게임이다. 옵션의 가치는 기초자산(점유율)이 아니라 변동성(공급망 리스크)에 비례한다. 지정학 리스크가 클수록 삼성 옵션의 값은 올라간다.
투자 관점에서는 밸류에이션 프레임을 분리해야 한다. 광 엔진을 내재화한 기업(Credo·Marvell·Ciena 계열)과 플러그형 모듈 기업(중국 모듈 3사 등)은 같은 '광' 테마지만 다른 주식이다. 전자는 아키텍처 정의 레이어의 마진을, 후자는 물량 레이어의 캐시플로를 먹는다. 두 프레임을 섞으면 멀티플을 잘못 매긴다.
마지막으로 M&A 프리미엄의 경제학. DustPhotonics는 2024년 2400만 달러 Series B를 유치한 회사다. 7억 5000만 달러+α의 인수가격은 투자 유치액의 30배가 넘는다. 이게 버블인가? CPO 시장이 2030년 81억 달러, 그중 SiPh PIC 레이어가 수십억 달러 규모라면, PIC 내재화는 '가격 결정력'을 사는 것이다. 프리미엄은 비싸 보이지만, 레이어 소유권의 관점에서는 합리적일 수 있다. 삼성이 지금 지불할 인수 대가도 같은 잣대로 봐야 한다. 싸게 사는 게 목표가 아니라, 레이어를 사는 게 목표다.
시사점
- 삼성: 인수 타깃은 PIC 설계 자산이 1순위. Coherent·Lumentum을 파운드리 고객으로 묶는 것이 TSMC 견제의 지렛대다. 2029년 턴키 CPO의 가치는 점유율이 아니라 듀얼소스 옵션 가치다.
- TSMC: COUPE는 CoWoS의 판박이다. 아키텍처 정의자로서 2026~2028년 CPO 물량의 대부분을 흡수한다. 리스크는 단일 공급원 집중과 지정학이다.
- NVIDIA·Broadcom: 시스템 레이어의 복점. NVIDIA는 40억 달러 공급망 투자로 상류를 봉쇄하고, Broadcom은 비-NVIDIA 진영(Tomahawk 6 양산 중)의 기본 선택지다.
- 투자자: 광 엔진 내재화 기업과 플러그형 모듈 기업을 다른 밸류에이션 프레임으로 봐야 한다. CPO는 2026년 매출화→2027년 스케일→2028년 교체 변곡점의 타임라인으로 검증하면 된다.
- 관전 포인트: 삼성의 인수 타깃 발표(금액·자산), 2027년 광 칩 제조 개시 여부, 2028년 3.2T 포트 양산 시 CPO 침투율.
FAQ
삼성은 왜 실리콘 포토닉스 기업 인수를 검토하나요?
파운드리 공정·메모리·첨단 패키징을 결합해 TSMC의 COUPE 플랫폼에 도전하기 위해서다. 삼성 고위 관계자는 2026년 10월 MTN 인터뷰에서 인수 검토 사실을 밝혔으며, 내년부터 300mm 웨이퍼로 광 칩 제조를 시작할 계획이다. TSMC 로드맵이 1~2년 앞서 있어, M&A로 시간을 사려는 전략이다. Source
CPO 시장 규모는 얼마나 되나요?
업계 추정치에 따르면 CPO 시장은 2024년 4600만 달러에서 2030년 81억 달러로 성장한다 (연평균 137%). 2036년에는 200억 달러를 넘을 전망이다. 2030년 AI 데이터센터 광모듈의 약 35%가 CPO 방식이 될 것으로 추정된다. Source
TSMC COUPE와 삼성의 계획은 어떻게 다른가요?
TSMC COUPE는 2026년 양산 중이며 NVIDIA Quantum-X/Spectrum-X와 Broadcom Tomahawk 6의 기반 플랫폼이다. 삼성은 2027년 광 칩 제조 개시, 2029년 턴키 CPO를 목표로 하며 현재 알파 고객과 기술을 검증 중이다. 격차는 약 1~2년으로 평가된다.
Credo가 DustPhotonics에 7억 5000만 달러를 낸 이유는 무엇인가요?
SerDes·DSP에 이어 실리콘 포토닉스 PIC까지 내재화해 광 연결 풀스택을 완성하기 위해서다. 외부 공급 의존도를 낮추고, 개발 속도를 높이며, 양산 단계의 원가 구조를 개선하는 것이 목표다. CPO 시대의 가격 결정력이 광 엔진을 쥔 자에게 간다는 판단이다. Source
면책: 본 글은 2026년 10월 18일 기준 공개 보도와 업계 추정치를 정리한 것으로, 투자 조언이 아닙니다. 시장 규모 수치는 조사 기관별 추정치가 다르며, M&A 및 로드맵 관련 내용은 회사 발표와 보도에 기반합니다.