VLSI Korea
AI 광인터커넥트 진짜 병목 — 선급금으로 읽는 실리콘 포토닉스 파운드리 전쟁
고객들이 존재하지도 않는 2027년 팹 캐파에 현금을 미리 내고 있다. Tower는 한 분기에만 2.9억 달러의 선급금을 받았다. AI 광전환의 진짜 희소 자산은 레이저가 아니라 PIC를 찍을 수 있는 팹이다. 실리콘 포토닉스 파운드리 전쟁의 승자를 가린다.


30초 요약: 고객들이 아직 존재하지도 않는 칩 캐파에 현금을 미리 내고 있다. Tower Semiconductor는 2027년 실리콘 포토닉스 캐파 예약을 위해 고객 선급금 2.9억 달러를 받았다. Soitec은 10곳이 넘는 포토닉스 고객과 현금 예치금 조건의 다년 캐파 예약 계약을 체결 중이다. STMicroelectronics는 현금 선지급 조건의 장기 계약을 원하는 고객이 늘고 있다고 밝혔다. 한편 1.6T 광모듈 출하는 1년 만에 250만 개에서 2,000만 개로 뛸 전망이고, Lumentum은 자사 광부품이 2029년 초까지 완판됐다고 선언했다. AI 광전환의 진짜 희소 자산은 레이저도 DSP도 아니다 — PIC를 찍을 수 있는 팹이다. 빛의 기술 이야기가 아니라, 가격 결정력의 비즈니스 이야기다.
Background
AI 데이터센터 안에서 GPU들이 서로 대화하는 속도는 이제 구리 케이블이 감당할 수 없는 영역에 들어섰다. 레인당 200기가비트급 구리 배선은 전력을 태우고, 신호는 찌그러지며, 몇 미터만 가도 한계에 부딪힌다. 빛은 그렇지 않다. 그래서 업계는 전기 신호를 광신호로 바꾸고, 파이버로 쏘고, 다시 전기로 되돌린다 — 1초에 수십억 번씩.
그 변환의 심장이 photonic integrated circuit (PIC) 이다. 빛을 만들고, 변조하고, 안내하고, 감지하는 칩을 실리콘 웨이퍼 위에 반도체 공정으로 찍어내는 것. Silicon photonics (SiPh) 는 300mm 웨이퍼에서 CMOS 호환 공정으로 PIC를 만드는 기술 — 즉 빛의 칩을 로직 칩처럼, 파운드리에서, 대량으로 찍는 방식이다.
2026년, 세 가지 힘이 동시에 충돌하고 있다.
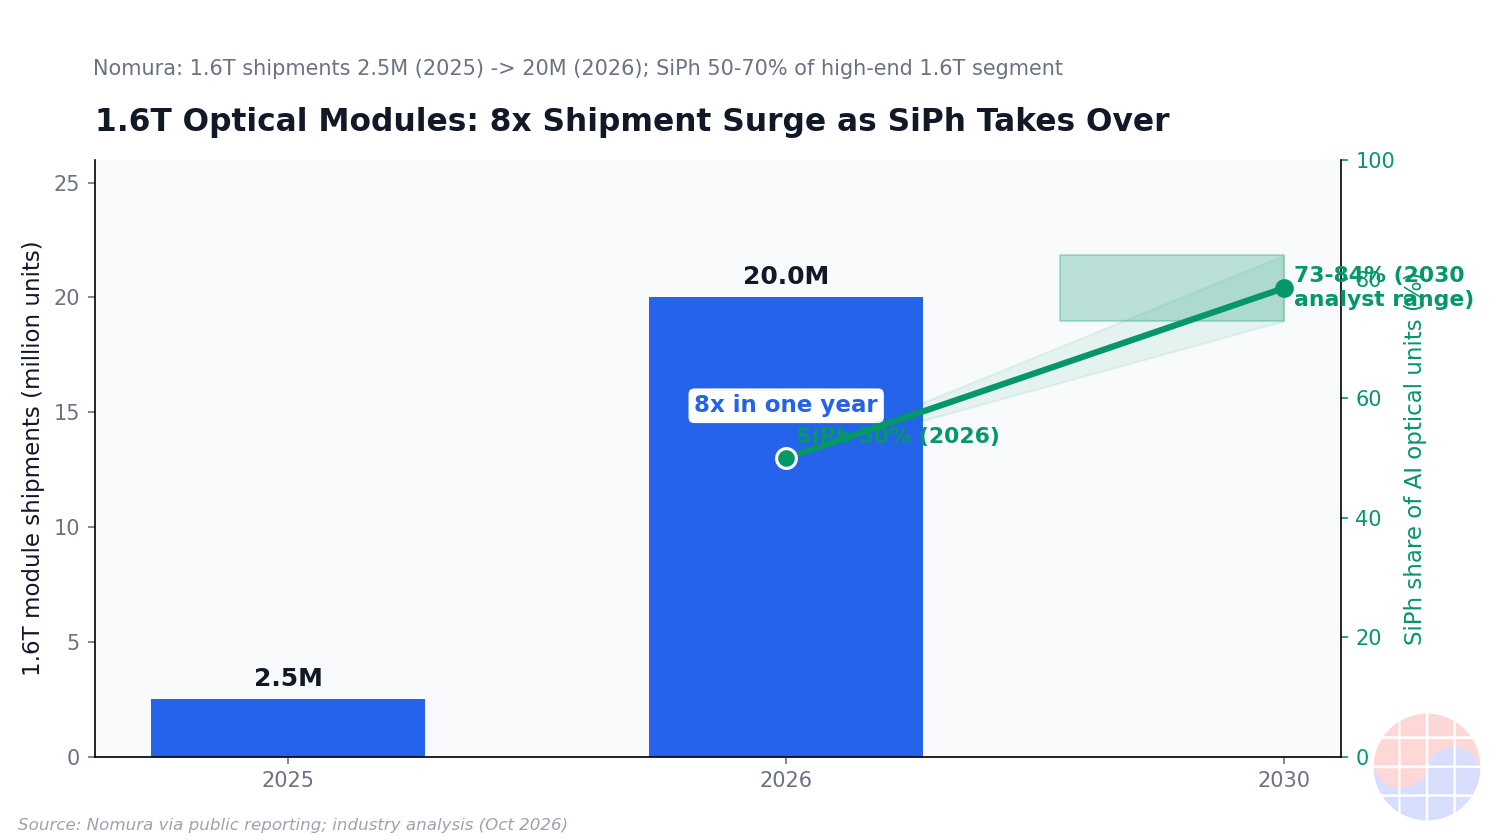
- 대역폭 폭발. 상용 1.6-terabit 광트랜시버가 올해 등장했고, 1.6T 광모듈 출하는 2025년 250만 개에서 2026년 2,000만 개로 — 1년 만에 8배 — 뛸 전망이다. NVIDIA와 Broadcom의 102.4T 스위칭 패브릭 경쟁이 동력이다. (Source: TokenRing/observernewsonline)
- 아키텍처 이동. 플러거블 트랜시버에서 near-packaged·co-packaged optics (CPO/NPO)로 — 광엔진이 스위치 ASIC 옆에, 나중엔 같은 패키지 안에 들어간다. 리서치 전망에 따르면 CPO는 2030년 AI 데이터센터 광모듈의 약 35%를 차지할 수 있다. (Source: GlobeNewswire) NVIDIA의 Spectrum-X Ethernet Photonics 스위치는 이미 5개 하이퍼스케일러 고객과 함께 양산 중이다. (Source: NextMSC)
- 모든 광유닛은 PIC를 필요로 하고, 모든 PIC는 팹을 필요로 한다. DSP 칩은 수십 개 파운드리가 찍을 수 있지만, PIC는 다르다. 웨이브가이드, 변조기, 게르마늄 포토디텍터, 레이저 집적 — 전용 포토닉스 공정이 필요하고, 그걸 가진 팹은 손에 꼽힌다. 여기서부터가 비즈니스 이야기다.
Business Deep Dive
1. 선급금 시그널: 존재하지 않는 캐파에 돈을 내는 고객들
반도체에서 가장 강한 수요 시그널은 주문이 아니다. 아직 존재하지도 않는 캐파에 대한 선급금이다 — "이 캐파가 없으면 안 된다"고 믿을 때만 고객이 현금을 미리 낸다. 2026년 5월, 그 시그널이 실리콘 포토닉스에서 빨갛게 켜졌다.
| 기업 | 잠금 방식 | 규모 | 예약 대상 |
|---|---|---|---|
| Tower Semiconductor | 고객 선급금 + 2027년 계약 | 수령 선급금 2.9억 달러; 2027년 SiPh 계약 13억 달러; 2028년은 더 큰 커밋, 2027년 1월 추가 선급금 예정 | 2027년 양산용 300mm SiPh 캐파 (Source: TipRanks) |
| Soitec | 현금 예치금 조건 다년 캐파 예약 계약 | 포토닉스 고객 10곳 이상; 약 80%가 수주 내 서명 예정; 약정 물량 연동 예치금 (물량 소화 시 반환, 미달 시 몰수) | Photonics-SOI 기판 공급 — Soitec 점유율 약 95% (Source: Reuters via SRN News) |
| STMicroelectronics | 현금 선지급 조건 장기 계약 | "상당수" 고객이 캐파·물량·가격·현금 선지급을 묶는 1~3년 LTA 요구 | Crolles 300mm 팹 SiPh 캐파; 데이터센터 매출 2026년 10억 달러 초과 → 2027년 20억 달러 상회 전망 (Source: AmericanBankingNews) |
Tower의 발표가 가장 깨끗한 데이터 포인트다. 2027년 실리콘 포토닉스 매출 계약 13억 달러에 대해 고객 선급금 2.9억 달러를 이미 수령했고, 고객들은 2028년에 더 큰 주문을 커밋했다. 경영진의 프레이밍이 핵심이다 — 이 커밋은 상한이 아니라 하한이다. 계약상 최소 물량이고, 실제 수요 전망은 그 위다. (Source: Berrit Media)
Soitec의 버전은 더 드라마틱하다. 모든 실리콘 포토닉스 칩 아래에 깔리는 photonics-SOI 웨이퍼 — 즉 모두의 상류에 있기 때문이다. 약정 물량에 연동된 현금 예치금 (물량을 가져가면 돌려받고, 못 채우면 몰수), 거기에 고객이 재고 데이터를 공유하도록 강제 — 경쟁사에 웨이퍼를 빼돌리려고 과다 주문하는 걸 막겠다는 뜻이다. 이게 seller's market의 정의다. Soitec의 photonics-SOI 매출은 2026년 3월 종료 회계연도에 1억 달러를 넘었고, 올해는 2배 이상 — CEO Laurent Rémont는 이 수치를 "절대적인 하한(absolutely a floor)"이라고 불렀다. 새 팹은 2029년쯤까지 필요 없다고 한다. (Source: Reuters via SRN News)
2. 5개 팹 지도: PIC를 실제로 찍을 수 있는 곳
주류 커버리지가 놓치는 레이어가 여기 있다. 애널리스트들은 레이저(Lumentum, Coherent), DSP(Marvell, Broadcom), 모듈 메이커(Innolight, Eoptolink)의 가격을 매긴다. 하지만 그 사이의 레이어 — PIC를 대량으로 실제로 찍을 수 있는 팹 — 를 매핑한 곳은 거의 없다. 2026년 말 기준, 그 지도는 대략 5개 이름이다.
- Tower Semiconductor — 최대 전용 merchant SiPh 플레이어. PH18 플랫폼, 이스라엘·미국·일본 거점. 2027년 계약 13억 달러.
- GlobalFoundries — Fotonix 플랫폼 (뉴욕 Malta). 2025년 싱가포르 SiPh 파운드리 AMF를 인수해 Fotonix에 통합. (Source: DQIndia)
- STMicroelectronics — IDM이지만 PIC100 플랫폼으로 Tower급 규모의 PIC를 광모듈 메이커들에 공급하는 사실상 merchant PIC 공급자. 300mm Crolles 팹에 포토닉스 투자 중. 2027년 데이터센터 매출의 약 80%가 connectivity(실리콘 포토닉스 포함) 전망. (Source: AmericanBankingNews)
- UMC — 싱가포르 12인치 팹이 2026년 7월 첫 SiPh 양산 웨이퍼 출하 (스타트업 SILITH와 협업). 자체 300mm 플랫폼은 2027년 일반 고객에 개방. P4 클린룸 증설 중. 2026년 capex를 20억 달러로 상향. (Source: DQIndia; Source: Reuters via WNCY)
- Samsung Foundry — OFC 2026에서 SiPh 파운드리 사업 공식 진입. 300mm 플랫폼, 2027년 thermocompression bonding 광엔진, 2027년부터 파운드리 서비스, 2029년 turnkey CPO 목표. (Source: ChipPub)
분류가 mispricing의 근원이다. STM은 대부분 모델에서 칩메이커로 잡히지 merchant PIC 공급자로 잡히지 않는다. 삼성은 로직 파운드리 도전자이지 포토닉스 플레이어가 아니다. TSMC의 COUPE 플랫폼은 양산에 들어갔지만 사실상 captive — 자체 SoIC 본딩 플로우로만 포토닉스를 팔지, 개방형 merchant 캐파가 아니다. Intel도 SiPh 양산 이력이 가장 길지만(자체 플러거블용으로 수백만 개 PIC) 자사 우선이다. 그러니 진짜 개방형 merchant PIC 웨이퍼 공급은 헤드라인의 이름들보다 훨씬 희소하다. 희소성 + 비(非)대체성 = 가격 결정력.
3. 가격 결정력의 메커니즘: 파운드리가 먼저 가져간다
경제학은 이렇게 돌아간다.
- 수요는 덩어리지고 급하다. 하이퍼스케일러는 GPU 부족 때처럼 기다릴 수 없다 — 광인터커넥트는 모든 신규 AI 클러스터의 critical path에 있다. Lumentum CEO는 10월 9일 Bloomberg 인터뷰에서 자사 광부품이 2029년 초까지 완판됐고, 일부 제품은 2027년까지 수요의 약 70%를 못 맞추고, 다른 제품은 2028년까지 약 30%를 못 맞추며, 고객들이 벌써 2030년 주문을 넣고 있다고 밝혔다. (Source: TechDefused)
- 공급은 비탄력적이다. SiPh 캐파 증설은 300mm 라인 전환·신설 — 아무리 빨라도 12~18개월이고, BiCMOS 장비 리드타임이 길다. Soitec이 2029년까지 새 팹이 필요 없다는 말은 상류가 얼마나 타이트한지를 보여준다.
- 고객이 스스로 선급금을 선택한다. Tower에 도합 2.9억 달러의 선급금을 내는 모듈 메이커는 옵션을 사는 게 아니다. 보험을 사는 것이다. 예치금 구조 (물량을 가져가면 반환, 못 채우면 몰수 — Soitec 조건)는 가수요를 걸러낸다. 2021~22년 이중 주문(double-ordering) 사이클에 데인 업계가 배운 방식이다.
결과: 단기적으로 렌트(초과이윤)는 캐파를 쥔 쪽 — PIC 파운드리와 기판 공급자에게 귀속된다. 메모리 LTSA, 파운드리 선급금의 과거 쇼티지 사이클과 똑같은 메커니즘이다. 병목 소유자가 가격 결정력의 첫 달러를 가져간다.
4. 2027~28년의 아이러니: 지금은 쇼티지, 곧 캐파 웨이브
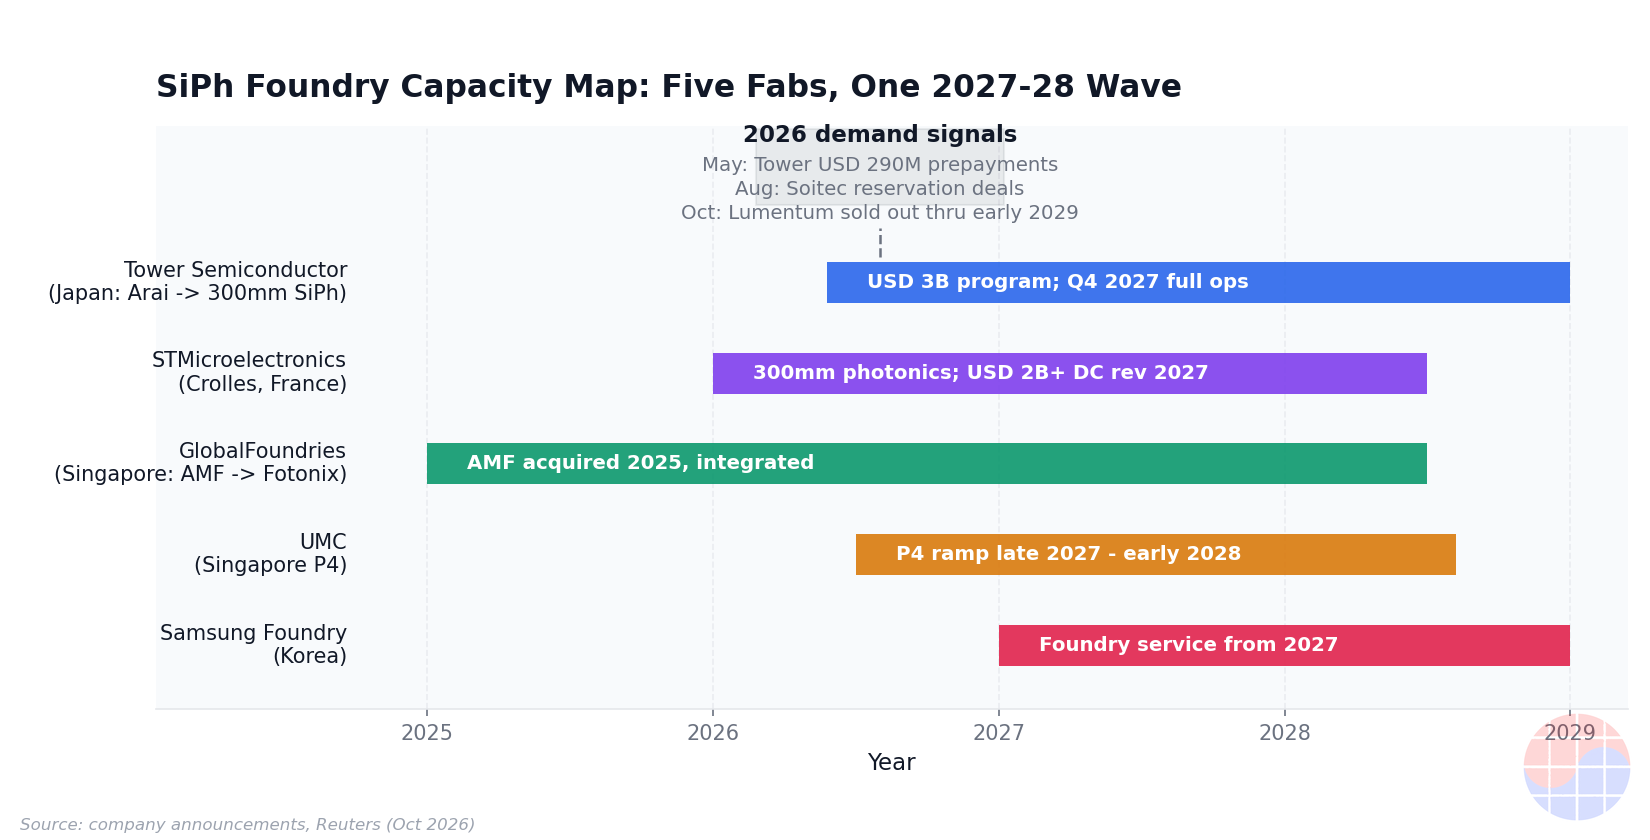
투자자가 동시에 머릿속에 들고 있어야 할 트위스트가 여기 있다. 2026~27년이 쇼티지 시장인 동시에, 2027~28년에 캐파 웨이브가 한꺼번에 상륙한다.
- Tower: 30억 달러 일본 프로그램 — Arai 팹을 300mm SiPh 양산으로 전환해 2027년 4분기 풀가동, Fab 7 옆에 300mm 신팹 추가. 일본 정부 보조금 10억 달러. 2028년 매출 목표를 36억 달러로 상향 (기존 28억). (Source: Reuters)
- UMC: 싱가포르 P4 클린룸 2027년 말~2028년 초 램프. 자체 300mm 플랫폼 2027년부터 전면 개방.
- GF: 싱가포르 AMF를 Fotonix에 통합.
- STM: Crolles 300mm 포토닉스 캐파 가동.
- 삼성: 2027년부터 파운드리 서비스.
단기 쇼티지와 중기 캐파 웨이브의 공존 — 반도체에서는 정상이다. 함의는 렌트 귀속의 바통 터치다. 쇼티지 구간에서는 PIC 파운드리·기판 공급자가 가격 결정력을 쥔다. 웨이브가 오면 웨이퍼 가격은 정상화되고, 렌트는 물량 게임의 승자 — 수천만 개를 찍어내는 광모듈·DSP 벤더로 넘어간다. Bank of America는 포토닉 칩에 필요한 웨이퍼 면적이 2026~2030년 연평균 약 60%씩 늘어난다고 추정한다. 캐파 웨이브로도 모자랄 수 있다는 뜻이다. (Source: IndexBox)
5. 시장의 오독: "CPO 지연"은 "포토닉스 끝"이 아니다
2026년의 흔한 내러티브 — co-packaged optics 물량이 2028~29년으로 밀렸으니 포토닉스 모멘텀은 끝났다는 논리. 주가 흐름은 반박한다. 10월 9일, Lumentum이 2029년 초까지 완판이라고 발표한 바로 그날, Applied Optoelectronics (AAOI)와 Lumentum (LITE)이 나란히 한 세션에 mid-single-digit 급등하며 광통신주가 랠리했다. (Source: TradingKey)
혼동은 두 개의 다른 논쟁을 섞는다. 단기 물량 논쟁 (CPO가 언제 램프업하는가)은 정말 불확실하다. 하지만 중기 캐파 논쟁 (1.6T/3.2T 전환에 PIC 팹 캐파가 충분한가)은 산수다 — 불확실하지 않다. 1.6T 모듈이 1년 만에 250만 개에서 2,000만 개로, 하이엔드에서 SiPh가 50~70%를 가져간다. 그 모듈 하나하나에 PIC가 들어간다. "포토닉스 지연" 트레이드는 패키징 폼팩터의 타이밍 문제를 웨이퍼 공급 문제와 착각한 것이고, 진짜 돈을 쓰는 사람들이 어느 쪽을 걱정하는지는 선급금이 말해준다.
Chase's Take
이 영화, 본 적 있다 — DRAM에서, 파운드리에서, 수요가 캐파보다 먼저 나타나는 모든 사이클에서. 시그널은 항상 같다. 존재하지도 않는 무언가에 누가 돈을 내고 있는가. Tower의 2.9억 달러는 구매 주문이 아니다. 자백이다. 2027년 캐파에 파운드리에 9자리 숫자를 건넨다는 건, 그 캐파 없이는 자사의 2027년 제품 계획이 죽는다는 뜻이다.
이번 사이클이 메모리 사이클보다 더 날카로운 이유는 대체 가능성의 격차다. DRAM은 최소한 벤더를 바꿀 수 있다. 1.6T급 실리콘 포토닉스에서 당신의 PIC를 찍어줄 수 있는 팹은 5개 이름뿐 — 그중 둘(TSMC, Intel)은 사실상 자사 플로우 전용이다. 이건 공급망이 아니라 숏리스트다.
두 번째로 볼 것은 Soitec의 재고 데이터 공유 조항이다. 고객 재고에 대한 가시성을 요구하는 공급자는 가수요에 데인 적이 있다는 뜻 — Soitec은 스마트폰 RF-SOI에서 뼈아프게 겪었다. 그런데 지금, 2배 매출 성장을 "절대적 하한"이라고 말하면서 이런 조건을 부과한다는 건, 경영진이 수요는 진짜라고 믿으면서도 확신만으로 캐파를 짓지 않겠다는 뜻이다. 바로 그 규율이 쇼티지를 만든다. 서명되고 예치금 걸린 커밋 앞에서만 캐파를 지으니, 실제 수요와 약정 공급 사이의 간극은 계속 벌어지고 — 가격 결정력은 병목에 남는다.
전략적 판단: 향후 18~24개월, 광 AI 인프라에서 가장 좋은 리스크 조정 노출은 레이저 메이커도 DSP 설계사도 아니다. 캐파 소유자다. 2027~28년 웨이브가 상륙하면 질문을 "누가 캐파를 가졌나"에서 "누가 물량을 가졌나"로 바꿔라. 그때 바통은 모듈 메이커와 DSP 벤더가 받는다. 시장은 항상 보이는 레이어의 가격을 먼저 매기고, 병목 레이어는 나중에 발견한다. 이번엔 그 병목이 직접 실적 발표를 하고 있다 — 읽기만 하면 된다.
Implications
투자자에게: - 파운드리 가격 결정력의 지속 기간: 쇼티지 구간은 최소 2027년까지 (Tower의 선급금 걸린 2027년 캐파, Lumentum 2029년 초까지 완판, Soitec 예약 예치금). 선행 지표는 Tower·Soitec·STM 분기 보고서의 가동률과 선급금 잔액 — 선급금 증가가 멈추면 쇼티지가 끝나는 것이다. - 2028년 로테이션: 캐파 웨이브 (Tower 일본 2027년 4분기, UMC P4 2027년 말~2028년 초, 삼성 파운드리 서비스 2027년, GF/AMF 통합)가 웨이퍼 가격을 정상화한다. 렌트는 광모듈·DSP의 물량 승자에게로. 파운드리 마진을 2029년으로 외삽하지 마라. - 2028년 이후 공급 과잉 리스크: 모든 파운드리가 한꺼번에 증설하는 건 다음 글럿의 정석 셋업이다. 현재 5개 팹을 넘어서는 2차 발표 (신팹)가 나오면 가격 결정력 트레이드의 매도 시그널이다. - 볼 것: (1) Tower의 2027년 1월 2028년 캐파 선급금 라운드 — 규모가 수요 궤적을 확인하거나 부정한다. (2) Soitec 예치금의 실제 단계별 입금 — 고객이 주저하면 수요는 주장보다 약하다. (3) UMC에서 SILITH 너머 두 번째 SiPh 고객이 나오는지 — merchant 캐파 다변화의 증거.
오퍼레이터에게 (팹리스·모듈 메이커): 캐파 예약은 이제 구매가 아니라 전략 기능이다. 파운드리 슬롯과 기판 할당 없이 1.6T·3.2T 제품을 설계한다면, 제품이 아니라 슬라이드 덱을 가진 것이다. 선급금 게임은 작은 플레이어를 쥐어짠다. 예치금은 재무 체력이 되는 쪽에 유리하다.
정책 입안자에게: Tower 30억 달러 프로그램에 일본 정부가 10억 달러를 보조한 것이 템플릿이다 — 각국 정부가 AI 인프라의 광 레이어에 직접 보조금을 넣기 시작했다. Photonic-SOI 기판 집중도 (한 공급자 약 95%)는 EU·미국·일본이 언젠가 손대야 할 단일 실패 지점이다.
FAQ
Q1: PIC(photonic integrated circuit)가 뭔가요? AI에 왜 중요한가요? 빛을 만들고·변조하고·안내하고·감지하는 칩을 실리콘 웨이퍼 위에 반도체 공정으로 만든 것입니다. AI 데이터센터에서는 GPU 사이를 800G~1.6T 속도로 연결하는 광트랜시버의 심장으로, 구리 케이블이 전력·거리 한계에 부딪히는 구간을 빛으로 잇습니다. 광모듈 하나에 PIC 하나가 들어갑니다.
Q2: 고객들이 왜 실리콘 포토닉스 캐파에 선급금을 냅니까? 그 캐파가 없으면 안 된다고 믿기 때문입니다. Tower Semiconductor는 2027년 캐파 예약용으로 고객 선급금 2.9억 달러를 수령했고, Soitec은 약정 물량에 연동된 현금 예치금 조건의 다년 예약 계약을 체결 중이며, STMicroelectronics는 현금 선지급 조건의 장기 계약을 원하는 고객이 늘고 있다고 밝혔습니다. 존재하지도 않는 캐파에 내는 현금은 반도체에서 가장 강한 수요 시그널입니다.
Q3: 지금 PIC를 대량으로 찍을 수 있는 회사는 어디입니까? 대략 5곳입니다. Tower Semiconductor, GlobalFoundries, STMicroelectronics, UMC, Samsung Foundry — TSMC와 Intel은 사실상 자사 전용(in-house) 포토닉스 플로우입니다. 5곳 모두 2027~28년에 300mm 캐파를 확장합니다 (Tower 일본, GF 싱가포르 AMF 통합, STM Crolles, UMC 싱가포르, 삼성 한국).
Q4: 2027~28년 캐파 웨이브가 오면 쇼티지가 끝나나요? 웨이퍼 가격은 정상화되지만 타이트함이 완전히 해소되지는 않을 수 있습니다. 수요 (1.6T 모듈이 1년 만에 250만→2,000만 개, 포토닉 칩용 웨이퍼 면적 연 60% 증가 — Bank of America 추정)가 새 캐파를 향해 자라고 있기 때문입니다. 공급이 풀리면서 렌트의 바통은 캐파 소유자(파운드리·기판)에서 물량 승자(광모듈·DSP 벤더)로 넘어갑니다.
본 분석은 정보 제공 목적이며 투자 조언이 아닙니다. 인용된 시장 데이터는 2026년 10월 기준이며, 공급·가격·기업 계획은 변경될 수 있습니다.