VLSI Korea
Market Bulletin: 구글 TPU, TSMC CoWoS를 버리고 Intel EMIB-T로 간다
구글 차세대 TPU(코드명 Humufish, TPU v9 유력)가 TSMC CoWoS 대신 Intel EMIB-T 패키징을 채택한다는 분석이 나왔다. 45–50% 대 98%의 수율 논란, 2027년 1월 tape-out·2Q27 양산 일정, TPU v8 출하량 +126% 전망까지 — CSP ASIC 패키징 권력 이동의 전모를 정리한다.


Market Bulletin: 구글 TPU, TSMC CoWoS를 버리고 Intel EMIB-T로 간다
구글의 차세대 TPU(코드명 "Humufish", TPU v9로 추정)가 TSMC CoWoS 대신 Intel의 EMIB-T advanced packaging을 채택할 것이라는 분석이 2026년 7월 SemiAnalysis를 통해 제기된 뒤, 트레이드 프레스들이 잇따라 보도했다(TechSoda, 1ban News). 사실이라면 플래그십 AI accelerator가 CoWoS를 떠나는 첫 사례로, AI 반도체 패키징의 권력 지도가 바뀌는 신호다. GF Securities의 10월 13일 서플라이체인 노트는 EMIB-T 기판 수율을 현재 45–50%(추정치)로 보고, Core A 재설계로 약 3주 지연됐지만 11월 샘플 목표는 유지되며, tape-out 2027년 1월·양산 2Q27·출하 1Q28 가능으로 봤다(Sina Finance). 한편 TPU v8은 2026년 약 402만 대에서 2027년 약 910만 대로 126% 성장할 전망이어서(Economic Daily), 패키징 논쟁과 별개로 HBM 수요 신호는 여전히 뜨겁다.
Key Highlights
- CoWoS 독점에 첫 균열이 생겼다. "Humufish"(TPU v9로 추정)가 Intel EMIB-T를 채택하면 플래그십 AI accelerator 중 CoWoS를 버리는 첫 사례가 된다. TSMC C.C. Wei 회장조차 Intel의 패키징 참여를 공개 환영했다(TechSoda) — 독점 수호보다 생태계 확대를 택한 셈이다.
- 비용 논리는 강력하다(추정치). Silicon interposer는 CoWoS 패키지 비용의 40–60%를 차지하는 것으로 추정된다. EMIB-T는 직사각형 패널 기판의 약 90% 면적 이용률로 원형 웨이퍼 기반 CoWoS interposer(약 60%)를 압도하며, 패키징 비용을 약 50% 낮출 수 있다는 분석이다(Tech Times).
- 수율이 최대 변수다 — 그리고 숫자가 엇갈린다. GF Securities(2026년 10월 13일)는 현재 EMIB-T 기판 수율을 45–50%(추정치)로 보면서도 근본 원인은 파악됐고 램프가 예상된다고 전했다. 반면 7월 프레스 보도에서는 약 98%라는 주장이 나왔다. 이 스프레드 자체가 스토리다(Sina Finance, TaiSounds).
- 일정은 빡빡하지만 아직 살아 있다. Core A 재설계로 약 3주가 지연됐으나 11월 샘플 목표는 유지된다. tape-out 2027년 1월, 양산 2Q27, 출하 1Q28 가능이라는 로드맵이다.
- TPU v8 램프는 패키징 논쟁과 별개로 진행된다. 2026년 약 402만 대에서 2027년 약 910만 대로, +126% YoY. v8t(MediaTek, inference) 약 360만 대, v8i(Broadcom "Sunfish", training) 약 550만 대다.
- 듀얼트랙이 굳어진다. Broadcom은 training(Sunfish), MediaTek은 inference(v8t)를 맡는 구도다. TPU v9 점유율은 MediaTek이 100%를 가져간다는 보도까지 나왔다.
Market Update
발단은 2026년 7월 SemiAnalysis의 분석이었다. 구글의 차세대 TPU "Humufish"가 TSMC CoWoS가 아닌 Intel EMIB-T advanced packaging을 채택할 것이라는 내용으로, 이후 TechSoda, BigGo Finance, Gentic News 등 트레이드 프레스들이 잇따라 다루면서 업계의 화두가 됐다. CoWoS라는 표준에서 플래그십 제품이 이탈하는 첫 사례가 될 수 있기 때문이다.
기술적 대비는 명확하다. CoWoS는 모든 die를 하나의 대형 silicon interposer 위에 올리는 구조라 reticle size 한계에 묶인다. 반면 EMIB는 die-to-die 연결이 필요한 지점에만 작은 silicon bridge를 organic substrate에 박아 넣는 방식이라 대형 interposer가 필요 없고, reticle cap에서도 자유롭다. EMIB-T의 "T"는 through-silicon via로, integrated capacitor와 결합된 수직 전력 공급(vertical power delivery)을 제공하며 차세대 HBM을 겨냥해 설계됐다. 남은 물음표는 수율이다.
비용 구조가 전환의 동력이다. Silicon interposer는 CoWoS 패키지 전체 비용의 40–60%를 차지하는 것으로 추정된다. EMIB-T는 직사각형 패널 기판에서 약 90%의 면적 이용률을 내 원형 웨이퍼 기반 CoWoS interposer(약 60%)를 압도한다. 그 결과 패키징 비용을 약 50% 낮출 수 있다는 분석이 나온다(Tech Times). 전부 추정치지만, 방향성은 분명하다. 구글 같은 hyperscaler에게 패키징 비용은 더 이상 자투리가 아니다.
그러나 수율 논란이 발목을 잡는다. GF Securities의 10월 13일 서플라이체인 노트에 따르면 현재 EMIB-T 기판 수율은 45–50%(추정치) 수준이며, 근본 원인은 파악됐고 램프가 예상된다는 평가다(Sina Finance). 반면 7월 프레스 보도에서는 약 98%의 수율을 주장한 바 있다(TaiSounds). 두 숫자 사이의 간극이 곧 리스크의 크기다. 같은 노트는 Core A 재설계로 약 3주 지연됐지만 11월 샘플 목표는 유지되며, tape-out 2027년 1월·양산 2Q27·출하 1Q28 가능으로 봤다. CoWoS의 리드타임이 12개월을 넘는다는 점(Gentic News)을 감안하면, 구글이 공급망 다변화에 사활을 거는 이유가 설명된다. 수율이 기대에 못 미칠 경우 구글은 CoWoS를 컨틴전시로 유지할 것이라는 관측도 있다(BigGo Finance).
현행 TPU v8의 램프는 패키징 논쟁과 무관하게 폭발적이다. Economic Daily 보도에 따르면 TPU v8은 2026년 4분기 양산에 들어가며, 출하량은 2026년 약 402만 대에서 2027년 약 910만 대로 126% 성장할 전망이다(Economic Daily via udn.com). 서플라이체인별 매출 기여도(추정치)는 MediaTek 약 40%, Broadcom 약 45%, Celestica 25–30%, Delta 20–25%, Taiwan Optical(CCL, 70% 점유) 20–25%, Gold Circuit(PCB) 15–20%, AVC(액체 냉각) 10–15%, Hon Hai/Inventec 10% 미만이다.
| 구분 | 2026년 출하량 (추정치) | 2027년 출하량 (추정치) | 비고 |
|---|---|---|---|
| TPU v8 합계 | 약 402만 대 | 약 910만 대 | +126% YoY |
| — v8t (MediaTek, inference) | — | 약 360만 대 | 2027년 목표 |
| — v8i / Sunfish (Broadcom, training) | — | 약 550만 대 | 2027년 목표 |
출처: Economic Daily (udn.com), 2026년 10월 7일. 서플라이체인 추정치.[1]
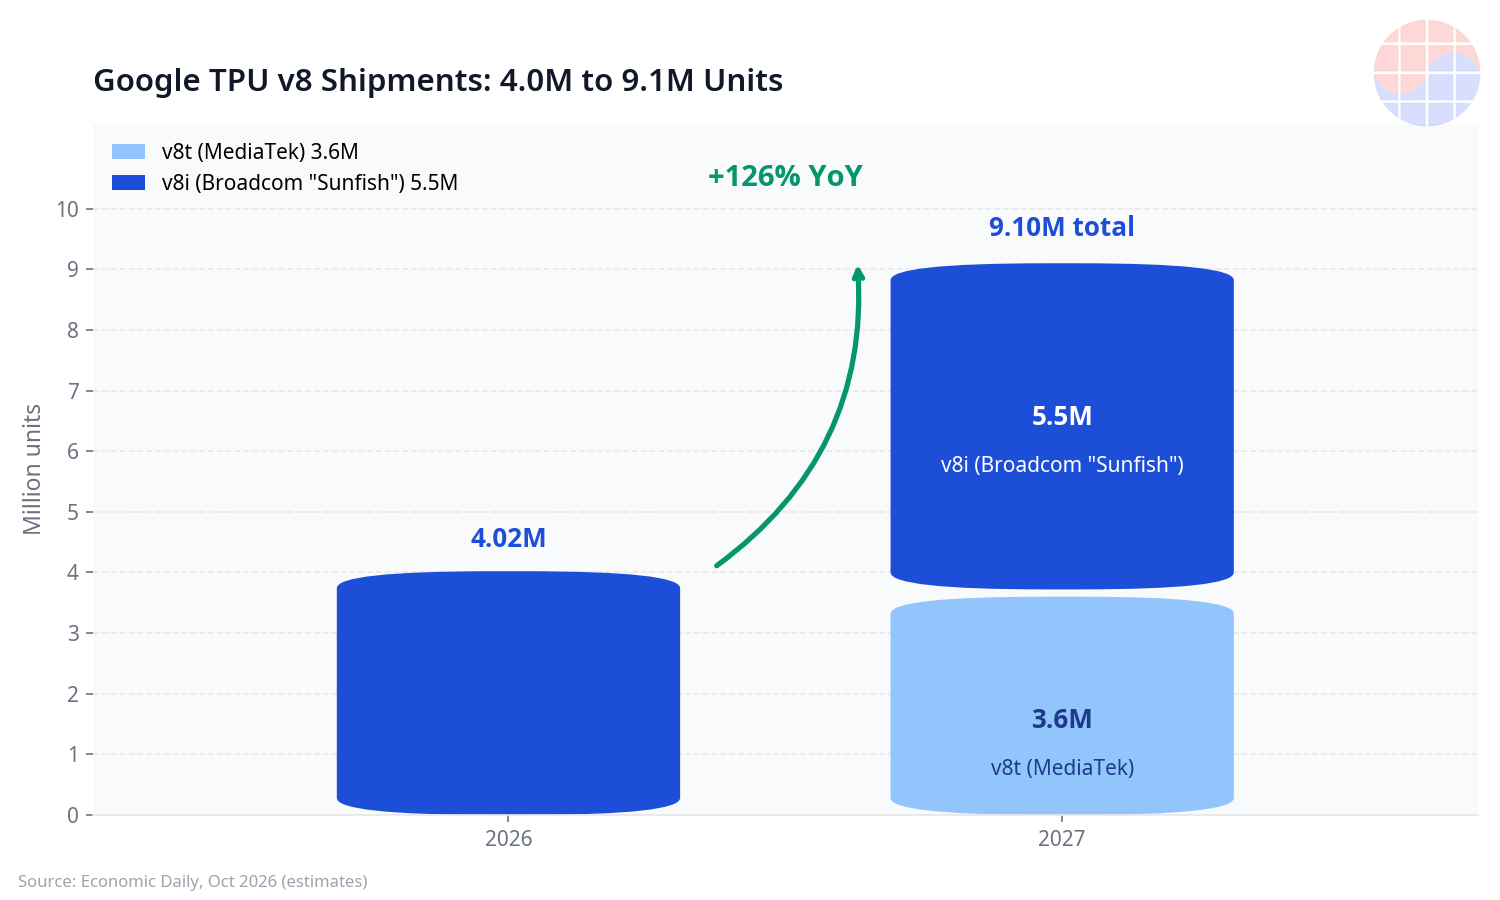
Figure 1: Google TPU v8 shipment ramp, 2026–2027 (estimates). Source: Economic Daily via udn.com.
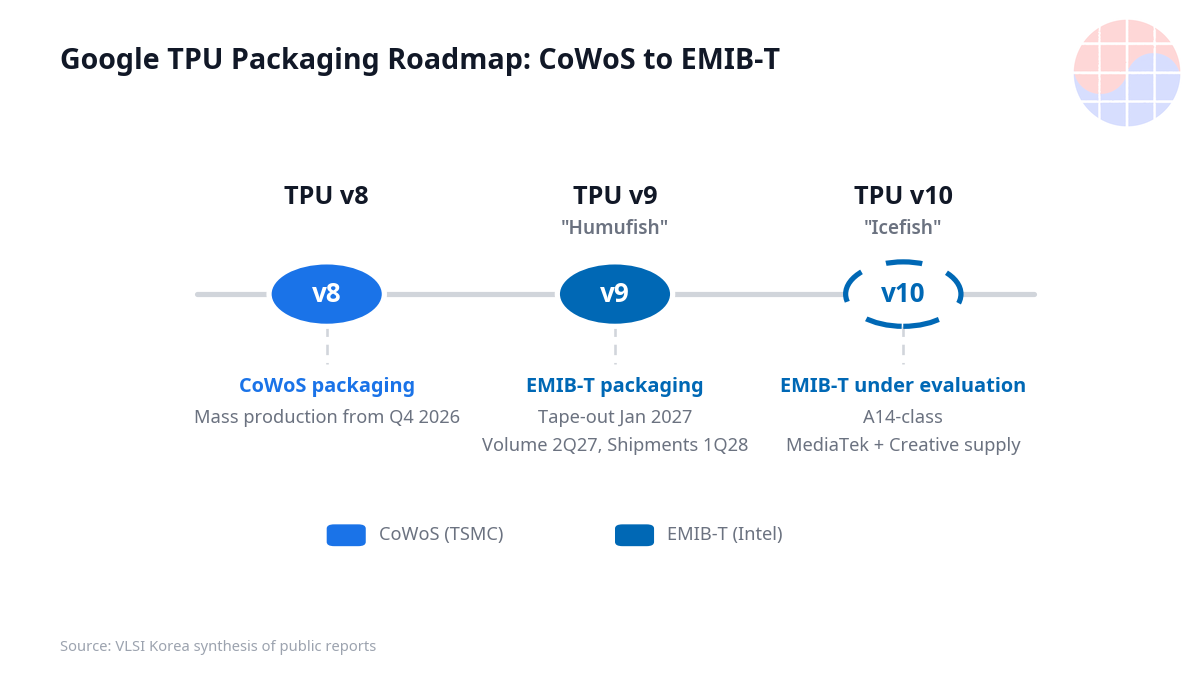
Figure 2: Google TPU generation roadmap, from v8 CoWoS mass production (Q4 2026) to v9 EMIB-T tape-out (Jan 2027), volume production (2Q27), and v10 Icefish on A14-class (reported schedule, estimates). Sources: Sina Finance, TaiSounds.
파트너 구도도 재편 중이다. Broadcom은 training용 "Sunfish"(v8i), MediaTek은 inference용 v8t를 맡는 듀얼트랙이 굳어지고 있다. TPU v9의 점유율은 MediaTek이 100%를 가져간다는 보도까지 나왔고, Broadcom의 구글 TPU 내 점유율은 기존 약 95%에서 하락할 수 있다는 관측이다(TaiSounds). Sunfish v8 ASIC의 CoWoS 수요는 460k wafer 수준으로 추정된다(GF Securities via TaiSounds). 그 다음 세대인 TPU v10 "Icefish"는 A14-class 공정에서 MediaTek과 Creative가 3DIC로 협업하고, "Merope"는 large-reticle 설계를 위해 EMIB-T를 평가 중인 것으로 전해진다. EMIB-T가 v9 일회성이 아닌 로드맵 전반의 옵션으로 검토되고 있다는 뜻이다.
큰 그림에서는 compute 경쟁이 가속화되고 있다. 구글은 Gemini 4 pre-training을 위해 약 200K 규모의 TPU v7 클러스터를 가동 중이며, 경쟁 랩들이 2027년에 5–10GW를 추가하는 동안 구글의 증설은 수 GW 수준에 그쳐 compute 격차가 벌어지고 있다는 분석도 있다(TaiSounds). 한편 Google–Broadcom 장기 계약은 2031년까지 이어지고, Broadcom은 Anthropic에 420억 달러 규모 loan facility를 제공하며, Google–Anthropic은 2027년부터 multi-GW 차세대 TPU 배포를 추진한다(TechNews.tw). Broadcom의 AI 반도체 매출은 FY2026 3분기에 약 167억 달러로 전년 대비 221% 성장한 것으로 추정된다(서드파티 리서치 via gildong.ai, 추정치).
VLSI's View
구조적 함의: 이번 사안의 본질은 "패키징이 AI accelerator 경쟁의 새로운 전선이 됐다"는 점이다. 그동안 패키징은 파운드리 공정의 부속물처럼 취급됐지만, HBM 스택 수가 늘고 die-to-die interconnect 대역폭이 곧바로 모델 성능으로 연결되는 시대에는 패키징 선택이 곧 아키텍처 선택이다. 구글이 CoWoS의 reticle cap과 12개월 넘는 리드타임, 그리고 패키지 비용의 40–60%를 차지하는 interposer 비용 구조에 정면으로 도전장을 낸 것은, hyperscaler가 실리콘을 넘어 패키징까지 설계 권한을 가져오겠다는 선언으로 읽힌다.
승자와 패자: 단기 승자는 Intel의 advanced packaging 사업과 EMIB 서플라이체인, 그리고 MediaTek이다. Intel은 EMIB-T를 플래그십 고객으로 증명할 기회를 잡았고, MediaTek은 v9 100% 점유율 보도대로라면 구글 TPU 지도의 주연이 된다. Broadcom은 TPU 점유율 하락 리스크가 있지만, 2031년까지의 장기 계약과 Anthropic으로의 확대로 충격을 흡수하는 구도다. 잠재적 패자는 "CoWoS 캐파 프리미엄" 내러티브 그 자체다. EMIB-T가 동작하면 다른 CSP들도 뒤따를 것이고, TSMC advanced packaging의 가격 결정력은 희석된다.
한국 관점: 두 가지 시사점이 있다. 첫째, TPU에는 SK Hynix·Samsung HBM이 탑재되므로 v8의 +126% 램프는 패키징 논쟁과 무관한 강력한 HBM 수요 신호다. 패키징이 바뀌어도 HBM 소요량은 줄지 않는다. 둘째, CoWoS 병목 내러티브의 약화는 Samsung Foundry의 I-Cube/X-Cube 패키징 피치와 한국의 OSAT 생태계에 기회다. EMIB-T 자체가 차세대 HBM을 겨냥해 설계됐고, HBM의 I/O 수가 커질수록 패키징 선택의 파급력은 더 커지며, HBM 공급자의 목소리도 커진다. 패키징이 곧 전략이 되는 시대에, 한국이 파운드리 로직 경쟁에만 매달릴 이유는 없다.
Chase's Take: 저는 이 뉴스를 "탈 TSMC"로 읽지 않습니다. 구글의 계산은 냉정합니다. CoWoS 리드타임 12개월, 패키지 비용의 절반을 먹는 interposer — 이 구조에서는 2027~2028년의 compute 증설 계획을 세울 수 없습니다. EMIB-T의 45–50% 수율이 부담스러운 건 사실이지만, 근본 원인이 파악됐다는 GF Securities의 평가가 맞다면 이는 시간문제입니다. 진짜 관전 포인트는 하나입니다. 11월 샘플과 2027년 1월 tape-out이 예정대로 가느냐. 그 두 개만 맞으면, AI 패키징의 표준은 "CoWoS 아니면 말고"에서 "둘 다 되는" 시대로 넘어갑니다. 그리고 그 시대의 최대 수혜자는 HBM을 쥔 한국입니다.
Outlook
- 2026년 11월: v9 샘플 출현 여부 — EMIB-T viability의 첫 하드 데이터.
- 2027년 1월: tape-out 마일스톤 — 2차 지연 여부 주목.
- 2027년 상반기: EMIB-T 기판 수율 램프. 45–50%가 경제적 수준으로 올라가야 2Q27 양산이 성립한다.
- CoWoS 컨틴전시: 수율이 기대에 못 미치면 구글이 CoWoS로 회귀하는 시나리오가 현실화되는지.
- MediaTek 100% 점유율: TPU v9 파트너 구도 공식화 시 Broadcom AI 매출 믹스에 직접 영향.
- 2027–2028년: Google–Anthropic multi-GW 배포, v8의 910만 대 달성 여부, "Icefish"/"Merope"가 EMIB-T를 장기 노선으로 확정하는지.
FAQ
Q1: EMIB-T는 CoWoS와 기술적으로 어떻게 다른가요?
CoWoS는 모든 die를 리소그래피로 만든 하나의 대형 silicon interposer 위에 올리는 방식이라 reticle size 한계에 묶입니다. EMIB는 die-to-die 연결이 필요한 곳에만 작은 silicon bridge를 organic substrate에 박아 넣어 대형 interposer가 필요 없고 reticle cap에서도 자유롭습니다. EMIB-T의 "T"는 through-silicon via로, integrated capacitor와 결합된 수직 전력 공급을 제공하며 차세대 HBM용으로 설계됐습니다. 현재 최대 물음표는 양산 수율입니다.
Q2: 구글이 왜 여러 세대에 쓴 CoWoS를 버리려 하나요?
세 가지 구조적 이유입니다. CoWoS 리드타임이 12개월을 넘고 캐파 병목이 TPU 출하 일정 자체를 위협합니다. Interposer가 패키지 비용의 40–60%(추정치)를 차지하는데, EMIB-T 패널 기판은 패키징 비용을 약 50% 낮출 수 있다는 분석입니다(추정치). 대형 AI accelerator die가 reticle 한계에 육박하는 상황에서 EMIB가 확장성 우위를 가집니다. EMIB-T 수율이 실망스러우면 구글은 CoWoS를 컨틴전시로 유지할 것이라는 관측도 있습니다.
Q3: 수율 45–50%와 98% 중 어느 숫자가 믿을 만한가요?
서로 다른 단계를 보고 있을 가능성이 큽니다. GF Securities의 10월 13일 서플라이체인 노트가 말하는 45–50%는 현재 양산 단계의 EMIB-T 기판 수율이며, 근본 원인은 파악됐고 램프가 예상된다는 평가입니다. 7월 프레스의 98%는 엔지니어링 샘플이나 특정 공정 스텝의 수치일 수 있습니다. 단일 숫자보다 2027년 상반기 수율 램프가 계획대로 이행되는지가 관전 포인트입니다.
Q4: 한국 반도체 산업에는 어떤 의미인가요?
TPU v8 출하량의 +126% YoY는 강력한 HBM 수요 신호입니다. SK Hynix와 Samsung이 직접 수혜를 입으며, 이는 패키징 노선과 무관합니다. EMIB-T가 차세대 HBM을 겨냥해 설계된 만큼, HBM의 I/O 규모가 커질수록 패키징 선택은 더 중요해지고 HBM 공급자의 발언권도 커집니다. "CoWoS가 유일한 답은 아니다"라는 내러티브는 Samsung Foundry가 CSP를 상대로 advanced packaging(I-Cube/X-Cube)을 파는 데 유리한 바람입니다.
[1] 본문에 인용된 출하량·수율·비용 수치는 서드파티 리서치 노트(GF Securities 등)와 트레이드 프레스 보도를 바탕으로 한 추정치이며, Google·Intel·TSMC의 공식 발표가 아닙니다.