VLSI Korea
장비 슈퍼사이클의 지정학: 사이클이 길어지는 진짜 이유
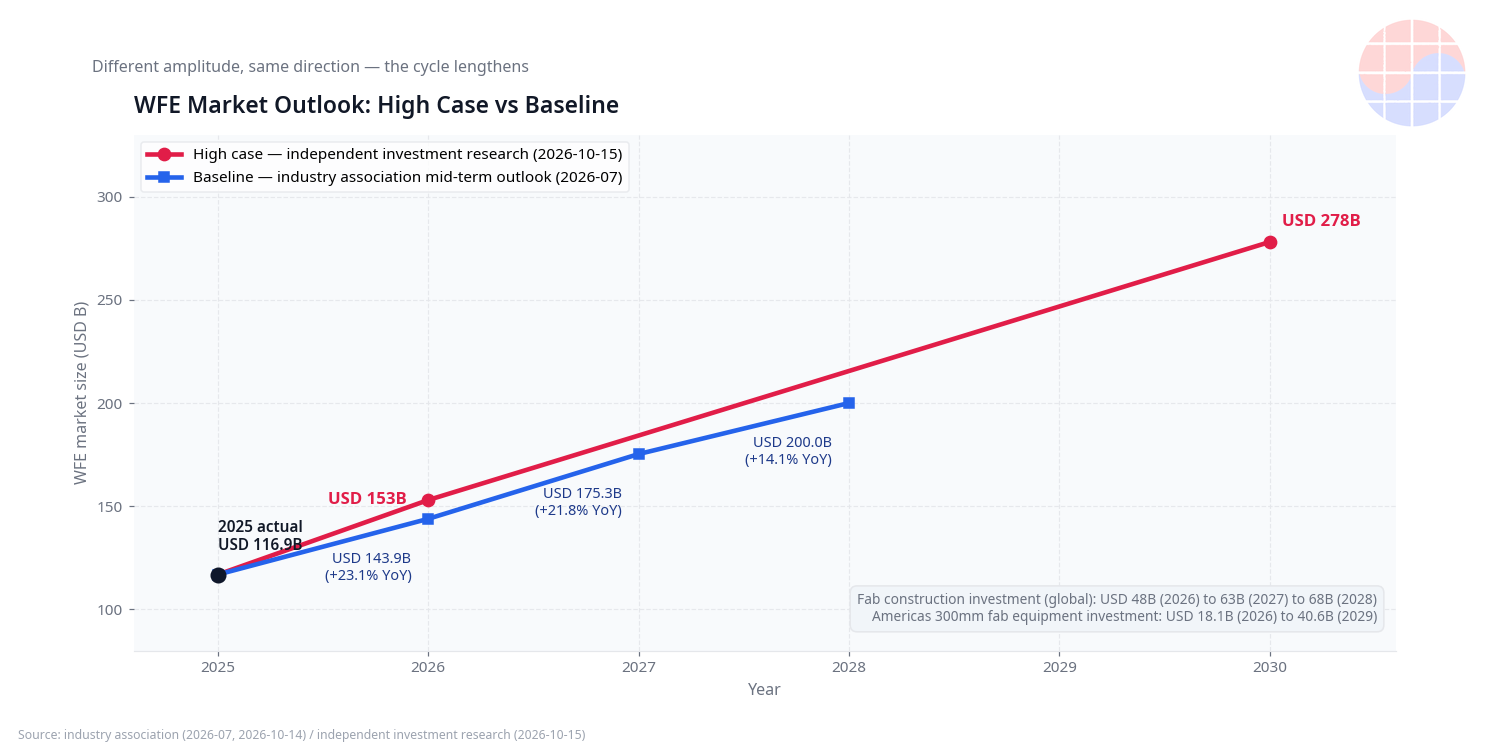
장비 슈퍼사이클은 끝나지 않고 길어진다. 이유는 수요 버블이 아니라 두 개의 구조적 힘 — 분열된 공급망의 캐파 중복 투자와 성숙·특수 공정의 구조적 성장이다. WFE는 High 케이스에서 2026년 약 $1,530억에서 2030년 $2,780억으로. 한국의 전공정 장비 4사가 직접 수혜선상에 있다.


장비 슈퍼사이클의 지정학: 사이클이 길어지는 진짜 이유
30초 요약
장비 슈퍼사이클은 끝나지 않는다. 길어진다. 이유는 수요 버블이 아니라 두 가지 구조적 힘이다. 첫째, 분열된 공급망 — 두 개의 공급망이 같은 노드를 두 번 짓는 캐파 중복 투자가 WFE(웨이퍼 가공장비) 수요를 사이클 프레임 밖으로 밀어 올린다. 둘째, 성숙·특수 공정의 구조적 성장 — 최선단 로직 경쟁에서 한 발 물러선 GlobalFoundries의 스페셜티 노드와 실리콘 포토닉스가 보여주듯, AI 인프라의 병목은 이미 '다른 절반'으로 옮겨가고 있다. 한 독립 투자 리서치의 High 케이스 추정치(2026-10-15)는 WFE 시장이 2026년 약 $1,530억에서 2030년 $2,780억으로 간다고 본다. 보수적인 쪽도 있다. 반도체 장비 업계 단체의 2026년 중반기 전망은 WFE $1,439억(2026년, +23.1%)에서 2028년 $2,000억으로 간다(2026-07 발표). 진폭은 달라도 방향은 같다. 한국의 전공정 장비 4사 — 원익IPS·주성엔지니어링·한미반도체·SEMES — 는 이 슈퍼사이클의 직접 수혜선상에 있다.
Background: 2026년 10월, 장비 Big 4가 동시에 사상 최대를 경신했다
2026년 10월 중순, 반도체 장비 4대 기업의 실적은 한 가지 메시지로 수렴했다. 사이클이 꺾이지 않는다.
- ASML (2026-10-14, 3분기 실적): 매출 117억 유로(+55% YoY, 가이던스 상단), 순이익 50억 유로. 2026년 연간 가이던스를 440~450억 유로로 상향. 시스템 매출 기준 메모리 부문 연간 +75% 전망. 그리고 결정적인 한마디 — 2027~2028년 인도 물량이 수요를 따라가지 못할 것이라고 경영진이 경고했고, 2028년까지 생산능력을 30% 이상 확대하겠다고 밝혔다.
- Applied Materials (2026-08-13, 회계 3분기): 매출 $91.2억(+25% YoY, 사상 최대), GAAP EPS $3.17. Semiconductor Systems 매출 $70.4억(+27%). DRAM 비중이 Semiconductor Systems 매출의 26%(1년 전 22%) — HBM용 DRAM 증설을 그대로 추적하는 수치다. 4분기 가이던스는 매출 $102.5억.
- Lam Research (2026-07-29, 회계 4분기): 매출 $67.2억(+30% YoY, 사상 최대), 조정 EPS $1.82. NAND 매출이 전분기 대비 2배, 첨단 패키징은 2026년 +70% YoY 이상 전망. 9월 분기 실적은 2026-10-21 발표 예정(기준일 2026-10-18 현재 미발표).
- Tokyo Electron (회계 1분기, 2026-06-30 종료): 매출 ¥7,324억(+33.3% YoY), 순이익 ¥1,643억(+39.5% YoY). 경영진은 AI 서버 수요 주도로 2026년 WFE가 사상 최대가 될 것으로 전망했다.
네 기업의 숫자가 모두 같은 방향을 가리키는 경우는 드물다. 그런데도 월가는 여전히 "사이클 후반"을 운운한다. 왜일까? 과거의 사이클이 수요 주도였다면, 이번 사이클은 수요 + 지정학 + 공급망 구조가 동시에 돌고 있기 때문이다. 그 차이를 이해하면 '길어지는 사이클'이 보이기 시작한다.
이 논쟁이 2026년 10월에 특히 뜨거운 이유가 있다. 장비 업체들의 연간 가이던스가 일제히 상향 조정됐고, 경영진들이 2027~2028년 인도 물량 부족을 공개적으로 경고하기 시작했다. 공급이 수요를 못 따라가는 구간에서 '피크아웃'을 외치는 건, 사이클 분석의 프레임 자체가 낡았다는 신호다. 캐파 투자가 이미 3년 뒤까지 예약되어 있다는 사실을 반도체 장비 업계 단체의 팹 건설 투자 전망이 뒷받침한다. 글로벌 팹 건설 투자는 2026년 ~$480억에서 2027년 $630억, 2028년 $680억으로 간다(2026-10-14). 예약된 캐파는 예약된 장비 발주다.
Deep Dive: 사이클을 길게 만드는 두 개의 구조적 힘
힘 1. 두 개의 공급망이 같은 노드를 두 번 짓는다
장비 수요의 핵심 방정식은 간단하다: WFE 수요 = 캐파 투자 × 장비 단가. 캐파 투자가 늘면 장비가 팔린다. 그런데 2026년 현재, 세계 반도체 캐파는 분열이라는 이유로 두 번 투자되고 있다.
배경은 수출통제다. 액침 DUV 노광장비의 대중(對中) 수출을 둘러싼 미국·네덜란드의 통제 논의가 강화되면서(입법 제안 단계이며 2026-10-18 현재 서비스 통제는 미시행), 중국은 통제 이전에 장비를 비축하는 쪽을 택했다. 한 싱크탱크의 2026-10-05 분석에 따르면 중국 팹은 약 296대의 첨단 액침 DUV 스캐너를 확보했고, 중국 메모리 업체들은 향후 3년간 확장 계획을 커버할 충분한 DUV를 비축한 것으로 보도된다. CXMT는 2026-09-28에 총 349억 위안(약 6.7조 원) 규모의 신규 투자 계획을 발표했고, 그중 R&D 프로젝트 241억 위안의 92.9%를 장비 구매에 배정했다.
중요한 건 이것이 일회성 비축이 아니라 별개의 장비 생태계로 굳어지고 있다는 점이다. 중국 팹의 DUV 플릿은 성숙 노드와 첨단 노드의 증설을 동시에 뒷받침한다. 한쪽에서는 서방 공급망이 미국의 팹 보조금과 리쇼어링 정책으로 증설하고(미주 300mm 팹 장비 투자가 2026년 $181억에서 2029년 $406억으로 2배 이상, 반도체 장비 업계 단체 2026-10-14), 다른 한쪽에서는 중국이 자체 공급망을 쌓는다. 결과적으로 글로벌 캐파는 '두 개의 공급망'으로 중복 투자되고, 중복된 캐파마다 장비가 한 세트씩 들어간다. 수요는 그대로인데 장비 수요가 두 배로 계상되는 셈이다.
여기에 팹 건설 일정의 선행성이 겹친다. 장비 발주는 캐파 가동이 아니라 캐파 건설에 선행한다. 반도체 장비 업계 단체가 2026-10-14에 내놓은 팹 건설 투자 전망 — 2026년 ~$480억에서 2028년 $680억 — 은 지금 예약된 공장이 2027~2028년에 장비 발주를 낸다는 뜻이다. ASML이 2028년까지 생산능력을 30% 이상 확대하겠다고 밝힌 것도, 이미 확정된 발주 파이프라인이 있기 때문이다. 지정학적 중복 투자가 건설 일정에 박히면, 장비 사이클은 수요 사이클보다 한참 길게 늘어진다.
이 구조에서 가장 흥미로운 지표가 Lam Research의 지역 비중이다. 중국 매출 비중이 전분기 34%에서 26%로 떨어졌다(2026년 6월 분기 기준). 표면적으로는 중국 성숙 노드 투자 둔화지만, 이면에는 중국 팹의 장비 조달이 서방 장비에서 국산 장비로 이동하고 있다는 신호가 숨어 있다. 중국 AMEC의 식각 장비는 서방 장비 대비 20~30% 저렴하다는 분석이 있고(TechInsights, 2026년 8월 보도 인용), 삼성·SK하이닉스의 중국 팹에서도 중국산 식각 장비 테스트가 보도됐다. 서방 장비 업체의 중국 비중이 떨어진다고 해서 글로벌 WFE가 줄어드는 게 아니라, 같은 캐파가 두 개의 장비 풀을 먹이며 자란다는 뜻이다.
힘 2. AI 공급망의 '다른 절반'이 돈이 되기 시작했다
반도체 분석은 최선단 로직 — 2nm·1.4nm 경쟁 — 에 집중하는 경향이 있다. 생존편향이다. 실제 캐파와 장비 매출의 절반 이상은 성숙·특수 공정에서 회전한다.
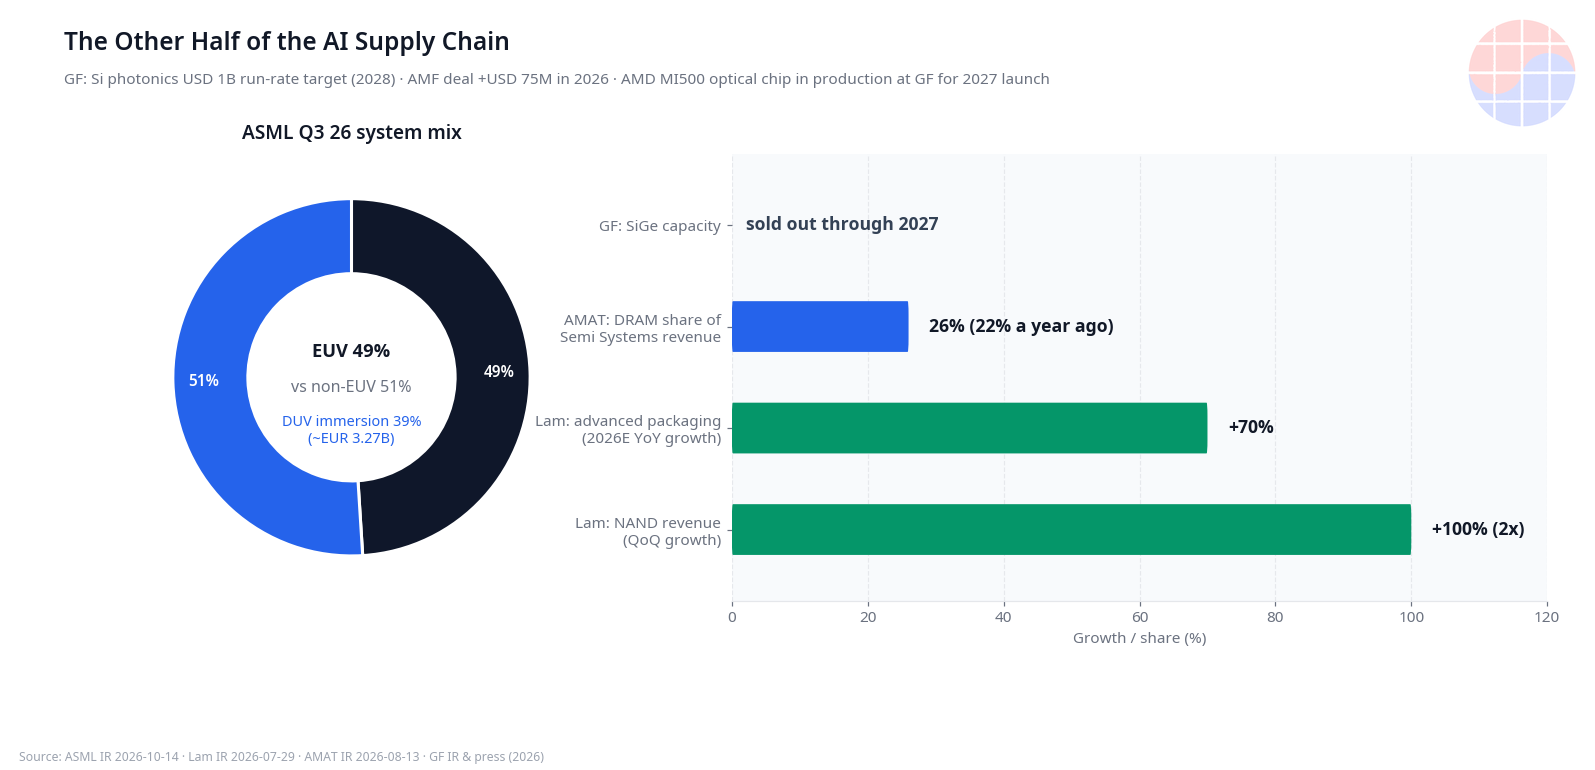
ASML의 2026년 3분기 시스템 매출 믹스를 보자. EUV가 49%, 비(非)-EUV가 51%다. DUV 액침만 39%(약 €32.7억)다. EUV 없이 DUV 멀티패터닝으로 돌아가는 메모리·성숙 노드가 ASML 매출의 절반을 먹인다. Applied Materials의 DRAM 비중 26%, Lam의 NAND 전분기 대비 2배 급증과 첨단 패키징 +70% 전망, TEL의 코터/디벨로퍼 +50% 전망 — 모두 첨단 로직이 아닌 '다른 절반'의 이야기다.
이 '다른 절반'의 전략적 정점이 GlobalFoundries다. GF는 2nm 경쟁을 쫓지 않는다고 선언했다. 대신 스페셜티 노드와 실리콘 포토닉스에 집중한다. 팹 가동률은 80%대 후반. 실리콘 저마늄(SiGe) 생산능력은 2027년까지 이미 완판(oversubscribed) 상태다.
메모리 쪽 '다른 절반'도 같은 방향이다. ASML이 2026년 메모리 시스템 매출 연간 +75%를 전망하고, Applied의 DRAM 비중이 1년 새 22%에서 26%로 뛰고, Lam의 NAND 매출이 전분기 대비 2배로 급증한 건 모두 같은 현상의 다른 얼굴이다. HBM 시대를 맞아 DRAM·NAND의 첨단화가 장비 수요를 견인하고 있다. DUV 멀티패터닝만으로 첨단 셀을 양산하는 게 메모리 업계의 표준 관행이라는 점까지 감안하면, EUV가 없는 영역의 장비 수요는 생각보다 훨씬 두텁다. TEL의 FY2027 제품별 전망 — 코터/디벨로퍼 +50%, 식각 +30%, 첨단 패키징 +60% — 도 이 구간을 가리킨다. 그리고 2026년에 벌어진 일들이 결정적이다.
- 2026년 초 10일 간격으로 2건의 인수: Advanced Micro Foundry(싱가포르 순수 포토닉스 파운드리) + InfiniLink(카이로 광인터커넥트 스타트업). AMF는 2026년 매출에 +$75M 이상 기여가 예상되고, 실리콘 포토닉스는 2028년 연간 $10억 런레이트가 목표다.
- 2026년 5월, AI 시스템용 광학 표준을 겨냥한 SCALE(Silicon Photonics Co-packaged Advanced Light Engine) 플랫폼 발표.
- 2026년 4월 보도: AMD의 2027년 출시 예정 Instinct MI500 AI 가속기의 광학 칩을 GF가 맡는다. 컴퓨트 다이는 TSMC 2nm, 광 연결은 GF — 혼합 전략의 상징이다.
- 2026-10-06: 포토닉 양자컴퓨팅 기업 Xanadu와 수년 계약 — 몰타 300mm 라인에서 초저손실 실리콘 나이트라이드(SiN) 포토닉스와 단일광자 검출기(SNSPD)의 양산 체계 이전.
- Marvell과 파트너십 확대: 버몬트 SiGe 기반, 플러거블 광트랜시버·LPO·NPO·CPO 지원.
테제는 명확하다. AI 클러스터의 병목이 컴퓨트에서 연결(interconnect)로 이동하면서, 광학이 새로운 전략 자산이 됐다. GF의 Fotonix(몰타 300mm, 45nm급 SOI CMOS + 포토닉스 모놀리식)는 200G/lane 양산 중이고 400G 시연을 완료했다. 최선단 로직 경쟁에서 뒤처졌다는 평가를 받던 GF가, 정작 AI 인프라의 핵심 병목 구간에서는 독점적 위치를 점한 것이다.
숫자의 균형: $2,780억은 High 케이스다
여기서 냉정해질 필요가 있다. WFE 2026년 $1,530억 → 2030년 $2,780억은 독립 투자 리서치의 High 케이스 추정치다(2026-10-15). "ASML·Applied·TSMC의 실적이 High 케이스를 가리킨다"는 주장과 함께 제시됐다. 진영 논리가 섞인 수치일 수 있다.
보수적인 기준선도 함께 보자. 반도체 장비 업계 단체의 2026년 중반기 장비시장 전망(2026-07 발표)은 WFE $1,439억(2026년, +23.1% YoY, 2025년 실적 $1,169억 기준)에서 2028년 $2,000억으로 간다. 반도체 장비 전체 매출은 2028년 $2,290억 전망. 2027년 WFE +21.8%, 2028년 +14.1%의 연속 성장 전망 — "사이클 후반"이라는 상식과 배치되는 3년 연속 두 자릿수 성장이다.
진폭은 달라도 방향은 같다. 팹 건설 투자(글로벌)는 2026년 ~$480억 → 2027년 $630억 → 2028년 $680억이다(반도체 장비 업계 단체, 2026-10-14). 캐파가 3년 뒤까지 이미 예약되어 있다는 뜻이다.
한국 관점: 전공정 장비 4사의 2026년
한국 장비주의 2026년 수치는 이 슈퍼사이클이 '미국 장비 4사만의 잔치'가 아님을 보여준다.
- 원익IPS (240810): 메리츠증권 추정치(2026-10-12) 기준 3분기 매출 3,425억 원(+28% YoY), 영업이익 583억 원(+112% YoY, 영업이익률 17.0%). 목표주가 169,000원(전일 종가 133,700원). 평택 P4·M15X 신규 공장과 오스틴·테일러 파운드리 공장에서 D램·파운드리 매출이 순차 인식되고 있다.
- 주성엔지니어링 (036930): 2026년 주가 +866%(2026-10-14 기준). 6월 말 수주잔고 2,336억 원 — 3개월 전 대비 약 3배. 주력 ALD(원자층증착) 장비는 첨단 D램·3D NAND용. 컨센서스는 영업이익 2026년 408억 원 → 2027년 1,401억 원, 2027년 매출 4,970억 원(+36.4%). CXMT의 349억 위안 투자 발표(2026-09-28)가 주가의 직접 촉매가 됐다.
- 한미반도체 (042700): 2026년 2분기 매출 2,510억 원(+39.5% YoY), 영업이익 1,300억 원(영업이익률 51.9%). 2026-10-06 삼성전기로부터 244.8억 원 규모의 MSVP(micro SAW & VISION PLACEMENT) 수주 — AI 반도체 기판용 대면적 후공정 장비. 특허 소송 이후 축소됐던 삼성그룹과의 거래 재개 신호다.
- SEMES (삼성전자 자회사, 비상장): 공개 수치는 없으나, 삼성전자의 HBM4(6세대) 양산 확대 시 후공정 장비 업체로 직접 수혜가 예상된다(2026-09-28 보도).
배경에는 SK하이닉스의 2026년 9월 용인 Y2·청주 M17 총 54조 원 투자 결정과 삼성전자의 하반기 HBM4·서버 D램 공급 확대가 있다. 국내 증권사 리서치는 메모리 중심 HBM·고성능 D램 발주에 "둔화 조짐 없음"이라고 본다(2026-10 기준). 마이크론도 2026-09-30 실적에서 FY2027 상반기(2026-09~2027-02) CAPEX 약 $250억 — FY2026 연간($274억)에 육박 — 을 발표했고, FY2027 연간 CAPEX 추정치는 $500억이다.
반론: 사이클이 꺾일 수 있는 세 가지 시나리오
위 테제가 틀릴 수 있는 경우를 짚어야 한다. 균형 잡힌 분석은 낙관론의 검증에서 나온다.
첫째, 중국의 성숙 노드 과잉 캐파. 두 개의 공급망이 중복 투자된다는 건, 뒤집으면 과잉 캐파 리스크가 두 배라는 뜻이다. 중국 팹의 DUV 플릿이 성숙 노드 증설을 뒷받침하는 만큼, 성숙 노드 칩의 공급 과잉이 가격을 무너뜨리면 캐파 투자는 멈춘다. Lam의 중국 매출 비중이 34%에서 26%로 떨어진 것도 성숙 노드 투자 둔화의 반영이다. 중복 투자의 낙관론과 과잉 캐파의 비관론은 동전의 양면이다. 성숙 노드 가격 지표를 분기마다 점검해야 하는 이유다.
둘째, High 케이스의 진영 논리. $2,780억(2030년)은 독립 투자 리서치의 추정치로, "ASML·Applied·TSMC의 실적이 High 케이스를 가리킨다"는 주장과 함께 제시됐다. 실적이 좋은 시점에 나온 낙관적 추정치라는 점을 감안해야 한다. 반도체 장비 업계 단체의 $2,000억(2028년)이라는 기준선을 함께 보는 게 균형이다. 실제 궤적은 두 수치 사이 어딘가일 가능성이 크다.
셋째, 지정학 리스크의 직접 타격. 두 개의 공급망 논리는 장비 업체에게도 양날의 검이다. 수출통제가 서비스·부품 차원으로 확대되면(현재는 입법 제안 단계), 중국에 설치된 장비의 유지보수 매출이 타격받는다. ASML의 설치 기반 관리 매출은 2026년 3분기에만 €33억 — 가이던스를 €4억 상회했다. 서비스 비중이 커진 만큼 통제 확대 시의 실적 민감도도 커졌다. 장비 업체의 지역 믹스를 볼 때는 매출 비중뿐 아니라 서비스 매출의 지역 분포도 함께 봐야 한다.
이 세 가지 리스크를 감안해도, 방향성 자체가 뒤집히지는 않는다. 팹 건설 투자가 2028년까지 예약되어 있고, 실리콘 포토닉스·첨단 패키징 같은 구조적 수요가 별개로 돌고 있기 때문이다. 다만 궤적의 기울기는 리스크 시나리오에 따라 달라진다.## Chase's Take: 사이클의 지배 변수가 바뀌었다
반도체 장비 사이클 분석의 오랜 전제는 "수요가 사이클을 만든다"였다. 이번 사이클이 다른 이유는 지배 변수가 수요에서 지정학으로 이동했기 때문이다.
과거의 슈퍼사이클(2017년, 2021년)은 수요 급증 → 캐파 부족 → 증설 → 공급 과잉 → 조정이라는 단일 루프였다. 2026년의 루프는 다르다. 공급망 분열이 캐파를 중복으로 만들고, 중복된 캐파는 수요와 무관하게 장비 발주를 만든다. 중국의 DUV 비축, CXMT의 349억 위안 투자, 미국의 미주 팹 장비 투자 2배 — 모두 '수요가 좋아서'가 아니라 '공급망을 쪼개서' 벌어지는 투자다. 수요 루프와 지정학 루프가 겹쳐 돌아가면 사이클은 길어진다. 수학적으로 당연하다.
두 번째로, 업계의 시선이 최선단 로직에만 고정된 사이, 실제 장비 매출의 절반은 DUV·성숙 노드·특수 공정에서 발생하고 있다. GF의 선택 — "2nm를 쫓지 않는다" — 은 포기가 아니라 포트폴리오 최적화다. SiGe 완판, 실리콘 포토닉스 2028년 $10억 런레이트 목표, AMD MI500의 광학 칩 수주. AI 인프라의 병목이 컴퓨트에서 인터커넥트로 이동하는 구조적 전환을 정확히 겨냥한 포지셔닝이다. 투자자 관점에서 스페셜티 파운드리의 밸류에이션은 아직 '2등 파운드리' 프레임에 갇혀 있지만, 실리콘 포토닉스가 AI 공급망의 전략 자산으로 재평가되는 순간 프레임은 바뀐다.
세 번째로, 한국 장비 4사의 2026년 수치는 'K-장비'가 메모리 슈퍼사이클의 구조적 수혜자임을 확인한다. 원익IPS의 영업이익 +112%, 주성엔지니어링의 수주잔고 3배, 한미반도체의 영업이익률 51.9% — 이건 사이클 베타가 아니라 점유율 확대와 제품 믹스 개선의 결과다. CXMT 증설이 주성엔지니어링의 촉매가 됐다는 사실은 한국 장비의 고객 다변화가 진행 중이라는 뜻이기도 하다.
네 번째로, 이 분석이 장비 투자자에게 주는 실무적 시사점은 '사이클 포지셔닝'의 재정의다. 종전에는 장비주를 사이클 후반에 팔고 초반에 사는 게 정석이었다. 하지만 사이클의 지배 변수가 수요에서 지정학으로 이동한 지금, 후반·초반의 경계 자체가 흐릿해졌다. 팹 건설 예약이 2028년까지 깔려 있고, 두 개의 공급망이 중복 투자를 이어가는 한, '후반'은 계속 뒤로 밀린다. 장비주의 밸류에이션에 사이클 할인율을 기계적으로 적용하는 건 낡은 프레임이다. 구조적 성장 구간에서는 할인율이 아니라 성장 프리미엄이 붙어야 한다. 물론 High 케이스 $2,780억을 그대로 믿을 필요는 없다. 반도체 장비 업계 단체 기준선 $2,000억(2028년)을 하단으로 잡아도, 3년 연속 두 자릿수 성장은 '후반'이 아니라 '중반'의 수치다.
한 가지 냉정한 지적. $2,780억(2030년) High 케이스는 진영이 있는 수치다. 균형 잡힌 판단을 위해선 반도체 장비 업계 단체의 $2,000억(2028년)을 하단으로, High 케이스를 상단으로 잡고, 실제 궤적은 그 사이 어디쯤 — 그리고 방향은 위쪽 — 으로 보는 게 맞다. 팹 건설 투자가 2028년까지 예약되어 있다는 사실이 방향을 보증한다.
덧붙이자면, '두 개의 공급망' 논리는 장비 업체의 지역 믹스 전략에도 직접 영향을 준다. 중국 비중이 떨어지는 서방 장비 업체들은 미주·대만·한국·일본의 증설로 그 공백을 메운다. 반도체 장비 업계 단체의 미주 팹 장비 투자 2배 전망이 바로 그 메움의 수치다. 반면 중국 팹은 국산 장비 비중을 올린다. 장비 업체 입장에선 같은 글로벌 캐파를 두고 두 개의 서로 다른 고객 풀에 팔아야 하는 셈이다. 영업 조직·서비스 네트워크·부품 공급망까지 이중으로 굴러야 한다는 뜻이고, 이 모든 비용이 결국 WFE 시장의 파이를 키운다.
Implications: 투자자와 경영자에게
투자 시사점
- 장비주의 밸류에이션 프레임 전환: 사이클 후반 할인율을 적용하는 전통적 프레임은 이번 사이클에 맞지 않는다. 수요 루프와 지정학 루프의 중첩으로 사이클이 구조적으로 길어졌기 때문이다. 장비 Big 4가 동시에 사상 최대를 경신하고 2028년까지 캐파 확대를 예약한 상황에서 '피크아웃' 베팅은 시기상조다.
- 스페셜티·포토닉스 프리미엄: 실리콘 포토닉스는 AI 클러스터의 인터커넥트 병목을 푸는 전략 자산으로 재평가 국면에 있다. GF의 Fotonix 양산과 400G 시연, SCALE 플랫폼, Xanadu·Marvell 파트너십은 이 테제의 검증 포인트다. '2등 파운드리' 할인율로 거래되는 스페셜티 파운드리 자산의 재평가 여지를 주시할 것.
- K-장비의 구조적 수혜: 원익IPS·주성엔지니어링·한미반도체·SEMES는 메모리 CAPEX(삼성 HBM4, SK하이닉스 54조 원, 마이크론 FY2027 $500억)의 직접 수혜선상에 있다. 특히 주성엔지니어링처럼 중국 고객(CXMT) 익스포저가 있는 종목은 수출통제 리스크와 수혜가 동시에 존재하므로, 통제 시나리오별 민감도 분석이 필요하다.
경영 시사점
- CAPEX 결정 함수에 '공급망 복원력' 프리미엄이 들어갔다: 이제 캐파 투자의 기준은 수요 전망만이 아니다. 두 개의 공급망 시대에 어느 진영의 캐파를 확보하느냐가 장비 업체의 지역 믹스와 수주 가시성을 좌우한다. Lam의 중국 비중 34%→26% 하락이 보여주듯, 지역 포트폴리오 리밸런싱은 이미 진행 중이다.
- 장비 조달의 이중화: 팹 운영자 입장에서는 서방 장비와 중국 장비의 병행 테스트(삼성·SK하이닉스의 중국 팹에서 보도된 AMEC 장비 테스트가 대표적)가 리스크 헤지의 표준이 되고 있다. 장비 업체는 특정 진영에 과도하게 노출된 고객 믹스를 점검해야 한다.
- 포토닉스 역량의 M&A 가치: GF가 2026년 초 10일 간격으로 AMF와 InfiniLink를 인수한 것은 실리콘 포토닉스 역량의 희소 가치를 보여준다. 광 인터커넥트 관련 IP·파운드리 역량을 보유한 기업의 전략적 가치는 상승 국면에 있다.
면책: 본 글의 수치 중 시장 전망치(WFE $1,530억→$2,780억 등)는 특정 기관의 추정치이며 실제와 다를 수 있다. 투자 판단의 근거로 사용하지 말 것.
FAQ
WFE(웨이퍼 가공장비) 시장이란 무엇인가?
WFE는 웨이퍼에 회로를 새기는 전공정 장비 시장이다. 리소그래피(노광)·식각·증착·세정 장비가 포함되며, 반도체 장비 시장 전체의 약 80%를 차지한다. 반도체 캐파 투자가 늘면 가장 먼저, 가장 크게 수혜를 보는 장비 카테고리다.
왜 이번 장비 슈퍼사이클이 과거보다 길어진다는 건가?
두 가지 구조적 이유다. 첫째, 공급망 분열로 같은 노드의 캐파가 두 개의 공급망에서 중복 투자되면서, 수요와 무관한 장비 발주가 발생한다. 둘째, 메모리(HBM)·첨단 패키징·실리콘 포토닉스 같은 '다른 절반'의 구조적 성장이 최선단 로직 사이클과 별개로 장비 수요를 만든다. 두 루프가 겹치면 사이클은 길어진다.
GlobalFoundries의 "2nm를 쫓지 않는다" 전략이 중요한 이유는?
GF는 최선단 경쟁 대신 스페셜티 노드와 실리콘 포토닉스에 집중했고, SiGe 생산능력은 2027년까지 완판 상태다. AI 클러스터의 병목이 컴퓨트에서 인터커넥트로 이동하면서, 광학 연결이 새로운 전략 자산이 됐다. AMD의 MI500 광학 칩 수주(2027년 출시 예정)가 이를 증명한다. '2등 파운드리' 프레임에 갇힌 밸류에이션의 재평가 여지가 있다.
한국 장비주의 수혜 근거는?
원익IPS 3분기 영업이익 +112%(추정치, 2026-10-12), 주성엔지니어링 수주잔고 3개월 만에 3배, 한미반도체 2분기 영업이익률 51.9% — 모두 메모리 CAPEX 확대(삼성 HBM4, SK하이닉스 54조 원 투자, 마이크론 FY2027 CAPEX 약 $500억 추정)의 직접 수혜다. CXMT의 349억 위안 투자 발표가 주성엔지니어링의 직접 촉매가 된 것은 고객 다변화의 증거이기도 하다.
<!-- CHART-SPECS 차트 1 — WFE 전망치 비교 막대 (chart-wfe-trajectory)
- 제목: "WFE 시장 전망: High 케이스 vs 기준선" (영문 텍스트만)
- 데이터:
- High 케이스 (독립 투자 리서치, 2026-10-15): 2026년 $153B → 2030년 $278B
- 기준선 (반도체 장비 업계 단체 중반기 전망, 2026-07): 2026년 $143.9B (+23.1% YoY) → 2028년 $200B
- 2025년 실적 $116.9B (반도체 장비 업계 단체) — 기준점 마커
- 2027년 +21.8%, 2028년 +14.1% (반도체 장비 업계 단체 WFE 성장률)
- 팹 건설 투자 글로벌: 2026년 ~$48B → 2027년 $63B → 2028년 $68B (반도체 장비 업계 단체, 2026-10-14)
- 미주 300mm 팹 장비 투자: 2026년 $18.1B → 2029년 $40.6B (반도체 장비 업계 단체, 2026-10-14)
- 스타일: 고대비, VLSI 로고 워터마크, Source: 반도체 장비 업계 단체 / independent investment research 표기
차트 2 — AI 공급망의 '다른 절반' (chart-specialty-half)
- 제목: "The Other Half of the AI Supply Chain" (영문 텍스트만)
- 데이터 포인트:
- ASML Q3 2026 시스템 매출 믹스: EUV 49% / 비-EUV 51% (DUV 액침 39% ≈ €3.27B) (ASML IR, 2026-10-14)
- Lam NAND 매출 전분기 대비 2배, 첨단 패키징 2026년 +70% YoY 이상 (Lam IR, 2026-07-29)
- Applied Materials: DRAM이 Semiconductor Systems 매출의 26% (1년 전 22%) (AMAT IR, 2026-08-13)
- GF SiGe 생산능력 2027년까지 완판; 실리콘 포토닉스 2028년 $10억 런레이트 목표; AMF 인수 2026년 +$75M 기여 (GF IR·보도, 2026)
- AMD MI500 광학 칩 GF 양산 예정 (2027년 출시, 2026-04 보도)
- 스타일: 관련 기업 로고·제품 명확히, 제네릭 일러스트 금지, VLSI 로고 워터마크, Source 표기
-->