VLSI Korea
SFA반도체 주가 8% 급등 이유 — 삼성전자 DDR5 외주 확대에 후공정 강세
SFA반도체(036540)가 10월 6일 오전 장중 +8.0% 급등. 삼성전자 온양 HBM 전환에 따른 DDR5 후공정 외주 확대 기대 + 필리핀 테스트 캐파 2배 + 연휴 후 미국 기술주 훈풍. 2027년 사상 최대 실적 전망.


SFA반도체 주가 8% 급등 이유 — 삼성전자 DDR5 외주 확대에 후공정 강세
30초 요약: 2026년 10월 6일 오전, SFA반도체(036540)가 전일 종가 11,370원 대비 장중 12,290원(+8.1%)까지 오른 뒤 12,280원(+8.0%, 오전 9시 40분 기준)에 거래되고 있다. 직접적인 계기는 ① 삼성전자가 온양 사업장을 HBM 중심으로 전환하면서 범용 메모리 후공정 물량을 외부로 넘기는 구조적 변화 — 하나증권은 삼성전자 DDR5 외주 테스트 물량을 SFA반도체가 전량 수행하는 것으로 파악했다. ② 필리핀 법인 DDR5 파이널 테스트 생산능력 확대(올해 4분기 월 100억원 → 내년 2분기 말 월 200억원), 관련 매출이 지난해 356억원에서 2027년 1,692억원으로 4.8배 늘어날 전망. ③ 한국투자증권 목표주가 상향(1만원→1만2,000원, 9/14)과 2027년 사상 최대 실적 전망(매출 7,878억원·영업이익 904억원). 여기에 10월 3~5일 연휴 휴장 후 미국 기술주 강세(엔비디아 신고가)가 국내 반도체 투자심리를 끌어올린 날이다(뉴스핌 10/6). 다만 2분기 영업손실 62억원, 올해 연간 33억원 영업적자 예상(하나증권)으로 턴어라운드는 아직 전망 단계다.
Chase's Take
OSAT는 "가동률의 영업레버리지" 비즈니스다. SFA반도체의 필리핀 테스트 법인을 보자. 테스트는 임가공 성격이 강하다 — PCB 같은 재료비 비중이 낮아 가동률이 오르면 이익이 비선형으로 뛴다. 하나증권 추정치대로 DDR5 테스트 매출이 356억원에서 1,692억원(4.8배)이 되면, 고정비 구조상 영업이익 기여는 매출 증가율보다 크다. 4분기 영업이익 112억원 흑자전환 전망이 나오는 이유다.
핵심 질문은 "삼성전자가 왜 외주를 늘리나"다. 삼성전자가 온양 사업장의 생산능력을 HBM 중심으로 전환하면 범용 D램 후공정 캐파가 빈다. 그 물량이 SFA로 넘어가는 건 일회성 수주가 아니라 팹 포트폴리오 재편에 따른 구조적 물량 이전이다. 삼성전자향 매출 비중이 77.3%(상반기, 하나증권)라는 게 이 스토리의 양날이다. 물량이 넘어올 때는 레버리지가 크지만, 고객사 전략이 바뀌면 그만큼 민감하다.
지금 주가는 2027년 사상 최대 실적을 "당겨서" 반영하는 중이다. 9월 11일 7,040원에서 10월 2일 11,370원까지 한 달 새 +61% 올랐다. 기대를 선반영한 뒤에는 숫자가 나와야 한다. 3분기 설비 이관 비용이 얼마나 줄었는지, 4분기 테스트 가동률이 실제로 올라가는지 — 이 두 개가 확인되기 전까지는 변동성 장세다.
핵심 팩트
| 항목 | 내용 |
|---|---|
| 종목 | SFA반도체 (SFA Semicon), KOSDAQ: 036540 |
| 사업 | 반도체 후공정(OSAT) — 패키징·파이널 테스트·모듈 |
| 전일 종가 (2026-10-02) | 11,370원 |
| 장중 고점 (2026-10-06 09:40 KST) | 12,290원 (+8.1%), 현재 12,280원 (+8.0%) |
| 장중 거래량 | 약 253만 주 |
| 삼성전자향 매출 비중 | 77.3% (2026년 상반기, 하나증권) |
| DDR5 테스트 매출 전망 | 356억원(2025년) → 1,692억원(2027년), 필리핀 법인 (하나증권) |
| 목표주가 | 한국투자증권 12,000원 (9/14, 기존 1만원에서 상향) |
| 2027년 실적 전망 | 매출 7,878억원·영업이익 904억원, 사상 최대 (하나증권) |
| 시장 지수 (같은 시각) | KOSDAQ +2.5% (915.91), SOX +0.3% (10/5 마감) |
왜 올랐나: 3가지 동력
1. 삼성전자 DDR5 외주 확대 — 온양이 HBM으로 간다
삼성전자가 온양 사업장의 생산능력을 HBM 중심으로 전환하면서 범용 메모리 생산 확대에 필요한 후공정 물량이 외부 업체로 넘어가고 있다(매일경제 9/18). 하나증권은 삼성전자 DDR5 외주 테스트 물량을 SFA반도체가 전량 수행하는 것으로 파악했다. iM증권도 온양공장 설비 이관으로 국내 1공장의 DDR5 패키징 매출이 증가할 기반이 마련됐다고 분석했다. 팹 포트폴리오 재편에 따른 구조적 물량 이전이라는 점에서 일회성 수주와 결이 다르다.
2. 필리핀 테스트 캐파 2배 — 가동률의 영업레버리지
수익성 개선의 핵심은 필리핀 현지법인이 담당할 DDR5 파이널 테스트다. 테스트 생산능력은 올해 4분기 월 100억원에서 내년 2분기 말 월 200억원으로 확대될 전망이다(하나증권). 테스트는 모듈과 달리 재료비 비중이 낮고 임가공 성격이 강해 가동률 상승에 따른 이익 증가 폭이 크다. 하나증권은 올해 4분기 영업이익 112억원으로 흑자전환한 뒤 2027년 영업이익 904억원(2022년 종전 최대 대비 +44%)을 전망했다.
3. 연휴 후 미국 기술주 훈풍 + 목표주가 상향
10월 3~5일 휴장 기간 미국 증시에서 엔비디아가 신고가를 경신하는 등 기술주 강세가 이어졌다(뉴스핌 10/6). 국내 반도체 전반의 투자심리가 개선된 날이다. 증권가 눈높이도 올라갔다. 한국투자증권은 9월 14일 투자의견 매수를 유지하면서 목표주가를 1만원에서 1만2,000원으로 20% 상향했다. 남채민 연구원은 "이미 확보한 DDR5 패키징 외주물량 외에도 추가 수주 가능성이 열려 있다"고 평가했다.
반대 논거: 이건 알고 가야 한다
- 턴어라운드는 아직 전망 단계: 2분기 영업손실 62억원, 하나증권은 올해 연간으로도 33억원의 영업적자를 예상한다. 하나증권 스스로 "3분기 설비 이관 비용 감소와 4분기 DDR5 테스트 가동률 상승이 수익성 변화를 확인하는 핵심 지표"라고 짚었다 — 아직 확인 전이다.
- 삼성전자 의존도 77.3%: 상반기 매출의 4분의 3 이상이 삼성전자향이다. 고객사의 외주 전략 변화에 민감할 수밖에 없다. 삼성전자의 HBM 전환 속도가 늦어지면 물량 이전도 늦어진다.
- 한 달 새 +61%: 9월 11일 7,040원에서 10월 2일 11,370원까지 급등한 뒤다. 단기 급등 후에는 변동성이 확대되는 구간이다. 현재가(12,280원)는 한투 목표주가(12,000원)를 이미 웃돈다.
앞으로 확인할 3가지
| 무엇을 | 언제 | 어디서 | 의미 |
|---|---|---|---|
| 3분기 실적 — 설비 이관 비용 감소 여부 | 11월 중순 | DART 잠정실적 | 이관 비용이 줄었는지, 적자 폭이 축소되는지 |
| 4분기 DDR5 테스트 가동률 | 2027년 1~2월 | 4분기 실적·증권사 리포트 | 월 100억원 캐파 달성 여부, 흑자전환 확인 |
| 필리핀 법인 캐파 확대 일정 | 수시 | 공시·리포트 | 내년 2분기 말 월 200억원 궤도에 오르는지 |
함께 움직인 관련주
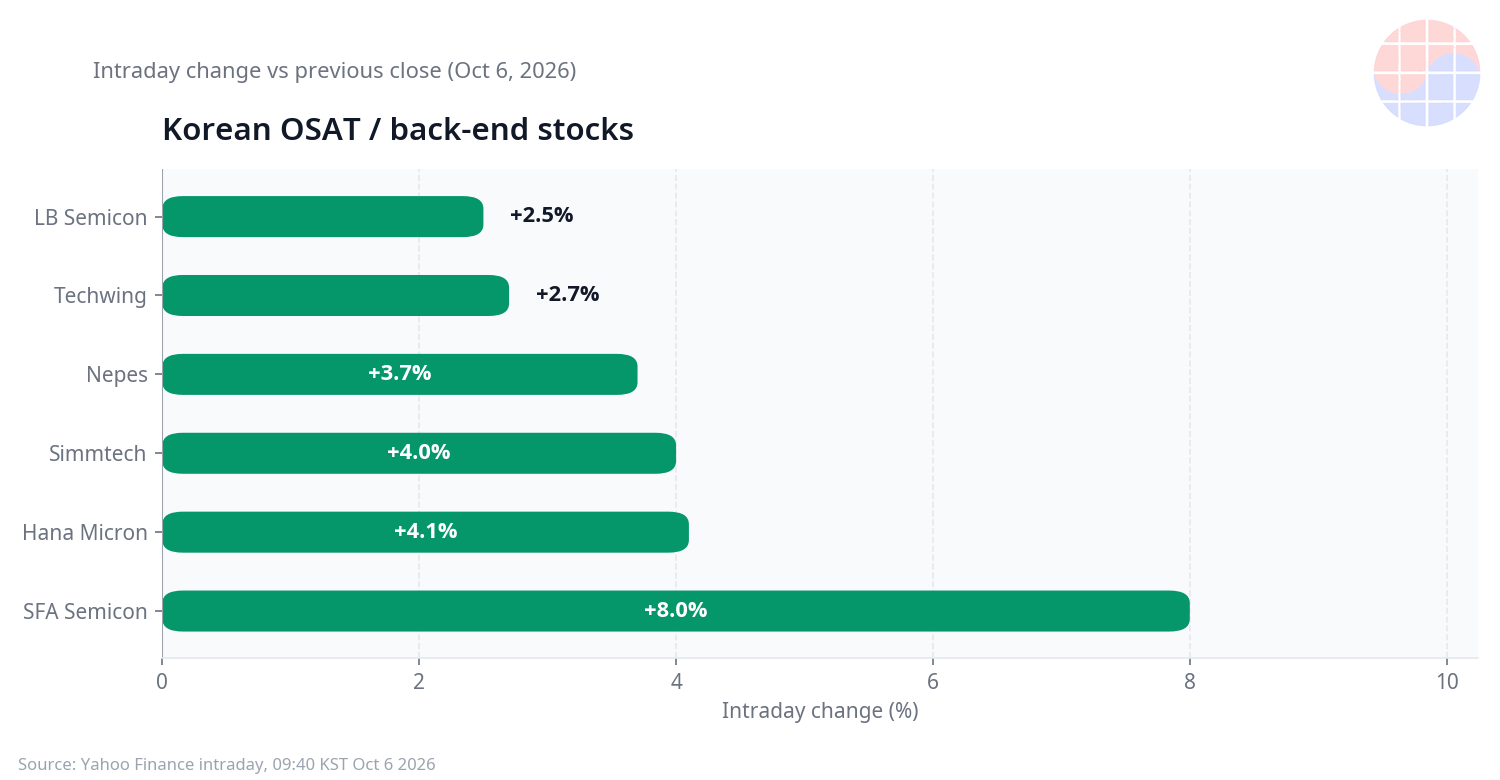
후공정주가 동반 강세다. 하나마이크론(+4.1%), 심텍(+4.0%), 네페스(+3.7%), 테크윙(+2.7%), 엘비세미콘(+2.5%)이 올랐다. 전공정 장비주(주성엔지니어링 +9.7%)와 함께 반도체 밸류체인 전반으로 매수세가 확산되는 모습이다.
자주 묻는 질문
SFA반도체가 오늘 급등한 이유는?
세 가지가 겹쳤다. 첫째, 삼성전자가 온양 사업장을 HBM 중심으로 전환하면서 DDR5 후공정 외주 물량이 SFA반도체로 넘어가는 구조적 변화다(하나증권). 둘째, 필리핀 법인의 DDR5 파이널 테스트 생산능력이 올해 4분기 월 100억원에서 내년 2분기 말 월 200억원으로 확대될 전망이다. 셋째, 10월 3~5일 연휴 휴장 기간 미국 증시에서 엔비디아가 신고가를 경신하는 등 기술주 강세가 이어져 국내 반도체 투자심리가 개선됐다.
OSAT가 뭔가요?
Outsourced Semiconductor Assembly and Test의 약자로, 반도체 후공정 전문 업체를 뜻한다. 웨이퍼에서 잘라낸 칩을 보호하고 전자기기에 연결할 수 있도록 만드는 패키징, 완성된 칩이 제대로 작동하는지 확인하는 파이널 테스트, 모듈 조립 등을 담당한다.
DDR5 테스트가 왜 중요한가요?
테스트는 임가공 성격이 강해 재료비 비중이 낮다. 가동률이 오르면 이익이 비선형으로 뛰는 영업레버리지가 걸린다. 하나증권은 SFA반도체의 DDR5 관련 매출이 지난해 356억원에서 2027년 1,692억원으로 4.8배 늘어날 것으로 전망했다.
리스크는 무엇인가요?
세 가지다. ① 2분기 영업손실 62억원 — 턴어라운드는 아직 전망 단계다. ② 삼성전자향 매출 비중 77.3%로 고객사 의존도가 높다. ③ 9월 11일 이후 한 달 새 +61% 급등해 단기 변동성이 크고, 현재가는 한국투자증권 목표주가(12,000원)를 웃돈다.
이 글은 투자 정보 제공 목적이며, 특정 종목의 매수·매도를 권유하지 않습니다. 수치의 원본은 DART 전자공시와 증권사 리포트에서 직접 확인하시기 바랍니다.