 VLSI Korea
メモリ3強と追撃者:サムスン・SKハイニックス・マイクロン・キオクシア・CXMT・YMTCの強みと弱み総まとめ(2026年10月)
HBMシェア50%のSKハイニックス、DRAM売上1位のサムスン、長期契約現金180億ドルのマイクロン、そして中国のCXMT・YMTC。2026年10月時点の7社の強みと弱みを比較分析。


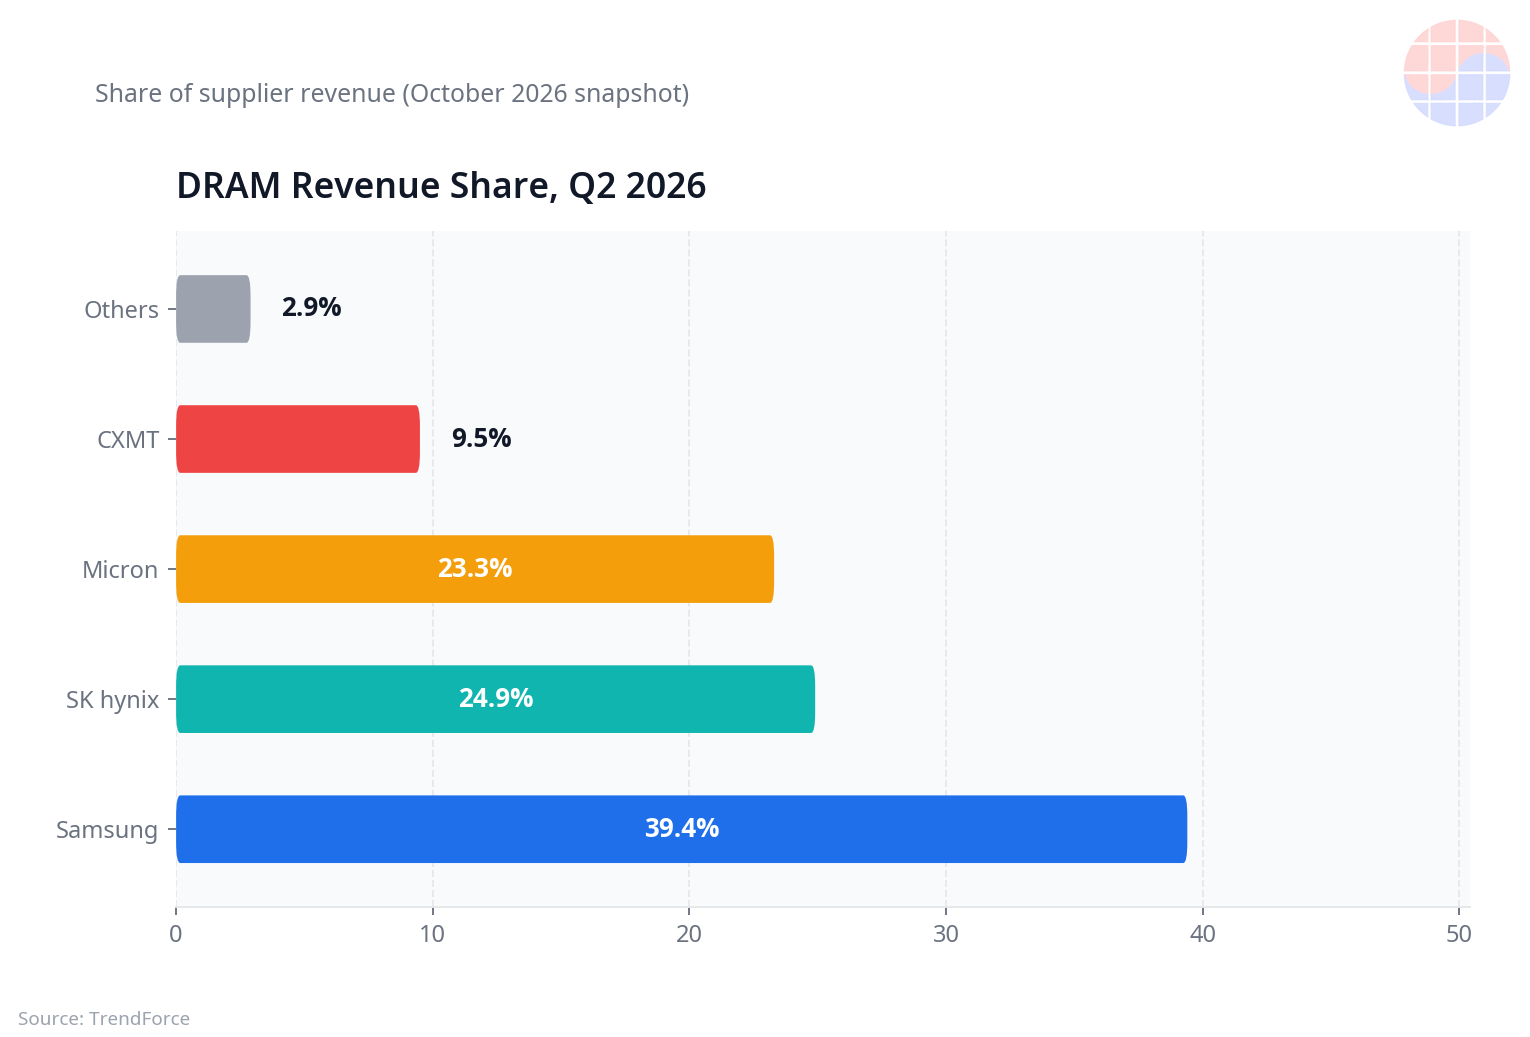
結論から言えば、2026年のメモリ市場は「規模のSamsung Electronics、AIのSK hynix、安定のMicron」の3分割構図だ。DRAM売上高全体ではSamsung Electronics(39.4%)が1位を守ったが、AI時代で最も高価なメモリであるHBMではSK hynixが50%で圧倒的1位だ。Micronは長期契約の現金 $18Bで不況耐性を備え、中国のCXMT・YMTCはそれぞれDRAMで4位、NANDで3位圏まで追い上げてきた。以下は2026年10月13日時点の最新シェア・技術・リスクで整理した、メモリ7社の長所と短所の比較だ。
市場スナップショット:2026年10月時点の数字
2026年第2四半期のグローバルDRAM売上高は $154.73Bで、前四半期比59.5%の急増だった。AIサーバー需要がHBMを超えてサーバーDRAM・エンタープライズSSDまで吸い込む中で、Goldman Sachsは現在を「15年ぶりの深刻な供給不足」と評価した。DRAMの不足率4.9%、NAND 4.2%、HBM 5.1%。リードタイムは40週を超えた。
価格見通しも強気だ。TrendForceの9月30日時点の見通しによれば、2026年Q4の汎用DRAM契約価格は前四半期比10~15%、NANDは15~20%上昇する。エンタープライズSSDは23~28%と加速する。HBMは別途の見通しだが、2027年のHBM平均価格が121%上昇するというのがTrendForceの予想だ。HBM4がNVIDIA向けに1GBあたり約 $31~32(ギガビット換算で約 $3.9~4.0)で売られており、前世代HBM3Eの $17~18/GB比で約2倍だ。
1. Samsung Electronics — 規模の王者、HBMで反撃中
強み
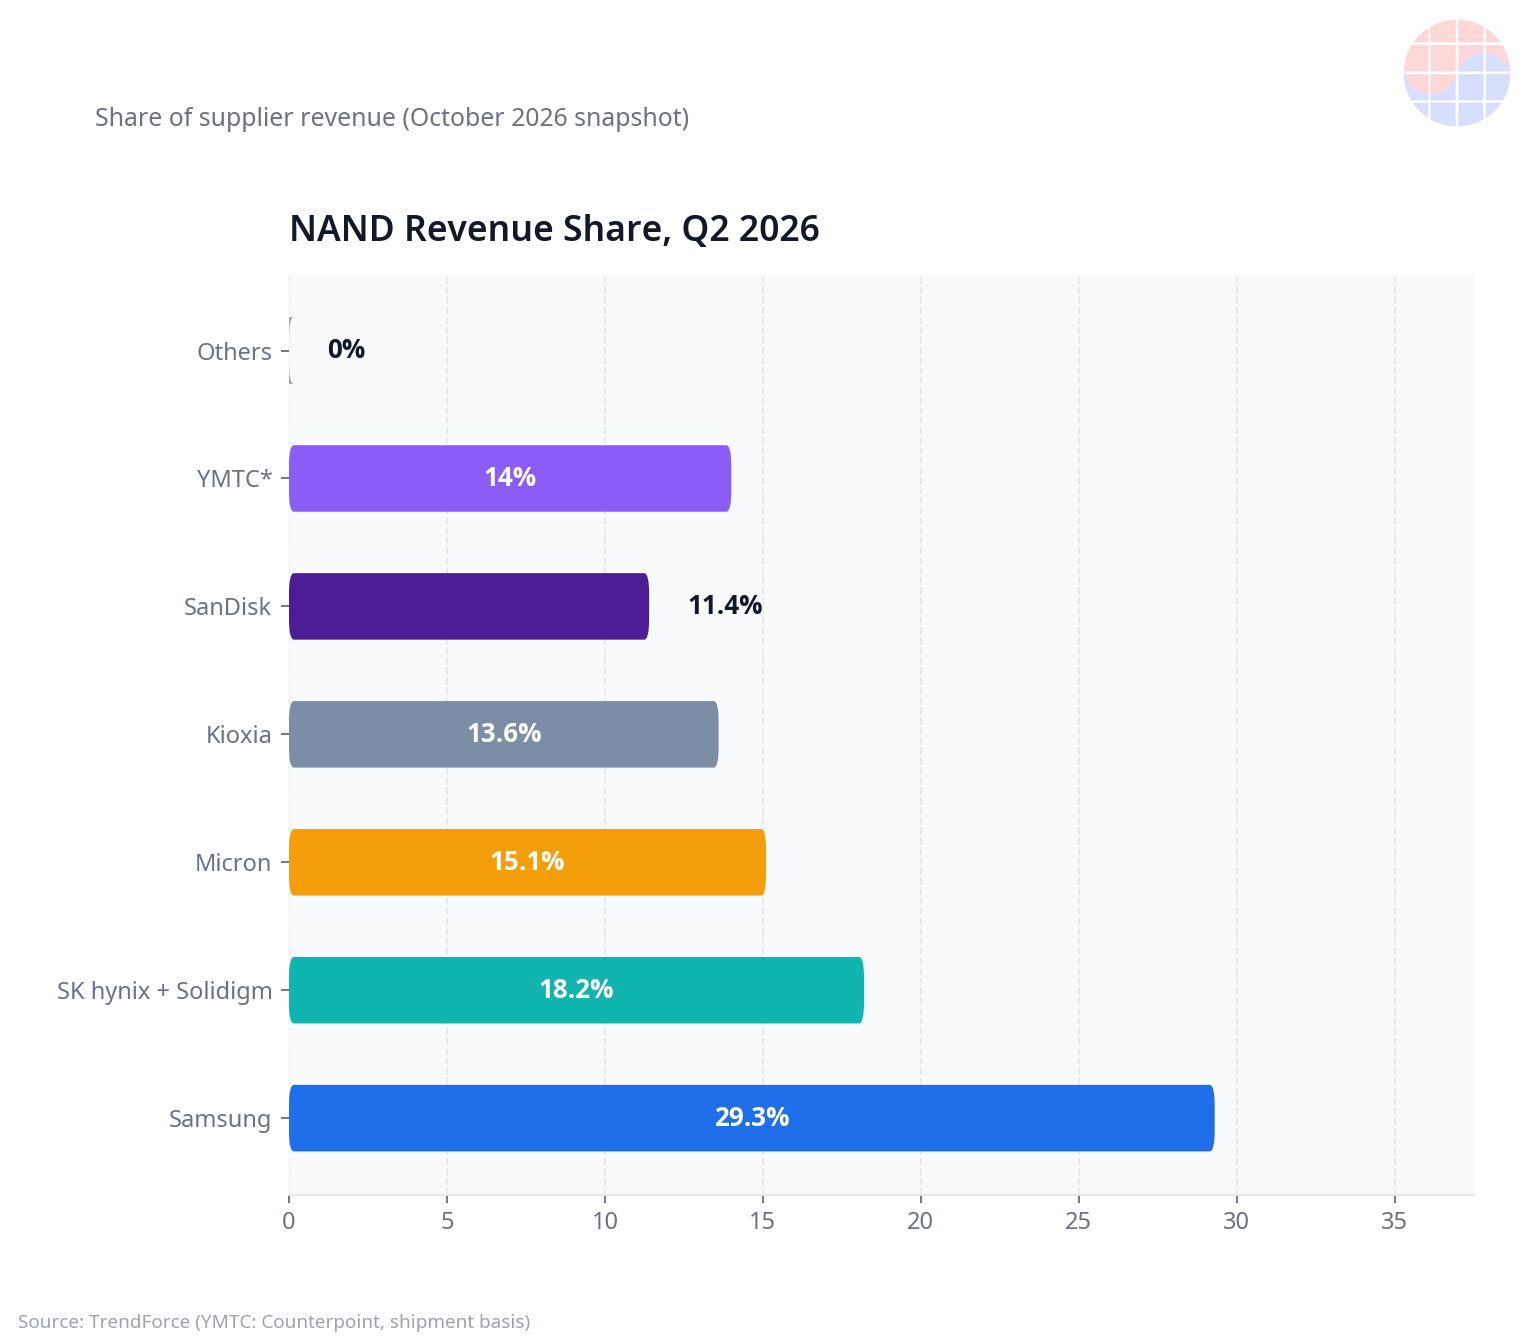
- DRAM・NANDのダブル1位。2026年Q2のDRAM売上高 $60.98B(シェア39.4%、前四半期比+63.4%)、NAND $23.06B(29.3%)で、両方とも世界1位だ。両方で1位の企業はSamsungが唯一だ。
- 唯一のターンキーHBM4。ファウンドリの4nmプロセスでHBM4のロジックダイを自社で作り、3Dパッケージまで一つの屋根の下で処理する。ロジックダイをTSMCに委託するSK hynixとは構造が違う。
- 1c DRAMの量産開始。TrendForceによれば歩留まりが80%の量産目標に近づいた。微細化リーダーシップの狼煙だ。
- HBM4E 12段積層サンプルの先行出荷。5月末にサンプルを出荷し、10月初めの業界報道によればNVIDIAの認証を通過した。HBM4の2026年分は事実上完売状態だ。
弱み
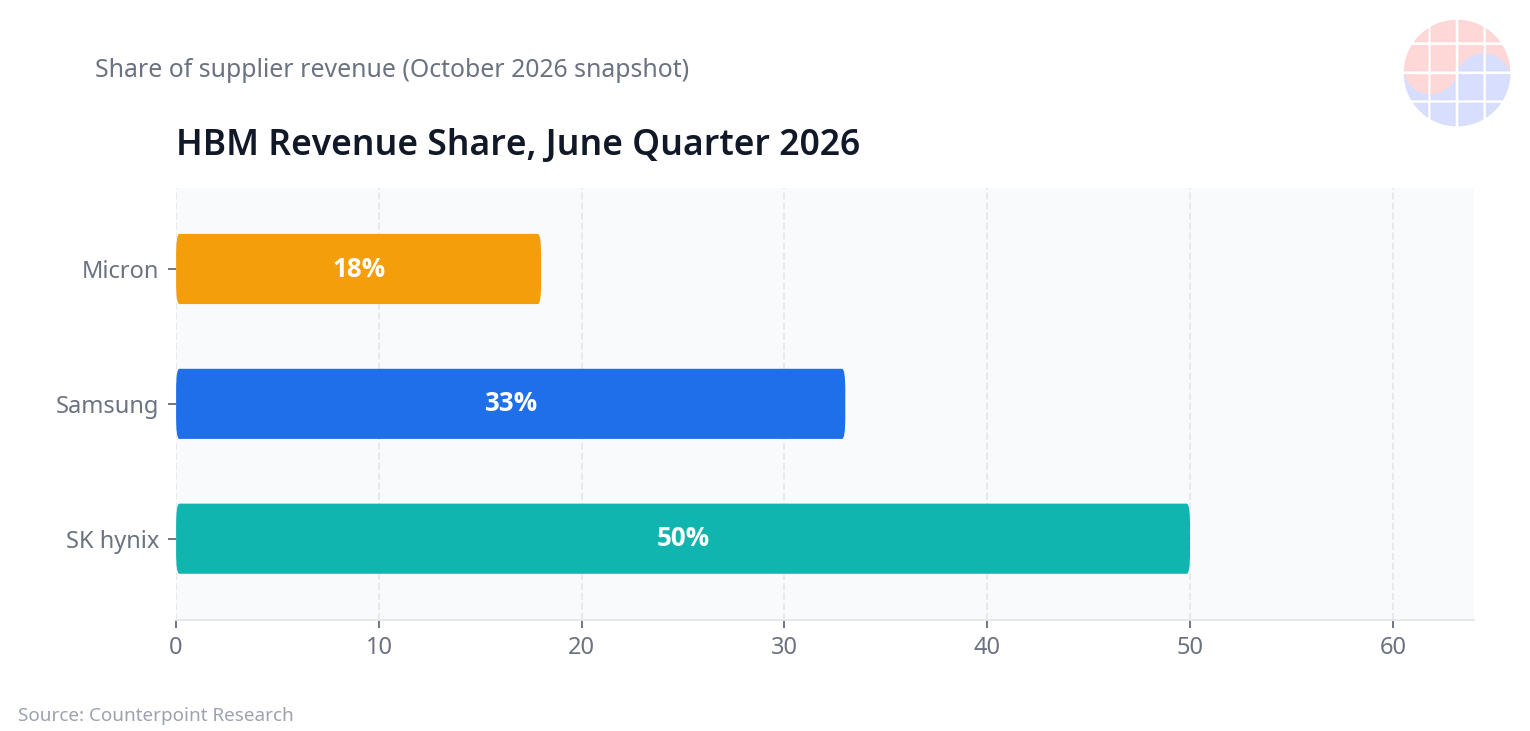
- HBMシェア33%で2位。AI特需で最大の果実を取っているのはSK hynixだ。HBM3Eの認証遅延のトラウマはまだ完全には払拭されていない。
- NAND後回し戦略の代償。出荷量基準のNANDシェアは2024年Q2の32%から2026年Q2の25%に下落した。DRAM・HBMに資源を集中させた結果だ。
- ファウンドリとの資源配分。メモリ・スーパーサイクルの果実をファウンドリの赤字事業と分け合わなければならない構造的ハンディキャップがある。
2. SK hynix — HBMの帝王
強み
- HBMシェア50%。2026年6月四半期基準のCounterpoint集計で半分を押さえた。HBMはメモリ業界で最も高価でマージンの高い製品だ。
- HBM4量産の先行。2026年Q2に量産を開始し、歩留まりは「成熟世代の水準に近づいた」と発表した。7月にはNVIDIAと供給・共同開発契約を結び、NVIDIA向けの優先アクセス権を確保した。
- TSMC 12nmロジックダイ協業。HBM4ベースダイの頭脳をTSMC 12nmで作り、MR-MUF技術でウェハーを30umまで薄型化した。
- 2027年の価格レバレッジ最大。HBM価格が2027年に121%上昇するという見通しが現実になれば、HBM比率が最も高いハイニックスの利益レバレッジが最も大きい。
弱み
- 長期固定価格契約の逆説。HBMが年間契約で縛られているため、価格上昇分が業績に反映されるのが遅い。Q2のDRAMシェアは28.8%から24.9%に下落し、Micron(23.3%)がすぐ背後まで追ってきた。
- HBM依存度の深化。汎用DRAMではむしろ追われる構図だ。HBMサイクルが折れれば打撃が最も大きくなるほかない構造だ。
- 次世代hybrid bondingの難航報道。10月7日の業界報道によれば、次世代を定義するhybrid bonding技術の開発に苦戦している。(単一報道のため確定事実ではない。)
- NANDはSolidigm頼み。買収したSolidigmのエンタープライズSSDは稼ぎ頭だが、自社のNAND技術リーダーシップはSamsung・Kioxiaに及ばない。
3. Micron — 地政学プレミアムと現金の力
強み
- アメリカカード。台湾ファブがグローバルDRAM生産の60%以上を担い、米国本土の増設も進行中だ。米中対立局面で地政学プレミアムが付く。
- take-or-payの現金 $18B。2026年Q3基準で複数年の長期契約から確保した顧客預かり金が $18Bに達する。不況が来ても現金が持ちこたえる構造だ。
- 2026年のHBM4完売。長期固定価格契約で2026年のHBM4分をすべて売り切った。需要が供給を圧倒している証拠だ。
- NAND最高の成長率。Q2のNAND売上高が前四半期比99.2%増とビッグ3で最も速かった。会計年度Q3ガイダンスは売上高 $33.5B、売上総利益率81%以上だ。
弱み
- HBMキャパ最小。月4~5万枚水準から2026年末に10万枚目標。韓サムの15~20万枚比で半分水準のため、HBMシェア18%で3位にとどまる。
- HBM4E量産は2027年。Samsung・SK hynixがHBM4Eサンプルをばらまく間、Micronの次世代量産は一拍遅い。
- 台湾労組リスク。2026年10月に桃園労組が99%賛成でストライキ賛否投票を可決した。時期は未定だが、グローバルDRAMの60%を作るファブのリスクだ。
4. Kioxia — NAND専業、しかしAIとは距離
強み
- NAND技術の名家。BiCSフラッシュで築いてきた積層技術力があり、SanDiskと四日市・北上のJVで生産基盤を共有する。Q2のNAND売上高 $10.72B(前四半期比+79.9%)、シェア13.6%。
弱み
- DRAM・HBMなし。AIメモリの直接恩恵からは外れている。今の市場はHBMが牽引する市場だ。
- CEOの価格上限宣言。「価格は十分上がった」として事実上の値上げ自制を宣言した。アップサイクルの弾力を自ら制限した格好だ。
- 株主構造の牽制。SK hynixが主要株主のため戦略的意思決定に牽制がかかる。2023年の合併試みが頓挫した前例がある。
5. SanDisk — 分社化後はNANDに純粋ベット
強み
- 純粋NAND/ストレージ企業。2025年にWDから分社化して以降はNANDに集中する。10件の長期供給契約(NBM)で $93.9Bの下限価格を保証された。
- 市場のNANDベットの窓口。2026年の株価は3,192%上昇した(9月基準)。NANDサイクルに賭けたい資金の窓口になった。
弱み
- Kioxia JV依存。同じ8つのファブを共有するパートナーであり競合だ。2026~2029年の供給対価としてKioxiaに$12億を支払う。
- NAND単一事業。DRAM・HBMサイクル分散ができない。YMTCなど中国発の価格圧力にもさらされている。
6. CXMT — 中国のDRAM 4位、サーバー市場にノック
強み
- DRAMシェア9.5%で4位。2026年Q2基準で前四半期の7.6%から上昇した。もう無視できない規模だ。
- G5 DRAM量産。ウェハーあたりのダイ取り数が50%増、24Gb LPDDR5Xを出荷。2026年8月にはLPDDR6量産を発表した。
- サーバー市場参入宣言。4F²+VSG技術でサーバー向けDDR5 RDIMMを年内発売するという目標を掲げた。韓米3社が独占していたサーバーDRAMに挑戦状を叩きつけた格好だ。
- 弾薬確保。上海IPOで約666億元(約$10B)を調達した。上場初日の株価は466%暴騰した。
弱み
- Entity Listリスク。2026年7月に米下院が商務省にCXMTのEntity List指定を促す書簡を送った。指定されれば装置調達とグローバル受注に直撃する。
- HBMはまだ開発段階。HBM3/HBM3E開発に生産ラインの20%を切り替えているが、EUV装置がなく旧式DUVマルチパターニングでしのいでいる。
- NANDはR&D段階。北京NAND R&Dライン計画がロイター報道で出たが、量産するかどうかは未確認だ。
7. YMTC — NAND 3位圏に入った中国の追撃者
強み
- 出荷量基準のNAND 14%で3位圏。Counterpoint集計でKioxiaと同率、SanDisk(11%)・Micron(13%)を抜いた。
- Xtacking 4.0、270層超。267層の第5世代QLCを量産中で、韓日との技術格差は約1年水準まで縮まったとの評価が出ている。
- 価格競争力。韓日比で10~20%安い。AI推論用エンタープライズSSD需要が爆増する局面で価格が武器になる。
- hybrid bonding特許最多。2023年基準で核心特許119件とSamsung(83件)・SK hynix(11件)を上回るという業界報道もある。
弱み
- 2022年からEntity List。先端装置の調達が止められており、海外顧客の認証にも制約がある。物量の相当部分は中国内需で消化される。
- DRAMは試験段階。武漢第3工場でLPDDR5の試験生産を2026年末目標とする報道があるが未確認だ。
一目で見る比較表
| 会社 | DRAMシェア | NANDシェア | HBMシェア | 最大の強み | 最大のリスク |
|---|---|---|---|---|---|
| Samsung Electronics | 39.4% (1位) | 29.3% (1位) | 33% (2位) | 規模、ターンキーHBM4、1c DRAM | HBM 2位、NAND後回し |
| SK hynix | 24.9% (2位) | 18.2% (2位) | 50% (1位) | HBMの絶対王者、NVIDIA優先供給 | 長期契約の価格反映遅延、HBM依存 |
| Micron | 23.3% (3位) | 15.1% (3位) | 18% (3位) | 地政学、$18B長期契約の現金 | HBMキャパ最小、台湾労組 |
| Kioxia | - | 13.6% (4位) | - | NAND専業、BiCS技術 | AI恩恵から外れる、価格上限 |
| SanDisk | - | ~11% (5位) | - | $93.9B下限価格契約 | Kioxia依存、単一事業 |
| CXMT | 9.5% (4位) | R&D段階 | 開発中 | G5量産、IPOの弾薬、サーバー参入 | Entity Listリスク |
| YMTC | 試験段階 | ~14% (3位圏) | - | Xtacking 4.0、価格競争力 | Entity List、内需中心 |
シェアは2026年第2四半期売上基準(TrendForce、HBMはCounterpoint)。YMTCのNANDは出荷量基準。
VLSIコメント
この比較で最も重要なポイントは三つだ。第一に、2027年のHBM価格+121%見通しが現実になれば、HBM比率が最も高いSK hynixの利益レバレッジが最も大きい。Samsung Electronicsの反撃カードであるターンキーHBM4とhybrid bondingがNVIDIAのRubin以降プラットフォームでどれだけ通用するかが、2027年の盤面を分ける。
第二に、NANDはYMTCの3位圏入りが変数だ。Samsung ElectronicsがDRAM・HBMに資源を集中させてNANDシェアを32%から25%に下げた隙に、中国がその隙を突いた。AI推論時代のエンタープライズSSD需要が爆増する局面で、この選択が2027年以降も有効かは見守る必要がある。
第三に、中国の変数だ。CXMTのEntity List指定の可否が2027~2028年の供給過剰シナリオの最大変数だ。指定されれば中国の増設が折れ、既存3社の好況が長引き、指定されなければ2028年以降の価格下落圧力が大きくなる。メモリサイクルの次の章は、技術ではなく地政学が書く可能性が高い。
よくある質問
2026年現在、HBM市場の1位はどこか?
SK hynixだ。2026年6月四半期基準のHBM売上シェア約50%で、Samsung Electronics(33%)・Micron(18%)を上回る。HBM4の量産を最も早く開始し、NVIDIAとの優先供給契約も結んだ。
HBM4の価格はどれだけ上がったのか?
NVIDIA向けHBM4は1GBあたり約 $31~32(ギガビット換算で約 $3.9~4.0)で取引される。前世代HBM3Eの $17~18/GB比で約2倍だ。TrendForceは2027年のHBM平均価格が121%上昇すると見通している。
2026年第4四半期のメモリ価格見通しは?
TrendForce(2026年9月30日)基準で、汎用DRAM契約価格は前四半期比10~15%、NANDは15~20%の上昇見通しだ。エンタープライズSSDは23~28%で最も急だ。
中国メモリ企業の技術水準は?
CXMTはDRAMシェア9.5%で世界4位、G5 DRAMを量産中だ。YMTCはNAND出荷量基準14%で3位圏だ。韓日先頭との技術格差は約1~3年水準と評価される。
メモリ供給不足はいつ解消するのか?
新規生産能力は2027年末~2028年にしか入ってこない。Goldman Sachsは現在を15年ぶりの深刻な供給不足と評価した。DRAMのリードタイムは40週を超えた。
Samsung ElectronicsがHBMでSK hynixに遅れた理由は?
認証(顧客クアル)のタイミングだ。HBM3E世代で認証が遅れてNVIDIAサプライチェーンから出遅れた。HBM4ではファウンドリ4nmロジックダイとパッケージを組み合わせたターンキー戦略、hybrid bondingで反撃を狙っている。
出典
- TrendForce: AI Server Demand Sustains Memory Contract Price Increases in 4Q26
- TrendForce: CXMT Accelerates 4F² DRAM Push
- TrendForce: CXMT Reportedly Plans NAND R&D Line
- Counterpoint Research via Club386: YMTC Overtakes SanDisk and Micron
- EETimes: The State of HBM4 Chronicled at CES 2026
- RCR Wireless: HBM4E: What Samsung and SK hynix's New AI Memory Does
- Autonai News: SK Hynix Hybrid Bonding Struggles While Micron Taiwan Strike Vote Looms
- TipRanks: CXMT Starts Mass Production
- TechNode: China's CXMT Eyes NAND Flash Push
- CoreWave Labs: Why RAM and SSD Prices Are Still Rising in 2026


