 VLSI Korea
Gigantes de la memoria comparados: fortalezas y debilidades de Samsung, SK hynix, Micron, Kioxia, CXMT y YMTC (octubre de 2026)
SK hynix controla el 50% de HBM, Samsung lidera DRAM con 39,4%, Micron acumula 18.000 millones de dólares en contratos a largo plazo, y las chinas CXMT y YMTC siguen avanzando. Análisis comparativo de siete fabricantes de memoria (octubre de 2026).


En resumen: el mercado de memoria de 2026 está dividido en tres — la escala de Samsung, la IA de SK hynix y la solidez de Micron. Samsung Electronics mantiene el n.º 1 mundial en ingresos de DRAM (39.4 %), pero en HBM —la memoria más cara de la era de la IA— SK hynix domina de forma absoluta con un 50 %. Micron resiste las recesiones con $18B en efectivo de contratos a largo plazo, y CXMT y YMTC ya son la 4.ª de DRAM y el top-3 de NAND, respectivamente. A continuación, las ventajas y desventajas de las siete empresas de memoria, con cifras de cuota, tecnología y riesgos actualizados al 13 de octubre de 2026.
Foto del mercado: las cifras a octubre de 2026
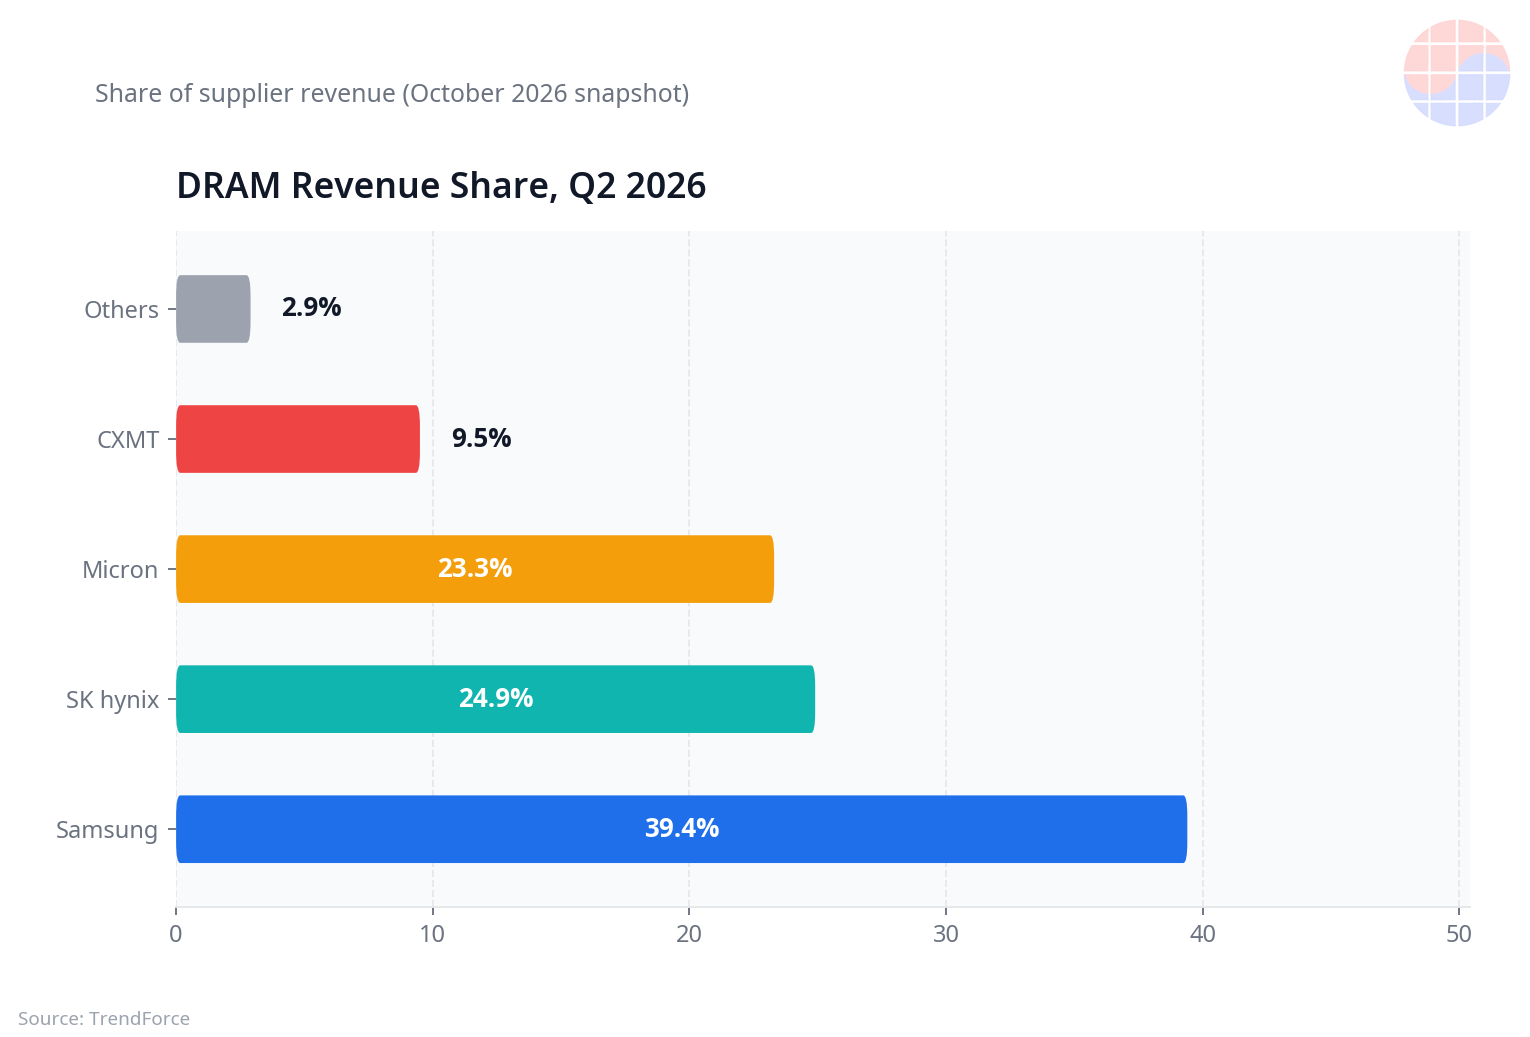
Los ingresos mundiales de DRAM del Q2 2026 alcanzaron $154.73B, un 59.5 % más que el trimestre anterior. La demanda de servidores de IA está absorbiendo todo, desde HBM hasta DRAM para servidores y SSD empresariales, y Goldman Sachs describe el momento como «la escasez de suministro más grave en 15 años». Tasa de escasez: DRAM 4.9 %, NAND 4.2 %, HBM 5.1 %. Los plazos de entrega superan las 40 semanas.
La perspectiva de precios también es alcista. Según la previsión de TrendForce del 30 de septiembre, el precio de contrato de DRAM convencional subirá un 10–15 % en el Q4 2026 frente al trimestre anterior, y el de NAND un 15–20 %. Los SSD empresariales se aceleran con un 23–28 %. HBM va por separado: TrendForce prevé que el precio medio de HBM suba un 121 % en 2027. El HBM4 se vende a NVIDIA a unos $31–32 por GB (≈ $3.9–4.0 por Gb), frente a $17–18/GB de la generación anterior HBM3E: casi el doble.
1. Samsung Electronics — el rey de la escala, contraatacando en HBM
Ventajas
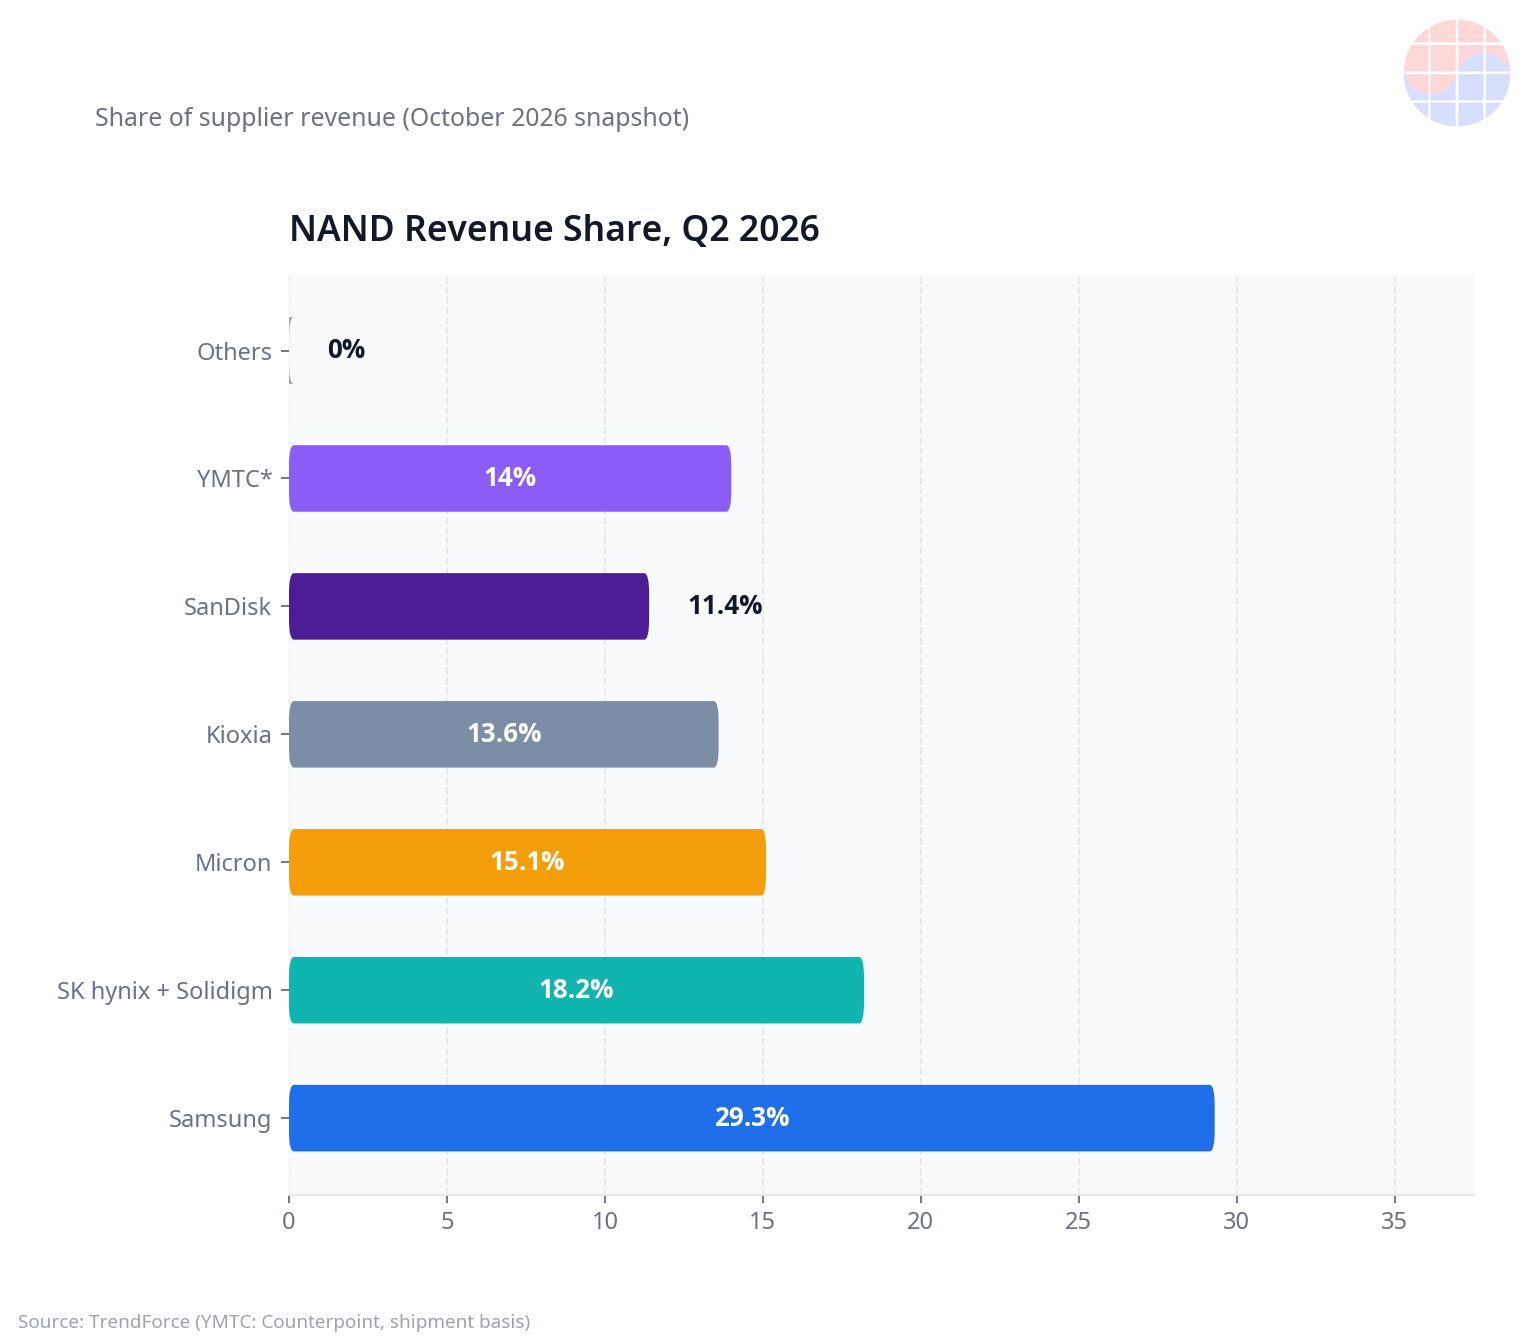
- N.º 1 en DRAM y en NAND. Ingresos de DRAM del Q2 2026: $60.98B (cuota del 39.4 %, +63.4 % trimestral); NAND: $23.06B (29.3 %). Líder mundial en ambos. Samsung es la única empresa que es n.º 1 en las dos categorías.
- El único HBM4 llave en mano. Fabrica el die lógico de HBM4 en su proceso foundry de 4 nm y realiza el empaquetado 3D bajo el mismo techo. Estructura distinta a la de SK hynix, que confía el die lógico a TSMC.
- Inicio de la producción en masa de DRAM 1c. Según TrendForce, el rendimiento (yield) se acerca al objetivo del 80 % para producción en masa. Es la señal de su liderazgo en miniaturización.
- Muestras de HBM4E de 12 capas por adelantado. Envió muestras a finales de mayo y, según prensa del sector de principios de octubre, superó la calificación de NVIDIA. El volumen de HBM4 de 2026 está prácticamente agotado.
Desventajas
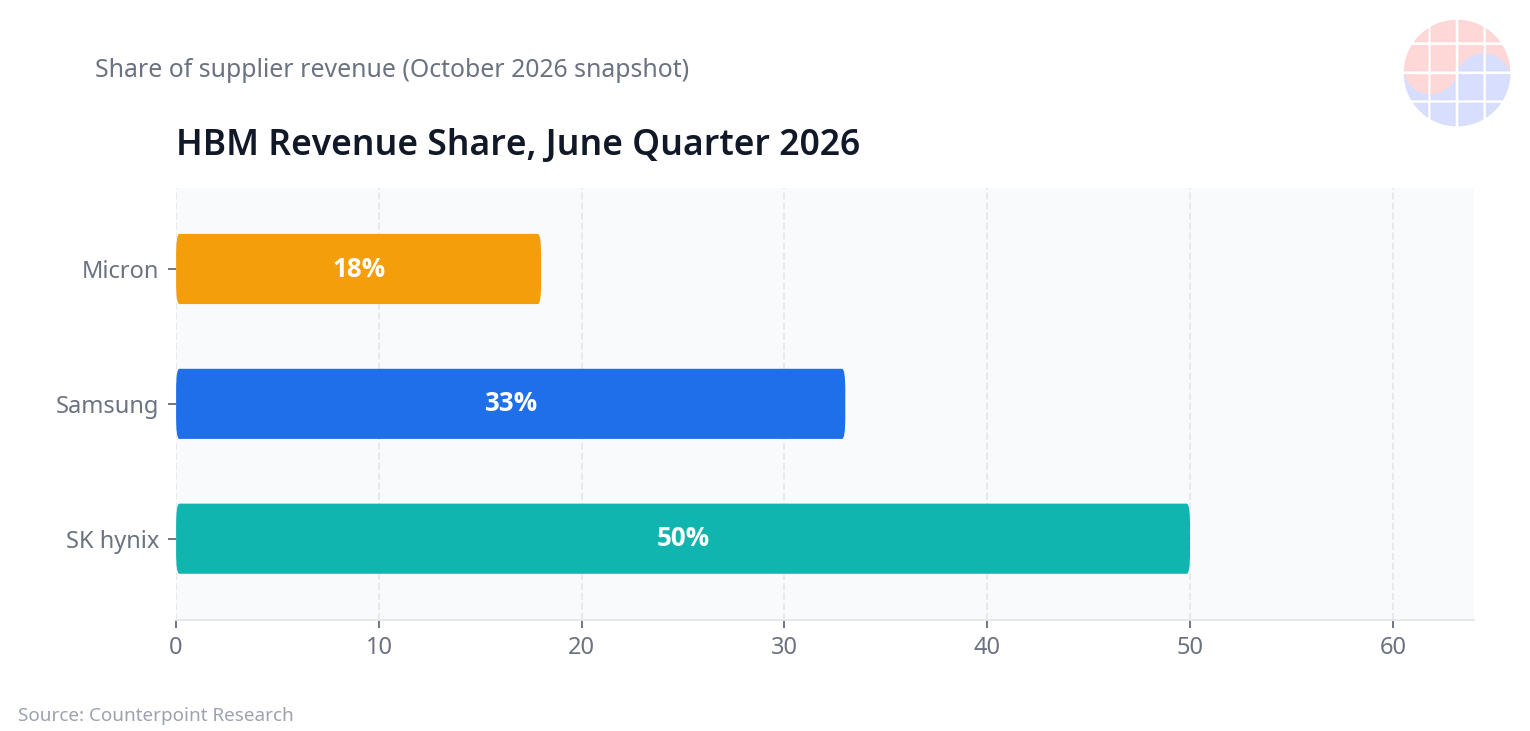
- Cuota de HBM del 33 %: segunda. Quien más se beneficia del boom de la IA es SK hynix. El trauma del retraso en la calificación de HBM3E aún no se ha disipado del todo.
- El precio de una estrategia de NAND en segundo plano. La cuota de NAND por envíos cayó del 32 % (Q2 2024) al 25 % (Q2 2026). Es el resultado de concentrar recursos en DRAM y HBM.
- Reparto de recursos con el foundry. Una desventaja estructural: los frutos del superciclo de memoria deben compartirse con el negocio deficitario del foundry.
2. SK hynix — el rey del HBM
Ventajas
- Cuota de HBM del 50 %. Según Counterpoint, en el trimestre de junio de 2026 controla la mitad del mercado. HBM es el producto más caro y de mayor margen de la industria de memoria.
- Liderazgo en la producción en masa de HBM4. Inició la producción en masa en el Q2 2026 con un rendimiento (yield) «cercano al nivel de una generación madura». En julio firmó un contrato de suministro y codesarrollo con NVIDIA que le asegura acceso prioritario a NVIDIA.
- Colaboración con el die lógico de TSMC de 12 nm. Fabrica el cerebro del die base de HBM4 en TSMC de 12 nm y adelgazó las obleas hasta 30um con la tecnología MR-MUF.
- Máximo apalancamiento de precios en 2027. Si la previsión de un alza del 121 % en el precio de HBM en 2027 se materializa, el apalancamiento de beneficios de SK hynix —la de mayor peso de HBM— será el más grande.
Desventajas
- La paradoja de los contratos anuales de precio fijo. El HBM está atado a contratos anuales, por lo que las subidas de precio tardan en reflejarse en los resultados. Su cuota de DRAM del Q2 cayó del 28.8 % al 24.9 %, y Micron (23.3 %) la persigue de cerca.
- Dependencia creciente del HBM. En DRAM convencional, por el contrario, está siendo perseguida. Si el ciclo de HBM se tuerce, su estructura sufrirá el mayor golpe.
- Dificultades reportadas en el hybrid bonding de próxima generación. Según prensa del sector del 7 de octubre, tiene dificultades para desarrollar la tecnología de hybrid bonding que definirá la próxima generación. (Es una sola fuente; no es un hecho confirmado.)
- NAND dependiente de Solidigm. El SSD empresarial de la adquirida Solidigm es un puntal, pero su liderazgo tecnológico propio en NAND está por debajo de Samsung y Kioxia.
3. Micron — la prima geopolítica y el poder del efectivo
Ventajas
- La carta de Estados Unidos. Sus fabs de Taiwán aportan más del 60 % de la producción mundial de DRAM, y la expansión en territorio estadounidense avanza. En el contexto de tensión entre EE. UU. y China, se beneficia de una prima geopolítica.
- Efectivo take-or-pay de $18B. A Q3 2026, los depósitos de clientes asegurados en contratos plurianuales ascienden a $18B. Una estructura que aguanta incluso si llega una recesión.
- HBM4 de 2026 agotado. Vendió todo su volumen de HBM4 de 2026 mediante contratos anuales de precio fijo. Prueba de que la demanda supera ampliamente a la oferta.
- El mayor crecimiento en NAND. Sus ingresos de NAND del Q2 crecieron un 99.2 % trimestral, los más rápidos del trío. La guía del Q3 fiscal: ingresos de $33.5B y margen bruto superior al 81 %.
Desventajas
- La menor capacidad de HBM. Unas 40 000–50 000 obleas al mes, con objetivo de 100 000 a finales de 2026: la mitad de las 150 000–200 000 de las coreanas, lo que la deja tercera en HBM con un 18 %.
- HBM4E en producción en masa en 2027. Mientras Samsung y SK hynix distribuyen muestras de HBM4E, su próxima generación va un paso por detrás.
- Riesgo sindical en Taiwán. En octubre de 2026, el sindicato de Taoyuan aprobó una votación de huelga con un 99 % a favor. La fecha no está fijada, pero es un riesgo en las fabs que producen el 60 % del DRAM mundial.
4. Kioxia — especialista en NAND, pero lejos de la IA
Ventajas
- Casa de la tecnología NAND. Sólida experiencia en apilado con BiCS flash y base de producción compartida con SanDisk en las joint ventures de Yokkaichi y Kitakami. Ingresos de NAND del Q2: $10.72B (+79.9 % trimestral), cuota del 13.6 %.
Desventajas
- Sin DRAM ni HBM. Queda al margen del beneficio directo de la memoria de IA. El mercado actual lo mueve el HBM.
- El CEO declara un techo de precios. Declaró que «los precios ya han subido lo suficiente», renunciando en la práctica a nuevas subidas. Se autolimita el impulso del ciclo alcista.
- Contrapeso en la estructura accionarial. SK hynix es un accionista importante, lo que condiciona sus decisiones estratégicas. Precedente: el intento de fusión de 2023 fracasó.
5. SanDisk — apuesta pura en NAND tras la escisión
Ventajas
- Empresa pura de NAND/almacenamiento. Desde su escisión de WD en 2025, se concentra solo en NAND. Diez contratos de suministro a largo plazo (NBM) le garantizan un precio mínimo de $93.9B.
- La puerta de entrada del mercado a la apuesta NAND. Su acción subió un 3,192 % en 2026 (a septiembre). Se ha convertido en el vehículo para apostar al ciclo de NAND.
Desventajas
- Dependencia de la JV con Kioxia. Socia y competidora a la vez en las mismas 8 fabs. Pagará a Kioxia $1.200 millones entre 2026 y 2029 como contraprestación de suministro.
- Negocio único de NAND. Sin diversificación hacia ciclos de DRAM/HBM. Expuesta a la presión de precios desde China, con YMTC entre otros.
6. CXMT — la 4.ª de DRAM de China, llamando a la puerta de los servidores
Ventajas
- Cuota de DRAM del 9.5 %: cuarta. En el Q2 2026 subió desde el 7.6 % del trimestre anterior. Ya no es una escala despreciable.
- Producción en masa de DRAM G5. Un 50 % más de dies por oblea y envíos de LPDDR5X de 24Gb. En agosto de 2026 anunció la producción en masa de LPDDR6.
- Declaró su entrada en servidores. Con tecnología 4F² + VSG, se puso el objetivo de lanzar RDIMM DDR5 para servidores este año. Un desafío directo al triopolio de DRAM para servidores de las coreanas y Micron.
- Munición financiera asegurada. Recaudó unos 666.000 millones de yuanes (~$10B) en su IPO de Shanghái. La acción se disparó un 466 % el día del debut.
Desventajas
- Riesgo de Entity List. En julio de 2026, la Cámara de Representantes de EE. UU. envió una carta al Departamento de Comercio instando a designar a CXMT en la Entity List. Una designación sería un golpe directo a su aprovisionamiento de equipos y pedidos globales.
- HBM aún en desarrollo. Está convirtiendo el 20 % de sus líneas al desarrollo de HBM3/HBM3E, pero sin equipos EUV aguanta con multi-patterning DUV de generación anterior.
- NAND en fase de I+D. Reuters informó de una línea de I+D de NAND en Pekín, pero la producción en masa no está confirmada.
7. YMTC — el retador chino que entra en el top-3 de NAND
Ventajas
- ~14 % de NAND por envíos: top-3. Según Counterpoint, empata con Kioxia y supera a SanDisk (11 %) y Micron (13 %).
- Xtacking 4.0, más de 270 capas. Produce en masa QLC de 5.ª generación de 267 capas; la brecha tecnológica con Corea y Japón se habría reducido a alrededor de un año, según analistas.
- Competitividad de precios. Entre un 10 % y un 20 % más barata que las coreanas y japonesas. En un momento de demanda explosiva de SSD empresariales para inferencia de IA, el precio es un arma.
- Más patentes de hybrid bonding. Hay informes del sector que la sitúan, con 119 patentes clave en 2023, por delante de Samsung (83) y SK hynix (11).
Desventajas
- En la Entity List desde 2022. Bloqueada del aprovisionamiento de equipos avanzados y con limitaciones en la calificación de clientes extranjeros. Buena parte de su volumen se absorbe en el mercado interno chino.
- DRAM en fase de prueba. Hay informes no confirmados de producción de prueba de LPDDR5 en su tercera fase de Wuhan con objetivo a finales de 2026.
Comparativa de un vistazo
| Empresa | Cuota de DRAM | Cuota de NAND | Cuota de HBM | Fortaleza clave | Riesgo clave |
|---|---|---|---|---|---|
| Samsung Electronics | 39.4 % (n.º 1) | 29.3 % (n.º 1) | 33 % (n.º 2) | Escala, HBM4 llave en mano, DRAM 1c | HBM segunda, NAND en segundo plano |
| SK hynix | 24.9 % (n.º 2) | 18.2 % (n.º 2) | 50 % (n.º 1) | Dominio absoluto del HBM, suministro prioritario a NVIDIA | Retraso de precios por contratos, dependencia del HBM |
| Micron | 23.3 % (n.º 3) | 15.1 % (n.º 3) | 18 % (n.º 3) | Geopolítica, $18B de efectivo por contratos | Menor capacidad de HBM, sindicato de Taiwán |
| Kioxia | - | 13.6 % (n.º 4) | - | Especialista en NAND, tecnología BiCS | Fuera del boom de IA, techo de precios |
| SanDisk | - | ~11 % (n.º 5) | - | Contratos con precio mínimo de $93.9B | Dependencia de Kioxia, negocio único |
| CXMT | 9.5 % (n.º 4) | Fase de I+D | En desarrollo | G5 en masa, capital del IPO, entrada en servidores | Riesgo de Entity List |
| YMTC | Fase de prueba | ~14 % (top-3) | - | Xtacking 4.0, competitividad de precios | Entity List, centrada en el mercado interno |
Cuotas basadas en ingresos del Q2 2026 (TrendForce; HBM por Counterpoint). YMTC en NAND se basa en envíos.
Comentario de VLSI
Tres conclusiones clave de esta comparativa. Primera: si la previsión de un alza del 121 % en el precio de HBM en 2027 se materializa, el apalancamiento de beneficios de SK hynix —la de mayor peso de HBM— será el más grande. El factor decisivo para 2027 será cuánto rinde la carta de contraataque de Samsung Electronics —el HBM4 llave en mano y el hybrid bonding— en las plataformas posteriores a NVIDIA Rubin.
Segunda: en NAND, la variable es la entrada de YMTC en el top-3. Mientras Samsung Electronics concentraba recursos en DRAM y HBM y dejaba caer su cuota de NAND del 32 % al 25 %, China aprovechó el hueco. Con la demanda de SSD empresariales para la era de la inferencia de IA disparándose, habrá que vigilar si esa apuesta sigue siendo válida después de 2027.
Tercera: la variable china. Que CXMT sea designada en la Entity List o no es la mayor incógnita del escenario de exceso de oferta de 2027–2028. Si la designan, la expansión china se frena y el auge de los tres grandes se prolonga; si no, la presión a la baja sobre los precios después de 2028 crecerá. El próximo capítulo del ciclo de memoria podría escribirlo la geopolítica, no la tecnología.
Preguntas frecuentes
¿Quién lidera el mercado de HBM en 2026?
SK hynix. En el trimestre de junio de 2026, su cuota de ingresos de HBM es de alrededor del 50 %, por delante de Samsung Electronics (33 %) y Micron (18 %). Fue la primera en iniciar la producción en masa de HBM4 y firmó un contrato de suministro prioritario con NVIDIA.
¿Cuánto ha subido el precio del HBM4?
El HBM4 para NVIDIA se negocia a unos $31–32 por GB (≈ $3.9–4.0 por Gb). Casi el doble que los $17–18/GB de la generación anterior HBM3E. TrendForce prevé que el precio medio de HBM suba un 121 % en 2027.
¿Cuál es la previsión de precios de memoria para el Q4 2026?
Según TrendForce (30 de septiembre de 2026), el precio de contrato de DRAM convencional subirá un 10–15 % trimestral, y el de NAND un 15–20 %. Los SSD empresariales son los más alcistas, con un 23–28 %.
¿Cuál es el nivel tecnológico de las empresas chinas de memoria?
CXMT es la 4.ª mundial de DRAM con un 9.5 % de cuota y produce DRAM G5 en masa. YMTC alcanza el top-3 de NAND con ~14 % por envíos. La brecha tecnológica con los líderes de Corea y Japón se estima en 1–3 años.
¿Cuándo se resolverá la escasez de suministro de memoria?
La nueva capacidad no llegará hasta finales de 2027–2028. Goldman Sachs la califica como la escasez más grave en 15 años. El plazo de entrega de DRAM supera las 40 semanas.
¿Por qué Samsung Electronics quedó rezagada frente a SK hynix en HBM?
El momento de la calificación (qual). En la generación HBM3E, su certificación tardía la desplazó de la cadena de suministro de NVIDIA. En HBM4 contraataca con una estrategia llave en mano —die lógico de foundry de 4 nm más empaquetado— y el hybrid bonding.
Fuentes
- TrendForce: AI Server Demand Sustains Memory Contract Price Increases in 4Q26
- TrendForce: CXMT Accelerates 4F² DRAM Push
- TrendForce: CXMT Reportedly Plans NAND R&D Line
- Counterpoint Research via Club386: YMTC Overtakes SanDisk and Micron
- EETimes: The State of HBM4 Chronicled at CES 2026
- RCR Wireless: HBM4E: What Samsung and SK hynix's New AI Memory Does
- Autonai News: SK Hynix Hybrid Bonding Struggles While Micron Taiwan Strike Vote Looms
- TipRanks: CXMT Starts Mass Production
- TechNode: China's CXMT Eyes NAND Flash Push
- CoreWave Labs: Why RAM and SSD Prices Are Still Rising in 2026


