VLSI Korea
Por que a ByteDance negocia com a MediaTek: o mercado de silício customizado de US$ 80 bilhões criado pelos controles de exportação
A ByteDance negocia com a MediaTek a compra de chips de IA customizados para data centers. Vetadas dos chips de ponta da Nvidia, as big techs chinesas contornam os controles com ASICs abaixo do limite. A MediaTek mira 15–20% de um mercado de US$ 80 bilhões em 2027.



Resumo em 30 segundos
Os controles de exportação não eliminaram a demanda chinesa por IA. Eles a redesenharam em uma especificação chamada "abaixo do limite". As negociações avançadas da ByteDance com a MediaTek para comprar chips de IA customizados (ASICs) para data centers indicam que as big techs chinesas — vetadas dos chips de ponta da Nvidia — estão industrializando a rota da zona cinzenta: silício sob medida projetado para ficar logo abaixo do limite de computação dos EUA. A MediaTek estima que o mercado de chips de IA customizados chegue a US$ 80 bilhões em 2027 e mira 15–20% dessa cifra — de seis a oito vezes sua receita prevista de cerca de US$ 2 bilhões em chips de IA neste ano. Mais revelador é o movimento da Nvidia: com seus melhores chips bloqueados na China, ela concordou no fim de agosto em investir US$ 3,5 bilhões em debêntures conversíveis da MediaTek. "Se não pode vender o chip, compre o designer do chip" é um hedge, não uma piada. A ByteDance, por sua vez, garantiu em setembro um empréstimo de US$ 30 bilhões — o lado da demanda já tem seu capital. O que agora decide onde esse mercado mora não é a tecnologia, e sim o próprio limite.
Contexto: a porta fechada e as janelas abertas
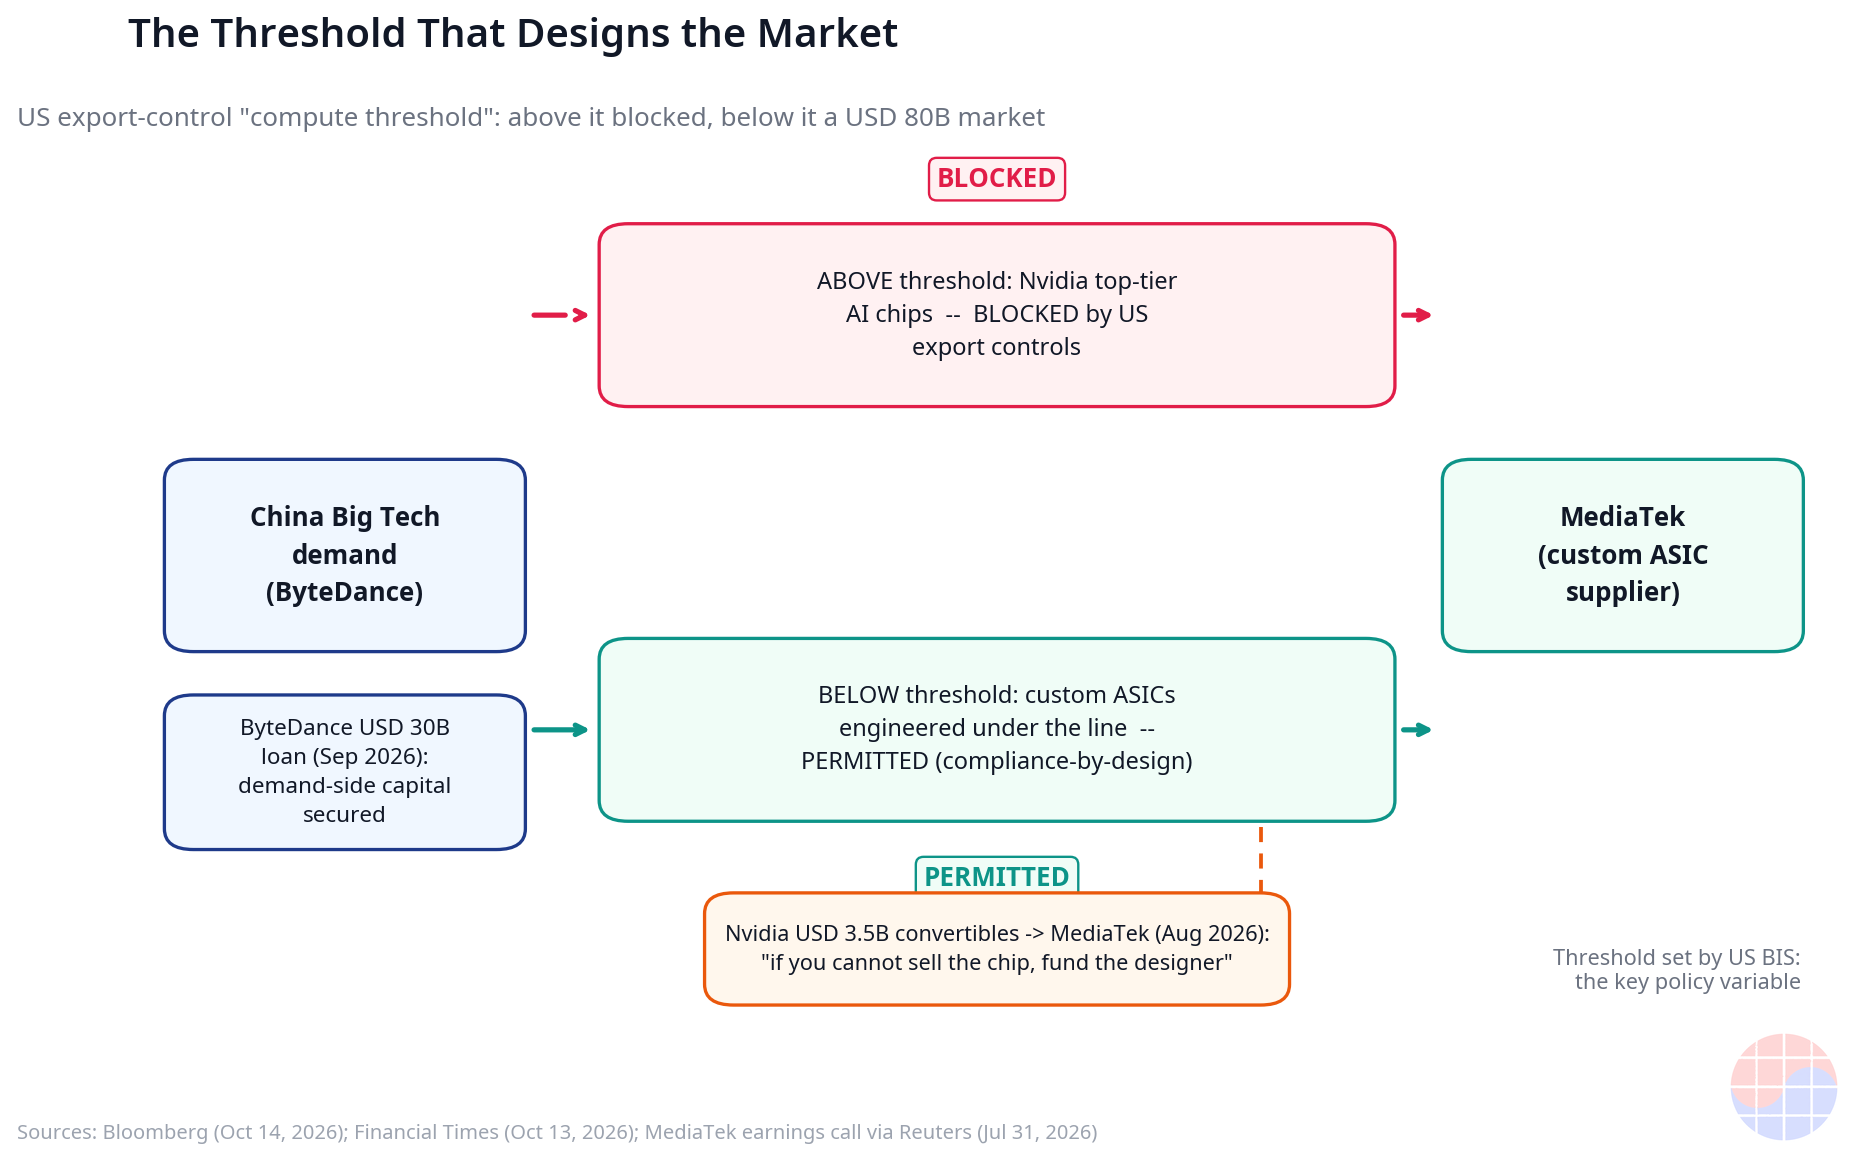
Em 14 de outubro de 2026, foi noticiado que a ByteDance mantém negociações avançadas com a taiwanesa MediaTek para comprar chips customizados para seus data centers. O valor não foi divulgado; o acordo não estava fechado. A ByteDance não comentou de imediato; a MediaTek preferiu não comentar. Source
O pano de fundo é direto. As regras de exportação dos EUA impedem ByteDance, Alibaba e Tencent de comprar os chips de IA mais avançados da Nvidia. As fabricantes chinesas não conseguem fechar o gap — o presidente rotativo da Huawei, Xu Zhijun, admitiu em junho que a empresa não havia garantido capacidade de produção suficiente "nem mesmo para atender à demanda interna da China". Mas as regras têm uma fresta: parcerias com designers de chips são permitidas desde que a potência de computação de IA buscada pela empresa chinesa fique abaixo de um limite estabelecido. Source
A contratação da ByteDance já opera em duas vias. A primeira é o silício sob medida: um acordo no início do ano com a Qualcomm por milhões de chips de IA, negociações em junho com a chinesa Iluvatar CoreX por 50 mil chips de IA, e agora a MediaTek como terceira carta na mesa. A segunda é reaproveitar produtos que os controles não cobrem. Em 13 de outubro, o Financial Times informou que empresas chinesas compraram neste ano mais de um milhão de GPUs da Nvidia para games e workstations — as RTX PRO 6000D, RTX PRO 5000 e RTX 5090 — destinando silício autorizado para exportação a cargas de trabalho leves de IA. A mesma reportagem do FT situou a produção chinesa de chips de IA em 2026 em cerca de 3,5 milhões de unidades, contra uma demanda superior a 5 milhões: um déficit de pelo menos 1,5 milhão. Source
Há um terceiro canal fora das fronteiras: a nuvem extraterritorial. Alibaba e ByteDance vêm treinando grandes modelos de linguagem com semicondutores avançados de fabricação americana instalados em data centers do Sudeste Asiático, e a Tencent assinou um contrato de locação de cerca de US$ 7 bilhões por cinco anos com a Oracle por aproximadamente 100 mil chips avançados de IA no Sudeste Asiático. Feche a porta e a demanda sai pela janela. As conversas ByteDance–MediaTek são a maior dessas janelas. Source
Análise de negócio: anatomia de um mercado desenhado pela regulação
A declaração da MediaTek: de empresa de smartphones a empresa de data centers
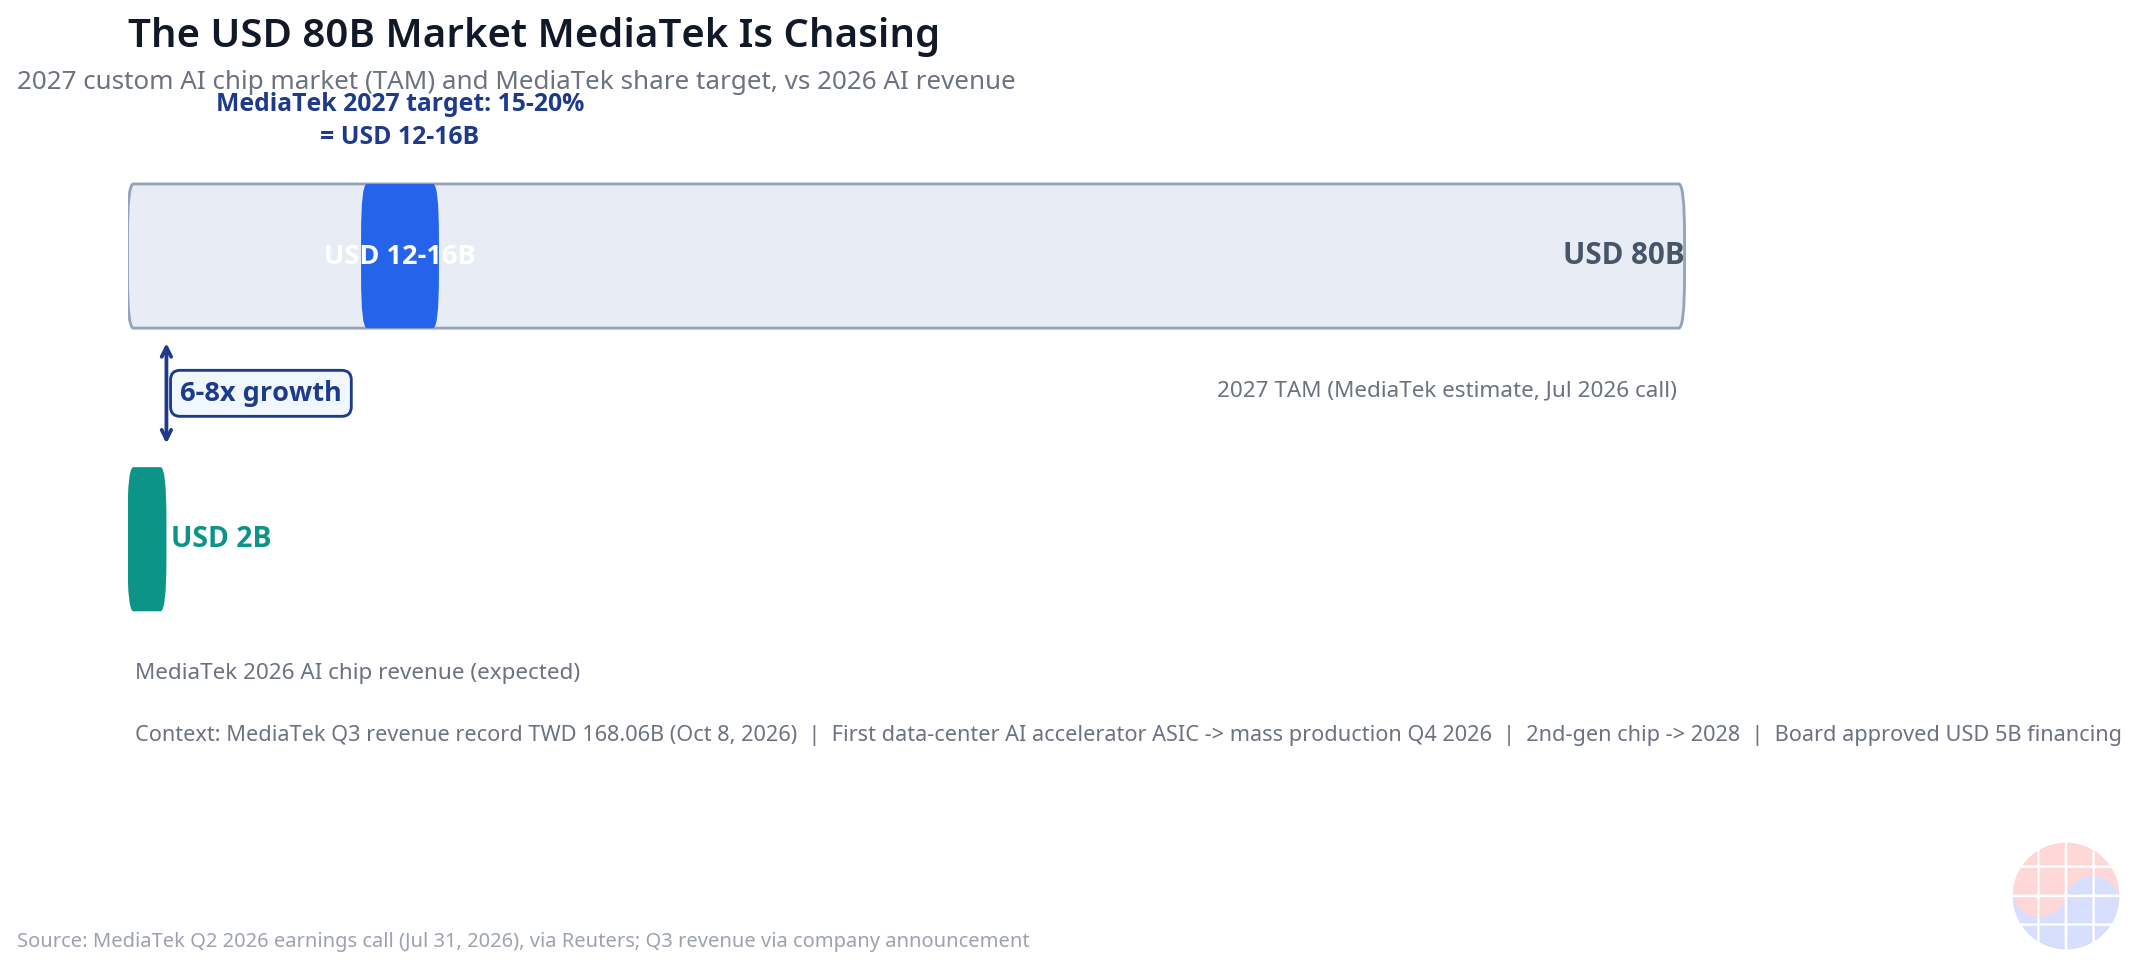
A MediaTek é conhecida pelos processadores para smartphones. Mas na teleconferência de resultados de julho, o CEO Rick Tsai reescreveu o futuro da companhia: estimou o mercado de chips de IA customizados de 2027 em US$ 80 bilhões e elevou sua meta de participação para 15–20%, ante 10–15%. Ele prevê que a receita de chips de IA para data centers supere US$ 2 bilhões em 2026. O conselho aprovou um orçamento discricionário de financiamento de US$ 5 bilhões para a expansão. Source
Façamos as contas. Quinze por cento de US$ 80 bilhões são US$ 12 bilhões; vinte por cento, US$ 16 bilhões — de seis a oito vezes os US$ 2 bilhões previstos neste ano. Seu primeiro ASIC acelerador de IA para data centers entra em produção em massa no quarto trimestre de 2026, com um chip de segunda geração previsto para 2028. A receita do terceiro trimestre já bateu o recorde trimestral de TWD 168,06 bilhões. Source

A mudança de modelo de negócio importa mais que os números. SoCs para smartphones são um jogo de volume com margens finas — a receita de chips móveis da MediaTek caiu 20% ano a ano no segundo trimestre. ASICs customizados são o oposto: o cliente cofinancia o desenvolvimento, a produção segue pedidos firmes e uma única vitória de design gera anos de receita recorrente. O Google já é o primeiro grande cliente da MediaTek nesse negócio — a MediaTek é fornecedora-chave das TPUs do Google. A ByteDance como segunda grande cliente transformaria a concentração de clientes de "dependência do Google" em um portfólio de "Google mais big techs chinesas": diversificação do risco geopolítico que é, ao mesmo tempo, risco geopolítico em si.
O paradoxo da Nvidia: a campeã financia um rival potencial
No fim de agosto, a Nvidia concordou em investir US$ 3,5 bilhões em debêntures conversíveis da MediaTek. A justificativa oficial é a colaboração tecnológica — as duas trabalham juntas no ecossistema NVLink Fusion, que permite a chips customizados se conectar à infraestrutura de interconexão de alta velocidade da Nvidia. Source
Além do comunicado, a estrutura se lê como hedge. A Nvidia não pode vender seus melhores chips à China. Em vez disso, os clientes que ela não pode atender (ByteDance) compram chips do designer que a Nvidia financiou (MediaTek). Dois cenários, ambos aceitáveis para a Nvidia. Cenário A: os controles afrouxam e as vendas diretas voltam — o negócio principal se recupera. Cenário B: os controles persistem e o mercado de ASICs customizados cresce — os conversíveis e o aprisionamento ao ecossistema NVLink capturam retornos indiretos. De qualquer forma, a Nvidia continua à mesa. "Se não pode vender o chip, compre o designer do chip" é posicionamento, não humor.
A escolha do instrumento é deliberada. Conversíveis, não ações. Se a ação sobe, converte e captura a alta; se o negócio fraqueja, recebe como credora. As ações da MediaTek sobem 148,6% neste ano ante o índice de referência de Taiwan. Sim, caíram 6,93% para TWD 4.165 em 15 de outubro — mas o Taiex caiu 3,41% no mesmo dia em uma venda macro que enterrou as notícias específicas. Source
O cálculo da ByteDance: um arsenal de US$ 30 bilhões
O lado da demanda já está capitalizado. A ByteDance garantiu em setembro um empréstimo de US$ 30 bilhões para sua expansão. Ao que consta, considera um capex de até US$ 70 bilhões neste ano, potencialmente até US$ 100 bilhões em 2027 se as condições permitirem. Source
A estratégia de contratação da ByteDance, em tabela:
| Via | Conteúdo | Status | Escala |
|---|---|---|---|
| ASIC sob medida 1 | Chips de IA da Qualcomm | Contratado (início de 2026) | Milhões de unidades |
| ASIC sob medida 2 | Iluvatar CoreX | Em negociação (junho de 2026) | 50 mil unidades |
| ASIC sob medida 3 | Chips customizados da MediaTek | Negociação avançada (out. de 2026) | Não divulgado |
| GPUs de zona cinzenta | RTX PRO 6000D / 5000 / RTX 5090 | Em curso | Mais de 1 milhão de unidades (toda a China) |
| Nuvem extraterritorial | Locações no Sudeste Asiático | Em curso | p. ex., o acordo da Tencent com a Oracle de ~US$ 7 bilhões |
A tabela diz uma única coisa: a ByteDance desenha sua cadeia de suprimentos em torno de qual especificação passa no filtro, não de quem vende. O propósito do multissuprimento é a diversificação do risco político, não o poder de barganha de preços — uma estrutura em que nenhum canal bloqueado pode paralisar seus planos de IA. Isso é contratação como engenharia de riscos.
O limite: a variável política que decide o endereço do mercado

O verdadeiro arquiteto deste mercado é o Bureau of Industry and Security (BIS) dos EUA. Uma única linha regulatória — o "limite de potência de computação" — decide o endereço do mercado. Acima do limite: o mercado monopolista da Nvidia (excluída a China). Abaixo: um mercado disputado de ASICs customizados (incluída a China). Mexa um pouco a linha e bilhões de dólares de demanda mudam de domicílio.
Isso torna a competência central deste mercado não o design de chips, mas o design com conformidade de exportação incorporada: a capacidade de extrair o máximo desempenho logo abaixo do limite e a agilidade para reespecificar quando o limite se move. A meta de 15–20% da MediaTek é provavelmente uma aposta na velocidade de adaptação regulatória tanto quanto no silício.
A leitura de Chase: regulação não elimina mercados — ela os redesenha
Os manuais de MBA ensinam regulação como custo: despesa de conformidade, risco de multas, barreiras de entrada. Não é falso. Mas este caso mostra a outra face da regulação. Os controles de exportação não reduziram a demanda chinesa por IA em um dólar sequer. Eles redesenharam a especificação pela qual a demanda podia fluir, e o produto que cabe nessa especificação — os ASICs customizados — virou um negócio multibilionário. Regulação não elimina mercados; ela os desenha.
Por essa ótica, a declaração da MediaTek de um TAM de US$ 80 bilhões não é uma previsão de mercado, mas uma interpretação regulatória: uma aposta sobre o tamanho do mercado abaixo do limite. E os US$ 3,5 bilhões da Nvidia em conversíveis são arbitragem regulatória de manual — comprar participação no jogador que pode vender num mercado onde você não pode. Construir um modelo de negócio sobre a linha de fronteira de uma regulação é legal, e é astuto.
Um esclarecimento sobre a diferença em relação à análise de 13 de outubro sobre o TCO do silício próprio dos hiperescaladores. Aquela peça era economia do lado comprador — quanto de custo total de propriedade os chips próprios economizam ante as GPUs da Nvidia. Esta peça é economia do lado vendedor e do lado de quem escreve as regras. Mesma demanda, mas quem a supre e com qual especificação decide quem fica com os US$ 80 bilhões. Se a análise de TCO lê a etiqueta de preço do chip, esta análise lê quem escreve a etiqueta.
Os contra-argumentos merecem seu lugar. Primeiro, o acordo não está fechado — "negociações avançadas" não é contrato. Segundo, a queda de 6,93% da MediaTek no dia da notícia sugere que o mercado não o leu como positivo no curto prazo — embora a venda macro turve o sinal. Terceiro, o limite pode se mover a qualquer momento: se o BIS o baixar, o mercado da zona cinzenta encolhe. Dizer que o limite é a variável política central corta nos dois sentidos — qualquer aposta neste mercado carrega risco político.
Implicações: conclusões para investimento e gestão
Para investidores: 1. O limite é o catalisador. Ajustes do limite do BIS, novas inclusões na Entity List e mudanças na política de licenças redimensionam diretamente o mercado de ASICs customizados. É um setor em que o calendário político importa tanto quanto o de resultados. 2. O campo de provas da MediaTek é o quarto trimestre de 2026. Seu primeiro ASIC acelerador de IA para data centers entra em produção em massa. Se cumprir a meta de US$ 2 bilhões em receita — e se as conversas com a ByteDance virarem contrato — decidirá a credibilidade da ambição de US$ 12–16 bilhões para 2027. 3. Leia o hedge da Nvidia. US$ 3,5 bilhões em conversíveis são a admissão, pela própria Nvidia, de que a demanda chinesa por ASICs customizados é estrutural. A receita bloqueada das vendas da Nvidia na China está migrando para as carteiras de pedidos dos fornecedores de silício customizado.
Para gestores: 1. Contratação agora é um jogo de especificações, não de folhas de dados. Mais empresas desenharão cadeias de suprimento em torno de "especificações aprovadas", como faz a ByteDance. Empresas que lidam com itens sujeitos a controle de exportação deveriam alinhar vendas aos designs de adaptação ao limite de seus clientes. 2. A diversificação do comprador é oportunidade do fornecedor. Numa estrutura em que grandes compradores buscam um segundo e terceiro designer, não é preciso a melhor tecnologia — o adaptador regulatório mais rápido pode vencer o design. 3. Observe o relógio da captação de capital. O empréstimo de US$ 30 bilhões da ByteDance, o envelope de financiamento de US$ 5 bilhões da MediaTek — ambos garantiram capital primeiro num mercado em que "a demanda existe, o problema é a especificação de suprimento". Em mercados de alta incerteza, velocidade de captação é velocidade de execução.
Perguntas frequentes
P1. A negociação entre ByteDance e MediaTek está fechada? Não. Pelo noticiado em 14 de outubro de 2026, as conversas estão "avançadas", sem valor divulgado. A ByteDance não comentou de imediato e a MediaTek preferiu não comentar. Se as conversas viram contrato — e em que escala — é o que se deve observar.
P2. Por que esse acordo é possível sob os controles de exportação dos EUA? As regras atuais permitem acordos com designers de chips desde que a potência de computação de IA buscada pela empresa chinesa fique abaixo de um limite determinado. Os chips de IA de ponta da Nvidia superam o limite e estão vetados, mas ASICs customizados projetados abaixo dele podem ser transacionados.
P3. Quão críveis são o mercado de US$ 80 bilhões e a meta de 15–20% de participação da MediaTek? Os números vêm do CEO Rick Tsai na teleconferência de resultados de julho de 2026, segundo a Reuters. Os US$ 80 bilhões são a estimativa de mercado (TAM) da MediaTek; os 15–20% são uma meta, não receita comprometida — uma meta ambiciosa de seis a oito vezes os US$ 2 bilhões previstos em chips de IA neste ano. A rampa de produção de seu primeiro ASIC acelerador de IA no quarto trimestre de 2026 é o primeiro campo de provas.
P4. Por que a Nvidia investiria US$ 3,5 bilhões numa rival potencial como a MediaTek? Além da colaboração tecnológica declarada em NVLink Fusion, a estrutura é um hedge. Vetada de vender chips à China diretamente, a Nvidia financia o designer que absorve a demanda chinesa. Se os controles persistirem, os conversíveis e o aprisionamento ao ecossistema rendem retornos indiretos; se afrouxarem, o negócio principal se recupera — uma posição montada sobre os dois resultados.
Este artigo é uma análise baseada em reportagens públicas e comunicados de empresas, não recomendação de investimento. O status das negociações e os números refletem as condições no momento da apuração e estão sujeitos a mudanças.