VLSI Korea
Ações de chips caíram 8 dias seguidos e as estimativas de lucro subiram: o gargalo saiu do silício para o crédito
O SOX caiu 8 sessões seguidas e o KOSPI perdeu mais de 20%, mas a TSMC elevou sua projeção e o EPS futuro do KOSPI foi revisado para cima. Por que preços e lucros se separaram, e os cinco sinais que transformariam essa reprecificação de crédito em um ciclo de baixa real.


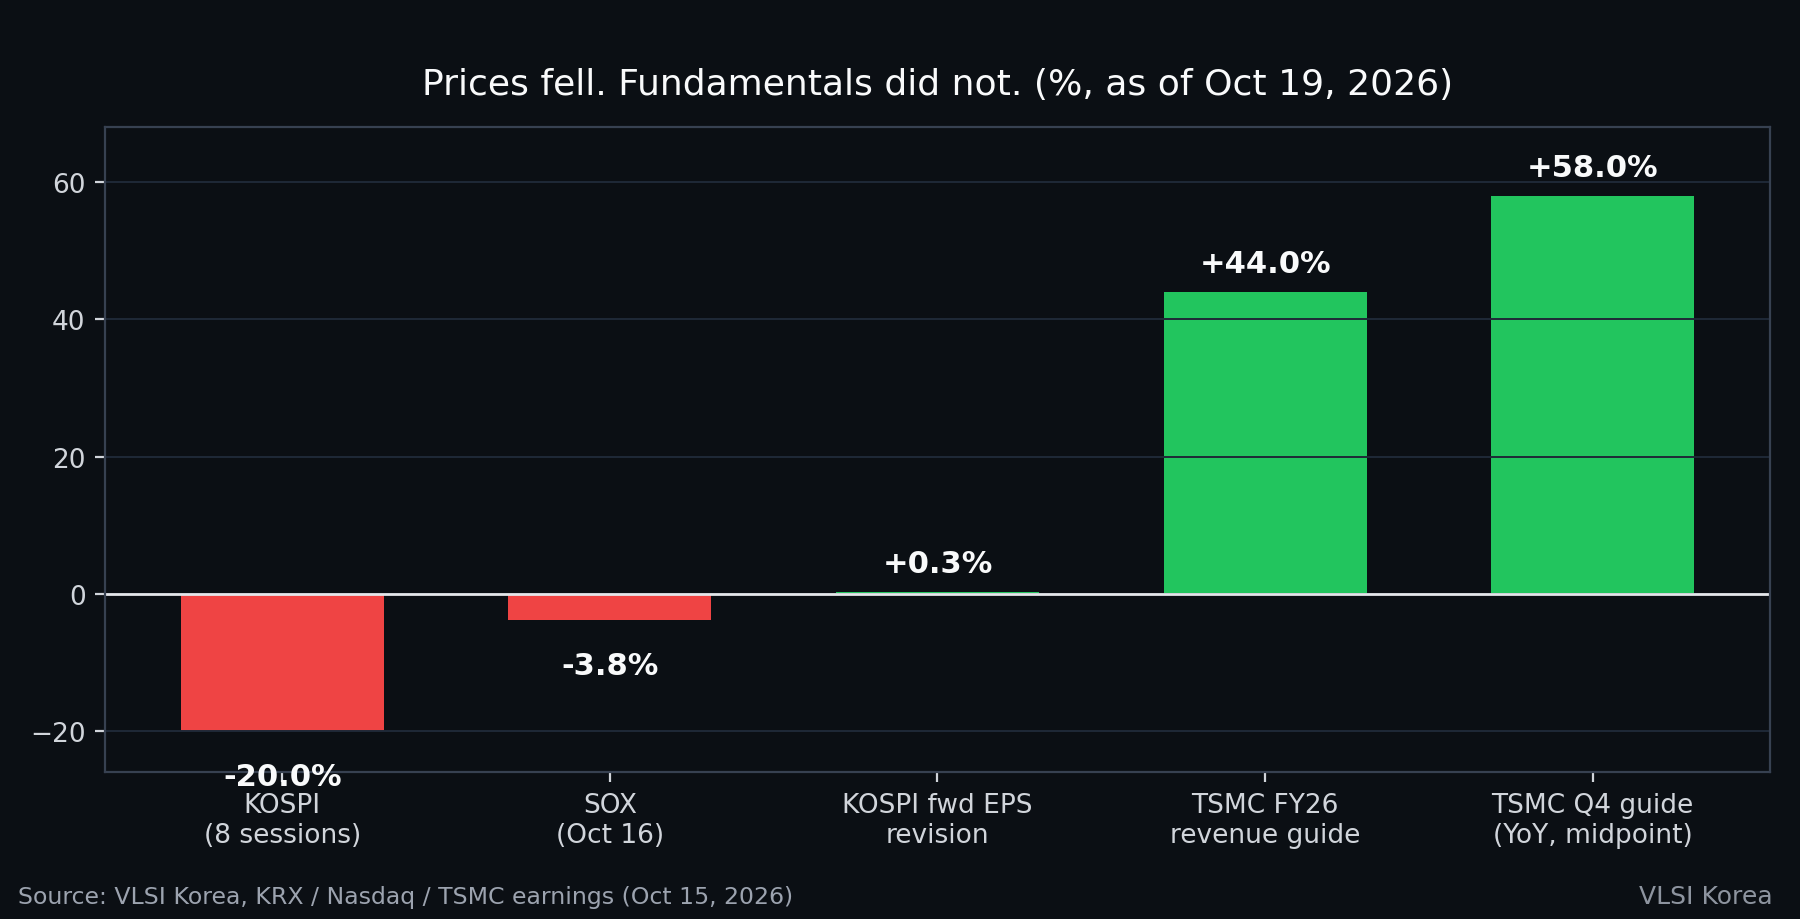
Conclusão primeiro: em 19 de outubro de 2026, a liquidação de semicondutores é uma reprecificação de crédito, não uma quebra de demanda. O índice Philadelphia Semiconductor (SOX) caiu por oito sessões consecutivas, sua maior sequência de perdas desde a crise financeira de 2008. O KOSPI perdeu mais de 20% em oito pregões. No entanto, na mesma janela, a TSMC reportou seu sexto lucro trimestral recorde consecutivo e elevou suas projeções, e a estimativa de lucros do KOSPI para os próximos 12 meses foi revisada para cima, não para baixo. Preços e fundamentos estão se movendo em direções opostas — e a variável que mudou não é a oferta de silício. É o custo e a segurança percebida da dívida que financia a expansão da IA.
Essa distinção decide o que acontece a seguir. Uma quebra de demanda corta pedidos, tape-outs e capex. Uma reprecificação de crédito corta múltiplos primeiro, e só chega aos pedidos se o estresse financeiro se espalhar dos tomadores marginais para os hiperescaladores que se autofinanciam. Este artigo apresenta os números verificados, o canal de transmissão e os cinco sinais que mudariam a conclusão.
Os números, em 19 de outubro de 2026
| Sinal | Leitura | Data |
|---|---|---|
| Abertura do KOSPI | 5.488,41, queda de 179,64 pontos (-3,17%) | 19 out. 2026 |
| KOSPI, 8 sessões | Mais de -20% | 2-19 out. 2026 |
| Sequência de perdas do SOX | 8 sessões consecutivas, a mais longa desde 2008 | Em 16 out. 2026 |
| Ação da CoreWeave, um dia | -11,91% | 16 out. 2026 |
| CDS de 5 anos da CoreWeave | Acima de 1.100 pb | Semana de 12 out. 2026 |
| EPS futuro de 12 meses do KOSPI | Revisado para cima +0,3% | 19 out. 2026 |
| Lucro líquido da TSMC no 3T 2026 | NT$763,06 bilhões, +68,7% ano contra ano | 15 out. 2026 |
| Projeção de receita da TSMC para o 4T 2026 | US$52,3-54,3 bilhões, cerca de +58% ano contra ano no ponto médio | 15 out. 2026 |
Na sexta-feira, 16 de outubro, em Nova York, o Nasdaq caiu 2,15%, para 26.140,03, e o SOX caiu 3,83%. As vendas foram lideradas pelos nomes mais próximos do crédito da infraestrutura de IA: a CoreWeave caiu 11,91%, o ADR da SK hynix caiu 6,58%, a AMD caiu 5,95%, a Micron caiu 5,63% e a Broadcom caiu 4,52%. Na segunda-feira, 19 de outubro, em Seul, o KOSPI abriu em queda de 3,17%, a 5.488,41, e o KOSDAQ abriu em queda de 2,73%, a 773,06. Samsung Electronics e SK hynix caíram 5-6% no pré-mercado antes que compras na queda por investidores estrangeiros e institucionais reduzissem as perdas; às 9h06, a Samsung Electronics caía 1,16%, a 213.000 wons, e a SK hynix caía 1,97%, a 1.247.000 wons. Nomes japoneses ligados à mesma cadeia de suprimentos, incluindo fornecedores de wafers de silício e de inspeção de fotomáscaras EUV, também caíram cerca de 6% na sessão da manhã.
O que realmente mudou: o preço da dívida de IA
Três fatos explicam a violência do movimento, e nenhum deles é um pedido de chips cancelado.
Primeiro, o mercado passou a precificar o tomador, não o chip. A CoreWeave, o maior comprador alavancado de computação de IA, viu seu spread de credit default swap (CDS) de 5 anos superar 1.100 pontos-base na semana de 12 de outubro de 2026. Um spread de CDS nesse nível é o mercado de crédito dizendo que o risco de inadimplência de um tomador não é mais teórico. Os investidores em ações então reprecificaram todas as empresas cuja receita depende de compradores alavancados continuarem se endividando — o que, na cadeia de suprimentos de IA, significa praticamente todo mundo.
Segundo, a estrutura do índice da Coreia amplificou um fator global até transformá-lo em um evento de índice nacional. O KOSPI é fortemente concentrado em semicondutores de memória. Quando um fator de crédito global atinge ações de chips, o KOSPI não dilui o choque entre setores; ele o concentra. A Goldman Sachs observou em seu Korea Weekly Kickstart de 19 de outubro de 2026 que quedas de mais de 20% em oito sessões só ocorreram em períodos de estresse extremo — a crise financeira asiática, a crise financeira global e o surto de COVID-19 — ao mesmo tempo em que atribuiu este episódio a uma inflação acima do esperado, a preocupações de crédito ligadas à IA e à incerteza sobre a oferta chinesa de DRAM, e não a um colapso dos lucros coreanos.
Terceiro, o cenário macro adicionou combustível. O petróleo WTI acima de US$100 por barril e um dado de inflação acima das expectativas elevaram a taxa de desconto aplicada justamente aos fluxos de caixa de longa duração e com capex pesado que as ações de infraestrutura de IA representam. A Yuanta Securities Korea resumiu a correção em 19 de outubro afirmando que ela decorria "não dos lucros das empresas listadas, mas do financiamento do ciclo de investimento em IA e de uma reprecificação das avaliações".
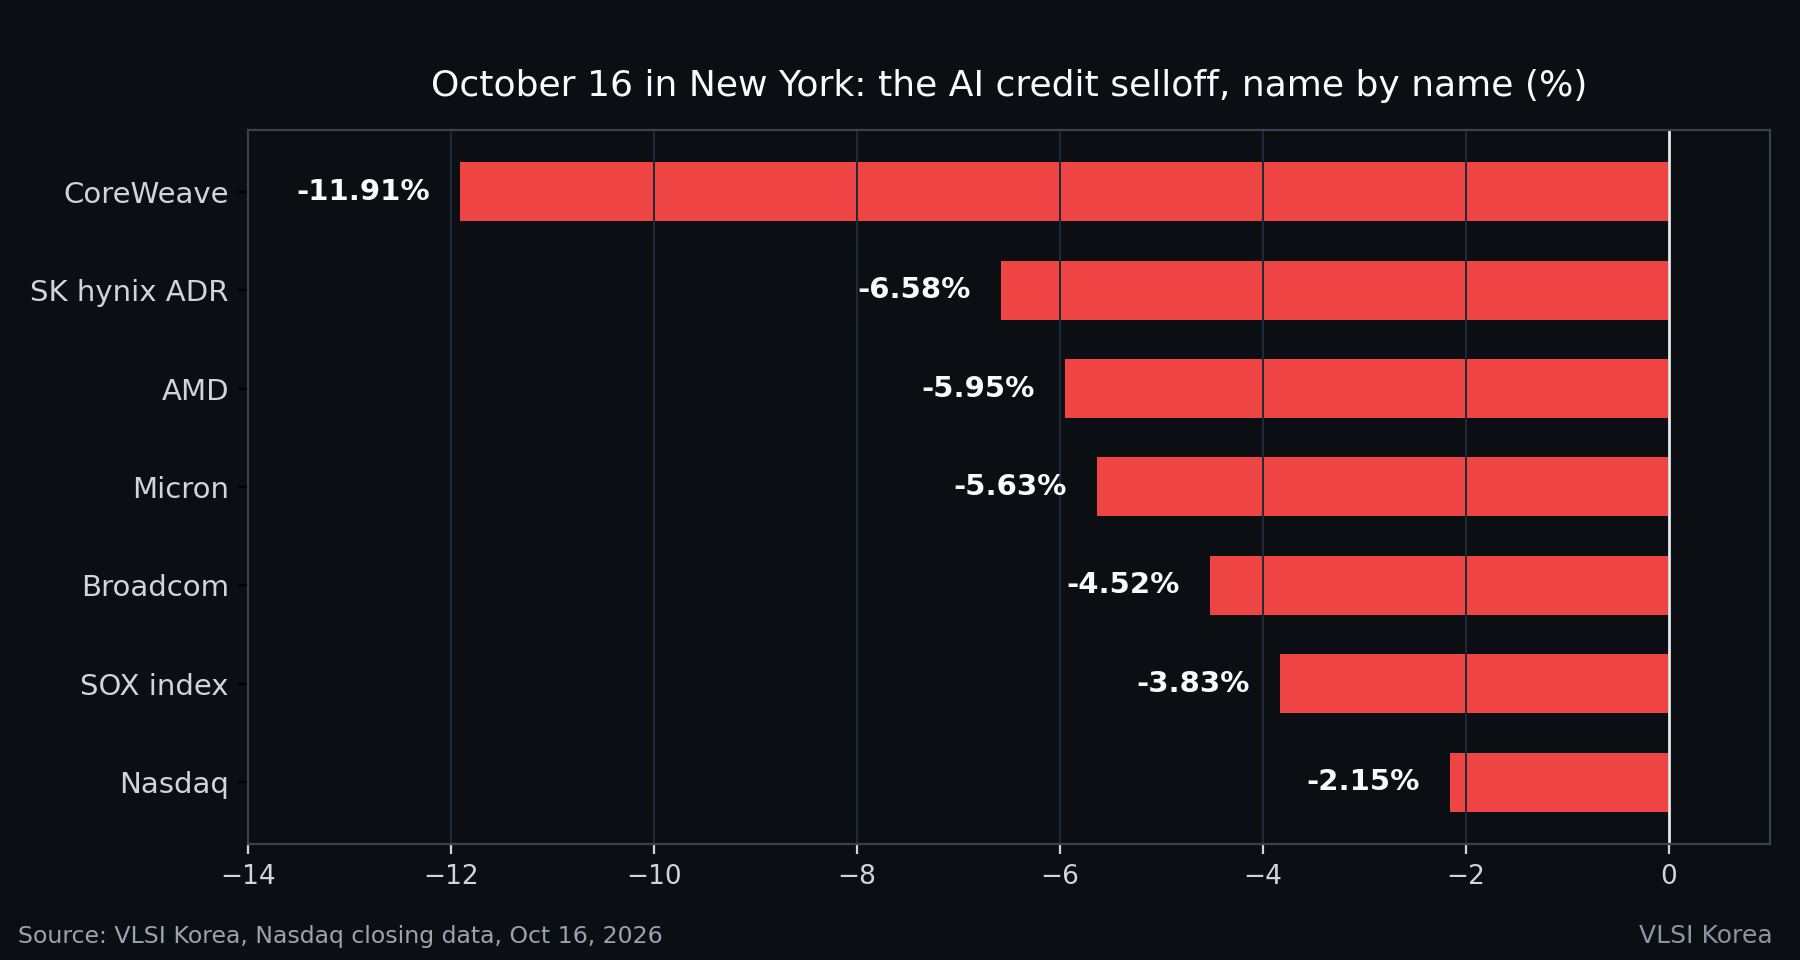
O outro lado do balanço: TSMC, quatro dias antes
Em 15 de outubro de 2026 — no meio da sequência de perdas do SOX —, a TSMC reportou lucro líquido do terceiro trimestre de NT$763,06 bilhões (cerca de US$23,6 bilhões), alta de 68,7% ano contra ano, sobre receita de US$46,72 bilhões, acima de sua própria projeção. Ela projetou a receita do quarto trimestre em US$52,3-54,3 bilhões, elevou o crescimento da receita para o ano completo de 2026 para cerca de 44% em termos de dólares americanos e manteve o capex de 2026 em US$60-64 bilhões. A computação de alto desempenho, que inclui aceleradores de IA, representou 68% da receita; o nó de 2nm já representava 8% das vendas de wafers. O CEO C.C. Wei disse que o crescimento da demanda por aceleradores de IA até 2029 seria "provavelmente maior" do que o CAGR de meados a altos 50% projetado anteriormente, e que a demanda permanece muito acima da capacidade de oferta da TSMC.
A TSMC também disse que está verificando se os clientes têm o financiamento e os componentes de apoio para implantar sistemas de IA — e que, mesmo após essas verificações, a demanda supera a oferta. Essa frase importa para esta liquidação: o fornecedor central do setor está testando explicitamente o financiamento de seus clientes sob estresse, e mesmo assim não consegue acompanhar.
Esse é o padrão de um reset de avaliações, não de uma virada de ciclo — por enquanto. Em uma verdadeira quebra de demanda, a sequência vai no sentido contrário: os pedidos são cortados primeiro, as projeções vêm em seguida, e só então os múltiplos se comprimem. Aqui, os múltiplos se comprimiram primeiro enquanto as projeções subiam.
Como isso parece da mesa de projeto
De uma mesa de signoff, o pipeline físico não se reprecifica da noite para o dia. Os chips em tape-out neste trimestre foram iniciados há 12-24 meses; os cronogramas de qualificação de HBM, as reservas de substrato para encapsulamento e os prazos de entrega de equipamentos se movem em trimestres, não em pregões. Um evento de crédito chega a esse pipeline por exatamente uma porta: ordens de compra e aprovações de capex do comprador. É por isso que a unidade correta de monitoramento não é o preço da ação, mas a carteira de pedidos do comprador marginal.
A exposição também é distribuída de forma desigual, e o mercado sabe disso. Os hiperescaladores financiam o capex de IA em grande parte com fluxo de caixa operacional; sua expansão continua mesmo se os mercados de crédito fecharem. Neoclouds e operadores de centros de dados de segundo escalão se financiam com dívida; eles são os compradores marginais de GPUs, redes e, indiretamente, HBM — e são os primeiros a pausar quando os spreads explodem. Uma desaceleração liderada pelo crédito, portanto, não atinge a cadeia de forma uniforme. Ela atinge primeiro a capacidade merchant e os fornecedores expostos ao mercado spot, e por último a capacidade contratada de HBM e de foundry de nó avançado. O placar de 16 de outubro — o comprador alavancado em queda de 11,91%, os nomes ancorados em foundry com quedas menores — já reflete essa ordem.
Há também uma lição de timing de ciclos passados. Na expansão das telecomunicações de 2000, a quebra de crédito veio primeiro e o colapso dos pedidos de equipamentos veio cerca de dois trimestres depois, porque as operadoras mantiveram o capex comprometido até que o refinanciamento realmente falhasse. O atraso é a oportunidade: os sinais abaixo são observáveis antes que os pedidos se movam.
Cinco sinais que mudariam esta conclusão
Trate o episódio atual como uma reprecificação de crédito, a menos que pelo menos dois dos seguintes gatilhos sejam acionados:
- A TSMC corta capex ou projeções. O plano de capex de 2026 de US$60-64 bilhões e a perspectiva elevada de crescimento de 44% são os fatos que sustentam o caso de "fundamentos intactos". Um corte o quebra.
- Um hiperescalador corta a projeção de capex de IA na próxima rodada de resultados das Big Tech. Se compradores autofinanciados pausarem, isso significaria que o problema é demanda ou retorno, não crédito.
- O preço contratado de HBM é renegociado para baixo. O preço contratado de HBM para 2027 é a parte mais apertada da cadeia; uma renegociação para baixo mostraria o estresse chegando à carteira central de pedidos.
- O estresse de crédito se espalha além do tomador marginal. Observe se os spreads de CDS e de títulos se ampliam para hiperescaladores com grau de investimento e para o mercado high-yield mais amplo, e não apenas para nomes alavancados de infraestrutura de IA.
- Pedidos de equipamentos são adiados. Adiamentos de backlog nos principais fornecedores de litografia, deposição e testes confirmariam que o canal de crédito chegou aos pedidos físicos.
Até lá, o resumo honesto de 19 de outubro de 2026 é desconfortável, mas preciso: o gargalo da expansão da IA se moveu. Por três anos, foi o silício — wafers, stacks HBM, encapsulamento avançado. Neste mês, pela primeira vez, a restrição vinculante que está sendo reprecificada é o balanço que paga pelo silício. Os engenheiros resolveram o primeiro gargalo. O segundo pertence ao CFO.
Perguntas frequentes
A demanda por semicondutores caiu em outubro de 2026?
Não, com base nos dados disponíveis em 19 de outubro de 2026. A TSMC elevou sua perspectiva de crescimento da receita para o ano completo de 2026 para cerca de 44% e projetou a receita do quarto trimestre cerca de 58% maior ano contra ano em 15 de outubro de 2026, e a estimativa de EPS futuro de 12 meses do KOSPI foi revisada para cima em 0,3%. Os preços das ações caíram; a demanda reportada não.
Por que o KOSPI caiu mais de 20% em oito sessões?
Porque um choque global de crédito de IA atingiu um índice concentrado em semicondutores de memória. O KOSPI abriu em 19 de outubro de 2026 em queda de 3,17%, a 5.488,41, depois que o SOX caiu por oito sessões consecutivas. Analistas atribuíram a queda a preocupações de crédito de IA centradas na CoreWeave, a uma inflação acima do esperado, ao petróleo acima de US$100 e à incerteza sobre a oferta chinesa de DRAM.
Qual é o papel da CoreWeave na liquidação de chips?
A CoreWeave é o maior comprador alavancado de computação de IA, portanto seu crédito é o medidor de estresse do mercado para o capex de IA financiado por dívida. Suas ações caíram 11,91% em 16 de outubro de 2026 e seu spread de CDS de 5 anos subiu acima de 1.100 pb, levando investidores a reprecificar fornecedores cuja receita depende de compradores alavancados.
O que transformaria esta liquidação em um verdadeiro ciclo de baixa de semicondutores?
Evidência na carteira de pedidos: um corte de capex ou de projeções da TSMC, um corte de capex de IA de um hiperescalador, reprecificação para baixo dos contratos de HBM, estresse de crédito se espalhando para compradores com grau de investimento, ou adiamentos de pedidos de equipamentos. Dois ou mais desses indicariam que o canal de crédito chegou à demanda física.
Divulgação: Este artigo é uma análise de dados de mercado e de empresas reportados publicamente em 19 de outubro de 2026 (dados de bolsas, a divulgação de resultados e a teleconferência da TSMC de 15 de outubro de 2026, e comentários de corretoras publicados em 19 de outubro de 2026). Não é recomendação de investimento. Os números são os reportados pelas fontes citadas nas datas indicadas e podem ser revisados.
📩 Assine a newsletter da VLSI Korea
Receba primeiro no seu e-mail as nossas análises diárias de semicondutores. Assinatura gratuita.