VLSI Korea
Samsung supera a SK hynix em receita de HBM: 5 fatos por trás da reversão do terceiro trimestre (HBM4)
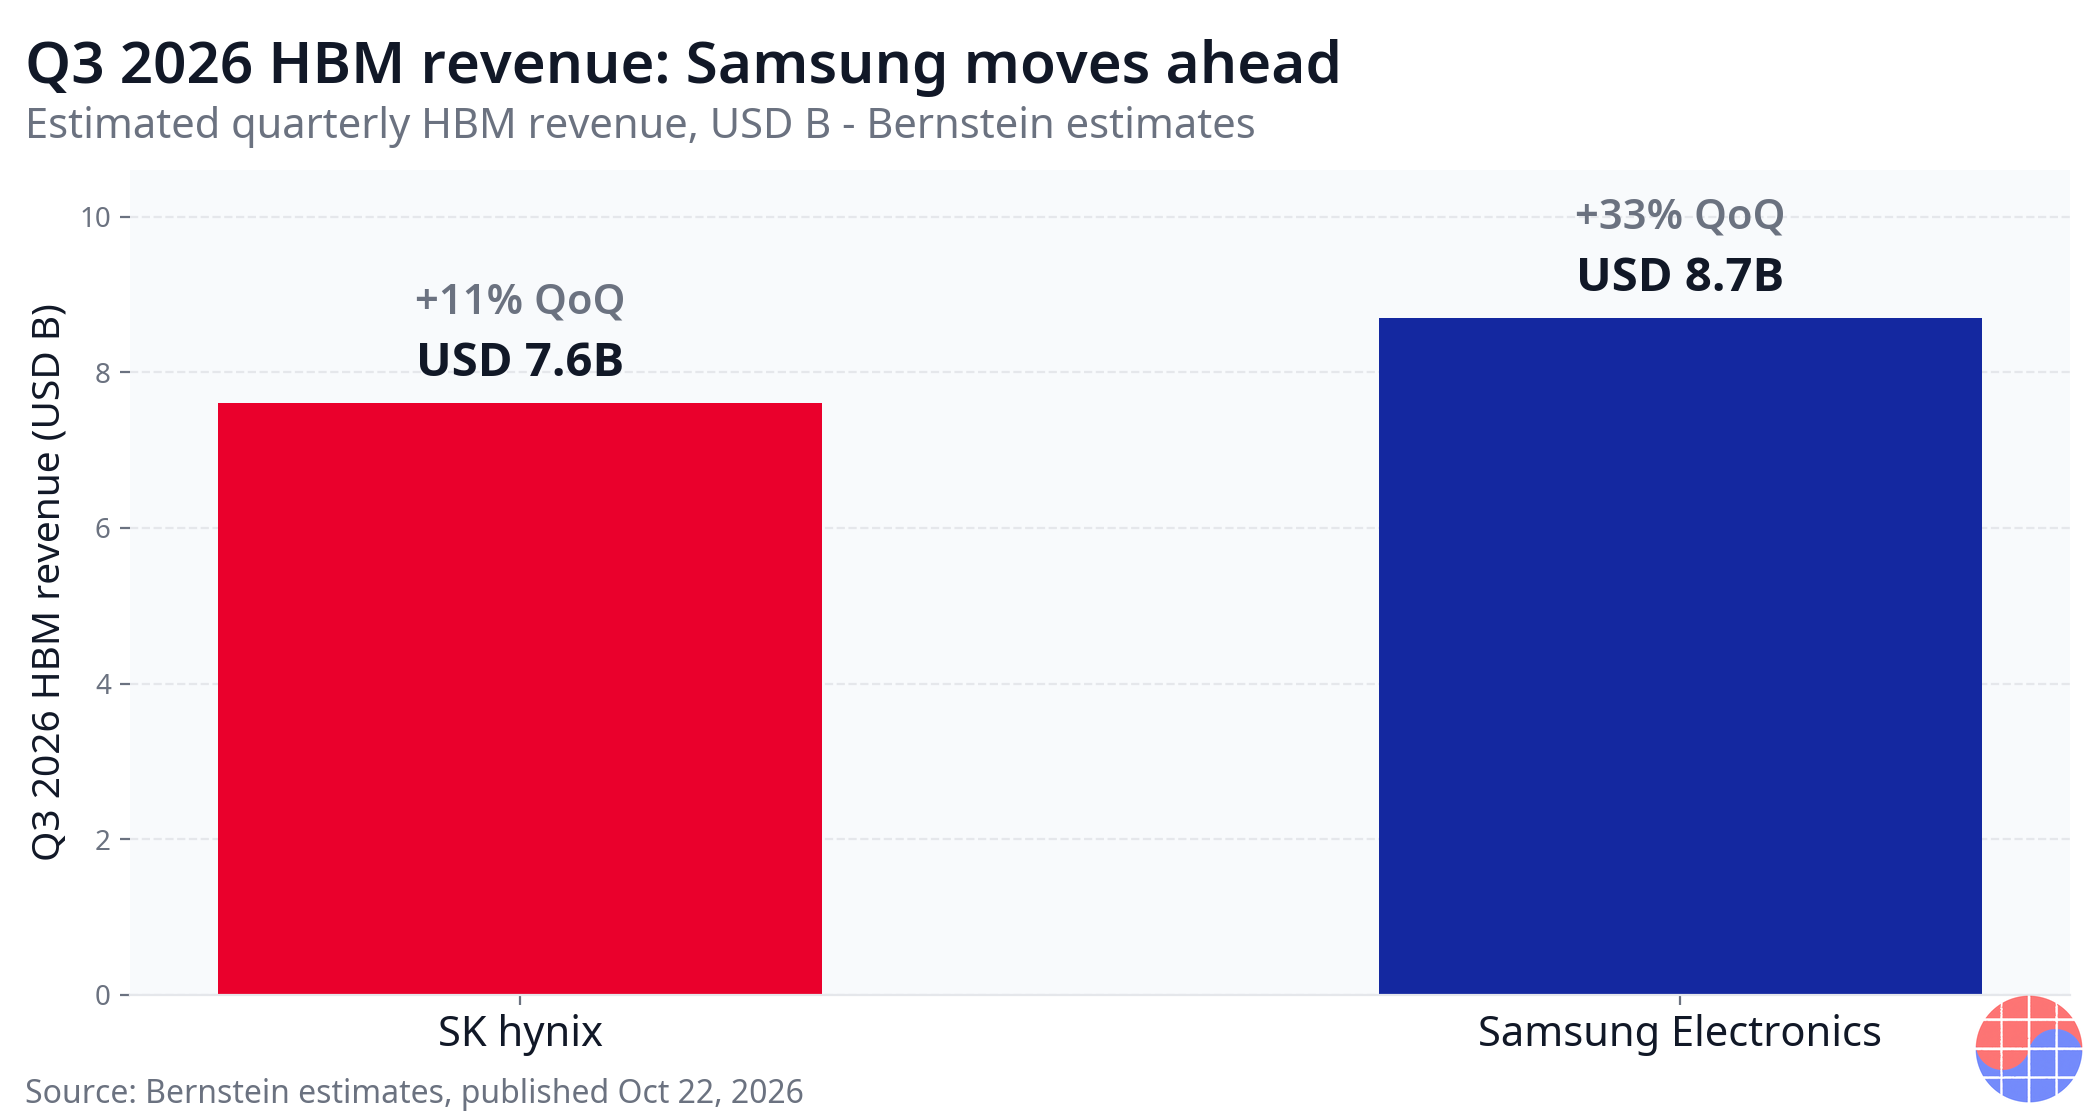
As estimativas da Bernstein colocam a receita de HBM do T3 2026 em USD 8,7 bilhões para a Samsung contra USD 7,6 bilhões da SK hynix. A diferença de participação caiu de 37 para 17 pontos e a HBM4 impulsionou a reversão.


Segundo as estimativas da Bernstein publicadas em 22 de outubro de 2026, a Samsung Electronics registrou receita de HBM de USD 8,7 bilhões no terceiro trimestre de 2026, contra USD 7,6 bilhões da SK hynix. É a primeira vez neste ciclo de IA que a liderança trimestral de receita de HBM muda de mãos. É uma reversão de receita, ainda não de lucro.
Resumo em 30 segundos
- As estimativas da Bernstein publicadas em 22 de outubro de 2026 colocam a receita de HBM do terceiro trimestre de 2026 em USD 8,7 bilhões para a Samsung Electronics (+33% na comparação trimestral) e USD 7,6 bilhões para a SK hynix (+11%). Ambos os valores são estimativas externas, não resultados divulgados por nenhuma das duas empresas.
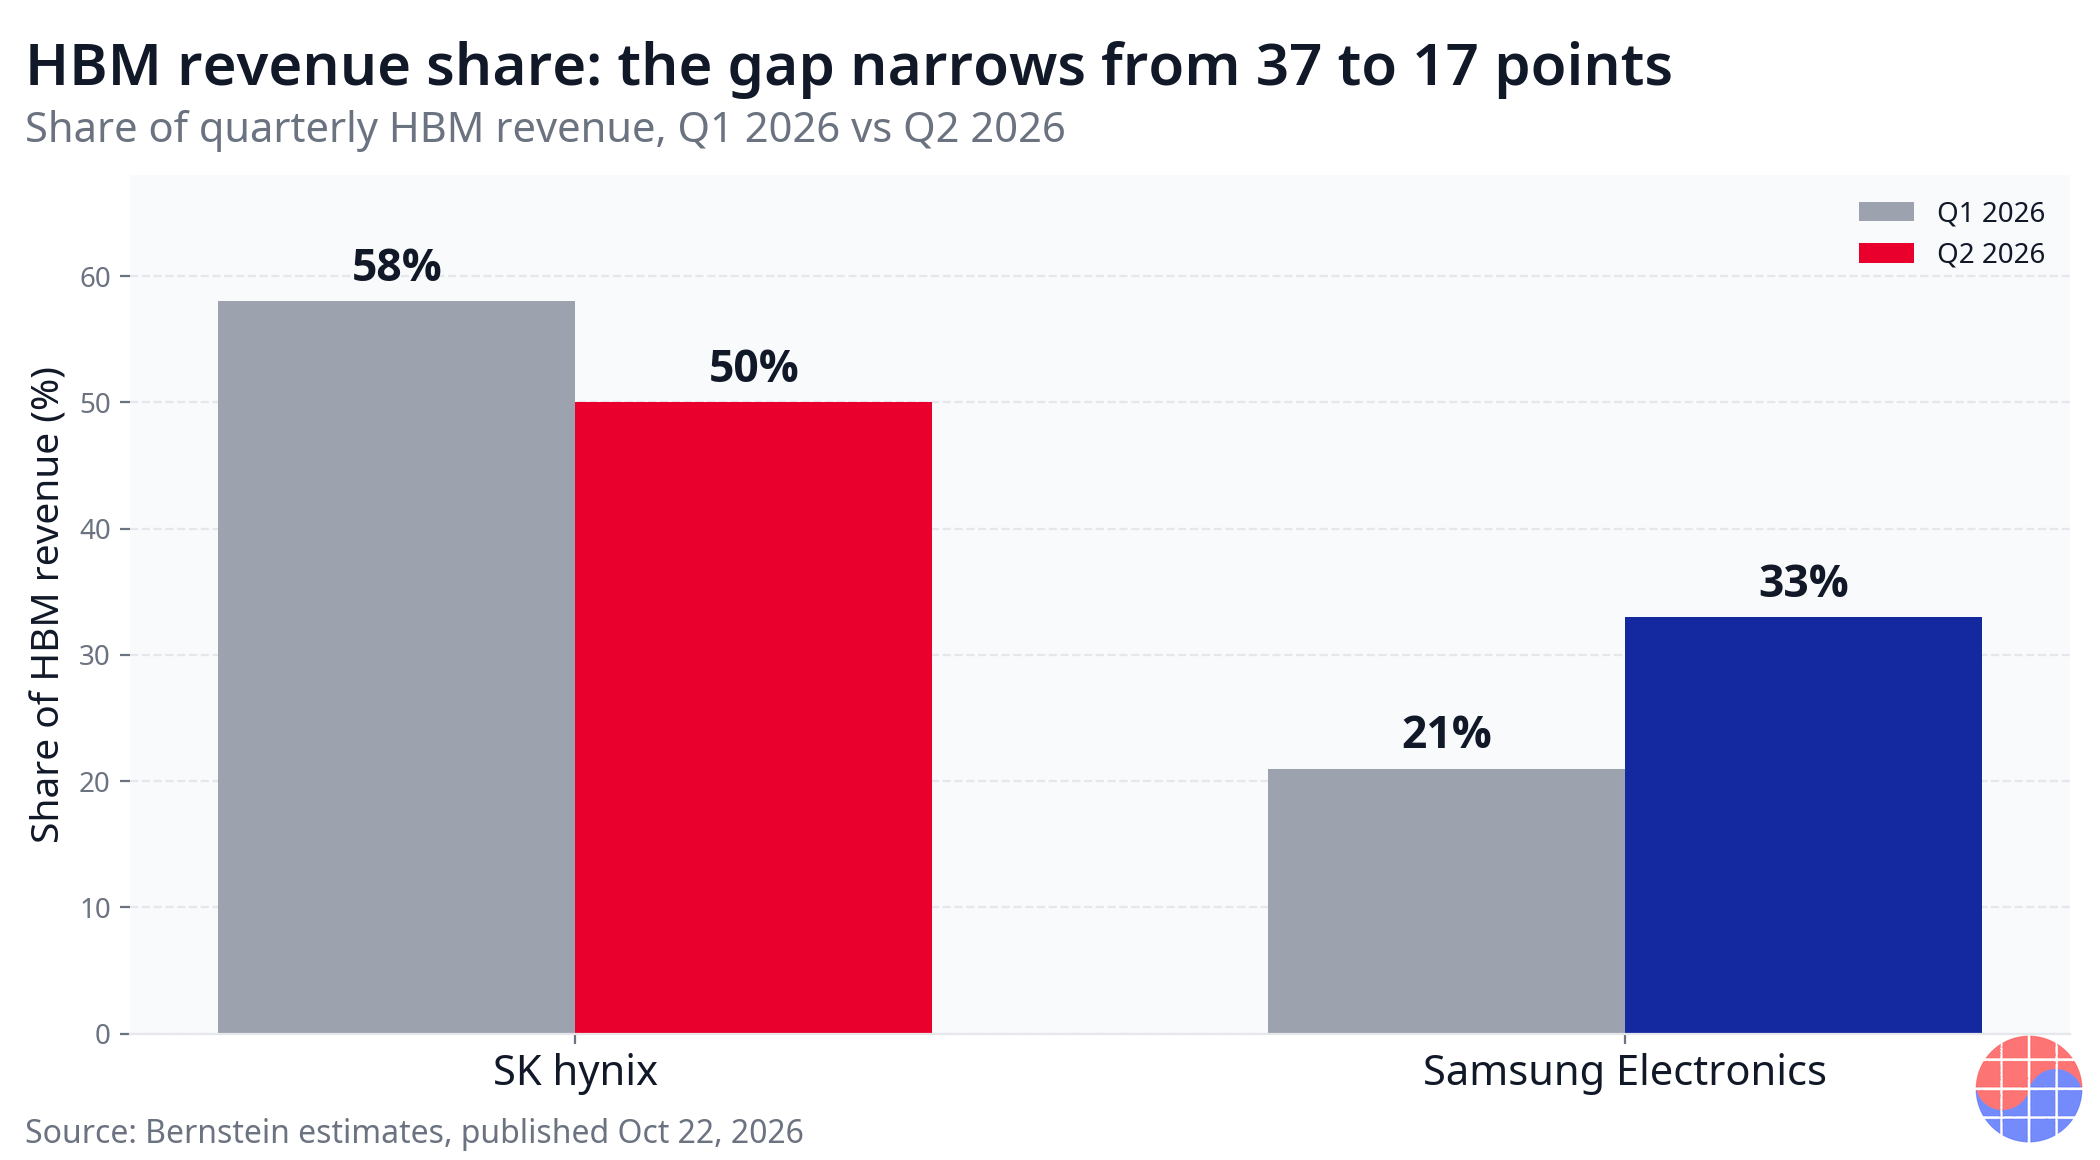
- A mudança de participação já estava em curso no segundo trimestre. A participação da SK hynix na receita de HBM caiu de 58% no primeiro trimestre de 2026 para 50% no segundo, enquanto a Samsung Electronics subiu de 21% para 33%, estreitando a diferença de 37 para 17 pontos percentuais.
- A HBM4 impulsionou a reversão. Na teleconferência de resultados do segundo trimestre, a Samsung Electronics afirmou que a receita de HBM4 do terceiro trimestre mais do que triplicaria na comparação trimestral e que a HBM4 representaria mais de 60% de sua receita de HBM no segundo semestre de 2026.
- As visões futuras divergem no método, mas convergem na direção. A JPMorgan projeta a participação da SK hynix em HBM recuando de 60% em 2025 para 46% em 2026 e 41% em 2027, enquanto a UBS espera que a Samsung Electronics lidere os embarques de bits de 2027 por 41% a 39%.
- A próxima verificação são os resultados: a SK hynix divulga os números do terceiro trimestre em 28 de outubro de 2026, e a Samsung Electronics em 29 de outubro de 2026.
Background
A HBM, a memória de alta largura de banda empilhada ao lado dos aceleradores de IA, teve um fornecedor padrão de fato ao longo de todo este ciclo de IA: a SK hynix. Ela se qualificou primeiro junto ao principal cliente de aceleradores de IA, começou o fornecimento em volume primeiro em cada nova geração e, como resultado, manteve por anos uma participação majoritária na receita de HBM. A Samsung Electronics foi, em contraste, a desafiante mais frustrada do ciclo. Sua qualificação da HBM3E atrasou, sua participação ficou na faixa baixa dos 20%, e o mercado precificou a HBM por muito tempo sob uma premissa simples: era o mercado da SK hynix.
A virada geracional para a HBM4 mudou os termos da competição. A HBM4 dobra a largura da interface para 2048 bits e incorpora lógica no base die, de modo que o produto deixa de ser decidido apenas pela capacidade de fabricação de memória. Os critérios de qualificação dos clientes, a capacidade de fornecimento turnkey e a escala de produção voltam ao centro da disputa. A Samsung Electronics é o único fornecedor que reúne memória, foundry e encapsulamento avançado sob o mesmo teto. A empresa que havia ficado para trás na HBM3E de repente se viu em posição de redesenhar o mapa na HBM4.
Os números do terceiro trimestre são a primeira vez que essa mudança estrutural aparece na receita. Eles ainda são estimativas, e os valores podem mudar quando as duas empresas divulgarem seus resultados. Mas, como a participação já vinha migrando de forma constante ao longo do primeiro e do segundo trimestres, a reversão é melhor lida como o resultado acumulado de vários trimestres de movimento do que como um acidente de um único trimestre.
5 fatos
Fato 1. O ranking virou na receita estimada do terceiro trimestre
As estimativas da Bernstein publicadas em 22 de outubro de 2026 colocam a receita de HBM da Samsung Electronics no terceiro trimestre de 2026 em USD 8,7 bilhões, alta de 33% na comparação trimestral, contra USD 7,6 bilhões da SK hynix, alta de 11%. As duas empresas cresceram; cresceram em velocidades diferentes, e essa diferença de velocidade mudou o ranking. É a primeira vez neste ciclo de IA que a Samsung Electronics supera a SK hynix em receita trimestral de HBM. Vale repetir: são estimativas da Bernstein, não números divulgados por nenhuma das duas empresas, e qualquer diferença em relação aos resultados reais aparecerá quando os balanços chegarem, no fim de outubro.
Fato 2. A diferença de participação caiu pela metade em seis meses, de 37 para 17 pontos
No primeiro trimestre de 2026, a participação na receita de HBM era de 58% para a SK hynix e de 21% para a Samsung Electronics: uma diferença de 37 pontos percentuais. No segundo trimestre, era de 50% contra 33%, uma diferença de 17 pontos. A Samsung Electronics conquistou 12 pontos de participação em um único trimestre. Com a direção e o ritmo da mudança já estabelecidos, uma reversão de receita no terceiro trimestre não surpreendia pela direção. O que surpreendeu foi o quão cedo ela chegou.
Fato 3. O motor direto foi a rampa de produção da HBM4
Na teleconferência de resultados do segundo trimestre, a Samsung Electronics afirmou diretamente que a receita de HBM4 do terceiro trimestre mais do que triplicaria na comparação trimestral. Também disse que a HBM4 representaria mais de 60% de sua receita de HBM no segundo semestre de 2026. A própria orientação da empresa aponta na mesma direção das estimativas do terceiro trimestre. Relatórios do setor colocam o rendimento (yield) da HBM4 da Samsung Electronics em torno de 80%, mas esse número é uma estimativa do setor, não um valor confirmado pela empresa. Ainda assim, uma triplicação estimada da receita de HBM4 sugere que a qualificação e a rampa de produção avançaram ao mesmo tempo.
Fato 4. As projeções de 2027 divergem no método, mas convergem para uma diferença menor
A JPMorgan projeta o recuo da participação da SK hynix em HBM em etapas: 60% em 2025, 46% em 2026 e 41% em 2027. A UBS, olhando para os embarques de bits de 2027, espera 41% para a Samsung Electronics e 39% para a SK hynix, ou seja, uma liderança da Samsung Electronics. As duas previsões medem coisas diferentes: a JPMorgan acompanha a participação na receita, e a UBS, os embarques de bits. Elas não podem ser colocadas lado a lado como se fossem a mesma métrica, mas é significativo que pelo menos duas grandes instituições apontem na mesma direção: a vantagem esmagadora da SK hynix está enfraquecendo.
Fato 5. Os trunfos da SK hynix continuam formidáveis
Uma reversão de receita não é uma perda de liderança. Segundo as reportagens, a SK hynix continua sendo o único fornecedor a embarcar em volume os stacks de HBM de 16 camadas, mais densos, para a Rubin. O stack mais alto é o produto mais difícil de fabricar, e o fornecimento exclusivo nesse segmento se converte em ASP premium e em poder de negociação junto aos clientes. O quadro de lucro aponta na mesma direção. A DS Investment estima o lucro operacional da SK hynix no terceiro trimestre de 2026 em 70,1 trilhões de KRW, e a IBK Investment & Securities estima 75,1 trilhões de KRW. Perder a liderança em receita não inverte o ranking de lucro no mesmo trimestre.
Business Deep Dive
Como a participação se moveu
| Métrica | T1 2026 | T2 2026 | Variação |
|---|---|---|---|
| Participação da SK hynix na receita de HBM | 58% | 50% | -8 pp |
| Participação da Samsung Electronics na receita de HBM | 21% | 33% | +12 pp |
| Diferença entre as duas | 37 pp | 17 pp | -20 pp |
| Demais fornecedores somados | 21% | 17% | -4 pp |
A tabela mostra que isto é mais do que uma disputa entre duas empresas. Dos 12 pontos conquistados pela Samsung Electronics, 8 vieram da SK hynix e o restante, de outros fornecedores. Ou seja, o movimento do segundo trimestre assumiu a forma das duas líderes absorvendo participação de todas as demais enquanto reduziam a distância entre si. O mercado de HBM estava se consolidando como um duopólio coreano no exato momento em que o equilíbrio de poder dentro desse duopólio começava a se mover.
📩 Acompanhando este tema?
Receba a análise de acompanhamento — resultados, relatórios e oferta de HBM — todos os dias às 10:30 KST. Assinar grátis →
Comparação das projeções
| Fonte | Métrica | 2025 | 2026 | 2027 |
|---|---|---|---|---|
| Projeção da JPMorgan | Participação da SK hynix em HBM | 60% | 46% | 41% |
| Projeção da UBS | Participação nos embarques de bits de 2027 | — | — | Samsung Electronics 41% / SK hynix 39% |
| Estimativa da Bernstein (22 out 2026) | Receita de HBM do T3 | — | Samsung Electronics USD 8,7 bi / SK hynix USD 7,6 bi | — |
Na trajetória da JPMorgan, a SK hynix cede 19 pontos de participação em dois anos e ainda assim mantém a liderança em participação na receita até 2027. Na base de embarques de bits da UBS, a Samsung Electronics assume a frente em 2027. As duas previsões não se contradizem; respondem a perguntas diferentes. «Quem vende mais valor?» e «quem embarca mais bits?» são perguntas distintas, e o fato de as respostas divergirem é, em si, uma evidência de que a competição na geração HBM4 tem várias camadas.
Uma reversão de receita não é uma reversão de lucro
Este é o ponto mais frequentemente ignorado. Receita é volume multiplicado por preço; o lucro soma, por cima, o mix de produtos e a estrutura de custos. A SK hynix mantém o fornecimento exclusivo do produto de maior especificação, o stack de 16 camadas, e isso sustenta um ASP premium. O salto de receita da Samsung Electronics no terceiro trimestre, em contraste, carrega um grande efeito de volume típico de uma rampa inicial, e rampas iniciais costumam pesar sobre as margens por causa dos custos de estabilização do rendimento (yield) e do investimento antecipado. A estimativa da DS Investment de 70,1 trilhões de KRW e a da IBK de 75,1 trilhões de KRW para o lucro operacional da SK hynix no terceiro trimestre dizem a mesma coisa: no trimestre em que o ranking de receita muda, o centro de gravidade do lucro continua com a SK hynix.
A estrutura do negócio também importa. A força da Samsung Electronics é o fornecimento turnkey: memória, uma foundry de lógica para o base die e encapsulamento avançado em um único pacote, o que simplifica a cadeia de suprimentos do cliente. A partir da HBM4, com o base die fabricado em um processo de lógica, essa força cresce a cada geração. A força da SK hynix é o seu histórico de execução. Qualificar-se primeiro e embarcar primeiro, geração após geração, deixa uma marca nas avaliações de risco dos clientes, e grandes clientes não substituem levianamente um fornecedor comprovado em acordos de longo prazo. É por isso que a estrutura dos contratos reduz o ritmo com que as mudanças de participação aparecem nos resultados.
A consequência mais tangível da perda de participação para a SK hynix é o poder de precificação. Um fornecedor dominante e praticamente único, com mais de 50% de participação, define na prática o ponto de referência nas negociações de preço. Quando a participação cai para a faixa dos 40%, a aritmética muda: os clientes podem usar a segunda fonte como alavanca de negociação, e a alocação de volumes nos acordos de longo prazo começa a se parecer com uma licitação competitiva. Para a Samsung Electronics, uma participação crescente se traduz diretamente em uma voz mais forte na qualificação da próxima geração. A partir da HBM4E, é cada vez mais provável que os clientes estruturem os volumes em torno de vários fornecedores qualificados desde o início.
Chase's Take
A essência desta reversão não é uma surpresa tecnológica. É uma mudança na forma como a qualificação rende juros compostos. Até a geração HBM3E, o jogo consistia quase inteiramente em «quem passa primeiro na qualificação», e a SK hynix venceu esse jogo todas as vezes. A HBM4 ampliou as regras. Com uma interface mais larga e lógica no base die, a competição se expandiu do rendimento (yield) da memória isolada para um pacote de memória, lógica e encapsulamento. Um jogo maior favorece o jogador que detém os ativos turnkey. O terceiro trimestre da Samsung Electronics é o primeiro trimestre em que essa mudança estrutural foi traduzida em números.
Na perspectiva coreana, enquadrar isto como uma briga entre duas campeãs nacionais deixa metade do quadro de fora. Somadas, a participação das duas empresas na receita de HBM subiu, na verdade, de 79% no primeiro trimestre de 2026 para 83% no segundo. O centro do fornecimento mundial de memória para IA está na Coreia, e esse fato não mudou: ele se fortaleceu. O que está mudando é a divisão interna. Tanto para investidores quanto para a política industrial, a divisão agora importa mais do que o total, porque a escala de capex, os perfis de margem e as carteiras de clientes das duas empresas começaram a se mover em direções diferentes.
Vale enfatizar um alerta frio. A evidência desta reversão ainda é uma estimativa. Se os números da Bernstein serão confirmados ou revisados, isso se decidirá em 28 e 29 de outubro de 2026. Tratar uma reversão em estágio de estimativa como fato consumado é um erro. Mas a direção do movimento de participação coincide com o fluxo medido no primeiro e no segundo trimestres, de modo que, mesmo que o ranking de receita do terceiro trimestre saia diferente do estimado, é improvável que o quadro maior — uma diferença que se estreita — seja derrubado.
Implications
- Separem a coroa da receita da coroa do lucro. O terceiro trimestre de 2026 é, provavelmente, um trimestre em que o ranking de receita muda enquanto o ranking de lucro se mantém. Fundir os dois em uma simples «troca da guarda» faz perder de vista como a competição na geração HBM4 realmente funciona.
- Acompanhem a migração do poder de precificação. Se a queda da SK hynix para a faixa dos 40% se confirmar, o ponto de referência nas negociações de preço da HBM passará de uma estrutura de fornecedor único para uma de vários fornecedores. Os termos de alocação de volumes nos acordos de longo prazo são o primeiro lugar onde esse sinal aparece.
- A capacidade turnkey vira o ingresso para a próxima geração. A partir da HBM4E, o conteúdo de lógica do base die cresce ainda mais. Responder à virada geracional apenas com capacidade de memória fica mais difícil, o que eleva a barreira de entrada para fornecedores retardatários.
- O próximo ponto de verificação é 28 e 29 de outubro de 2026. Os resultados do terceiro trimestre da SK hynix e da Samsung Electronics — seus comentários sobre receita de HBM, o mix de HBM4 e a orientação para o quarto trimestre — determinarão se a reversão em estágio de estimativa se consolida como fato.
FAQ
Q1. A Samsung Electronics realmente superou a SK hynix? Segundo as estimativas da Bernstein publicadas em 22 de outubro de 2026, sim: a receita de HBM do terceiro trimestre de 2026 é estimada em USD 8,7 bilhões para a Samsung Electronics e USD 7,6 bilhões para a SK hynix. São estimativas, não resultados divulgados. A confirmação virá com os resultados da SK hynix em 28 de outubro de 2026 e os da Samsung Electronics em 29 de outubro de 2026.
Q2. O que causou a reversão? A rampa da HBM4. Na teleconferência de resultados do segundo trimestre, a Samsung Electronics afirmou que a receita de HBM4 do terceiro trimestre mais do que triplicaria na comparação trimestral e que a HBM4 superaria 60% da receita de HBM do segundo semestre de 2026. Sua participação na receita já havia subido de 21% no primeiro trimestre de 2026 para 33% no segundo.
Q3. A reversão de receita significa uma reversão de lucro? Não. A DS Investment estima o lucro operacional da SK hynix no terceiro trimestre de 2026 em 70,1 trilhões de KRW, e a IBK Investment & Securities, em 75,1 trilhões de KRW. A SK hynix também continua sendo, segundo as reportagens, o único fornecedor a embarcar em volume stacks de 16 camadas para a Rubin, de modo que os rankings de receita e de lucro podem se mover de forma diferente por algum tempo.
Q4. O que observar a seguir? Os resultados do terceiro trimestre, em 28 de outubro de 2026 (SK hynix) e 29 de outubro de 2026 (Samsung Electronics). A primeira verificação é se os comentários das duas empresas sobre HBM coincidem com as estimativas da Bernstein. No médio prazo, vale observar se a trajetória de participação da SK hynix segundo a JPMorgan (60% em 2025, 46% em 2026, 41% em 2027) e a visão da UBS sobre os embarques de bits de 2027 (Samsung Electronics 41%, SK hynix 39%) se materializam em contratos reais e na alocação de volumes.
Fontes
- Estimativas de receita de HBM da Bernstein, publicadas em 22 de outubro de 2026
- Projeções de participação em HBM da JPMorgan, 2025-2027
- Projeção da UBS sobre embarques de bits de HBM de 2027
- Comentários da teleconferência de resultados do segundo trimestre de 2026 da Samsung Electronics
- Estimativas da DS Investment e da IBK Investment & Securities para o lucro operacional da SK hynix no terceiro trimestre de 2026
Este artigo tem fins exclusivamente informativos e não constitui recomendação de compra ou venda de qualquer valor mobiliário. Os valores de receita de HBM do terceiro trimestre são estimativas da Bernstein e podem diferir dos resultados divulgados oficialmente por cada empresa.
📩 Perdeu a análise de hoje? Receba a de amanhã no seu e-mail
Daily Silicon às 10:30 KST e os principais pontos de resultados e relatórios, primeiro. Ao assinar, você escolhe a newsletter em coreano, inglês ou japonês; as análises em português saem todos os dias no site.
Assinar grátis →
Grátis · Sem spam · Cancele quando quiser