 VLSI Korea
Ranking de empresas de equipamentos de semicondutores: Top 5 global e fabricantes coreanos
A ASML lidera o ranking global, seguida por Applied Materials, Lam Research, Tokyo Electron e KLA, com 85% do top 10. A Coreia não tem empresa no top 10: a SEMES é a maior local.


🆓 Artigo gratuito · Qualquer pessoa pode ler gratuitamente
O mercado global de equipamentos de semicondutores é dominado por cinco empresas. Por receita: 1. ASML, 2. Applied Materials, 3. Lam Research, 4. Tokyo Electron, 5. KLA. Juntas, elas concentram cerca de 85% da receita dos 10 maiores fornecedores (CINNO Research, primeiro semestre de 2025). O mercado total atingiu o recorde de USD 135.1 bilhões em 2025 (SEMI). A Coreia, um dos três maiores compradores de equipamentos do mundo, não tem nenhuma empresa no top 10 global.
Este guia classifica as empresas de equipamentos de semicondutores em 24 de outubro de 2026, por receita, por etapa de processo e com um ranking separado para os fabricantes coreanos. Ele também explica primeiro o método de classificação, para que você entenda por que outras listas às vezes mostram uma ordem ligeiramente diferente.
Tamanho do mercado: recorde de USD 135.1 bilhões em 2025
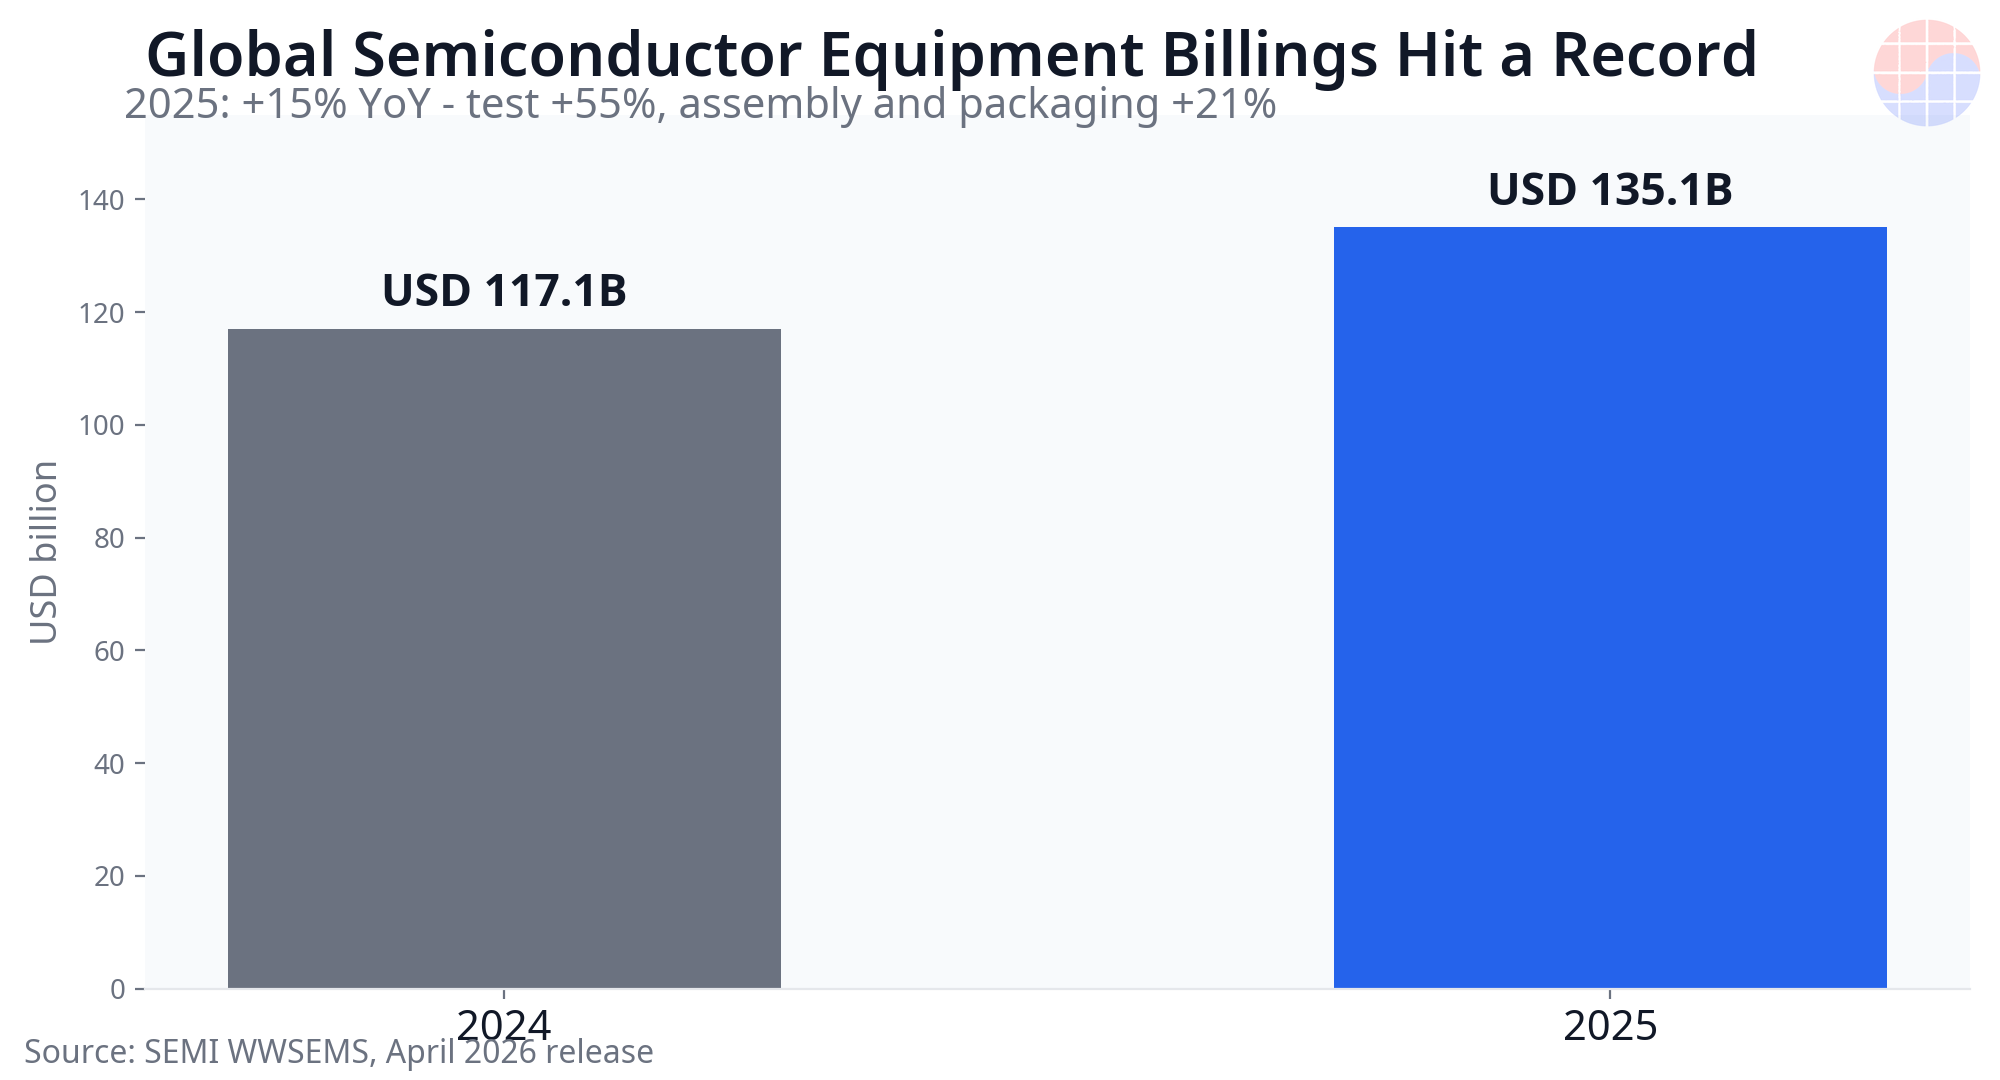
Segundo as estatísticas WWSEMS da SEMI, o faturamento mundial de equipamentos de fabricação de semicondutores subiu 15% para USD 135.1 bilhões em 2025, ante USD 117.1 bilhões em 2024, impulsionado pelo investimento relacionado à inteligência artificial em lógica avançada e memória. China, Taiwan e Coreia responderam juntos por 79% de todo o gasto com equipamentos: a demanda se concentra na Ásia, e a Coreia é um dos maiores compradores do planeta.
O crescimento mais rápido ocorreu no back-end. O faturamento de equipamentos de teste disparou 55% em relação ao ano anterior e o de equipamentos de montagem e encapsulamento subiu 21%, um sinal de que o HBM e o encapsulamento avançado hoje impulsionam o gasto com equipamentos com a mesma força do processamento front-end de wafers.
Top 10 global por receita
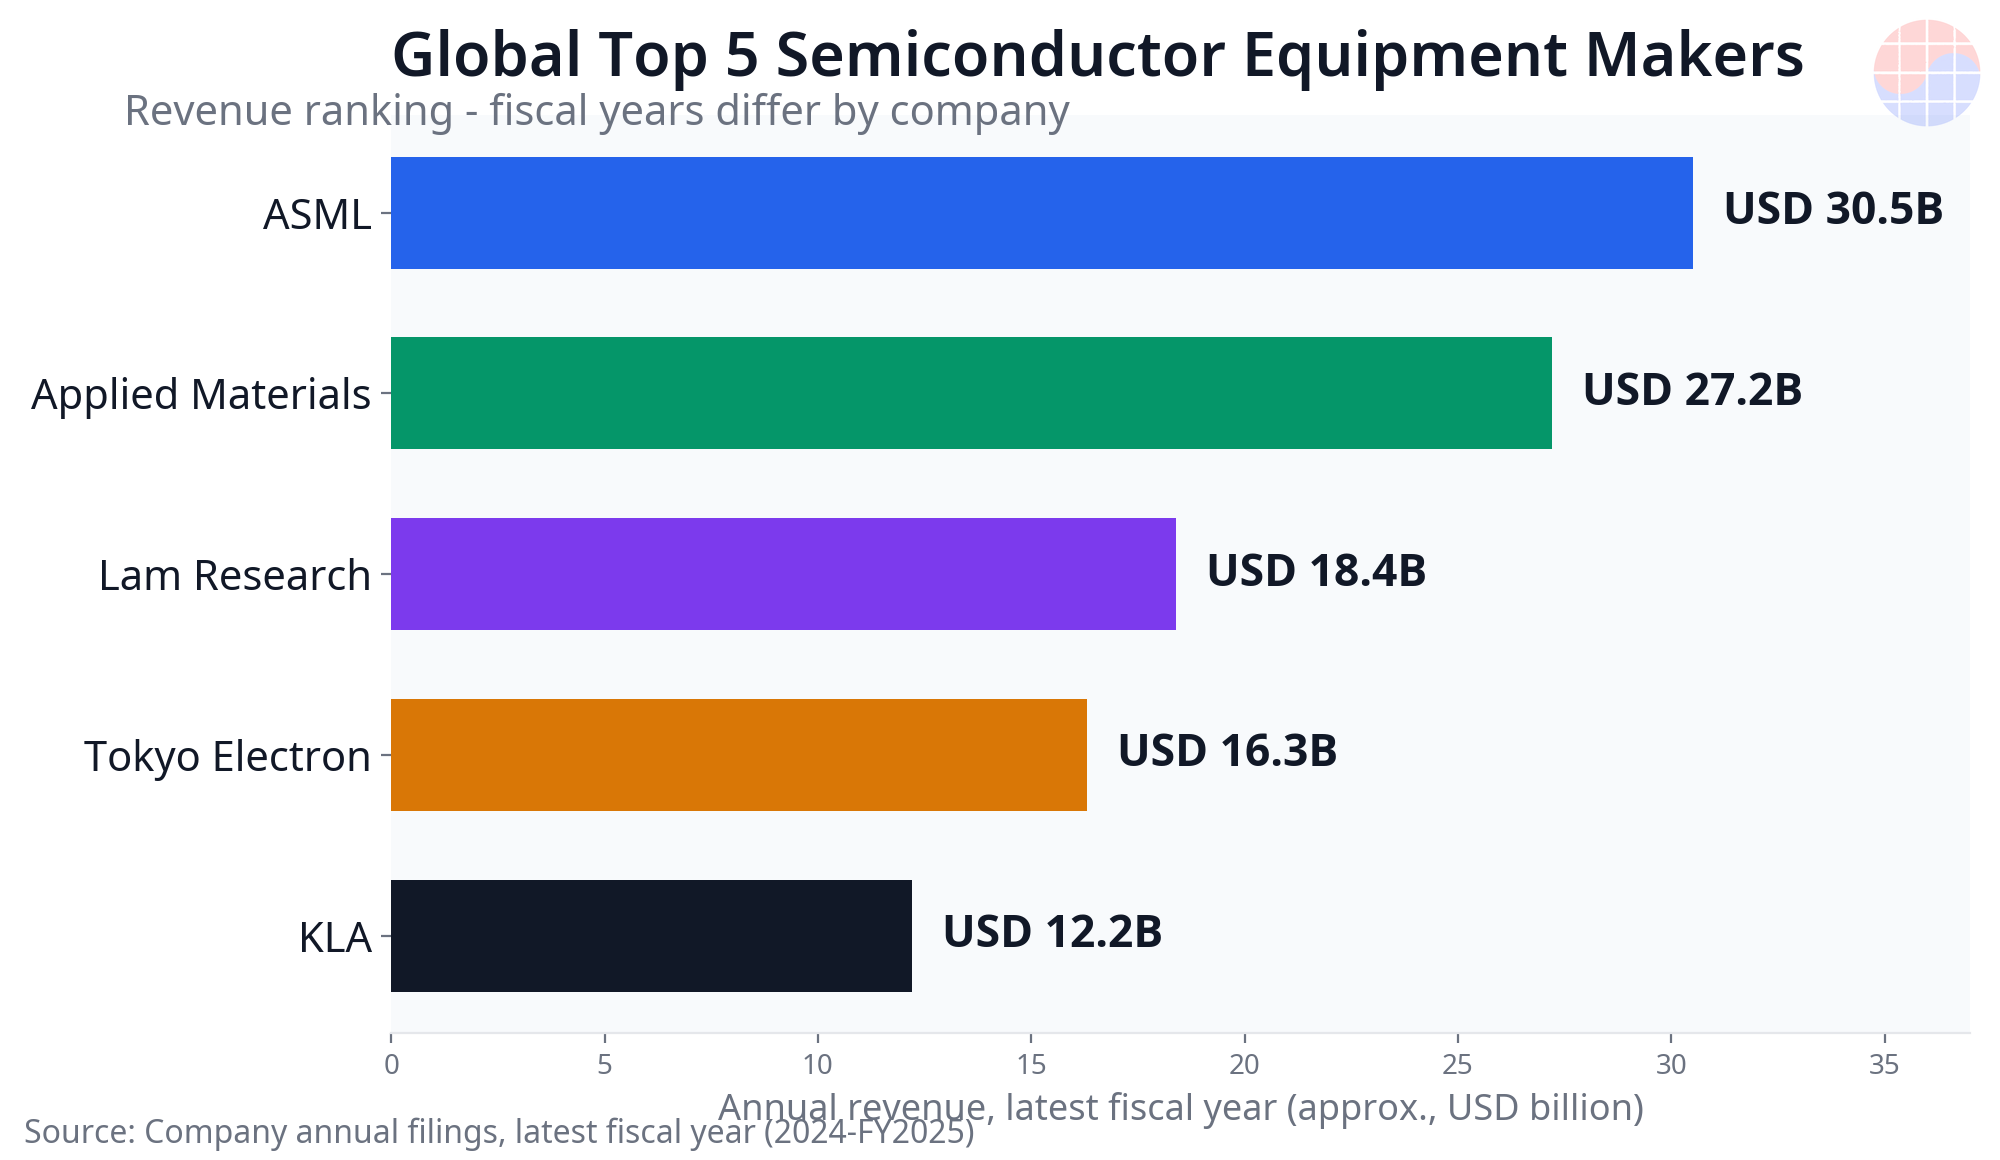
O ranking abaixo se baseia na receita total do último ano fiscal completo de cada empresa, conferida com o balanço do primeiro semestre de 2025 da CINNO Research e com o ranking 2025 da TechInsights. As três fontes concordam com a ordem dos cinco primeiros.
| Posição | Empresa | Sede | Principal força | Receita anual (último ano fiscal, aprox.) |
|---|---|---|---|---|
| 1 | ASML | Países Baixos | Litografia (única fornecedora de EUV) | USD 30.5 bilhões (EUR 28.3 bilhões em 2024) |
| 2 | Applied Materials | EUA | Deposição, corrosão, CMP, implantação: o portfólio mais amplo | USD 27.2 bilhões (ano fiscal 2024) |
| 3 | Lam Research | EUA | Corrosão e deposição | USD 18.4 bilhões (ano fiscal 2025) |
| 4 | Tokyo Electron | Japão | Coater/developer, corrosão, deposição, limpeza | USD 16.3 bilhões (ano fiscal 2025, JPY 2.44 trilhões) |
| 5 | KLA | EUA | Inspeção e metrologia (controle de processos) | USD 12.2 bilhões (ano fiscal 2025) |
| 6 | Naura | China | Corrosão, deposição, limpeza | CNY 39.4 bilhões (2025) |
| 7 | ASM International | Países Baixos | ALD e epitaxia | Cerca de EUR 3 bilhões |
| 8 | Screen Holdings | Japão | Limpeza de wafers (n.º 1 mundial) | - |
| 9 | Hitachi High-Tech | Japão | Metrologia, corrosão, equipamentos analíticos | - |
| 10 | AMEC | China | Corrosão e MOCVD | - |
O que diferencia cada um dos cinco primeiros
N.º 1 ASML vende litografia. É a única empresa do mundo capaz de fornecer sistemas de litografia EUV, indispensáveis em toda fab de ponta. Um sistema EUV custa cerca de USD 200 milhões e um sistema EUV High-NA cerca de USD 380 milhões, os equipamentos individuais mais caros da indústria. Mais do que a posição por receita, o que define a ASML é sua insubstituibilidade: todo plano de investimento avançado na Samsung, SK hynix e TSMC começa pela garantia de equipamentos da ASML.
N.º 2 Applied Materials tem o portfólio mais amplo da indústria: deposição (PVD e CVD), corrosão, CMP, implantação iônica e metrologia. Ela gera receita em quase todas as etapas de processo de quase todas as fabs e alterna a posição n.º 1 com a ASML conforme o ano e a métrica utilizada.
N.º 3 Lam Research é a especialista em corrosão, com participação estimada de 50% na corrosão a seco. É especialmente forte na corrosão de furos profundos da NAND 3D e nos processos TSV por trás do HBM, o que também torna seus resultados mais expostos ao ciclo da memória.
N.º 4 Tokyo Electron detém participação estimada de 90% em coater/developer para fotorresiste, o padrão de fato que fica imediatamente antes e depois do equipamento de litografia em toda fab avançada, embora a TEL não venda o próprio scanner.
N.º 5 KLA não fabrica chips; ela verifica se os chips foram fabricados corretamente. A KLA detém mais da metade do mercado de inspeção e metrologia (controle de processos), com margens operacionais em torno de 40%. Quanto mais avançado o nó, mais custa um único defeito, por isso a importância da KLA cresce com o avanço da miniaturização.
📩 Acompanhando este tema?
Receba a análise de acompanhamento — resultados, relatórios e oferta de HBM — todos os dias às 10:30 KST. Assinar grátis →
Cada etapa de processo tem seu próprio líder
A receita total mostra o tamanho da empresa, não o domínio em cada processo. O mercado de equipamentos é, na prática, um conjunto de mercados de processo separados, e a maioria deles tem um fornecedor que funciona como padrão de fato.
| Processo | Líder | Posição |
|---|---|---|
| Litografia | ASML | Monopólio em EUV; também lidera em DUV |
| Corrosão | Lam Research | Cerca de 50% da corrosão a seco |
| Coater/developer | Tokyo Electron | Cerca de 90% |
| Inspeção / metrologia | KLA | Mais de 50%; margem operacional em torno de 40% |
| Deposição ALD | ASM International | Cerca de 55% |
| Limpeza | Screen Holdings | N.º 1 mundial em limpeza de wafer individual |
| Teste | Advantest, Teradyne | Os dois líderes em ATE |
A implicação para os fabricantes de chips é estrutural: construir uma fab significa comprar do vencedor predeterminado em processo após processo. As licitações de equipamentos parecem competitivas, mas em muitas etapas não há, na prática, substituto.
Ranking da Coreia: SEMES é a n.º 1 local e nenhum fabricante coreano está no top 10 global
A resposta honesta à pergunta tão buscada sobre os fabricantes coreanos de equipamentos é esta: o top 10 global 2025 da TechInsights não contém nenhuma empresa coreana. A lista reúne três fornecedores americanos, três japoneses, dois holandeses e dois chineses. Para um país que abriga os dois maiores fabricantes de memória do mundo, a ausência de um campeão de equipamentos em escala global é amplamente vista como a maior lacuna estrutural de seu ecossistema de semicondutores.
| Empresa coreana | Campo principal | Posição |
|---|---|---|
| SEMES | Equipamentos de track, corrosão, limpeza e outros processos front-end | A maior da Coreia; receita abaixo de KRW 3 trilhões (cerca de um décimo da ASML) |
| Hanmi Semiconductor | TC bonders para encapsulamento de HBM | Líder mundial em seu nicho; receita recorde de KRW 558.9 bilhões em 2024 |
| PSK | Dry strip | Líder global de nicho |
| Jusung Engineering | ALD, CVD | Receita de algumas centenas de bilhões de KRW |
| Wonik IPS | CVD, ALD, processamento térmico | Receita de algumas centenas de bilhões de KRW |
| TES, Eugene Technology | PECVD, LPCVD e outras etapas | Especialistas em um único processo |
O padrão coreano é consistente: não são generalistas que equipam uma fab inteira, mas especialistas que alcançaram nível mundial em um único processo. A Hanmi Semiconductor é o caso mais claro: lidera o mundo em TC bonders, o equipamento que fixa as pilhas de HBM, e aproveitou o ciclo do HBM para alcançar receita recorde. O negócio de dry strip da PSK segue o mesmo modelo.
Do ponto de vista empresarial, a oportunidade da Coreia não é uma disputa frontal em etapas generalistas já maduras. É conquistar o padrão desde o início em processos recém-criados, acima de tudo HBM e encapsulamento avançado. O salto de 55% no faturamento de equipamentos de teste em 2025 mostra a rapidez com que o back-end ganha peso.
Por que o ranking quase nunca muda
Primeiro, a qualificação leva anos: um equipamento precisa provar seu valor em rendimento dentro da fab do cliente e, uma vez adotado, é o primeiro da fila para a próxima geração. Segundo, a base instalada é um ativo em si: os dados de processo de milhares de equipamentos instalados alimentam o desenvolvimento do próximo equipamento, um ciclo que novos concorrentes não conseguem copiar facilmente. Terceiro, o serviço: as fabs funcionam 24 horas por dia, por isso uma rede global de serviço de campo é pré-condição para ganhar pedidos. Quarto, a escala de P&D: cada um dos cinco primeiros gasta bilhões de dólares por ano em pesquisa e desenvolvimento.
A única variável que se move rápido é a China. A receita da Naura cresceu cerca de quatro vezes em quatro anos, de CNY 9.7 bilhões em 2021 para CNY 39.4 bilhões em 2025, levando-a à posição n.º 6 global graças ao enorme investimento em fabs domésticas e à política de localização, embora a distância continue ampla nas etapas mais avançadas, como a EUV.
O que pode abalar o ranking a seguir
- A transição para GAA em 2 nm eleva o valor do ALD e da corrosão, favorecendo a ASM International e a Lam Research.
- O HBM4 e o encapsulamento avançado elevam o valor da ligação híbrida, dos TC bonders e do teste, um impulso para especialistas de back-end.
- A entrega de energia pela parte traseira (BSPDN) adiciona etapas de deposição e corrosão inteiramente novas ao fluxo.
- O esforço de localização da China é a força com maior probabilidade de reorganizar as posições abaixo dos cinco primeiros, por meio da Naura e da AMEC.
Perguntas frequentes
Qual é a empresa de equipamentos de semicondutores n.º 1 do mundo?
Pela receita mais recente, a ASML. O balanço do primeiro semestre de 2025 da CINNO Research também coloca a ASML em primeiro e a Applied Materials em segundo. A Applied Materials tem o portfólio mais amplo e, em levantamentos apenas de equipamentos para fabs de wafers, a ordem entre as duas pode se inverter conforme o ano. Ambas estão muito à frente da n.º 3.
Quais são as cinco maiores empresas de equipamentos de semicondutores?
ASML, Applied Materials, Lam Research, Tokyo Electron e KLA. A receita combinada delas equivale a cerca de 85% do total do top 10 (primeiro semestre de 2025, CINNO Research).
Qual é a maior empresa de equipamentos de semicondutores da Coreia?
A SEMES. Sua receita ainda está abaixo de KRW 3 trilhões, cerca de um décimo da ASML, e nenhuma empresa coreana entrou ainda no top 10 global. Em nichos, a Hanmi Semiconductor é a líder mundial em TC bonders para HBM.
Por que o ranking de equipamentos muda tão raramente?
Porque os ciclos de qualificação duram anos e a base instalada, os dados de processo e a rede de serviço de um equipamento já adotado alimentam o próximo pedido. Um desafiante precisa superar ao mesmo tempo o equipamento do titular e sua organização global de suporte.
Fontes: SEMI WWSEMS (abril de 2026), CINNO Research (primeiro semestre de 2025), TechInsights (ranking 2025), relatórios anuais das empresas. Em 24 de outubro de 2026. Nota metodológica: os rankings variam conforme a métrica (receita total versus apenas equipamentos para fabs de wafers versus participação por segmento) e conforme o encerramento do ano fiscal (por exemplo, março para a Tokyo Electron, junho para a Lam Research e a KLA); este artigo usa como base principal a receita total do último ano fiscal completo.
📩 Perdeu a análise de hoje? Receba a de amanhã no seu e-mail
Daily Silicon às 10:30 KST e os principais pontos de resultados e relatórios, primeiro. Ao assinar, você escolhe a newsletter em coreano, inglês ou japonês; as análises em português saem todos os dias no site.
Assinar grátis →
Grátis · Sem spam · Cancele quando quiser


