VLSI Korea
Weekly Silicon: Lucro recorde e queda nas ações — o mercado pergunta pelo financiamento, não pela demanda
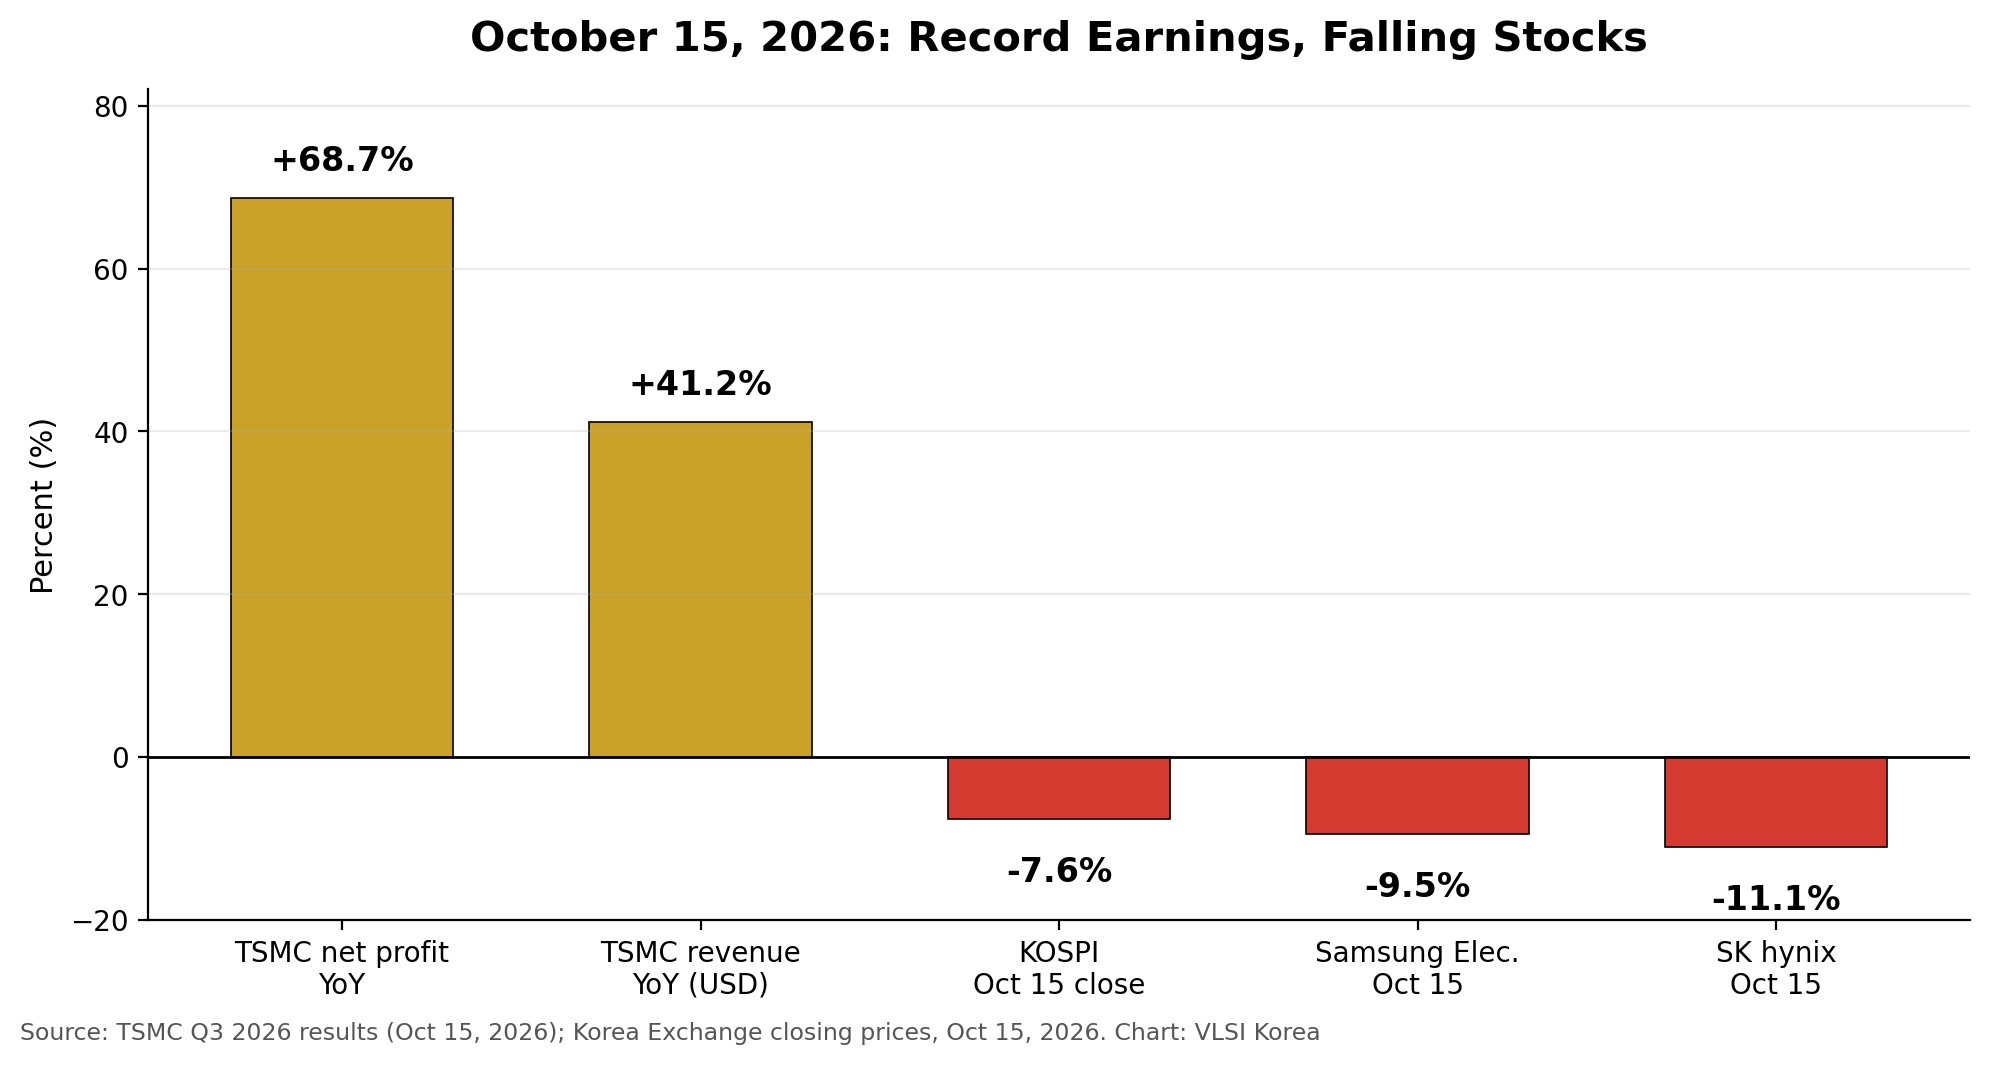
O lucro líquido da TSMC subiu 68,7%, sexto recorde trimestral seguido, mas o KOSPI caiu 7,57% com circuit breaker em 15 de outubro de 2026. O mercado agora precifica o financiamento, não a demanda.


A conclusão primeiro: a demanda não era a pergunta
Em 15 de outubro de 2026, a TSMC apresentou o melhor trimestre de sua história e, nesse mesmo dia, o mercado coreano teve uma de suas sessões mais difíceis do ano. Não há contradição: há uma mudança de pergunta. A pergunta mudou: já não é se a demanda de IA é real — é, e continua acima da oferta —, mas quem paga essa infraestrutura, a que custo de capital e por quanto tempo.
A TSMC anunciou uma receita do terceiro trimestre de 1.494,24 bilhões de dólares de Taiwan (46,72 bilhões de dólares americanos), com crescimento anual de 50,9 % em dólares de Taiwan. O lucro líquido alcançou 763,1 bilhões de dólares de Taiwan (+68,7 % ao ano), o sexto recorde trimestral consecutivo. A margem bruta foi de 66,4 %, a margem operacional, de 58,7 %, e o lucro por ação, de 29,43 dólares de Taiwan.
No entanto, o KOSPI fechou esse mesmo dia em 5.554,22 pontos, com queda de 7,57 %, depois que um circuit breaker foi acionado às 12h38, horário de Seul. A Samsung Electronics caiu 9,48 %, para 210.000 wones, e a SK hynix recuou 11,06 %, para 1.262.000 wones. Estrangeiros venderam, em termos líquidos, 3,6241 trilhões de wones nesse dia e 17,8 trilhões entre 1º e 15 de outubro. O mercado não punia os resultados: punia o financiamento do ciclo que eles exigem.
Ponto de verificação 1: a oferta segue abaixo da demanda
A composição da receita explica a escassez: o nó de processo de 3 nm respondeu por 33 % da receita de wafer, o de 2 nm já somou 8 %, e HPC — aceleradores de IA para centro de dados — concentrou 68 % do total. Mais de dois terços da maior foundry do mundo dependem hoje de HPC, e não do smartphone.
| Indicador (3º trimestre de 2026, anunciado em 15 de outubro) | Valor |
| Receita | NT$1.494,24 bilhões / US$46,72 bilhões (+50,9 % ao ano em NT$) |
| Lucro líquido | NT$763,1 bilhões (+68,7 % ao ano, sexto recorde consecutivo) |
| Margem bruta / margem operacional | 66,4 % / 58,7 % |
| 3 nm / 2 nm na receita de wafer | 33 % / 8 % |
| Participação de HPC na receita | 68 % |
| Orientação para o 4º trimestre de 2026 | US$52,3–54,3 bilhões |
A orientação reforça a mensagem: receita entre 52,3 e 54,3 bilhões de dólares no quarto trimestre, crescimento de todo o ano de 2026 elevado para cerca de 44 % e capex de 2026 entre 60 e 64 bilhões de dólares. O capex de 2026 a 2028 será significativamente maior. O diretor-executivo, C. C. Wei, resumiu sem rodeios: a demanda continua muito acima da oferta.
Ponto de verificação 2: as avaliações descontavam crescimento, não risco
O dado revelador não foi a queda, mas o preço prévio. Em 14 de outubro, o P/L projetado da Samsung Electronics era de 3,61 vezes e o da SK hynix, de 3,22 vezes: mínimas de cinco anos diante de uma faixa habitual de 8 a 9 vezes. O mercado já pagava por essas empresas como se seus lucros fossem temporários, mesmo enquanto esses lucros batiam recordes.
Lucros recordes com múltiplos de crise: o investidor não duvida de que Samsung e SK hynix ganhem dinheiro com HBM e DRAM, mas de quanto tempo durará esse nível e quanto capital exigirá defendê-lo. A HBM já ocupa cerca de 20 % da capacidade de wafer de DRAM e chegaria a 30 % em 2027, segundo declarou em 29 de setembro Kim Taewoo, vice-presidente executivo da Samsung. Essa capacidade não se realoca rápido se o ciclo virar.
A queda deve ser lida, portanto, como um ajuste de custo de capital, e não como um veredicto sobre a demanda.
Ponto de verificação 3: o custo do dinheiro se tornou a variável central
O gatilho foi a inflação americana: o índice de preços de setembro subiu 3,7 % ao ano, acima do previsto. Uma inflação persistente mantém os juros altos, encarece a dívida e eleva a taxa de desconto dos lucros futuros. Para um setor que investe dezenas de bilhões por ano em fab, litografia EUV e encapsulamento avançado, essa variável pesa tanto quanto a demanda.
A tese é simples: o mercado avalia a sustentabilidade do financiamento, e não a existência de demanda. Se o dinheiro custa mais, cada projeto novo precisa prometer um retorno maior. O risco já não é faltarem pedidos, mas o custo de atendê-los crescer mais rápido do que o preço que os clientes pagarão.
Ponto de verificação 4: usar o processo da rival pesa mais que o orgulho
Em 18 de outubro, segundo informação atribuída ao Seoul Economic Daily e tratada como informação publicada, não confirmada, a Samsung empregaria o nó de 3 nm da TSMC para os base dies da HBM personalizada da Nvidia, conhecida como NVHBM. Seria a primeira cooperação entre Samsung e TSMC em HBM. Segundo essa mesma informação, a Nvidia pediu à Samsung, à SK hynix e à Micron que utilizem o processo da TSMC tanto para os base dies da NVHBM quanto para os core dies de 1c, a sexta geração.
A Nvidia atribui à NVHBM, frente à HBM4E, até 30 % mais largura de banda de memória, 15 % menos consumo de energia e até 25 % mais área para a XPU. A Samsung manteria seu modelo turnkey para a HBM padrão. A leitura é clara: se o cliente que define o padrão pede um base die da rival, a vantagem está em se integrar sem atrito à sua cadeia de suprimentos, e não em fazer tudo em casa. O orgulho vertical cede diante da compatibilidade. Sem confirmação oficial, é um sinal, e não um fato encerrado.
O que observar na próxima semana
- Resultados de Samsung e SK hynix no fim de outubro: margens de HBM, disciplina de capex e comentários sobre preços de DRAM.
- Orientações de capex dos hiperescaladores: se mantêm ou qualificam seus planos de gasto em centros de dados para 2027.
- Juros nos Estados Unidos: qualquer dado que mova as expectativas depois do índice de preços de setembro, de 3,7 % ao ano.
- Confirmação ou negativa sobre a NVHBM: uma resposta oficial de Samsung, TSMC ou Nvidia mudaria o valor do sinal de 18 de outubro.
- Avaliação da CXMT: sua capacidade real em DRAM e seu efeito sobre a oferta e os preços fora do segmento HBM.
Perguntas frequentes
Por que Samsung e SK hynix caíram no mesmo dia em que a TSMC bateu recordes?
Porque o mercado avaliou o custo de financiar o ciclo, e não a demanda: em 15 de outubro, o KOSPI caiu 7,57 %, a Samsung, 9,48 %, e a SK hynix, 11,06 %, com vendas líquidas estrangeiras de 3,6241 trilhões de wones e inflação americana de 3,7 % em setembro.
O que significam um P/L projetado de 3,61 e de 3,22 vezes?
Que, em 14 de outubro, o mercado pagava por Samsung e SK hynix múltiplos mínimos em cinco anos, diante de uma faixa habitual de 8 a 9 vezes: descontava que os lucros recordes seriam temporários.
Está confirmado que a Samsung usará o processo de 3 nm da TSMC na NVHBM?
Não. É uma informação publicada em 18 de outubro, atribuída ao Seoul Economic Daily, sem confirmação oficial. Segundo ela, a Nvidia pediu aos três fabricantes de memória que usem o processo da TSMC nos base dies da NVHBM e nos core dies de 1c.
Quanto a HBM ocupará da capacidade de DRAM?
Cerca de 20 % da capacidade de wafer de DRAM hoje e em torno de 30 % em 2027, segundo a estimativa comunicada em 29 de setembro por Kim Taewoo, vice-presidente executivo da Samsung.
Disclosure
Este artigo tem fins exclusivamente informativos e não constitui aconselhamento de investimento nem recomendação de compra ou venda de valores mobiliários. Os dados correspondem a informações disponíveis em 19 de outubro de 2026 e derivam dos resultados anunciados pela TSMC em 15 de outubro de 2026, de dados de mercado dessa mesma sessão e de informações publicadas em 18 de outubro identificadas expressamente como não confirmadas. Cada leitor deve verificar as informações antes de decidir.
📩 Assine a newsletter da VLSI Korea
Receba primeiro no seu e-mail as nossas análises diárias de semicondutores. Assinatura gratuita.