 VLSI Korea
Chip AI: Đỉnh điểm hay siêu chu kỳ?
Capex của hyperscaler gần 700 tỷ USD so với 51 tỷ USD doanh thu AI; nút thắt điện so với HBM bán hết. Cả hai luận điểm được kiểm chứng bằng dữ liệu cùng phán quyết rõ ràng.


Tóm tắt 30 giây
- Tính đến tháng 10/2026, Phố Wall đang chia rẽ công khai về chất bán dẫn AI. Khảo sát nhà quản lý quỹ công bố cách đây một tháng cho thấy 45% kỳ vọng bong bóng AI vỡ sớm nhất vào năm sau — trong khi 57% tin rằng nhịp đầu tư hiện tại sẽ tiếp tục. Cả hai phe đều có thể đúng.
- Luận điểm phe "đỉnh điểm" dựa vào tiền và điện. Capex của các hyperscaler năm 2026 tiến gần 700 tỷ USD so với chỉ khoảng 51 tỷ USD doanh thu AI trực tiếp. Và điện đã trở thành ràng buộc quyết định: 315 trung tâm dữ liệu đang xếp hàng chờ đấu nối lưới điện ở Anh, và một trung tâm dữ liệu AI 1 GW ở vùng đô thị Seoul có thể phải chờ 7–8 năm mới được cấp điện.
- Luận điểm phe "siêu chu kỳ" dựa vào lợi nhuận và bộ nhớ. Nvidia ghi nhận 59,7 tỷ USD lợi nhuận ròng quý, HBM đã bán hết đến 2026, và giá DRAM tăng hai chữ số với tình trạng khan hiếm dự kiến kéo dài đến 2027.
- Kết luận đưa ra trước: 2026–2027 là siêu chu kỳ về mặt cơ bản, nhưng nút thắt điện đóng vai trò bộ điều tốc tự nhiên — và rủi ro thực sự nằm ở cấu trúc tài trợ, không phải nhu cầu công nghệ. Đó là lý do 2028–2029 là giai đoạn cần theo dõi.
Bối cảnh: vì sao tranh luận "đỉnh điểm" nóng lên lúc này
Đến nửa đầu 2026, tranh luận về chất bán dẫn AI vẫn là "còn tăng bao nhiêu nữa". Không khí thay đổi bởi hai sự kiện. Thứ nhất, ngày 5/6/2026, hơn 1 nghìn tỷ USD vốn hóa thị trường của ngành bốc hơi trong một ngày. Thứ hai, tháng 10/2026, phát biểu của CEO Broadcom ví cách phân bổ vốn của một số nhà đầu tư trong ngành như "con bạc trong sòng bạc" khiến cổ phiếu chip châu Á lại chao đảo.
Các con số của cuộc tranh luận rất rõ ràng. Trong khảo sát nhà quản lý quỹ hàng tháng của Bank of America tháng 10/2026, tỷ lệ nhà đầu tư overweight cổ phiếu AI đạt 37%, cao nhất kể từ đợt phục hồi Covid 2020. Nhưng trong cùng khảo sát, 45% cho rằng ngành AI có thể hướng tới bong bóng sớm nhất vào năm sau, so với 42% không đồng ý. Giao dịch đông đúc nhất trên thị trường vẫn là vị thế mua (long) chất bán dẫn. Nói cách khác, nhà đầu tư vừa mua vừa lo sợ một cú nổ. Đáng chú ý: gần 40% chỉ ra chi tiêu vốn AI là "nguồn có khả năng nhất gây ra sự kiện tín dụng mang tính hệ thống". AI vừa được xem là động cơ tăng trưởng, vừa là ngòi nổ tiềm tàng của hệ thống tài chính.
Luận điểm đỉnh điểm 1: logic tiền bạc — khoảng cách 10 trên 1
Vũ khí sắc bén nhất của phe đỉnh điểm là kế toán. Năm hyperscaler lớn nhất (Amazon, Alphabet, Microsoft, Meta, Oracle) ước tính chi 660–690 tỷ USD capex trong 2026, trong khi doanh thu AI trực tiếp từ các khoản đầu tư đó chỉ khoảng 51 tỷ USD: tỷ lệ 10 trên 1. Khi điện toán đám mây ở vị trí tương tự trên đường cong ứng dụng năm 2011, tỷ lệ này là 2,4 trên 1.
Cộng thêm luận điểm gây tranh cãi "bẫy khấu hao" gắn với nhà đầu tư Michael Burry: các hyperscaler khấu hao máy chủ trong 5–6 năm, nhưng tuổi thọ kinh tế thực của chip AI chỉ 2–3 năm. Nếu ông đúng, ngành đang đánh giá thấp khấu hao khoảng 176 tỷ USD trong giai đoạn 2026–2028. Khẳng định này còn tranh cãi, nhưng điểm cốt lõi — thế hệ máy chủ AI xoay vòng nhanh hơn máy chủ đa năng cũ — được ngành công nhận rộng rãi.
Cấu trúc tài trợ cũng có vẻ mong manh. Dòng tiền tự do đã chuyển âm tại Alphabet và Amazon, và khoảng trống được lấp bằng nợ: phát hành trái phiếu liên quan đến AI đạt khoảng 450 tỷ USD vào đầu tháng 9/2026, gấp hơn hai lần cả năm 2025. Trung tâm dữ liệu xây bằng tiền vay đang trở thành bình thường. Còn có vấn đề "thỏa thuận vòng tròn": nhà cung cấp tài trợ trực tiếp hoặc gián tiếp cho chính khách hàng của mình, có thể thổi phồng một số con số nhu cầu.
Cách thị trường định giá logic này thể hiện qua giá cổ phiếu đầu 2026: Microsoft lao dốc 11% trong một ngày — mức giảm trong ngày lớn nhất kể từ tháng 3/2020 — khi tăng trưởng Azure chậm lại và kế hoạch tăng tốc chi tiêu trung tâm dữ liệu được công bố cùng lúc. Cảnh báo của thị trường rất rõ: "chi nhiều hơn, đám mây tăng trưởng chậm hơn" là tổ hợp bị nhà đầu tư trừng phạt.
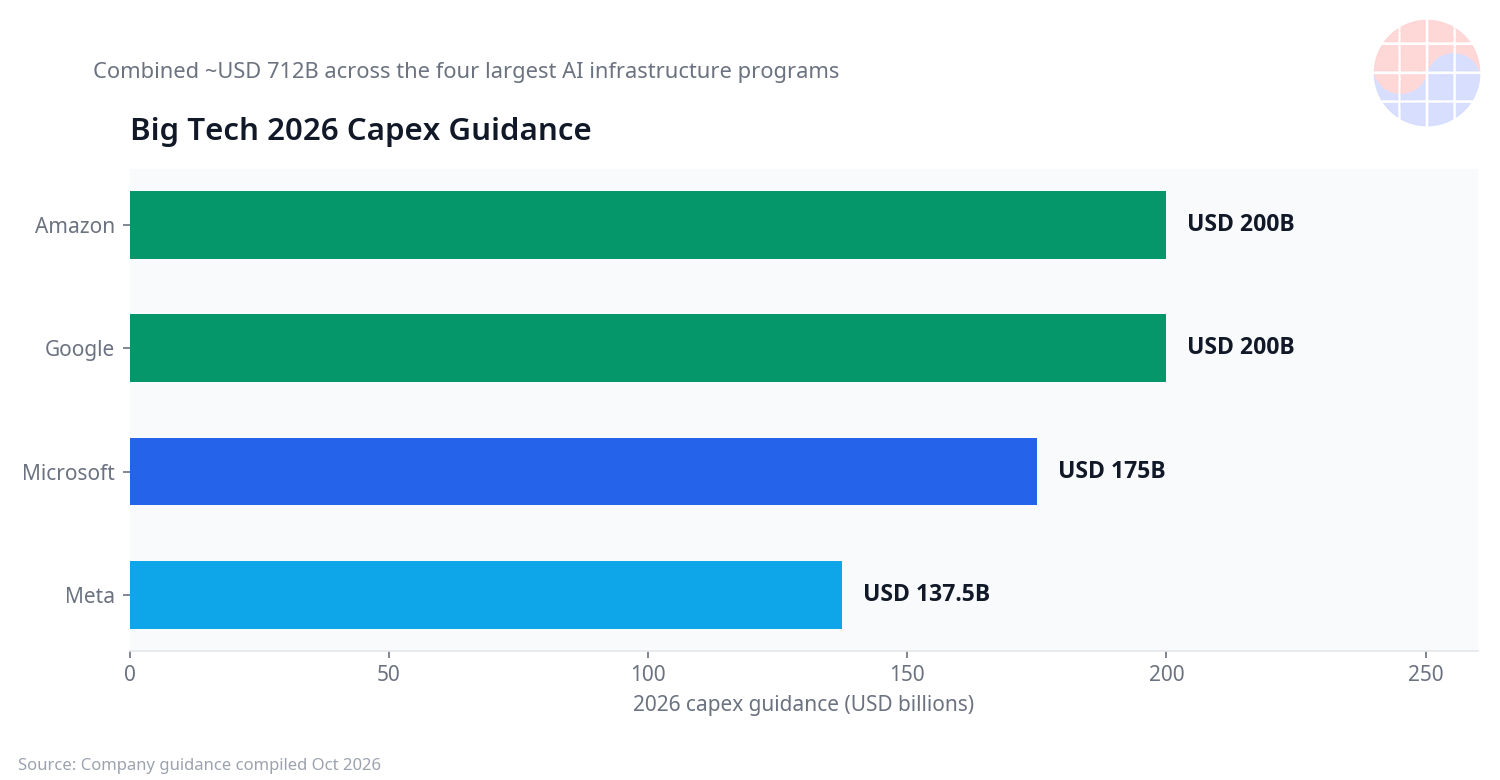
Hướng dẫn capex 2026 của bốn hyperscaler lớn nhất: Amazon ~200 tỷ USD, Google ~200 tỷ USD, Microsoft ~175 tỷ USD, Meta ~137,5 tỷ USD — tổng cộng hơn 712 tỷ USD. (Nguồn: hướng dẫn các công ty tổng hợp, tháng 10/2026)
Luận điểm đỉnh điểm 2: logic điện năng — điện trước, GPU sau
Đến 2024, câu hỏi của ngành AI là "kiếm được bao nhiêu GPU?". Năm 2026 thành "kiếm được bao nhiêu điện?". Chip vô dụng nếu không có điện để chạy.
Ở Mỹ, các khuôn viên AI riêng lẻ đang leo lên quy mô gigawatt. Microsoft bổ sung 1 GW công suất trong một quý, và quan hệ đối tác Nvidia–OpenAI được đề xuất nhắm ít nhất 10 GW. Dự án PORTS-Pike ở Ohio được thiết kế là khuôn viên điện toán AI 8 GW, với OpenAI là khách hàng theo hợp đồng thuê 20 năm. Trung tâm dữ liệu Prometheus của Meta ở Ohio ước tính 600 MW và 24 tỷ USD năm 2025, với dự báo 2 GW và 80 tỷ USD vào 2027, lên tới 9 GW và 200 tỷ USD vào 2030 (ước tính của Epoch AI). Con số chính xác là khoảng dao động, nhưng hướng đi không thể nhầm: trung tâm dữ liệu đang trở thành hạ tầng quy mô nhà máy điện.
Vấn đề là lưới điện không theo kịp. Ở Anh, 315 trung tâm dữ liệu đang chờ đấu nối lưới điện quốc gia tính đến tháng 6/2026, với tổng nhu cầu 73 GW — hơn 60% so với tổng công suất phát điện 45 GW của cả nước. Dự án NeoCloud của Nscale, từng được giới thiệu là siêu máy tính AI flagship của Anh, đã bị hoãn vì nguồn cung điện: cơ sở này cần khoảng 90 MW, tương đương điện năng của khoảng 315.000 hộ gia đình.
Hàn Quốc đối mặt bức tường tương tự. Tại diễn đàn ngày 13/10/2026 do Viện Hàn lâm Khoa học và Công nghệ Hàn Quốc tổ chức, giáo sư Park Jong-bae (Đại học Konkuk) cho biết một trung tâm dữ liệu AI 1 GW xin cấp điện ở vùng đô thị Seoul có thể phải chờ "7–8 năm trở lên" mới được cấp thực tế. Nguyên nhân không phải công suất phát điện mà là dư địa đấu nối lưới điện ở vùng đô thị. Như giáo sư Kim Seung-wan (KENTECH) nói: dự án bị chặn không phải vì thiếu điện mà vì thiếu lưới. Nút thắt ở truyền tải, không phải phát điện.
Hiệu suất càng làm vấn đề trầm trọng. Số liệu Nvidia công bố cho thấy, trong trung tâm dữ liệu 1 GW, chỉ khoảng 70% điện năng đầu vào đến được phép tính AI thực tế; 30% còn lại mất vào làm mát và phân phối điện (~20%) cộng với lỗi hệ thống và khởi động lại (~10%). Một phần ba điện năng bốc hơi trước khi có bất kỳ phép tính nào. Nvidia tin rằng tối ưu hóa có thể đẩy con số này lên trên 90%, nhưng với kiến trúc hiện tại, xây thêm trung tâm dữ liệu cũng đồng nghĩa lãng phí thêm điện.
Tóm lại, "bức tường điện" của phe đỉnh điểm không phải nút thắt tạm thời mà là ràng buộc cấu trúc. Nhà máy điện mất 5–10 năm để xây; mở rộng truyền tải cũng mất nhiều năm. GPU có thể sản xuất trong một năm. Điện thì không.
Luận điểm siêu chu kỳ 1: logic lợi nhuận — tiền thật đang chảy
Nơi phe đỉnh điểm chất vấn doanh thu tương lai, phe siêu chu kỳ chỉ vào doanh thu hiện tại. Quý kết thúc ngày 26/7/2026, Nvidia báo cáo doanh thu 96,2 tỷ USD và lợi nhuận ròng 59,7 tỷ USD, với doanh thu trung tâm dữ liệu tăng 117% so với cùng kỳ. Doanh thu quy năm (run-rate) của Anthropic vượt 65 tỷ USD cuối tháng 7/2026, với lợi nhuận hoạt động điều chỉnh dương. Doanh thu đám mây của các hyperscaler tăng 37–82%. Đây là tiền mặt đã kiểm toán, không phải câu chuyện.
Các chỉ báo nhu cầu cũng mạnh không kém. Goldman Sachs dự báo chi tiêu hạ tầng AI tích lũy 7,6 nghìn tỷ USD từ 2026 đến 2031. Riêng các hyperscaler lớn của Mỹ, capex dự báo 800 tỷ USD năm 2026, 1,2 nghìn tỷ USD năm 2027 và 1,4 nghìn tỷ USD năm 2028. Tốc độ tăng trưởng chậm lại — từ gần 100% năm 2026 xuống 54% năm 2027 và 12% năm 2028 — nhưng quy mô tuyệt đối tiếp tục leo thang. Việc doanh nghiệp ứng dụng AI mang tính cấu trúc: 88% doanh nghiệp báo cáo dùng AI thường xuyên, dù việc theo dõi ROI còn tụt lại. Nói cách khác: ứng dụng đã xong; ngành đang ở giai đoạn đo lường.
Định giá thêm một sắc thái thú vị. Cổ phiếu hạ tầng AI đã rơi xuống mức định giá thấp nhất một thập kỷ: P/E dự phóng trung vị giảm từ 32x tháng 4/2026 xuống 22x, và cổ phiếu bộ nhớ giao dịch ở 4x lợi nhuận dự phóng hai năm — bằng một nửa mức trung bình 15 năm (8x). Luận điểm yếu cho câu chuyện "bong bóng": hoài nghi có lẽ đã được phản ánh vào giá.
Luận điểm siêu chu kỳ 2: logic bộ nhớ — DRAM vẫn đang tăng
Ít ngành nào phát tín hiệu rõ như bộ nhớ. Quý 3/2026, giá bán bình quân DRAM và NAND tăng gần 20% so với quý trước, và tình trạng cung-cầu căng thẳng dự kiến kéo dài đến 2027 (Bernstein). Tỷ lệ đáp ứng cung DRAM khoảng 79% năm 2026 và NAND khoảng 80% — thấp xa đường cân bằng 100% — chỉ phục hồi về gần cân bằng vào 2027.
HBM (bộ nhớ băng thông cao) đã thay đổi cấu trúc chu kỳ. Nhu cầu HBM từ máy chủ AI hiện chiếm hơn một nửa tổng lượng DRAM xuất xưởng, và thị trường HBM dự báo 77,4 tỷ USD năm 2026 (+124% so với cùng kỳ), mở rộng lên 152,8 tỷ USD năm 2027. Dự án Stargate của OpenAI được cho là đã đảm bảo tới 900.000 tấm wafer DRAM mỗi tháng từ Samsung và SK hynix — khoảng 40% tổng sản lượng DRAM toàn cầu. Công suất HBM đã bán hết đến 2026. SK hynix ghi nhận biên lợi nhuận hoạt động 72% quý 1/2026 — cao hơn Nvidia hay TSMC.
Điều cốt yếu là đợt tăng này trông như nhu cầu thực, không phải tích trữ hàng tồn kho. Các hãng PC và smartphone đã bắt đầu cắt giảm lượng xuất xưởng thiết bị dưới áp lực chi phí bộ nhớ — vậy mà giá vẫn tăng vì máy chủ AI hút hết lượng hàng. Dự báo quý 4/2026 chỉ ra giá hợp đồng tiếp tục tăng: DRAM thông thường +10–15% so với quý trước, DRAM tổng gồm HBM +15–20%, NAND +15–20% (tổng hợp nghiên cứu thị trường).
Quy mô toàn ngành cũng đã thay đổi. Hiệp hội Công nghiệp Chất bán dẫn báo cáo doanh số chất bán dẫn toàn cầu 791,7 tỷ USD năm 2025 (+25,6% so với cùng kỳ), và tin tức khai mạc SEMICON West tháng 10/2026 ghi nhận ngành vượt 1 nghìn tỷ USD doanh thu năm lần đầu tiên — sớm bốn năm so với kỳ vọng.
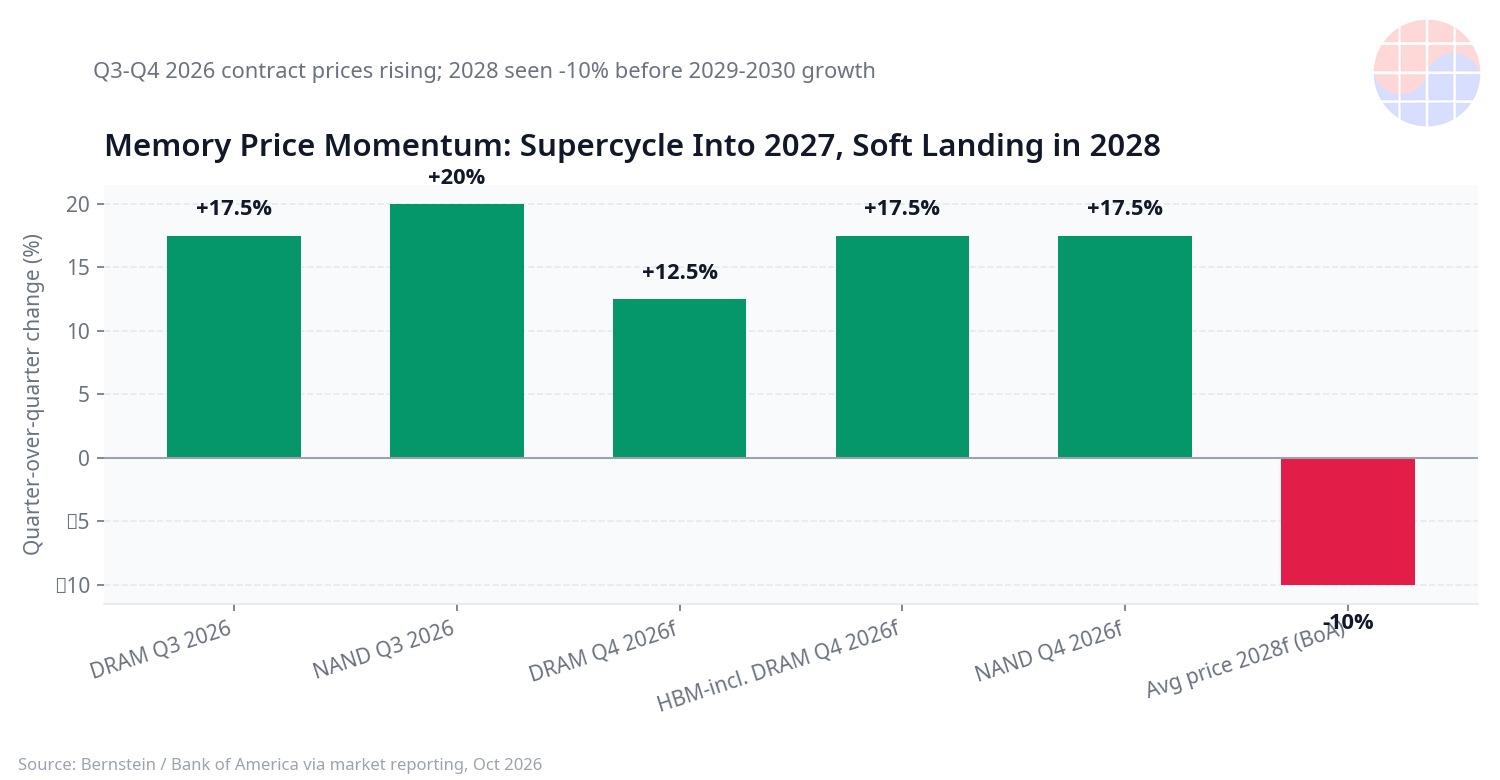
Động lượng giá bộ nhớ: giá hợp đồng tăng hai chữ số trong quý 3–4/2026; dự kiến hạ cánh mềm ~-10% năm 2028 trước khi tăng trưởng trở lại 2029–2030. (Nguồn: tổng hợp Bernstein / Bank of America, tháng 10/2026)
Luận điểm siêu chu kỳ 3: logic bá quyền — vì sao không thể dừng
Vượt lên kinh tế là địa chính trị. AI đã thành đấu trường cạnh tranh quyền lực quốc gia, không chỉ đối đầu công nghiệp. Chính phủ Mỹ đã đẩy kế hoạch đầu tư của TSMC tại Mỹ lên 265 tỷ USD cho 12 cơ sở chất bán dẫn và đóng gói, và các chính phủ trên thế giới đang rót trợ cấp cho các dự án foundry. Cuộc đua trợ cấp nhà nước giờ chồng lên cuộc đua đầu tư tư nhân.
Trong cấu trúc này, logic chu kỳ bình thường — "cắt đầu tư khi nhu cầu hạ nhiệt" — có thể không còn đúng. Nếu chi phí tụt hậu lớn hơn chi phí đầu tư quá mức, chi tiêu tiếp tục ngay cả khi lỗ. Tháng 7/2026, chi tiêu trung tâm dữ liệu tư nhân của Mỹ đạt kỷ lục 75 tỷ USD theo nhịp năm hóa, tăng 57% so với cùng kỳ — trong khi xây dựng tư nhân tổng thể đi ngang. Đầu tư trung tâm dữ liệu đã vượt xây dựng nhà ở lần đầu tiên trong hồ sơ hiện đại. Dòng vốn đang bỏ phiếu bằng chân.
Tăng trưởng cấu trúc của nhu cầu suy luận (inference) là trụ cột còn lại của phe siêu chu kỳ. Nhu cầu huấn luyện (training) có thể dao động theo chu kỳ phát triển mô hình, nhưng nhu cầu suy luận tích lũy theo số người dùng khi các AI agent lan rộng. Đó chính là nơi ngành bộ nhớ đang nhìn: suy luận bị thắt ở dung lượng bộ nhớ, nên ngay cả mô hình nhẹ hơn cũng không làm giảm nhu cầu bộ nhớ.
Chase's Take: siêu chu kỳ được điều tốc bởi điện năng
Đặt hai luận điểm cạnh nhau, tôi đi đến nhận định rằng khung của cuộc tranh luận đã sai. Không phải "đỉnh điểm hay siêu chu kỳ" — cả hai hiện tượng đang diễn ra đồng thời.
Phán đoán của tôi: nền tảng 2026–2027 là siêu chu kỳ. 59,7 tỷ USD lợi nhuận ròng quý của Nvidia, HBM bán hết, và giá DRAM tăng hai chữ số là tiền mặt, không phải câu chuyện. Động cơ địa chính trị của cuộc cạnh tranh bá quyền AI sẽ không tắt sớm. Cộng thêm nhu cầu suy luận tăng trưởng cấu trúc, đỉnh điểm nhu cầu công nghệ vẫn còn xa.
Nhưng nút thắt điện đang cưỡng bức điều tốc siêu chu kỳ này. Với 315 trung tâm dữ liệu xếp hàng chờ đấu nối lưới điện Anh và thời gian chờ 7–8 năm cho 1 GW ở vùng Seoul, ngay cả kế hoạch capex hung hãn nhất cũng đối mặt lead time nhiều năm mới vận hành thực tế. Nghịch lý thay, điều này làm chu kỳ lành mạnh hơn. Khác với bong bóng dot-com 2000, một ràng buộc vật lý giờ đang hãm đầu tư quá mức. Điện đóng vai trò cầu dao tự nhiên.
Rủi ro thực sự nằm ở cấu trúc tài trợ, không phải nhu cầu công nghệ. Khoảng cách chi tiêu-doanh thu 10 trên 1, dòng tiền tự do âm, phát hành trái phiếu 450 tỷ USD, thỏa thuận vòng tròn, tranh luận khấu hao — điều này vần với Cơn sốt Đường sắt (Railway Mania) của Anh thập niên 1840. Đường ray thực sự được xây và cuối cùng được dùng, nhưng phần lớn nhà đầu tư rót tiền ở đỉnh đã mất tiền. Hạ tầng AI có thể đi theo cùng kịch bản: công nghệ ở lại, cấu trúc tài trợ rung chuyển. Việc 40% người được BofA khảo sát chỉ ra capex AI là nguồn có khả năng nhất gây sự kiện tín dụng hệ thống cũng cùng hướng đó.
Vậy đây là kịch bản của tôi. 2026–2027: siêu chu kỳ được điện điều tốc tiếp tục, với sức mạnh bộ nhớ đến 2027. Quanh 2028, hạ cánh mềm của bộ nhớ (~-10% giá) trùng với bài kiểm tra sức chịu đựng của cấu trúc tài trợ. Nếu đỉnh điểm đến, nó đến lúc đó — dưới dạng chu kỳ tín dụng, không phải sụp đổ nhu cầu công nghệ. Nhà đầu tư nên tận hưởng sức mạnh chất bán dẫn 2026–2027 trong khi chuẩn bị trước phòng hộ cho cửa sổ đòn bẩy 2028.
Hàm ý cho nhà đầu tư, kỹ sư và nhà hoạch định chính sách
- Nhà đầu tư: định giá hạ tầng AI ở mức thấp nhất một thập kỷ — hoài nghi đã được phản ánh đáng kể vào giá. Ở giai đoạn này, "ai đảm bảo được điện, người đó thắng". Chuỗi giá trị điện — phát điện, truyền tải, máy biến áp, ESS — quan trọng ngang GPU. Với bộ nhớ, quản lý vị thế theo kịch bản hạ cánh mềm 2028.
- Kỹ sư: nút thắt trung tâm dữ liệu đang dịch từ chip sang điện và làm mát. Nhu cầu nhân tài trong "chất bán dẫn hạ tầng" — thiết bị công suất, làm mát bằng chất lỏng, kiến trúc phân phối điện — tăng mang tính cấu trúc. Về sự nghiệp, năng lực thiết kế nguồn và nhiệt sẽ được trả premium ngang thiết kế GPU.
- Nhà hoạch định chính sách: trong trường hợp Hàn Quốc, nút thắt là dư địa đấu nối lưới điện, không phải phát điện. Nếu 1 GW ở vùng đô thị mất 7–8 năm, thu hút trung tâm dữ liệu AI phải được quy hoạch trọn gói với mở rộng lưới điện. Lọc đơn xin điện trùng lặp và cải thiện cơ chế bù đắp ESS là việc ngắn hạn.
Câu hỏi thường gặp
Bong bóng chất bán dẫn AI có giống bong bóng dot-com 2000?
Có điểm giống và điểm khác. Điểm giống là sự mong manh tài trợ: hạ tầng xây bằng nợ, con số nhu cầu bị thổi phồng, tranh luận định giá — những mô thức lặp lại năm 2000 và trong Railway Mania 1840. Điểm khác là tiền mặt. Dot-com là bong bóng của công ty thua lỗ; nay Nvidia lãi ròng quý 59,7 tỷ USD. Công nghệ là thật và tiền thực sự đang chảy. Vì vậy hãy theo dõi khả năng "bong bóng tài trợ", không phải "bong bóng công nghệ".
Nếu thiếu điện được giải quyết, siêu chu kỳ có tăng tốc?
Ngược trực giác, có thể không. Giải quyết nút thắt điện đẩy nhanh đưa trung tâm dữ liệu vào vận hành — và cùng với đó là rủi ro đầu tư quá mức. Ràng buộc điện hiện tại cũng đóng vai trò van an toàn hãm chu kỳ. "Mở rộng có quản lý" với đầu tư hạ tầng điện song song là kịch bản lành mạnh nhất.
Siêu chu kỳ bộ nhớ kéo dài bao lâu?
Dự báo hiện tại thấy khan hiếm đến 2027. Tỷ lệ đáp ứng DRAM tăng từ 79% năm 2026 lên đường cân bằng 100% chỉ vào 2027. Tuy nhiên Bank of America dự báo hạ cánh mềm 2028 — giá bình quân -10% (DRAM -5%, NAND -13%) — trước khi tăng trưởng trở lại 2029–2030. Điều này khớp với kịch bản siêu chu kỳ được điện điều tốc.
Nhà đầu tư cá nhân nên tiếp cận cổ phiếu chất bán dẫn thế nào lúc này?
Định giá đã rơi xuống thấp nhất một thập kỷ, nên có thể nói hoài nghi phần lớn đã phản ánh vào giá. Nhưng với rủi ro chu kỳ tín dụng quanh 2028, vào lệnh từng phần và đa dạng hóa sang chuỗi giá trị điện và hạ tầng có vẻ hợp lý hơn đặt cược tập trung. Bài viết này không phải lời khuyên đầu tư.
Lưu ý: bài viết được thực hiện ngày 16/10/2026 dựa trên tài liệu công khai. Dự báo capex và giá có thể thay đổi theo điều kiện thị trường và không cấu thành khuyến nghị mua/bán bất kỳ chứng khoán nào.


