 VLSI Korea
Market Bulletin: Cuộc Tái Thiết Điện Áp 800V — Trung Tâm Dữ Liệu AI Đang Xây Lại Hệ Thống Cấp Nguồn Xung Quanh GaN và SiC
Navitas và Infineon trình diễn bo mạch nguồn GaN 24-kW và PSU 27-kW tại OCP 2026; kiến trúc 800VDC của NVIDIA nhắm tới rack AI 1-MW từ 2027, với hàm lượng chất bán dẫn công suất trên mỗi rack tăng gấp đôi lên 100.000 USD (ước tính của onsemi).


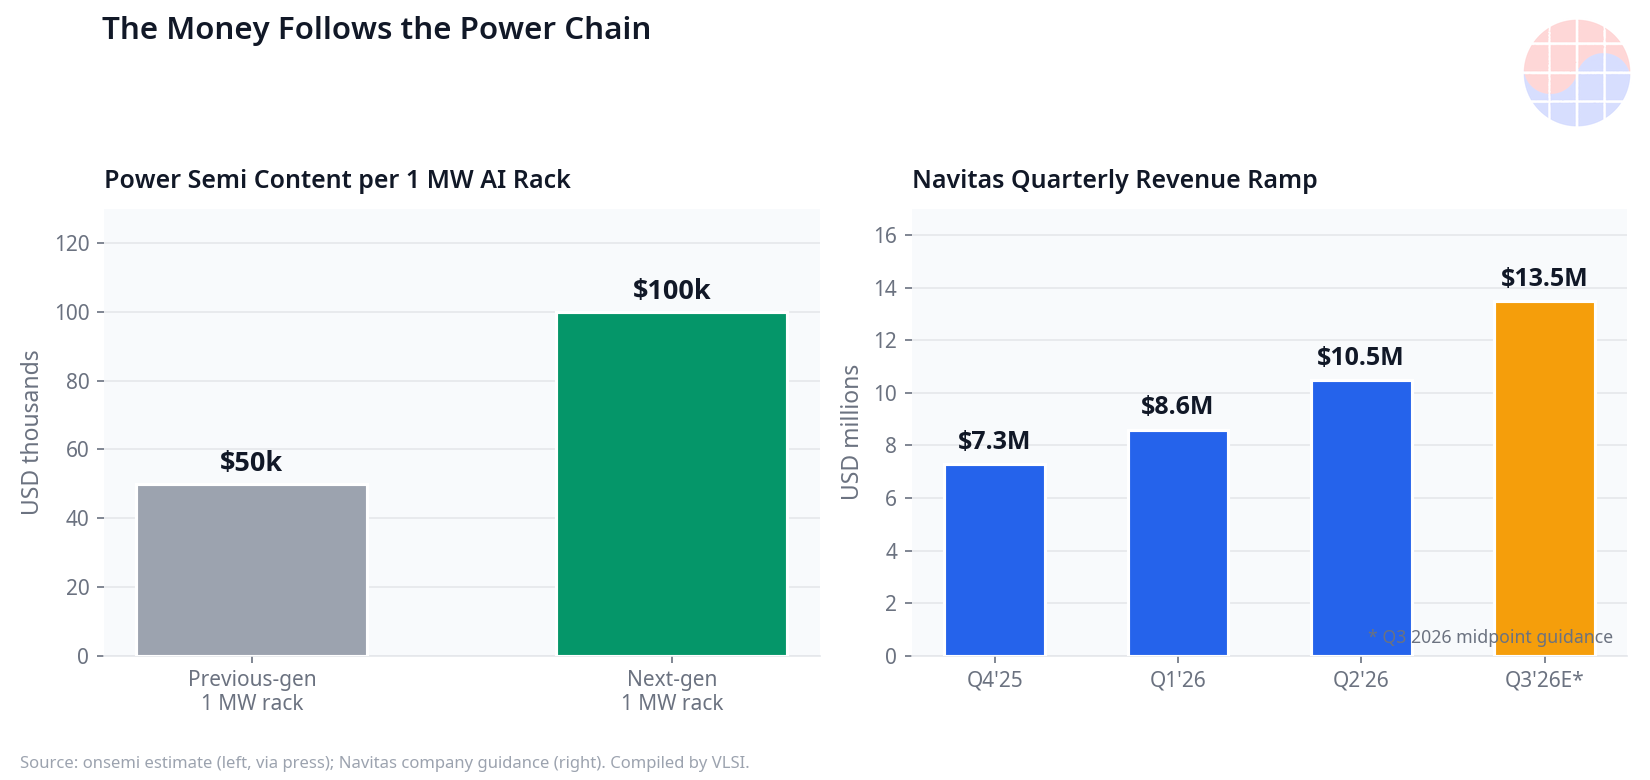
Cấp nguồn đang là giới hạn mới của việc mở rộng trung tâm dữ liệu AI, và ngành chất bán dẫn công suất đang được xây dựng lại xung quanh GaN và SiC. NVIDIA dẫn đầu cuộc tái thiết bằng chuỗi cấp nguồn 800 V DC nhắm tới rack AI 1-megawatt từ 2027, và OCP Global Summit 2026 (San Jose, 13–15 tháng 10) đã đưa cấp nguồn trung tâm dữ liệu lên vị trí trung tâm. Con số kích hoạt: onsemi ước tính hàm lượng chất bán dẫn công suất trên mỗi rack AI 1-MW thế hệ mới đã tăng gấp đôi — 50.000 USD lên 100.000 USD.
Điểm Nổi Bật Chính
- Navitas và NVIDIA trình diễn bo mạch nguồn GaN 24-kW từ 800V xuống 12V trên AI Factory MGX Wall của NVIDIA tại OCP 2026, với mục tiêu hiệu suất 97% ở tải đầy (mục tiêu công ty), mật độ trên 2.000 W/in³, loại bỏ tầng bus trung gian 50-V. Nguồn: EE Times, 16/10/2026
- Infineon trình diễn bo mạch tham chiếu PSU ba pha 27-kW cho máy chủ AI, đáp ứng chuẩn OCP ORV3, đạt 116 W/in³ so với mức tối thiểu 94 W/in³, dựa trên PFC ANPC năm mức và LLC ba mức điều khiển kỹ thuật số. Nguồn: EE Times, 16/10/2026
- Kiến trúc 800V HVDC của NVIDIA (công bố 2025) chuyển đổi điện lưới 13,8 kV AC thành 800 V DC tại vành đai trung tâm dữ liệu để nuôi rack IT 1-megawatt từ 2027, với mục tiêu: ít hơn 45% đồng, công suất/dây dẫn cao hơn 85%, TCO thấp hơn tới 30%. Đối tác: ABB, Eaton, Schneider Electric, Vertiv; sản xuất quy mô đầy đủ cùng Kyber vào 2027, nguồn theo hàng 2 MW/hàng, mục tiêu Rubin Ultra ~576 GPU/rack ở ~1 MW. Nguồn: TokenPost · Nguồn: Cobtel
- Giá trị hàm lượng công suất trên mỗi rack tăng vọt: onsemi ước tính hàm lượng chất bán dẫn công suất trên mỗi rack AI 1-MW thế hệ mới tăng từ 50.000 USD lên 100.000 USD. NVIDIA liệt kê LITEON là nhà cung cấp linh kiện hệ thống 800VDC; mảng AI của LITEON chiếm 20% doanh thu 2025 và có thể đạt 40% vào 2026 (earnings call Q3 2025). Nguồn: AInvest · Nguồn: CommonWealth English, 10/2025
- Navitas bước vào giai đoạn tăng tốc doanh thu: 7,3 triệu USD (Q4 2025) → 8,6 triệu USD (Q1 2026) → ~10,5 triệu USD (Q2 2026); dự báo Q3 2026 ~13,5 triệu USD (~+28% theo quý); kết quả Q3 2026 ngày 3/11/2026. Nguồn: Tickeron · Nguồn: Finimize
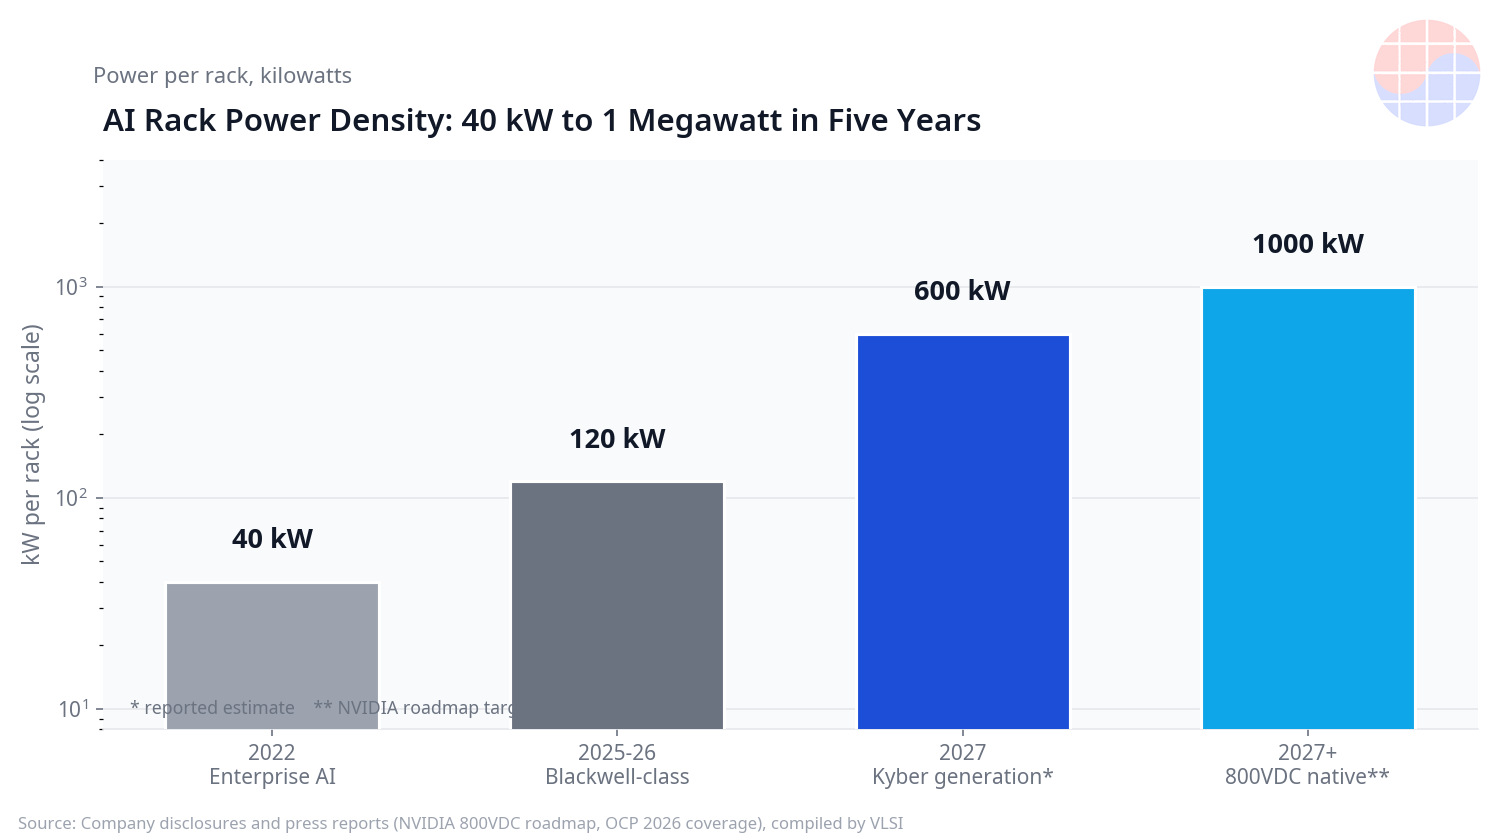
- Bối cảnh quy mô: IEA dự báo tổng điện tiêu thụ của trung tâm dữ liệu toàn cầu đạt ~1.000 TWh vào 2026; công suất rack AI tăng từ ~40 kW (đầu thập niên 2020) lên 120 kW+ (2026), ~600 kW (thế hệ Kyber), rồi 1 MW/rack với 800VDC từ 2027. Nguồn: AInvest · Nguồn: Wedbush/TokenRing, 1/2026
Cập Nhật Thị Trường
Bảng dưới đây so sánh chuỗi cấp nguồn AC truyền thống với kiến trúc 800VDC do NVIDIA thúc đẩy. Các con số tuyên bố là mục tiêu của công ty, không phải kết quả đo độc lập.
| Yếu tố | Chuỗi AC truyền thống | Kiến trúc 800VDC (NVIDIA) |
|---|---|---|
| Daya rak | ~40 kW (đầu thập niên 2020); 120 kW+ (2026) | ~600 kW (Kyber); 1 MW/rack từ 2027 |
| Điện áp phân phối | AC vào PSU rack, rồi bus DC trung gian (50 V) | 800 V DC từ vành đai; 800V xuống 12V trực tiếp |
| Đồng | Mức cơ sở | Mục tiêu: ít hơn ~45% |
| Công suất/dây dẫn | Mức cơ sở | Mục tiêu: cao hơn tới 85% |
| TCO | Mức cơ sở | Mục tiêu: thấp hơn tới 30% |
| Tầng chuyển đổi | Bao gồm tầng bus trung gian 50-V | Tầng 50-V bị loại bỏ; PFC + LLC hiệu suất cao |
| Thời điểm | Đang vận hành | Sản xuất quy mô đầy đủ cùng Kyber vào 2027 |
Nguồn: TokenPost, Cobtel, EE Times, 16/10/2026. Các con số đồng/TCO/mật độ là mục tiêu của công ty.
Quan Điểm Của VLSI
Nguồn điện giờ đây là giới hạn ràng buộc của sự mở rộng AI. Khả năng tính toán đã tăng hàng chục lần trong năm năm, nhưng vật lý cấp nguồn — đồng, tổn hao chuyển đổi và nhiệt — không tăng theo kịp. Khi rack tăng từ 40 kW lên 1.000 kW, mỗi phần trăm tổn hao chuyển đổi trở thành megawatt nhiệt phải tản. Đây là nơi wide-bandgap phát huy: GaN và SiC chuyển mạch nhanh hơn với tổn hao thấp hơn silic truyền thống, loại bỏ hoàn toàn một tầng chuyển đổi (bus 50-V) và đẩy mật độ công suất lên trên 2.000 W/in³ — một thay đổi kiến trúc chuyển giá trị từ đồng và sắt sang chất bán dẫn.
Những bên thắng về mặt cấu trúc: các nhà cung cấp GaN/SiC (Navitas, onsemi, Infineon) quyết định hiệu suất rack; các nhà sản xuất PSU và linh kiện trong hệ sinh thái 800VDC như LITEON và Delta; các foundry công suất cung cấp quy trình GaN/SiC sản lượng lớn. Những bên chịu sức ép: các hãng IGBT thuần silic không có danh mục wide-bandgap — khi chuỗi cấp nguồn được thiết kế lại xung quanh hiệu suất, vị thế của họ trong phân khúc AI thu hẹp.
Góc nhìn Hàn Quốc: bài thuyết trình earnings Q3 2025 của DB HiTek liệt kê GaN là lĩnh vực mở rộng quy trình mới, bên cạnh BCD và MOSFET điện áp cao. Nguồn: DB HiTek Q3 2025 Là foundry công suất 8-inch của Hàn Quốc phục vụ hơn 400 khách hàng toàn cầu (Nguồn: Asia Business Daily, 11/2025), bước tiến sang GaN đặt Hàn Quốc vào cùng chuỗi cung ứng mà NVIDIA đang kéo.
Chase's Take: Tôi đọc OCP 2026 như khoảnh khắc "nguồn điện" không còn là bài toán cơ sở vật chất mà trở thành bài toán chất bán dẫn. Con số tôi chú ý nhất không phải 97% — đó là mục tiêu, không phải kết quả — mà là việc loại bỏ tầng bus 50-V: khi một tầng chuyển đổi biến mất, thứ biến mất là cả một lớp nhà cung cấp. Câu hỏi bây giờ là chuỗi cung ứng — foundry, PSU, busbar, đầu nối — có theo kịp tốc độ kiến trúc của NVIDIA hay không.
Triển Vọng
- Đợt tăng tốc Kyber 2027: sản xuất quy mô đầy đủ của 800VDC cùng Kyber là cột mốc xác thực — trễ hay sớm đều làm chuyển động toàn bộ chuỗi cung ứng nguồn AI.
- Việc áp dụng ORV3: PSU ba pha 27-kW của Infineon (116 W/in³ so với tối thiểu 94 W/in³) đặt chuẩn mật độ mới; mức độ hyperscaler áp dụng sẽ quyết định tốc độ chuẩn hóa.
- Phân chia SiC và GaN ở điện áp cao: GaN dẫn đầu ở khâu 800V xuống 12V, nhưng vai trò của SiC ở phía điện áp cao hơn vẫn chưa ngã ngũ.
- Công suất WBG của Trung Quốc: mở rộng công suất GaN/SiC tại Trung Quốc có thể kéo giá xuống và thay đổi phép tính TCO — hãy theo dõi ai cung cấp sản lượng thực.
FAQ
Kiến trúc 800V HVDC của NVIDIA là gì?
Kiến trúc cấp nguồn (công bố 2025) chuyển đổi điện lưới 13,8 kV AC thành 800 V DC tại vành đai trung tâm dữ liệu rồi phân phối trực tiếp tới rack — nuôi rack IT 1-megawatt từ 2027 với mục tiêu ít hơn 45% đồng và TCO thấp hơn tới 30% (mục tiêu của công ty). Nguồn: TokenPost
Tại sao GaN và SiC quan trọng với nguồn AI?
Chất bán dẫn wide-bandgap chuyển mạch nhanh hơn với tổn hao thấp hơn silic truyền thống, cho hiệu suất cao hơn và mật độ công suất lớn hơn — bo mạch GaN 24-kW của Navitas đặt mục tiêu 97% hiệu suất ở tải đầy và trên 2.000 W/in³. Nguồn: EE Times, 16/10/2026
Cơ hội thị trường chất bán dẫn công suất trên mỗi rack AI lớn cỡ nào?
onsemi ước tính hàm lượng chất bán dẫn công suất trên mỗi rack AI 1-MW thế hệ mới tăng gấp đôi từ 50.000 USD lên 100.000 USD. Nguồn: AInvest
Điều này liên quan gì tới Hàn Quốc?
Bài thuyết trình earnings Q3 2025 của DB HiTek liệt kê GaN là lĩnh vực mở rộng quy trình mới bên cạnh BCD/MOSFET điện áp cao; DB HiTek là foundry công suất 8-inch của Hàn Quốc phục vụ hơn 400 khách hàng toàn cầu. Nguồn: DB HiTek · Nguồn: Asia Business Daily English, 11/2025


