VLSI Korea
Điện là hào lũy mới: bên trong nút thắt điện của trung tâm dữ liệu AI
Nút thắt AI đã chuyển từ chip sang điện: nhu cầu trung tâm dữ liệu 945 TWh vào 2030, hàng đợi kết nối 2.285 GW tại Hoa Kỳ, thời gian giao máy biến áp 144 tuần và các nhà sản xuất Hàn Quốc thu khoản phí.


Điện là hào lũy mới: bên trong nút thắt điện của trung tâm dữ liệu AI
Tóm tắt 30 giây
Nút thắt của hạ tầng AI đã chuyển từ chip sang điện. Tiêu thụ điện của trung tâm dữ liệu toàn cầu tăng từ 415 TWh năm 2024 lên khoảng 945 TWh vào năm 2030 (Cơ quan Năng lượng Quốc tế, 10/04/2025). Tại Hoa Kỳ, 2.285 GW dự án phát điện và lưu trữ đang chờ trong hàng đợi kết nối lưới (dữ liệu công bố 07/04/2026), và thời gian giao máy biến áp lớn đã kéo dài từ khoảng 100 tuần năm 2022 lên 128–144 tuần. Chip có thể mua bằng tiền; điện chỉ có thể mua bằng thời gian. Ba nhà sản xuất thiết bị điện Hàn Quốc là bên thu cái giá của thời gian đó: HD Hyundai Electric ghi nhận tồn đọng đơn hàng kỷ lục 6,9 tỷ USD vào cuối Q2 2026, và Hyosung Heavy Industries nắm giữ tồn đọng công nghiệp nặng 11,8 nghìn tỷ KRW vào cuối H1 2026.
| Chỉ số | Con số (theo bài viết) |
|---|---|
| Tiêu thụ điện của trung tâm dữ liệu toàn cầu | 415 TWh năm 2024 → khoảng 945 TWh năm 2030 |
| Hàng đợi kết nối lưới điện tại Mỹ (điện mặt trời, lưu trữ và khí tự nhiên) | 2.285 GW |
| Thời gian chờ máy biến áp cỡ lớn | Khoảng 100 tuần năm 2022 → 128–144 tuần |
| Tồn đọng đơn hàng của HD Hyundai Electric (cuối Q2 2026) | 6,9 tỷ USD |
| Tồn đọng công nghiệp nặng của Hyosung Heavy Industries (cuối H1 2026) | 11,8 nghìn tỷ KRW |
| Đơn hàng mới của LS ELECTRIC (tháng 01–09/2026) | Khoảng 5,4 nghìn tỷ KRW |
Background: nút thắt luôn di chuyển
Cuộc đua trung tâm dữ liệu AI lâu nay được kể như cuộc chiến giành GPU. Suốt năm 2025, ngôn ngữ trong các cuộc gọi kết quả kinh doanh đã thay đổi: những từ lặp lại trở thành công suất, kết nối và thời gian giao hàng. Đường cong nhu cầu giải thích điều đó. Theo báo cáo "Energy and AI" của IEA (10/04/2025), tiêu thụ điện của trung tâm dữ liệu toàn cầu tăng từ khoảng 415 TWh năm 2024 — khoảng 1,5% tiêu thụ điện toàn cầu — lên khoảng 945 TWh năm 2030. Tiêu thụ tại Hoa Kỳ đạt khoảng 425 TWh vào năm 2030, tăng hơn 130%, chiếm gần một nửa tăng trưởng tổng nhu cầu điện của Hoa Kỳ.
Nguồn cung không thể đi theo độ dốc đó. Nhà máy điện, đường truyền tải, máy biến áp và thiết bị đóng cắt đều di chuyển chậm hơn nhu cầu. Ấn bản "Queued Up 2026" của Phòng thí nghiệm Quốc gia Lawrence Berkeley (07/04/2026) cho biết hàng đợi kết nối của Hoa Kỳ đạt 2.040 GW phát điện cộng 750 GW lưu trữ vào cuối năm 2025, trong đó điện mặt trời, lưu trữ và khí tự nhiên — tổ hợp gắn chặt nhất với tải AI — tổng cộng 2.285 GW. Trong suốt năm 2025, chỉ khoảng 23 GW công suất trong hàng đợi đạt vận hành thương mại. Hàng đợi đã trở thành sự chờ đợi nhiều năm.
Deep Dive 1: nhu cầu — 945 TWh thực sự có nghĩa gì
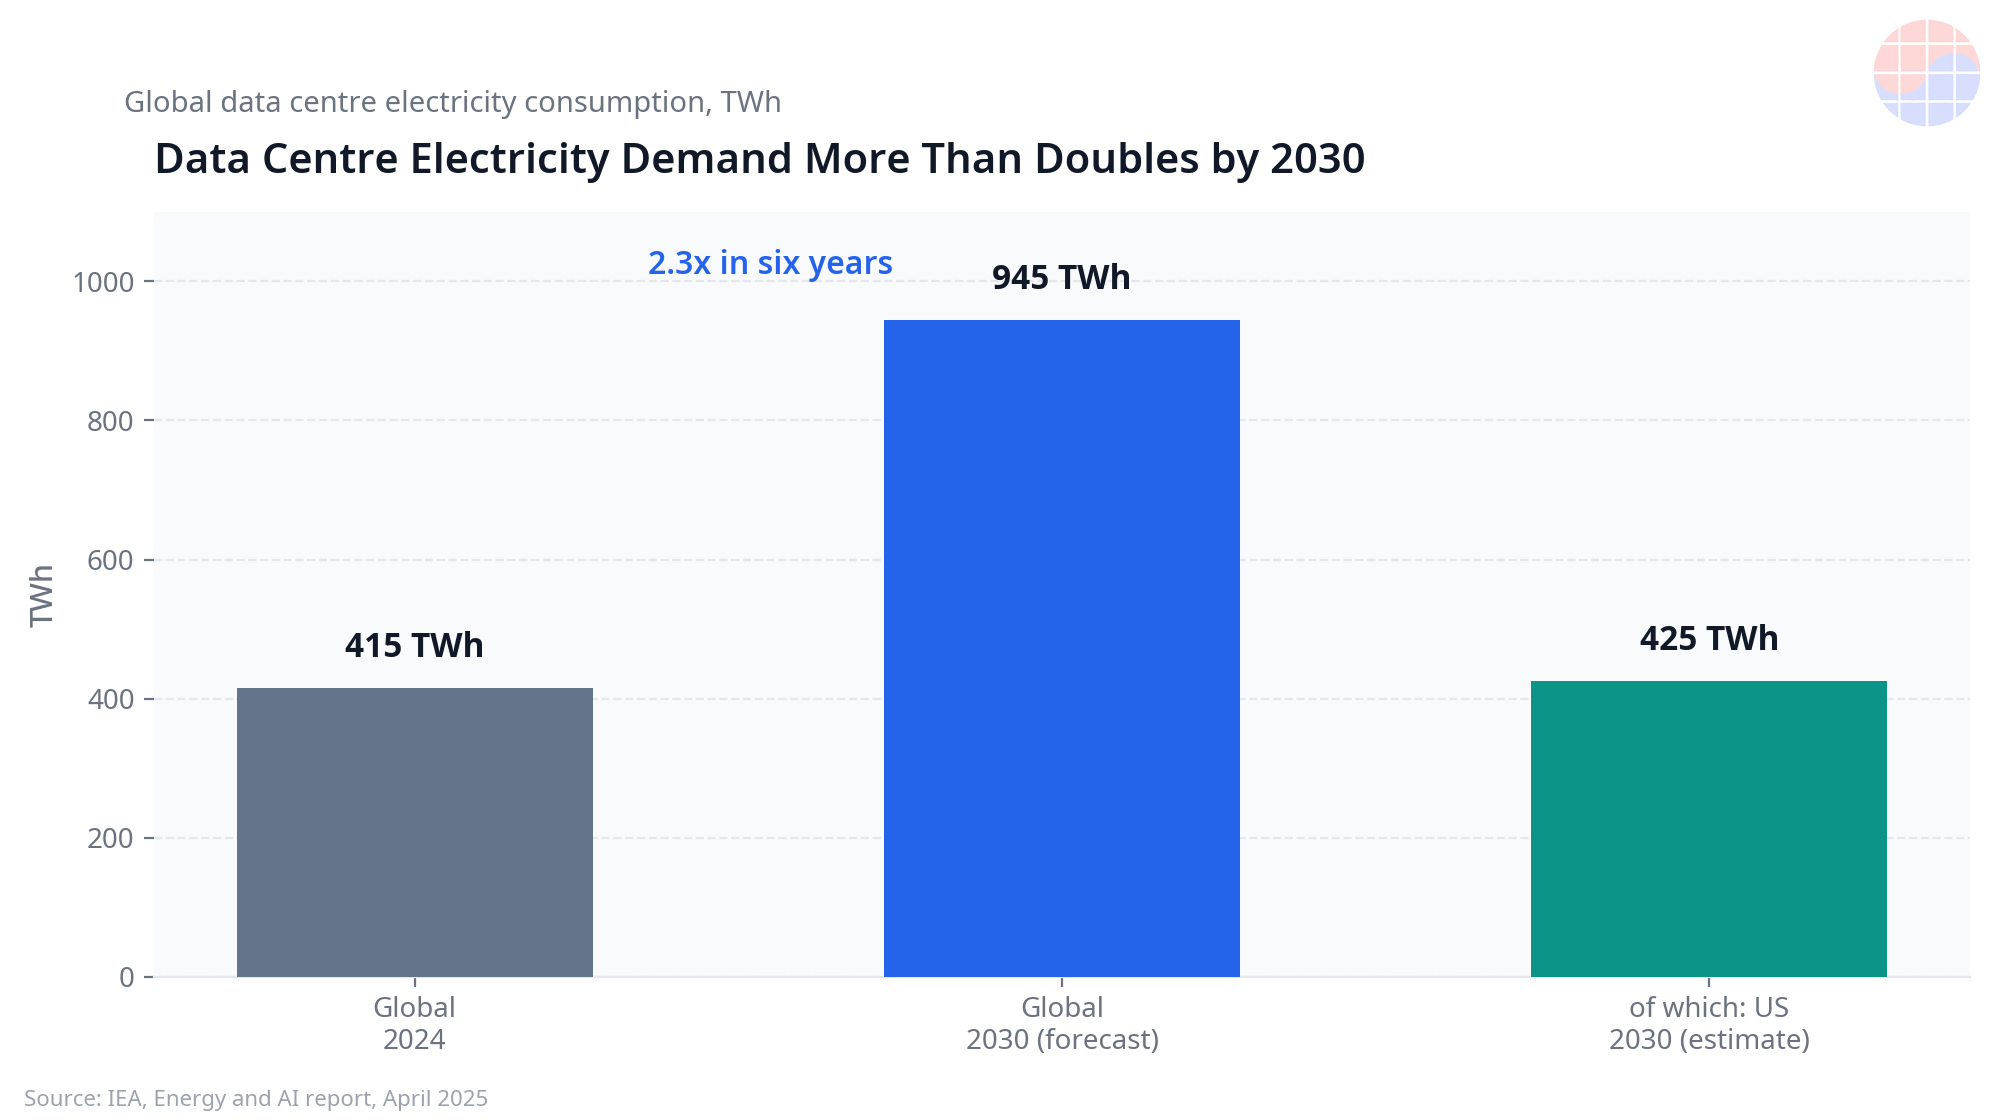
945 TWh xấp xỉ tiêu thụ điện hằng năm của Nhật Bản. AI là trung tâm của sự gia tăng: theo cùng báo cáo của IEA, năng lượng tái tạo và khí tự nhiên đảm nhận phần lớn công việc ngắn hạn, trong khi điện hạt nhân — bao gồm SMR — chỉ đóng góp đáng kể sau năm 2030. Điều đó biến khí đốt và thiết bị lưới thành van xả ngắn hạn.
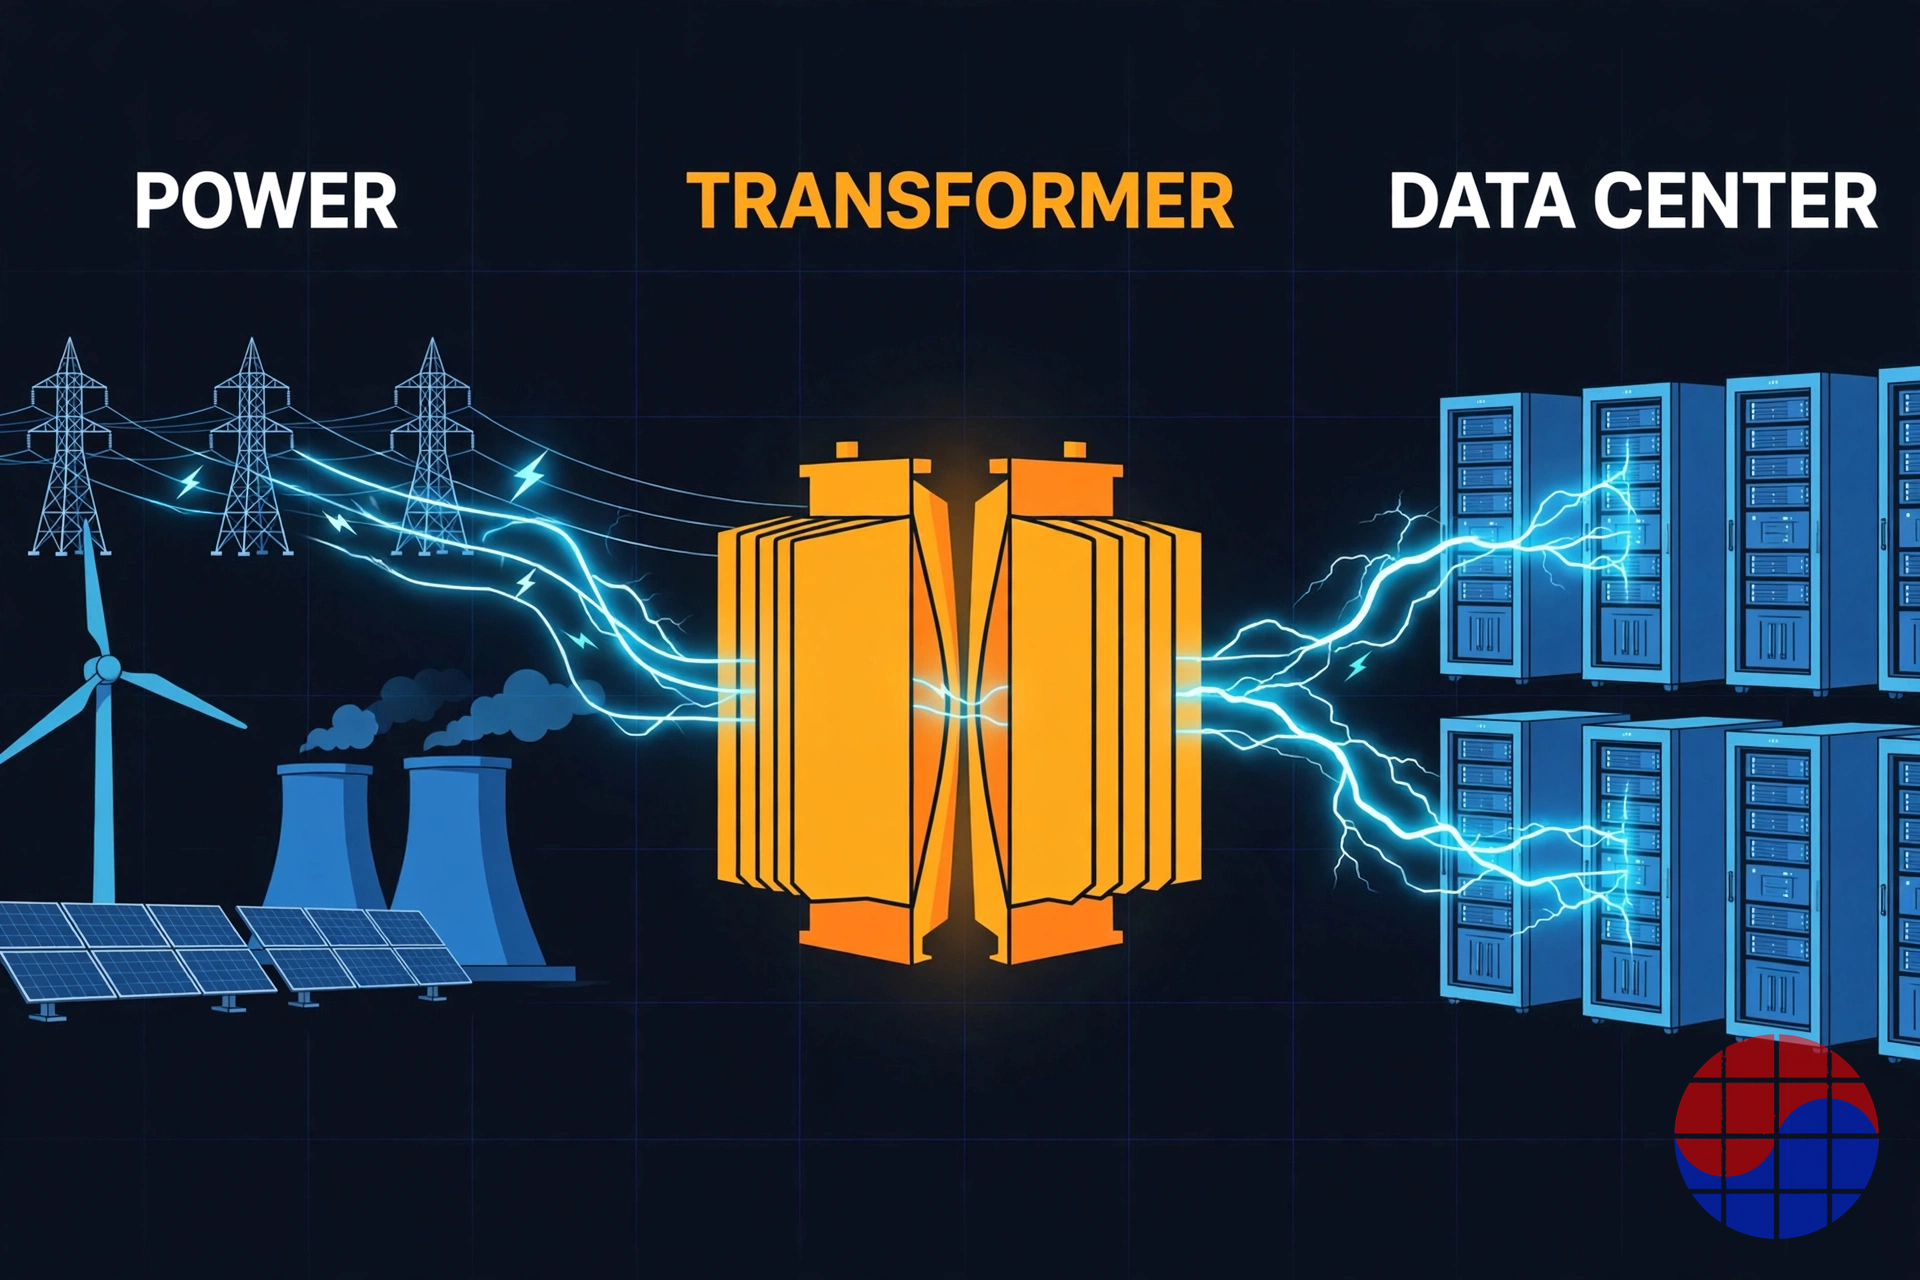
Tính chất của nhu cầu cũng thay đổi. Tải trung tâm dữ liệu truyền thống tương đối phẳng; các cụm huấn luyện AI bật và tắt hàng nghìn bộ tăng tốc cùng lúc. Đối với các công ty điện lực, "dùng như thế nào" nay quan trọng ngang "dùng bao nhiêu", kéo theo nhu cầu máy biến áp, máy cắt và thiết bị công suất phản kháng cùng với megawatt thô. Xây dựng một trung tâm dữ liệu không còn chủ yếu là bài toán xây dựng và máy chủ. Đó là bài toán gắn một tải cỡ nhà máy điện vào lưới một cách an toàn.
Deep Dive 2: nguồn cung — máy biến áp 144 tuần và cuộc chiến slot tuabin
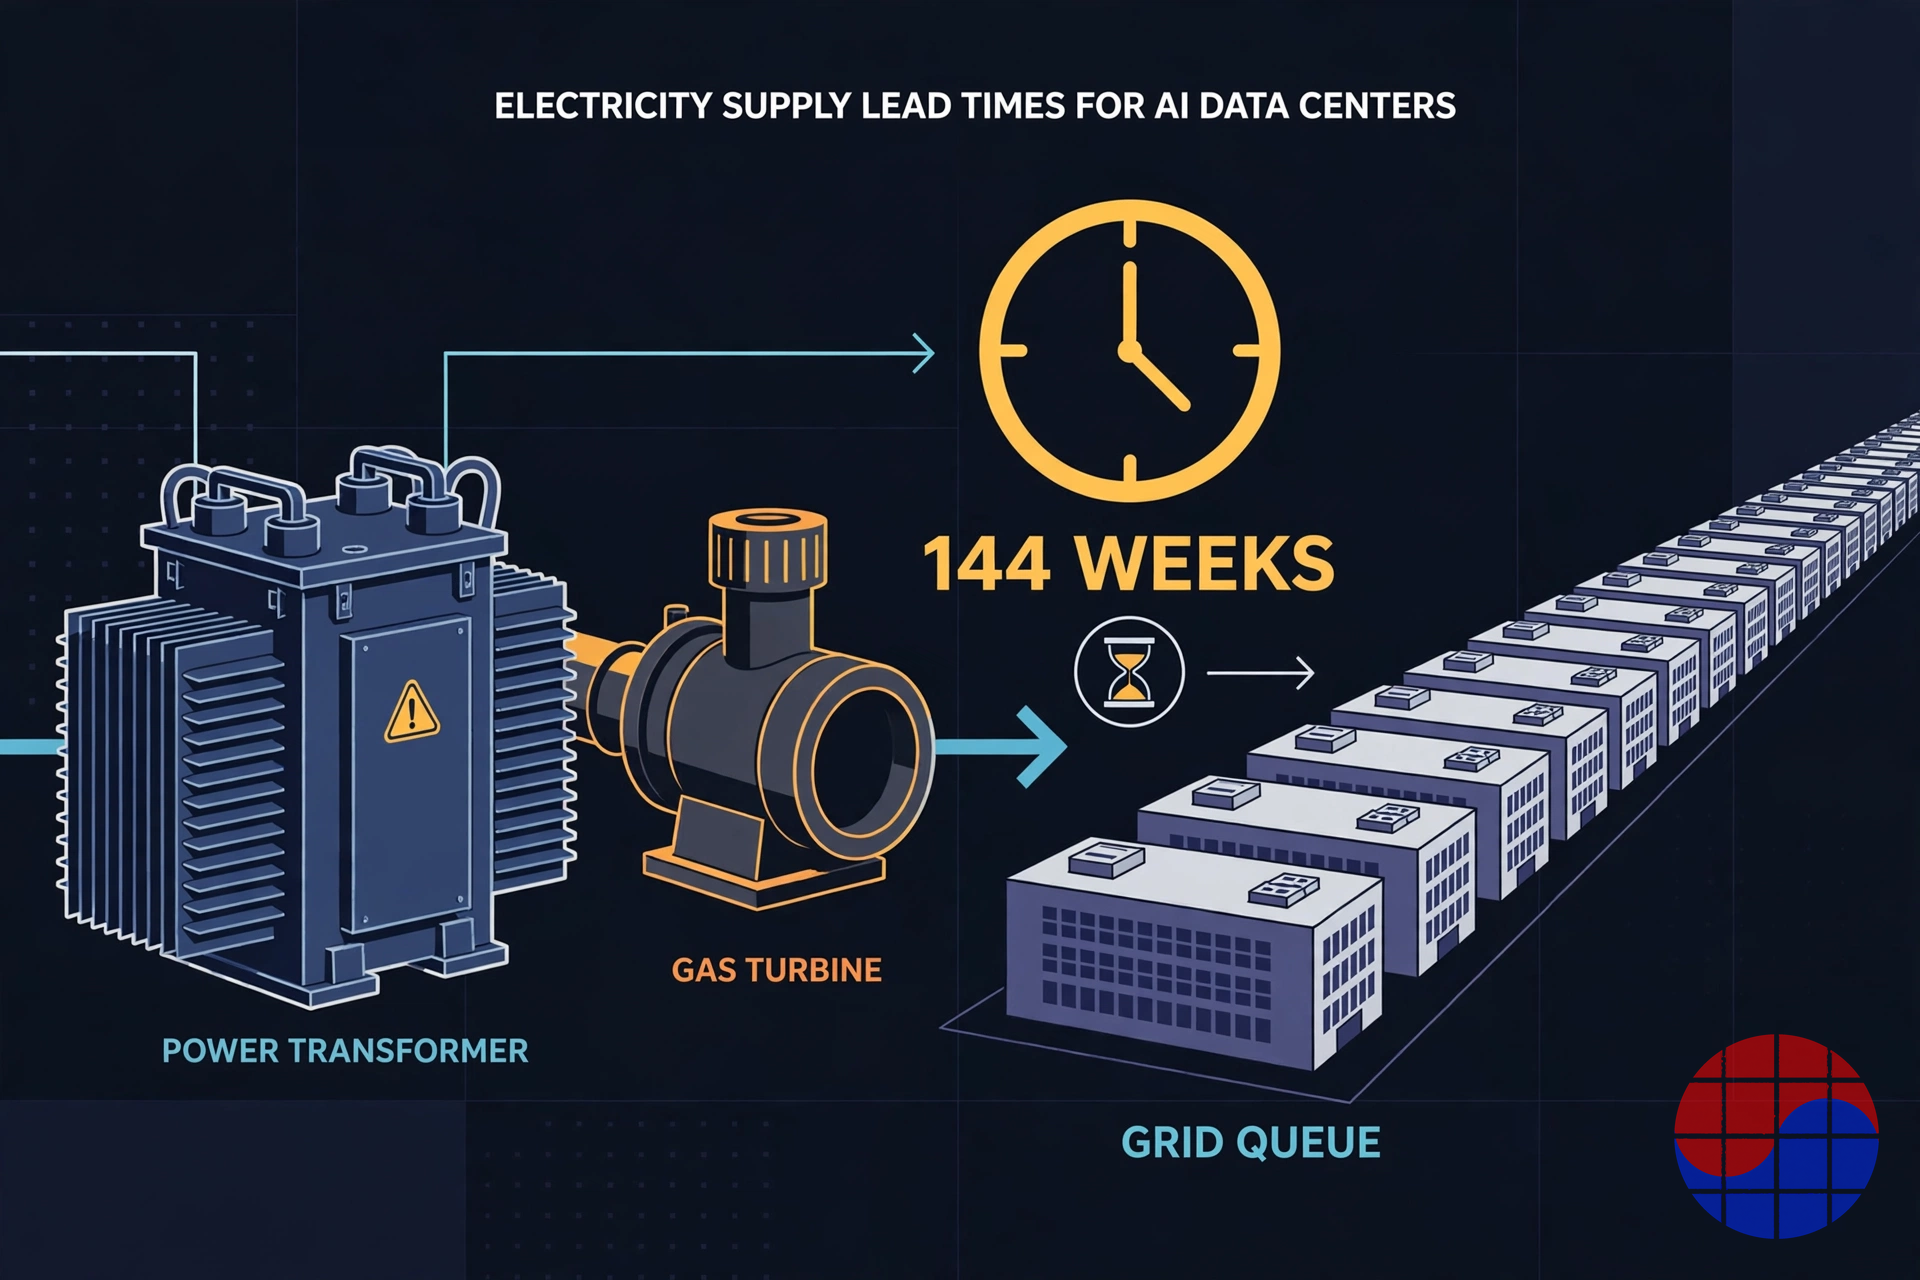
Biểu tượng của nút thắt nguồn cung là máy biến áp. Các khảo sát ngành công bố năm 2026 đặt thời gian giao trung bình của máy biến áp lớn ở mức 128–144 tuần, so với khoảng 100 tuần năm 2022, với máy biến áp nâng áp phát điện được báo cáo ở mức 180 tuần trở lên. Thời gian giao thiết bị đóng cắt được báo cáo lên tới khoảng 90 tuần. So với thời gian xây trung tâm dữ liệu điển hình 18–24 tháng, đơn hàng máy biến áp nay là đường găng của toàn bộ dự án.
Phát điện cũng không dễ hơn. GE Vernova cho biết tại kết quả Q1 2026 (22/04/2026) rằng tồn đọng và đặt chỗ slot tuabin khí lớn của hãng đạt 83 GW vào cuối quý, trên đường hướng tới 100 GW trong năm 2026. Các slot tuabin giao hàng 2029–2030 đã bị tranh giành. Ở mặt trận hạt nhân, thỏa thuận mua điện 20 năm giữa Constellation và Meta (công bố 03/06/2025) bao phủ 1.121 MW từ một nhà máy tại Illinois là sự kiện biểu tượng: một người mua AI ký hợp đồng trọn một nhà máy điện hạt nhân hiện hữu. Điện ổn định, không carbon đã tự nó trở thành tài sản khan hiếm.
Deep Dive 3: ba nhà sản xuất Hàn Quốc — thu phí bảo hiểm nút thắt
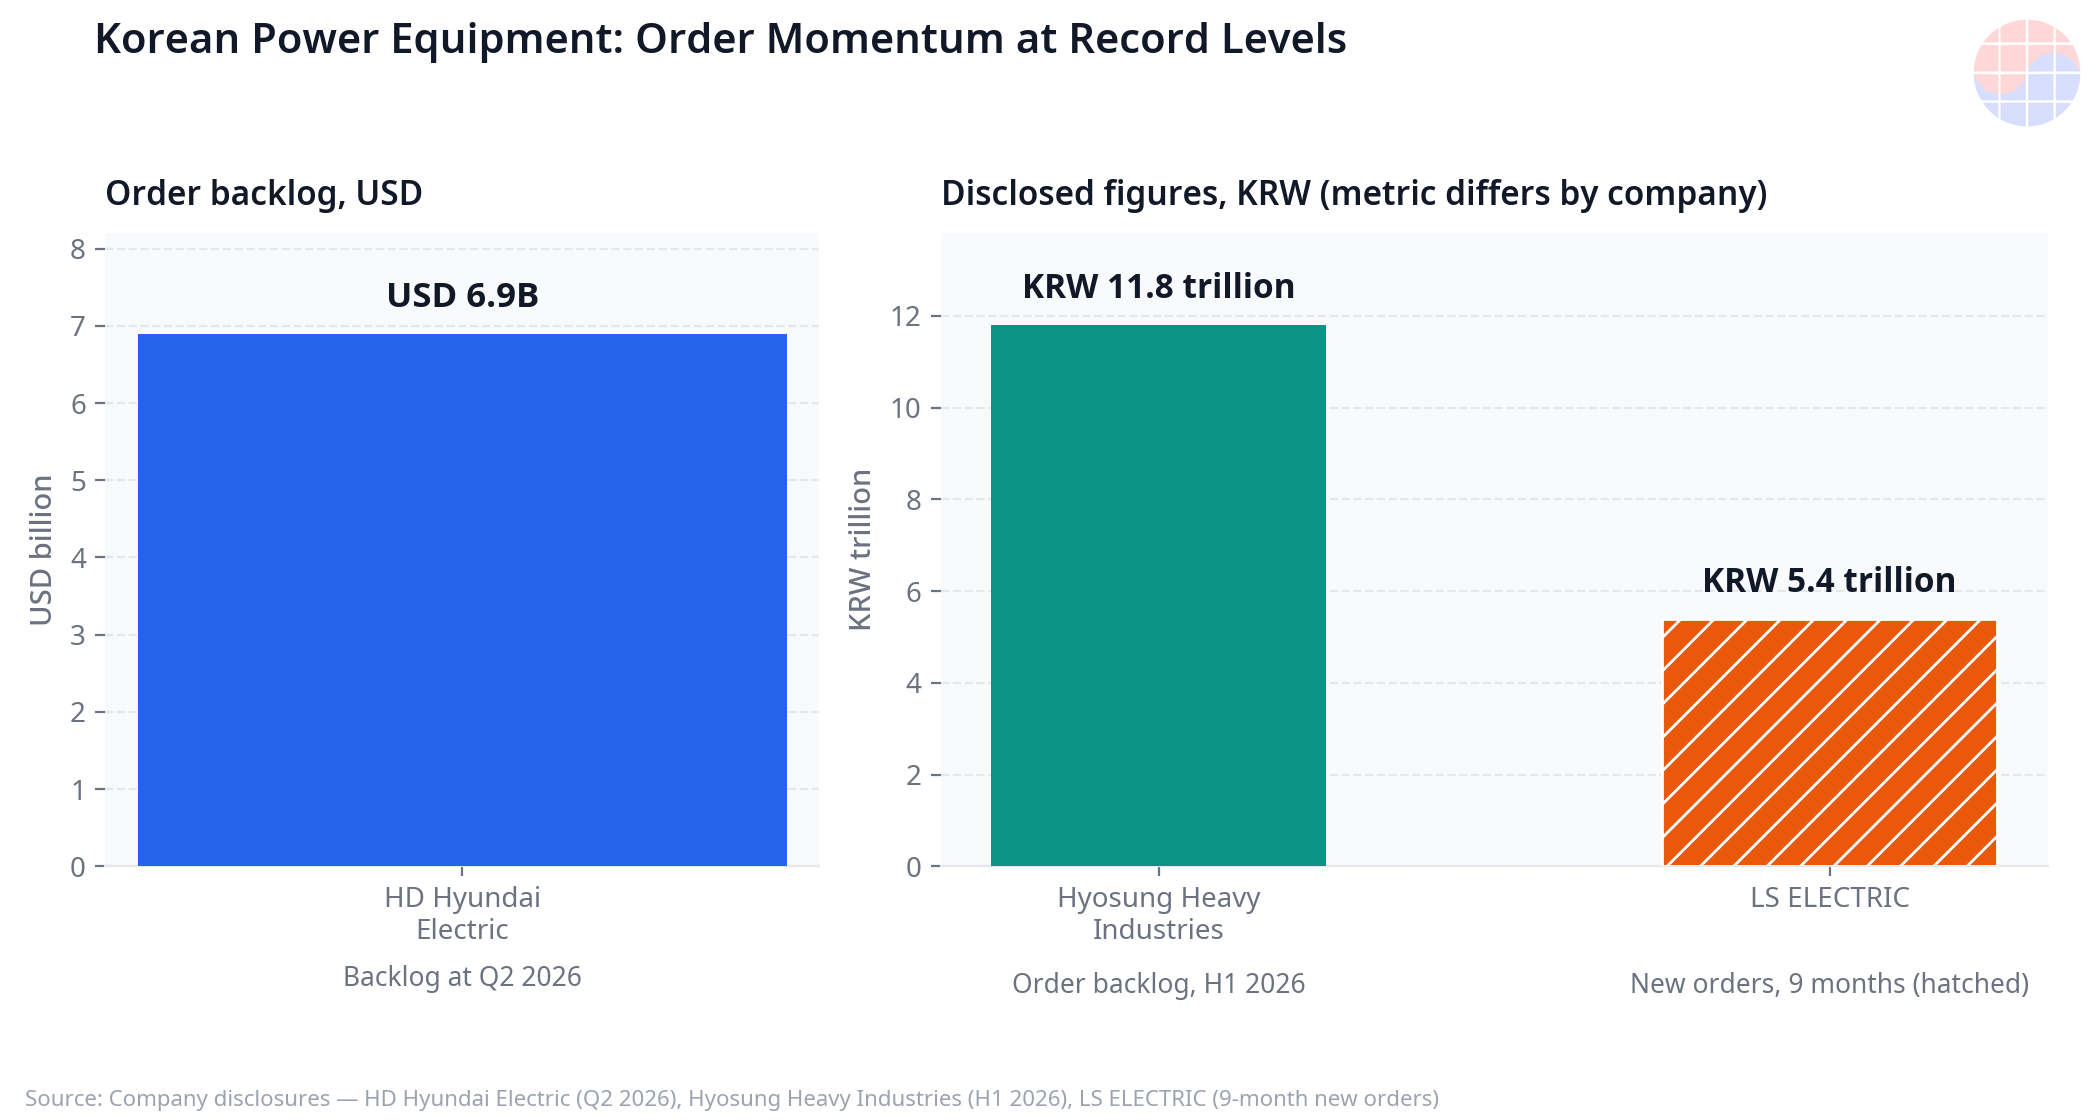
Những bên hưởng lợi từ nút thắt này phân tán về địa lý, nhưng các nhà sản xuất Hàn Quốc nổi bật. Nguồn cung máy biến áp Bắc Mỹ thiếu hụt về cấu trúc, và riêng năng lực nội địa Hoa Kỳ không thể đáp ứng nhu cầu. Các con số năm 2026 của ba hãng Hàn Quốc kể câu chuyện đó:
- HD Hyundai Electric: doanh thu Q2 2026 đạt 1,147 nghìn tỷ KRW (+18,9% YoY) và lợi nhuận hoạt động 337,2 tỷ KRW (+47,2%, biên 29,4%), theo công bố ngày 24/07/2026. Tồn đọng đơn hàng đạt kỷ lục 6,9 tỷ USD. Việc mở rộng nhà máy biến áp tại Alabama hướng tới vận hành trong năm 2026.
- Hyosung Heavy Industries: tồn đọng đơn hàng công nghiệp nặng đạt 11,8 nghìn tỷ KRW vào cuối H1 2026 (hồ sơ pháp quy, 08/2026), và nhà máy biến áp cao áp tại Memphis của hãng, khi đợt mở rộng 2026 hoàn tất, được báo cáo thuộc nhóm năng lực sản xuất lớn nhất tại Hoa Kỳ.
- LS ELECTRIC: đơn hàng mới khoảng 5,4 nghìn tỷ KRW trong tháng 01–09/2026 đã vượt hướng dẫn cả năm 5 nghìn tỷ KRW của công ty (báo cáo Q3 2026), nhờ hạ tầng điện trung tâm dữ liệu của các gã khổng lồ công nghệ Bắc Mỹ. Một khoản đầu tư cơ sở sản xuất tại Texas cũng được công bố trong H1 2026.
Cả ba cùng chia sẻ một chuyển dịch: từ "sản xuất tại Hàn Quốc, bán sang Mỹ" sang "sản xuất tại Mỹ, bán tại Mỹ". Máy biến áp nặng, dễ vỡ và được quy định theo từng lưới điện. Năng lực địa phương và hồ sơ chứng nhận là rào cản gia nhập — và một khi thiết bị đã vào một lưới điện, chu kỳ thay thế kéo dài hàng thập kỷ biến cơ sở đã lắp đặt thành đường ống đơn hàng tiếp theo.
Deep Dive 4: lưới điện trong nước của Hàn Quốc đối mặt cùng một phương trình
Cùng một phương trình vận hành bên trong Hàn Quốc. Tải trung tâm dữ liệu tập trung ở vùng thủ đô gặp dư địa truyền tải hạn chế, và kể từ khi chế độ đánh giá tác động lưới có hiệu lực cùng Đạo luật Năng lượng Phân tán năm 2024, việc xét duyệt kết nối cho cơ sở mới đã chặt chẽ hơn. Nhưng qua được đánh giá không phải là ngày kết nối. Nút thắt mà các nhà vận hành Hàn Quốc cảm nhận cũng là nút thắt mà các hyperscaler Hoa Kỳ cảm nhận: dư địa lưới không miễn phí, và nó trở thành tài sản của bên bảo đảm được trước. Khi đầu tư lưới trong nước mở rộng, hồ sơ giao hàng đã được chứng minh tại Bắc Mỹ hoạt động như tài sản uy tín ở quê nhà.
Chase's Take
Đọc hiện tượng này như một sự thiếu hụt nguồn cung tạm thời là một sai lầm, vì ba lý do cấu trúc. Thứ nhất, cấu trúc hợp đồng của nhu cầu đã thay đổi. Các hyperscaler không còn mua điện giao ngay: PPA 20 năm, hợp đồng hạt nhân trọn nhà máy và đặt chỗ slot tuabin biến điện thành tài sản được bảo đảm. Thứ hai, hằng số thời gian của nguồn cung rất dài. Một fab mất hai đến ba năm; truyền tải mất nhiều năm chỉ riêng cho giấy phép, và năng lực máy biến áp bị ràng buộc bởi lao động tay nghề và nguồn cung thép lõi. Thứ ba, nút thắt phân tán. Sửa phát điện mà không sửa truyền tải, hay truyền tải mà không sửa trạm biến áp, thì không sửa được gì.
Câu hỏi của nhà đầu tư là ai nắm quyền định giá trên nút thắt. Trong kỷ nguyên GPU, quyền đó thuộc về nhà thiết kế và foundry. Trong kỷ nguyên điện, nó thuộc về bên có thể rút ngắn thời gian giao hàng — các nhà sản xuất thiết bị đã nắm tồn đọng và năng lực địa phương. Biên lợi nhuận hoạt động 29,4% của HD Hyundai Electric trong Q2 2026, cao hơn hẳn mức trung bình sản xuất, cho thấy khoản phí đã chảy vào giá. Rủi ro cũng rõ ràng không kém: capex trung tâm dữ liệu chậm lại sẽ gây áp lực lên tồn đọng, và các đợt mở rộng của đối thủ có thể bào mòn khoản phí. Nhưng hàng đợi kết nối là bài toán về thứ tự, không phải giá — và thứ tự thì không thể chiết khấu.
Implications
- Hyperscaler: mua sắm điện nay quyết định chiến lược địa điểm. Khi ngày kết nối lưới ấn định ngày khai trương, đội ngũ điện thực chất là đội ngũ chiến lược.
- Nhà sản xuất thiết bị: chất lượng tồn đọng quan trọng — điều khoản hủy, điều khoản điều chỉnh giá và tỷ lệ sản xuất địa phương phân biệt các tồn đọng trông giống nhau. Với ba hãng Hàn Quốc, tốc độ nội địa hóa Bắc Mỹ chính là định giá.
- Lưới điện Hàn Quốc: các trung tâm dữ liệu trong nước đâm vào cùng một bức tường. Liệu khoản phí nút thắt kiếm được ở nước ngoài có được tái đầu tư vào lưới trong nước hay không là câu hỏi tiếp theo.
- Nhà đầu tư: định nghĩa "bên hưởng lợi AI" tiếp tục mở rộng. Đi theo đường đi của nút thắt — chip, máy chủ, điện — tiếp tục tìm thấy tăng trưởng lợi nhuận cao ở nơi sự chú ý của thị trường vẫn còn thấp.
Các số liệu dựa trên các công bố của tổ chức và công ty được trích dẫn (ngày trong văn bản); các dự báo phụ thuộc vào giả định của từng nguồn.
FAQ
Q1. Nhu cầu điện của trung tâm dữ liệu AI tăng nhanh đến mức nào? Theo IEA (10/04/2025), tiêu thụ điện của trung tâm dữ liệu toàn cầu tăng từ khoảng 415 TWh năm 2024 lên khoảng 945 TWh năm 2030. Hoa Kỳ tăng hơn 130% trong cùng giai đoạn, lên khoảng 425 TWh.
Q2. Vì sao máy biến áp là nút thắt? Vì thời gian giao máy biến áp lớn đã kéo dài từ khoảng 100 tuần năm 2022 lên 128–144 tuần (các khảo sát ngành công bố năm 2026) — lâu hơn thời gian xây trung tâm dữ liệu điển hình 18–24 tháng.
Q3. Bằng chứng cho các nhà sản xuất thiết bị Hàn Quốc là gì? HD Hyundai Electric công bố tồn đọng kỷ lục 6,9 tỷ USD và biên lợi nhuận hoạt động 29,4% trong Q2 2026; Hyosung Heavy Industries nắm tồn đọng công nghiệp nặng 11,8 nghìn tỷ KRW vào cuối H1 2026; LS ELECTRIC ghi nhận đơn hàng mới khoảng 5,4 nghìn tỷ KRW trong tháng 01–09/2026.
Q4. Khi nào nút thắt được tháo gỡ? Chưa sớm, theo bằng chứng hiện tại. Hàng đợi kết nối của Hoa Kỳ nắm giữ 2.040 GW phát điện vào cuối năm 2025 (công bố 07/04/2026), và các slot tuabin khí bị tranh giành tới các đợt giao hàng 2029–2030. Hầu hết các nhà quan sát đặt sự giảm nhẹ đáng kể sau năm 2028.
Sources
- IEA, "Energy and AI" (10/04/2025): https://www.iea.org/reports/energy-and-ai
- LBNL, "Queued Up 2026" (07/04/2026): https://emp.lbl.gov/queues
- HD Hyundai Electric, công bố Q2 2026 (24/07/2026): https://www.hd-hyundaielectric.com
- Hyosung Heavy Industries, hồ sơ pháp quy (08/2026): https://dart.fss.or.kr
- LS ELECTRIC, báo cáo Q3 2026: https://www.ls-electric.com
- GE Vernova, kết quả Q1 2026 (22/04/2026): https://www.gevernova.com
- Constellation–Meta, PPA 20 năm (03/06/2025): https://www.constellationenergy.com
📩 Đăng ký bản tin VLSI Korea
Nhận phân tích bán dẫn chuyên sâu mỗi ngày qua email trước tiên. Đăng ký miễn phí.