VLSI Korea
Vì sao ByteDance đàm phán với MediaTek: Thị trường silicon tùy chỉnh 80 tỷ USD do kiểm soát xuất khẩu tạo ra
ByteDance đang đàm phán với MediaTek mua chip AI tùy chỉnh cho trung tâm dữ liệu. Bị cấm mua chip hàng đầu của Nvidia, các Big Tech Trung Quốc vòng qua kiểm soát xuất khẩu bằng ASIC dưới ngưỡng. MediaTek nhắm 15–20% thị trường 80 tỷ USD năm 2027.



Tóm tắt 30 giây
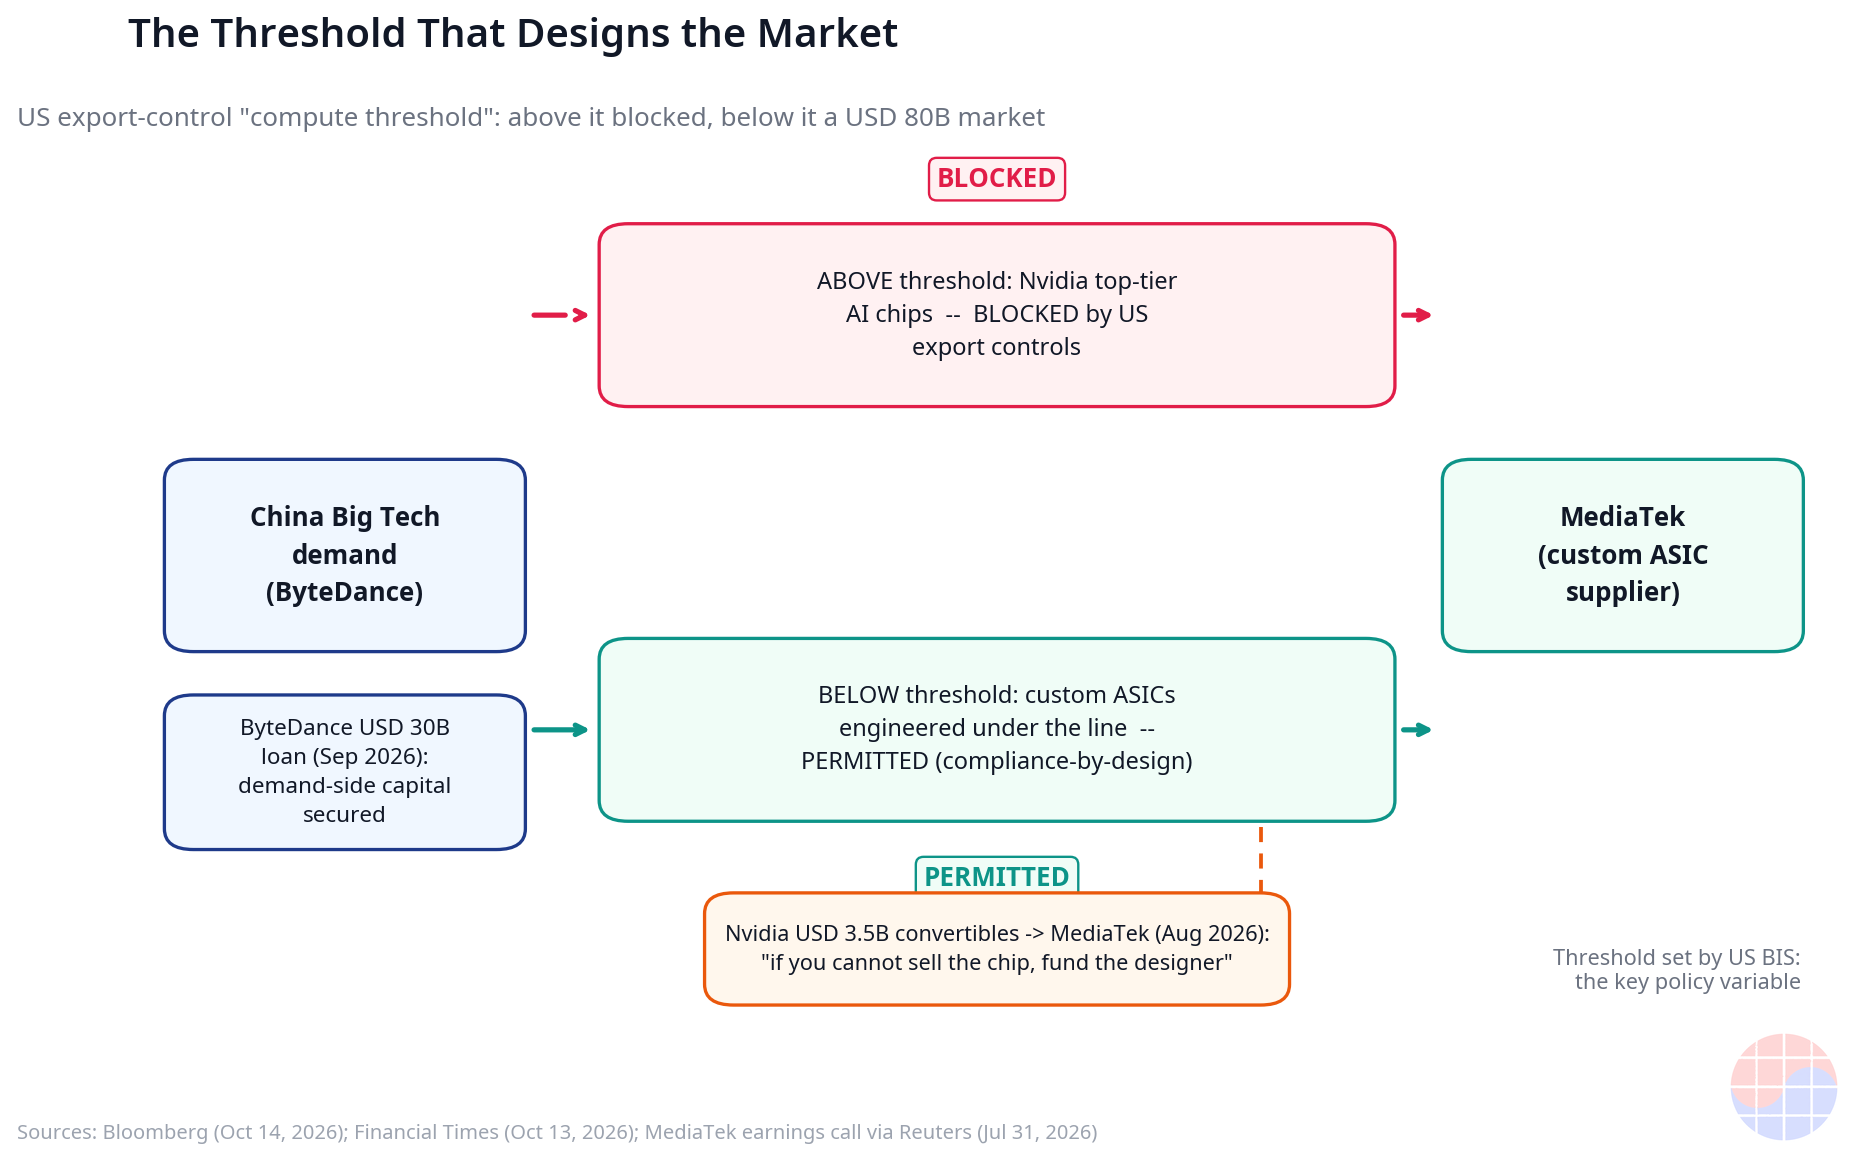
Kiểm soát xuất khẩu không xóa sổ nhu cầu AI của Trung Quốc. Nó tái thiết kế nhu cầu thành một quy cách có tên "dưới ngưỡng". Các cuộc đàm phán nâng cao giữa ByteDance và MediaTek về việc mua chip AI tùy chỉnh (ASIC) cho trung tâm dữ liệu cho thấy các Big Tech Trung Quốc — bị cấm mua chip hàng đầu của Nvidia — đang công nghiệp hóa tuyến đường vùng xám: silicon thiết kế riêng để nằm ngay dưới ngưỡng sức mạnh tính toán của Mỹ. MediaTek ước tính thị trường chip AI tùy chỉnh sẽ đạt 80 tỷ USD vào năm 2027 và đặt mục tiêu chiếm 15–20% — gấp sáu đến tám lần doanh thu chip AI dự kiến khoảng 2 tỷ USD trong năm nay. Đáng chú ý hơn là động thái của Nvidia: khi những chip tốt nhất bị chặn ở Trung Quốc, hãng đã đồng ý vào cuối tháng 8 đầu tư 3,5 tỷ USD vào trái phiếu chuyển đổi của MediaTek. "Không bán được chip thì mua nhà thiết kế chip" là một vị thế phòng ngừa, không phải chuyện đùa. Về phía mình, ByteDance đã đảm bảo khoản vay 30 tỷ USD vào tháng 9 — phía cầu đã có vốn trong tay. Điều quyết định thị trường này "đóng đô" ở đâu giờ đây không phải công nghệ, mà chính là ngưỡng đó.
Bối cảnh: cánh cửa đóng lại và những ô cửa sổ mở ra
Ngày 14/10/2026, có tin ByteDance đang đàm phán nâng cao với MediaTek của Đài Loan để mua chip tùy chỉnh cho các trung tâm dữ liệu của mình. Giá trị không được tiết lộ; thỏa thuận chưa chốt. ByteDance không bình luận ngay; MediaTek từ chối bình luận. Source
Bối cảnh rất rõ ràng. Quy định xuất khẩu của Mỹ cấm ByteDance, Alibaba và Tencent mua các chip AI tiên tiến nhất của Nvidia. Các nhà sản xuất chip trong nước Trung Quốc không thể lấp đầy khoảng trống — chủ tịch luân phiên của Huawei, Từ Trực Quân, thừa nhận vào tháng 6 rằng công ty chưa đảm bảo đủ năng lực sản xuất "ngay cả để đáp ứng nhu cầu trong nước của Trung Quốc". Nhưng quy định có kẽ hở: quan hệ đối tác với các nhà thiết kế chip được phép miễn là sức mạnh tính toán AI mà công ty Trung Quốc tìm kiếm nằm dưới một ngưỡng nhất định. Source
Hoạt động mua sắm của ByteDance đã vận hành theo hai hướng. Hướng một là silicon tùy chỉnh: thỏa thuận đầu năm nay với Qualcomm mua hàng triệu chip AI, đàm phán vào tháng 6 với Iluvatar CoreX của Trung Quốc mua 50.000 chip AI, và giờ là MediaTek như lá bài thứ ba trên bàn. Hướng hai là tái sử dụng các sản phẩm mà biện pháp kiểm soát không bao trùm. Ngày 13/10, Financial Times đưa tin các công ty Trung Quốc đã mua hơn một triệu GPU Nvidia dành cho gaming và workstation trong năm nay — RTX PRO 6000D, RTX PRO 5000 và RTX 5090 — đưa silicon được phép xuất khẩu vào các tác vụ AI nhẹ. Cùng bài báo của FT cho biết sản lượng chip AI của Trung Quốc năm 2026 khoảng 3,5 triệu đơn vị trong khi nhu cầu vượt 5 triệu: thiếu hụt ít nhất 1,5 triệu đơn vị. Source
Còn một kênh thứ ba ngoài biên giới: đám mây ngoài khơi. Alibaba và ByteDance đã huấn luyện các mô hình ngôn ngữ lớn trên chất bán dẫn tiên tiến do Mỹ sản xuất đặt tại các trung tâm dữ liệu ở Đông Nam Á, và Tencent đã ký hợp đồng thuê năm năm trị giá khoảng 7 tỷ USD với Oracle cho khoảng 100.000 chip AI tiên tiến ở Đông Nam Á. Đóng cửa lại thì nhu cầu đi ra bằng cửa sổ. Các cuộc trao đổi ByteDance–MediaTek là ô cửa sổ lớn nhất trong số đó. Source
Chuyên sâu kinh doanh: giải phẫu thị trường do quy định thiết kế
Tuyên bố của MediaTek: từ công ty smartphone thành công ty trung tâm dữ liệu
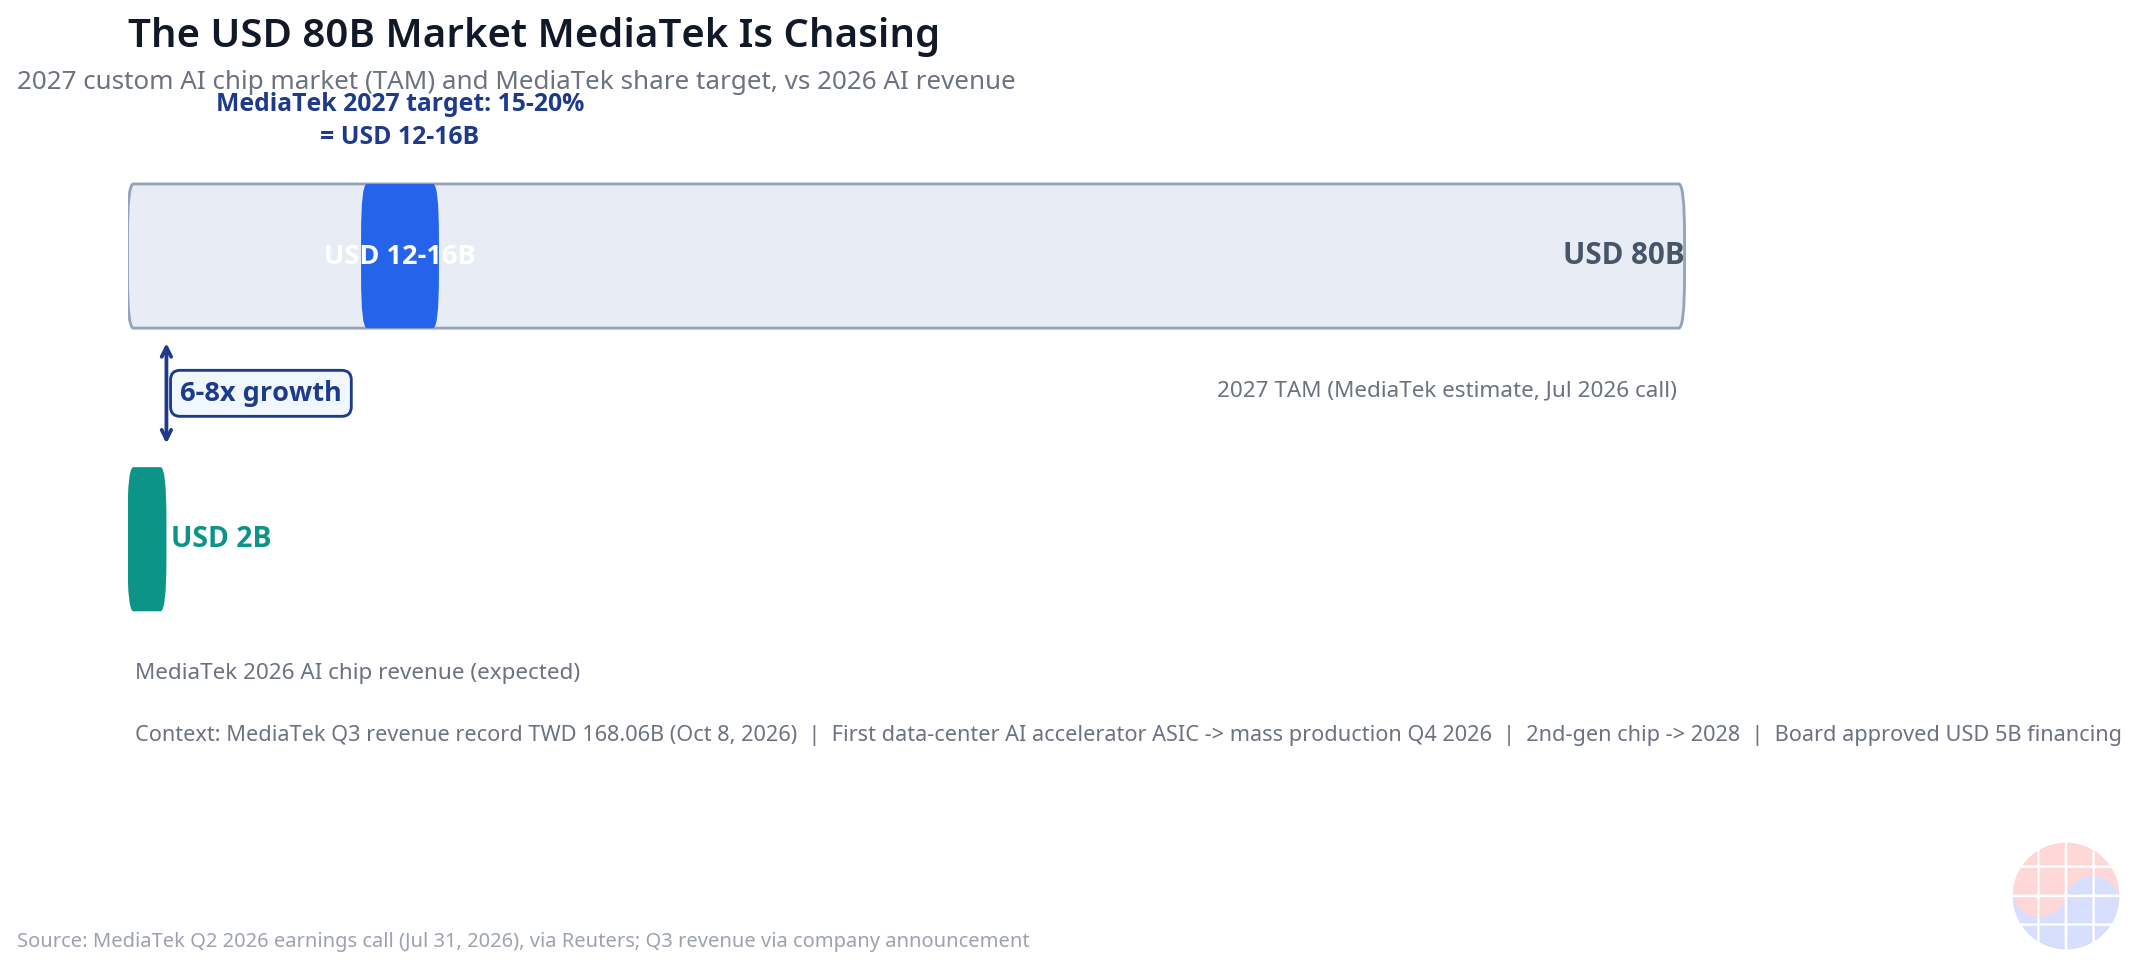
MediaTek nổi tiếng với bộ xử lý smartphone. Nhưng trong cuộc gọi báo cáo thu nhập tháng 7, CEO Rick Tsai đã viết lại tương lai công ty: ông ước tính thị trường chip AI tùy chỉnh năm 2027 đạt 80 tỷ USD và nâng mục tiêu thị phần lên 15–20%, từ mức 10–15%. Ông dự kiến doanh thu chip AI cho trung tâm dữ liệu vượt 2 tỷ USD trong năm 2026. Hội đồng quản trị đã phê duyệt hạn mức tài trợ tùy ý 5 tỷ USD cho việc mở rộng. Source
Hãy làm phép tính. 15% của 80 tỷ USD là 12 tỷ USD; 20% là 16 tỷ USD — gấp sáu đến tám lần mức 2 tỷ USD dự kiến năm nay. ASIC tăng tốc AI cho trung tâm dữ liệu đầu tiên của hãng bước vào sản xuất hàng loạt trong quý 4/2026, với chip thế hệ thứ hai hướng tới sản xuất hàng loạt năm 2028. Doanh thu quý 3 đã lập kỷ lục quý với 168,06 tỷ Đài tệ. Source

Sự chuyển đổi mô hình kinh doanh quan trọng hơn các con số. SoC smartphone là cuộc chơi số lượng với biên lợi nhuận mỏng — doanh thu chip di động của MediaTek giảm 20% so với cùng kỳ trong quý 2. ASIC tùy chỉnh thì ngược lại: khách hàng đồng tài trợ phát triển, sản xuất theo đơn hàng chắc chắn, và một lần thắng thầu thiết kế (design win) mang lại nhiều năm doanh thu lặp lại. Google đã là khách hàng lớn đầu tiên của MediaTek trong mảng này — MediaTek là nhà cung cấp chủ chốt cho TPU của Google. ByteDance trở thành khách hàng lớn thứ hai sẽ biến cấu trúc tập trung khách hàng từ "phụ thuộc Google" thành danh mục "Google cộng Big Tech Trung Quốc": đa dạng hóa rủi ro địa chính trị mà đồng thời cũng chính là rủi ro địa chính trị.
Nghịch lý của Nvidia: nhà vô địch rót vốn cho đối thủ tiềm năng
Cuối tháng 8, Nvidia đồng ý đầu tư 3,5 tỷ USD vào trái phiếu chuyển đổi của MediaTek. Lý do chính thức là hợp tác công nghệ — hai bên cùng làm việc trong hệ sinh thái NVLink Fusion, cho phép chip tùy chỉnh gắn vào hạ tầng kết nối tốc độ cao của Nvidia. Source
Nhìn xa hơn thông cáo báo chí, cấu trúc này giống một vị thế phòng ngừa. Nvidia không thể bán những chip tốt nhất cho Trung Quốc. Thay vào đó, các khách hàng mà hãng không thể phục vụ (ByteDance) mua chip từ nhà thiết kế mà Nvidia đã rót vốn (MediaTek). Hai kịch bản, cả hai đều ổn với Nvidia. Kịch bản A: biện pháp kiểm soát nới lỏng và doanh số trực tiếp trở lại — mảng kinh doanh cốt lõi phục hồi. Kịch bản B: biện pháp kiểm soát duy trì và thị trường ASIC tùy chỉnh tăng trưởng — trái phiếu chuyển đổi và sự khóa chặt hệ sinh thái NVLink mang lại lợi nhuận gián tiếp. Dù thế nào, Nvidia vẫn ở lại bàn cờ. "Không bán được chip thì mua nhà thiết kế chip" là định vị chiến lược, không phải chuyện hài.
Việc chọn công cụ cũng có chủ ý. Trái phiếu chuyển đổi, không phải cổ phần. Nếu cổ phiếu tăng, chuyển đổi và hưởng phần tăng; nếu kinh doanh chao đảo, thu hồi với tư cách chủ nợ. Cổ phiếu MediaTek tăng 148,6% trong năm nay so với chỉ số chuẩn của Đài Loan. Đúng, nó đã giảm 6,93% xuống 4.165 Đài tệ vào ngày 15/10 — nhưng chỉ số Taiex cũng giảm 3,41% cùng ngày trong đợt bán tháo vĩ mô đã chôn vùi tin tức riêng lẻ. Source
Phép tính của ByteDance: kho vũ khí 30 tỷ USD
Phía cầu đã được vốn hóa. ByteDance đảm bảo khoản vay 30 tỷ USD vào tháng 9 cho việc mở rộng. Hãng được cho là đang cân nhắc chi tiêu vốn lên tới 70 tỷ USD trong năm nay, có khả năng lên tới 100 tỷ USD vào năm 2027 nếu điều kiện cho phép. Source
Chiến lược mua sắm của ByteDance, trình bày dạng bảng:
| Hướng | Nội dung | Trạng thái | Quy mô |
|---|---|---|---|
| ASIC tùy chỉnh 1 | Chip AI Qualcomm | Đã ký (đầu 2026) | Hàng triệu đơn vị |
| ASIC tùy chỉnh 2 | Iluvatar CoreX | Đang đàm phán (6/2026) | 50.000 đơn vị |
| ASIC tùy chỉnh 3 | Chip tùy chỉnh MediaTek | Đàm phán nâng cao (10/2026) | Không tiết lộ |
| GPU vùng xám | RTX PRO 6000D / 5000 / RTX 5090 | Đang diễn ra | Hơn 1 triệu đơn vị (toàn Trung Quốc) |
| Đám mây ngoài khơi | Thuê chỗ tại Đông Nam Á | Đang diễn ra | vd. thỏa thuận Tencent–Oracle ~7 tỷ USD |
Bảng này nói một điều duy nhất: ByteDance thiết kế chuỗi cung ứng xoay quanh quy cách nào vượt qua được bộ lọc, chứ không phải ai bán. Mục đích của đa nguồn cung là đa dạng hóa rủi ro chính sách, không phải sức mặc cả giá — một cấu trúc mà không một kênh bị chặn nào có thể làm đình trệ kế hoạch AI của hãng. Đó là mua sắm như một bài toán kỹ thuật rủi ro.
Ngưỡng: biến số chính sách quyết định địa chỉ của thị trường

Kiến trúc sư thực sự của thị trường này là Cục Công nghiệp và An ninh (BIS) của Mỹ. Một dòng quy định duy nhất — "ngưỡng sức mạnh tính toán" — quyết định địa chỉ của thị trường. Trên ngưỡng: thị trường độc quyền của Nvidia (trừ Trung Quốc). Dưới ngưỡng: thị trường ASIC tùy chỉnh đầy cạnh tranh (gồm Trung Quốc). Chỉ cần dịch nhẹ đường ranh, hàng tỷ USD nhu cầu sẽ đổi địa chỉ.
Điều đó khiến năng lực cốt lõi của thị trường này không phải thiết kế chip mà là thiết kế với tuân thủ xuất khẩu tích hợp sẵn: khả năng vắt kiệt hiệu năng tối đa ngay dưới ngưỡng và sự nhanh nhạy tái định quy cách khi ngưỡng dịch chuyển. Mục tiêu 15–20% của MediaTek có lẽ là một canh bạc vào tốc độ thích ứng quy định ngang với canh bạc vào silicon.
Góc nhìn của Chase: quy định không xóa sổ thị trường — nó thiết kế lại thị trường
Giáo trình MBA dạy quy định như một chi phí: chi phí tuân thủ, rủi ro phạt, rào cản gia nhập. Không sai. Nhưng trường hợp này cho thấy bộ mặt khác của quy định. Kiểm soát xuất khẩu không làm nhu cầu AI của Trung Quốc giảm đi một USD nào. Nó vẽ lại quy cách mà nhu cầu có thể chảy qua, và sản phẩm vừa khít với quy cách đó — ASIC tùy chỉnh — trở thành một mảng kinh doanh hàng tỷ USD. Quy định không xóa sổ thị trường; nó thiết kế thị trường.
Qua lăng kính đó, tuyên bố TAM 80 tỷ USD của MediaTek không phải dự báo thị trường mà là một diễn giải quy định: một canh bạc về quy mô của thị trường dưới ngưỡng. Và 3,5 tỷ USD của Nvidia trong trái phiếu chuyển đổi là bài học kinh điển về chênh lệch quy định (regulatory arbitrage) — mua cổ phần của người chơi có thể bán trong một thị trường mà mình không thể. Xây mô hình kinh doanh trên đường biên của một quy định là hợp pháp, và khôn ngoan.
Một lời làm rõ về sự khác biệt với bài phân tích TCO silicon tự phát triển của các hyperscaler ngày 13/10. Bài đó là kinh tế học phía người mua — chip tự làm tiết kiệm bao nhiêu tổng chi phí sở hữu (TCO) so với GPU Nvidia. Bài này là kinh tế học phía người bán và phía người viết luật. Cùng một nhu cầu, nhưng ai cung ứng và với quy cách nào sẽ quyết định ai sở hữu 80 tỷ USD. Nếu phân tích TCO đọc bảng giá của con chip, bài này đọc xem ai là người viết bảng giá.
Các lập luận phản biện cũng xứng đáng được trình bày. Thứ nhất, thỏa thuận chưa chốt — "đàm phán nâng cao" không phải hợp đồng. Thứ hai, mức giảm 6,93% của MediaTek trong ngày có tin cho thấy thị trường không đọc đây là tín hiệu tích cực ngắn hạn — dù đợt bán tháo vĩ mô làm nhiễu tín hiệu. Thứ ba, ngưỡng có thể dịch chuyển bất cứ lúc nào: nếu BIS hạ ngưỡng, bản thân thị trường vùng xám sẽ co lại. Nói ngưỡng là biến số chính sách then chốt cũng có hai mặt — mọi canh bạc vào thị trường này đều mang rủi ro chính sách.
Hệ quả: bài học cho đầu tư và quản trị
Cho nhà đầu tư: 1. Ngưỡng chính là chất xúc tác. Các điều chỉnh ngưỡng của BIS, bổ sung mới vào Entity List và thay đổi chính sách cấp phép sẽ trực tiếp thay đổi quy mô thị trường ASIC tùy chỉnh. Đây là lĩnh vực mà lịch chính sách quan trọng ngang lịch báo cáo thu nhập. 2. Vùng thử lửa của MediaTek là quý 4/2026. ASIC tăng tốc AI cho trung tâm dữ liệu đầu tiên của hãng bước vào sản xuất hàng loạt. Việc có đạt hướng dẫn doanh thu 2 tỷ USD hay không — và các cuộc trao đổi với ByteDance có thành hợp đồng hay không — sẽ quyết định độ tin cậy của tham vọng 12–16 tỷ USD cho năm 2027. 3. Hãy đọc vị thế phòng ngừa của Nvidia. 3,5 tỷ USD trái phiếu chuyển đổi chính là lời thừa nhận của Nvidia rằng nhu cầu ASIC tùy chỉnh từ Trung Quốc mang tính cấu trúc. Doanh thu bị chặn khỏi hoạt động bán hàng của Nvidia tại Trung Quốc đang dịch chuyển vào đường ống đơn hàng của các nhà cung cấp silicon tùy chỉnh.
Cho nhà quản trị: 1. Mua sắm giờ là cuộc chơi quy cách, không phải cuộc chơi bảng thông số. Ngày càng nhiều công ty sẽ thiết kế chuỗi cung ứng xoay quanh "quy cách vượt qua được", như ByteDance. Các doanh nghiệp xử lý mặt hàng chịu kiểm soát xuất khẩu nên căn chỉnh hoạt động bán hàng theo thiết kế thích ứng ngưỡng của khách hàng. 2. Đa dạng hóa người mua là cơ hội của nhà cung cấp. Trong cấu trúc mà người mua khổng lồ tìm kiếm nhà thiết kế thứ hai, thứ ba, bạn không cần công nghệ tốt nhất — người thích ứng quy định nhanh nhất có thể thắng thầu thiết kế. 3. Hãy nhìn đồng hồ huy động vốn. Khoản vay 30 tỷ USD của ByteDance, gói tài trợ 5 tỷ USD của MediaTek — cả hai đều đảm bảo vốn trước trong một thị trường mà "nhu cầu thì có, vấn đề là quy cách cung ứng". Ở thị trường bất định cao, tốc độ huy động vốn chính là tốc độ thực thi.
Câu hỏi thường gặp
H1. Đàm phán ByteDance–MediaTek đã chốt chưa? Chưa. Theo tin ngày 14/10/2026, các cuộc trao đổi được mô tả là "nâng cao", không tiết lộ giá trị. ByteDance không bình luận ngay và MediaTek từ chối bình luận. Việc các cuộc trao đổi có thành hợp đồng hay không — và ở quy mô nào — là điều cần theo dõi.
H2. Vì sao thỏa thuận này khả thi dưới biện pháp kiểm soát xuất khẩu của Mỹ? Quy định hiện hành cho phép thỏa thuận với các nhà thiết kế chip miễn là sức mạnh tính toán AI mà công ty Trung Quốc tìm kiếm nằm dưới một ngưỡng nhất định. Các chip AI hàng đầu của Nvidia vượt ngưỡng nên bị cấm, nhưng ASIC tùy chỉnh được thiết kế dưới ngưỡng thì có thể giao dịch.
H3. Mục tiêu thị trường 80 tỷ USD và thị phần 15–20% của MediaTek đáng tin đến đâu? Các con số đến từ CEO Rick Tsai trong cuộc gọi báo cáo thu nhập tháng 7/2026, theo Reuters. 80 tỷ USD là ước tính thị trường (TAM) của MediaTek; 15–20% là mục tiêu, không phải doanh thu cam kết — một mục tiêu đầy tham vọng gấp sáu đến tám lần mức 2 tỷ USD chip AI dự kiến năm nay. Đợt tăng tốc sản xuất ASIC tăng tốc AI đầu tiên trong quý 4/2026 là vùng thử lửa đầu tiên.
H4. Vì sao Nvidia đầu tư 3,5 tỷ USD vào một đối thủ tiềm năng như MediaTek? Ngoài hợp tác công nghệ NVLink Fusion được công bố, cấu trúc này là một vị thế phòng ngừa. Bị cấm bán chip trực tiếp cho Trung Quốc, Nvidia rót vốn cho nhà thiết kế đang hấp thụ nhu cầu Trung Quốc. Nếu biện pháp kiểm soát duy trì, trái phiếu chuyển đổi và sự khóa chặt hệ sinh thái mang lại lợi nhuận gián tiếp; nếu nới lỏng, mảng kinh doanh cốt lõi phục hồi — một vị thế "cưỡi" cả hai kết cục.
Bài viết là phân tích dựa trên báo chí công khai và tuyên bố của công ty, không phải lời khuyên đầu tư. Tình trạng đàm phán và các con số phản ánh điều kiện tại thời điểm đưa tin và có thể thay đổi.