 VLSI Korea
Thiết bị mới là nút thắt thật sự: Bài kiểm tra thực thi đằng sau đà tăng tốc mở rộng của Samsung và SK hynix
ASML cho biết ngay cả khi tăng công suất 30% vào 2027 và 2028 cũng không đáp ứng đủ nhu cầu khách hàng. SK hynix đẩy sớm ba tháng việc mở phòng sạch Yongin, Samsung tăng tốc Fab 2 thuộc P5. Lịch trình mở rộng được quyết định bởi các suất giao thiết bị EUV đã khóa, không phải thông báo.



Tóm tắt trong 30 giây
- Vào ngày 14 tháng 10 năm 2026, CEO của ASML, Christophe Fouquet, cho biết các kế hoạch tăng công suất của công ty —khoảng 30% vào năm 2027 và thêm 30% nữa vào năm 2028 đối với các hệ thống EUV Low-NA và DUV ngâm— «sẽ không cho phép chúng tôi đáp ứng nhu cầu của khách hàng».
- Vài ngày sau, cuộc đua tiến độ tại Hàn Quốc càng siết chặt hơn: SK hynix sẽ mở phòng sạch đầu tiên tại nhà máy (fab) Y1 ở Yongin vào tháng 2 năm 2027, sớm ba tháng so với mục tiêu ban đầu vào tháng 5, trong khi Samsung Electronics đã kéo việc xây dựng P5 Fab 2 tại Pyeongtaek vào nửa cuối năm 2026.
- Ràng buộc trói buộc đối với kế hoạch mở rộng của cả hai công ty không còn là đất đai, giấy phép hay thậm chí là vốn. Đó là thiết bị —trên hết là các hệ thống quang khắc EUV, vốn mất từ 18 tháng đến hai năm để giao hàng và trên thực tế đã bán hết từ nhiều năm trước—.
- Trong chu kỳ này, một thông báo mở rộng chỉ đáng tin cậy ngang với các suất thiết bị đứng sau nó. Những công ty đã khóa thiết bị từ sớm sẽ biến tiến độ thành công suất; những công ty không làm vậy đang mua thời gian với giá ngày càng tăng —hoặc đang chờ đợi.
Background: One Week, Two Signals
Tuần thứ hai của tháng 10 năm 2026 đã tạo ra hai tín hiệu thuộc về cùng một câu chuyện.
Tín hiệu đầu tiên đến từ Veldhoven. Khi công bố kết quả quý ba vào ngày 14 tháng 10 —doanh thu thuần 11.7 tỷ euro với biên lợi nhuận gộp 57.5%, và dự báo cả năm 2026 được nâng lên 44–45 tỷ euro—, ASML đã nhân dịp này để đưa ra một thông điệp khác thường đối với một nhà cung cấp: ngay cả sau khi mở rộng, hãng cũng sẽ không có đủ sản phẩm. Kế hoạch công suất mà ASML đã trình bày vào tháng 7, nâng sản lượng EUV Low-NA và DUV ngâm lên khoảng 30% vào năm 2027 và thêm 30% nữa vào năm 2028, đã không đủ so với sổ đơn hàng. «Đang trở nên rất rõ ràng rằng 30% vào năm 2027, 30% vào năm 2028 sẽ không cho phép chúng tôi đáp ứng nhu cầu của khách hàng», Fouquet nói. «Chúng tôi phải làm nhiều hơn nữa.» CFO Roger Dassen bổ sung một chi tiết cho thấy thị trường đã trở nên căng thẳng đến mức nào: ASML đang cố tình trì hoãn việc tiếp nhận đơn hàng cho năm 2029 và 2030, vì hãng không muốn nói với một khách hàng chưa đặt hàng rằng: «Xin lỗi, chúng tôi đã bán hết.»
Tín hiệu thứ hai đến từ Yongin, phía nam Seoul. Nhà máy đầu tiên của SK hynix tại đó (Y1) sẽ mở phòng sạch đầu tiên vào tháng 2 năm 2027 —sớm ba tháng so với tiến độ ban đầu vào tháng 5—, với mục tiêu sản xuất vào tháng 10 năm 2027. Cụm Yongin là một dự án trị giá 600 nghìn tỷ won, cuối cùng sẽ có bốn fab. Hội đồng quản trị của SK hynix cũng đã phê duyệt khoảng 54 nghìn tỷ won cho fab tiếp nối Y2 tại Yongin (35.2 nghìn tỷ won) và fab M17 tại Cheongju (19.1 nghìn tỷ won); phòng sạch đầu tiên của Y2 được lên kế hoạch vào tháng 6 năm 2029. Tại Cheongju, fab M15X được xây dựng cho HBM đã bắt đầu tiếp nhận tấm wafer vào tháng 2 năm 2026.
Samsung Electronics đang thực hiện cùng một nước đi. P5 Fab 1 của hãng tại Pyeongtaek đặt mục tiêu vận hành vào năm 2028 với vai trò trung tâm sản xuất HBM, và công ty đã kéo việc xây dựng P5 Fab 2 —một cơ sở song sinh trước đây dự kiến khởi công vào đầu năm sau— vào nửa cuối năm 2026, với công tác chuẩn bị mặt bằng đã được tiến hành. Ước tính của ngành đặt chi phí xây dựng vào khoảng 80 nghìn tỷ won cho mỗi fab P5. Fab đầu tiên của Samsung tại khu công nghiệp quốc gia Yongin dự kiến bắt đầu vận hành vào năm 2029, với lễ khởi công trong tháng này.
Cả hai nhà sản xuất Hàn Quốc đều đang tăng tốc vào một thị trường mà những cảnh báo về tình trạng dư cung bộ nhớ vào năm 2029 đã lan truyền. Câu hỏi thú vị không phải là vì sao họ tăng tốc. Mà là liệu các tiến độ đã công bố có thể xảy ra về mặt vật lý hay không —và câu hỏi đó chạy qua một nhà máy tại Hà Lan.
Business Deep Dive
Vật lý của thời gian chờ hàng
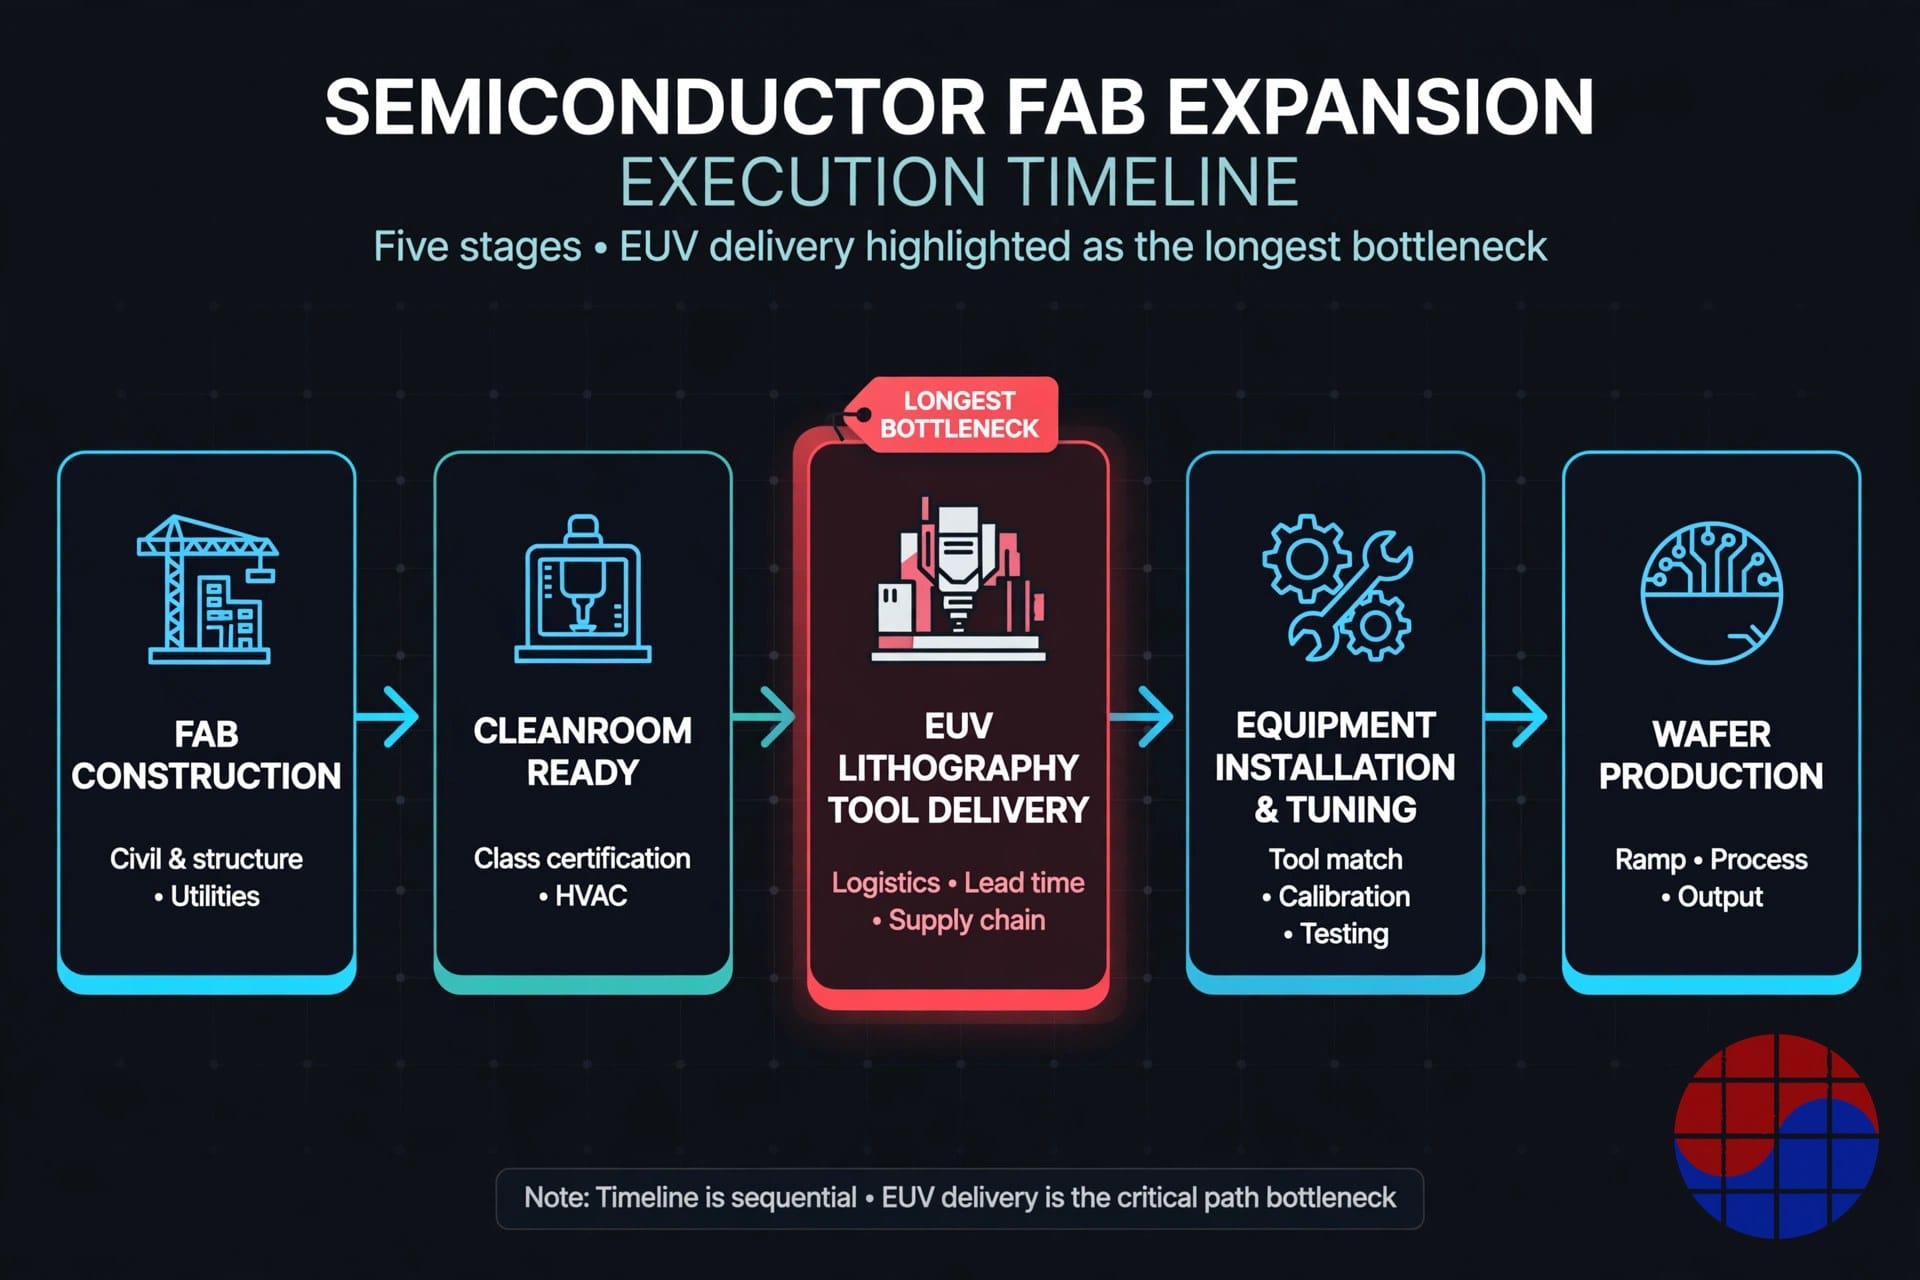
Tiến độ của một fab là một chuỗi các phụ thuộc, và mắt xích chậm nhất sẽ quyết định nhịp độ. Việc xây dựng vỏ fab mất khoảng hai đến ba năm; chính Samsung đã nói với các nhà đầu tư trong cuộc gọi quý hai rằng hơn ba năm rưỡi trôi qua giữa việc bắt đầu một fab mới và việc sản xuất tấm wafer. Trong chuỗi đó, một mắt xích đã kéo dài nhất: quang khắc. Thiết bị chất bán dẫn thường mất từ 18 tháng đến hai năm từ lúc đặt hàng đến lúc giao hàng, và các hệ thống EUV nằm ở đầu dài của khoảng đó. Một máy quét EUV không hẳn được vận chuyển mà được lắp đặt —nó đến theo từng bộ phận, đòi hỏi nhiều tuần lắp ráp và hiệu chuẩn, và tiếp theo là nhiều tháng tinh chỉnh quy trình trước khi tỷ lệ đạt (yield) chạm mức sản xuất.
Vật lý này định khung lại ý nghĩa của «tăng tốc». Khi SK hynix mở một phòng sạch sớm ba tháng, hãng không sản xuất chip sớm ba tháng; hãng đang mua ba tháng đường chạy cho việc lắp đặt và tinh chỉnh thiết bị. Khi Samsung khởi công xây dựng P5 Fab 2 sớm sáu tháng, hãng đang mua quyền chọn lắp đặt công cụ sớm hơn nếu —và chỉ nếu— các công cụ đó tồn tại. Một phòng sạch không có thiết bị là một căn phòng trống đắt đỏ. Một suất giao thiết bị không có phòng sạch sẵn sàng là một cỗ máy trong nhà kho. Tiến độ chỉ đáng tin cậy tại nơi hai đường cong giao nhau.
Các con số của ASML cho thấy giao điểm đó đã trở nên hẹp đến mức nào. Các báo cáo truyền thông cho biết ASML dự định giao hơn 60 hệ thống EUV vào năm 2026 và khoảng 80 hệ thống vào năm 2027. Đối lại nguồn cung đó, nhu cầu đang cộng dồn: TSMC, Samsung, SK hynix, Micron và Intel đều đang đồng thời mở rộng công suất tiên tiến, và các khách hàng của ASML đang thảo luận về đơn hàng cho năm 2029 và 2030 ngay hôm nay. Khi nhà cung cấp duy nhất của một đầu vào then chốt nói với thị trường rằng mức tăng công suất tích lũy ~70% trong hai năm là không đủ, đầu vào đó đã ngừng là một mặt hàng mua sắm và trở thành một cơ chế phân bổ.
Phòng sạch trước: Mua thời gian bằng bê tông
Cả hai công ty Hàn Quốc đều đã hội tụ vào cùng một biện pháp phòng ngừa: xây phòng sạch trước khi quyết định về thiết bị được chốt. Samsung đã nêu rõ học thuyết này —đảm bảo phòng sạch thông qua đầu tư hạ tầng đi trước, sau đó đưa thiết bị vào một cách linh hoạt khi nhu cầu diễn biến. Việc tăng tốc tại Yongin của SK hynix là cùng một logic được thực thi từ hướng ngược lại: kéo tòa nhà về phía trước để thiết bị, bất cứ khi nào đến, sẽ hạ cánh trong một căn phòng đã hoàn thiện thay vì một công trường.
Tính kinh tế là bất đối xứng, và đó là lý do chiến lược này hợp lý. Vỏ phòng sạch chỉ là một phần nhỏ trong tổng chi phí fab —tòa nhà rẻ so với hàng chục nghìn tỷ won thiết bị quy trình lấp đầy nó. Nhưng giá trị quyền chọn lại lớn. Mỗi tháng đường chạy lắp đặt thiết bị được bảo toàn là một tháng sản lượng ở mức giá bộ nhớ của chu kỳ AI. Ngược lại, một suất thiết bị nhàn rỗi không thể lưu trữ: nếu cửa sổ giao hàng của ASML trôi qua trong khi phòng sạch của một khách hàng chưa hoàn thiện, suất đó sẽ được phân bổ lại cho một đối thủ đã sẵn sàng. Trong một thị trường phân bổ, sự sẵn sàng là một vũ khí cạnh tranh.
Mặt chi phí cũng có thật. Kéo việc xây dựng về phía trước có nghĩa là chi vốn sớm hơn, trả phụ phí gấp rút cho nhà thầu, và gánh một tài sản trống, đang khấu hao nếu thiết bị bị trễ. SK hynix sẽ vận hành phòng sạch Y1 tại Yongin từ tháng 2 năm 2027 trong khi sản xuất khối lượng lớn đặt mục tiêu vào tháng 10 —một khoảng cách tám tháng phải được lấp đầy bằng lắp đặt, thẩm định và học hỏi về tỷ lệ đạt. Khoảng cách đó là cái giá của quyền chọn, và cả hai công ty đều đã quyết định nó đáng để trả. Chủ tịch SK Group Chey Tae-won đã nói tình trạng thiếu hụt bộ nhớ hiện nay có khả năng kéo dài đến năm 2030, với mức thiếu hụt tấm wafer dự kiến hơn 20%; trước triển vọng nhu cầu đó, rủi ro phòng sạch nhàn rỗi trông nhỏ hơn rủi ro mất suất.
Hợp đồng như bảo hiểm tiến độ
Bằng chứng cụ thể nhất cho thấy thiết bị —chứ không phải ý định— hiện quyết định nhịp độ nằm trong hồ sơ công bố của SK hynix. Công ty đã nộp hồ sơ mua các máy quét EUV từ ASML trị giá 11.95 nghìn tỷ won (khoảng 8 tỷ đô la), với giao hàng trước tháng 12 năm 2027. Dù các công cụ đó được dành cho fab nào, hồ sơ này biến một kế hoạch thành một quyền yêu cầu có ngày tháng và giá cả đối với sản phẩm khan hiếm nhất của ASML. Các báo cáo truyền thông bổ sung rằng SK hynix dự định lắp đặt khoảng 20 hệ thống EUV Low-NA trong hai năm tới cho sản xuất HBM và DRAM tiên tiến.
Đây là mô hình cần theo dõi trên toàn ngành. Các hợp đồng thiết bị dài hạn, thanh toán trước và đặt trước suất nhiều năm đang trở thành những thông báo mở rộng thực sự; lễ khởi công fab chỉ là nghi lễ. Một nhà đầu tư so sánh các tuyên bố về công suất năm 2028 của hai nhà sản xuất nên đặt một câu hỏi khác thay vì «ai đã công bố nhiều hơn?». Những câu hỏi đúng là: công cụ của ai đã được ký hợp đồng, với ngày giao hàng nào, và phòng sạch của ai sẽ sẵn sàng khi công cụ đến?
Nút thắt thứ hai: Điện, nước, đường sá
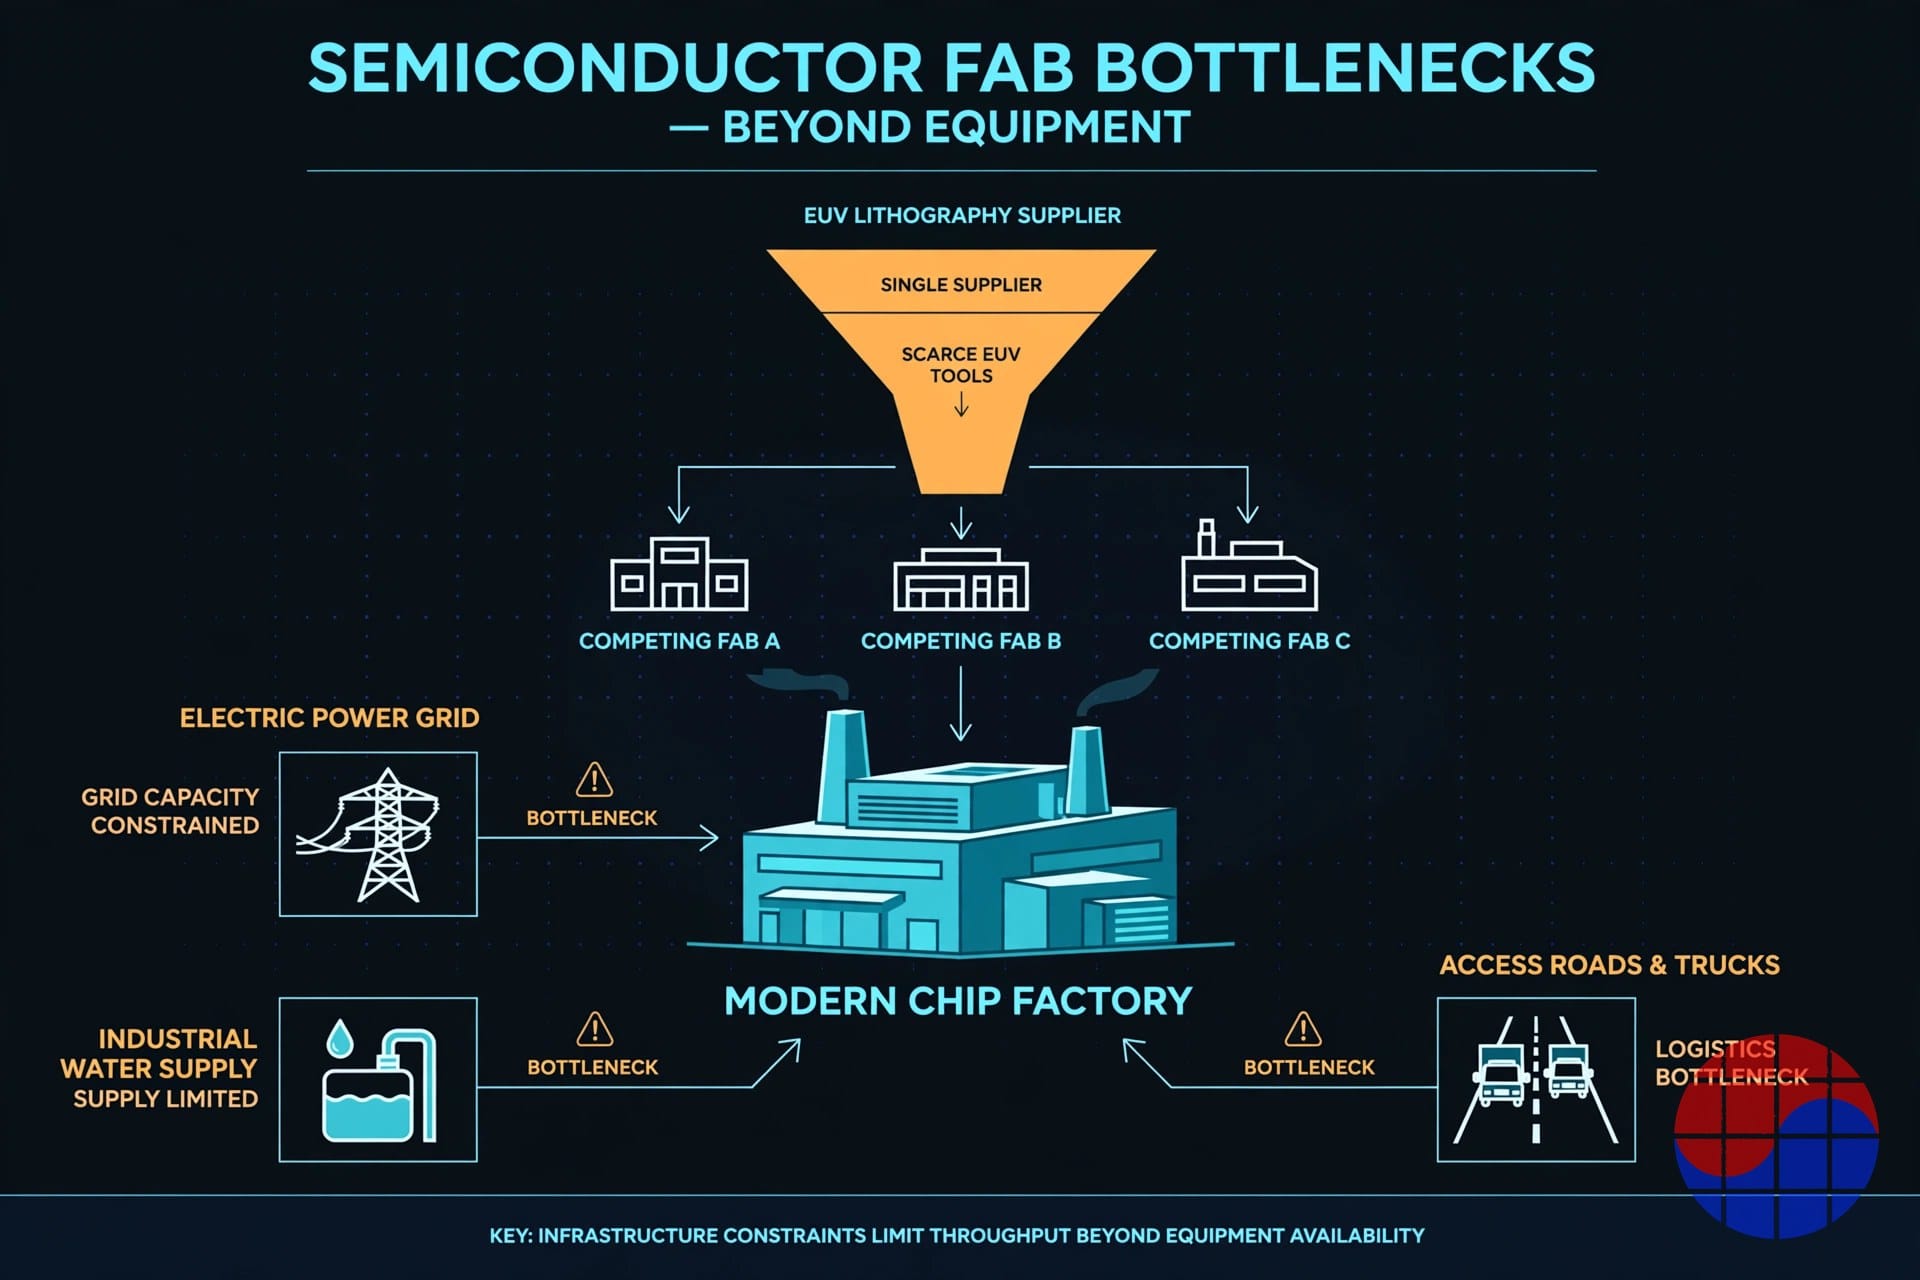
Thiết bị là ràng buộc trói buộc, nhưng không phải là ràng buộc duy nhất. Liên đoàn doanh nghiệp Hàn Quốc đã cảnh báo rằng hạ tầng hỗ trợ của cụm Yongin đang tụt hậu so với chính các fab: việc mở rộng tuyến đường tiếp cận chính khó có thể hoàn thành trước khi phòng sạch của Y1 mở cửa, và nguồn cung nước công nghiệp đòi hỏi hỗ trợ công cộng bổ sung. Các dự án của Samsung và SK hynix tại Yongin, cộng với cụm Jeonnam-Gwangju đã lên kế hoạch, đều dựa vào cùng một nguồn lực gồm năng lực xây dựng, xây dựng tiện ích và —một cách then chốt— thiết bị. Hỗ trợ chính sách cho đến nay tập trung vào đất đai và điện. Cuộc tranh luận tháng 10 tại Hàn Quốc đánh dấu điểm mà thiết bị gia nhập danh sách đó: các quan chức hiện mô tả việc đảm bảo công cụ là một biến số mới trong việc các fab đi vào hoạt động nhanh đến mức nào.
Chase's Take
Ngành bộ nhớ đã từng chiếu bộ phim này trước đây —công bố công suất ở đỉnh, và giao nó vào đợt suy giảm. Điều khác biệt lần này không phải là kỷ luật; đó là vật lý. Trong các chu kỳ trước, một nhà sản xuất công bố một fab có thể xây dựng nó một cách hợp lý: các nhà cung cấp thiết bị có dư địa, và thời gian chờ hàng được đo bằng quý. Trong chu kỳ này, đơn vị biên của công suất bộ nhớ Hàn Quốc phải đi qua một nút thắt Hà Lan đang phân phối nguồn cung vào năm 2029 và 2030.
Điều đó thay đổi cách đọc mọi tiêu đề trong câu chuyện này. Việc tăng tốc phòng sạch ba tháng của SK hynix trông nhỏ cho đến khi bạn định giá nó đúng cách: đó là phí bảo hiểm cho một quyền yêu cầu thiết bị trị giá 11.95 nghìn tỷ won và cho các hợp đồng HBM trừng phạt việc giao hàng muộn. Việc Samsung khởi công sớm P5 Fab 2 cũng không thực sự nói về sản lượng năm 2030; nó nói về việc sẵn sàng lắp đặt bất cứ khi nào phân bổ EUV của hãng đến. Cả hai công ty đều hành xử như thể họ tin vào cảnh báo của ASML —rằng chính công cụ, chứ không phải nhu cầu, sẽ quyết định ai giao hàng vào năm 2028.
Hệ quả là khó chịu đối với bất kỳ ai mô hình hóa tình trạng dư cung năm 2029 chỉ dựa trên công suất đã công bố. Công suất đã công bố là một tuyên bố về ý định; công suất có thể giao được là một tuyên bố về suất thiết bị, sự sẵn sàng của phòng sạch và đấu nối tiện ích, theo thứ tự đó. Nếu ASML không thể mở rộng nhanh hơn, một phần công suất 2028–2029 đã công bố của ngành sẽ trượt sang phải —đó chính là lý do các nhà sản xuất có công cụ đã ký hợp đồng đang tăng tốc mọi thứ còn lại. Họ không đua với nhau. Họ đang đua với hàng đợi phân bổ.
Implications
Đối với nhà đầu tư. Hãy chiết khấu các thông báo mở rộng theo mức độ hậu thuẫn thiết bị của chúng. Một tiến độ fab được hậu thuẫn bởi các hợp đồng thiết bị đã nộp hồ sơ (việc giao EUV vào tháng 12 năm 2027 của SK hynix là ví dụ rõ ràng nhất) xứng đáng có trọng số xác suất cao hơn một tiến độ chỉ được hậu thuẫn bởi các lần khởi công xây dựng. Các công bố quý bốn của ASML —đặc biệt là lượng đơn hàng tồn đọng và lượng đơn hàng tiếp nhận cho năm 2028— hiện là các chỉ báo dẫn dắt cho nguồn cung bộ nhớ Hàn Quốc, không chỉ cho doanh thu của chính ASML.
Đối với các nhà sản xuất thiết bị. Sức mạnh định giá và tầm nhìn đơn hàng của ASML đang mở rộng, nhưng cùng một vật lý áp dụng xuống một cấp: các công cụ khắc, lắng đọng, kiểm tra và đóng gói tiên tiến đối mặt với hàng đợi phân bổ riêng của chúng khi mọi khách hàng đồng thời tăng tốc. Hãy theo dõi xem các nhà sản xuất Hàn Quốc có mở rộng mô hình hợp đồng dài hạn ra ngoài quang khắc hay không.
Đối với Samsung và SK hynix. Cuộc đua thực thi có ba điểm kiểm tra: (1) liệu việc lắp đặt thiết bị tại Yongin Y1 có tiến triển theo tiến độ phòng sạch tháng 2 năm 2027 mà không bị chậm trễ hạ tầng hay không; (2) liệu các đơn hàng công cụ P5 của Samsung có xuất hiện với ngày giao hàng khớp với mục tiêu 2028 của hãng hay không; (3) liệu các biện pháp công suất bổ sung của ASML, được hứa hẹn cho năm 2028 và xa hơn, có đến kịp để có ý nghĩa đối với các fab hiện đang được tăng tốc hay không. Những người thắng trong chu kỳ này sẽ được quyết định ít hơn bởi ai dự đoán nhu cầu đúng, mà bởi ai biến dự đoán thành công cụ đã lắp đặt trước tiên.
Lưu ý: Các con số lấy từ công bố của công ty và báo cáo kết quả kinh doanh được trích dẫn như đã báo cáo; các ước tính của ngành (như chi phí xây dựng cho mỗi fab) được ghi nhãn như vậy và con số thực tế có thể khác.
| Hạng mục | Chi tiết |
|---|---|
| Kế hoạch công suất ASML | Sản lượng EUV Low-NA và DUV ngâm +~30% năm 2027 và +~30% năm 2028 — vẫn thấp hơn nhu cầu khách hàng |
| Thời gian chờ thiết bị | 18 tháng đến 2 năm từ đặt hàng đến giao hàng; EUV ở đầu dài nhất |
| Lượng EUV ASML giao (báo chí) | Hơn 60 hệ thống năm 2026, ~80 năm 2027 |
| SK hynix Yongin Y1 | Phòng sạch đầu tiên tháng 2/2027, sớm 3 tháng; mục tiêu sản xuất tháng 10/2027 |
| SK hynix mua EUV (công bố) | 11,95 nghìn tỷ won (~8 tỷ USD), giao hàng đến tháng 12/2027 |
| Samsung P5 Fab 2 | Khởi công sớm vào nửa cuối 2026; P5 Fab 1 đặt mục tiêu vận hành năm 2028 |
FAQ
Q1. Vì sao thiết bị —chứ không phải vốn hay đất đai— là nút thắt đối với việc mở rộng của Samsung và SK hynix? Cả hai công ty đều đã đảm bảo đất đai và đang chi tiêu ở mức kỷ lục, nhưng các hệ thống quang khắc EUV đến từ một nhà cung cấp duy nhất, ASML, hãng đã nói rằng các kế hoạch tăng công suất ~30% vào cả năm 2027 và 2028 sẽ không đáp ứng nhu cầu của khách hàng. Thời gian chờ hàng thiết bị từ 18 tháng đến hai năm có nghĩa là tiến độ fab hôm nay phụ thuộc vào các đơn hàng công cụ được đặt từ nhiều năm trước.
Q2. SK hynix thực sự đã tăng tốc điều gì tại Yongin? SK hynix đã dời việc mở phòng sạch đầu tiên tại fab Y1 ở Yongin sang tháng 2 năm 2027, sớm ba tháng so với kế hoạch ban đầu vào tháng 5, với mục tiêu sản xuất vào tháng 10 năm 2027. Một phòng sạch sớm hơn có nghĩa là việc lắp đặt thiết bị và tinh chỉnh quy trình có thể bắt đầu sớm hơn —nó mua đường chạy thực thi, chứ không phải sản lượng tức thì.
Q3. Thương vụ mua EUV của SK hynix từ ASML lớn đến mức nào? SK hynix đã công bố một thương vụ mua máy quét EUV trị giá 11.95 nghìn tỷ won (khoảng 8 tỷ đô la) với giao hàng trước tháng 12 năm 2027. Đây là một trong những ví dụ rõ ràng nhất về một nhà sản xuất chip biến kế hoạch mở rộng thành một quyền yêu cầu đã ký hợp đồng đối với thiết bị khan hiếm.
Q4. Tình trạng thiếu hụt của ASML có nghĩa là công suất 2028–2029 đã công bố sẽ không thành hiện thực không? Không hoàn toàn —nhưng nó có nghĩa là công suất đã công bố và công suất có thể giao được sẽ phân kỳ. Các fab có thiết bị đã ký hợp đồng và phòng sạch sẵn sàng sẽ tăng sản lượng gần với tiến độ; các fab vẫn đang chờ phân bổ công cụ sẽ bị trượt. Sự phân kỳ đó, chứ không phải các thông báo tiêu đề, sẽ quyết định nguồn cung bộ nhớ thực tế năm 2028–2029.
📩 Đăng ký bản tin VLSI Korea
Nhận phân tích bán dẫn chuyên sâu mỗi ngày qua email trước tiên. Đăng ký miễn phí.


