 VLSI Korea
Doanh thu EDA và IP 5,7 tỷ USD thực sự nói lên điều gì: kinh tế học của cơn bùng nổ thiết kế
Doanh thu EDA và IP đạt USD 5,710.8M trong Q2 2026 (+12.2%). IP đạt USD 2,199.0M (+20.4%), khoảng 38.5% tổng số; APAC tăng 22.4% và nhân sự giảm 1.6%. Cấu trúc của cơn bùng nổ thiết kế nói gì về nhu cầu wafer sau 12-18 tháng.


Tóm tắt 30 giây
- Doanh thu của ngành thiết kế hệ thống điện tử đạt USD 5,710.8M trong quý 2 năm 2026, tăng 12.2% so với USD 5,089.4M cùng kỳ năm trước. Các con số được công bố vào ngày 19 tháng 10 năm 2026 trong báo cáo thống kê thị trường hàng quý của ngành. Bình quân trượt bốn quý tăng 11.2%. Nguồn: Semiconductor Digest, 2026-10-19 / EconoTimes, 2026-10
- IP bán dẫn nay là hạng mục đơn lẻ lớn nhất: USD 2,199.0M, tăng 20.4%, chiếm khoảng 38.5% tổng doanh thu. Các nhóm thiết kế mua tài sản thiết kế tái sử dụng thay vì tự xây dựng mọi thứ.
- Tăng trưởng lan rộng nhưng không đồng đều. Thiết kế vật lý và kiểm chứng mạch tích hợp tăng 16.6% lên USD 818.3M và dịch vụ tăng 25.1% lên USD 251.7M, trong khi PCB và mô-đun đa chip giảm 15.4% xuống USD 364.2M — hạng mục duy nhất suy giảm.
- APAC tăng trưởng nhanh gấp ba lần châu Mỹ. Doanh thu APAC tăng 22.4% lên USD 2,298.7M, so với mức tăng 7.1% lên USD 2,443.5M ở châu Mỹ. Hoạt động thiết kế đang dịch chuyển về mặt địa lý.
- Doanh thu tăng 12.2% trong khi số lượng nhân sự của ngành giảm 1.6%, từ 72,529 xuống 71,396 người. Sự kết hợp đó là dấu vết thống kê rõ ràng nhất cho đến nay của tự động hóa thiết kế có hỗ trợ AI và quyền định giá trong công cụ thiết kế và IP.
Bối cảnh
Ngành công nghiệp không ai nhìn thấy, được đo lường mỗi quý
Mọi con chip đều bắt đầu như một thiết kế. Rất lâu trước khi một tấm wafer được chế tạo, trước khi một gói chip được lắp ráp, các nhóm kỹ thuật dành hàng tháng hoặc hàng năm làm việc trong phần mềm tự động hóa thiết kế điện tử (EDA), cấp phép sử dụng tài sản trí tuệ bán dẫn (IP) — lõi xử lý, khối giao diện, bộ điều khiển bộ nhớ và các thành phần kiểm chứng có sẵn — và thực thi các bước thiết kế vật lý và kiểm chứng biến một ý tưởng thành một layout có thể sản xuất được.
Ngành thiết kế hệ thống điện tử chính là chuỗi cung ứng đứng sau công việc đó. Thống kê doanh thu hàng quý của ngành này là một trong số ít các phép đo định kỳ, theo từng hạng mục, về việc thế giới chi bao nhiêu để thiết kế chip. Báo cáo quý 2 năm 2026, phát hành ngày 19 tháng 10 năm 2026, đưa tổng doanh thu lên USD 5,710.8M, tăng 12.2% so với USD 5,089.4M của quý 2 năm 2025. Quý ngay trước đó, quý 1 năm 2026, nhỉnh hơn một chút ở mức USD 5,747.8M, tăng 12.7% so với cùng kỳ. Như vậy, con số của quý 2 là quý thứ hai liên tiếp tăng trưởng hai con số với tốc độ vận hành trên USD 5.7 tỷ, chứ không phải một cú tăng đột biến trong một quý.
Vì sao con số này quan trọng hơn hầu hết các con số khác
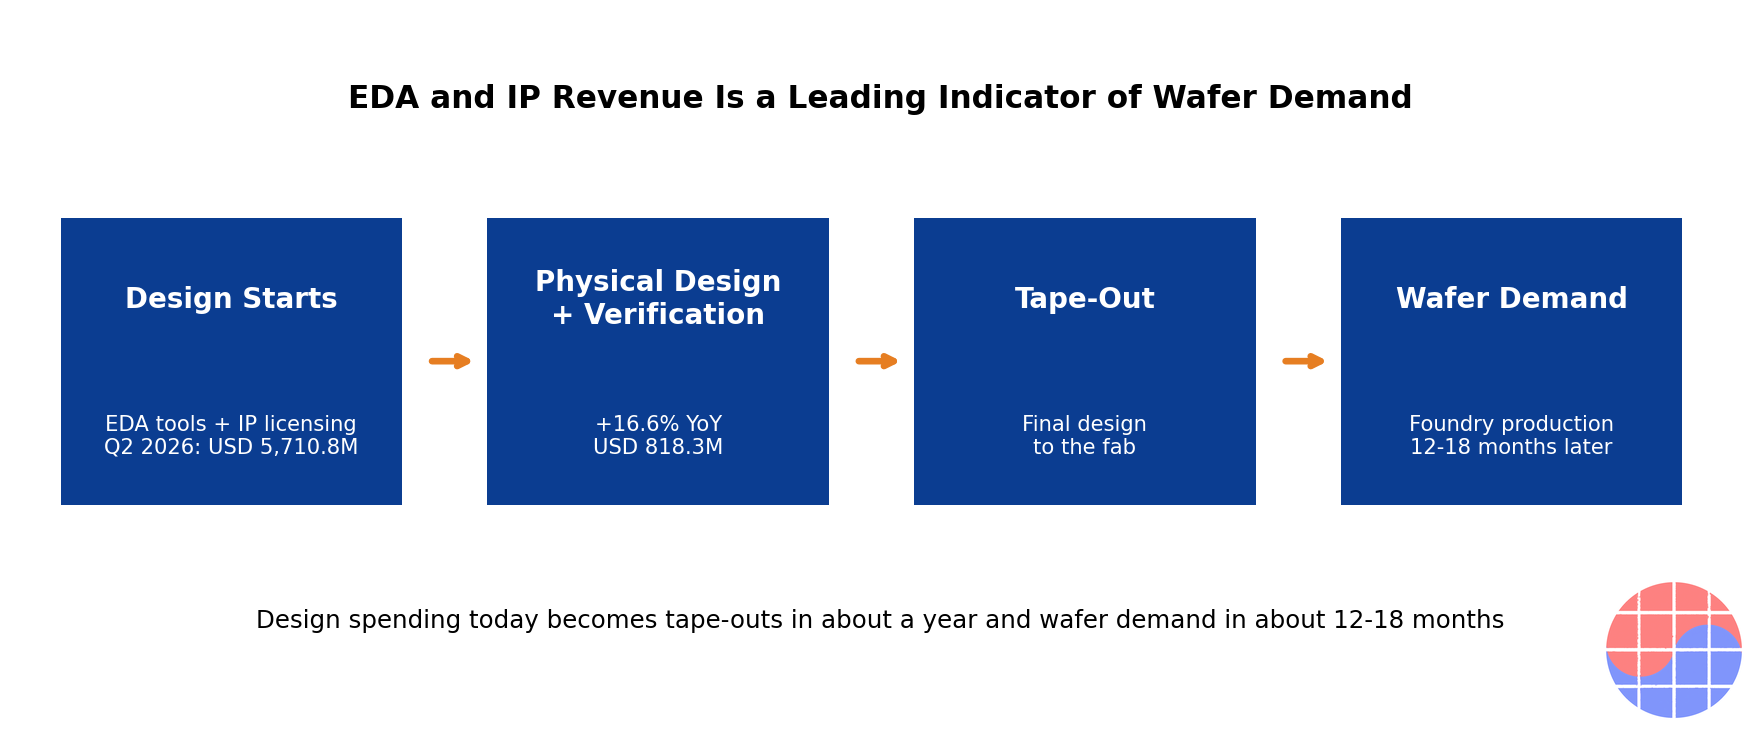
Chi tiêu cho thiết kế nằm ở đầu xa nhất của chuỗi giá trị bán dẫn. Một thiết kế bắt đầu hôm nay sẽ trở thành tape-out trong khoảng một năm, và trở thành nhu cầu wafer trong khoảng 12 đến 18 tháng sau. Đơn hàng thiết bị, tỷ lệ sử dụng công suất của foundry và nhu cầu bộ nhớ đều là, trên thực tế, những tiếng vọng hạ nguồn của các quyết định xuất hiện đầu tiên trong doanh thu EDA và IP. Điều đó biến chuỗi số liệu hàng quý này thành một chỉ báo dẫn dắt: nó không mô tả chu kỳ chip đang diễn ra bây giờ, mà mô tả chu kỳ chip đã được quyết định và sẽ đến tiếp theo.
Dữ liệu quý 2 năm 2026 mang ba thông điệp cấu trúc bên dưới con số tăng trưởng chính. Thứ nhất, cơ cấu đang dịch chuyển về phía IP — về phía mua thiết kế thay vì tự làm. Thứ hai, địa lý đang dịch chuyển về phía APAC. Thứ ba, ngành đang tạo ra nhiều doanh thu hơn với ít người hơn, điều này nói lên điều quan trọng về nơi giá trị và quyền định giá hiện đang nằm trong ngăn xếp thiết kế.
Phân tích kinh doanh chuyên sâu
Phân rã theo hạng mục: IP giành vương miện
| Hạng mục | Doanh thu Q2 2026 (USD M) | Thay đổi so với cùng kỳ | Tỷ trọng trong tổng số |
|---|---|---|---|
| Semiconductor IP | 2,199.0 | +20.4% | Khoảng 38.5% |
| CAE | 2,077.6 | +7.7% | Khoảng 36.4% |
| IC Physical Design and Verification | 818.3 | +16.6% | Khoảng 14.3% |
| PCB and Multi-Chip Module | 364.2 | -15.4% | Khoảng 6.4% |
| Services | 251.7 | +25.1% | Khoảng 4.4% |
| Tổng cộng | 5,710.8 | +12.2% | 100% |
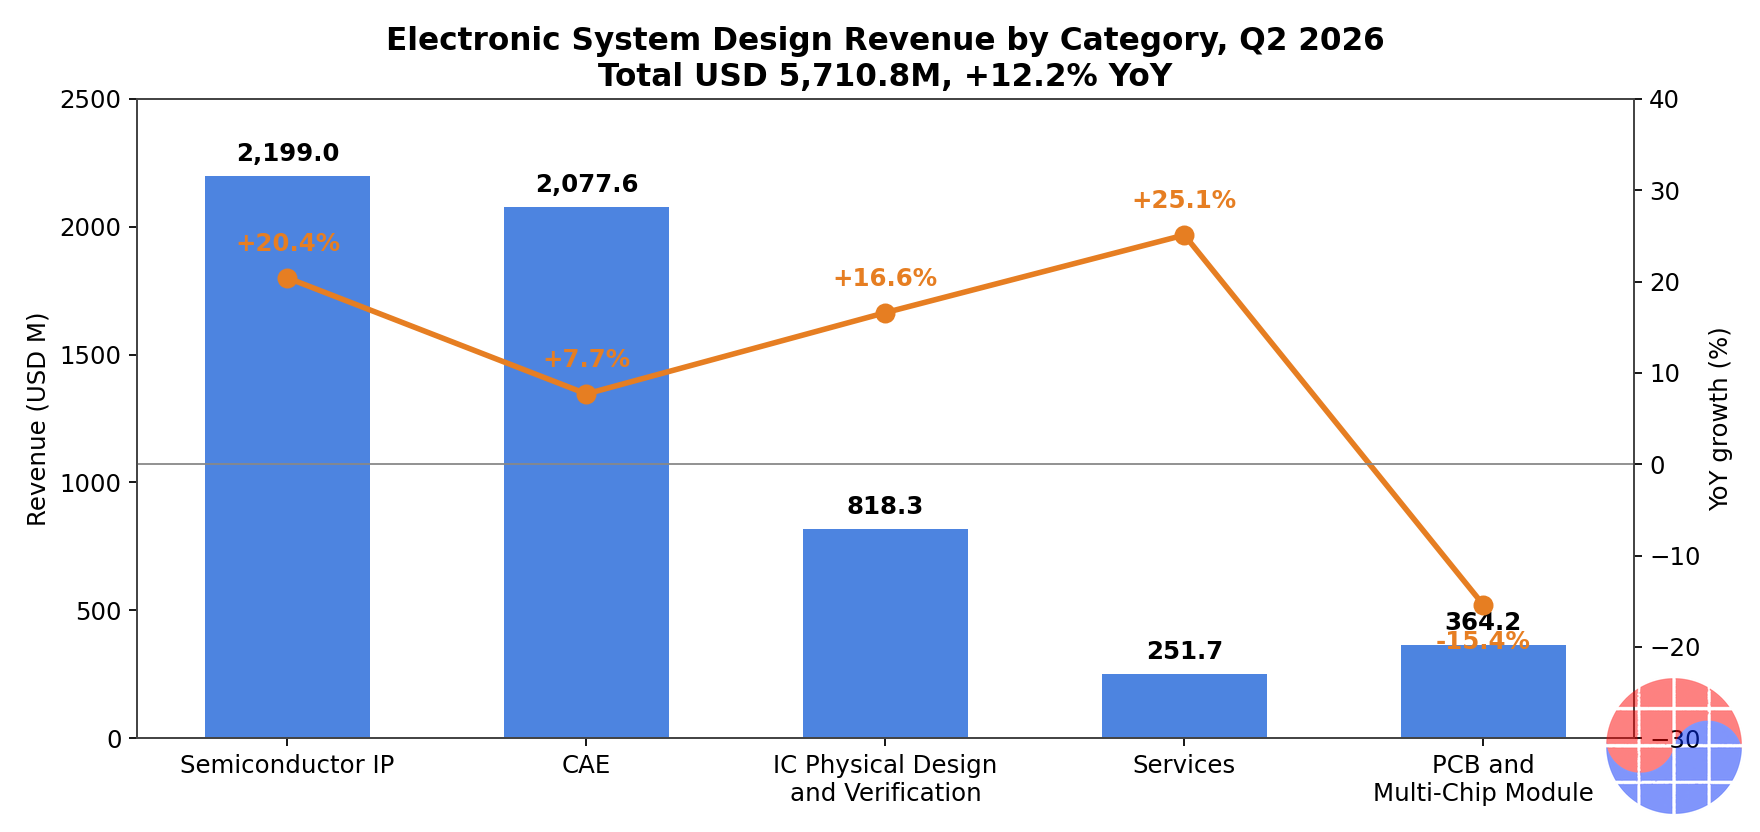
Doanh thu ngành thiết kế hệ thống điện tử theo hạng mục, quý 2 năm 2026. Nguồn: Semiconductor Digest, 2026-10-19
IP bán dẫn ở mức USD 2,199.0M và tăng 20.4% là câu chuyện của quý này. IP không còn là một hạng mục hỗ trợ nữa; với khoảng 38.5% tổng doanh thu của ngành thiết kế, nó là bể tiền đơn lẻ lớn nhất trong thiết kế chip. CAE — kỹ thuật có hỗ trợ máy tính, hạng mục cốt lõi về công cụ mô phỏng và thiết kế — vẫn là trụ cột thứ hai ở mức USD 2,077.6M, tăng ổn định hơn ở mức 7.7%.
Hai hạng mục nhỏ hơn mang lượng thông tin không tương xứng. Thiết kế vật lý và kiểm chứng mạch tích hợp tăng 16.6% lên USD 818.3M. Chi tiêu cho thiết kế vật lý và kiểm chứng diễn ra muộn trong một dự án thiết kế, khi một con chip chuyển từ kiến trúc trên giấy sang triển khai và sign-off. Sự tăng trưởng của nó có nghĩa là các thiết kế không chỉ được khởi động — chúng đang được đẩy tới hoàn thành. Dịch vụ tăng nhanh nhất trong tất cả, tăng 25.1% lên USD 251.7M, cho thấy khách hàng đang mua chuyên môn và năng lực cùng với công cụ: khi các nhóm nội bộ bão hòa, họ thuê năng lực bên ngoài.
Sự suy giảm duy nhất cũng mang nhiều thông tin như vậy. Doanh thu PCB và mô-đun đa chip giảm 15.4% xuống USD 364.2M. Độ phức tạp trong các hệ thống hiện đại đang tập trung vào bên trong silicon — trong chiplet, đóng gói tiên tiến và các SoC lớn hơn — thay vì trên bo mạch. Mảng kinh doanh thiết kế ở cấp độ bo mạch là nơi sự dịch chuyển đó xuất hiện dưới dạng thua lỗ.
Phân rã theo khu vực: công việc thiết kế dịch chuyển về phía đông
| Khu vực | Doanh thu Q2 2026 (USD M) | Thay đổi so với cùng kỳ |
|---|---|---|
| Americas | 2,443.5 | +7.1% |
| APAC | 2,298.7 | +22.4% |
| EMEA | 665.6 | +2.3% |
| Japan | 303.1 | +9.3% |
| Tổng cộng | 5,710.8 | +12.2% |
Doanh thu ngành thiết kế hệ thống điện tử theo khu vực, quý 2 năm 2026. Nguồn: Semiconductor Digest, 2026-10-19
Châu Mỹ vẫn là thị trường thiết kế lớn nhất ở mức USD 2,443.5M, nhưng APAC, ở mức USD 2,298.7M và tăng 22.4%, đang thu hẹp khoảng cách với tốc độ nhanh. Chênh lệch giữa hai khu vực hiện chỉ còn khoảng USD 145M mỗi quý. Nếu chênh lệch tăng trưởng hiện tại duy trì, APAC sẽ vượt châu Mỹ để trở thành khu vực chi tiêu thiết kế lớn nhất trong vài quý tới. EMEA chỉ tăng 2.3% lên USD 665.6M, và Nhật Bản tăng 9.3% lên USD 303.1M — những con số đáng nể, nhưng động lực không nằm ở đó.
Đọc theo góc độ chiến lược, đây là địa lý của silicon tùy chỉnh. APAC là nơi có hệ sinh thái foundry, một khu vực fabless đang tăng trưởng nhanh, và các nhà sản xuất điện tử lớn ngày càng tự thiết kế chip của mình. Chi tiêu thiết kế đi theo các nhóm thiết kế, và các nhóm thiết kế đang được tuyển dụng — cùng các trung tâm thiết kế được mở — một cách không tương xứng tại APAC.
Kinh tế học của IP ở mức 38.5%
Vì sao IP tiếp tục tăng trưởng vượt các công cụ dùng để thiết kế với nó? Bởi vì kinh tế học của thiết kế chip đã đảo ngược. Ở các nút công nghệ tiên tiến, việc thiết kế mọi khối từ đầu vừa chậm vừa đắt, và nguồn lực khan hiếm nhất không phải là giấy phép phần mềm mà là thời gian kỹ thuật giàu kinh nghiệm. Mua một khối IP đã được kiểm chứng sẽ chuyển một chi phí nội bộ cố định — một nhóm, một lịch trình, một gánh nặng kiểm chứng — thành phí cấp phép và, trong nhiều mô hình, tiền bản quyền trên mỗi chip xuất xưởng.
Điều đó tạo ra hai mô hình kinh doanh rất khác nhau trong cùng một hạng mục. Mô hình cấp phép được trả trước và vận hành như doanh thu phần mềm: biên lợi nhuận gộp cao, ghi nhận sớm, gắn với các lần khởi động thiết kế. Mô hình tiền bản quyền được trả theo đơn vị trong suốt vòng đời của một sản phẩm: nhỏ hơn lúc đầu, nhưng tích lũy theo sản lượng và gắn doanh thu của nhà cung cấp IP với thành công thương mại của khách hàng. Một hạng mục tăng trưởng 20.4% với tỷ trọng ngày càng tăng trong tổng chi tiêu thiết kế có nghĩa là cả hai động cơ đều đang chạy — nhiều thiết kế hơn đang bắt đầu, và nhiều nội dung hơn trong mỗi thiết kế đang được mua thay vì tự xây dựng.
Đây là chữ ký tài chính của kỷ nguyên silicon tùy chỉnh. Các hyperscaler tự thiết kế bộ tăng tốc AI của mình, các công ty ô tô tự thiết kế bộ điều khiển của mình, và các hãng điện tử tiêu dùng tự thiết kế SoC của mình đều đối mặt với cùng một phép tính: sở hữu kiến trúc và các khối tạo khác biệt, cấp phép mọi thứ còn lại. Mọi tân binh trong lĩnh vực thiết kế chip, gần như theo định nghĩa, đều là khách hàng IP hạng nặng, bởi không tân binh nào có ba mươi năm tài sản thiết kế nội bộ tích lũy.
Chuỗi chỉ báo dẫn dắt
Giá trị thực tiễn của bộ dữ liệu này là thời điểm. Chuỗi diễn ra theo một trình tự có thể dự đoán: các lần khởi động thiết kế thúc đẩy doanh thu công cụ EDA và cấp phép IP trước tiên; chi tiêu cho thiết kế vật lý và kiểm chứng đạt đỉnh khi các dự án tiến gần đến tape-out; các lần tape-out chuyển thành các lần khởi động wafer tại foundry; các lần khởi động wafer trở thành chip đã đóng gói, tỷ lệ sử dụng thiết bị và, cuối cùng, nguồn cung sản phẩm cuối.
| Giai đoạn | Điều gì xảy ra | Độ trễ điển hình đến nhu cầu wafer |
|---|---|---|
| Khởi động thiết kế | Kiến trúc, cấp phép IP, giấy phép công cụ | Khoảng 12-18 tháng |
| Thiết kế vật lý và kiểm chứng | Triển khai, chuẩn bị sign-off | Khoảng 6-12 tháng |
| Tape-out | Thiết kế cuối cùng được bàn giao cho fab | Khoảng 3-6 tháng |
| Sản xuất wafer | Chế tạo tại foundry và đóng gói | 0 |
Theo chiếc đồng hồ đó, cú tăng chi tiêu thiết kế trong quý 2 năm 2026 — với hạng mục giai đoạn cuối là thiết kế vật lý tăng 16.6% — chỉ về phía hoạt động tape-out trong suốt cuối năm 2026 và nhu cầu wafer trong suốt năm 2027 và sang năm 2028. Nó không đảm bảo mọi thiết kế đều thành công về mặt thương mại. Nó có nghĩa là khách hàng của ngành đã cam kết khoản tiền đi trước sản xuất, và đó là lý do chuỗi số liệu này xứng đáng được bất kỳ ai theo dõi tỷ lệ sử dụng foundry, đơn hàng thiết bị hoặc nhu cầu bộ nhớ trước hai đến bốn quý chú ý.
Doanh thu tăng, nhân sự giảm
Dòng âm thầm đáng chú ý nhất trong báo cáo là việc làm. Các công ty được theo dõi trong thống kê tuyển dụng 71,396 người trong quý 2 năm 2026, giảm 1.6% so với 72,529 người một năm trước đó — mức giảm hơn 1,100 vị trí trong một ngành mà doanh thu tăng 12.2% trong cùng kỳ.
Hai lực lượng giải thích sự kết hợp này. Thứ nhất là tự động hóa: các công cụ thiết kế có hỗ trợ AI thực sự nâng cao sản lượng của mỗi kỹ sư, và các nhà cung cấp đã dành nhiều năm nhúng học máy vào các luồng đặt vị trí, kiểm chứng và gỡ lỗi. Thứ hai là quyền định giá. Một ngành có thể tăng doanh thu trên mỗi nhân viên với tốc độ này là một ngành mà sản phẩm của nó đang trở nên có giá trị hơn trên mỗi ghế sử dụng — thiết kế lớn hơn, kiểm chứng nhiều hơn, nhiều góc sign-off hơn, nhiều nội dung IP hơn trên mỗi chip — và khách hàng của nó có ít lựa chọn thay thế. Công cụ thiết kế và IP đã được kiểm chứng nằm trong số những khoản mua khó thay thế nhất trong toàn bộ chuỗi bán dẫn: chi phí chuyển đổi được đo bằng các nhóm phải đào tạo lại và các thiết kế phải kiểm chứng lại, chứ không phải bằng phí cấp phép.
Điều cần thận trọng là số lượng nhân sự là một phép đo có độ trễ và do công ty tự báo cáo, và một năm suy giảm không chứng minh được một chế độ năng suất vĩnh viễn. Nhưng hướng đi phù hợp với mọi thứ còn lại trong báo cáo: sản lượng thiết kế nhiều hơn, được mua nhiều hơn là tự xây dựng, được tạo ra bởi số người ít hơn một chút.
Góc nhìn của Chase
Con số chính — USD 5,710.8M, tăng 12.2% — là phần kém thú vị nhất của báo cáo này. Tăng trưởng chính trong một năm bùng nổ là điều được kỳ vọng. Cấu trúc bên dưới nó mới là điều xứng đáng được chú ý.
Hãy bắt đầu với cơ cấu. Khi IP trở thành hạng mục lớn nhất trong chi tiêu thiết kế với khoảng 38.5% tổng số và tăng trưởng 20.4%, ngành đang nói cho bạn biết chip hiện được thiết kế như thế nào: được lắp ráp từ các thành phần mua sẵn xung quanh một lõi khác biệt do chính mình sở hữu. Đó là một thay đổi có vẻ lâu dài trong phân công lao động, không phải một dao động theo chu kỳ. Những người chiến thắng trong cấu trúc đó là bất kỳ ai sở hữu tài sản thiết kế có thể tái sử dụng, có thể kiểm chứng và khó sao chép — và câu hỏi chiến lược cho mỗi nhóm thiết kế không còn là «chúng ta có thể xây dựng khối này không?» mà là «khối này có phải là nơi sự khác biệt của chúng ta sống không?». Nếu câu trả lời là không, thị trường hiện định giá việc tự xây dựng nó như một sự nuông chiều.
Thứ hai, hãy quan sát con số thiết kế vật lý. Khởi động thiết kế là lời nói rẻ tiền; các công ty khởi động những thiết kế mà sau đó họ hủy bỏ. Chi tiêu cho thiết kế vật lý và kiểm chứng tăng 16.6% là khoản tiền được chi gần cuối các dự án, bởi các nhóm có ý định tape-out. Kết hợp với dịch vụ tăng 25.1% — khách hàng trả tiền cho năng lực bên ngoài để hoàn thành — bức tranh là một đường ống không chỉ rộng mà còn đang chuyển động. Đó là điều khiến cách đọc chỉ báo dẫn dắt trở nên đáng tin trong quý này, chứ không chỉ hợp lý.
Thứ ba, câu chuyện khu vực là một câu chuyện chiến lược. APAC tăng 22.4% trong khi châu Mỹ tăng 7.1% không chủ yếu là về chi phí. Đó là về nơi các khách hàng silicon tùy chỉnh, hệ sinh thái thiết kế kề bên foundry và các trung tâm thiết kế mới đang ở. Năng lực thiết kế được xây dựng tại APAC hôm nay sẽ trở thành ảnh hưởng thiết kế — đối với kiến trúc, tiêu chuẩn và lựa chọn nhà cung cấp — trong một thập kỷ. Các công ty coi địa lý thiết kế như một chi tiết mua sắm sẽ đọc sai hướng dịch chuyển của trọng tâm ngành.
Cuối cùng, dòng nhân sự. Doanh thu tăng 12.2% với nhân sự giảm 1.6% là phiên bản ngành thiết kế của một câu hỏi hiện đang chạy xuyên suốt toàn bộ nền kinh tế AI: bao nhiêu trong sự tăng trưởng này là nhu cầu, và bao nhiêu là đòn bẩy? Ở đây, câu trả lời có vẻ là cả hai — thực sự có nhiều công việc thiết kế hơn, được thực hiện với thực sự nhiều tự động hóa hơn, được bán bởi các nhà cung cấp có quyền định giá thực sự. Rủi ro cần bảo hiểm không phải là con số sẽ đảo chiều vào quý tới. Mà là một ngành sản xuất nhiều hơn với ít người hơn sẽ trở nên phụ thuộc vào một số ít điểm nghẽn công cụ và IP — và các điểm nghẽn, trong lĩnh vực bán dẫn, cuối cùng thu hút cả định giá cao cấp lẫn sự chú ý chính trị.
Hàm ý
- Foundry và nhà cung cấp thiết bị: hãy coi chi tiêu thiết kế quý 2 năm 2026 như nhu cầu tương lai đã được đặt trước. Các hạng mục giai đoạn cuối (thiết kế vật lý và kiểm chứng +16.6%) hậu thuẫn động lực tape-out sang năm 2027, với nhu cầu wafer theo sau độ trễ thiết kế-đến-sản xuất thông thường từ 12 đến 18 tháng.
- Các nhóm fabless và silicon tùy chỉnh: mức tăng trưởng 20.4% của thị trường IP là chuẩn so sánh tự làm hay mua của bạn. Nếu khối nội bộ của bạn không phải là yếu tố khác biệt, thị trường đang nói cho bạn giá của nó — và đối thủ của bạn đã đang trả cái giá đó và xuất hàng sớm hơn.
- Nhà cung cấp IP: với khoảng 38.5% tổng chi tiêu thiết kế, IP là trọng tâm của ngành. Các mô hình gắn với tiền bản quyền hưởng lợi nhiều nhất khi các lần khởi động thiết kế chuyển thành sản lượng; tốc độ tăng trưởng 22.4% của APAC cho biết các cuộc đàm phán cấp phép tiếp theo sẽ diễn ra ở đâu.
- Nhà đầu tư: thứ bậc tín hiệu là cơ cấu trước, con số chính sau. Tỷ trọng IP, tăng trưởng APAC và khoảng cách doanh thu so với nhân sự (doanh thu +12.2%, nhân sự -1.6%) mô tả cấu trúc; tổng số mô tả thời tiết. Hãy theo dõi xem PCB và mô-đun đa chip (-15.4%) có ổn định hay xác nhận một sự dịch chuyển lâu dài của độ phức tạp vào trong gói chip.
- Nhà hoạch định chính sách: thiết kế là lớp ít tốn vốn nhất và có đòn bẩy chiến lược lớn nhất trong ngăn xếp chip. Một khu vực tăng chi tiêu thiết kế 22.4% đang xây dựng ảnh hưởng mà chỉ riêng các fab không thể mang lại.
Câu hỏi thường gặp
Ngành thiết kế hệ thống điện tử lớn đến mức nào trong quý 2 năm 2026?
Doanh thu đạt tổng cộng USD 5,710.8M trong quý 2 năm 2026, tăng 12.2% so với USD 5,089.4M trong quý 2 năm 2025, theo thống kê thị trường hàng quý được công bố vào ngày 19 tháng 10 năm 2026. Quý 1 năm 2026 đạt USD 5,747.8M, tăng 12.7% so với cùng kỳ, vì vậy tăng trưởng đã duy trì ở mức hai con số trong hai quý liên tiếp.
Vì sao IP bán dẫn là hạng mục chính lớn nhất và tăng trưởng nhanh nhất?
Doanh thu IP đạt USD 2,199.0M, tăng 20.4%, chiếm khoảng 38.5% tổng doanh thu của ngành. Động lực là kinh tế học của silicon tùy chỉnh: tự thiết kế mọi khối ở các nút tiên tiến vừa chậm vừa tiêu tốn thời gian kỹ thuật khan hiếm, vì vậy các nhóm cấp phép các khối đã được kiểm chứng và dành nỗ lực nội bộ cho kiến trúc tạo khác biệt. Phí cấp phép kiếm tiền từ các lần khởi động thiết kế; tiền bản quyền kiếm tiền từ sản lượng xuất xưởng.
Doanh thu EDA và IP dự đoán điều gì về nhu cầu chip trong tương lai?
Chi tiêu thiết kế đi trước sản xuất. Các thiết kế được cấp phép và khởi động hôm nay thường đạt tape-out trong khoảng một năm và nhu cầu wafer trong khoảng 12 đến 18 tháng. Tăng trưởng ở các hạng mục giai đoạn cuối — thiết kế vật lý và kiểm chứng mạch tích hợp tăng 16.6% — cho thấy các dự án đang tiến về phía tape-out, điều này hậu thuẫn nhu cầu wafer của foundry trong suốt năm 2027.
Vì sao doanh thu tăng 12.2% trong khi nhân sự giảm 1.6%?
Các công ty được theo dõi tuyển dụng 71,396 người, giảm so với 72,529 người một năm trước. Sự kết hợp này phản ánh tự động hóa thiết kế có hỗ trợ AI nâng cao sản lượng trên mỗi kỹ sư, cộng với quyền định giá: các thiết kế lớn hơn và phức tạp hơn đòi hỏi nhiều nội dung công cụ và IP hơn trên mỗi ghế sử dụng, và việc chuyển đổi công cụ hoặc IP đã được kiểm chứng giữa chừng dự án rất tốn kém, vì vậy các nhà cung cấp có thể duy trì việc tăng giá.
Nguồn: Semiconductor Digest, 2026-10-19; EconoTimes, 2026-10. Mọi con số doanh thu đều từ báo cáo thống kê thị trường hàng quý của ngành thiết kế hệ thống điện tử cho quý 2 năm 2026, công bố ngày 19 tháng 10 năm 2026. Bài viết này là phân tích, không phải lời khuyên đầu tư.
📩 Đăng ký bản tin VLSI Korea
Nhận phân tích bán dẫn chuyên sâu mỗi ngày qua email trước tiên. Đăng ký miễn phí.


