 VLSI Korea
Etched, định giá 21 tỷ USD: giải phẫu canh bạc chip chỉ dành cho Transformer
Etched đạt định giá 21 tỷ USD trong vòng Series D tháng 8/2026 do Jane Street dẫn đầu. Sohu khắc thẳng Transformer vào silicon; có hơn 1 tỷ USD hợp đồng đã ký và rack đầu tiên đã giao. Chúng tôi giải phẫu điều gì phải đúng để mức giá đó đứng vững.


Tóm tắt 30 giây
Etched, một startup chip AI ở San Jose thành lập năm 2022, đã huy động 700 triệu USD vào tháng 8 năm 2026 với mức định giá post-money 21 tỷ USD (khoảng 29,4 nghìn tỷ won theo tỷ giá 1.400 won mỗi đô la), trong vòng Series D do Jane Street dẫn đầu. Mức giá đó đã tăng gấp đôi trong 26 ngày: vòng Series C của công ty đóng vào ngày 23 tháng 7 năm 2026 ở mức 10,3 tỷ USD, vốn tự nó đã gấp đôi mức 5 tỷ USD của tháng 12 năm 2025. Sản phẩm đứng sau mức giá này là Sohu, một ASIC được chế tạo trên tiến trình N4P của TSMC, khắc thẳng kiến trúc Transformer vào silicon thay vì chạy nó như phần mềm trên một GPU có thể lập trình. Etched tuyên bố một máy chủ Sohu tám chip đạt hơn 500.000 token mỗi giây trên Llama 70B và có thể thay thế 160 GPU NVIDIA H100. Những con số đó là tuyên bố của công ty, không có benchmark công khai độc lập nào đứng sau. Những gì đã được kiểm chứng là bằng chứng cứng hơn: silicon A0 thành công ngay lần đầu, hơn 1 tỷ USD hợp đồng khách hàng đã ký, rack đầu tiên được giao cho Jane Street vào tháng 7 năm 2026, và một nhà đầu tư dẫn đầu đã thử nghiệm phần cứng với tư cách khách hàng trước khi dẫn đầu vòng gọi vốn. Vì vậy, mức giá 21 tỷ USD không phải là khoản thanh toán cho doanh thu hiện tại. Nó là khoản thanh toán cho một tương lai cụ thể: Transformer vẫn giữ vị thế thống trị, lợi thế hiệu quả của Sohu sống sót khi tiếp xúc với khối lượng công việc sản xuất thực tế, và Etched mở rộng quy mô từ những rack đầu tiên lên các triển khai cấp gigawatt trước khi các hyperscaler và NVIDIA thu hẹp khoảng cách.
Bối cảnh
Etched được thành lập năm 2022 bởi Gavin Uberti, Chris Zhu và Robert Wachen, ba người bỏ học Harvard đã dành cả năm 2023 để trình bày một bản ghi nhớ 30 trang lập luận rằng AI sẽ vượt qua các GPU đa năng và cần silicon được xây dựng cho một kiến trúc duy nhất. Hầu hết nhà đầu tư đều từ chối. Bản ghi nhớ không thay đổi; thị trường thay đổi. Khi suy luận (inference) — chạy các mô hình đã huấn luyện, chứ không phải huấn luyện chúng — trở thành chi phí định kỳ của kỷ nguyên AI, kinh tế học của sự chuyên biệt hóa bắt đầu trông khác hẳn.
Con chip đầu tiên của công ty, Sohu, là hình thức vật lý của bản ghi nhớ đó. Một GPU là một cỗ máy có thể lập trình: nó chạy Transformer, mạng tích chập, mô phỏng cổ điển và gần như mọi thứ có thể biểu diễn bằng CUDA, và nó trả giá cho sự linh hoạt đó bằng hiệu quả. Khi một GPU chạy Transformer, một phần silicon, logic lập lịch và lưu lượng bộ nhớ của nó phục vụ cho tính đa năng chứ không phải cho khối lượng công việc. Etched đã loại bỏ tính đa năng. Sohu cài đặt Transformer — attention, các mạng feed-forward, mẫu lưu lượng KV cache — thành phần cứng chức năng cố định trên tiến trình N4P 4 nanomet của TSMC, với 144GB bộ nhớ HBM3 mỗi chip. Công ty lập luận rằng đây là lý do Sohu có thể duy trì mức sử dụng FLOPS cao hơn hẳn mức 30–40% điển hình của GPU trên cùng một khối lượng công việc.
Etched giữ chế độ ẩn danh cho đến ngày 30 tháng 6 năm 2026, rồi công bố nhiều sự kiện cùng lúc: silicon A0 đã trở về từ TSMC và hoạt động ngay lần đầu, công ty đã huy động 800 triệu USD tính đến thời điểm đó, và khách hàng đã ký các hợp đồng trị giá hơn 1 tỷ USD cho các hệ thống cấp rack mà công ty gọi là frontier inference clusters. Công ty cũng công bố vòng gọi vốn tháng 12 năm 2025 đã định giá nó ở mức 5 tỷ USD. Các dòng thời gian được đưa tin cho biết đội ngũ đã đi từ lúc nhận chip thử nghiệm đến khi chạy suy luận thực tế trong 44 ngày, một tốc độ bring-up nhanh theo tiêu chuẩn ngành. Công ty có hơn 400 nhân viên, vận hành một trung tâm dữ liệu 2MW ở San Jose, mở một cơ sở 80.000 foot vuông, 10MW ở Milpitas với dây chuyền SMT nội bộ và phòng lab NPI, và có một nhà máy ở Đài Loan.
Có một sắc thái quan trọng đối với mọi điều tiếp theo. Trong các thông báo tháng 7 năm 2026, Etched đã định khung lại sản phẩm: không còn chỉ là một chip dành riêng cho Transformer, mà là một hệ thống suy luận cấp rack mà công ty mô tả là không phụ thuộc kiến trúc (architecture-agnostic), chạy các mô hình mixture-of-experts lớn như DeepSeek và Qwen, thậm chí cả Mamba, một kiến trúc state-space không phải Transformer. Liệu bề rộng đó nằm trong silicon, trong hệ thống và phần mềm xung quanh, hay trong thế hệ phần cứng tiếp theo, chính là câu hỏi mà mức định giá xoay quanh.
Phân tích sâu về kinh doanh
Bậc thang gọi vốn: từ 5 tỷ lên 21 tỷ USD trong tám tháng
| Vòng | Ngày | Số tiền | Định giá post-money | Dẫn đầu |
|---|---|---|---|---|
| Series A | Tháng 6/2024 | $120M | Không công bố | Primary Venture Partners, Positive Sum |
| Vòng không công bố | Tháng 12/2025 | $500M | $5B | Stripes |
| Series C | 23/7/2026 | $300M | $10.3B | Sequoia |
| Series D | 18/8/2026 | $700M | $21B | Jane Street |
Tổng số vốn huy động khoảng 1,9 tỷ USD. Series C, theo tuyên bố của công ty, là mức định giá cao nhất từng có đối với một vòng Series C do Sequoia dẫn đầu, với sự tham gia của SK hynix, a16z, Jane Street và Diffusion. Series D bổ sung Kleiner Perkins, Tiger Global, Bain Capital Ventures, Neo, Primary, Stripes, Positive Sum và Blackstone. Hai đặc điểm của bậc thang này đáng chú ý. Thứ nhất, tốc độ định giá lại: tăng 4,2 lần trong tám tháng, với lần tăng gấp đôi cuối cùng diễn ra trong 26 ngày, là kiểu định giá theo đà — mỗi vòng xác thực vòng trước một phần bằng chính bằng chứng là sự tồn tại của vòng đó. Thứ hai, danh tính của nhà đầu tư dẫn đầu Series D. Jane Street không phải là một công ty đầu tư mạo hiểm; đó là một hãng giao dịch định lượng vận hành một số hệ thống điện toán nhạy cảm nhất về độ trễ và độ chính xác trong ngành tài chính. Hãng đã thử nghiệm chip của Etched, nhận rack đầu tiên vào tháng 7 năm 2026, đưa nó vào sản xuất trong trung tâm dữ liệu của chính mình, rồi dẫn đầu vòng gọi vốn 700 triệu USD. Một khách hàng gánh chịu rủi ro vận hành của phần cứng, bỏ phiếu trước bằng một đơn đặt hàng và sau đó bằng một term sheet, là mảnh bằng chứng đơn lẻ mạnh nhất trong câu chuyện của Etched.
Chuyên biệt hóa mua được gì, và phải trả giá gì
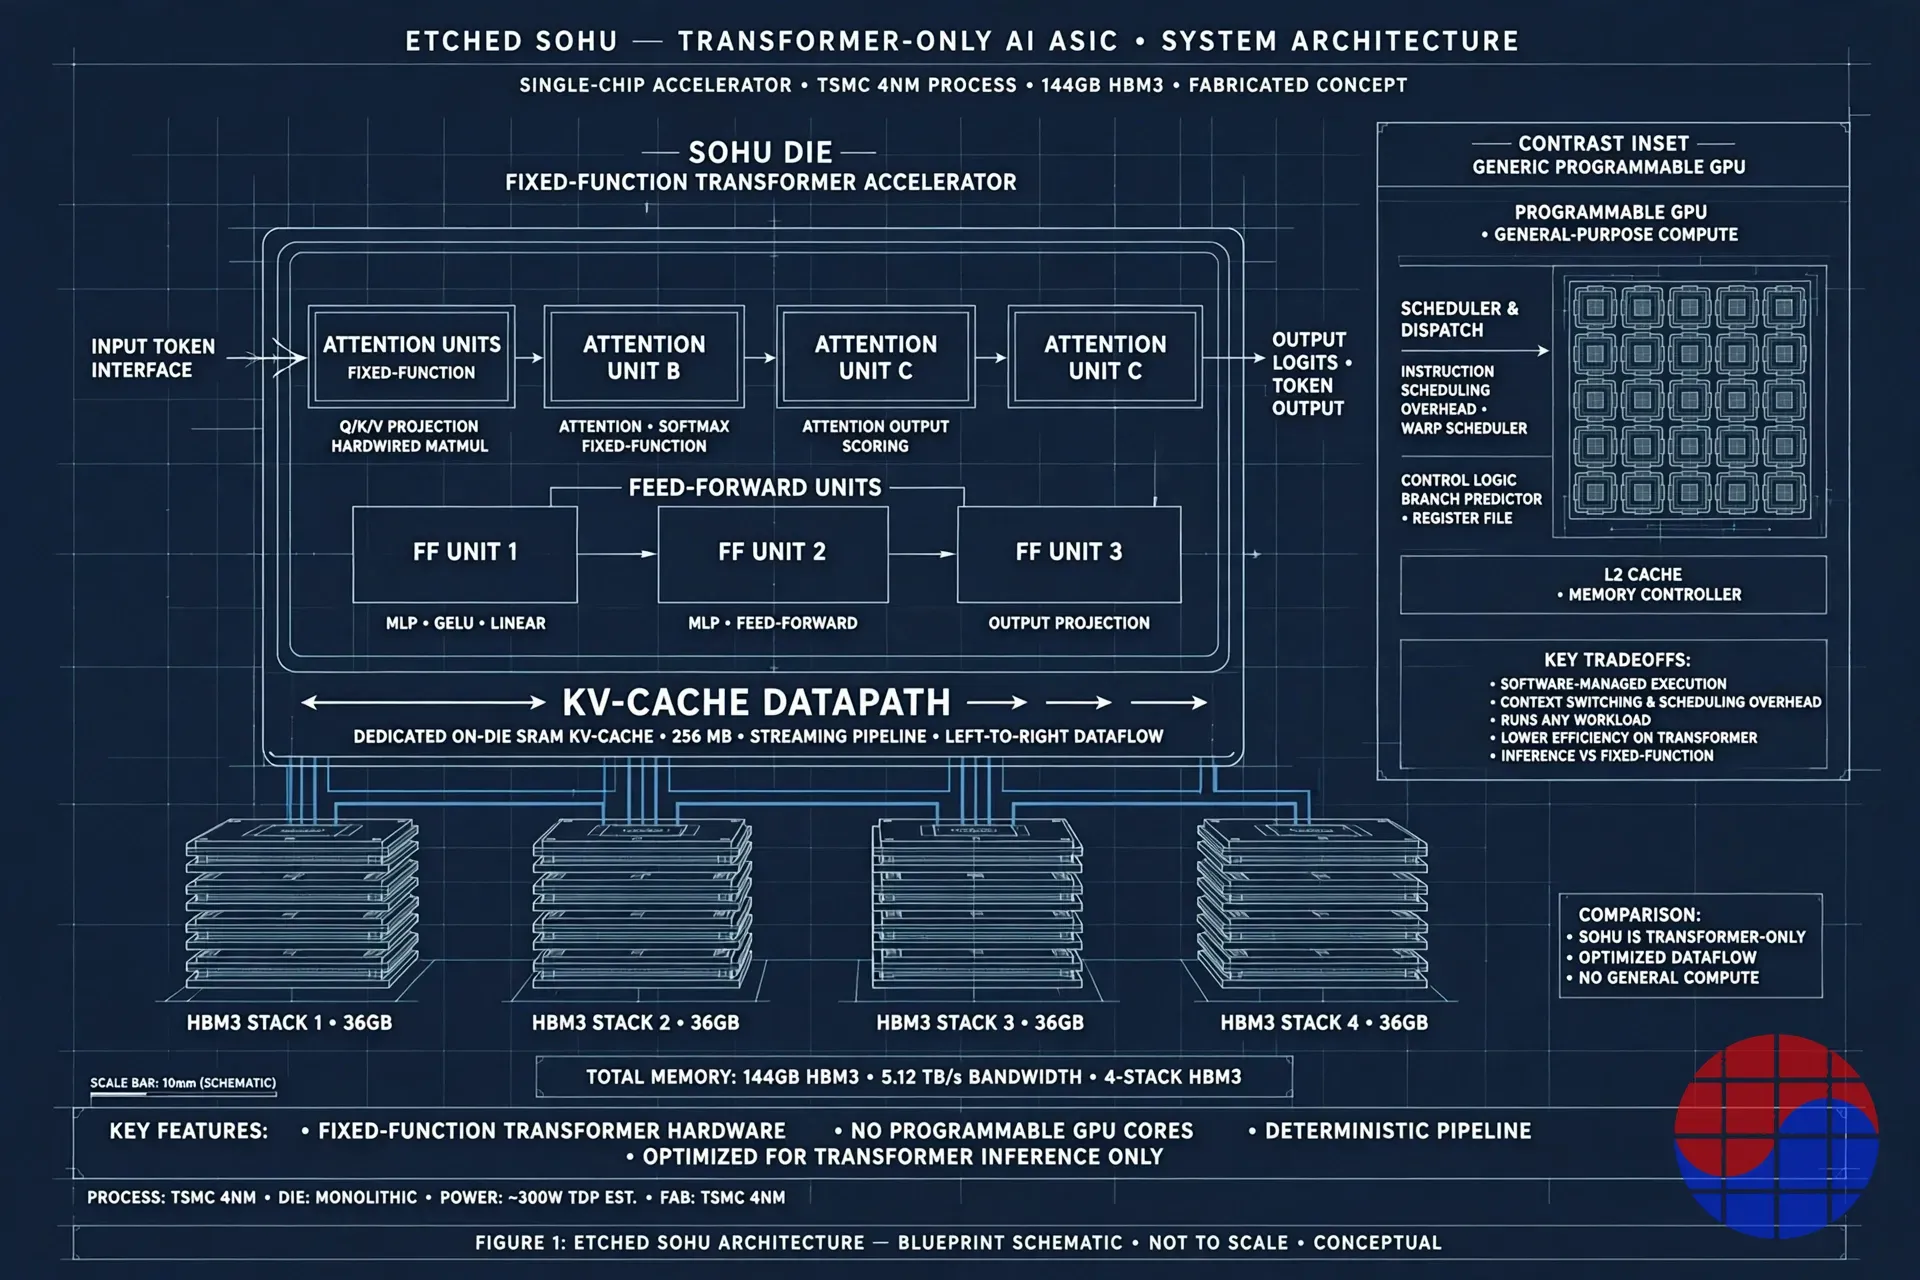
Lập luận kỹ thuật dựa trên mức sử dụng và hành vi bộ nhớ. Quá trình decode tự hồi quy bị giới hạn bởi băng thông bộ nhớ và bởi tỷ lệ phần chip làm việc hữu ích trong mỗi chu kỳ. Một datapath Transformer chức năng cố định loại bỏ chi phí khởi chạy kernel, các quyết định của bộ lập lịch, và bộ máy có thể lập trình mà một GPU phải mang theo cho những khối lượng công việc mà Sohu sẽ không bao giờ chạy. Các con số tiêu đề của Etched xuất phát từ đó: hơn 500.000 token mỗi giây cho một máy chủ tám chip trên Llama 70B so với khoảng 23.000 của một hệ thống tám H100, một máy chủ Sohu thay thế 160 H100, và một thiết kế "Low Voltage Inference" nhắm tới mức dưới một nửa điện áp vận hành của các chip AI thông thường trong khi duy trì hơn 80% FLOPS đỉnh trên các mô hình sparse mixture-of-experts nghìn tỷ tham số.
Mặt chi phí của sự đánh đổi cũng cụ thể không kém. Một con chip được khắc cứng không thể đi theo lĩnh vực khi lĩnh vực dịch chuyển. Nó không thể chạy một encoder tích chập, một bước U-Net khuếch tán, hay một phép quét state-space không ánh xạ được vào mạch của nó, và nó không có đường huấn luyện hay backpropagation — nó chỉ dành cho suy luận. Câu trả lời của Etched gồm hai phần: thứ nhất, Transformer và các hậu duệ MoE của nó đã bám rễ sâu trong các mô hình đã triển khai đến mức khối lượng công việc thực tế đã đóng băng ở cấp độ quan trọng; thứ hai, khung định vị mới không phụ thuộc kiến trúc, theo đó các cluster của công ty đã chạy DeepSeek, Qwen và Mamba. Cả hai câu trả lời đều có thể đúng một phần, nhưng chúng là những tuyên bố khác nhau. Câu thứ nhất là một canh bạc vào sự ổn định của khối lượng công việc. Câu thứ hai là một tuyên bố về thiết kế hệ thống mà các quan sát viên bên ngoài chưa thể kiểm chứng, vì không có benchmark công khai của bên thứ ba, không có giá công bố, và hôm nay không có cách tự phục vụ nào để thuê phần cứng.
Mô hình kinh doanh: bán cluster, không bán chip
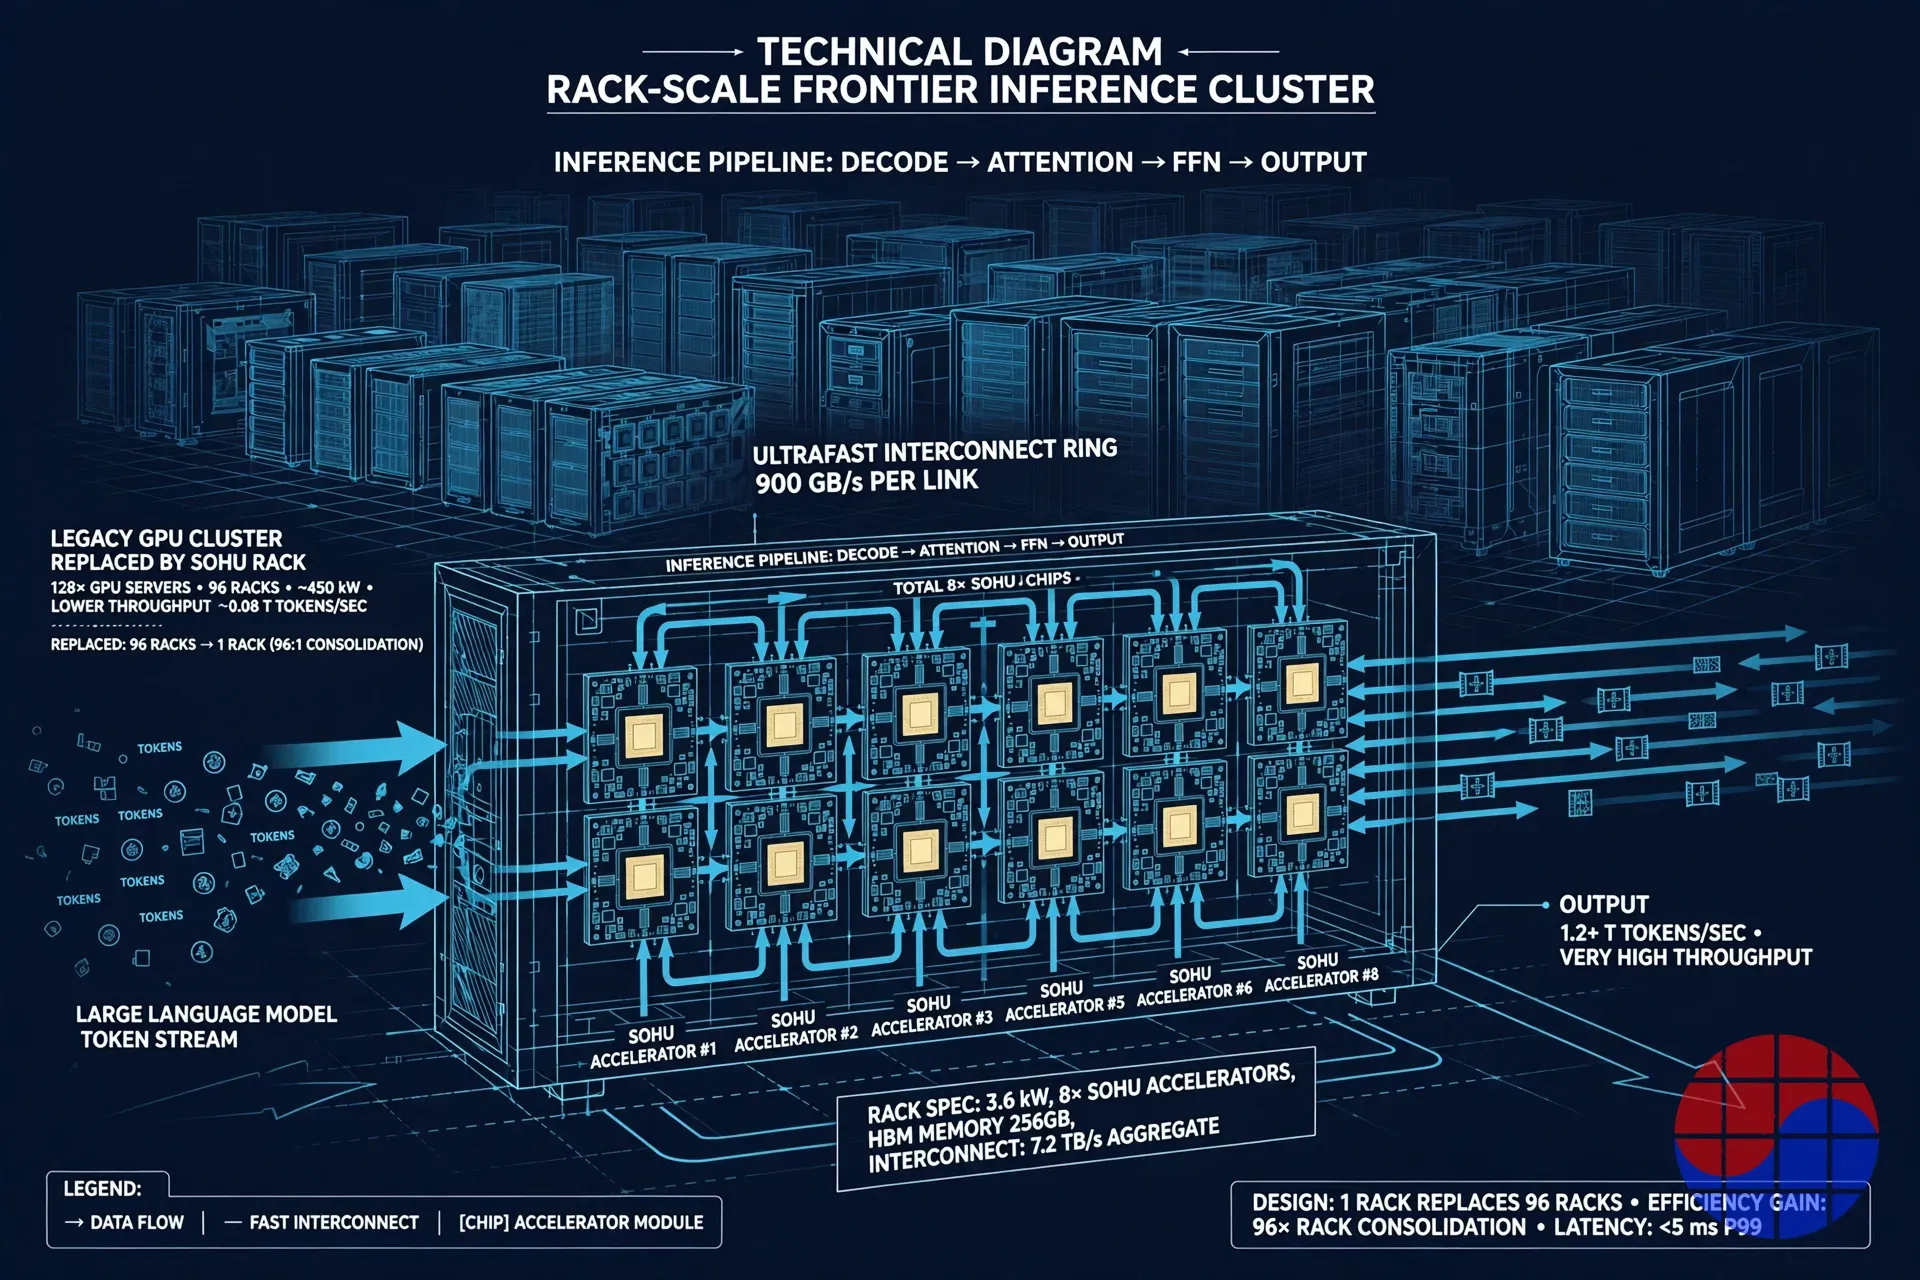
Etched không bán chip rời. Công ty bán frontier inference clusters — silicon, các hệ thống con bộ nhớ HBM, rack tùy chỉnh, mạng và lớp phần mềm trong một đơn vị có thể triển khai duy nhất. Điều này quan trọng đối với kinh tế học. Các hệ thống cấp rack mang lại doanh thu trên mỗi lần triển khai cao hơn chip linh kiện, khóa khách hàng vào toàn bộ ngăn xếp của Etched, và cho phép Etched kiểm soát các biến số — cấp điện, làm mát, cấu hình bộ nhớ — mà các tuyên bố hiệu quả của nó phụ thuộc vào. Hơn 1 tỷ USD hợp đồng đã ký là giá trị hợp đồng, không phải doanh thu đã ghi nhận: tính đến thông báo tháng 8 năm 2026, chỉ có đúng một lần giao hàng cho khách hàng được xác nhận công khai, đó là rack của Jane Street. Khoảng cách giữa giá trị hợp đồng và các hệ thống đã giao, đã nghiệm thu và đã thanh toán là nơi các startup chip trong lịch sử đã thành công hoặc thất bại, và đó là khoảng cách mà Etched nói rằng họ đang tăng tốc vượt qua, với ba thế hệ phần cứng đang phát triển song song và mục tiêu tuyên bố là năng lực sản xuất cấp gigawatt vào năm 2027.
Điều gì phải đúng để mức 21 tỷ USD đứng vững
Hãy chạy phép tính mà mức giá này hàm ý. Ở mức 21 tỷ USD, Etched giao dịch ở khoảng 21 lần cuốn hợp đồng hơn 1 tỷ USD của mình — trước khi phần lớn cuốn hợp đồng đó được giao. Để mức định giá trở nên bình thường thay vì anh hùng, công ty cần đạt một trong các trạng thái sau trong vài năm: khoảng 2,1 tỷ USD doanh thu hằng năm ở bội số 10 lần doanh thu, hoặc khoảng 1,05 tỷ USD ở 20 lần. Điều đó đòi hỏi các hợp đồng đã ký chuyển thành giao hàng, các giao hàng mở rộng thành các đơn đặt hàng fleet lặp lại, và biên lợi nhuận gộp gần với một công ty hệ thống hơn là một nhà cung cấp linh kiện. Nó cũng đòi hỏi lợi thế hiệu năng sống sót trước hai mục tiêu di động: lộ trình của NVIDIA, vốn định giá lại chi phí mỗi token theo từng thế hệ, và silicon của các hyperscaler — Google, AWS, Microsoft và Meta đều vận hành các ASIC suy luận nội bộ với nhu cầu bị giam giữ và không cần thắng bất kỳ thương vụ bên ngoài nào. Cuối cùng, nó đòi hỏi nguồn cung HBM. Một thiết kế 144GB mỗi chip ở quy mô gigawatt là một bài toán phân bổ bộ nhớ ngang với một bài toán logic, và sự phân bổ đi theo các cam kết sản lượng mà các công ty đương nhiệm đã nắm giữ.
Góc nhìn của Chase
Tôi làm việc trong lĩnh vực timing signoff, vì vậy tôi đọc câu chuyện này trước hết như một bài toán EDA và thực thi, rồi mới như một câu chuyện tài chính. Ba điều thực sự gây ấn tượng với tôi. Thành công A0 ngay lần đầu trên một thiết kế chức năng cố định ở mức phức tạp này không phải là một cột mốc marketing; nó có nghĩa là kiến trúc, thiết kế vật lý và kế hoạch kiểm chứng đã đúng ngay từ đầu, điều hiếm có và tốn kém để làm giả. Việc chọn N4P — một node trưởng thành, năng suất cao — thay vì đuổi theo tiến trình tiên tiến nhất là quyết định của một đội ngũ tối ưu hóa chi phí mỗi token và lịch trình, chứ không phải bảng thông số. Và trình tự của Jane Street là thứ tự chứng minh đúng đắn: thử nghiệm, triển khai, rồi mới đầu tư. Các hãng giao dịch đo độ trễ đuôi và hành vi số học với một sự tàn nhẫn mà không bộ benchmark nào sánh được.
Sự hoài nghi của tôi nằm ở hai chỗ. Thứ nhất là định nghĩa sản phẩm đang dịch chuyển. Luận đề sáng lập — khắc cứng Transformer, xóa bỏ mọi thứ còn lại — có thể bị bác bỏ, và vì thế nó mạnh. Tuyên bố mới hơn rằng cùng những hệ thống đó chạy thoải mái định tuyến MoE và Mamba là một tuyên bố khác, mềm hơn, và công ty chưa công bố dữ liệu độc lập nào để tách bạch phần silicon làm với phần mà các lớp phần mềm và hệ thống hấp thụ. Nếu sự linh hoạt nằm ở giả lập bằng phần mềm trên phần cứng cố định, lợi thế hiệu quả sẽ thu hẹp đúng trên những mô hình mà khách hàng ngày càng triển khai nhiều. Thứ hai là tốc độ định giá lại. Một mức định giá tăng gấp đôi trong 26 ngày không được ấn định bởi dòng tiền chiết khấu; nó được ấn định bởi sự khan hiếm — có rất ít nền tảng suy luận ngoài NVIDIA đáng tin cậy và đang giao hàng, và các bên mua chiến lược đang trả tiền để giữ một quyền chọn trên một trong số đó. Điều đó có thể hợp lý mà vẫn mong manh: cùng một khoản phí khan hiếm đó sẽ nén lại nhanh chóng nếu việc giao hàng trượt hai quý, hoặc nếu một hyperscaler mở ASIC nội bộ của mình cho khách hàng bên ngoài.
Kết luận: canh bạc công nghệ là thật, bằng chứng khách hàng đầu tiên là thật, và mức giá là một quyền chọn tương lai vào một quá trình mở rộng quy mô hoàn hảo. Ở đây, tôi thà sở hữu câu hỏi hơn là câu trả lời — hai điểm dữ liệu tiếp theo quan trọng là các đơn hàng lặp lại từ một khách hàng thứ hai được nêu tên, và bất kỳ con số chi phí mỗi token nào được đo độc lập ở kích thước batch sản xuất.
Hàm ý
Đối với những người mua hạ tầng AI, quỹ đạo của Etched xác nhận rằng chi phí mỗi token, chứ không phải FLOPS đỉnh, giờ là thước đo mua sắm — và silicon suy luận chuyên dụng là một chủ đề cấp hội đồng quản trị chứ không phải một thử nghiệm. Đối với NVIDIA, rủi ro không phải là một startup này; đó là khuôn mẫu: một khách hàng dẫn đầu đồng thời là nhà đầu tư dẫn đầu làm sụp đổ dòng thời gian chấp nhận thông thường, và mọi hyperscaler đang theo dõi việc triển khai của Jane Street giờ đã có một trường hợp tham chiếu. Đối với ngành bộ nhớ, một thiết kế 144GB HBM3 mỗi chip mở rộng tới các triển khai gigawatt biến các startup như Etched thành một nguồn cầu HBM mới và tập trung mà những người hoạch định phân bổ phải định giá. Đối với các startup chip, tiêu chuẩn đã dịch chuyển: từ ẩn danh lên 21 tỷ USD trong tám tháng được xây dựng trên silicon thành công ngay lần đầu, một cuốn hợp đồng đã ký, và một vòng gọi vốn do khách hàng dẫn đầu, theo đúng thứ tự đó — câu chuyện đi theo phần cứng. Và đối với nhà đầu tư, bậc thang của Etched là một phép thử sạch cho một câu hỏi đang sống trong tài chính AI: liệu suy luận, khối lượng công việc định kỳ của kỷ nguyên AI, có nâng đỡ các mức định giá cấp nền tảng cho những công ty phục vụ nó rẻ nhất hay không.
Ghi chú: Các số tiền huy động, định giá và con số hợp đồng là như công ty đã công bố và được đưa tin vào các ngày được trích dẫn ở trên (tháng 12/2025–tháng 8/2026); các con số hiệu năng là tuyên bố của chính Etched và chưa được kiểm chứng độc lập trong các benchmark công khai tính đến thời điểm xuất bản.
FAQ
Q: Etched là gì, và Sohu là gì? A: Etched là một startup chip AI ở San Jose do Gavin Uberti, Chris Zhu và Robert Wachen thành lập năm 2022. Sohu là con chip đầu tiên của công ty: một ASIC trên tiến trình N4P của TSMC với 144GB HBM3 mỗi chip, khắc thẳng kiến trúc Transformer vào silicon chức năng cố định cho suy luận AI, đánh đổi sự linh hoạt của GPU lấy tốc độ và hiệu quả trên các khối lượng công việc Transformer. Etched hiện bán nó như một phần của các hệ thống cấp rack mà công ty gọi là frontier inference clusters.
Q: Vì sao Etched được định giá 21 tỷ USD? A: Con số 21 tỷ USD là định giá post-money của vòng Series D ngày 18 tháng 8 năm 2026, một vòng 700 triệu USD do Jane Street dẫn đầu (khoảng 29,4 nghìn tỷ won theo tỷ giá 1.400 won mỗi đô la). Mức giá đã tăng từ 5 tỷ USD vào tháng 12 năm 2025 lên 10,3 tỷ USD trong vòng Series C do Sequoia dẫn đầu vào ngày 23 tháng 7 năm 2026, rồi tăng gấp đôi nữa trong 26 ngày. Các nhà đầu tư đang định giá doanh thu suy luận kỳ vọng trong tương lai — được hậu thuẫn bởi hơn 1 tỷ USD hợp đồng đã ký và một rack đầu tiên đã giao — chứ không phải lợi nhuận hiện tại.
Q: Etched đã giao sản phẩm chưa, và khách hàng của công ty là ai? A: Rồi, ở quy mô ban đầu. Etched đã giao rack đầu tiên cho Jane Street vào tháng 7 năm 2026, và Jane Street — cũng là khách hàng được nêu tên đầu tiên của công ty — cho biết họ đã thử nghiệm con chip, hài lòng với kết quả ban đầu và đang chạy rack đó trong trung tâm dữ liệu của chính mình. Công ty cho biết các hợp đồng khách hàng đã ký vượt 1 tỷ USD trên các công ty AI tiên phong và các nhà cung cấp đám mây, nhưng hầu hết tên khách hàng chưa được tiết lộ, và sản xuất hàng loạt vẫn đang tăng tốc hướng tới mục tiêu cấp gigawatt cho năm 2027.
Q: Những rủi ro lớn nhất đối với luận điểm của Etched là gì? A: Có bốn rủi ro nổi bật. Rủi ro kiến trúc: phần cứng chuyên biệt cho Transformer mất giá trị nếu kiến trúc mô hình dịch chuyển, và tuyên bố mới hơn của Etched về việc chạy các mô hình MoE và không phải Transformer không có kiểm chứng độc lập. Rủi ro bằng chứng: các con số hiệu năng tiêu đề là tuyên bố của công ty, không có benchmark công khai của bên thứ ba hay giá công bố. Rủi ro cạnh tranh: lộ trình của NVIDIA và các ASIC nội bộ của hyperscaler tấn công cùng một thước đo chi phí mỗi token với chuỗi cung ứng lớn hơn nhiều. Rủi ro thực thi: việc chuyển một cuốn hợp đồng 1 tỷ USD thành các hệ thống đã giao ở quy mô gigawatt, với nguồn cung HBM được bảo đảm, vẫn chưa được chứng minh.
📩 Đăng ký bản tin VLSI Korea
Nhận phân tích bán dẫn chuyên sâu mỗi ngày qua email trước tiên. Đăng ký miễn phí.


