 VLSI Korea
Market Bulletin: 64 Tỷ USD và Còn Tăng — TSMC và ASML Nói Thiết Bị Fab Không Theo Kịp Nhu Cầu Chip
TSMC giữ capex 2026 ở mức 60–64 tỷ USD trong khi nâng dự báo tăng trưởng doanh thu lên ~44%; ASML công bố quý 3 kỷ lục và thừa nhận công suất 2027–2028 không đủ nhu cầu, với đơn hàng 2029–2030 đã được bàn tới. Vì sao thiếu hụt chuyển từ chip sang thiết bị fab, ai thắng ai thua, và góc nhìn Hàn Quốc.


Market Bulletin: 64 Tỷ USD và Còn Tăng — TSMC và ASML Nói Thiết Bị Fab Không Theo Kịp Nhu Cầu Chip
Ngày 16 tháng 10, 2026 — Tin tức chất bán dẫn quan trọng nhất tuần này không phải về chip. Đó là về những chiếc máy làm ra chúng. TSMC giữ nguyên ngân sách chi tiêu vốn (capex) năm 2026 ở mức 60–64 tỷ USD trong khi nâng dự báo tăng trưởng doanh thu cả năm lên khoảng 44%, còn ASML công bố doanh thu quý 3 kỷ lục 11,662 tỷ EUR kèm thừa nhận thẳng thắn: năng lực cung ứng hiện được hoạch định cho giai đoạn 2027–2028 "sẽ không đủ để đáp ứng đầy đủ nhu cầu của khách hàng". Một số khách hàng đã hỏi về đơn đặt thiết bị cho năm 2029 và thậm chí 2030. Tình trạng thiếu hụt đã chuyển lên thượng nguồn — từ chip sang những chiếc máy in ra chúng.
Key Highlights
- TSMC nâng triển vọng mà không nâng ngân sách. Chi tiêu vốn (capex) 2026 giữ ở mức 60–64 tỷ USD, nhưng dự báo tăng trưởng doanh thu tính bằng USD cho 2026 đã chuyển từ đầu bốn mươi lên khoảng 44%. Capex giai đoạn 2026–2028 sẽ vượt tổng ba năm trước. Không có sự kết hợp này nếu thiếu niềm tin sâu sắc vào sổ đơn hàng. Nguồn: Focus Taiwan (CNA).
- Dự báo quý 4 gây choáng. TSMC dự báo doanh thu quý 4 ở mức 52,3–54,3 tỷ USD — tăng 14% theo quý và tăng 58% theo năm tại điểm giữa — với biên lợi nhuận gộp 65–67%. EPS quý 3 lập kỷ lục 29,43 Đài tệ. Nguồn: Focus Taiwan (CNA).
- 2nm đã chiếm 8% doanh số. Tiến trình 2nm của TSMC đóng góp 8% tổng doanh thu quý 3, hơn gấp đôi từ mức 3% trong quý 2, chỉ vài tháng sau khi sản xuất hàng loạt. Tốc độ ramping của nút công nghệ tiên tiến là chỉ báo sớm trực tiếp cho nhu cầu thiết bị. Nguồn: Focus Taiwan (CNA).
- ASML không chế tạo máy đủ nhanh. Hãng đã giao 113 hệ thống quang khắc mới trong quý 3 so với 86 trong quý 2 (+31,4%), trên doanh thu 11,662 tỷ EUR (+55,2% YoY, +25% QoQ), thu nhập ròng 4,96 tỷ EUR (+133,4% YoY) và biên lợi nhuận gộp 57,5%. Hãng nâng đầu dưới của dự báo doanh thu cả năm 2026 thêm 1 tỷ EUR lên 44–45 tỷ EUR và dự báo doanh số quý 4 ở mức 14,2–15,2 tỷ EUR. Nguồn: ChosunBiz.
- Đơn đặt thiết bị năm 2030 giờ đã thành chủ đề. CEO của ASML cho biết một số khách hàng đang bày tỏ quan tâm đến đơn hàng cho năm 2029 và thậm chí 2030, và công ty đang xem xét mở rộng công suất cho 2028 vượt mức tăng 30% đã công bố trước đó. Nguồn: ChosunBiz.
Market Update
Đợt công bố lợi nhuận kép ngày 14–15 tháng 10 kể cùng một câu chuyện từ hai đầu đối nghịch. Công ty làm ra chip (TSMC) nâng triển vọng doanh thu trong khi giữ nguyên capex; công ty bán máy móc (ASML) có quý tốt nhất trong lịch sử trong khi thừa nhận không thể chế tạo đủ máy. Nhu cầu đang tràn ra, và trần giới hạn giờ đã nhìn thấy rõ ở phía cung ứng. Định hướng của TSMC rằng capex 2026–2028 sẽ vượt tổng ba năm trước thực chất đảm bảo cho ngành thiết bị ba năm tầm nhìn đơn hàng.
Các con số chỉ ra chính xác vị trí của nút thắt. 113 hệ thống quang khắc của ASML trong quý 3 — tăng 31,4% từ 86 hệ thống trong quý 2 — là tốc độ kỷ lục, vậy mà thông điệp của CEO là ngay cả tốc độ này vẫn thiếu. Khách hàng hỏi về suất 2029–2030 có nghĩa là thời gian chờ hàng của thiết bị đã kéo dài về mặt cấu trúc, vượt xa mức thông thường 12–18 tháng. Việc thừa nhận rằng ngay cả mức tăng công suất 30% dự kiến cho 2028 cũng có thể cần bổ sung thêm được xem như một lời thú nhận: chu kỳ mở rộng hiện tại không theo kịp nhu cầu.
Đợt ramping 2nm của TSMC siết chặt thêm tình hình. Đạt 8% doanh số chỉ trong vài tháng sản xuất hàng loạt — hơn gấp đôi từ 3% trong quý 2 — nghĩa là quá trình chuyển đổi sang nút công nghệ tiên tiến đang nâng cường độ thiết bị: 2nm cần nhiều lần phơi sáng EUV hơn và các bước quy trình phức tạp hơn, nên mỗi tấm wafer tiêu thụ nhiều công suất thiết bị hơn. Việc TSMC giữ nguyên capex trong khi nâng triển vọng doanh thu lên 44% không phải là cảnh báo nhu cầu; đó là tuyên bố rằng thiết bị đã đặt đủ sức gánh mức tăng trưởng đó — và vừa đủ.
| Indicator | Figure | Period |
|---|---|---|
| TSMC 2026 capex | US$60–64B (unchanged) | FY2026 |
| TSMC 2026 revenue growth guide | ~44% (raised from low-40s) | FY2026 |
| TSMC Q4 2026 revenue guide | US$52.3–54.3B (+14% QoQ, +58% YoY) | Q4 2026 |
| TSMC 2nm share of sales | 3% → 8% | Q2 → Q3 2026 |
| ASML Q3 2026 revenue | €11.662B (+55.2% YoY, +25% QoQ) | Q3 2026 |
| ASML lithography systems shipped | 86 → 113 (+31.4%) | Q2 → Q3 2026 |
| ASML FY2026 revenue guide | €44–45B (low end raised €1B) | FY2026 |
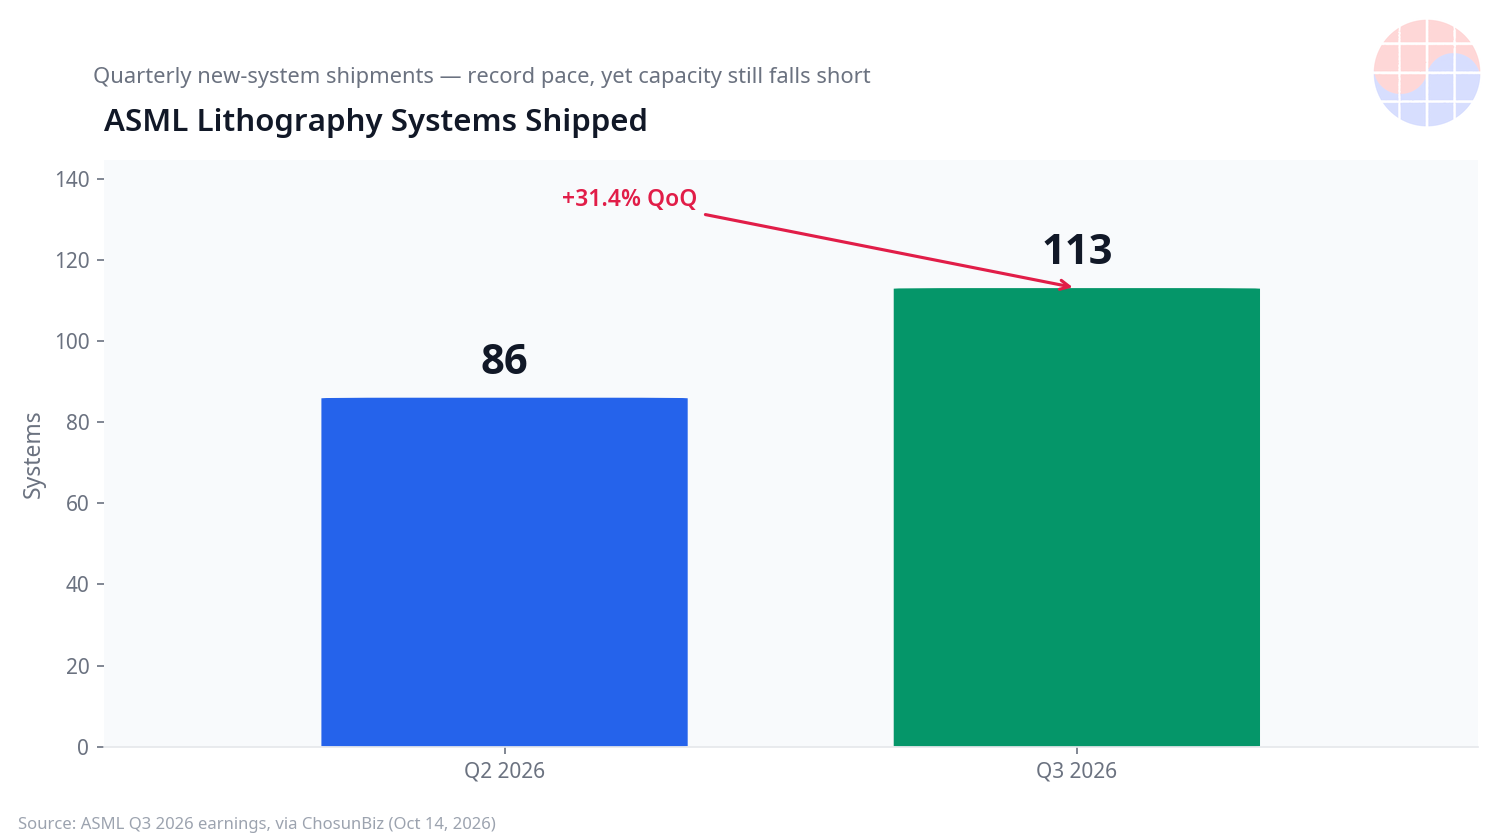
Figure 1: Số hệ thống quang khắc ASML giao theo quý — từ 86 trong quý 2 2026 lên 113 trong quý 3 (+31,4%). Tốc độ giao hàng kỷ lục, nhưng CEO cho biết công suất dự kiến cho 2027–2028 vẫn không đáp ứng được nhu cầu. Mọi nhãn trên biểu đồ đều bằng tiếng Anh.
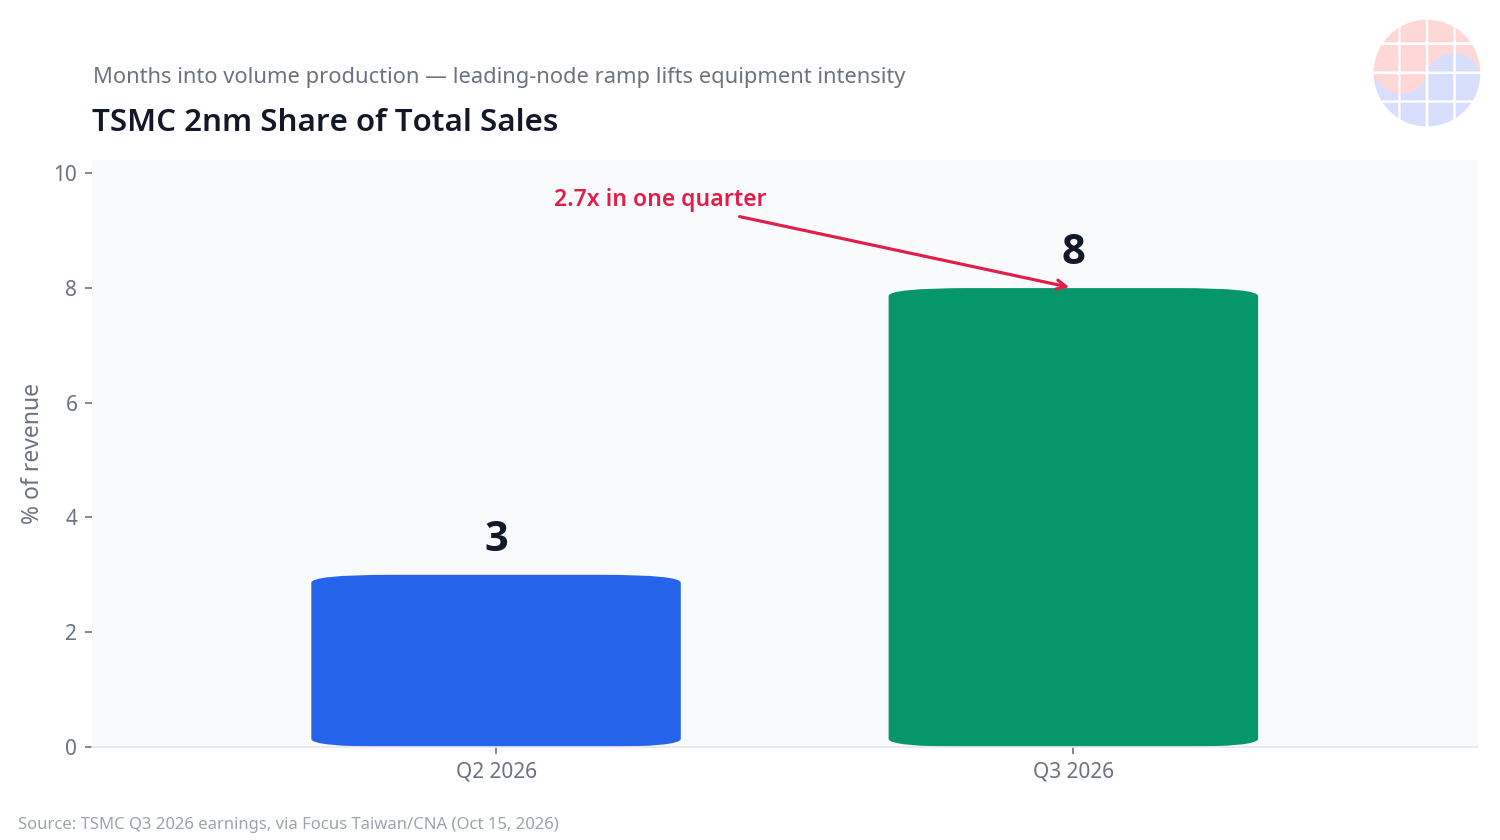
Figure 2: Tỷ trọng 2nm trong tổng doanh số TSMC — từ 3% trong quý 2 2026 lên 8% trong quý 3. Hơn gấp đôi chỉ trong vài tháng sản xuất hàng loạt, nâng cường độ thiết bị trên mỗi tấm wafer.
VLSI's View
Cách đọc cấu trúc rất đơn giản. Chu kỳ capex này được kéo bởi nhu cầu, không phải xây dựng dư thừa mang tính đầu cơ. Việc TSMC giữ mức 60–64 tỷ USD trong khi dự báo tăng trưởng doanh thu ~44% nghĩa là chi tiêu thiết bị đang bám sát sổ đơn hàng thực tế. Ràng buộc quyết định không còn là nhu cầu chip — mà là nguồn cung thiết bị. Khoảnh khắc ASML công khai nói công suất dự kiến cho 2027–2028 không đáp ứng được nhu cầu, các nhà cung cấp thiết bị không còn là nhà cung cấp chu kỳ thụ động nữa mà đã trở thành bên nắm nút thắt cổ chai, cùng với quyền định giá.
Winners: các nhà cung cấp thiết bị có vị thế độc quyền đứng đầu. EUV của ASML không có sản phẩm thay thế, và giờ công suất của họ là đối tượng của các cuộc đàm phán đặt chỗ 2029–2030. Các hãng lắng đọng và khắc đi theo cùng làn sóng cường độ thiết bị, cùng với các tên tuổi thiết bị Hàn Quốc như Hanmi Semiconductor và Wonik IPS. Losers: các khách hàng foundry không có công suất đảm bảo. Trong kỷ nguyên mà một suất thiết bị đồng nghĩa với một suất wafer, việc phân bổ — chứ không phải thiết kế — quyết định ai thắng cuộc đua nút công nghệ tiên tiến. Các nhà sản xuất bộ nhớ đối mặt với cùng cuộc chiến giành suất lắp đặt với các fab logic; việc mở rộng HBM4 của SK hynix cũng không ngoại lệ.
Góc nhìn Hàn Quốc là cuộc chiến giành suất EUV của Samsung Foundry. Đợt ramping 2nm và 1,4nm của hãng cạnh tranh trực tiếp với TSMC cho cùng công suất quang khắc, tương tự đợt ramping fab Taylor ở Texas và việc mở rộng HBM4 của SK hynix — tất cả đều hút vào phần công suất mà ASML nói đã kín tới 2028. Nếu khan hiếm thiết bị trở thành cấu trúc, khoảng cách foundry có thể nới rộng dựa trên khả năng tiếp cận thiết bị chứ không phải năng lực thiết kế. Lợi nhuận quý 3 của Samsung vào cuối tháng 10, với bình luận capex của foundry và bộ nhớ, là điểm kiểm tra tiếp theo.
Một lưu ý cân bằng. Các nhà cung cấp thiết bị có động cơ nói tốt về sổ đơn hàng của mình — "quan tâm" đến đơn hàng 2029–2030 không phải doanh thu đã chốt, và một phần có thể là đặt chỗ trước mang tính chiến lược của khách hàng để giữ suất sớm. Ngành này đã xem bộ phim này trước đây: tình trạng đặt trùng đơn của các nhà sản xuất bộ nhớ trong 2021–2022 sau đó biến thành hủy đơn. Dù vậy, dự báo tăng trưởng doanh thu 44% của TSMC và tốc độ ramping 2nm là bằng chứng khó bác bỏ về nhu cầu thực phía sau các đơn đặt hàng. Kịch bản cơ sở vẫn là tình trạng thiếu hụt thiết bị kéo dài.
Chase's Take: Bất cứ ai từng làm việc trong fab đều biết điều gì xảy ra khi thời gian chờ hàng của thiết bị kéo dài: lịch lắp đặt trượt, kế hoạch ramping phải viết lại theo ngày thiết bị về, và câu hỏi "thiết bị khi nào về" thay thế yield thành chủ đề đầu tiên của buổi họp sáng. Việc ASML nói về suất 2029–2030 nghĩa là động thái đó giờ đang diễn ra ở quy mô toàn ngành. Trong kỷ nguyên thiếu chip, fab là vua; trong kỷ nguyên thiếu thiết bị, ai nắm thiết bị là vua. Nếu bạn là nhà đầu tư, hãy theo dõi backlog đơn đặt thiết bị trước biên lợi nhuận của foundry. Nếu bạn là kỹ sư, hãy xem các chuyên gia khắc, lắng đọng và quang khắc đang được trả giá thế nào trên thị trường việc làm. Ai thấy được nút thắt cổ chai đã chuyển đi đâu sẽ biết người thắng của ba năm tới.
Outlook
- Lam Research công bố lợi nhuận (21/10): liệu hãng khắc hàng đầu có cập nhật triển vọng chi tiêu thiết bị chế tạo wafer (WFE) 2026 hay không — điểm kiểm tra vĩ mô tiếp theo của chu kỳ thiết bị.
- Samsung công bố lợi nhuận quý 3 (cuối tháng 10): tín hiệu capex của foundry và bộ nhớ cùng bình luận về đợt ramping fab Taylor — góc đọc phía Hàn Quốc về cuộc đua suất EUV.
- Applied Materials và Tokyo Electron (tháng 11): dự báo từ các trụ cột lắng đọng và coater/developer để đo độ rộng của nhu cầu thiết bị.
- Đánh giá mở rộng 2028 của ASML: liệu công suất bổ sung vượt mức tăng 30% dự kiến có được phê duyệt hay không sẽ định nghĩa tình trạng thiếu hụt kéo dài bao lâu sau 2028.
- Doanh thu thiết bị quý 3 (đầu tháng 12): tổng vĩ mô số lượng thiết bị xuất xưởng để xác nhận độ bền của chu kỳ.
FAQ
Q1: Vì sao TSMC nâng triển vọng doanh thu trong khi giữ nguyên capex?
Nhu cầu mạnh, thực hiện trong kế hoạch đầu tư hiện có. Xét cùng với định hướng rằng capex 2026–2028 sẽ vượt tổng ba năm trước, đây là tăng tốc của chương trình 60–64 tỷ USD chứ không phải cắt giảm. Việc TSMC có thể tài trợ tăng trưởng doanh thu ~44% — cùng đợt ramping 2nm cường độ thiết bị cao — mà không nâng capex nghĩa là các thiết bị đã đặt được tính toán đủ sức gánh.
Q2: Vì sao việc ASML nhắc đến đơn hàng 2029–2030 lại quan trọng?
Nó báo hiệu thời gian chờ hàng của thiết bị kéo dài về mặt cấu trúc. Khi các suất giao máy quang khắc vốn được bàn 12–18 tháng trước nay được đàm phán trước ba đến bốn năm, nút thắt cổ chai đã chuyển từ chip sang năng lực chế tạo máy. Với khách hàng foundry, biến số của cuộc đua nút công nghệ tiên tiến chuyển từ thiết kế sang khả năng tiếp cận thiết bị.
Q3: Khan hiếm thiết bị ảnh hưởng giá chip thế nào?
Trong ngắn hạn, nó củng cố sàn giá foundry. Khi một suất thiết bị đồng nghĩa với một suất wafer, các foundry ít có động cơ giảm giá để lấp đầy công suất — dự báo biên lợi nhuận gộp quý 4 của TSMC ở mức 65–67% chính là quyền định giá đó được thể hiện bằng con số. Về lâu dài, nó cũng củng cố quyền định giá của các nhà cung cấp thiết bị.
Q4: Điều này có ý nghĩa gì với các công ty Hàn Quốc?
Đợt ramping 2nm/1,4nm của Samsung Foundry, fab Taylor và việc mở rộng HBM4 của SK hynix đều cạnh tranh với TSMC cho phần công suất quang khắc mà ASML nói đã kín tới 2028 — cuộc đua foundry có thể được quyết định trong trận chiến phân bổ thiết bị. Ngược lại, các tên tuổi thiết bị Hàn Quốc như Hanmi Semiconductor và Wonik IPS có tầm nhìn nhu cầu nhiều năm. Bình luận capex trong lợi nhuận cuối tháng 10 của Samsung là manh mối tiếp theo.


