 VLSI Korea
FuriosaAI vs Rebellions: Vì sao chênh lệch định giá 3,2 lần? Sức kéo RNGD và cái giá chưa cập nhật
FuriosaAI được định giá $735M (7/2025), Rebellions $2.34B (3/2026). Bài phân tích mổ xẻ khoảng chênh 3,2 lần: nhãn giá lỗi thời, cấu trúc nhà đầu tư, hậu thuẫn chủ quyền và khoảng cách tới IPO — đối chiếu sức kéo của RNGD sau đó.


Tóm tắt 30 giây
- Kết luận trước: khoảng chênh 3,2 lần giữa FuriosaAI ở mức $735M (báo cáo tháng 7/2025) và Rebellions ở mức $2.34B (báo cáo tháng 3/2026) nói lên ít điều về chất lượng chip hơn là về thời điểm mỗi mức giá được ấn định, ai đã ký term sheet, và mỗi công ty còn cách IPO bao xa.
- Định giá gần nhất của FuriosaAI được ấn định trước khi RNGD bước vào sản xuất hàng loạt (tháng 1/2026). Trong cùng khoảng thời gian đó, Rebellions đổi giá hai lần: $1.4B vào tháng 9/2025, rồi $2.34B vào tháng 3/2026.
- Phần premium của Rebellions có cơ sở thực chất: quy mô doanh thu từ vụ sáp nhập Sapeon, các nhà đầu tư chiến lược như Samsung, SK hynix và Arm, khoản đầu tư «K-Nvidia» đầu tiên của Quỹ Tăng trưởng Quốc gia, cùng mục tiêu niêm yết vào nửa đầu 2027.
- Lập luận phản biện của FuriosaAI cũng có cơ sở: việc LG AI Research chọn RNGD cho EXAONE, NPUaaS của Samsung SDS và đợt triển khai hơn 7.000 đơn vị tại Thụy Điển đều diễn ra sau khi nhãn giá của hãng đã lỗi thời.
- Phán quyết thuộc về vòng Series D đang diễn ra. Nếu vòng này chốt ở mức trên 2 nghìn tỷ won được báo chí Hàn Quốc thảo luận — khoảng $1.4B — khoảng chênh sẽ thu hẹp một nửa mà FuriosaAI không cần bán thêm một con chip nào.
Background — Hai nhãn giá, hai cuốn lịch khác nhau
Trước khi so sánh hai mức định giá, cần cố định thời điểm và vòng gọi vốn mà mỗi con số ra đời. Định giá tư nhân không phải là báo giá trực tiếp; nó là ảnh chụp tại thời khắc vòng gọi vốn gần nhất đóng lại.
| FuriosaAI | Rebellions | |
|---|---|---|
| Định giá gần nhất | $735M (khoảng 1,03 nghìn tỷ KRW) | $2.34B (khoảng 3,28 nghìn tỷ KRW) |
| Vòng và thời điểm | Cầu nối Series C, tháng 7/2025 (huy động $125M) | Pre-IPO, tháng 3/2026 (huy động $400M) |
| Tổng huy động | $246M | $850M |
| Nhà đầu tư được nêu tên | Korea Development Bank, Industrial Bank of Korea, Keistone Partners, PI Partners, Kakao Investment | Mirae Asset, Korea National Growth Fund, Samsung, SK hynix, SK Telecom, KT, Arm, Wa'ed của Aramco |
| Điều mức giá chưa phản ánh | Sản xuất hàng loạt, thỏa thuận Samsung SDS, triển khai tại Thụy Điển — chưa có gì cả | Ra mắt cùng RebelRack và RebelPOD |
Hàng cuối cùng quan trọng hơn hàng đầu tiên. Vào tháng 9/2025, khi cả hai công ty đều mang mức giá tương đối mới, Rebellions ở mức $1.4B so với $735M của FuriosaAI — khoảng chênh 1,9 lần. Trong sáu tháng tiếp theo, Rebellions tăng giá 67% ở vòng pre-IPO trong khi FuriosaAI không huy động gì cả. Phần lớn con số 3,2 lần hôm nay là hiệu ứng lịch: chỉ một phía cập nhật giá của mình. Các con số quy đổi sang won dùng tỷ giá USD 1 = KRW 1.400, và cả hai mức định giá đều là số liệu được báo cáo tại thời điểm từng vòng, không phải công bố đã kiểm toán.*
Một con số nữa định khung cho toàn bộ câu chuyện: đề nghị mua lại của Meta vào đầu năm 2025 là $800M. FuriosaAI đã từ chối, rồi bốn tháng sau chốt vòng cầu nối ở mức định giá $735M. Hãng đã từ chối một mức giá tiền mặt cao hơn mức giá giấy mà hãng chấp nhận sau đó. Mọi phân tích khoảng chênh trung thực đều phải bắt đầu từ lựa chọn ấy — mức giá thấp hơn của FuriosaAI có thể là hóa đơn cho con đường độc lập mà hãng đã chọn, chứ không phải bằng chứng của công nghệ yếu hơn.
Business Deep Dive — Năm biến số tạo nên khoảng chênh
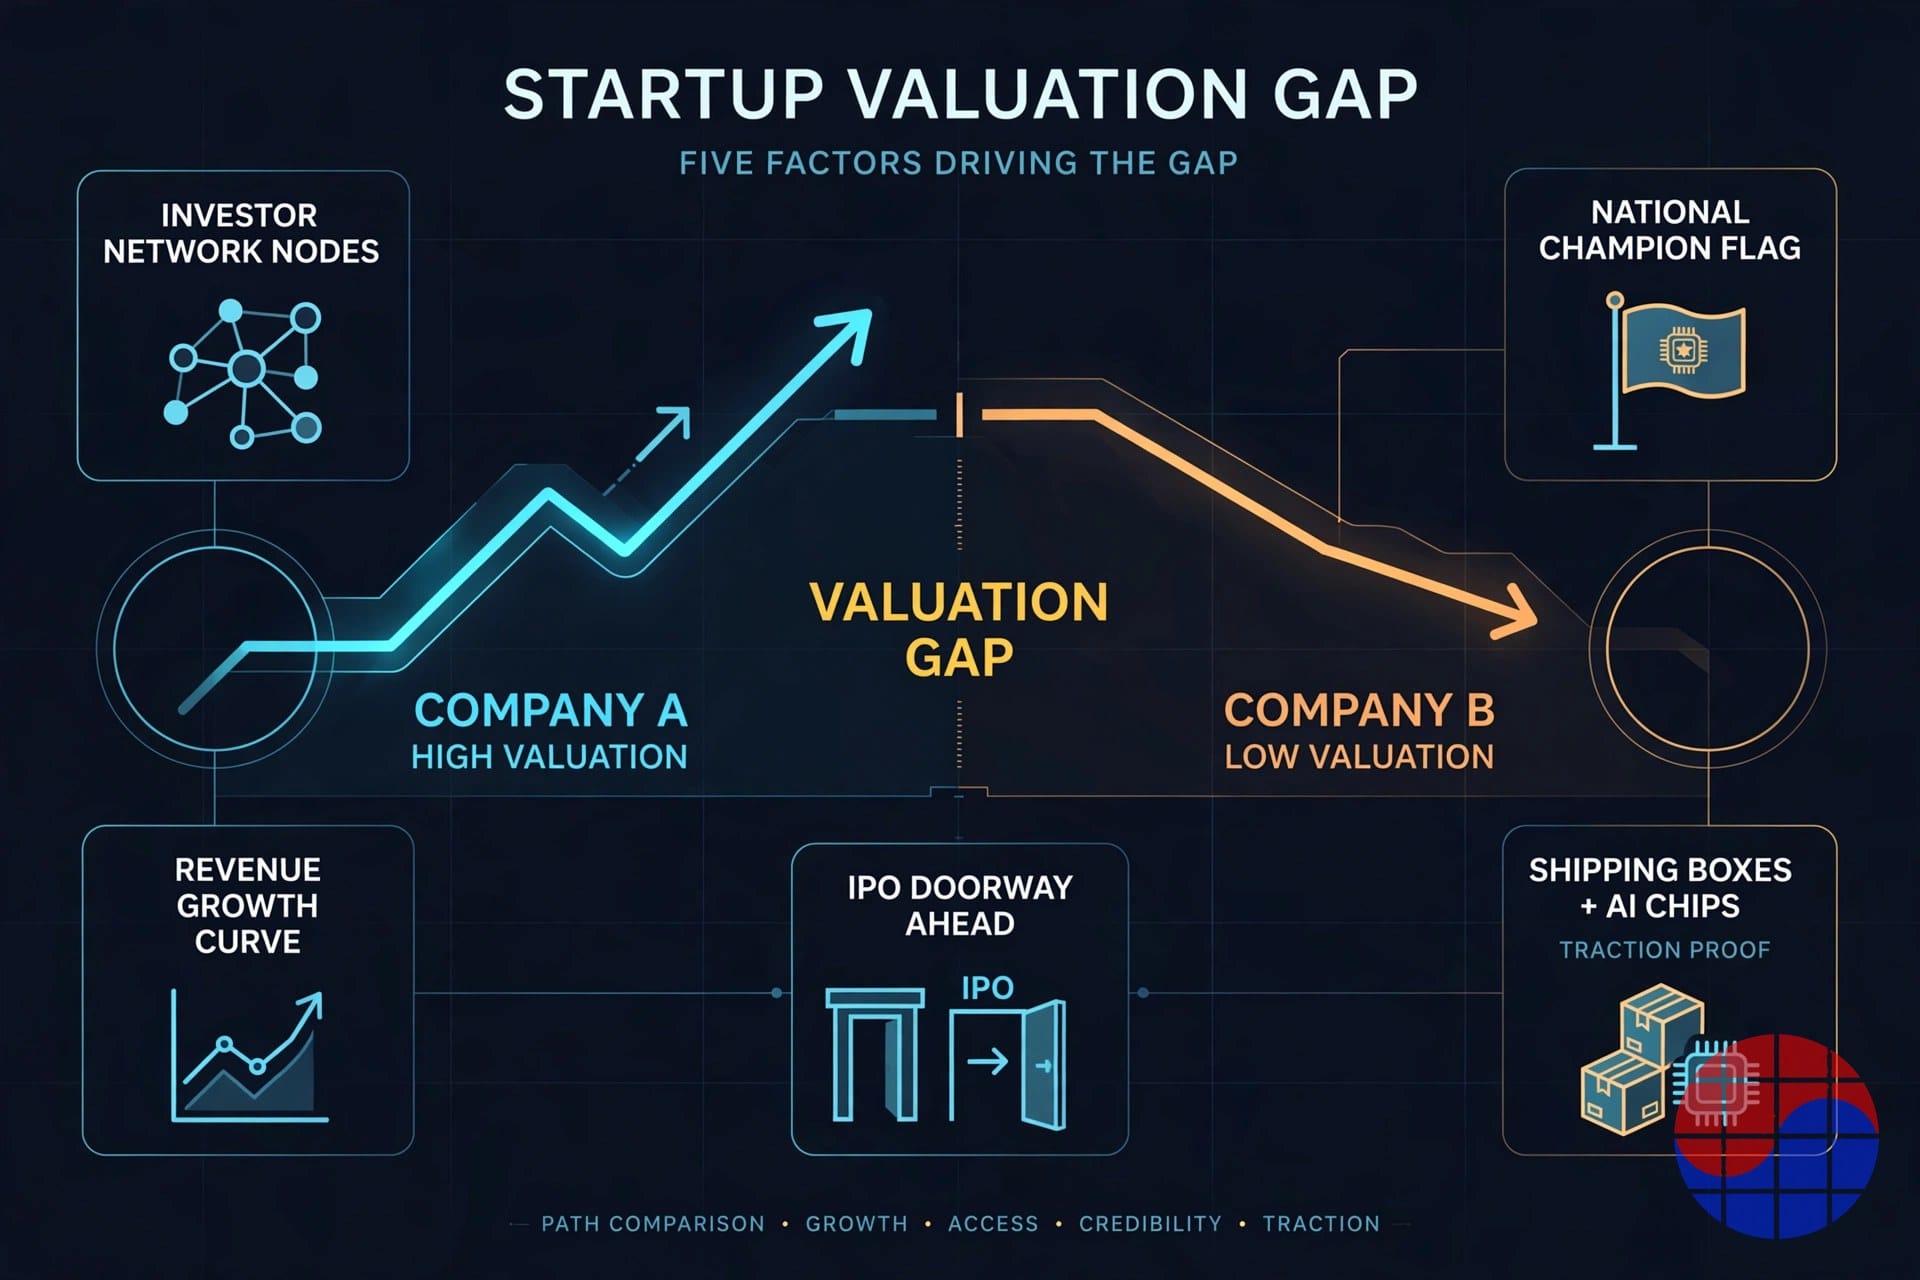
1. Cấu trúc nhà đầu tư: tiền chiến lược trả cho quyền chọn
Sổ cổ đông của Rebellions đọc như chính chuỗi cung ứng bán dẫn của Hàn Quốc: Samsung Electronics và SK hynix ở mảng bộ nhớ, SK Telecom và KT ở mảng viễn thông cùng nhu cầu trung tâm dữ liệu, Arm ở mảng IP, cộng thêm Wa'ed của Aramco. Với nhà đầu tư chiến lược, cổ phần không chỉ là một quyền lợi tài chính — nó là một quyền chọn trói một tuyến cung ứng chip suy luận vào hệ sinh thái của chính họ. Quyền chọn luôn đi kèm premium. Vụ sáp nhập tháng 12/2024 với Sapeon Korea, công ty con chip AI của SK Telecom, là đỉnh điểm của logic này: thâu tóm một đối thủ, cộng thêm quy mô, và hoàn thiện câu chuyện nhà vô địch quốc gia.
Ngược lại, vòng gọi vốn tháng 7/2025 của FuriosaAI do các ngân hàng chính sách — Korea Development Bank và Industrial Bank of Korea — dẫn dắt, cùng các nhà đầu tư tài chính. Ngoài nhà đầu tư sớm Naver, bảng vốn của hãng mỏng vắng các bên chiến lược có khả năng mua hoặc phân phối chip. Nhà đầu tư tài chính áp dụng tỷ lệ chiết khấu rất nghiêm ngặt. Cùng một con chip sẽ nhận con số khác nhau tùy thuộc vào ai ký lên nhãn giá.
2. Câu chuyện chủ quyền: nhà vô địch được chỉ định và tuyên ngôn độc lập
Vào tháng 3/2026, Rebellions trở thành khoản đầu tư đầu tiên của Korea National Growth Fund — cam kết được báo cáo là 250 tỷ won — và là phương tiện được chỉ định của chương trình «K-Nvidia» của chính phủ. Vị thế nhà vô địch do nhà nước lựa chọn nâng đỡ mặt sàn của định giá và tăng khả năng hiển thị trước các đơn hàng hạ tầng công và viễn thông.
Câu chuyện chủ quyền của FuriosaAI đi theo hướng ngược lại. Việc từ chối $800M của Meta đã xây dựng một thương hiệu mạnh mẽ — công ty chip độc lập từ chối bị Big Tech Mỹ thâu tóm — nhưng đồng thời cũng đóng lại lối thoát chắc chắn nhất và một cỗ máy phân phối toàn cầu. Báo chí thời điểm đó cho biết đàm phán đổ vỡ vì định hướng kinh doanh sau mua lại, không phải vì giá. Thị trường vỗ tay cho câu chuyện độc lập; thị trường vẫn chưa định giá lại nó.
3. Khả năng hiển thị doanh thu: một đường cong kiểm chứng được và một kế hoạch xuất hàng
Rebellions có thể trưng ra một bậc thang doanh thu, phần lớn nhờ kế toán sáp nhập: báo chí Hàn Quốc đặt doanh thu hợp nhất ở mức 2,74 tỷ won năm 2023, 10,3 tỷ won năm 2024 và trên 27 tỷ won năm 2025. So với định giá $2.34B, đó vẫn là bội số giá trên doanh thu vượt 100 lần — mức giá này cũng mua tương lai, không phải hiện tại. Nhưng sự tồn tại của một đường cong doanh thu có thể kiểm chứng chính là điều cho phép nhà đầu tư pre-IPO xây dựng mô hình. Mục tiêu doanh thu $1B vào năm 2027 của CEO là mục tiêu, không phải kết quả; ít nhất cũng có một con số khởi điểm để kiểm chứng nó.
FuriosaAI không công bố doanh thu. Điều hãng công bố là số lượng đơn vị. RNGD bước vào sản xuất hàng loạt trên tiến trình 5nm của TSMC vào tháng 1/2026 với lô đầu 4.000 đơn vị, và mục tiêu năm 2026 của công ty là 20.000 đơn vị. Với giá mỗi đơn vị được bên ngoài ước tính khoảng $10.000, 20.000 đơn vị hàm ý giá trị xuất hàng lên tới khoảng $200M — một ước tính, không phải doanh thu đã ghi nhận. Việc thiếu một đường cong doanh thu có thể kiểm chứng là yếu tố chiết khấu hợp lý nhất trong một vòng gọi vốn do nhà đầu tư tài chính dẫn dắt.
4. Vị trí trong hàng chờ IPO: premium pre-IPO thuộc về người đứng đầu hàng
Rebellions được báo cáo là đặt mục tiêu hoàn tất hồ sơ xét duyệt niêm yết vào cuối năm 2026 và niêm yết vào nửa đầu 2027, với JP Morgan và Samsung Securities được nêu tên là đơn vị bảo lãnh. Một vòng pre-IPO về bản chất là quyền mua với giá chiết khấu trên giá niêm yết, nên lịch trình càng cụ thể, mức giá cao càng dễ được biện minh. Phần lớn bước nhảy sáu tháng từ $1.4B lên $2.34B là khả năng hiển thị của lịch trình được chuyển thành giá.
FuriosaAI đứng sau đúng một bước trong hàng chờ. Vòng Series D của hãng đang diễn ra, với mục tiêu được báo cáo là $300M–$500M, do Morgan Stanley và Mirae Asset Securities tư vấn, và cửa sổ IPO được thảo luận cho giai đoạn 2027–2028. Một phần của khoảng chênh không phải là khác biệt về năng lực. Đó là khác biệt về vị trí trong hàng chờ.
5. Bằng chứng sức kéo: lời phản biện của FuriosaAI đã được xuất hàng
Vậy lập luận phía FuriosaAI là gì? Là mọi thứ đã xảy ra sau khi mức giá của hãng đóng băng vào tháng 7/2025. Thứ nhất, LG AI Research đã chọn RNGD cho suy luận EXAONE sau bảy tháng thử nghiệm, với chính khách hàng xác nhận hiệu năng suy luận LLM trên mỗi watt tốt hơn 2,25 lần so với đường cơ sở GPU. Thứ hai, sản xuất hàng loạt bắt đầu vào tháng 1/2026, với một biến thể dùng HBM3E (72GB) mở rộng dòng sản phẩm — bản RNGD cơ sở mang 48GB HBM3 (384Gb). Thứ ba, Samsung SDS đã ra mắt NPUaaS dựa trên RNGD trên Samsung Cloud Platform vào tháng 7/2026. Thứ tư, tại Stockholm, Velox và I/ONX đã chính thức hóa kế hoạch triển khai 1.800 đơn vị RNGD ở giai đoạn một và hơn 7.000 đơn vị tổng cộng tại một cơ sở 15MW. Chúng tôi đã phân tích đợt triển khai đó trong bài phân tích chuyên sâu về triển khai RNGD tại Thụy Điển, và lịch sử của chính công ty — bao gồm toàn bộ sự kiện Meta — trong Startup Files #1: FuriosaAI.
Sức kéo của Rebellions cũng thực tế không kém: dòng ATOM đã sản xuất hàng loạt từ năm 2023 với các đợt triển khai được báo cáo tại Nhật Bản, Ả Rập Xê Út và Mỹ, và tháng 3/2026 mang đến RebelRack cùng RebelPOD xây trên Rebel100 tiến trình 4nm của Samsung với 144GB HBM3E (1.152Gb). Cả hai công ty đều xuất hàng silicon thật. Khác biệt không nằm ở việc họ có xuất hàng hay không. Nó nằm ở việc các lô hàng đó có được phản ánh trong nhãn giá gần nhất hay không.
Chase's Take — Một nửa là lịch, một nửa là bảng vốn
Cách phân rã khoảng chênh 3,2 lần của tôi: hiệu ứng lịch từ nhãn giá lỗi thời là khối lớn nhất; premium của nhà đầu tư chiến lược và chủ quyền đứng thứ hai; độ gần IPO và quy mô tạo ra từ sáp nhập đứng thứ ba. Phần được giải thích bởi sức cạnh tranh thuần túy của chip — kiến trúc, hiệu năng trên mỗi watt, ngăn xếp phần mềm — theo tôi là nhỏ nhất. Tensor Contraction Processor của RNGD và thiết kế chiplet của Rebel100 là những đánh đổi khác nhau, và chưa có benchmark công khai nào biện minh cho chênh lệch 3 lần về giá trị doanh nghiệp chỉ bằng công nghệ.
Điều đó không biến Rebellions thành đơn thuần đắt. Các nhà đầu tư chiến lược của hãng không mua cổ phần của một công ty chip cho bằng mua chiếc ghế định chuẩn trong hạ tầng suy luận của Hàn Quốc — và giá của chiếc ghế đó do chính sách công nghiệp quyết định, không phải mô hình DCF. FuriosaAI cũng không đơn thuần rẻ: khi doanh thu chưa được công bố, lập luận «bị định giá thấp so với sức kéo» chỉ hoàn chỉnh khi tốc độ chuyển đổi từ xuất hàng sang doanh thu trở nên rõ ràng. Tỷ lệ đạt thực tế của mục tiêu 20.000 đơn vị, cùng các đơn hàng lặp lại, chính là tờ giấy thi.
Tóm tắt trung thực nhất là thế này: Rebellions đang bán một tương lai đã được định giá. FuriosaAI đang chất chồng những kết quả chưa được định giá. Phía nào đúng sẽ được quyết định vào năm 2027, khi giá chốt của Series D và giá IPO của Rebellions nằm cạnh nhau.
Implications — Điều gì thu hẹp khoảng chênh, điều gì nới rộng nó
Điều kiện thu hẹp 1: mức giá in ra của Series D. Nếu FuriosaAI chốt ở mức định giá trên 2 nghìn tỷ won (khoảng $1.4B) được báo chí Hàn Quốc thảo luận, khoảng chênh sẽ nén từ 3,2 lần xuống khoảng 1,7 lần chỉ sau một đêm. Hãy theo dõi thêm liệu một bên chiến lược toàn cầu có tham gia vòng này hay không — một chữ ký chiến lược sẽ hạ tỷ lệ chiết khấu cho mọi vòng sau đó.
Điều kiện thu hẹp 2: xuất hàng chuyển thành doanh thu. Nếu giai đoạn một tại Thụy Điển (1.800 đơn vị) tiến triển đúng lịch đầu năm 2027 và Samsung SDS công bố mức sử dụng NPUaaS thực tế, FuriosaAI sẽ thoát khỏi khoản chiết khấu «không có đường cong doanh thu».
Điều kiện nới rộng 1: giá IPO của Rebellions. Một đợt IPO trên $2.34B sẽ định giá lại toàn bộ khu vực tư nhân. Nghịch lý thay, nhãn giá lỗi thời của FuriosaAI sẽ trông càng rẻ hơn trong khi cuộc cạnh tranh gọi vốn của hãng càng khốc liệt hơn.
Điều kiện nới rộng 2: rủi ro thực thi trở thành hiện thực. Nếu một trong hai phía vấp ngã ở hiệu suất sản xuất, nguồn cung HBM hoặc độ sâu hệ sinh thái phần mềm (hỗ trợ vLLM và PyTorch), khoảng chênh sẽ cứng lại thành khác biệt về năng lực. Việc trễ lịch chip thế hệ thứ ba của FuriosaAI, vốn đặt mục tiêu năm 2028, sẽ làm lung lay câu chuyện sau Series D.
Đối với toàn bộ ngành chip AI Hàn Quốc, bài học mang tính phổ quát: giá tư nhân ở giai đoạn muộn tại đây phản ứng nhạy hơn với cấu trúc nhà đầu tư, sự chỉ định chính sách và khoảng cách tới IPO, hơn là với công nghệ và doanh thu đơn thuần. Lần tới khi bạn đọc một mức định giá trong ngành này, hãy kiểm tra ba điều trước chính con số — ngày tháng trên nhãn giá, những cái tên trong bảng vốn, và khoảng cách tới IPO.
FAQ
Q1. Khoảng chênh định giá giữa FuriosaAI và Rebellions chính xác là bao nhiêu?
Khoảng 3,2 lần theo các vòng gần nhất được báo cáo: FuriosaAI ở mức $735M trong vòng cầu nối Series C tháng 7/2025, và Rebellions ở mức $2.34B trong vòng pre-IPO tháng 3/2026. Hai mức giá cách nhau tám tháng, điều cốt lõi để diễn giải khoảng chênh này — đây không phải là so sánh cùng một ngày.
Q2. FuriosaAI có bị định giá thấp không?
Chưa thể kết luận. Sản xuất hàng loạt, thỏa thuận Samsung SDS và đợt triển khai hơn 7.000 đơn vị tại Thụy Điển đều diễn ra sau định giá gần nhất của hãng, nên các yếu tố định giá lại đã tích lũy. Nhưng khi doanh thu chưa được công bố, tốc độ chuyển đổi từ xuất hàng sang doanh thu không thể kiểm chứng từ bên ngoài, và phán quyết cuối cùng phụ thuộc vào giá chốt của vòng Series D đang diễn ra.
Q3. Đề nghị $800M bị từ chối của Meta nên được đánh giá thế nào hôm nay?
Đề nghị $800M cao hơn mức định giá cầu nối $735M được ấn định bốn tháng sau đó — FuriosaAI đã từ chối một lối thoát tiền mặt dồi dào hơn và chấp nhận một mức giá giấy thấp hơn. Báo chí cho thấy lý do là định hướng kinh doanh sau mua lại, không phải giá. Lựa chọn đó có đúng hay không sẽ được phán xét bằng việc giá Series D và giá IPO cuối cùng của con đường độc lập vượt qua $800M bao xa.
Q4. Khi nào khoảng chênh thu hẹp?
Yếu tố kích hoạt nhanh nhất là việc Series D đóng lại. Một mức giá ở ngưỡng trên 2 nghìn tỷ won được báo chí Hàn Quốc thảo luận sẽ cắt khoảng chênh xuống khoảng 1,7 lần. Các yếu tố tiếp theo là giá IPO năm 2027 của Rebellions và việc lượng xuất hàng năm 2026 của FuriosaAI — mục tiêu 20.000 đơn vị — có chuyển thành doanh thu đã ghi nhận hay không.
* Ghi chú: Các con số định giá và huy động vốn là số liệu được báo cáo tại thời điểm từng vòng, không phải công bố chính thức. Quy đổi sang won dùng USD 1 = KRW 1.400. Giá mỗi đơn vị khoảng $10.000 là ước tính bên ngoài, không phải giá chính thức của FuriosaAI.
📩 Đăng ký bản tin VLSI Korea
Nhận phân tích bán dẫn chuyên sâu mỗi ngày qua email trước tiên. Đăng ký miễn phí.


