 VLSI Korea
Goldman Sachs: Quỹ phòng hộ giảm cổ phiếu AI, cổ phiếu bộ nhớ giảm — nhưng khuyến nghị Mua vẫn được giữ nguyên
Dữ liệu prime brokerage của Goldman Sachs cho thấy các quỹ phòng hộ đã bán ròng cổ phiếu AI trong năm phiên liên tiếp, đảo ngược toàn bộ lượng mua ròng kể từ năm 2025, trong khi cổ phiếu bộ nhớ mất hơn 700 tỷ USD. Dù vậy, Goldman vẫn duy trì khuyến nghị Mua đối với Samsung và SK hynix.


Tóm tắt 30 giây
- Hai bản ghi của Goldman Sachs trong cùng một tuần đọc thị trường từ hai phía đối ngược. Bản ghi của bộ phận Prime Brokerage cho thấy các quỹ phòng hộ đang tháo gỡ vị thế AI đông đúc, trong khi bản ghi cổ phiếu của hãng vẫn giữ khuyến nghị Mua đối với các cổ phiếu bộ nhớ vừa giảm mạnh.
- Theo bản ghi Prime Brokerage được Reuters đưa tin, các quỹ phòng hộ long-short cơ bản toàn cầu thua lỗ mọi ngày trong tuần tính đến ngày 15 tháng 10: -2,9% trong tuần, dù hiệu suất từ đầu năm vẫn là +14,3%. Các nhà chọn cổ phiếu tập trung vào châu Á giảm -6,8% trong nửa đầu tháng 10 và xóa mất hơn một nửa mức tăng kể từ đỉnh cuối tháng 6, khi hiệu suất từ đầu năm của họ từng vượt +40% (Reuters).
- Chỉ riêng ngày 15 tháng 10, nhóm chọn cổ phiếu toàn cầu giảm -0,9%, châu Á giảm -2,6% và các quỹ tập trung vào công nghệ giảm -2,0%. Các quỹ này cũng bán ròng cổ phiếu AI toàn cầu trong 5 phiên liên tiếp từ ngày 8 đến 14 tháng 10, đảo ngược toàn bộ lượng mua ròng kể từ đầu năm 2025. Tỷ lệ bán vị thế mua so với bán khống vào khoảng 3,5:1 — họ đang cắt vị thế mua chứ không phải xây dựng vị thế bán khống.
- Các cổ phiếu bộ nhớ — Samsung Electronics, SK hynix, Micron, SanDisk và Kioxia — đã mất giá trị vốn hóa vượt xa 700 tỷ USD kể từ ngày 10 tháng 10, và rổ 61 cổ phiếu chất bán dẫn cùng lưu trữ rộng hơn mất khoảng 2.500 tỷ USD. Quỹ ETF iShares Semiconductor giảm 8 phiên liên tiếp, chuỗi giảm dài nhất kể từ tháng 10 năm 2008. Tác nhân kích hoạt là tiến triển của CXMT trên ô nhớ DRAM 4F2 mật độ cao hơn.
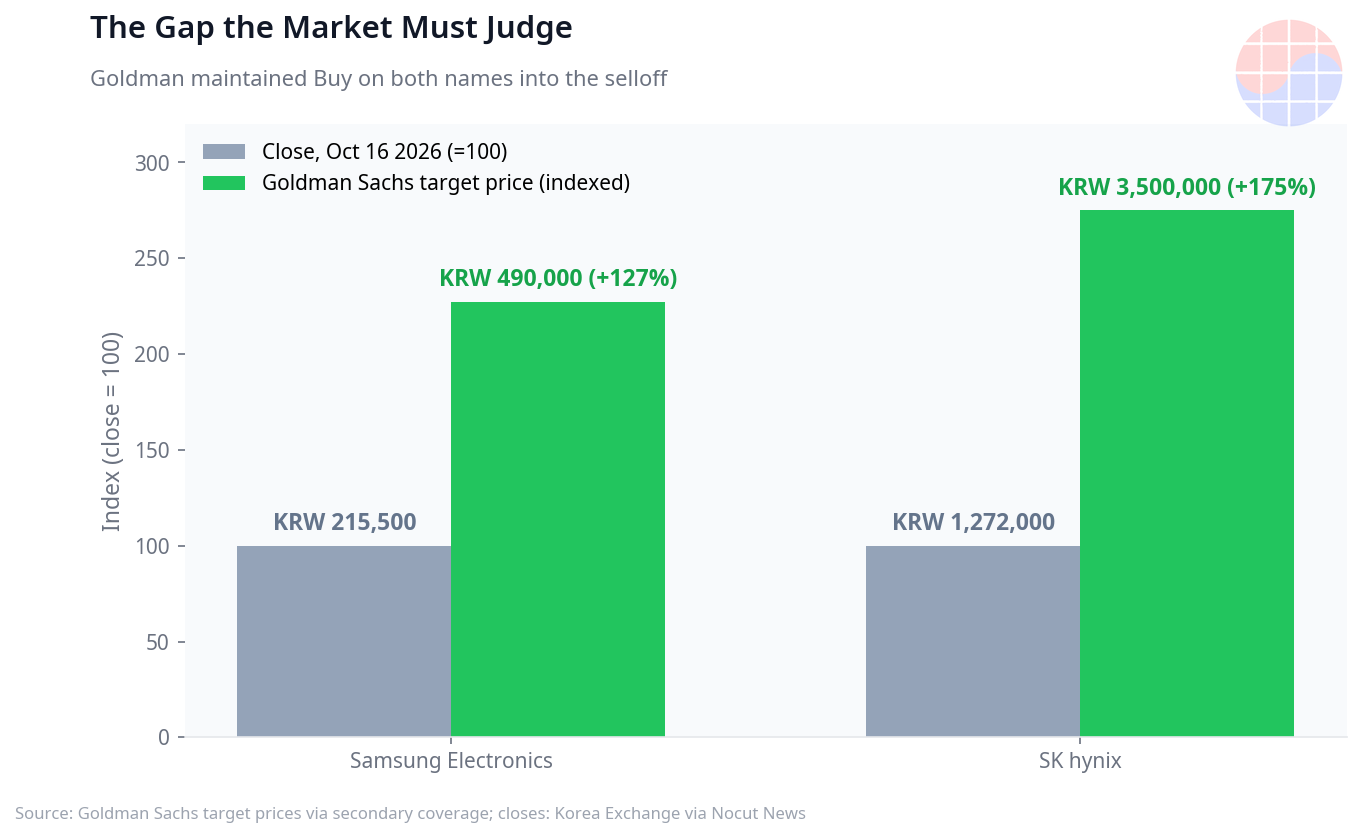
- Dù vậy, Goldman Sachs vẫn giữ khuyến nghị Mua đối với Samsung Electronics (Conviction Buy, giá mục tiêu 490.000 won cho cổ phiếu phổ thông và 360.000 won cho cổ phiếu ưu đãi) và SK hynix (giá mục tiêu 3.500.000 won). Lý do: tình trạng thiếu hụt DRAM, flash NAND và HBM sẽ còn thắt chặt hơn vào năm 2027 so với năm 2026 và kéo dài đến năm 2028, trong khi CXMT cần nhiều năm cho tỷ lệ đạt (yield) và vòng kiểm định khách hàng (Korea Times).
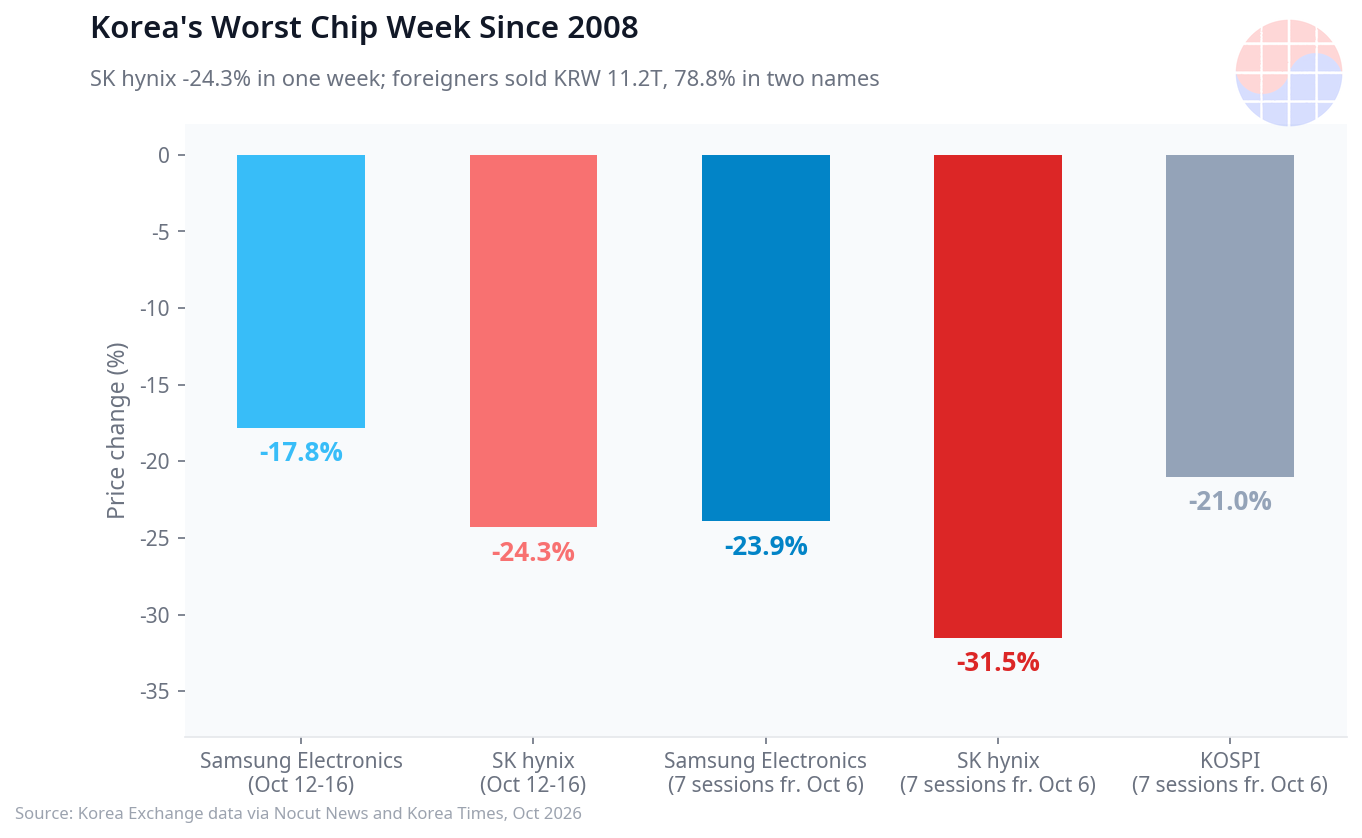
- Số liệu của Sở Giao dịch Hàn Quốc cho tuần 12–16 tháng 10: Samsung Electronics giảm -17,8% và SK hynix giảm -24,3% — tuần tồi tệ nhất của SK hynix kể từ tháng 11 năm 2008. Nhà đầu tư nước ngoài bán ròng 11,2068 nghìn tỷ won trên KOSPI trong tuần đó, và 78,8% trong số này tập trung vào đúng hai cổ phiếu bộ nhớ. Bài kiểm tra tiếp theo là mùa báo cáo kết quả kinh doanh: SK hynix vào ngày 28 tháng 10 và Samsung Electronics vào ngày 29 tháng 10.
Toàn bộ số liệu báo cáo trong bài này đều theo thông tin báo chí thứ cấp. Báo cáo gốc là tài liệu dành cho khách hàng nên tôi chưa trực tiếp kiểm chứng được — "nguyên văn chưa xác minh". Mỗi số liệu cốt lõi đều kèm liên kết nguồn, và tôi không đưa vào bài các con số từ nguồn thứ cấp có độ tin cậy thấp.
Mở đầu: Hai bản ghi, một tuần, hai kết luận tưởng như trái ngược
Trong cùng một tuần, Goldman Sachs phát hành hai bản ghi thoạt nhìn mâu thuẫn với nhau. Bản ghi đầu tiên đến từ bộ phận Prime Brokerage — đơn vị phục vụ các quỹ phòng hộ và vì thế nhìn thấy dòng vị thế theo thời gian thực. Bản ghi đó mô tả các quỹ thua lỗ mỗi ngày, bán cổ phiếu AI năm phiên liên tiếp và giảm đòn bẩy. Bản ghi thứ hai đến từ đội ngũ nghiên cứu cổ phiếu: giữa lúc giá trị vốn hóa của cổ phiếu bộ nhớ bốc hơi vượt xa 700 tỷ USD, Goldman lại giữ nguyên khuyến nghị Mua — thậm chí là Conviction Buy đối với Samsung Electronics.
Cả hai đều có thể đúng cùng lúc. Bản ghi Prime Brokerage nói về vị thế (positioning): ai đang nắm giữ gì, đòn bẩy lớn đến đâu và quá trình tháo gỡ đã đi xa đến đâu. Bản ghi cổ phiếu nói về yếu tố cơ bản: tình trạng thiếu hụt nguồn cung bộ nhớ mà theo Goldman sẽ còn thắt chặt đến năm 2028. Tuần trước, thị trường bị chi phối bởi vế đầu tiên. Câu hỏi cho những tuần tới là khi nào đến lượt vế thứ hai.
Bối cảnh vĩ mô khiến tình hình thêm rối. Lạm phát của Mỹ nóng hơn dự báo đã châm ngòi cho đợt bán tháo toàn cầu. KOSPI giảm 8% trong ngày thứ Năm xuống mức thấp nhất sáu tháng, và chỉ số của Đài Loan giảm hơn 3%. TSMC công bố kết quả quý 3 vào ngày 15 tháng 10 ở mức kỷ lục — doanh thu 46,72 tỷ USD, tăng 41,2% so với cùng kỳ, và lợi nhuận ròng 763,06 tỷ NT$, tăng 68,7%. Yếu tố cơ bản của chuỗi cung ứng AI không hề vỡ. Thứ vỡ là vị thế.
Episode 1: Con số của prime desk — Quá trình tháo gỡ vị thế AI qua các con số
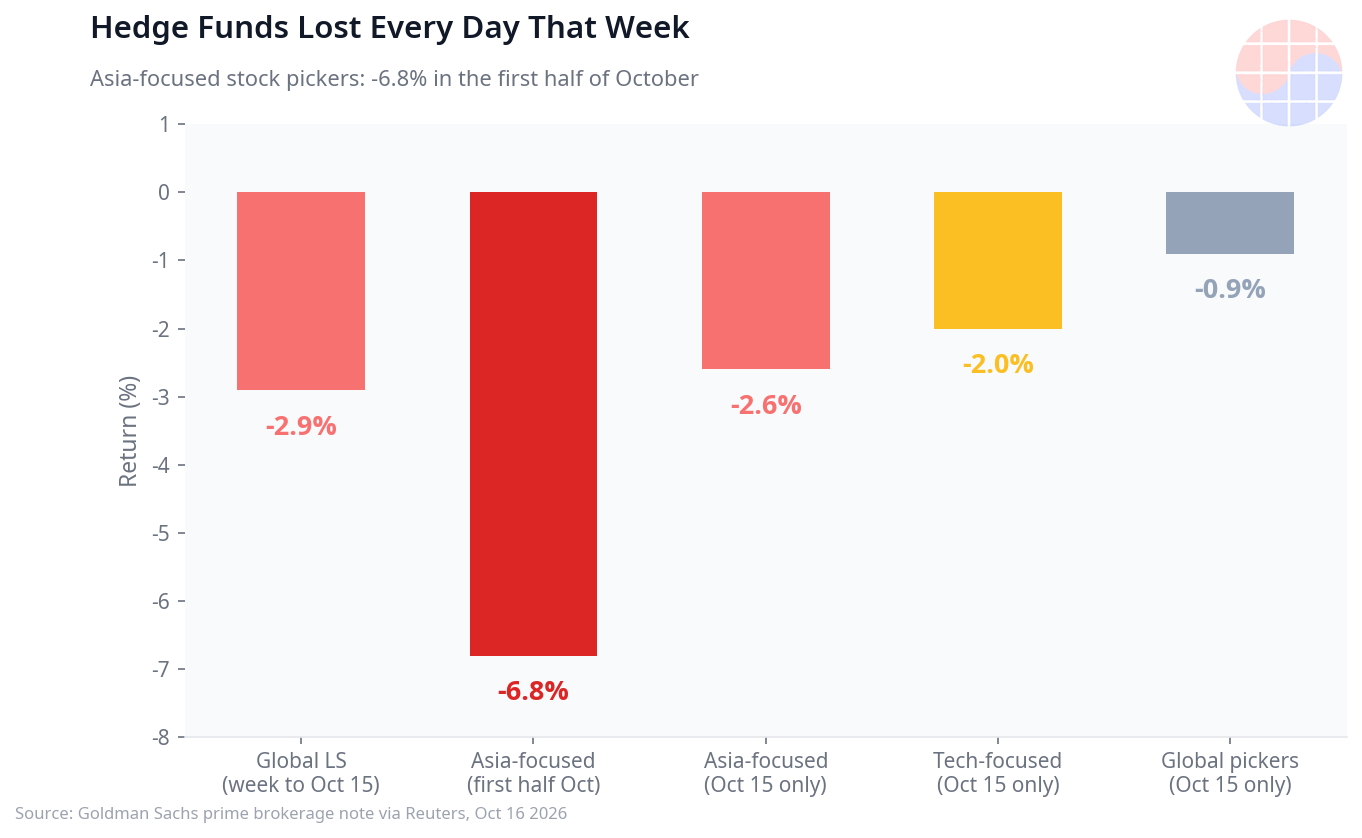
Bản ghi Prime Brokerage của Goldman Sachs, được Reuters đưa tin ngày 16 tháng 10 năm 2026, là bức tranh chi tiết nhất về những gì đã xảy ra bên trong danh mục của các quỹ phòng hộ trong tuần đau đớn đó (Reuters).
Thua lỗ diễn ra hằng ngày và trên diện rộng. Các quỹ phòng hộ long-short cơ bản toàn cầu thua lỗ trong mọi ngày giao dịch của tuần tính đến ngày 15 tháng 10, tổng cộng -2,9% trong tuần. Hiệu suất từ đầu năm của họ vẫn dương ở mức +14,3%, nhưng hướng đi đã đảo ngược rõ ràng. Các nhà quản lý tập trung vào châu Á chịu đòn nặng nhất: nhóm chọn cổ phiếu châu Á giảm -6,8% chỉ trong nửa đầu tháng 10. Tại đỉnh cuối tháng 6, nhóm này ghi nhận hiệu suất từ đầu năm vượt +40%; đợt giảm của tháng 10 đã xóa hơn một nửa thành quả đó.
Một ngày cho thấy chuyển động này đồng bộ đến mức nào. Ngày 15 tháng 10, nhóm chọn cổ phiếu toàn cầu giảm -0,9%, nhóm châu Á giảm -2,6% và các quỹ tập trung vào công nghệ giảm -2,0%. Các quỹ hệ thống và đa chiến lược (multi-strategy) mỗi nhóm giảm khoảng -1%. Cả ba chiến lược lớn — cơ bản, hệ thống và đa chiến lược — cùng giảm hơn 80 điểm cơ bản trong cùng một ngày. Trong năm 2026, điều đó mới xảy ra ba lần: ngày 4 tháng 2, ngày 28 tháng 7 và ngày 15 tháng 10. Từ thời COVID đến hết năm 2025, điều đó chưa từng xảy ra một lần nào. Khi các chiến lược vốn không tương quan cùng chuyển động, nguyên nhân hầu như luôn là một: giảm đòn bẩy bị ép buộc bởi giới hạn rủi ro, chứ không phải thay đổi quan điểm.
Dòng bán đã đảo ngược cả một thời kỳ. Từ ngày 8 đến 14 tháng 10, các quỹ phòng hộ bán ròng cổ phiếu AI toàn cầu trong năm phiên liên tiếp. Lượng bán ròng năm ngày đó đảo ngược toàn bộ lượng mua ròng kể từ đầu năm 2025 — nghĩa là gần hai năm tích lũy đã tháo gỡ trong chưa đầy một tuần. Một ngày trong chuỗi đó được ghi nhận là ngày bán ròng lớn thứ hai trong một năm qua. Có 8 trên 11 nhóm ngành của Mỹ bị bán ròng, dẫn đầu là công nghệ thông tin và công nghiệp.
Nhưng đây là cắt vị thế mua, không phải tấn công bán khống. Tỷ lệ bán vị thế mua so với bán khống vào khoảng 3,5:1. Các quỹ đang bán những gì họ sở hữu, chứ không đặt cược chống lại các cổ phiếu đó. Khác biệt này quan trọng: bán vị thế mua có thể dừng lại khi vị thế đã đủ nhẹ, trong khi vị thế bán khống chồng chất lại tạo ra một rủi ro short squeeze hoàn toàn khác.
Phần đáng lo nhất là những gì chưa xảy ra. Dù đã bán năm phiên, mức phơi nhiễm vị thế mua của các quỹ phòng hộ đối với cổ phiếu AI toàn cầu vẫn ở phân vị thứ 83 trong ba năm qua, và đòn bẩy vẫn gần mức cực đoan của năm năm. Vincent Lin của Goldman Sachs đánh giá quá trình giảm đòn bẩy (deleveraging) này có thể đang ở gần điểm bắt đầu hơn là điểm kết thúc. Nói cách khác, đám đông đã bắt đầu ra ngoài, nhưng căn phòng vẫn còn chật.
Episode 2: Vốn hóa bộ nhớ bốc hơi hơn 700 tỷ USD — và Goldman vẫn nói Mua
Nếu Episode 1 là phía vị thế, Episode 2 là phía giá. Theo bản ghi cổ phiếu của Goldman Sachs được đưa tin trong các ngày 16–18 tháng 10, các cổ phiếu bộ nhớ chủ chốt — Samsung Electronics, SK hynix, Micron, SanDisk và Kioxia — đã mất giá trị vốn hóa vượt xa 700 tỷ USD kể từ ngày 10 tháng 10, trong bảy phiên giao dịch. Rổ rộng hơn gồm 61 cổ phiếu chất bán dẫn và lưu trữ mất khoảng 2.500 tỷ USD (Yahoo Finance). Quỹ ETF iShares Semiconductor giảm tám phiên liên tiếp, chuỗi giảm dài nhất kể từ tháng 10 năm 2008 — một phép so sánh tự nó đã nói lên quy mô hoảng loạn, bởi tháng 10 năm 2008 là tâm điểm của khủng hoảng tài chính toàn cầu.
Tác nhân kích hoạt rất cụ thể: CXMT. Nhà sản xuất DRAM của Trung Quốc được cho là đã đạt tiến triển trên ô nhớ DRAM 4F2 mật độ cao hơn, và lên kế hoạch đưa sản phẩm máy chủ ra vào cuối năm 2026. Với một thị trường vốn đã căng thẳng, câu chuyện "nguồn cung Trung Quốc đuổi kịp" trở thành lý do để bán toàn bộ phức hợp bộ nhớ cùng lúc. Cần lưu ý thứ tự: tin tức về CXMT không tạo ra điểm yếu — vị thế đông đúc và đòn bẩy cao ở Episode 1 mới tạo ra nó. Tin tức chỉ cung cấp lối ra.
Câu trả lời của Goldman: đây là vấn đề thời gian, không phải hướng đi. Trong cùng bản ghi cổ phiếu, Goldman Sachs giữ khuyến nghị Mua đối với cả hai gã khổng lồ bộ nhớ Hàn Quốc (Korea Times):
| Công ty | Khuyến nghị | Giá mục tiêu |
|---|---|---|
| Samsung Electronics (cổ phiếu phổ thông) | Conviction Buy | 490.000 won |
| Samsung Electronics (cổ phiếu ưu đãi) | Conviction Buy | 360.000 won |
| SK hynix | Buy | 3.500.000 won |
Lập luận gồm ba lớp. Thứ nhất, thiếu hụt đang thắt chặt hơn chứ không nới lỏng. Goldman đánh giá tình trạng thiếu hụt nguồn cung năm 2027 sẽ nghiêm trọng hơn năm 2026 trên cả ba dòng cùng lúc — DRAM, flash NAND và HBM — vì nhu cầu từ trung tâm dữ liệu AI tiếp tục hấp thụ công suất trong khi nguồn cung bổ sung mới còn hạn chế. Thứ hai, thiếu hụt kéo dài đến năm 2028. Đây không phải là một khoảng lặng một quý; theo Goldman, mất cân bằng cung cầu mang tính nhiều năm. Thứ ba, CXMT cần nhiều năm. Ô nhớ 4F2 mật độ cao hơn là một thành tựu kỹ thuật, nhưng con đường từ trình diễn ô nhớ đến sản xuất khối lượng lớn với tỷ lệ đạt (yield) khả thi, rồi vượt qua vòng kiểm định của khách hàng hyperscaler và các nhà sản xuất máy chủ, được đo bằng năm — không phải bằng quý. Trong ngành chất bán dẫn, công bố kiến trúc và nguồn cung đáng tin cậy là hai việc rất khác nhau.
Thế là hai khung thời gian va chạm. Prime desk đo bằng ngày và phân vị phơi nhiễm. Đội ngũ cổ phiếu đo bằng năm và đường cong cung cầu. Cả hai dùng cùng một dữ liệu về cùng một thế giới.
Episode 3: Người thắng, kẻ thua và góc nhìn Hàn Quốc
Không nơi nào sự va chạm này cảm nhận rõ hơn ở Hàn Quốc, bởi trên KOSPI, bộ nhớ không phải là một nhóm ngành — bộ nhớ chính là chỉ số.
Con số của tuần thật tàn khốc. Theo số liệu của Sở Giao dịch Hàn Quốc, trong tuần 12–16 tháng 10, Samsung Electronics giảm -17,8%, từ 262.000 won xuống 215.500 won. SK hynix giảm -24,3%, từ 1.681.000 won xuống 1.272.000 won — tuần tồi tệ nhất của hãng kể từ tháng 11 năm 2008. Tính trong bảy phiên kể từ ngày 6 tháng 10, Samsung Electronics giảm -23,9%, SK hynix giảm -31,5% và chính KOSPI giảm -21%, mất 1.449,52 điểm.
Bên bán có thể xác định với độ chính xác hiếm thấy. Nhà đầu tư nước ngoài bán ròng 11,2068 nghìn tỷ won trên KOSPI trong tuần đó. Trong số này, lượng bán ròng Samsung Electronics là 3,4763 nghìn tỷ won và SK hynix là 5,3565 nghìn tỷ won — cộng lại chiếm 78,8% tổng lượng bán ròng của khối ngoại. Đây không phải là vòng quay vốn trong nước; đây là quá trình tháo gỡ vị thế toàn cầu của Episode 1 đổ bộ vào hai cổ phiếu thanh khoản nhất châu Á. Tỷ lệ sở hữu nước ngoài tại Samsung Electronics giảm xuống 45,98%, thấp nhất kể từ tháng 7 năm 2009, và tại SK hynix xuống 48,85%, thấp nhất kể từ tháng 12 năm 2021. Những con số đó cũng chứa mặt ngược: vị thế nước ngoài đã nhẹ đến mức này về mặt lịch sử cũng có nghĩa là nhiên liệu còn lại cho đợt bán ép buộc tiếp theo không còn nhiều.
Kẻ thua ngắn hạn rất rõ: bất kỳ ai nắm vị thế mua bộ nhớ bằng đòn bẩy, và các quỹ châu Á đã đánh mất hơn một nửa thành quả năm nay chỉ trong hai tuần. Người thắng tương đối cũng rõ không kém: foundry và chuỗi cung ứng AI không phụ thuộc vào giá bộ nhớ. TSMC công bố quý 3 kỷ lục vào ngày 15 tháng 10 — doanh thu 46,72 tỷ USD (tăng 41,2% so với cùng kỳ) và lợi nhuận ròng 763,06 tỷ NT$ (tăng 68,7%) — đúng vào ngày nhóm chọn cổ phiếu công nghệ giảm -2,0%. Nhu cầu chi tiêu vốn (capex) cho trung tâm dữ liệu đứng sau kỷ lục của TSMC chính là nhu cầu mà theo Goldman sẽ giữ HBM và DRAM trong tình trạng thiếu hụt đến năm 2028.
Góc nhìn Hàn Quốc quy về một cuốn lịch duy nhất. SK hynix công bố kết quả quý 3 vào ngày 28 tháng 10, Samsung Electronics vào ngày 29 tháng 10. Nếu cả hai công ty xác nhận giá giao dịch cố định tăng, công suất HBM đã bán hết và định hướng nhu cầu 2027 thắt chặt, lập luận cổ phiếu của Goldman sẽ có dữ liệu hậu thuẫn đầu tiên. Nếu định hướng gây thất vọng, cảnh báo của prime desk — rằng deleveraging đang ở gần điểm bắt đầu hơn điểm kết thúc — sẽ trở thành kịch bản cho tháng 11.
Góc nhìn của Chase
Tôi làm việc trong ngành chất bán dẫn, và những tuần như thế này luôn phơi bày khoảng cách giữa hai cách đọc cùng một thị trường.
Cách đọc thứ nhất là của kỹ sư. Ô nhớ 4F2 của CXMT là công việc nghiêm túc, nhưng bất kỳ ai từng tham gia kiểm định sản phẩm đều biết khoảng cách giữa "ô nhớ hoạt động được" và "sản phẩm máy chủ vượt qua kiểm định khách hàng với yield kinh tế". Khoảng cách đó được đo bằng năm, và trong những năm đó, mọi wafer HBM mà hai công ty Hàn Quốc sản xuất được đều đã có người mua. Lập luận thiếu hụt của Goldman — thắt chặt hơn vào năm 2027, kéo dài đến năm 2028 — nhất quán với mọi điều tôi nghe được về phân bổ công suất.
Cách đọc thứ hai là của nhà quản trị rủi ro. Phơi nhiễm vị thế mua AI vẫn ở phân vị thứ 83. Đòn bẩy vẫn gần mức cực đoan năm năm. Ba chiến lược không tương quan cùng giảm hơn 80 điểm cơ bản lần thứ ba trong năm nay — sau khi chưa từng xảy ra một lần nào trong sáu năm trước đó. Những con số đó không quan tâm đến đường cong cung cầu năm 2028. Chúng nói rằng nếu một đợt bán nữa ập đến, vẫn còn rất nhiều vị thế phải chen qua cùng một cánh cửa.
Theo tôi, sai lầm lớn nhất là cho rằng một cách đọc hủy bỏ cách còn lại. Mức giảm -24,3% của SK hynix trong một tuần không phải là thị trường tuyên bố luận điểm bộ nhớ sai; đó là thị trường tuyên bố cái giá để nắm giữ luận điểm đó, với mức đòn bẩy đó, là quá cao. Báo cáo kết quả ngày 28 và 29 tháng 10 sẽ cho biết yếu tố cơ bản có đủ sức bắt đầu kéo giá trở lại hay không. Từ giờ đến lúc đó, đồ thị trung thực nhất không phải là đồ thị giá — mà là phân vị phơi nhiễm của prime desk.
FAQ
Các quỹ phòng hộ có đang bán khống cổ phiếu AI không?
Không, phần lớn là không. Theo bản ghi Prime Brokerage của Goldman Sachs, tỷ lệ bán vị thế mua so với bán khống vào khoảng 3,5:1 trong các ngày 8–14 tháng 10. Các quỹ chủ yếu bán cổ phiếu AI mà họ sở hữu để giảm phơi nhiễm và đòn bẩy — đó là deleveraging, không phải xây dựng vị thế bán khống mới. Lượng bán ròng năm phiên đó thực sự đã đảo ngược toàn bộ lượng mua ròng kể từ đầu năm 2025, nhưng cơ chế của nó là cắt giảm, không phải tấn công.
Vì sao Goldman Sachs vẫn giữ khuyến nghị Mua với Samsung và SK hynix sau đợt giảm mạnh như vậy?
Vì bản ghi cổ phiếu của hãng đánh giá đợt giảm này do vị thế thúc đẩy, không phải yếu tố cơ bản. Goldman lập luận tình trạng thiếu hụt DRAM, flash NAND và HBM sẽ thắt chặt hơn vào năm 2027 so với năm 2026 và kéo dài đến năm 2028, nên giữ Conviction Buy đối với Samsung Electronics (giá mục tiêu 490.000 won cho cổ phiếu phổ thông, 360.000 won cho cổ phiếu ưu đãi) và Buy đối với SK hynix (giá mục tiêu 3.500.000 won). Nguyên văn là tài liệu dành cho khách hàng; bản tóm tắt này dựa trên thông tin báo chí thứ cấp.
Mối đe dọa từ ô nhớ DRAM 4F2 của CXMT nghiêm trọng đến đâu?
Nghiêm trọng về hướng đi, chưa nghiêm trọng về nguồn cung. Kiến trúc ô nhớ mật độ cao hơn là tiến triển thực sự và sản phẩm máy chủ được lên kế hoạch vào cuối năm 2026, nhưng Goldman Sachs đánh giá CXMT vẫn cần nhiều năm để đạt tỷ lệ đạt (yield) sản xuất khả thi và vượt qua kiểm định khách hàng. Trong lĩnh vực bộ nhớ, khoảng cách giữa trình diễn công nghệ và sản lượng đáng tin cậy từ trước đến nay luôn được đo bằng năm.
Điều gì quyết định quá trình tháo gỡ vị thế này đã kết thúc hay chưa?
Hai điều. Thứ nhất, dữ liệu vị thế: chừng nào phơi nhiễm vị thế mua AI còn ở phân vị thứ 83 trong ba năm và đòn bẩy còn gần mức cực đoan năm năm, Vincent Lin của Goldman vẫn đánh giá deleveraging đang ở gần điểm bắt đầu hơn điểm kết thúc. Thứ hai, báo cáo kết quả của SK hynix ngày 28 tháng 10 và Samsung Electronics ngày 29 tháng 10, vốn sẽ kiểm tra xem yếu tố cơ bản — giá giao dịch cố định, nhu cầu HBM, định hướng 2027 — có xác nhận luận điểm thiếu hụt hay không.
Bài viết nhằm mục đích cung cấp thông tin, không phải lời khuyên đầu tư. Các số liệu báo cáo được trích dẫn theo thông tin báo chí thứ cấp và chưa được kiểm chứng trực tiếp từ nguyên văn. Mọi quyết định đầu tư xin thực hiện theo phán đoán và trách nhiệm của bản thân.
📩 Đăng ký bản tin VLSI Korea
Nhận phân tích bán dẫn chuyên sâu mỗi ngày qua email trước tiên. Đăng ký miễn phí.


