 VLSI Korea
Phân tích Groq: Từ 6,9 tỷ USD xuống 3,5 tỷ USD — Định giá phần còn lại sau thương vụ 20 tỷ USD của Nvidia
Groq đã chốt vòng gọi vốn 350 triệu USD vào tháng 8/2026 với định giá được báo cáo 3,5 tỷ USD, khoảng một nửa mức 6,9 tỷ USD năm 2025. Sau thương vụ cấp phép 20 tỷ USD của Nvidia, điều gì nâng đỡ mức giá của đám mây suy luận còn lại?


Tóm tắt 30 giây
Groq là công ty suy luận AI của Mỹ, do Jonathan Ross — một trong những người tạo ra TPU của Google — sáng lập năm 2016. LPU (Language Processing Unit) của hãng phục vụ token LLM với khả năng thực thi deterministic, độ trễ thấp, và GroqCloud bán tốc độ đó dưới dạng API.
Vào tháng 8/2026, Groq đã chốt vòng gọi vốn 350 triệu USD do Disruptive dẫn dắt, với định giá được báo cáo khoảng 3,5 tỷ USD (khoảng 4,9 nghìn tỷ won theo tỷ giá 1.400 won/USD), cùng kế hoạch tham gia của Nvidia. Con số này bằng khoảng một nửa mức 6,9 tỷ USD của vòng 750 triệu USD vào tháng 9/2025.
Đợt định giá lại này có nguyên nhân cụ thể. Tháng 12/2025, Nvidia ký thỏa thuận cấp phép non-exclusive đối với công nghệ suy luận của Groq — được báo cáo khoảng 20 tỷ USD — và tuyển Ross, chủ tịch Sunny Madra cùng phần lớn đội ngũ kỹ thuật cấp cao. Tương lai của LPU nay được giao bên trong nền tảng Vera Rubin của Nvidia dưới tên Groq 3 LPX.
Phần còn lại là một công ty khác: một neocloud suy luận với 13 trung tâm dữ liệu, khoảng sáu triệu nhà phát triển được báo cáo, và kế hoạch tăng công suất từ 54 MW lên hơn 200 MW vào năm 2027. Mức giá 3,5 tỷ USD là một cược vào đám mây đó, không phải vào con chip.
Bảng tóm tắt: Groq qua các con số
| Hạng mục | Nội dung |
|---|---|
| Thành lập | 2016, Mountain View — Jonathan Ross |
| Sản phẩm cốt lõi | LPU (Language Processing Unit) / GroqCloud |
| Bộ nhớ LPU | ~230 MB SRAM trên chip, ~80 TB/s băng thông on-die |
| Tiến trình thế hệ đầu | GlobalFoundries 14nm |
| Vòng tháng 8/2024 | 640 triệu USD, định giá 2,8 tỷ USD |
| Vòng tháng 9/2025 | 750 triệu USD, định giá 6,9 tỷ USD |
| Thương vụ Nvidia (12/2025) | Giấy phép không độc quyền, báo cáo ~20 tỷ USD |
| Vòng tháng 6/2026 | 650 triệu USD, không công bố định giá |
| Vòng tháng 8/2026 | 350 triệu USD, định giá 3,5 tỷ USD |
| Trung tâm dữ liệu / công suất | 13 trung tâm dữ liệu, 54 MW → hơn 200 MW vào 2027 |
Background: Con chip lên lịch mọi thứ từ trước
Groq được thành lập tại Mountain View, California vào năm 2016. Ross từng dẫn dắt đội ngũ xây dựng TPU đầu tiên của Google và rời đi với một niềm tin cụ thể: huấn luyện chiếm lấy các tiêu đề báo chí, nhưng suy luận — chạy các mô hình đã huấn luyện, từng token một, cho người dùng thật — mới sẽ trở thành mảng kinh doanh lớn hơn và nhạy cảm với độ trễ hơn. GPU được thiết kế để linh hoạt. Cược của Groq là suy luận không cần linh hoạt; nó cần tính dự đoán được.
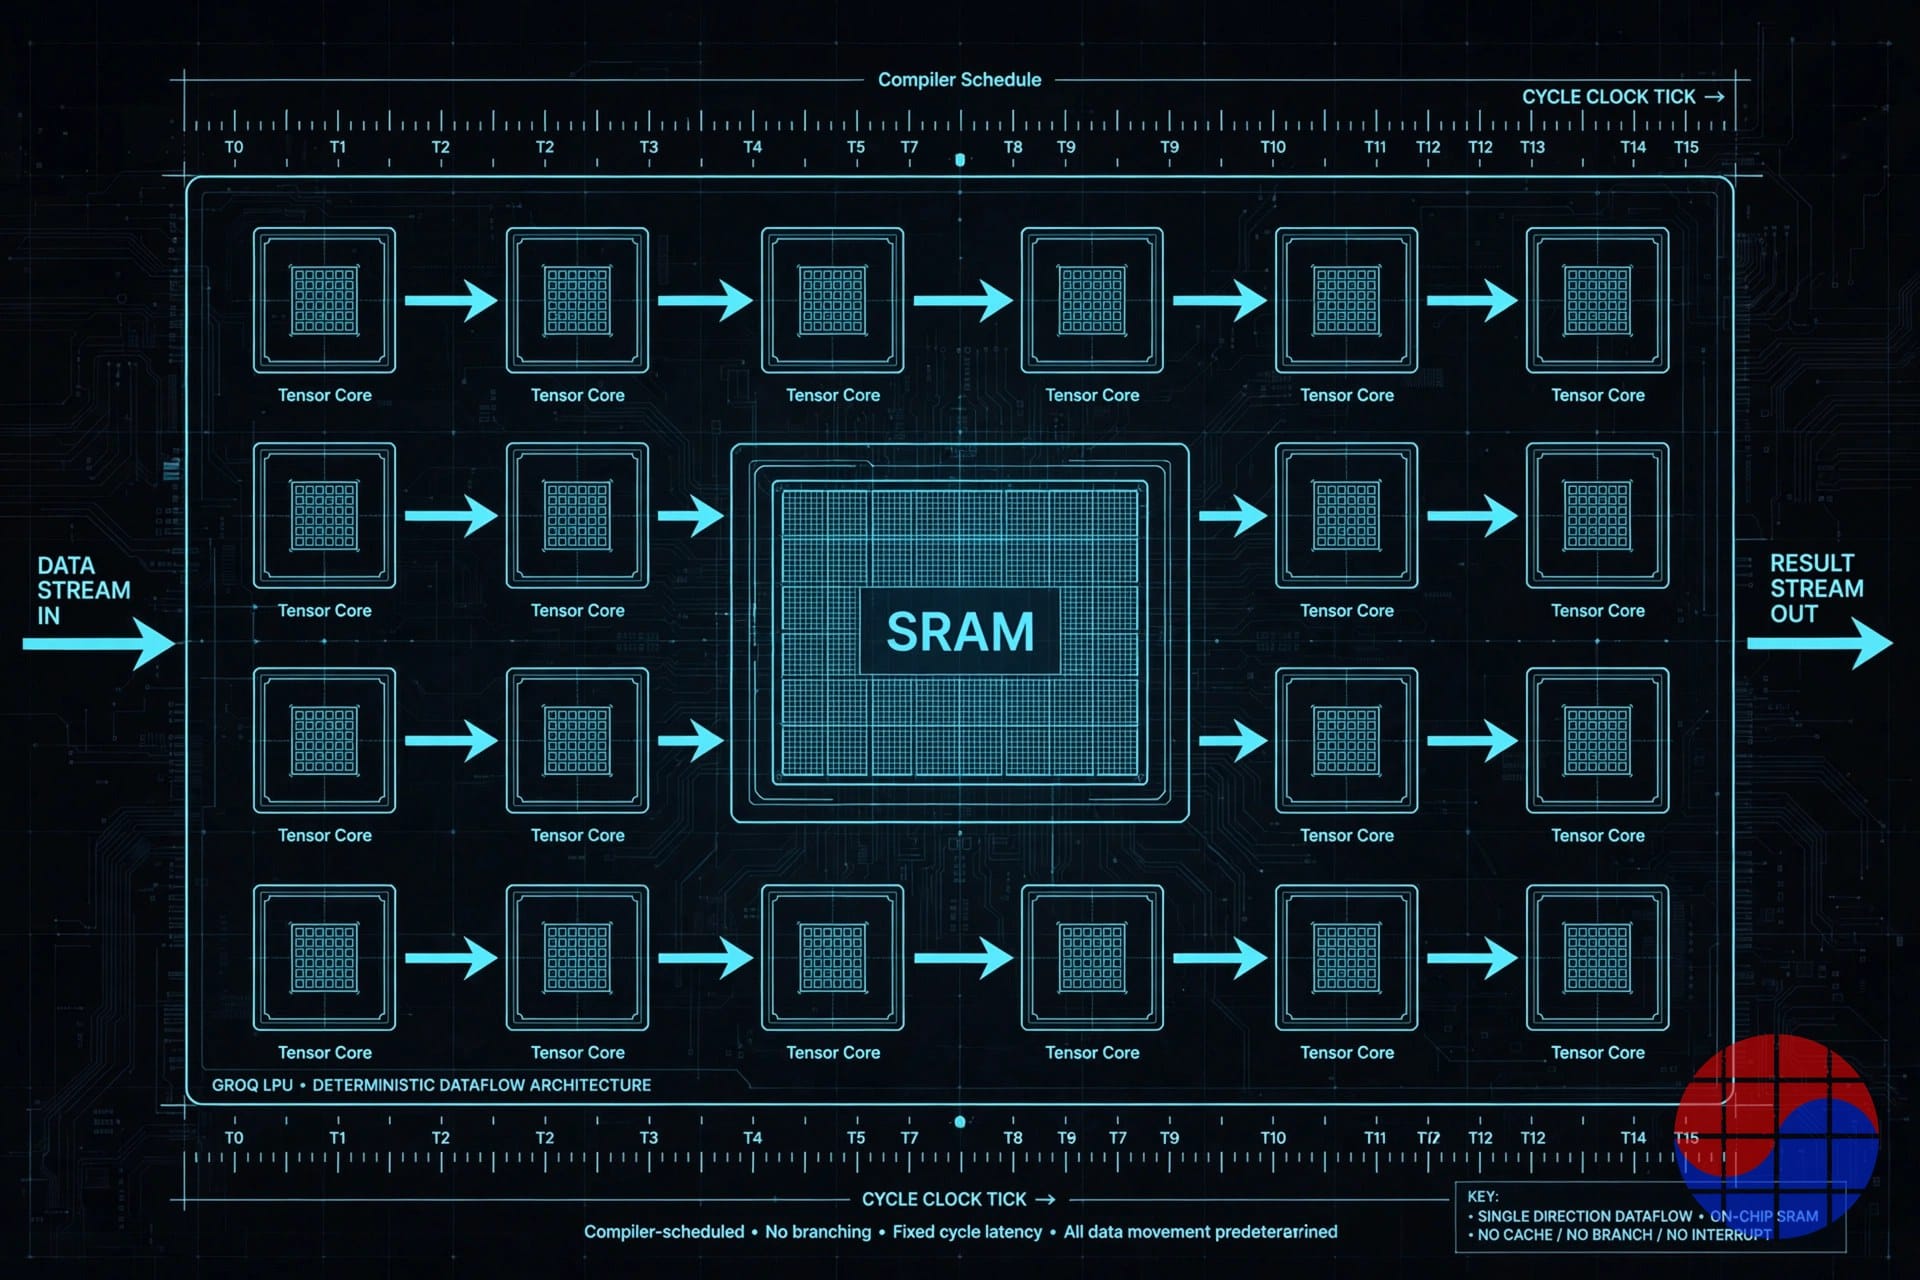
LPU là một tensor streaming processor với thiết kế cố ý khác thường. Việc thực thi được compiler lên lịch tại thời điểm biên dịch, thay vì do phần cứng phân xử lúc chạy. Không có dynamic scheduling, không có hệ phân cấp cache đoán xem dữ liệu nào sắp đến. Mọi chu kỳ đều được lên kế hoạch, vì vậy độ trễ không chỉ thấp ở mức trung bình — nó deterministic, với jitter tối thiểu. Đối với chat, tác nhân giọng nói và các vòng lặp agentic nối hàng nghìn lần gọi mô hình tuần tự, tính dự đoán được đó chính là sản phẩm.
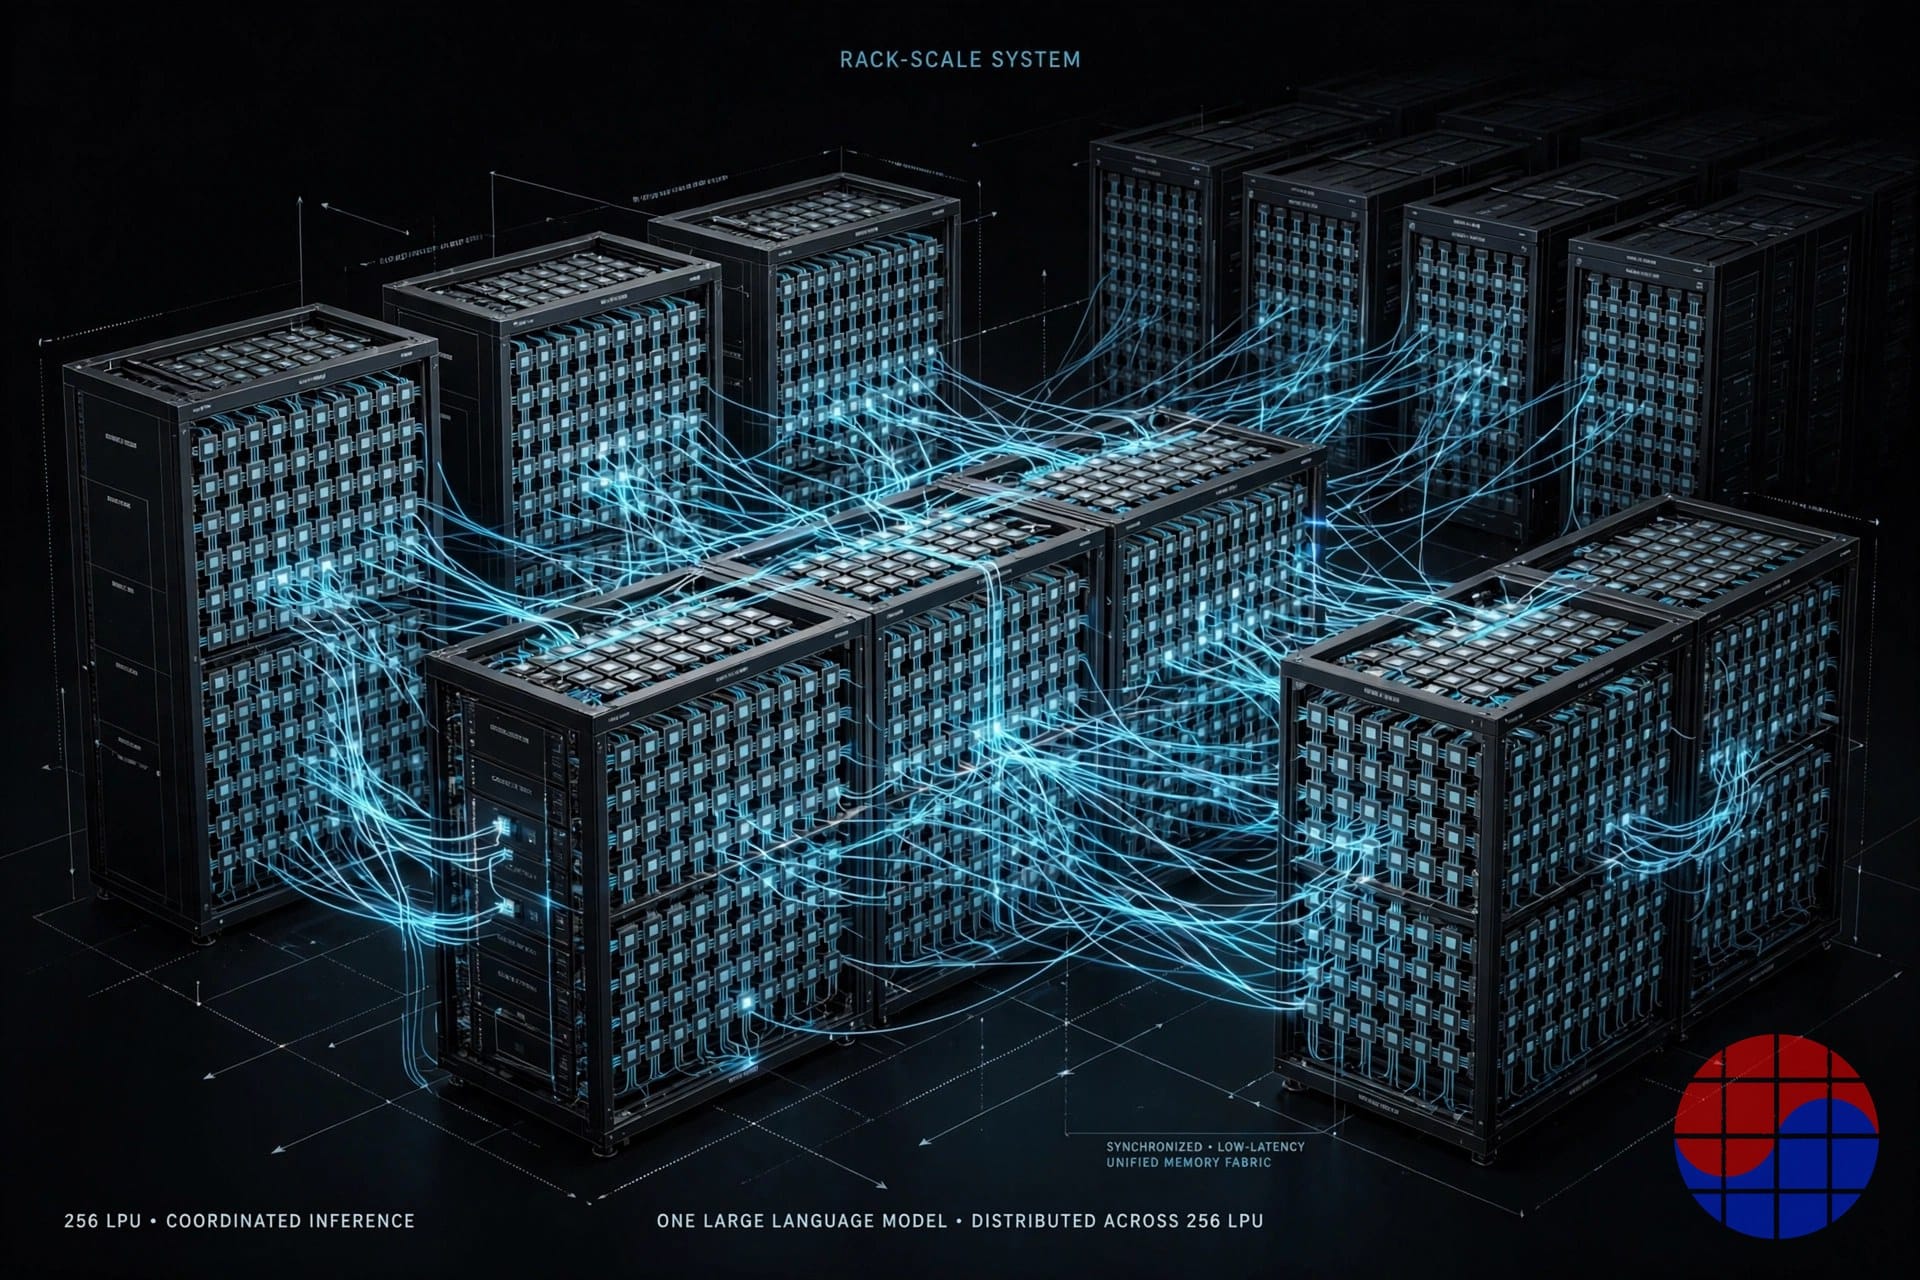
Thiết kế bộ nhớ cũng chấp nhận cùng một đánh đổi. Thay vì HBM bên ngoài, LPU thế hệ đầu tiên mang khoảng 230 MB SRAM on-chip làm bộ nhớ chính, với băng thông on-die khoảng 80 TB/s — cao hơn một bậc độ lớn so với băng thông off-chip của một GPU đầu bảng. Cái giá của lựa chọn này là dung lượng: 230 MB không thể chứa một mô hình sản xuất, nên hàng trăm LPU phải vận hành như một cỗ máy phối hợp duy nhất. Phục vụ một mô hình 70B tham số trong lịch sử đồng nghĩa với một hệ thống quy mô rack gồm vài trăm chip. Máy tính không phải là con chip; máy tính là cả rack.
LPU thế hệ đầu tiên được GlobalFoundries sản xuất trên tiến trình 14nm — một node trưởng thành, được chọn vì kiến trúc này thắng ở khả năng di chuyển dữ liệu, không phải mật độ transistor. GroqCloud, dịch vụ suy luận được lưu trữ của công ty, đưa phần cứng ra qua một API tương thích OpenAI, phục vụ các mô hình open-weight như Llama, Qwen, Gemma và Whisper. Lượng nhà phát triển áp dụng tăng theo cấp số nhân: khoảng 360.000 vào tháng 8/2024, hơn 1,4 triệu vào tháng 4/2025 khi Meta chọn Groq để phục vụ API Llama chính thức, và khoảng sáu triệu được báo cáo vào năm 2026.
Địa lý đi theo nhu cầu AI có chủ quyền. Tháng 9/2024, Groq hợp tác với Aramco Digital tại Ả Rập Xê Út, đưa cụm suy luận lớn nhất khu vực tại Dammam lên hoạt động chỉ trong tám ngày vào tháng 12/2024, và vào tháng 2/2025 giành được cam kết 1,5 tỷ USD từ Vương quốc để mở rộng hạ tầng LPU. Một trung tâm dữ liệu châu Âu đầu tiên ra đời tại Helsinki cùng Equinix, bên cạnh một nhà máy AI có chủ quyền với Bell Canada. Đến cuối năm 2025, Groq vận hành 13 trung tâm dữ liệu tại Bắc Mỹ, châu Âu, Trung Đông và châu Á - Thái Bình Dương.
Business Deep Dive: Giải phẫu đợt định giá lại 3,5 tỷ USD
Dòng thời gian gọi vốn kể toàn bộ câu chuyện. Tháng 8/2024, Groq huy động 640 triệu USD với định giá 2,8 tỷ USD. Tháng 9/2025, hãng huy động 750 triệu USD ở mức 6,9 tỷ USD, do Disruptive dẫn dắt với BlackRock, Samsung và Cisco trong số các nhà đầu tư. Ba tháng sau là giao dịch với Nvidia. Tiếp đó, vào tháng 6/2026, Groq huy động 650 triệu USD để tài trợ cho bước chuyển hướng — với định giá không được tiết lộ — và vào tháng 8/2026 chốt thêm 350 triệu USD, mang nhãn Series A, ở mức 3,5 tỷ USD. Một tỷ USD vốn mới trong khoảng hai tháng, ở một nửa mức giá tiêu đề trước đó.
Hãy đọc kỹ thỏa thuận với Nvidia, vì nó định nghĩa điều gì đã được bán và điều gì không. Được công bố ngày 24/12/2025, giao dịch được cấu trúc như một giấy phép non-exclusive đối với công nghệ suy luận của Groq, không phải một vụ mua lại. Groq vẫn độc lập và GroqCloud tiếp tục vận hành dưới CEO mới Simon Edwards. Các hồ sơ tòa án trong vụ kiện cổ đông sau đó mô tả con số 20 tỷ USD được báo cáo gồm khoảng 17 tỷ USD phí cấp phép chia cho các nhà đầu tư, cộng một quỹ cổ phiếu Nvidia khoảng 3 tỷ USD cho các kỹ sư chuyển sang — khoảng 200 người, theo ước tính của nguyên đơn. Đó là các cáo buộc trong kiện tụng, không phải phán quyết của tòa, và Groq gọi vụ kiện là vô căn cứ. Điều không bị tranh cãi: công nghệ và đội ngũ tạo ra nó nay làm việc tại Nvidia, nơi Groq 3 LPU bước vào sản xuất hàng loạt vào tháng 8/2026 với vai trò bộ tăng tốc LPX bên trong nền tảng Vera Rubin — 256 LPU và 128 GB SRAM mỗi rack làm mát bằng chất lỏng, với Nebius là khách hàng triển khai đầu tiên.
Vậy Groq còn lại thực sự sở hữu gì? Ba tài sản. Thứ nhất, một đám mây suy luận đang vận hành: 13 trung tâm dữ liệu, khoảng 54 MW công suất, hàng nghìn khách hàng doanh nghiệp và một nền tảng nhà phát triển được báo cáo là sáu triệu người, xử lý hàng nghìn tỷ token mỗi tuần. Thứ hai, kênh phân phối và niềm tin: GroqCloud là một endpoint sớm, nhanh, tương thích OpenAI mà các nhà phát triển đã biết, và vào tháng 8/2026 Groq được chứng nhận là NVIDIA Cloud Partner — nay hãng có thể triển khai hệ thống Nvidia bên cạnh đội máy hiện có. Thứ ba, các vị thế có chủ quyền và khu vực, nổi bật nhất là Ả Rập Xê Út, nơi các chính phủ muốn công suất suy luận nằm trong biên giới của họ và sẵn sàng tài trợ cho điều đó.
Hồ sơ doanh thu mỏng hơn nhiều so với lịch sử định giá. Các ước tính của bên thứ ba đặt doanh thu năm 2024 khoảng 90 triệu USD. Đối với năm 2025, Groq hướng dẫn nhà đầu tư tới hơn 500 triệu USD — đã điều chỉnh giảm từ dự báo trước đó trên 2 tỷ USD, với phần thiếu hụt được cho là do các ràng buộc về công suất trung tâm dữ liệu đẩy doanh thu sang năm 2026. Các tài liệu nhà đầu tư được báo cáo vào thời điểm đó cho thấy mảng đám mây hoạt động thua lỗ, với doanh thu đám mây trên 40 triệu USD so với chi phí đám mây trên 64 triệu USD trong giai đoạn được đề cập. Nói cách khác: nhu cầu chưa bao giờ là vấn đề. Công suất, vốn và kinh tế đơn vị mới là vấn đề.
Giờ hãy làm phép tính định giá. So với hướng dẫn doanh thu 2025 là 500 triệu USD — một mục tiêu, không phải kết quả đã báo cáo — 3,5 tỷ USD bằng 7 lần doanh số kỳ vọng. So với doanh thu ước tính 90 triệu USD của năm 2024, nó bằng khoảng 39 lần doanh số quá khứ. Cả hai bội số đều không phi lý đối với hạ tầng AI năm 2026, và cả hai đều không thoải mái đối với một đám mây thâm dụng vốn phải tự mua các megawatt tiếp theo. Hai vòng tháng 6 và tháng 8 cộng lại đã bơm 1 tỷ USD — gần 29% giá trị tiêu đề post-money của chính công ty — cho thấy phần lớn câu chuyện 3,5 tỷ USD là công suất chưa được xây, chứ không phải công suất đã kiếm tiền.
Điều gì phải đúng để 3,5 tỷ USD có ý nghĩa? Bốn điều. (1) Việc mở rộng từ 54 MW lên hơn 200 MW vào năm 2027 phải đến đúng lịch và đến trong tình trạng được sử dụng, không nhàn rỗi. (2) Giá mỗi token phải giảm chậm hơn chi phí mỗi token của Groq — toàn bộ mô hình neocloud là một spread giữa chi phí điện cộng phần cứng và giá thị trường của suy luận, và spread đó nén lại mỗi năm. (3) Groq phải giữ được nhu cầu neo — các chương trình có chủ quyền, các hãng mô hình và khách hàng doanh nghiệp — nay khi sự khác biệt của hãng là vận hành chứ không còn là silicon. Lợi thế chip cũ của hãng nay được giao theo đúng nghĩa đen bên trong nền tảng của đối tác lớn nhất, sẵn có cho các đám mây đối thủ. (4) Nvidia phải tiếp tục là đối tác chứ không phải bên gây sức ép: Nvidia đồng thời là bên cấp phép, nhà cung cấp GPU và cổ đông tiềm năng, điều này hôm nay làm thẳng hàng các động cơ và ngày mai tập trung rủi ro.
Kịch bản xấu là cụ thể, không phải giả định. Suy luận trên GPU tiếp tục rẻ hơn mỗi token qua từng thế hệ của Nvidia và AMD, còn các hyperscaler chạy suy luận trên silicon của chính họ — TPU của Google, Trainium của Amazon — ở mức giá chuyển giao nội bộ mà không đám mây độc lập nào sánh kịp ở các tải công việc hàng hóa. Phòng thủ của Groq là tầng nhạy cảm với độ trễ: giọng nói thời gian thực, tác nhân và mã tương tác, nơi tốc độ deterministic được trả giá cao và nơi công suất bán hết thay vì bị chiết khấu. Nếu tầng đó vẫn khan hiếm, 3,5 tỷ USD trông bảo thủ bên cạnh một giấy phép công nghệ 20 tỷ USD. Nếu suy luận hàng hóa hóa đồng đều, công ty còn lại là một đám mây cỡ trung với vốn đắt đỏ — và đợt định giá lại này sẽ không phải lần cuối. Rủi ro pháp lý cũng còn treo: giao dịch Nvidia đã thu hút sự giám sát chống độc quyền được báo cáo và kiện tụng cổ đông, bất kỳ yếu tố nào cũng có thể định hình lại mối quan hệ mà Groq mới phụ thuộc.
Chase's Take
Con số bị đọc sai nhiều nhất trong câu chuyện này là 20 tỷ USD. Nó không phải là định giá của Groq với tư cách một công ty; nó là cái giá để loại bỏ Groq với tư cách mối đe dọa trong khi hấp thụ Groq với tư cách công nghệ — và để làm điều đó trong một cấu trúc tránh được rà soát sáp nhập. Nvidia đã trả khoảng gấp ba lần định giá tư nhân đỉnh cao của Groq cho một giấy phép và một đội ngũ. Điều đó cho thấy kiến trúc LPU có giá trị lớn hơn bên trong nền tảng của Nvidia so với toàn bộ công ty độc lập được xây quanh nó. Bên mua trả tiền cho phân phối và quyền kiểm soát lộ trình, không phải cho sự tinh tế.
Con số bị đọc sai thứ hai là 'down round' 3,5 tỷ USD. So sánh nó với 6,9 tỷ USD là lỗi táo-so-cam mà các tiêu đề cứ lặp lại. Mức giá tháng 9/2025 định giá một công ty chip tích hợp theo chiều dọc với silicon độc quyền, đội ngũ sáng lập và một đường ống phần cứng có chủ quyền. Mức giá tháng 8/2026 định giá một nhà vận hành đám mây cấp phép sự khác biệt của mình từ — và mua GPU từ — cùng một đối tác. Một nửa mức giá cho một quyền hưởng về cơ bản nhỏ hơn nhiều đối với bể lợi nhuận của ngành không hiển nhiên là món hời, cũng không hiển nhiên là sụp đổ. Đó là việc định giá lại một tài sản khác.
Với tư cách kỹ sư hạ tầng, tôi thấy bài học kỹ thuật bền hơn bài học tài chính. Groq đã chứng minh khả năng thực thi deterministic và thiết kế SRAM-first thực sự vượt trội cho suy luận lấy decode làm trung tâm — vượt trội đến mức nhà cung cấp GPU thống lĩnh đã trả một khoản kỷ lục để sở hữu ý tưởng đó và nay xây dựng nó trên tiến trình tiên tiến như một thành phần hạng nhất của nền tảng đầu bảng của mình. Kiến trúc đã thắng. Công ty phát minh ra nó vẫn phải trở thành nhà vận hành đám mây để tồn tại. Trong bán dẫn, phát minh ra con chip tốt hơn chỉ là con hào đầu tiên; sở hữu quan hệ khách hàng và bảng cân đối kế toán để triển khai nó ở quy mô lớn là con hào thứ hai, và chính con hào đó đã bị định giá lại.
Kết luận của tôi: 3,5 tỷ USD là mức giá từ hợp lý đến đầy đủ cho Groq còn lại, chỉ bảo vệ được nếu đợt xây dựng 200 MW chuyển thành công suất suy luận đã ký hợp đồng và được sử dụng đến năm 2027. Hãy theo dõi ba tín hiệu: khách hàng neo được công bố cho công suất mới, liệu phần vốn của Nvidia có thực sự chốt hay không, và giá token ở tầng thời gian thực. Nếu cả ba giữ vững, đợt định giá lại là đáy. Nếu công suất đến trước nhu cầu, vòng Series A này sẽ được nhớ như một điểm dừng chân, không phải một sàn giá.
Implications
Đối với Nvidia: dòng LPX biến kiến trúc của một đối thủ cũ thành tính năng nền tảng, cho phép Nvidia bán decode deterministic cùng với GPU Rubin thay vì mất các tải công việc nhạy cảm với độ trễ vào tay các đám mây độc lập. Gánh nặng pháp lý và kiện tụng được báo cáo là cái giá của lối tắt đó.
Đối với các nhà cung cấp suy luận độc lập: quỹ đạo của Groq đặt lại kỳ vọng. Silicon độc quyền đơn thuần không còn đảm bảo một kết cục độc lập; các kết cục khả thi là trở thành một đám mây với nhu cầu đã ký hợp đồng, bị một nền tảng hấp thụ, hoặc sở hữu một thị trường ngách mà các nền tảng không thể phục vụ. Hãy kỳ vọng các đối thủ cùng ngành nhấn mạnh hợp đồng công suất đã ký thay vì biểu đồ benchmark khi họ gọi vốn.
Đối với hyperscaler và người mua có chủ quyền: sự tồn tại của Groq với tư cách NVIDIA Cloud Partner cho thấy thị trường đang phân đôi — các nền tảng sở hữu lộ trình silicon, trong khi các nhà vận hành khu vực và có chủ quyền sở hữu giấy phép, điện năng và niềm tin địa phương. Cam kết 1,5 tỷ USD của Ả Rập Xê Út đã mua đúng tầng đó.
Đối với Hàn Quốc: Samsung đã tham gia vòng tháng 9/2025 của Groq, và Groq 3 LPU bên trong LPX của Nvidia được báo cáo là do Samsung Electronics sản xuất — một lời nhắc rằng các nhà cung cấp foundry và bộ nhớ Hàn Quốc kiếm tiền từ mọi phía của cuộc tranh giành silicon AI, bất kể ai thắng cuộc chiến kiến trúc. Các startup suy luận Hàn Quốc nên đọc đợt định giá lại 3,5 tỷ USD như mức giá thị trường hiện tại cho một bước chuyển sang đám mây mà không có silicon độc quyền.
*Ghi chú về nguồn và giới hạn: Groq là công ty tư nhân. Các con số doanh thu là ước tính của bên thứ ba hoặc hướng dẫn của công ty như được báo cáo vào thời điểm đó; giá trị giao dịch Nvidia là con số được báo cáo — thông báo của Groq mô tả một giấy phép non-exclusive mà không tiết lộ giá; các mô tả kiện tụng là cáo buộc của nguyên đơn. Tỷ giá sử dụng xuyên suốt: 1 USD = 1.400 won Hàn Quốc.*
FAQ
Định giá mới nhất của Groq là bao nhiêu và được ấn định khi nào?
Định giá được báo cáo mới nhất của Groq là 3,5 tỷ USD (khoảng 4,9 nghìn tỷ won), được ấn định bởi vòng gọi vốn 350 triệu USD do Disruptive dẫn dắt, chốt ngày 17/8/2026, với kế hoạch tham gia của Nvidia. Nó nối tiếp đợt huy động 650 triệu USD vào tháng 6/2026 với định giá không được tiết lộ, và bằng khoảng một nửa mức 6,9 tỷ USD của tháng 9/2025 — một đợt định giá lại phản ánh sự chuyển đổi của công ty sau thỏa thuận cấp phép với Nvidia, chứ không phải một markdown tương đương của cùng một mảng kinh doanh.
Vì sao Nvidia trả con số được báo cáo là 20 tỷ USD nếu Groq được định giá 6,9 tỷ USD?
Giao dịch ngày 24/12/2025 là một giấy phép non-exclusive đối với công nghệ suy luận của Groq cộng với việc tuyển sáng lập viên Jonathan Ross, chủ tịch Sunny Madra và phần lớn đội ngũ cấp cao — không phải một vụ mua lại công ty. Con số 20 tỷ USD được báo cáo đã mua cho Nvidia kiến trúc LPU cho nền tảng Vera Rubin của hãng (nay giao dưới tên Groq 3 LPX) và loại bỏ đối thủ suy luận độc lập đáng tin cậy nhất của hãng, trong một cấu trúc không cần phê duyệt sáp nhập. Groq vẫn độc lập và tiếp tục vận hành GroqCloud.
LPU là gì và vì sao nó nhanh hơn GPU trong suy luận?
LPU (Language Processing Unit) là bộ xử lý chỉ dành cho suy luận của Groq. Nó lên lịch toàn bộ việc thực thi trong compiler từ trước — thực thi deterministic, không có bất ngờ về lên lịch lúc chạy — và dùng khoảng 230 MB SRAM on-chip với băng thông khoảng 80 TB/s làm bộ nhớ chính, thay vì HBM bên ngoài. Điều đó khiến việc sinh token cực nhanh và có thể dự đoán. Đánh đổi là dung lượng: một LPU đơn lẻ không thể chứa một mô hình lớn, nên hàng trăm chip phải làm việc cùng nhau như một hệ thống duy nhất.
Groq bán gì bây giờ, sau thỏa thuận với Nvidia?
Groq nay vận hành như một đám mây suy luận AI ('neocloud'). GroqCloud phục vụ các mô hình open-weight qua API tương thích OpenAI từ 13 trung tâm dữ liệu, với khoảng sáu triệu nhà phát triển được báo cáo và hàng nghìn tỷ token được xử lý mỗi tuần. Được chứng nhận là NVIDIA Cloud Partner vào tháng 8/2026, hãng đang mở rộng từ khoảng 54 MW lên hơn 200 MW công suất vào năm 2027, ngày càng triển khai phần cứng Nvidia bên cạnh đội LPU hiện có, cộng các triển khai có chủ quyền như chương trình hạ tầng tại Ả Rập Xê Út.
📩 Đăng ký bản tin VLSI Korea
Nhận phân tích bán dẫn chuyên sâu mỗi ngày qua email trước tiên. Đăng ký miễn phí.


