 VLSI Korea
So sánh các ông lớn bộ nhớ: Điểm mạnh và điểm yếu của Samsung, SK hynix, Micron, Kioxia, CXMT, YMTC (tháng 10/2026)
SK hynix nắm 50% thị phần HBM, Samsung dẫn đầu DRAM với 39,4%, Micron sở hữu 18 tỷ USD tiền mặt từ hợp đồng dài hạn, cùng CXMT và YMTC của Trung Quốc đang vươn lên. Phân tích so sánh 7 hãng bộ nhớ tính đến tháng 10/2026.


🆓 Bài viết miễn phí · Bất kỳ ai cũng có thể đọc miễn phí
Nói thẳng ngay từ đầu: thị trường bộ nhớ năm 2026 là cuộc chia ba — "Samsung Electronics với quy mô, SK hynix với AI, Micron với sự ổn định." Samsung Electronics vẫn giữ vị trí số 1 doanh thu DRAM toàn cầu (39,4%), nhưng ở phân khúc HBM — loại bộ nhớ đắt nhất thời AI — SK hynix chiếm tới 50% thị phần, bỏ xa mọi đối thủ. Micron có $18B tiền mặt từ các hợp đồng take-or-pay, tạo sức chống chịu trong suy thoái, còn CXMT và YMTC của Trung Quốc lần lượt vươn lên vị trí thứ 4 DRAM và tốp 3 NAND. Dưới đây là phân tích điểm mạnh–điểm yếu của 7 hãng bộ nhớ, cập nhật đến ngày 13/10/2026 theo thị phần, công nghệ và rủi ro mới nhất.
Ảnh chụp thị trường: các con số tính đến tháng 10/2026
Doanh thu DRAM toàn cầu quý 2/2026 đạt $154.73B, tăng vọt 59,5% so với quý trước. Nhu cầu AI server không chỉ hút HBM mà lan sang cả DRAM server và SSD doanh nghiệp. Goldman Sachs đánh giá đây là "tình trạng thiếu hụt nguồn cung nghiêm trọng nhất trong 15 năm". Tỷ lệ thiếu hụt: DRAM 4,9%, NAND 4,2%, HBM 5,1%. Thời gian chờ hàng đã vượt 40 tuần.
Triển vọng giá cũng rất mạnh. Theo dự báo ngày 30/9 của TrendForce, giá hợp đồng cố định DRAM thông dụng quý 4/2026 sẽ tăng 10~15% so với quý trước, NAND tăng 15~20%. SSD doanh nghiệp tăng nhanh nhất với 23~28%. HBM có dự báo riêng: TrendForce dự đoán giá HBM trung bình năm 2027 sẽ tăng 121%. HBM4 bán cho NVIDIA ở mức khoảng $31~32/GB (quy đổi sang Gb khoảng $3.9~4.0), gấp khoảng 2 lần so với $17~18/GB của thế hệ trước HBM3E.
1. Samsung Electronics — ông vua quy mô, đang phản công ở HBM
Điểm mạnh
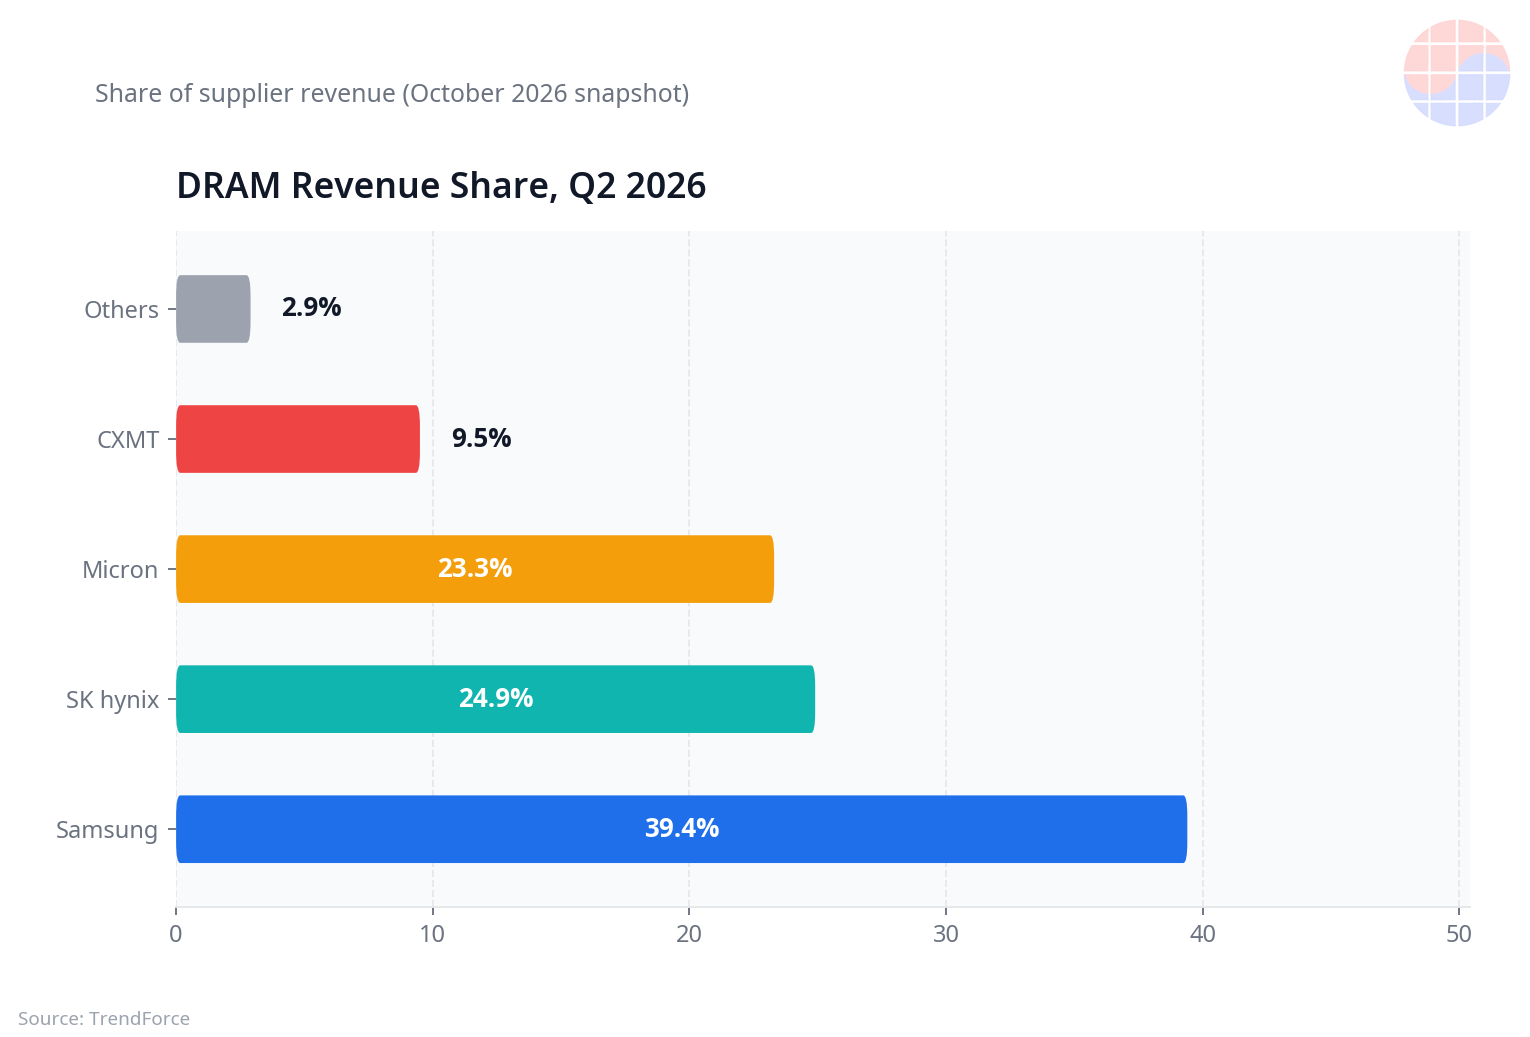
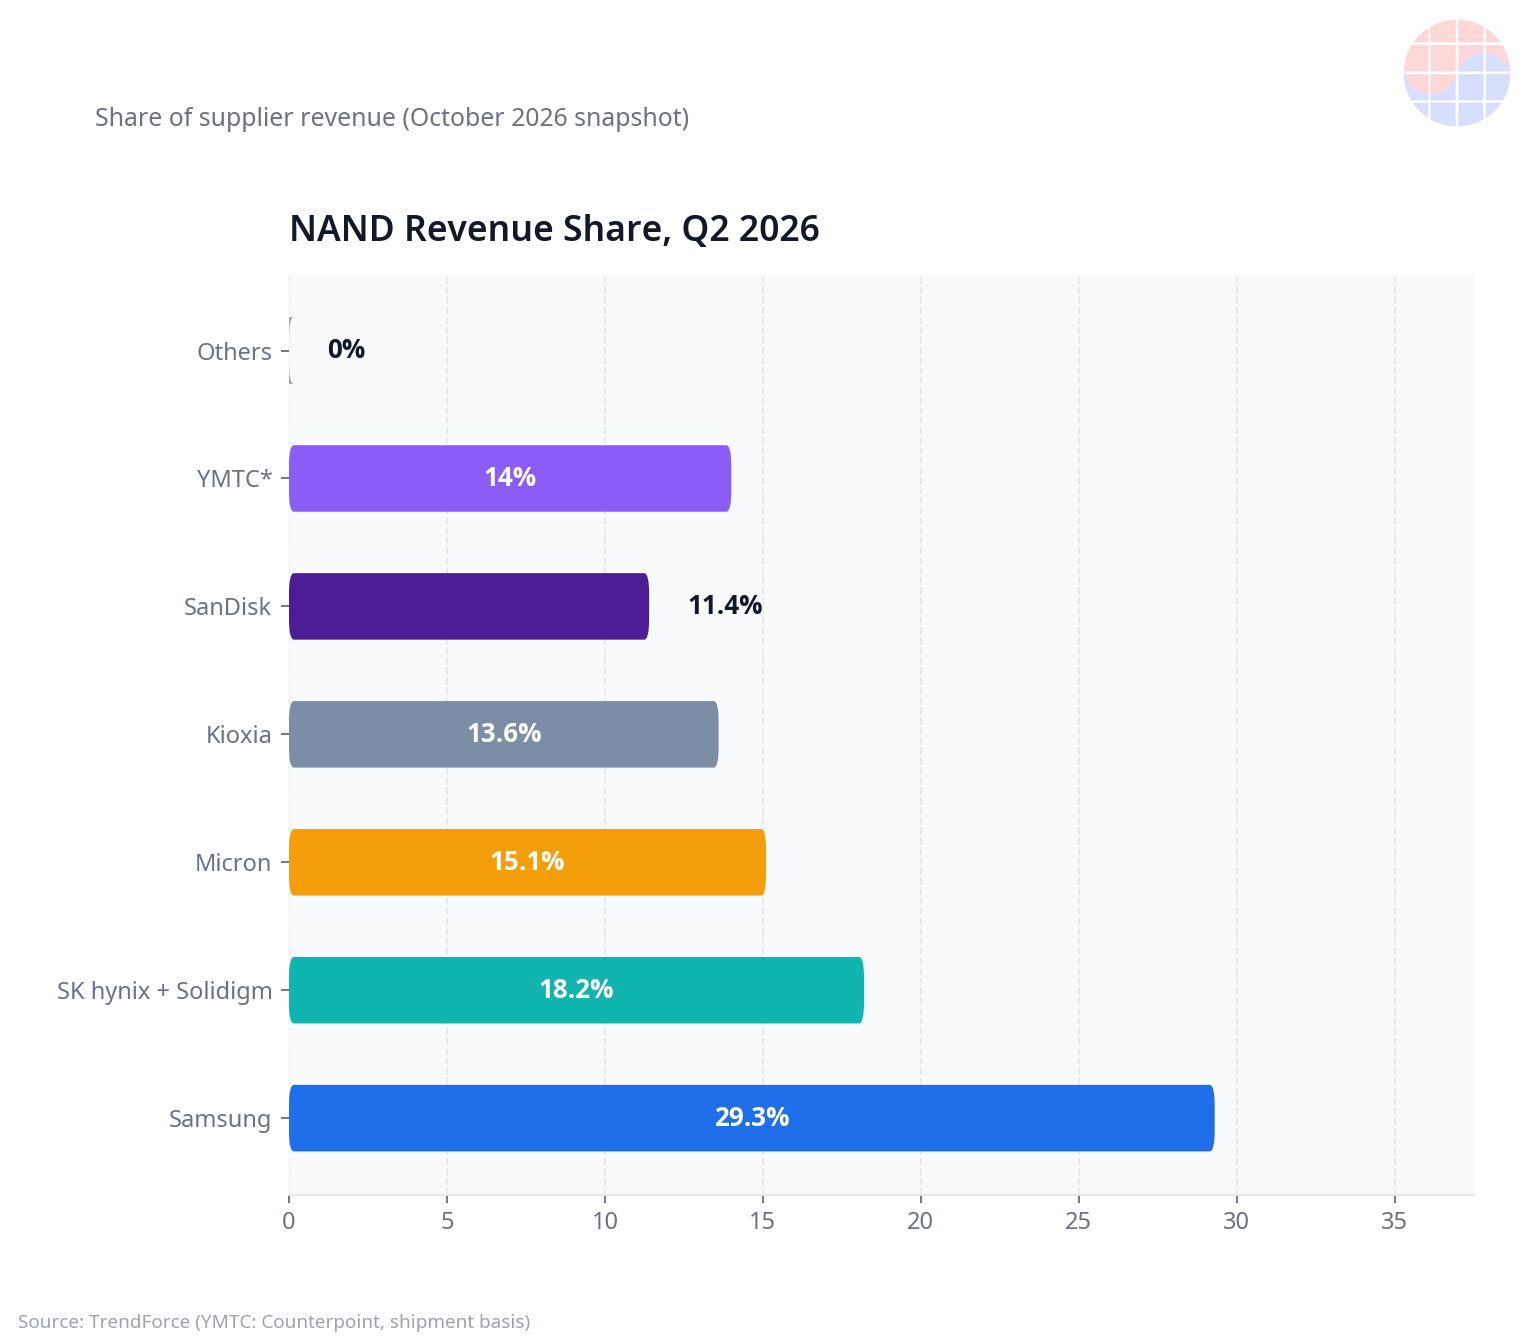
- Số 1 cả DRAM lẫn NAND. Doanh thu DRAM quý 2/2026 đạt $60.98B (thị phần 39,4%, tăng 63,4% so với quý trước), NAND đạt $23.06B (29,3%) — đứng đầu thế giới ở cả hai mảng. Samsung là hãng duy nhất dẫn đầu cả hai.
- Turnkey HBM4 duy nhất. Tự sản xuất die logic HBM4 trên nút công nghệ foundry 4nm và thực hiện đóng gói 3D dưới một mái nhà. Cấu trúc này khác với SK hynix, vốn giao die logic cho TSMC.
- Bắt đầu sản xuất hàng loạt DRAM 1c. Theo TrendForce, tỷ lệ đạt (yield) đã gần mục tiêu 80% cho sản xuất hàng loạt. Đây là tín hiệu cho vị thế dẫn đầu về thu nhỏ nút công nghệ.
- Đi trước với mẫu HBM4E 12-high. Đã giao mẫu từ cuối tháng 5, và theo tin tức ngành đầu tháng 10, mẫu đã vượt qua vòng qual của NVIDIA. Lượng HBM4 năm 2026 gần như đã bán hết.
Điểm yếu
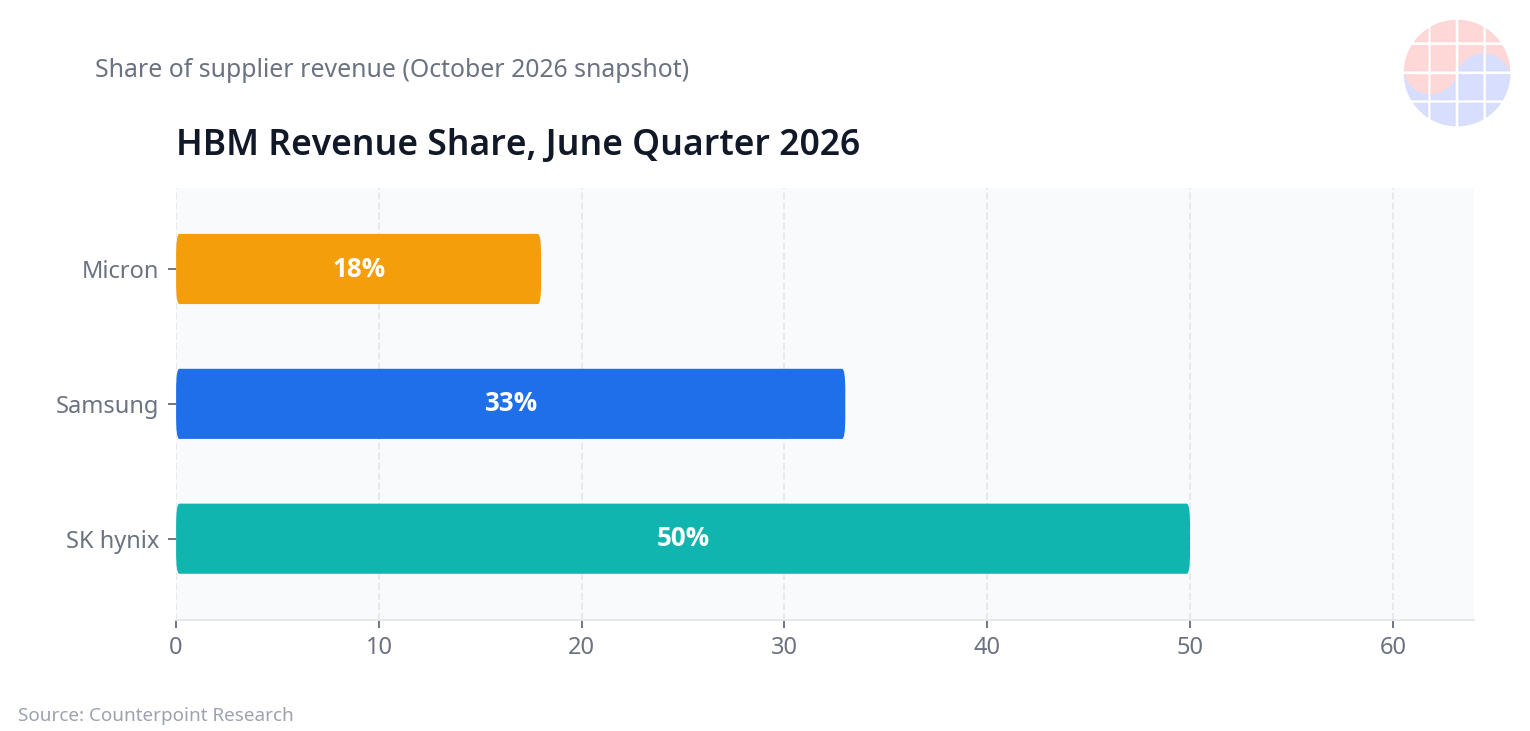
- HBM chỉ 33%, đứng thứ 2. Người hưởng quả ngọt lớn nhất từ cơn sốt AI là SK hynix. Nỗi ám ảnh về việc chậm qual HBM3E vẫn chưa hoàn toàn được xóa bỏ.
- Cái giá của chiến lược ưu tiên DRAM–HBM. Thị phần NAND theo lượng xuất xưởng giảm từ 32% (quý 2/2024) xuống 25% (quý 2/2026). Đây là kết quả của việc dồn tài nguyên cho DRAM và HBM.
- Chia sẻ tài nguyên với foundry. Cấu trúc phải chia quả ngọt của siêu chu kỳ bộ nhớ với mảng foundry đang lỗ là một bất lợi cơ cấu.
2. SK hynix — vị vua của HBM
Điểm mạnh
- Thị phần HBM 50%. Theo số liệu của Counterpoint cho quý 6 tháng 2026, hãng chiếm một nửa thị phần. HBM là sản phẩm đắt nhất và biên lợi nhuận gộp cao nhất trong ngành bộ nhớ.
- Đi trước về sản xuất hàng loạt HBM4. Bắt đầu sản xuất hàng loạt từ quý 2/2026, tỷ lệ đạt (yield) "gần đạt mức của các thế hệ trưởng thành". Tháng 7, hãng ký hợp đồng cung ứng và đồng phát triển với NVIDIA, đảm bảo quyền tiếp cận ưu tiên cho NVIDIA.
- Hợp tác die logic 12nm với TSMC. Phần "bộ não" của base die HBM4 được sản xuất trên nút công nghệ 12nm của TSMC, và dùng công nghệ MR-MUF để mỏng hóa wafer xuống 30um.
- Đòn bẩy giá lớn nhất năm 2027. Nếu dự báo giá HBM tăng 121% trong năm 2027 thành hiện thực, đòn bẩy lợi nhuận của SK hynix — hãng có tỷ trọng HBM cao nhất — sẽ lớn nhất.
Điểm yếu
- Nghịch lý của hợp đồng giá cố định dài hạn. HBM bị khóa trong hợp đồng hàng năm nên đà tăng giá phản ánh chậm vào kết quả kinh doanh. Thị phần DRAM quý 2 giảm từ 28,8% xuống 24,9%, và Micron (23,3%) đang bám sát phía sau.
- Phụ thuộc sâu vào HBM. Ở mảng DRAM thông dụng, hãng đang bị truy đuổi ngược. Nếu chu kỳ HBM quay đầu, đây sẽ là hãng chịu đòn nặng nhất về mặt cấu trúc.
- Tin tức về khó khăn ở hybrid bonding thế hệ tiếp theo. Theo tin tức ngành ngày 7/10, hãng đang gặp khó trong phát triển công nghệ hybrid bonding — thứ sẽ định nghĩa thế hệ tiếp theo. (Đây mới chỉ là một bài báo đơn lẻ, chưa phải sự thật đã xác nhận.)
- NAND dựa vào Solidigm. SSD doanh nghiệp của Solidigm (được mua lại) là "gà đẻ trứng vàng", nhưng vị thế công nghệ NAND nội tại vẫn kém Samsung và Kioxia.
3. Micron — lợi thế địa chính trị và sức mạnh tiền mặt
Điểm mạnh
- Lá bài Mỹ. Fab tại Đài Loan đảm nhận hơn 60% sản lượng DRAM toàn cầu, và việc mở rộng tại Mỹ cũng đang tiến hành. Lợi thế địa chính trị cộng thêm trong bối cảnh căng thẳng Mỹ–Trung.
- $18B tiền mặt từ take-or-pay. Tính đến quý 3/2026, tiền đặt cọc của khách hàng từ các hợp đồng dài hạn nhiều năm đạt $18B. Cấu trúc này giúp dòng tiền chống chịu được ngay cả khi suy thoái đến.
- Bán hết HBM4 năm 2026. Toàn bộ lượng HBM4 năm 2026 đã được bán hết qua hợp đồng giá cố định dài hạn. Bằng chứng cho thấy cầu đang áp đảo cung.
- Tốc độ tăng trưởng NAND nhanh nhất. Doanh thu NAND quý 2 tăng 99,2% so với quý trước — nhanh nhất trong big 3. Hướng dẫn quý 3 tài khóa: doanh thu $33.5B, biên lợi nhuận gộp trên 81%.
Điểm yếu
- Công suất HBM nhỏ nhất. Chỉ khoảng 40~50 nghìn wafer/tháng, mục tiêu cuối năm 2026 là 100 nghìn wafer. Bằng một nửa so với 150~200 nghìn wafer của các hãng Hàn Quốc, nên thị phần HBM dừng ở 18%, đứng thứ 3.
- Sản xuất hàng loạt HBM4E từ 2027. Trong khi Samsung và SK hynix đang rải mẫu HBM4E, Micron chậm một nhịp ở thế hệ tiếp theo.
- Rủi ro công đoàn Đài Loan. Tháng 10/2026, công đoàn Đào Viên thông qua bỏ phiếu đình công với 99% tán thành. Thời điểm chưa ấn định, nhưng đây là rủi ro với fab đang sản xuất 60% DRAM toàn cầu.
4. Kioxia — chuyên gia NAND, nhưng xa cách với AI
Điểm mạnh
- Danh gia vọng về công nghệ NAND. Có nền tảng công nghệ xếp chồng từ BiCS flash, chia sẻ cơ sở sản xuất qua liên doanh Yokkaichi–Kitakami với SanDisk. Doanh thu NAND quý 2 đạt $10.72B (tăng 79,9% so với quý trước), thị phần 13,6%.
Điểm yếu
- Không có DRAM, không có HBM. Đứng ngoài cuộc hưởng lợi trực tiếp từ bộ nhớ AI. Thị trường hiện tại là thị trường do HBM dẫn dắt.
- Tuyên bố trần giá của CEO. Tuyên bố "giá đã tăng đủ" — thực chất là kiềm chế tăng giá. Tức là tự giới hạn độ đàn hồi trong chu kỳ tăng.
- Phức tạp trong cơ cấu cổ đông. SK hynix là cổ đông lớn nên các quyết định chiến lược chịu sự kiểm soát chéo. Đã có tiền lệ nỗ lực sáp nhập năm 2023 đổ vỡ.
5. SanDisk — cược thuần vào NAND sau khi tách ra
Điểm mạnh
- Hãng NAND/lưu trữ thuần túy. Sau khi tách khỏi WD năm 2025, hãng chỉ tập trung vào NAND. 10 hợp đồng cung ứng dài hạn (NBM) đảm bảo giá sàn $93.9B.
- Cửa sổ đặt cược NAND của thị trường. Giá cổ phiếu tăng 3.192% trong năm 2026 (tính đến tháng 9). Trở thành cửa sổ cho dòng tiền muốn cược vào chu kỳ NAND.
Điểm yếu
- Phụ thuộc liên doanh Kioxia. Vừa là đối tác vừa là đối thủ, chia sẻ cùng 8 fab. Từ 2026~2029, hãng trả $1,2 tỷ cho Kioxia như đối giá cung ứng.
- Kinh doanh đơn mảng NAND. Không phân tán được chu kỳ DRAM–HBM. Cũng dễ bị tổn thương trước áp lực giá từ Trung Quốc như YMTC.
6. CXMT — số 4 DRAM của Trung Quốc, gõ cửa thị trường server
Điểm mạnh
- DRAM thị phần 9,5%, đứng thứ 4. Quý 2/2026 tăng từ 7,6% của quý trước. Đây đã là quy mô không thể phớt lờ.
- Sản xuất hàng loạt DRAM G5. Số die trên mỗi wafer tăng 50%, xuất xưởng LPDDR5X 24Gb. Tháng 8/2026 công bố sản xuất hàng loạt LPDDR6.
- Tuyên bố tiến vào thị trường server. Công bố mục tiêu ra mắt RDIMM DDR5 cho server trong năm với công nghệ 4F² + VSG. Tức là thách thức vào mảng DRAM server vốn do 3 hãng Hàn–Mỹ độc chiếm.
- Đảm bảo đạn dược. IPO tại Thượng Hải huy động khoảng 66,6 tỷ nhân dân tệ (khoảng $10B). Giá cổ phiếu tăng vọt 466% ngay ngày đầu niêm yết.
Điểm yếu
- Rủi ro Entity List. Tháng 7/2026, Hạ viện Mỹ gửi thư kêu gọi Bộ Thương mại đưa CXMT vào Entity List. Nếu bị đưa vào, nguồn cung thiết bị và đơn hàng toàn cầu sẽ bị giáng đòn trực diện.
- HBM vẫn ở giai đoạn phát triển. Đang chuyển 20% dây chuyền sản xuất cho phát triển HBM3/HBM3E, nhưng không có thiết bị EUV nên phải cầm cự bằng multi-patterning trên DUV đời cũ.
- NAND còn ở giai đoạn R&D. Tin Reuters về kế hoạch dây chuyền R&D NAND tại Bắc Kinh, nhưng việc sản xuất hàng loạt chưa được xác nhận.
7. YMTC — hãng truy đuổi của Trung Quốc đã lọt vào tốp 3 NAND
Điểm mạnh
- NAND khoảng 14% theo lượng xuất xưởng, lọt tốp 3. Theo số liệu Counterpoint, ngang Kioxia, vượt SanDisk (11%) và Micron (13%).
- Xtacking 4.0, 270 lớp+. Đang sản xuất hàng loạt QLC 267 lớp thế hệ thứ 5; khoảng cách công nghệ với Hàn–Nhật được đánh giá đã thu hẹp xuống khoảng 1 năm.
- Năng lực cạnh tranh về giá. Rẻ hơn 10~20% so với Hàn–Nhật. Trong bối cảnh nhu cầu SSD doanh nghiệp cho suy luận AI bùng nổ, giá là vũ khí.
- Nhiều bằng sáng chế hybrid bonding nhất. Theo tin tức ngành, tính đến 2023 hãng nắm 119 bằng sáng chế cốt lõi, vượt Samsung (83) và SK hynix (11).
Điểm yếu
- Trong Entity List từ 2022. Nguồn cung thiết bị tiên tiến bị chặn, qual khách hàng nước ngoài cũng bị hạn chế. Phần lớn sản lượng tiêu thụ tại thị trường nội địa Trung Quốc.
- DRAM còn ở giai đoạn thử nghiệm. Có tin tức về việc sản xuất thử LPDDR5 tại Wuhan Phase 3 với mục tiêu cuối năm 2026, nhưng chưa xác nhận.
Bảng so sánh tổng quan
| Hãng | Thị phần DRAM | Thị phần NAND | Thị phần HBM | Điểm mạnh cốt lõi | Rủi ro cốt lõi |
|---|---|---|---|---|---|
| Samsung Electronics | 39.4% (1위) | 29.3% (1위) | 33% (2위) | Quy mô, turnkey HBM4, DRAM 1c | HBM thứ 2, NAND bị ưu tiên thấp |
| SK hynix | 24.9% (2위) | 18.2% (2위) | 50% (1위) | Kẻ thống trị HBM tuyệt đối, ưu tiên cung ứng cho NVIDIA | Độ trễ giá hợp đồng dài hạn, phụ thuộc HBM |
| Micron | 23.3% (3위) | 15.1% (3위) | 18% (3위) | Địa chính trị, $18B tiền mặt hợp đồng dài hạn | Công suất HBM nhỏ nhất, công đoàn Đài Loan |
| Kioxia | - | 13.6% (4위) | - | Chuyên NAND, công nghệ BiCS | Đứng ngoài đà AI, trần giá |
| SanDisk | - | ~11% (5위) | - | Hợp đồng giá sàn $93.9B | Phụ thuộc Kioxia, kinh doanh đơn mảng |
| CXMT | 9.5% (4위) | Giai đoạn R&D | Đang phát triển | Sản xuất hàng loạt G5, đạn dược từ IPO, tiến vào server | Rủi ro Entity List |
| YMTC | Giai đoạn thử nghiệm | ~14% (tốp 3) | - | Xtacking 4.0, năng lực cạnh tranh về giá | Entity List, tập trung nội địa |
Thị phần theo doanh thu quý 2/2026 (TrendForce, HBM theo Counterpoint). NAND của YMTC tính theo lượng xuất xưởng.
Nhận định của VLSI
Ba điểm quan trọng nhất trong phép so sánh này. Thứ nhất, nếu dự báo giá HBM tăng 121% năm 2027 thành hiện thực, đòn bẩy lợi nhuận của SK hynix — hãng có tỷ trọng HBM cao nhất — sẽ lớn nhất. Liệu lá bài phản công của Samsung Electronics là turnkey HBM4 và hybrid bonding có hiệu quả trên các nền tảng sau NVIDIA Rubin sẽ định đoạt cục diện năm 2027.
Thứ hai, ở NAND, việc YMTC lọt vào tốp 3 là biến số. Trong khi Samsung Electronics dồn tài nguyên cho DRAM–HBM và để thị phần NAND giảm từ 32% xuống 25%, Trung Quốc đã len vào khoảng trống. Trong bối cảnh nhu cầu SSD doanh nghiệp cho kỷ nguyên suy luận AI bùng nổ, lựa chọn này có còn hiệu quả sau năm 2027 hay không — cần theo dõi.
Thứ ba, biến số Trung Quốc. Việc CXMT có bị đưa vào Entity List hay không là biến số lớn nhất của kịch bản dư cung năm 2027~2028. Nếu bị đưa vào, đà mở rộng của Trung Quốc sẽ chững lại và thời kỳ thịnh vượng của big 3 kéo dài; nếu không, áp lực giảm giá sau năm 2028 sẽ lớn dần. Chương tiếp theo của chu kỳ bộ nhớ có khả năng cao do địa chính trị viết nên, chứ không phải công nghệ.
Câu hỏi thường gặp
Số 1 thị trường HBM hiện tại (2026) là ai?
SK hynix. Tính theo quý 6 tháng 2026, thị phần doanh thu HBM khoảng 50%, vượt Samsung Electronics (33%) và Micron (18%). Hãng bắt đầu sản xuất hàng loạt HBM4 sớm nhất và đã ký hợp đồng ưu tiên cung ứng với NVIDIA.
Giá HBM4 đã tăng bao nhiêu?
HBM4 cho NVIDIA đang được giao dịch ở mức khoảng $31~32/GB (quy đổi sang Gb khoảng $3.9~4.0). Gấp khoảng 2 lần so với $17~18/GB của thế hệ trước HBM3E. TrendForce dự báo giá HBM trung bình năm 2027 tăng 121%.
Triển vọng giá bộ nhớ quý 4/2026?
Theo TrendForce (ngày 30/9/2026), giá hợp đồng cố định DRAM thông dụng tăng 10~15% so với quý trước, NAND tăng 15~20%. SSD doanh nghiệp dốc nhất với 23~28%.
Trình độ công nghệ của các hãng bộ nhớ Trung Quốc?
CXMT đứng thứ 4 thế giới DRAM với thị phần 9,5%, đang sản xuất hàng loạt DRAM G5. YMTC đạt 14% theo lượng xuất xưởng NAND, lọt tốp 3. Khoảng cách công nghệ với các hãng dẫn đầu Hàn–Nhật được đánh giá khoảng 1~3 năm.
Thiếu hụt nguồn cung bộ nhớ bao giờ được giải quyết?
Công suất mới chỉ vào sớm nhất cuối năm 2027~2028. Goldman Sachs đánh giá hiện tại là tình trạng thiếu hụt nguồn cung nghiêm trọng nhất trong 15 năm. Thời gian chờ hàng DRAM đã vượt 40 tuần.
Tại sao Samsung Electronics tụt hậu SK hynix ở HBM?
Đó là vấn đề thời điểm qual (chứng nhận khách hàng). Ở thế hệ HBM3E, việc chứng nhận chậm khiến hãng bị đẩy khỏi chuỗi cung ứng của NVIDIA. Ở HBM4, hãng đang phản công bằng chiến lược turnkey — gộp die logic foundry 4nm với đóng gói — và hybrid bonding.
Nguồn
- TrendForce: AI Server Demand Sustains Memory Contract Price Increases in 4Q26
- TrendForce: CXMT Accelerates 4F² DRAM Push
- TrendForce: CXMT Reportedly Plans NAND R&D Line
- Counterpoint Research via Club386: YMTC Overtakes SanDisk and Micron
- EETimes: The State of HBM4 Chronicled at CES 2026
- RCR Wireless: HBM4E: What Samsung and SK hynix's New AI Memory Does
- Autonai News: SK Hynix Hybrid Bonding Struggles While Micron Taiwan Strike Vote Looms
- TipRanks: CXMT Starts Mass Production
- TechNode: China's CXMT Eyes NAND Flash Push
- CoreWave Labs: Why RAM and SSD Prices Are Still Rising in 2026


